償却資産申告は個人事業主も必要?対象資産・免税点と提出準備
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
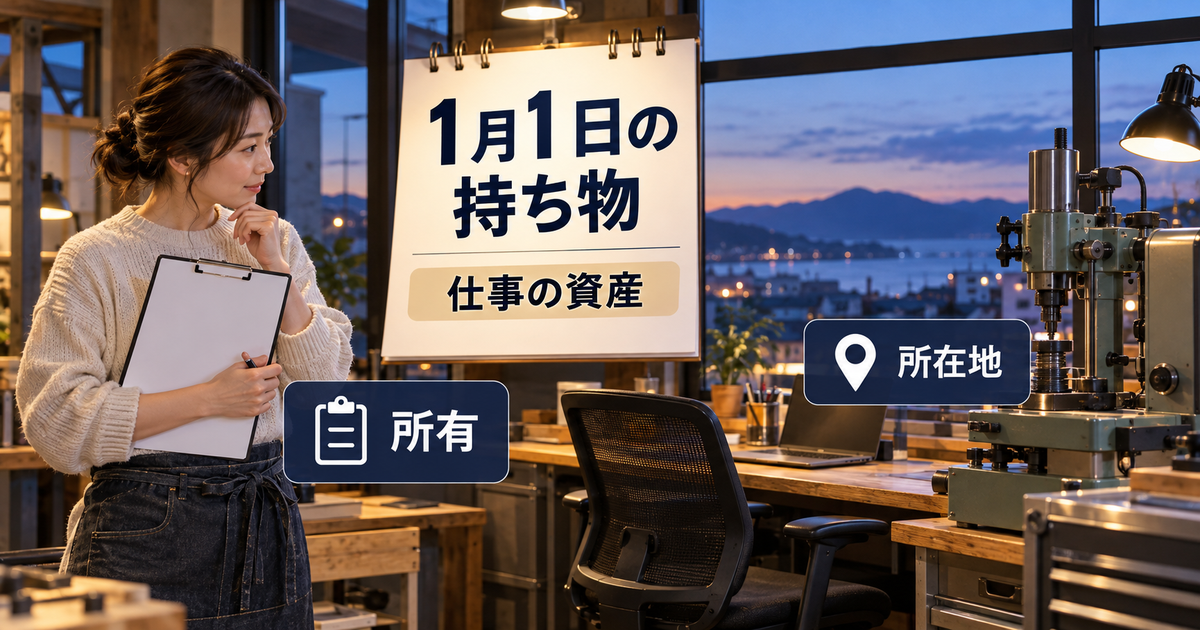
個人事業主でも、仕事に使う機械や備品などを持っていれば、償却資産申告が必要になることがあります。所得税で購入代金を経費にしたことと、固定資産税の申告対象から外れることは、同じではありません。まず見るのは、毎年1月1日に誰が、どこに、どんな資産を持っているかです。
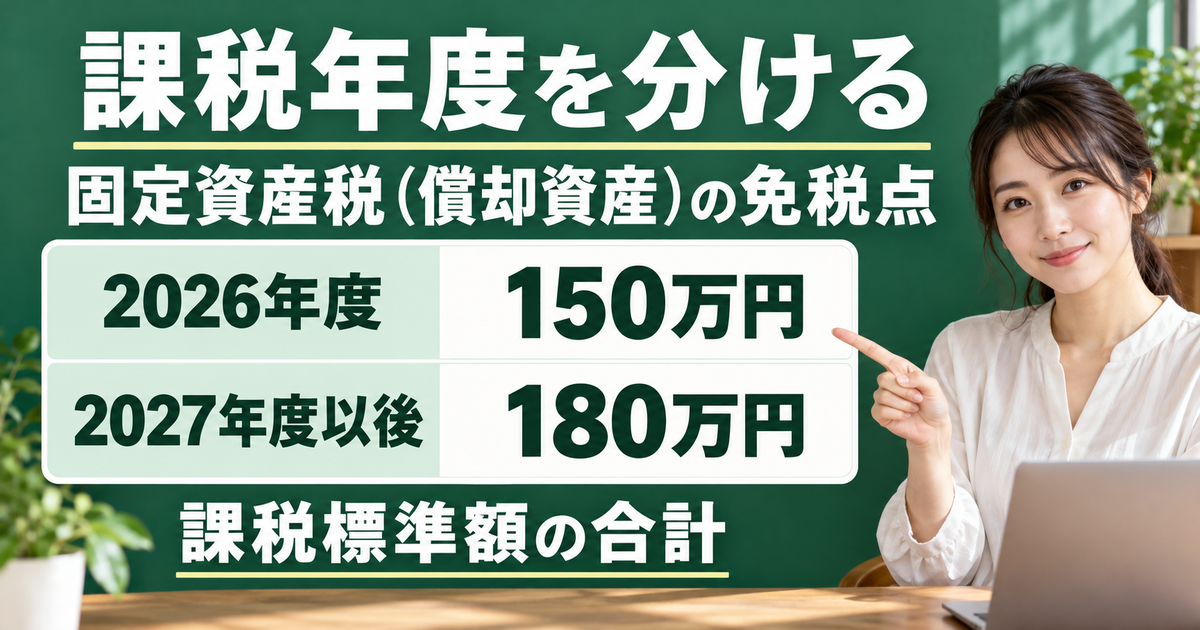
免税点にも年度の区切りがあります。償却資産の固定資産税は、2026年度まで150万円、2027年度以後は180万円が法定の免税点です。購入額の上限ではなく、課税標準額の合計と比べる基準で、申告の要否とは分けて考えます。この記事では、工房と自宅事務所を使う架空の個人事業主を例に、現物の確認から提出後の記録までを整理します。
制度は2026年10月11日(日本時間)確認時点の情報です。国税の経費処理、地方税の申告対象、自治体の受付方法を混ぜず、個々の資産や手続きは所在地の担当窓口・税理士に確認してください。特定の税額や特例適用を保証するものではありません。
1月1日の所有状況と、資産の所在地を確認する
確定申告とは別に、仕事用の有形資産を確認する
償却資産申告は、土地や家屋以外の事業用の有形固定資産について、自治体が固定資産税を課税するための手続きです。法人だけの制度ではありません。個人で店を営む人、自宅で仕事をする人も、対象資産を所有しているかを確認します。建物を借りているから関係ない、売上が少ないから関係ない、と事業の外形だけで結論を出さないようにしましょう。
所得税の確定申告では、収入と必要経費などから所得を計算します。一方、ここで扱うのは資産の所有に着目する固定資産税です。所得税を申告したから償却資産申告も済んだ、と考えることはできません。赤字の年も、対象となる道具や設備の確認は必要です。所得税の資料を準備に使うことはできますが、提出先と提出する内容は別に整理します。
似た名前の個人事業税も、今回の申告とは別の税目です。税金の予定表には「所得税の確定申告」「個人事業税の通知」「償却資産申告」を別行にしておくと、届いた封筒を取り違えにくくなります。法定業種や事業主控除を調べたい場合は、個人事業税との違いを確認する記事へ進み、ここでは仕事の持ち物に対象を絞りましょう。
工房と自宅事務所の持ち物を、同じ一覧に集める
架空の例として、木製品を製作・販売する葵さんを考えます。A市で借りた工房に木工機械や集じん機を置き、B市の自宅ではパソコンで受注管理をしています。工房には売るための完成品も、借りて使う機器もあります。最初から全部を申告書に転記せず、「何があるか」を一度広く拾い、その後に対象かどうかを判定する順番にします。
葵さんが最初に作るのは、資産名、所有者、使い道、置き場所、取得年月、手放した日を記した確認用の一覧です。これは正式な申告様式ではなく、自分の資料をつなぐためのメモです。機械の型番や管理番号も入れておけば、請求書の「機械一式」と現場の道具が同じものかを追いやすくなります。同じ名前のパソコンが2台あるときも、購入日だけに頼らず区別できます。
確認する場所は作業台の周囲だけではありません。予備機を置いた棚、外に出した看板、事務机、倉庫も順に見ます。帳簿には残っているのに現物が見つからない物は、その場で一覧から消さず、売却・廃棄・移設のどれだったか調べる欄に残します。反対に、現物はあるのに帳簿で見つからない物は、過去の購入資料や引継ぎ資料を探す対象です。
年末の支払日だけで、1月1日の所有を決めない
所有状況をみる基準日は毎年1月1日です。購入代金を払った日、機械が届いた日、契約上の所有権が移る日が必ず一致するとは限りません。葵さんが年末に注文し、年明けに搬入される機械なら、注文書だけで前年取得と決めず、売買契約、納品書、検収の記録を確認します。所有者が誰か不明なら、資料をそろえて申告先に相談する項目として残します。
逆に、1月1日に所有していた機械を1月中に売った場合も、提出する時点で手元にないという理由だけで、その年度の一覧から外すことはできません。東京の公式Q&Aでも、1月2日以降の所有権移転では、その年度の納税義務者は変更されないと説明されています。申告書を作る日の写真だけでなく、基準日時点の状況を説明できる記録が必要になります。
葵さんは、年末に売却予定だった旧機械を、引渡しが翌年に延びたため確認待ちにしました。「もう売るつもりだった」と「基準日時点で所有していなかった」は別です。相手との契約と実際の引渡しを確認し、必要なら担当窓口に経緯を伝えます。こうして所有の区切りを先に確定すると、後から取得価額の集計を作り直す手戻りを減らせます。
申告先は、住民票の住所だけで判断しない
基本となる申告先は、資産が所在する市町村です。東京都23区では、所在する区の都税事務所が窓口になります。葵さんの工房がA市、自宅の仕事用資産がB市にあるなら、まず所在地ごとに対象を分け、それぞれの案内を確認します。住民票がB市だから工房の機械もまとめてB市へ出す、という整理にはしません。
作業車に積んで現場間を移動する工具、別の場所に保管している設備など、所在地の判断に迷うものもあります。その場合は、主な保管場所、通常の使用場所、移動の状況を書き出して問い合わせます。一つの自治体で教わった受付方法を、別の自治体にも当然に当てはめず、資産の所在地と窓口の組合せを一覧の上部に残しておきましょう。
一般的な制度の入口は東京都主税局の償却資産案内や、所在地自治体の公式ページで確認できます。東京23区の区別管理など、地域固有の説明はその地域の手続きとして読みます。全国共通の考え方と、提出先・受付方法の地域差を分けることが、準備の最初のポイントです。
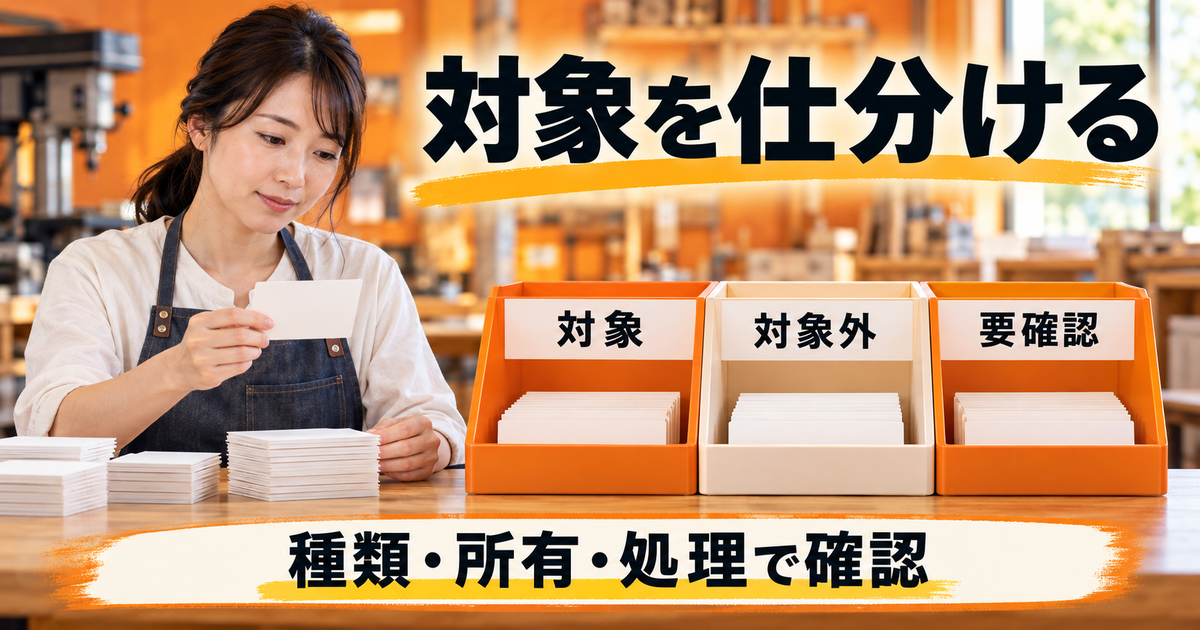
仕事の道具を、対象・対象外・確認が必要なものに分ける
道具の名前ではなく、用途と資産の性質をみる
機械、工具、事務用の備品、看板などの構築物は、償却資産の確認対象になります。ただし、名前が機械だから必ず申告する、パソコンだから金額に関係なく除外する、といった判定はできません。資産の性質を確認したうえで、少額資産に関する税務処理なども照合します。この段階では、申告の可能性がある物を取りこぼさず集めることを優先します。
葵さんの木工機械は、販売する製品を作るために継続して使う設備です。一方、販売前の完成品や材料は、同じ工房の棚にあっても、仕事に使い続ける固定資産と役割が違います。道具の一覧と商品・材料の棚卸表を分けると、販売在庫まで償却資産として拾う混乱を防げます。販売用だった品を自分の設備として使い始めた場合は、その変更も確認します。
ソフトウェアのような無形固定資産、自動車税・軽自動車税の対象となる車両などは、償却資産申告の対象から除かれます。ただし、車両という呼び名だけで一括除外はしません。フォークリフトなどは区分によって取扱いが異なるため、登録関係の資料や仕様を確認します。税金を実際に払ったかどうかだけでなく、どの税の対象となる資産なのかを見ます。
| 葵さんの持ち物 | 最初の整理 | 次に確認する資料・事情 |
|---|---|---|
| 木工機械・集じん機 | 償却資産の対象候補 | 取得価額、取得年月、所有、税務処理 |
| 販売する完成品・材料 | 棚卸資産として別に整理 | 販売用か、自分で継続使用する物か |
| 受注管理ソフト | 無形固定資産は対象外 | 機器代とソフト代が請求書で分かれているか |
| 借りた工房に施工した内装 | 確認が必要 | 工事内容、負担者、建物所有者との関係 |
| リース機器 | 契約を確認 | 所有者、契約終了時の譲渡条件 |
| 旧型だが使える予備機 | 古さだけで除外しない | 基準日時点で事業に使える状態か |
※表は横にスクロールできます。対象候補は申告確定を意味せず、少額資産等の条件も確認します。
工事費を一式のままにせず、内訳を取り寄せる
借りた店舗や工房の内装は、特に確認したい部分です。建物を借りている人が自分の事業のために取り付けた設備や内装は、償却資産の対象となる場合があります。家主が所有する建物本体の課税と、自分で設置した設備の申告を分けて考えます。家賃を経費にしていることや、退去時に撤去する予定があることだけでは、現在の対象判定は終わりません。
葵さんの請求書が「工房改装工事一式」なら、施工業者から見積内訳や工事明細を取り寄せます。電気設備、作業用設備、内装などの内容と、誰が費用を負担し所有しているのかを確認するためです。税務会計上ひとまとめに記帳していても、地方税では区分の確認が必要な場合があります。明細が不十分なまま、全額対象・全額対象外のどちらかに寄せないようにします。
問い合わせる際は、「内装は対象ですか」だけでは判断材料が足りません。「借りている工房に、自分の費用でこの工事をした。家主の設備との区分が不明で、見積書はこの内容」と伝えます。写真や図面が必要かも先に確認しましょう。担当者の回答は工事の実態に基づくため、別の工事で聞いた結論を名称だけで使い回さないことも大切です。
償却済み・休止中・借り物を、別々の理由で確認する
所得税で減価償却が終わった古い機械も、事業に使える状態なら申告対象になり得ます。また、今は稼働していない予備機も、必要なときに使える状態であれば確認が必要です。葵さんが新しい機械を導入した後、旧機械を予備として残したなら、「新機種に買い替えた」という一つの出来事だけで旧機械を減少扱いにはしません。
壊れた機器についても、「最近使っていない」というメモだけでは状態が分かりません。修理して使う予定なのか、使用不能となり処分したのか、すでに売却したのかを分けます。処分をした場合は、回収の控えや売却資料と現物の管理番号を結び付けます。対象判断に迷う状態を、単に残高が小さいという理由で解消したことにしないようにしましょう。
リース資産の申告は原則としてリース会社が行いますが、契約の実質が所有権留保付きの割賦販売と認められる場合など、借り手側が申告するものもあります。月々の支払科目がリース料だから大丈夫、と契約書を見ずに除外するのは避けたいところです。契約終了後の譲渡条件、所有者、請求書に記された機器を確認し、必要ならリース会社と申告先の双方に照会します。
確認待ちの資産には、次にすることを一つ書く
葵さんの一覧には、内装、リース機器、古い予備機の3件が確認待ちとして残りました。ここで「要確認」とだけ書くと、次に一覧を開いたときも同じ場所で止まります。内装は工事明細の取得、リース機器は譲渡条項の確認、予備機は使用可能な状態の確認というように、結論に必要な情報を一つずつ具体化します。
確認結果は、対象かどうかだけでなく、その理由も短く残します。「無形固定資産のため」「3年一括償却の処理を確認」「契約内容を添えて窓口に照会済み」などです。翌年に担当者や会計ソフトが変わっても、一覧を見れば判断の経緯を追えます。後から条件が違うと分かったときも、どの判断を直せばよいかが明確になります。
資産区分の具体例は、名古屋市の償却資産の申告対象Q&Aが参考になります。遊休資産、テナント設備、少額資産、リース、車両をそれぞれ確認できます。ただし、一覧の名称だけを当てはめるのでなく、手元の資料を所在地の担当窓口に示して判断を確かめてください。
所得税の資産台帳を、そのまま申告書へ写さない
購入額と、所得税で採用した処理を二つの欄にする
資産台帳は有力な出発点ですが、そのまま償却資産申告の完成データになるわけではありません。所得税で全額を経費にした物の中にも、地方税の対象となる物があるからです。葵さんは、購入額の隣に「所得税でどう処理したか」という欄を追加します。通常の減価償却、3年の一括償却、少額減価償却資産の特例を、単に「経費」の一語でまとめません。
一般に、取得価額10万円未満などの資産を所定の規定で必要経費にしたものや、20万円未満の資産を所定の3年一括償却で処理したものは、償却資産申告の対象外となります。一方、青色申告者等に関係する少額減価償却資産の特例で即時に経費化した物は、固定資産税では申告対象になります。「一度に経費にした」という結果だけで両者を同じ扱いにしないことが重要です。
個人事業主について、10万円未満なら自由に個別償却を選べると説明するのも適切ではありません。一般の事業用資産では必要経費となる取扱いが基本で、貸付用資産の除外など条件もあります。法人向けの比較表をそのまま使わず、個人に適用される規定と実際の処理を確認します。詳しい国税の計算手順は、所得税の減価償却と資産台帳を確認する記事も利用してください。
40万円未満の特例と、固定資産税の免税点を混同しない
国税庁の2026年4月1日現在の案内では、一定の青色申告者について、取得価額10万円以上40万円未満の減価償却資産を、一定の要件のもと年の合計300万円を限度として経費にできる特例が示されています。2026年3月31日以前に取得したものは、10万円以上30万円未満の区分です。40万円という数字を過去の購入にそのままさかのぼらせないでください。
この特例は、すべての青色申告者がどんな資産にも使える制度ではありません。対象となる事業者、取得時期、事業への使用、年間限度、貸付用資産の扱いなどを確認します。国税庁は2029年3月31日までの取得を案内していますが、個別の適用は最新の要件で判断します。そして、国税で特例を使えるとしても、地方税の償却資産申告から外れるわけではありません。
葵さんが2026年10月に35万円の機器を購入したとします。ここでは、国税の特例を適法に適用したという架空の前提を置きます。この機器を翌年1月1日に事業用として所有していれば、「40万円未満だから地方税の一覧から除外」にはしません。国税の処理を記録したまま、所在地、取得年月、取得価額などを償却資産の確認用一覧に残します。
制度の条件と取得時期は国税庁「減価償却のあらまし」注1〜4で確認できます。所得税の少額資産の金額基準と、固定資産税の150万円・180万円の免税点は、対象も比較する金額も違います。会計ソフトに「少額」と表示されるだけでは、どの規定を使ったのか分からない場合があるため、処理方法まで確かめましょう。
| 架空の資産・処理 | 所得税側で確認すること | 償却資産申告側の整理 |
|---|---|---|
| 通常の自用業務用備品・8万円 | 所定の10万円未満の必要経費処理 | 当該条件を満たすものは対象外 |
| 工具A・15万円 | 所定の3年一括償却で処理 | 当該条件を満たすものは対象外 |
| 工具B・15万円 | 通常の個別減価償却で処理 | 価格だけでは除外しない |
| 機器C・35万円、2026年10月取得 | 一定の青色申告者の特例を適法に適用した前提 | 即時経費化しても申告対象 |
※表は横にスクロールできます。いずれも申告時点の所有・用途等を確認します。特例の利用や税額を保証する表ではありません。
同じ15万円でも、申告候補が分かれる理由を残す
工具Aと工具Bが同じ15万円なら、購入額だけを並べた一覧では違いが見えません。Aは所定の3年一括償却、Bは通常の個別減価償却という処理の違いが、地方税の対象確認につながります。葵さんは価格順に一括削除せず、会計ソフトの資産登録、申告用の明細、実際の処理を照合します。処理をしたつもりという記憶ではなく、資料に何が記録されているかを確かめます。
前年の所得税申告を税理士に依頼していた場合は、対象資産名と取得年月を伝え、「この資産はどの規定で処理したか」を確認します。自分で帳簿を付けていても、期末に処理方法を変更していることがあります。作成途中の台帳ではなく、最終的に採用した処理と照合することが大切です。地方税の確認のために、根拠なく前年の国税処理を書き換える必要はありません。
この作業では、対象外にした物の一覧も保管すると役立ちます。購入記録にはあるのに申告明細にない資産について、理由を説明できるからです。工具Aの行には処理の根拠、ソフトには無形資産という区分を記します。何も記録せず消すと、翌年に再び同じ資料を探すことになります。対象の一覧と対象外の理由を、同じ購入記録から追える形にしておきましょう。
取得価額、耐用年数、私用との兼用を確かめる
申告で使う取得価額は、所得税の期末未償却残高と同じではありません。購入時の金額、取得年月、耐用年数などを根拠資料から確認します。工房の機械を去年買ったからといって、今年の帳簿残高だけを金額欄へ移すのは避けましょう。地方税の評価方法と国税の償却計算は異なるため、残高の差があること自体で、どちらかが間違いと決めないようにします。
請求書に本体代、運送費、設置費などがまとめられている場合は、資産の取得価額をどう構成したかを確認します。金額が分からない部分を、今回の申告のためだけに推測で配分しないことが大切です。中古品や改良を加えた設備など、取得の事情が複雑なときも、購入資料、過去の台帳、工事明細を一緒にして、判断が必要な箇所を明らかにします。
自宅のパソコンを私生活と仕事で兼用する場合も、所得税の家事按分後の金額を、地方税の取得価額に機械的に転記しないでください。用途、所有状況、資産全体の取得価額を整理し、申告先へ扱いを確認します。国税側の費用配分は、所得税の家事按分の考え方を確認する記事が入口になりますが、その割合だけで地方税の申告を完了させるものではありません。
免税点は2026年度と2027年度を分けて確認する
公布日・施行日・適用年度は、同じ日付ではない
償却資産の固定資産税について、法定の免税点は2026年度まで150万円、2027年度以後は180万円です。改正法が2026年に成立したことと、2026年度の免税点が180万円になることは同じではありません。年末に来年度の準備をしていると、購入した年、申告する年、課税年度が一つの数字に見えやすいため、それぞれを書き分けましょう。
改正の根拠は、2026年3月31日に公布された法律第2号です。地方税法第351条に関係する改正は、改正法附則第1条第3号により2027年4月1日施行とされ、附則第14条第2項で2027年度以後の固定資産税に適用されることが示されています。法律全体の原則的な施行日だけを読んで、この部分も2026年4月からと解釈しないようにします。
日付と対象条文は、参議院の公布・成立情報と、同ページの成立法律の本文・附則で確認できます。自治体の説明も年度を分けており、吉備中央町の免税点変更表は、償却資産について2026年度までと2027年度以後の金額を並べています。
| 確認する区切り | 2026年度 | 2027年度 |
|---|---|---|
| 通常の所有状況の基準日 | 2026年1月1日 | 2027年1月1日 |
| 償却資産の法定免税点 | 150万円 | 180万円 |
| 比較する金額 | 同一の所有者について、所在市町村ごとに判定する課税標準額の合計。東京23区は区ごとの取扱いを確認 | |
| 今回の引上げの関係 | 従前の基準 | 2027年4月1日施行、2027年度以後に適用 |
| 申告の確認 | 免税点未満という見込みだけで、申告不要とはしない | |
※表は横にスクロールできます。法定の原則を整理したもので、条例による例外や個別の評価・特例は所在地で確認します。
180万円は、購入額の上限でも差し引ける控除でもない
免税点と比較するのは、原則として同一の所有者が同一の市町村に持つ償却資産の課税標準額の合計です。1台ずつ180万円未満かを判定するものではありません。また、その年に購入した金額の合計や、帳簿の未償却残高の合計を、そのまま免税点と比較するわけでもありません。資産の評価や課税標準の特例が関係するため、金額の種類をまず確認します。
例えば、葵さんのA市分について、2027年度の課税標準額が合計170万円と判定されたと仮定します。法定免税点の原則で考えれば180万円未満ですが、ここから「購入代金が170万円なら無税」と一般化はできません。購入時の価格からその課税標準額を算出した例ではなく、比較の仕方だけを説明する架空例だからです。実際の評価は申告先の案内に従って確認します。
同じ仮定で課税標準額の合計が190万円なら、180万円を差し引いた10万円だけが課税される仕組みではありません。免税点は控除額とは違います。ちょうど180万円も「180万円未満」には含まれません。境界近くの見込み額を丸めて、自分で申告や納税を省略しないようにしましょう。比較する総額と、その年度の基準をセットで扱うことが大切です。
A市にある工房の資産とB市にある自宅の資産は、所在地を分けて整理します。一方、A市内の工房と倉庫で所有する対象資産を、場所が二つあるから別々の免税点で判定するわけではありません。複数拠点では、全体の台帳を作ったうえで、申告先ごとの範囲を明確にします。自己判断で資産を別の場所へ割り振るのでなく、実際の所在地に基づいて照合してください。
今年の150万円という案内を、直ちに誤り扱いしない
2026年度の手引きや記事に150万円と書かれていることは、それだけで誤りではありません。その資料がどの年度を説明しているかを確認します。葵さんが保存した前年の申告控えと、新しい免税点のお知らせは、それぞれ対象年度が違います。古い資料をすべて破棄するより、表紙に年度を付け、当時の申告を確かめる資料として残したほうが役立ちます。
混同しやすいのは、2026年中に購入した資産を、2027年1月1日の状況に基づいて申告する場面です。購入年が2026年でも、2027年度の課税を確認するなら、その年度の基準で考えます。反対に、2026年度の申告漏れを訂正する場面では、2027年度の180万円を当てはめません。資産の取得年月はそのまま記録し、申告対象年度を別の欄に置きましょう。
自治体側の施行案内の例として、尼崎市の2026年6月の市税条例改正案内も、2027年4月1日から償却資産の免税点を引き上げると説明しています。自分の所在地では、当該年度の手引きと免税点の案内を確認してください。制度改正の説明と、具体的な提出期限・窓口の案内は、別々に更新されることがあります。
税金がかからない見込みでも、対象資産の申告を確かめる
免税点は課税の基準であり、所有状況を申告する手続きとは別です。葵さんの計算上は少額でも、資産区分や取得価額の見落としで、見込みが変わる可能性があります。「税額が出ないはずだから一覧を作らない」とすると、その見込みを確かめる材料自体がなくなります。対象資産を整理して申告し、課税の結果と分けて管理する順番にしましょう。
申告書が届いたのに対象資産がない場合も、封筒を捨てる前に自治体の案内を読みます。「対象資産なし」と伝える方法、翌年以降の申告書の送付や取扱いは地域で確認が必要です。税額が出なかった年の後に新しい機械を買ったなら、前年に通知がなかったことを理由に、今年の所有状況の確認を省かないでください。
初めて・増減あり・変更なしで、提出資料をそろえる
初回は全体を把握し、継続時は前年からの動きを追う
初めて申告する場合は、基準日時点の対象資産を全体として把握するところから始めます。今年買ったものだけでなく、以前から所有しているもの、償却を終えて使い続けるものも確認します。開業時に買いそろえた機器が古くなっていても、「初めて申告する年に買った物だけを書く」という意味にはなりません。過去の申告漏れが疑われる場合は、その事情も窓口へ伝えます。
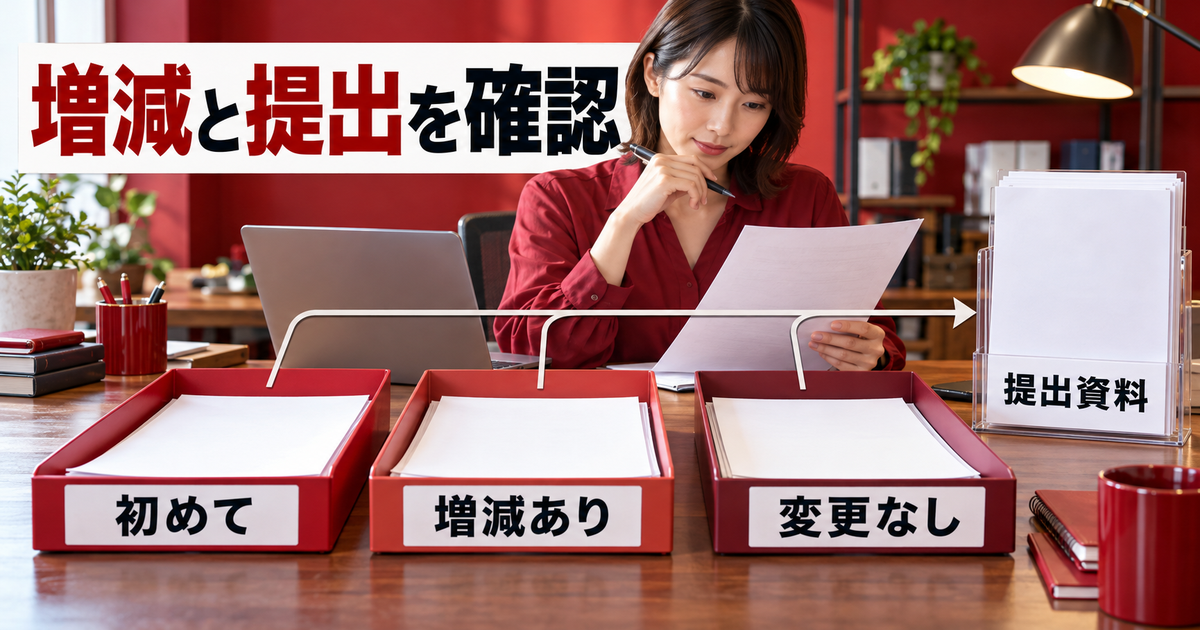
継続して申告している場合は、前年の控えを基に、増加した資産、減少した資産、引き続き所有する資産を照合します。一般的な増減申告と、毎年全資産を示す方式では作成方法が異なるため、使う方式を手引きで確認してください。会計ソフトから一覧を出せることと、その出力が提出先の方式に適合していることは別です。
葵さんは、前年の申告控え、今年の購入・売却資料、現物一覧を横に並べます。新機器Cが増え、古い工具を一つ廃棄し、木工機械は継続して使っているという形です。新しい機器を買った記録だけを見ると、廃棄した工具が前年の一覧に残り続けることがあります。増えた側と減った側の両方から確認すると、片側だけの更新を防げます。
| 資産の状態 | 照合するもの | 提出前に残す確認 |
|---|---|---|
| 新機器Cを取得 | 請求書・納品書・国税処理・現物 | 取得年月、取得価額、所在、種類 |
| 古い工具を廃棄 | 前年明細・廃棄の記録 | 資産番号、廃棄日、全部か一部か |
| 木工機械を継続使用 | 前年明細・現物 | 所在と所有が継続しているか |
| 工房から別の自治体へ移設 | 移動記録・旧新所在地 | 旧所在地の減少と新所在地の申告 |
| 資産がすべてなくなった | 売却・廃棄・廃業等の記録 | 全品減少や資産なしの伝え方 |
※表は横にスクロールできます。使用する申告方式、様式、添付書類は所在地自治体の案内で確認してください。
変更なし・資産なし・廃業を、空欄のまま同じ扱いにしない
前年から変化がない場合も、何も提出しなくてよいと自己判断しないことが大切です。前年の内容をそのまま使う場合の記載、増減なしの意思表示、全資産を出す方式など、案内される方法に従います。「提出する明細がない」と「申告手続き自体がない」を混同しないよう、申告書の備考欄なども確認しましょう。
資産なしと廃業も、同じ理由ではありません。事業は続けているが対象資産を持っていない場合と、事業をやめて資産をすべて手放した場合では、伝える事情が違います。葵さんが工房を閉じても、自宅で仕事を続けるなら、工房の資産の減少と、自宅に残る対象資産を分けて考えます。所得税の廃業関係の届出だけで、各自治体への連絡まで終わったと考えないようにします。
東京の案内では、資産がすべてなくなった場合の全品減少や、対象資産なしの記載が説明されています。ただし、その後の年に毎回提出が必要か、用紙が送られるかまで、東京の扱いを全国共通にはできません。葵さんなら「今回、対象資産なしを伝えた後、翌年度に変更がなければ何が必要か」も所在地で確認し、確認日と回答内容を自分の予定表に残します。
翌年度の期限は、翌年度の公式案内で確かめる
申告期限は原則として1月31日で、土日・休日等に当たる場合の取扱いがあります。実際の日付は、申告する年度の所在地自治体の案内で確認してください。この記事の確認時点で参照した東京・大阪の案内は、2026年度の期限として2026年2月2日を示しています。この日付を、これから準備する2027年度の期限として使ってはいけません。
2027年度用の手引きが見つからない段階でも、現物と購入資料の整理は進められます。一方で、正式な期限、提出方法、様式、受付窓口の確認は、当該年度の案内を入手してから仕上げます。まだ取得できていない手引きの内容を、前年と同じはずだと埋めないでください。必要であれば担当窓口に、いつ案内が出るか、どのページで確認するかを問い合わせます。
葵さんは、年末までに資産一覧と未確認事項を整理し、基準日後に所有状況を確定する流れにしました。申告期限当日に工事明細を取り寄せようとしても、必要資料が間に合うとは限りません。書類の入手に時間がかかるものを先に洗い出し、正式な受付案内が出たら提出日を決めると、期限確認と資料準備を無理なく並行できます。
提出経路ごとに、必要資料と受け付けの確認を分ける
一般に、償却資産申告書と種類別明細書を用い、適用する制度によっては追加資料が必要になります。例えば課税標準の特例に該当する資産では、申告先が求める明細や証明書類を確認します。制度の対象かどうかをまだ調べている段階で、書類が不要だと決めないようにしましょう。書類の名前が似ていても、増加用と減少用を取り違えないことも重要です。
電子申告は地方税のeLTAXを確認します。所得税のe-Taxで送信したから地方税も送れた、とは扱いません。利用の準備、申告先の追加、税目・年度・申告方式の選択などを、利用環境と提出先の案内に沿って確認します。パソコンにファイルを保存した状態、送信した状態、受付結果を確認した状態を分けると、送ったつもりで止まるのを防げます。
郵送・窓口の場合も、送付先、控えの扱い、本人確認書類などを確認します。大阪市では、郵送やeLTAX等を案内する一方、電話・ファックス・電子メールでの申告は受け付けていません。問い合わせへの返事をもらったことと、申告書を提出したことは別です。具体的な様式や提出先は大阪市の償却資産申告案内のような、所在地の公式案内を入口にしてください。
個人番号や本人確認資料を扱う場合は、提出先が案内する正式な経路と必要範囲に限ります。資産の区分を質問するだけの段階で、番号が載った資料一式を一般的なメールへ送る必要はありません。問い合わせ用のコピーでは不要な個人情報を隠すなど、目的に合う資料を用意します。帳簿と証拠の整理から確認したい場合は、取引と証拠資料の記録を整える記事も参考にしてください。
提出後の訂正と、翌年に残す増減の記録を整える
提出した内容と、受付を確認できる記録を残す
提出後は、申告書・明細書・添付資料の最終版と、受付を確認できる記録をまとめます。作成途中のファイルを何種類も残す場合は、どれを提出したか分かる名前にします。葵さんなら「2027年度・A市・提出版」と「2027年度・B市・提出版」を分け、確認用の作業表とは別に保管します。翌年の増減比較では、この提出版が出発点になります。
eLTAXを使った場合は、送信結果や受付に関する通知を確認して保存します。エラーが出ているのに、送信ボタンを押したという記憶だけで完了にしないことが大切です。紙で提出した場合の控えや受付確認は、自治体の案内に従います。郵送した日、送付先、同封した資料も記録しておくと、後から問い合わせを受けたときに提出範囲を確かめられます。
受け付けられたことは、すべての資産区分や特例適用が最終的に確認されたことと同じではありません。自治体から取得価額や耐用年数などの追加資料を求められた場合は、提出した明細のどの行についての照会かを確かめます。葵さんの確認用一覧に請求書番号や管理番号があれば、機械の名称が略されていても、根拠資料へ戻りやすくなります。
納税通知は申告控えと照合し、自己計算で置き換えない
償却資産の固定資産税は、申告内容などを基に自治体が評価・課税します。申告書を出した直後に、購入金額へ税率を掛けて勝手に納める手続きではありません。納税通知が届いたら、課税年度、所有者、資産の所在地、金額、納期限を確認します。資金の予定を立てる場合も、購入額の合計だけから税額を断定しないようにしましょう。
葵さんがA市とB市に申告したなら、通知も所在地ごとに照合します。一方の通知が届いたことだけで、両方の確認を終わりにしません。また、通知が届かない理由を、必ず免税点未満だからだと決めるのも避けたいところです。送付先の変更、申告の受付状況、課税の有無を確認し、不明な場合は所有者と対象年度を伝えて問い合わせます。
通知の金額に疑問があれば、まず資産の一覧や前年との増減を手元に置いて、どの点が疑問なのかを整理します。取得価額の入力誤りなのか、資産が二重になっているのか、評価の計算を知りたいのかによって、確認する資料が変わります。問い合わせ中だから納期限も自動で延びる、と判断しないでください。納付や不服申立てなどの手続きは、それぞれ正式な案内を確認します。
漏れ・二重・年月の誤りは、該当する年度を示して相談する
提出後に誤りが見つかったら、資産名、提出した年度、誤った内容、正しいと考える内容、根拠資料を整理して担当窓口へ相談します。例えば葵さんが同じ機器を「木工機械」と「加工設備」の二つの名前で載せていた場合は、型番と請求書を照合して同一物と確認します。単に合計額を減らした明細だけを送り直すより、どの行をどう訂正するかが分かる資料を作るほうが確実です。
東京の公式案内では、修正する年度と内容が分かるように記した申告書・明細書の提出方法が示されています。別の自治体へ出す場合は、その自治体の訂正方法を確認してください。電話で誤りを説明しただけで、必要な修正書類の提出まで済んだと思わないことも大切です。相談した日時、案内された書類、実際に提出した内容を一緒に残します。
過去からの申告漏れを見つけた場合に、今年の新規購入として記載してつじつまを合わせるのは避けましょう。実際の取得年月と所有の経緯を示し、どの年度から確認が必要かを相談します。過年度の課税につながることもあるため、自己判断で直近の年度だけに限定しません。資料が一部見つからない場合も、分かる情報と分からない情報を分けて伝えます。
すぐに全部の資料がそろわないときは、何も連絡せず保留にするより、判明した事実と資料の入手状況を伝えて進め方を確認します。例えば中古機械の購入書類が見当たらないなら、購入先、取得時期、当時の支払記録、過去の台帳を探します。根拠のない金額を置くことより、未確認の箇所を明らかにするほうが、必要な調査を絞れます。
売却・廃棄・移設は、起きた日に記録する
翌年の準備は、新しい道具を買ったときだけでなく、手放したときにも始まります。売却日、廃棄日、移設日と、その資産を特定できる情報を記録します。葵さんは処分の控えに管理番号をメモし、資産一覧にも同じ番号を残すことにしました。数か月後に年末の整理をするときも、どの工具がなくなったのかを記憶に頼らず確認できます。
一部だけを取り外した設備では、「設備一式」をすべて減少させてよいか確認が必要です。何を撤去し、何が残り、元の取得価額とどう対応するかを、工事明細や写真で整理します。反対に、移設しただけなら、売却や廃棄とは理由が異なります。別の自治体へ移した場合は、旧所在地での減少と新所在地での申告をつなげ、片方だけで終わらせないようにします。
年末に一覧を見るときは、前年の提出版から増減をたどる向きと、現物から一覧へ戻る向きの両方で確認します。前者は取り消し忘れ、後者は載せ忘れを見つける助けになります。確認待ちの行が残ったら、資料を取る人、問い合わせる窓口、回答を待つ事項を具体的にします。これにより、翌年も同じ機械について最初から調べ直す負担を減らせます。
償却資産申告は、所得税で経費になったか、買った物がいくらだったかだけでは判断できません。所有と所在地を確かめ、現物と台帳を照合し、年度に合う免税点と提出方法を確認することが基本です。今日の準備は、工房や自宅にある仕事用の道具を一つずつ一覧にし、分からない理由を具体的に書くところから始めてみてください。