個人事業税はどう決まる?法定業種・事業主控除と納税通知の読み方
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業税の納税通知が届くと、春に確定申告を済ませたのに、また税金を納めるのかと戸惑うことがあります。確認したいのは、何年の所得に対する通知か、どの仕事が課税対象として扱われたか、どの控除と税率で計算されたかです。この三つを分けると、所得税の申告書と通知の金額が違う理由を調べやすくなります。
この記事は、個人事業税の通知や仕事の内容の照会を受けた人と、今後に備えたい個人事業主向けの資料整理ガイドです。税目の違い、業務の実態、所得の調整、事業主控除、申告と通知、相談資料の六つを扱います。副業か専業かという呼び名だけで結論を出さず、自分の事業と所管の都道府県の案内を照合してください。
制度の説明は2026年10月6日(日本時間)に神奈川県・大阪府の公式資料で確認しています。地域固有の申告や納付の案内は、その自治体の例として区別しました。個別の課税業種、申告要否、税額、減免の適否をこの記事で認定するものではありません。判断に迷うときは、所管の都道府県税事務所や税理士へ相談してください。図と取引例は説明用であり、実際の通知書や筆者の納税実績ではありません。
所得税・住民税・消費税と、個人事業税を分ける
封筒を開けたら、税目と対象の年を先に読む
手元の紙を読むときは、最初から納付額だけを見ず、表題、発行者、年度、所得の対象期間を確認しましょう。「税金」という一つの分類に入れてしまうと、同じお金を二度請求されたように感じたり、別の通知を納付済みと取り違えたりします。所得税の納付記録があることと、個人事業税の納付が済んでいることは、別々に確かめる必要があります。
個人事業税は、都道府県内に事務所や事業所を設け、法律で定められた業種の事業を営む個人が対象になる地方税です。大阪府の個人事業税の案内では、前年の一月から十二月までの事業から生じた所得を計算の出発点としています。通知が来た年の売上が落ちていても、まず通知が対象にしている前年の資料を取り出します。
通常の対応を年で示すと、2026年度の個人事業税では2025年中の所得を確認します。2026年中の仕事を整理している段階なら、通常は翌2027年度の課税へつながる資料を準備していることになります。ただし、過年度の変更や廃止等に伴う通知もあるので、封筒が届いた日だけから対象年を推測せず、通知本文を優先してください。
※表は横にスクロールできます。
| 確認する税目 | 主な確認先 | 資料を読むときの着眼点 |
|---|---|---|
| 所得税 | 税務署・国税庁 | 何年分の申告書か。事業以外の所得や所得控除も含む申告全体と、事業所得の欄を分ける |
| 個人住民税 | 住所地の市区町村等 | 何年度の通知か。個人事業税とは通知、担当窓口、計算欄を分けて保管する |
| 消費税 | 税務署・国税庁 | 課税期間と登録・届出等を確認する。個人事業税の業種や控除に、その判断基準を持ち込まない |
| 個人事業税 | 所管の都道府県税事務所 | 年度、前年所得、事業の種類、控除、税率、期別、納期限を確認する |
屋号や開業届だけで、対象かどうかを決めない
仕事を始めたときの屋号やプロフィールは、読者や顧客へ事業を説明するための名称です。一方、個人事業税の法定業種は税の制度上の区分です。名刺に書いた肩書が一覧に見当たらないから対象外、開業届を提出したからすべて対象、と短絡的に考えないようにします。今ある仕事が、実際にどのような内容で成り立っているかが確認材料になります。
退職して専業になった日と、事業を始めた日も一致するとは限りません。会社員の間から継続して同じ仕事を行っていたなら、その経緯が説明できるようにします。反対に、以前の活動と現在の仕事の内容が変わった場合は、変更した時期を記録します。自己紹介では一言で済ませられる変化でも、税の確認では時期と内容の資料が役立ちます。
複数の仕事をしている人は、個人事業税の通知を見ながら、事業収入の全体像を確認できる一覧を作りましょう。仕事の名称、主な提供物、取引の形、年間収入、資料の保存先を一行ずつ並べます。この一覧は税務上の区分を自分で確定する表ではなく、所管へ事実を伝えるための索引として使います。
今年の資金繰りと、前年所得の説明を別欄にする
前年の所得に基づく通知と、今年の口座残高は、同じ時点の数字ではありません。通知額の説明を求めたいのか、納期限までの支払いについて相談したいのかを分けると、窓口へ伝える内容が明確になります。仕事が減ったという事情は大切ですが、その事情だけで前年の所得計算が自動的に書き換わるとは考えないでください。
管理メモには「計算の確認」と「支払いの確認」の欄を設けると便利です。前者には対象年や控除の疑問、後者には期別の期限や現在の支払い予定を書きます。両方に疑問があるなら、そのまま二つの相談事項として示せば十分です。無理に一つの原因へまとめず、通知のどの箇所を確かめたいのかから話を始めましょう。
自分の仕事の実態と、法定業種を照合する
業種一覧は、似た言葉を見つけて終わる表ではない
個人事業税には法定業種の一覧があります。神奈川県の法定業種と税率の一覧表にも、物品販売業、請負業、コンサルタント業、デザイン業などが掲載されています。ただし、現代の仕事の呼び名と一覧上の名称が、一対一で対応するとは限りません。近い言葉を選んだ時点で、自分の扱いが確定する表ではありません。
たとえば「制作」という看板でも、完成品を納める仕事、相談に応じる仕事、継続的に運用を支える仕事、商品を販売する仕事では、説明すべき事実が変わります。この記事では、これらの名前から課税か非課税かを割り当てません。取引ごとの実態を並べ、判断に必要な情報が欠けていないかを確かめることを勧めます。
自分で業種の候補を調べる場合は、検索結果の短い説明だけを記録せず、自治体名、ページ名、確認日、該当する記述をメモしてください。他県の事例を見つけたときは、所管の説明と同じかを確認する材料にとどめます。ある人の通知がどう扱われたかという体験談を、自分の課税関係の証明に使わないことも大切です。
請負業の照会例から、必要な事実の粒度をつかむ
神奈川県の請負業の説明は、完成を目的とする契約、資本的な経営、仕事の遂行の独立性、危険負担という観点を示しています。同県では申告書や決算書等で確認し、必要に応じて仕事の内容の照会を送る場合があります。これは神奈川県の認定案内を読む例であり、契約書の表題から自動的に判定する方法ではありません。
照会を受けたら、税負担を軽く見せる言い換えを探すより、質問がどの実態を尋ねているかを読みましょう。「業務委託です」だけでは、何をいつ完成させ、誰が作業方法を決め、費用ややり直しを誰が負担するかが伝わりません。回答欄が短い場合も、必要な補足資料の出し方を窓口へ確認できます。
※表は横にスクロールできます。
| 整理する事実 | 自分の言葉で書く内容 | 照合に使う資料 |
|---|---|---|
| 提供する仕事 | 納める成果物、継続対応、相談、販売などを具体的に分ける | 契約書、仕様書、納品記録 |
| 報酬の決まり方 | 案件ごと、時間ごと、期間ごとなど実際の条件を書く | 見積書、請求書、報酬明細 |
| 仕事の進め方 | 作業場所、手順、日程の決定者や変更の経緯を書く | 契約条項、業務連絡、作業記録 |
| 設備や費用 | 使用する道具、外注、材料、その他の支出を具体化する | 帳簿、購入記録、外注契約 |
| 責任ややり直し | 修正、不具合、未完成、費用追加などの扱いを書く | 契約条項、実際の対応記録 |
| 収入の内訳 | 異なる仕事を混ぜず、対象年の収入へ対応させる | 売上台帳、案件一覧、決算資料 |
契約の文章と実際の運用に違いがあれば、両方を残す
契約書に定めがあっても、実際の取引で条件が変更されたことはあり得ます。最初の契約、変更合意、請求、納品の順に関連資料が追えるようにしておきましょう。どちらか都合のよい一枚だけを使うと、後で説明に食い違いが生じます。正式な変更書面がない場合は、いつどのようなやり取りがあったかを記録します。
複数の取引先があるときは、一社の代表例ですべてを説明しないことも重要です。条件が同じものはまとめつつ、異なるものには別の行を設けます。年間の売上比率を自分で税率へ置き換える必要はありません。まずは、相手や業務ごとにどの資料があり、どこが違うかを説明できる状態に整えます。
相談資料へ顧客情報を含める場合は、窓口から必要とされた範囲や提出方法を確認します。初回の質問なら、顧客名を伏せた概要で足りるかを先に聞く方法もあります。ただし、正式な照会への回答で必要な項目を勝手に省略するのではなく、守秘義務のある資料をどう取り扱うか相談してください。
照会への回答と、納税通知への疑問を混ぜない
仕事の内容を尋ねる照会と、税額が記載された納税通知は、読んで確認する目的が異なります。照会なら対象期間、質問事項、回答期限、回答方法を確認し、通知なら認定された内容や計算の欄を確認します。照会に返答したことを、納付が済んだこととして管理しないようにします。
手元の一覧には「照会回答済み」「追加資料待ち」「通知受領」「計算確認中」など、実際に起きた状態を書きます。回答した内容が採用されたか、追加の確認が必要かは、相手の返答を受けて更新します。連絡を送っただけで、課税対象外と認められたような記録にしないことが、後の取り違えを防ぎます。
所得税の申告額から、個人事業税の調整項目を読む
申告書の最終的な課税所得を、そのまま使わない
所得税の申告書には、収入、各所得、所得控除、課税される所得、税額など、役割の違う数字が並びます。個人事業税の説明を読むときに、所得税の最終的な課税所得を一つ写して計算を始めると、必要な調整が見えなくなります。事業所得や不動産所得の欄と、その計算過程が分かる資料を一組にして確認しましょう。
大阪府の計算式では、事業所得・不動産所得を出発点に、所得税と個人事業税の専従者の取扱いを調整し、青色申告特別控除額を加え、個人事業税で認められる損失等の控除や事業主控除を差し引く構成です。この構成を読むと、所得税の申告額と通知の所得額が同じにならない場合がある理由を整理できます。
最初は計算欄を増やしすぎず、「どの資料のどの欄から持ってきた数字か」を各項目の横へ書いてください。金額だけをコピーすると、控除の前か後かを後で判別できません。申告書の控えが複数ある人は、提出済みの版、訂正前の版、作成途中の版を分けるところから始めます。
※表は横にスクロールできます。
| 項目 | 読み方の注意 | 確認資料に残すこと |
|---|---|---|
| 事業所得・不動産所得 | 対象となる事業の範囲と、申告書上の所得を確認する | 年分、申告書の欄、決算資料との対応 |
| 青色申告特別控除 | 個人事業税には適用されないため、控除後の所得から読むときは足し戻しを確認する | 実際の控除額、控除前後の所得 |
| 事業専従者の給与・控除 | 所得税と個人事業税の取扱いを別に確認する | 従事の事実、給与等、申告欄 |
| 損失等の控除 | 損失の種類、年分、申告状況などの条件を確認する | 発生年、繰越資料、申告の控え |
| 事業主控除 | 通年か年途中かを区分して確認する | 事業期間と月数の根拠 |
| 基礎控除・社会保険料控除等 | 所得税の所得控除をそのまま個人事業税の欄へ移さない | どの税目のどの控除かを明記する |
青色申告特別控除は、同じ額をもう一度引かない
青色申告特別控除後の事業所得を出発点にする場合、個人事業税ではその特別控除が適用されないことを反映させます。ここでの「足し戻し」は、すでに引かれた分を計算上戻して、個人事業税の基準へつなぐという意味です。青色申告をしたことが無意味になる、あるいは所得税の申告を取り消す、という話ではありません。
たとえば資料の摘要欄へ「所得税の申告書に記載した所得は青色申告特別控除後」と書くだけでも、計算の出発点が明確になります。控除前の利益から始めているのに、さらに特別控除額を加えると、同じ分を重ねて増やしてしまいます。どの数字から始めたかを先に決め、異なる出発点の例を途中で混ぜないでください。
会計ソフトから出した帳票も、名称と集計条件を読みます。「所得」や「利益」という表示があっても、帳票ごとに含まれる調整が違う場合があります。画面上の数字をそのまま通知へ合わせようとせず、決算書、申告書、通知の対応を一つずつ確かめる方が、差額の原因を絞りやすくなります。
専従者や損失は、控除名だけで適用を決めない
家族が仕事を手伝っている場合、専従者の給与や控除には事実関係と要件があります。所得税でどう記載したかに加えて、個人事業税の説明で何を確認するよう示されているかを読みます。単に家族へ送金したことをもって所定の控除が認められると考えず、従事内容や申告資料をそろえて相談してください。
損失も、「前年に赤字だった」という一行だけでは足りません。損失が生じた年、原因、申告の種類と提出状況、その後の申告、これまで使った金額を確認します。神奈川県の各種控除の案内は、事業の損失、被災した資産の損失、事業用資産の譲渡に伴う損失を分けています。繰越期間や申告要件も含め、同じ扱いだと決めつけないようにします。
相談用の損失メモには、発生年と資料名、申告済みか、今年へ残っていると考えた理由を記載します。前の年の残額が不明なら、不明のまま確認事項として残してください。通知額を小さくするために推測の数字を埋めると、控除の経過を後から説明できなくなります。
差額の理由を一つずつ区別する
通知の所得額が申告書と違ったときは、いきなり「間違い」とまとめず、まず想定される調整の一覧と比べます。青色申告特別控除、専従者、課税対象の事業の範囲、損失、対象年の取り違えなどを、別々の確認欄にします。確認できた項目と未確認の項目が分かれば、相談の質問も具体的になります。
一つの差額で説明できたように見えても、ほかの調整が相殺されている可能性を考え、最終額だけで終えないようにします。通知の各欄の説明を聞き、どの資料を基に算定されたかを確認するのが確実です。読み方が分かったことと、個別の申告内容が正しいと確認できたことは、記録上も分けておきましょう。
事業主控除と税率を、年の途中の開始・廃止も含めて確認する
二百九十万円は、売上を比べる免税枠ではない
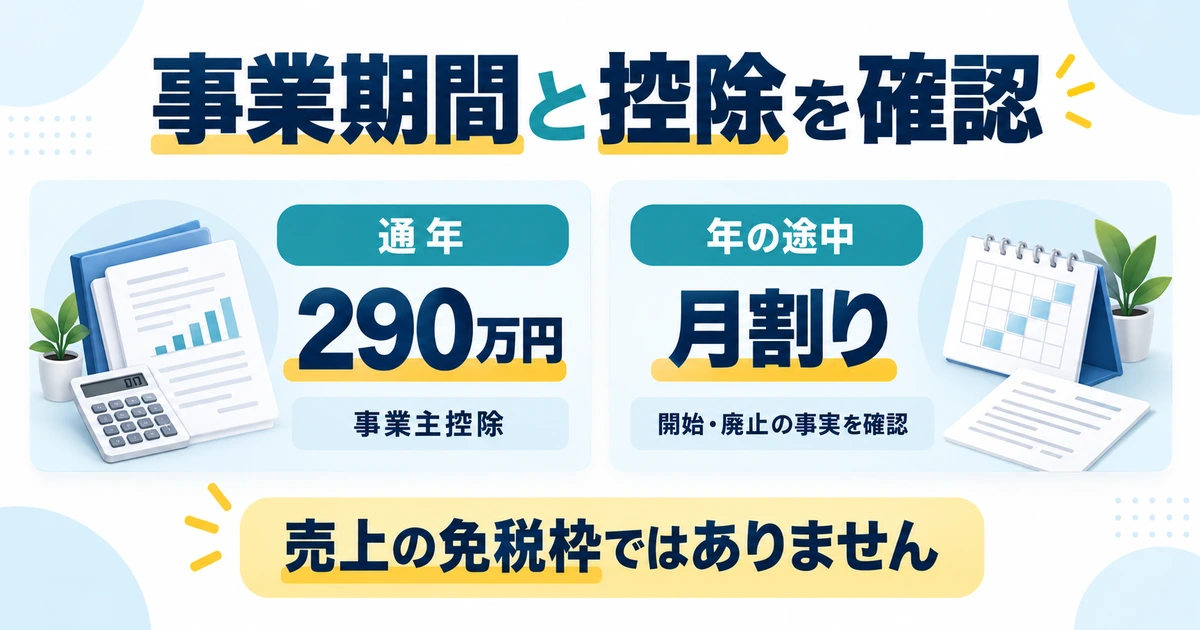
年間を通じて事業を行った場合の事業主控除は290万円です。これは、売上が290万円までなら何も確認しなくてよいという意味ではありません。売上と必要経費等から所得を整理し、個人事業税の調整や対象範囲を確認した上で、事業主控除の扱いを読みます。売上の数字だけを通知書へ当てはめないようにしてください。
事業期間が一年未満なら月割りになります。神奈川県と大阪府の公式案内は、暦に従って月数を計算し、一月に満たない端数は一月とするとしています。次の表は公式の月割額です。単純な割り算の小数を自分で丸めるのではなく、対象となる月数と公式表の金額を対応させてください。
※表は横にスクロールできます。
| 事業を行った月数 | 事業主控除額 | 事業を行った月数 | 事業主控除額 |
|---|---|---|---|
| 1か月 | 242,000円 | 7か月 | 1,692,000円 |
| 2か月 | 484,000円 | 8か月 | 1,934,000円 |
| 3か月 | 725,000円 | 9か月 | 2,175,000円 |
| 4か月 | 967,000円 | 10か月 | 2,417,000円 |
| 5か月 | 1,209,000円 | 11か月 | 2,659,000円 |
| 6か月 | 1,450,000円 | 12か月 | 2,900,000円 |
出典:神奈川県の事業主控除の月割表。ここでいう期間は事業を行った期間です。届出を送信した日、屋号を変えた日、会社を退職した日を、自動的に開始日として選ぶものではありません。開始や廃止の事実が分かる資料を基にし、休止や複数事業などで迷う場合は所管へ確認します。
架空の通年例で、控除前後の数字を対応させる
以下は計算の構造を読むためだけの架空例です。法定業種への該当と税率5%がすでに確認され、通年で事業を行い、所得税の青色申告特別控除後の事業所得が335万円、適用した特別控除が65万円だったと仮定します。専従者による調整、損失等の控除、不動産所得、複数業種、その他の調整はないものとします。
この仮定では、335万円に65万円を足した400万円を基に、事業主控除290万円を差し引きます。残る110万円に5%を掛けると5万5,000円です。数字を式にすると、(335万円+65万円-290万円)×5%=5万5,000円となります。特別控除前の400万円から計算する場合には、65万円をもう一度足しません。
同じ例で、335万円から290万円だけを引いて計算すると、青色申告特別控除の取扱いを落とします。また、所得税で使った基礎控除や社会保険料控除を追加で差し引く計算にもできません。ここで示す結果は仮定の算術であり、読者の事業所得や通知額に対する計算結果ではありません。
年途中の例では、通年の控除を固定しない
別の架空例として、対象の事業を7月1日に開始し、12月31日まで行った六か月間と仮定します。個人事業税の計算上、事業主控除を引く直前の所得が200万円、税率5%、ほかの調整はないものとします。この場合に使う表の額は145万円です。所得200万円から145万円を引いた55万円に5%を掛けると、2万7,500円になります。
この例は、六か月間の所得を勝手に二倍して一年分に引き伸ばす計算ではありません。また、開業初年度だから通年の290万円をそのまま引く計算でもありません。対象期間の所得と、その期間に対応する控除を組み合わせています。月の途中で始めた場合などは、先に開始・廃止の事実と月数の数え方を確認してください。
※表は横にスクロールできます。
| 説明用の架空例 | 控除前の前提 | 事業主控除 | 差引後と仮定の税率 | 計算結果 |
|---|---|---|---|---|
| 通年の例 | 335万円+青色申告特別控除65万円=400万円 | 290万円 | 110万円×5% | 55,000円 |
| 六か月の例 | 個人事業税の事業主控除前の所得200万円 | 145万円 | 55万円×5% | 27,500円 |
表の二行は別々の条件の例です。二つを足して一人分の年税額にするものではありません。実際には業種の範囲、所得の調整、端数の扱い、複数の事務所等の事情も確認します。自分の数字を入れればそのまま正式な税額になる計算シートとしては使わず、通知の各項目を質問するための読み方として利用してください。
五パーセントを全員の税率にしない
法定業種と税率には区分があります。神奈川県の一覧表では、第一種は5%、第二種は4%、第三種は原則5%で、一部は3%と示されています。先ほどの例で5%を使ったのは、その税率が確認済みという仮定を置いたからです。「個人事業主だから一律5%」という説明ではありません。
複数の仕事を行っている場合や、通知の業種名に疑問がある場合は、所得と業務の内訳を示して確認します。自分に都合のよい税率を選んだり、名前が似た業種の率で上書きしたりしないでください。計算の順番を理解することと、適用区分を確定させることを分けると、相談が必要な場所を見失いにくくなります。
申告と納税通知のどちらを確認するかを整理する
申告書を出した事実と、税を納めた事実を分ける
所得税の確定申告や住民税の申告を行うと、個人事業税の申告を別途提出する必要がない場合があります。ただし、申告不要と納税不要は同じ意味ではありません。申告内容を基に都道府県から課税されることがあるので、春の提出控えがあることだけで、後から来た納税通知の確認を終えないようにします。
自治体の条件には違いがあります。たとえば神奈川県の申告の案内は、所得税等を申告した場合の取扱いに加え、事業を廃止した場合の申告を区別しています。大阪府の案内にも申告を要しない人の説明がありますが、その一部だけを切り出して全国共通の結論にすることは避けます。自分の所管のページと、実際の事実を合わせて確認してください。
所得税の申告書を確認するときは、所得の欄だけでなく「住民税・事業税に関する事項」に必要な記載があるかも見ます。青色申告決算書の作成が済んでいることと、関連する申告欄が適切に埋まっていることは別です。税理士へ依頼している場合も、提出済みの控えを共有してもらい、何を提出したかが分かるように保管します。
※表は横にスクロールできます。
| 自分の状況 | 手元で確認する資料 | 所管へ確認すること |
|---|---|---|
| 所得税の申告を提出した | 提出済みの申告書、受付結果、事業税に関する記載 | 追加の申告や説明が必要な事情がないか |
| 住民税の申告を提出した | 提出した年分、申告先、事業に関する記載 | 個人事業税の申告を別途要するか |
| どちらの申告もしていない | 対象年の収支、業務内容、未提出の理由 | 所管の申告要否、様式、期限 |
| 年の途中に廃止した | 廃止の事実と日付、提出済みの各届出 | 廃止に伴う個人事業税の申告等 |
| 後から所得の訂正をした | 訂正前後の申告、提出日、受付結果 | 課税の変更への反映と追加資料の要否 |
納期限は、毎年の通知に書かれた日を採用する
神奈川県・大阪府では、納付は原則として八月と十一月の二回と案内されています。年税額が一万円以下の場合などの別扱いや、通常期と異なる通知もあります。そのため「毎年この日まで」と全国共通の日付を作るのではなく、届いた通知に書かれている期別、金額、納期限を記録します。
通知書に年税額と期別の金額が併記されている場合、どの数字を支払い予定へ転記したかを明らかにします。年税額を各期へ二回ずつ登録したり、すでに済んだ期別をもう一度予定へ入れたりしないようにします。追加や変更の通知なら、以前の通知との関係を読み、取り消し・変更された納付書がないかを確認してください。
口座振替などの納付方法を利用している人も、対象の税目と期別、登録の状態を確かめます。所得税で使っている納付設定を、個人事業税でも自動的に使えると思わないようにしましょう。登録完了や引落予定の記載だけで納付済みとせず、実際の納付結果を後から照合する欄を残します。
- 通知の表題と発行した都道府県税事務所を確認する
- 課税年度と対象所得の年分を、申告控えと対応させる
- 業種、所得、控除、税率、年税額の欄を読む
- 期別ごとの金額と納期限を、原本から転記する
- 追加・変更の通知なら、以前の通知との関係を確認する
- 納付予定と納付結果を分け、確認できた日を記録する
届いていないことを、課税対象外の証明にしない
周囲の事業者へ通知が届いていても、自分の状況が同じとは限りません。反対に、通知が見当たらないというだけで、対象外と確定したとも言えません。住所や送付先の状況、申告の処理、業務内容の確認など、自分の事情を所管へ説明して確かめます。理由を推測して納税用の資金を使い切ることは避けたいところです。
問い合わせるときは、「届きません」だけで終わらせず、対象年度、前年の申告状況、事業所の所在、過去に通知を受け取ったかをまとめると話が進みます。本人確認に必要な情報や問い合わせ先は公式案内から確認し、正体の分からない連絡先へ通知書全体を送らないようにしてください。
廃止や訂正があった年は、通常年のメモを使い回さない
事業をやめた年や、確定申告の内容を後から訂正した年は、通常の年のカレンダーだけでは確認が足りない場合があります。廃止日、訂正の対象年、提出日、窓口からの案内を一枚に整理します。税務署へ出した書類と都道府県へ必要な手続きの関係を確認し、片方の控えだけで全部済んだと判断しないようにします。
過年度の書類が重なる場面では、「現在の事業の状態」と「税が対象としている年」を別に書くと説明しやすくなります。今年すでに廃止していても、前年の所得について通知が来ることがあります。廃止という事実だけから通知を無効だと判断せず、どの期間をどう計算しているかを窓口へ確認しましょう。
事業内容・所得・通知が合わないときの相談資料をそろえる
相談の目的を、業種・金額・手続き・支払いに分ける
個人事業税の疑問は、大きく分けると、仕事の区分、所得や控除の金額、申告等の手続き、納付の相談になります。全部を「この税金は必要ですか」と一問にすると、回答に必要な事実が伝わりにくくなります。まず、いま確認したいことを短い文にし、その根拠となる通知の欄や資料名を添えましょう。
たとえば「通知の業種名と、実際に行っている仕事のどの部分が対応しているかを確認したい」「青色申告特別控除の調整がどこへ反映されたか知りたい」といった書き方なら、疑問の場所が明確です。所得の計算そのものに不明点があるなら、税理士へ申告資料を確認してもらうことも選択肢です。相談先の役割を分けると、同じ説明のやり直しを減らせます。
※表は横にスクロールできます。
| 相談の種類 | そろえる資料 | 聞きたいことの例 | 記録する結果 |
|---|---|---|---|
| 業務の実態 | 契約、案件一覧、仕事の説明、照会文書 | どの事実を追加で示す必要があるか | 追加資料、提出方法、回答期限 |
| 所得や控除 | 申告控え、決算資料、調整のメモ、通知 | 通知の各数字はどの資料と対応するか | 確認できた欄、残る疑問 |
| 廃止や訂正 | 日付の記録、提出控え、以前と現在の通知 | 必要な手続きと対象年度はどれか | 手続名、窓口、期限 |
| 支払いが難しい | 通知、期別と期限、支払い状況を説明する資料 | 利用できる相談や必要書類は何か | 案内された条件、次回連絡日 |
| 災害等の事情 | 被害や状況を示す資料、通知 | 減免や猶予の対象を確認するには何が必要か | 申請先、必要資料、申請期限 |
違いを見つけたら、元の資料を残して対照表を作る
申告書と通知の数字が合わないと感じたら、元の資料へ直接修正を書き込み続けるより、別紙へ対照表を作る方が確認しやすくなります。左に申告書の欄と金額、中央に通知の欄と金額、右に確認したい理由を書きます。名前が違う欄同士を比べているだけなら、その段階で疑問を整理できます。
訂正申告等をした場合は、最初の版と後の版を混在させないよう、提出日と受付結果をそれぞれに添えます。通知がどの版を反映しているか分からないなら、その点を質問します。自分の手元で新しい数字に直したことと、その情報が所管に反映されたことは別なので、連絡後の確認事項も記録してください。
電話で相談するときも、最初から長い経緯をすべて話す必要はありません。対象年度、通知の発行元、疑問の箇所、手元にある資料を先に伝え、必要な説明を追加します。窓口が異なると分かったら、担当先の名称と公式の連絡方法を確認し、何を引き継げばよいかを聞きましょう。
相談中でも、期限と通知の扱いを確認する
疑問を問い合わせたからといって、記載された納期限や別の手続きの期限が自動的に止まるとは考えないでください。確認に時間がかかりそうなら、期限が近いことを伝え、通知と納付書をどう扱うべきか、必要な手続きがあるかを担当窓口へ確認します。自己判断で放置するより、疑問と期限を同時に共有することが重要です。
災害や生活上の事情などに関する減免・猶予には、対象条件や手続きがあります。ある自治体の案内に制度があることを見つけても、読者本人が対象と決まったわけではありません。支払いが難しいと分かった段階で早めに相談し、必要な資料や申請期限を確認してください。申請したことと認められたことも分けて記録します。
通知の処分に不服がある場合も、一般的な問い合わせと正式な手続きの違い、期限について通知に付された案内を読みます。この記事の相談記録は法定の申立書を代わりに作るものではありません。提出先や方法を自己流で選ばず、必要に応じて専門家へ相談しながら、その通知に対応した手続きを確認しましょう。
回答を、次に使える形で保存する
相談が終わったら、日時、窓口、対象年度、伝えた事実、受けた案内、追加資料、次の期限を短く残します。「問題ないと言われた」という一文だけでは、どの前提についての回答だったかが後で分かりません。特定の契約や年分を示して聞いたなら、その資料との対応も保存してください。
翌年の確認では、前年と同じ部分を一から作り直すより、仕事の内容、契約、事業期間、専従者、損失、事務所の状況に変化があったかを点検します。変化がない項目も、何を見て確かめたかを一言残すと役立ちます。ただし、前年の回答を新しい条件へ無条件に広げず、判断に影響しそうな変更は所管へ伝えます。
個人事業税で迷ったときは、税目と年分を分け、実際の仕事を説明できる資料を集め、所得の調整と控除を通知へ対応させることから始めましょう。自分で判断できない項目が残っていても、疑問の場所と必要な資料が整理できれば相談は進めやすくなります。まずは通知書、対象年の申告控え、仕事の一覧を同じ机の上にそろえ、期限を確認してください。