個人事業主のふるさと納税|所得の見込み・寄附記録と確定申告の確認
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主がふるさと納税を考えるとき、まず整理したいのは、寄附する年の所得の見込み、寄附ごとの記録と証明書、確定申告後の控除の確認です。年末まで所得が固まっていない段階の試算と、申告で使う確定した数字を分けておくと、前年の金額の使い回しや資料の二重計上を避けやすくなります。
この記事は、2026年中の寄附を検討している人、またはすでに寄附をして申告準備を進めたい個人事業主向けです。本人の控除上限や最適な寄附額を計算するのではなく、確認や相談に必要な前提をそろえる方法を解説します。返礼品のランキングや商品の購入案内は扱いません。寄附をするか、いくらにするかは、税務上の確認と手元資金の状況を踏まえて判断してください。
公式情報は2026年10月6日(日本時間)に国税庁と自治体の資料で確認しています。2026年分の申告に使う画面・様式・操作案内は、その年分の公式案内が公開された後に確かめます。前年分の画面を当年分の確定した手順として読み替えないでください。例と図は説明用であり、実際の寄附記録、税額、返金の保証を示すものではありません。個別の税務判断は税務署、市区町村、税理士へ相談しましょう。
寄附する年と、所得税・住民税へ反映する時期をそろえる
二〇二六年の寄附は、二〇二六年分の所得と対応させる
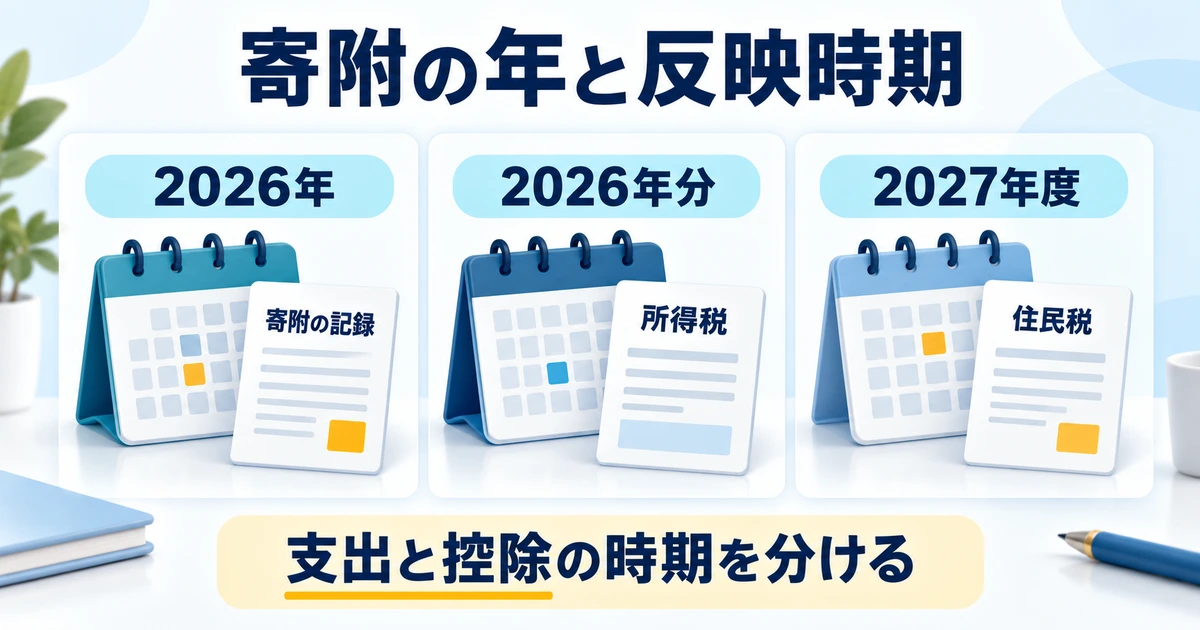
ふるさと納税を整理するときは、記録の表題に「2026年の寄附」と書くことから始めます。2026年中の寄附について確定申告する場合、対応するのは2026年分の所得税です。住民税への反映は翌2027年度という対応になります。申告書を作る作業が2027年に行われても、寄附の年分まで2027年へ変わるわけではありません。
国税庁のふるさと納税の案内は、寄附を行った年分での手続きを説明しています。年明けに届いた証明書も、発行された年だけで分類せず、どの年の寄附が記載されているかを読みます。書類を受け取った日、申告を作成した日、寄附年月日を別々に扱うと、年をまたいだ取り違えを減らせます。
寄附する年と、返礼品が届く年が一致するとは限りません。この記事で税務資料の照合に使うのは、寄附に関する証明書や正式な記録です。品物の発送日や到着日だけを見て、寄附の年分を決めないようにします。年末付近の取扱いが不明な場合は、寄附先や利用経路の公式案内で、支払いと受領の記録を確認してください。
※表は横にスクロールできます。
| 管理するもの | この記事での年分・年度 | 確認に使う資料 | 混ぜない日付 |
|---|---|---|---|
| 寄附そのもの | 2026年中の寄附 | 自治体等の寄附記録、受領書、証明書 | 申込み、支払い、寄附の記載日、返礼品の到着日 |
| 所得と所得控除 | 2026年分 | 当年の帳簿、給与等の資料、控除証明書 | 前年の申告書を作った日と今年の所得の期間 |
| 所得税の確定申告 | 2026年分として確認 | 提出した申告書と受付記録 | 2027年に提出することと2027年分の申告 |
| 住民税への反映 | 2027年度として確認 | 市区町村の税額決定・納税通知等 | 通知を受け取った月と寄附した年 |
寄附時の支出と、後の税への反映には時間差がある
寄附をすると、その時点で家計から資金が出ます。控除は必要な手続きと限度の範囲で税の計算に反映されるもので、寄附先から同じ金額をそのまま返してもらう仕組みではありません。確定申告後の所得税の結果と、翌年度の住民税への反映も別の時点で確認します。寄附した翌日に手元資金が戻るような家計予定を作らないことが大切です。
特に独立したばかりの年は、仕事の入金時期、生活費、仕入れや外注費、納税などの支出が重なりやすくなります。寄附の計画を考えるときは、控除の試算とは別に、いついくら支出するかを家計の予定へ記録してください。この記録は上限額を求める計算ではなく、当面の資金を見失わないための管理です。
返礼品の価値を予定の現金残高へ足すことも避けましょう。日常で使えるものを受け取る場合でも、納税や事業の支払いに使える現金と同じではありません。税の確認に必要な書類と、品物の配送や受取りの連絡は、保存場所を分けると申告準備のときに探しやすくなります。
年の名前を、フォルダと台帳で統一する
資料を保存するときは「今年」「去年」ではなく、西暦を使います。たとえば「2026年寄附の記録」「2026年分申告の控え」「2027年度住民税の通知」という名前なら、翌年以降に開いても意味が変わりません。同じ年の数字でも、年分と年度という言葉を付けておくと、どの税の資料かを判断しやすくなります。
台帳の最初には、対象年、最終更新日、担当する人、未確認の項目を書きます。税理士へ資料を渡す場合も、どこまでが確認済みで、何がまだ届いていないかを同じ欄で伝えられます。数字を最新にしたつもりでも、古いファイルだけを共有していたという事態を避けるため、提出に使った版も別に保存しましょう。
売上ではなく、今年の所得と控除の見込みを確認する
売上の見込みから、相談に使える前提へ整理する
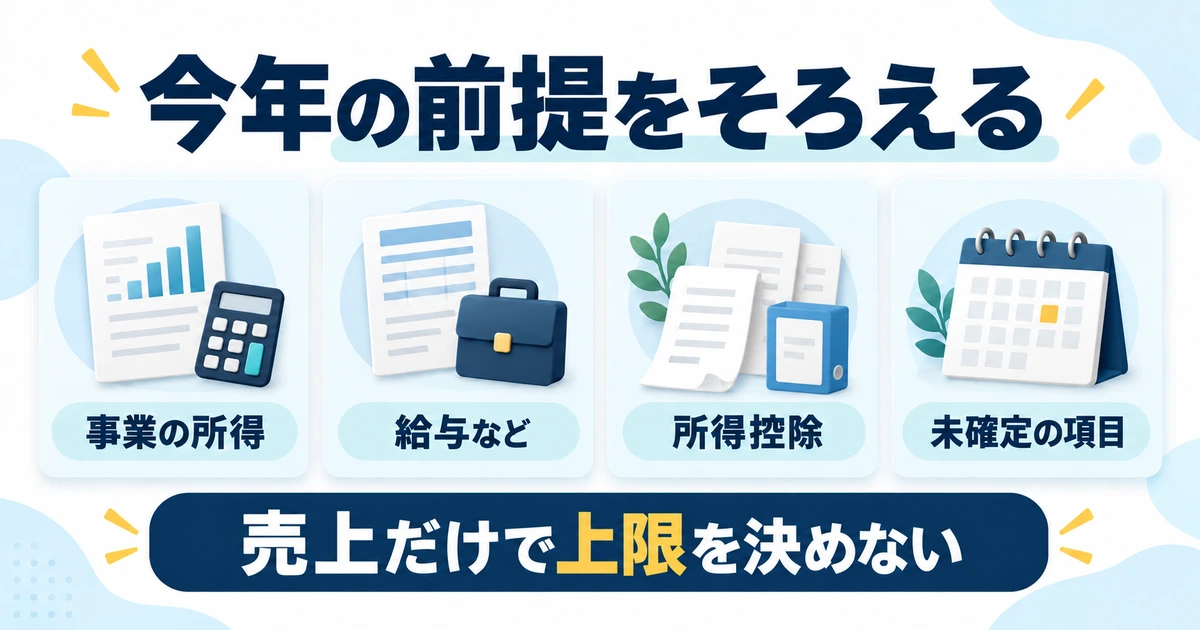
個人事業主の売上は、そのままふるさと納税の上限を示す数字ではありません。事業の所得を考えるには必要経費などが関係し、さらに給与等のほかの所得や、適用される所得控除なども確認します。売上だけを給与年収向けの早見表へ入れて、同じ年収帯だから同じ上限と考えないようにしてください。
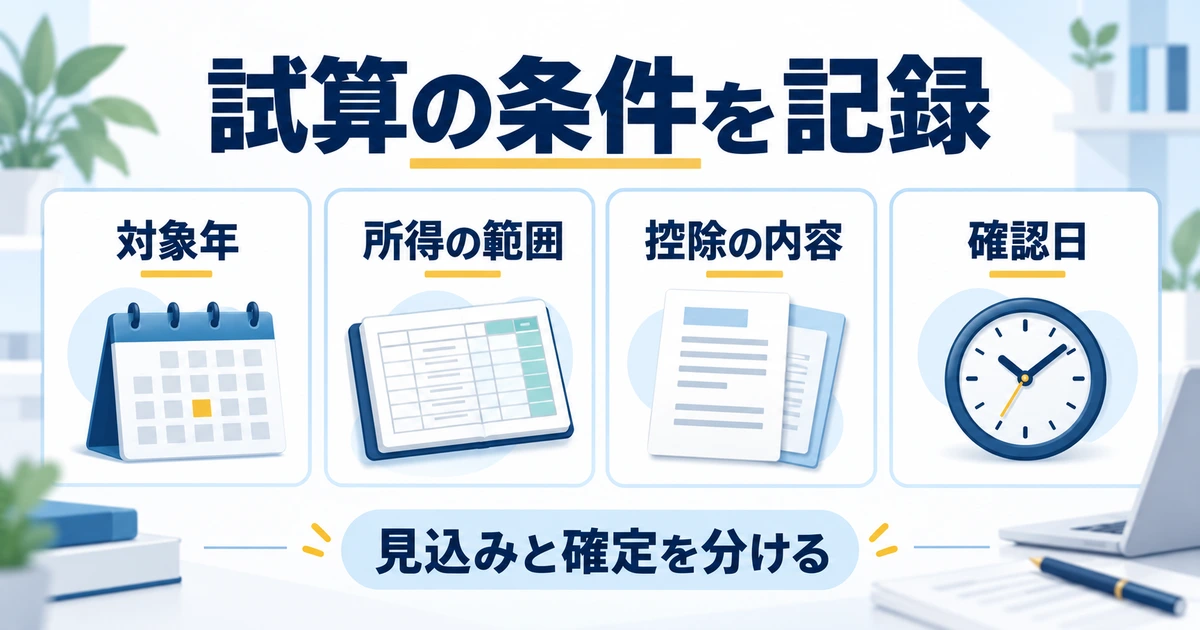
まず、当年の帳簿について何月まで記帳を終えているかを確認します。通帳の入金だけを集めた数字なのか、未入金や未払い等の整理を含む決算に向けた数字なのかによって、説明できる範囲が違います。ここでは個別の計上方法を決めるのではなく、使っている集計の前提を相談相手へ伝えることを目的にします。
年末までの仕事が未確定なら、確定した取引と見込みの案件を分けます。見込み欄には受注状況、金額が変わる理由、確定する予定時期を書いてください。年間の合計だけを一つの数字として保存すると、後からどの部分が変わったかを追えません。所得がまだ確定しない段階の試算は、その不確かさを含んでいるものとして扱います。
※表は横にスクロールできます。
| 前提整理票の欄 | 集める資料 | 未確定なら記録すること |
|---|---|---|
| 事業の収入と必要経費 | 対象年の帳簿、月次資料、決算に向けた確認事項 | 未記帳の月、見込み取引、未確定の処理 |
| 事業所得の調整 | 申告方法や各項目の確認資料 | 青色申告特別控除等の適用と金額の確認状況 |
| 給与など別の所得 | 給与明細、見込み資料、入手後の源泉徴収票等 | 年末までの支給見込み、退職や転職の有無 |
| 社会保険料等の所得控除 | 支払記録、控除証明書、申告に必要な資料 | 対象年、実際の支払い、証明書の到着予定 |
| 小規模企業共済等 | 掛金の記録や控除証明書等 | その年に申告する額と未確定項目 |
| 家族やほかの控除の状況 | 申告で確認する家族の状況や各種控除資料 | 前年からの変更、適用の確認が必要な事情 |
| すでに行った寄附 | 寄附台帳、受領書、年間証明書 | 不足した記録、訂正待ち、集計対象の確認 |
前年の申告書は、項目を探す見本として使う
前年の確定申告書は、どの所得や控除を整理したかを思い出す手がかりになります。ただし、前年の所得や控除が今年も同じと確定したわけではありません。売上の増減だけでなく、必要経費、給与の併存、社会保険料、家族の状況などが変わった場合は、その変化を今年の資料へ反映させます。
前年に会社員で今年から個人事業主になった人は、前年の給与収入と今年の事業売上の数字が似ていても、そのまま比べないようにします。また、退職前の給与と事業の所得が同じ年にある場合は、片方だけを取り出した試算では前提が欠けます。源泉徴収票がまだ届いていない段階なら、入手予定と現時点の資料を分けて相談します。
前年の住民税通知も、過去の状況を確認する資料です。今年の所得が変われば、来年度の住民税の前提も変わり得ます。「通知にこの額があるから、今年の寄附も同じでよい」と即断せず、どの年度のどの所得を基にした通知なのかを表題へ書いておきましょう。
控除の名前だけで、全額を入力しない
所得控除に使う資料は、名称が同じように見えても対象年や対象となる支払いを確認します。証明書の額、実際の支払いの記録、年末までの見込みが混ざると、同じ項目を二度足すことがあります。控除証明書が届いたら、見込みで置いていた数字をどう置き換えたかを記録してください。
住宅ローン控除など別の税額控除がある場合や、損失、分離課税の所得などがある場合は、簡単な試算の対象範囲を超えることがあります。ここで一律の有利・不利を示すのではなく、「この条件がある」と相談票へ載せます。自分が使った試算方法がその事情を扱っていないなら、結果の数字だけを採用しないことが大切です。
控除が増えれば、ふるさと納税の上限も必ず増えると考えるのは適切ではありません。ほかの控除が税の計算に影響するため、寄附だけを切り離して判断できない場面があります。前提を更新したら、以前の試算のまま寄附計画を固定せず、どの確認をやり直すべきかを専門家や窓口へ尋ねてください。
未確定項目には、確認先と次に見る時期を付ける
未確定の欄を空白のままにすると、記入忘れなのかゼロなのかが分かりません。「資料待ち」「適用を相談中」「年末の取引で変わる」など、理由を言葉で残しましょう。確認先が給与の担当者なのか、証明書の発行元なのか、税理士なのかも書いておくと、必要な連絡が整理できます。
この前提整理票は、読者本人の控除上限を保証するものではありません。資料を集めた結果、今の段階では確定できないと分かることもあります。その場合は、確定していない事項と、どの情報がそろえば見直せるかを把握するところまでで十分です。不確かな数字を埋めて、確定した上限のように扱わないようにしましょう。
控除の仕組みと、上限試算の前提を読み分ける
所得控除と税額控除の違いを押さえる
所得税の寄附金控除は、一定の額を所得から差し引く仕組みです。一方、個人住民税では寄附金税額控除として税額に反映されます。同じ「控除」という言葉でも、差し引く場所が違います。申告書の所得控除欄に書かれた金額を、そのまま現金の還付額と読むことはできません。
国税庁の寄附金控除の説明では、所得税の対象となる寄附金の合計と、その年の総所得金額等の四十パーセント相当額を比べる計算が示されています。ここでいう総所得金額等は制度上の用語なので、事業の売上全体をそのまま代入しないでください。ふるさと納税だけでなく別の寄附がある場合も、資料を分けて申告方法を確認します。
住民税には基本分と特例分があり、それぞれの限度を確認します。神奈川県の個人県民税の案内では、基本分に関する対象寄附額の限度や、特例分の限度が説明されています。同ページは、特例控除の対象となるのは総務大臣から指定を受けた自治体への寄附であることも案内しています。寄附先が対象かを公式情報で確認した上で、限度を読みます。一つの控除の式を見ただけで、寄附額から二千円を引いた全額が無条件に軽減されると結論づけないようにしましょう。
※表は横にスクロールできます。
| 確認する区分 | 控除が反映される場所 | 資料を読むときの注意 |
|---|---|---|
| 所得税の寄附金控除 | 所得の計算で所得控除として反映 | 控除額と実際の税の減少額は同じとは限らない。対象寄附額には限度がある |
| 住民税の基本分 | 住民税の税額控除として反映 | 対象となる寄附や限度を確認する。事業売上へ単純に割合を掛けない |
| 住民税の特例分 | 所定の条件で追加の税額控除として反映 | 所得割額等に関する限度と適用年を確認する |
| 試算の結果 | 一定の前提を置いた見込みの数字 | 対象年、扱う所得や控除、未確定項目が本人の状況と合うかを確認する |
二千円という説明には、限度と手続きの前提がある
ふるさと納税では二千円を超える部分が控除の説明に使われますが、誰でも必ず自己負担が二千円になるという意味ではありません。所得や税額の状況、寄附額、対象となる寄附、必要な手続きなどを確認する必要があります。国税庁の計算の概要も、所得税と住民税の各控除と限度を区分しています。
仕組みを読むための架空例として、対象となる寄附額が三万円なら、三万円から二千円を引いた額は二万八千円です。ただし、この引き算で分かるのは説明に使う差額だけです。二万八千円が全額還付されること、その人の上限に収まること、支払った翌日に戻ることを示す計算ではありません。
複数回寄附をした場合も、寄附の回数ごとに二千円の負担が自動的に積み上がる説明ではなく、対象年の寄附と各控除の仕組みを整理します。反対に、同じ年の寄附ならいくら増やしても負担が変わらないとも言えません。金額の結論を出す前に、上限と申告の条件がどこにあるかを確認してください。
試算では、出てきた数字より入力条件を保存する
試算の画面を使う場合は、結果の一枚だけを保存するより、対象年と入力した所得・控除の前提も一緒に残す方が役立ちます。給与だけを扱う簡易表なのか、事業所得やほかの控除まで扱えるのかを先に読みましょう。サービスに入力欄があることだけで、自分の事情がすべて計算へ反映されるとは限りません。
前提メモには、確認日、使用した公式案内や試算方法、対象年、所得の種類、控除の範囲、含めていない項目を書きます。相談で数字を見直してもらう場合、結果だけを見せるより、どこを修正すべきかが伝わります。見込みと確定を区別し、古い結果へ新しい日付だけを書き足さないようにしてください。
※表は横にスクロールできます。
| 試算記録の項目 | 記入内容の例 | 見直すきっかけ |
|---|---|---|
| 対象年 | 2026年の寄附・2026年の所得を想定 | 別年の手引きや画面だったと分かったとき |
| 所得の範囲 | 事業、給与等のどの所得を扱ったか | 新しい収入や所得区分の確認があったとき |
| 控除の前提 | 証明書で確認済みか、見込みか | 証明書到着、支払い額、家族の状況等の変更 |
| 対象外・未確定 | この試算では扱っていない事情 | 専門家への確認が終わったとき |
| 更新日と保存先 | 使った資料の版と確認日 | 数値や制度の前提を入れ替えたとき |
二〇二七年の変更を、二〇二六年へ前倒ししない
現行の自治体の案内に、将来年から適用される変更が併記されている場合があります。神奈川県のページにも2027年中の寄附分からの特例控除額の上限に関する説明がありますが、この記事が整理しているのは2026年中の寄附です。ページの更新日だけを見ず、どの年の寄附に適用する記述かを確認してください。
制度の案内を保存するときは、更新日と適用開始時期を別々に記録します。古いページが常に使えるわけではなく、新しく更新されたページの全項目が今年の寄附へ適用されるわけでもありません。迷った箇所は対象年を添えて問い合わせると、異なる年の回答を受け取る取り違えを防ぎやすくなります。
寄附ごとの記録と、受領書・年間証明書を対応させる
一件の寄附に、一行の記録を作る
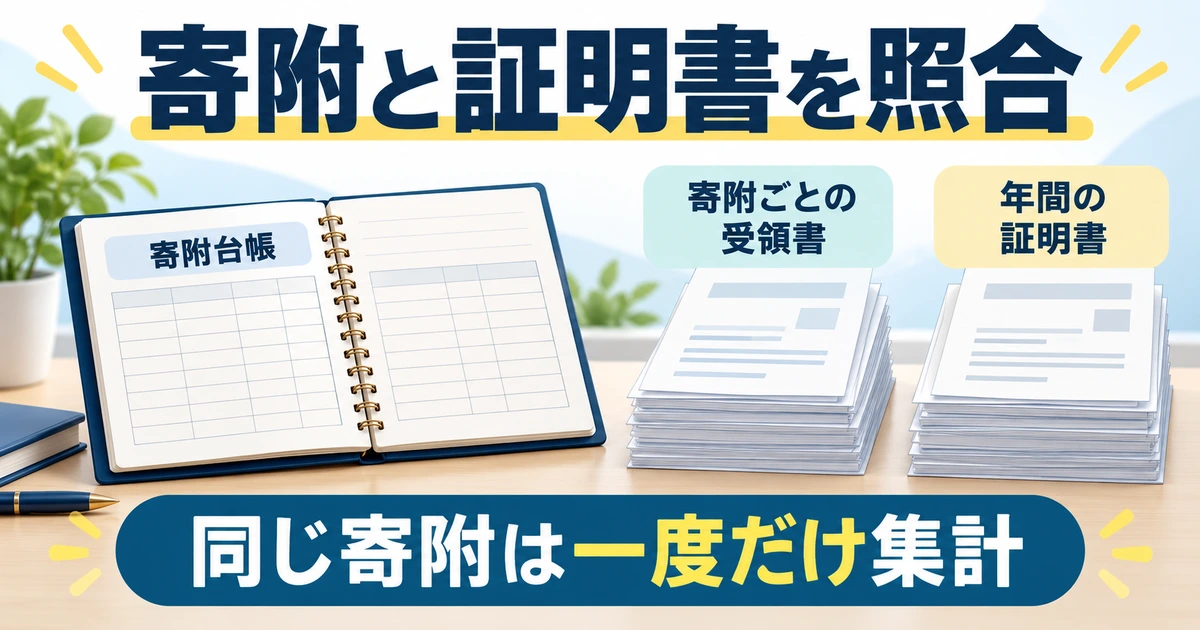
寄附をしたら、自治体、寄附年月日、金額、寄附者、寄附番号、利用した経路、証明書の入手状況を一行にします。同じ自治体へ複数回寄附した場合も、最初から一行に合算せず、個々の記録を残すと受領書との照合がしやすくなります。年末に合計を出す前に、どの寄附が含まれているかを確認できることが重要です。
自治体の申込み番号、ポータルサイトが管理する番号、決済の番号が異なる場合は、名称を分けて記録します。どれも「番号」と一括すると、問い合わせで違う番号を伝えてしまいます。寄附の記録にある呼び名をそのまま使い、受領書や証明書とどの項目で対応するかを確認してください。
寄附者の氏名等は、申告する本人の資料として整合しているかを見ます。家族の記録と同じ一覧で管理するなら、寄附者の列を必ず分け、家族全員の金額を自分の申告へまとめないようにします。名義や記載内容に疑問がある場合は、証明書を自分で書き換えず、発行元へ訂正の要否と方法を相談します。
※表は横にスクロールできます。
| 寄附台帳の項目 | 記録する内容 | 照合するときの注意 |
|---|---|---|
| 寄附者 | 証明書に記載された本人を確認 | 家族の寄附と混在させない |
| 日付と年 | 寄附年月日と対象年 | 到着日や申告日と混同しない |
| 自治体と金額 | 寄附先の正式名称、寄附金額 | 返礼品名や商品価格を金額欄にしない |
| 管理番号 | 寄附番号など、発行元の呼び名と番号 | 複数の番号を一つに上書きしない |
| 利用経路 | 自治体への直接申込み、利用した仲介経路等 | 一つの経路の履歴だけで全件と思わない |
| 証明書 | 受領書、年間証明書、電子データの保存先 | 同じ寄附が複数の証明書に含まれる場合を確認 |
| 確認状態 | 照合済み、不足、訂正依頼中など | 書類の到着と申告への反映を分ける |
受領書と年間証明書の対象範囲を確認する
国税庁の証明書の案内では、自治体の寄附ごとの受領書に代えて、国税庁長官が指定した特定事業者の年間寄附額を記載した証明書を使える制度が説明されています。年間証明書があるからといって、本人のすべての経路の寄附が一枚へ集まっていると考えないようにします。
年間証明書を受け取ったら、発行元、対象年、寄附者、明細に含まれる寄附を台帳と照合します。別の経路を使った寄附や、自治体へ直接行った寄附があれば、どの証明書で確認するかを別に管理します。サイトの利用履歴と税務用の証明書は役割が違うので、注文履歴の合計だけを証明書の代わりとしないようにしましょう。
証明書の形式も確認が必要です。特定事業者が発行する電子の証明書データについて、国税庁は指定の形式を示しており、XML形式とPDF形式を同じものとして扱うことはできません。画面で読める画像や印刷物があることと、電子申告へ読み込める正式な証明書データがあることを区別します。
同じ寄附を二度足さないための架空例
以下は証明書の重複を理解するための架空例です。同じ年に、自治体Aへ一万円、自治体Bへ一万五千円、自治体Cへ一万二千円を寄附したとします。AとBは同じ経路の年間証明書に含まれ、Cは別の受領書で確認するものとします。この三件の寄附の合計は三万七千円です。
AとBの受領書も手元にあって、年間証明書の二万五千円へAの一万円とBの一万五千円をさらに足すと、同じ寄附を重ねて集計します。Cの一万二千円まで含めた誤った合計は六万二千円になり、正しい三件の合計とは二万五千円違います。証明書の枚数を足すのではなく、寄附の件を照合して一度ずつ数えます。
※表は横にスクロールできます。
| 架空の寄附 | 金額 | 年間証明書の対象 | 申告準備での整理 |
|---|---|---|---|
| 自治体A | 10,000円 | 経路Xの年間証明書に含まれる | 寄附台帳のA行と証明書の明細を対応 |
| 自治体B | 15,000円 | 経路Xの年間証明書に含まれる | 寄附台帳のB行と証明書の明細を対応 |
| 自治体C | 12,000円 | この例では経路Xの対象外 | Cの受領書等を別に確認 |
| 三件の合計 | 37,000円 | AとBの25,000円、Cの12,000円 | 同じ寄附を重複させず集計 |
この例の金額は、寄附を勧める額や控除上限の目安ではありません。税の計算に入る前の、記録の数え方だけを示しています。実際に使う証明書、添付や保存の方法は、選ぶ提出方式と対象年分の公式手引きに従ってください。受領書を使わなかったから不要と判断して、その場で捨てることもしないようにします。
不足、訂正、取り消しは履歴が追えるようにする
寄附の履歴があるのに証明書が見つからない場合は、自治体や発行事業者の案内で、発行時期、取得方法、再発行の扱いを確認します。手元にない分だけを一覧にすれば、どの窓口へ何を聞くかが明確になります。記録がない分を推測で埋めるより、対象の寄附番号と現在の状態を残してください。
訂正や取り消し等が生じたときは、元の記録を消して新しい金額だけにせず、変更日と発行元の案内を記録します。新しい証明書が発行されたら、どの版を申告に使うかを確認します。古い資料と新しい資料を両方足してしまわないよう、使用する版の区別を付けると管理しやすくなります。
確定申告へ寄附分をまとめ、住民税の欄も確認する
確定申告するなら、ワンストップ申請済み分も確認する
確定申告をする場合、ふるさと納税のワンストップ特例の申請は無効となるため、申請済みの寄附も含めて寄附金控除を計算する必要があります。国税庁のワンストップ特例に関する注意に沿って、寄附台帳の全件と申告内容を照合します。「こちらは申請済みだから入力しない」と寄附を外さないようにしてください。
個人事業主という肩書だけで手続きの結論を出すのではなく、実際に確定申告をするかと、適用条件を確認します。年の前半はワンストップのつもりでも、後から別の理由で確定申告することがあります。その場合に備え、ワンストップの状態だけで寄附記録を保管対象から外さないことが大切です。
台帳にはワンストップの申請状態を記録できますが、確定申告へ反映する作業とは別の列にします。「申請を出した」「受付を確認した」「確定申告に含めた」は異なる状態です。読者がどの方式を選ぶかについては対象年の公式条件で確認し、この管理表そのものを適用可否の判定表にしないでください。
二〇二六年分の手引きと、使う提出方式を合わせる
2026年の寄附を申告するときは、2026年分に対応した申告書や作成案内を選びます。前年の操作説明で概要をつかむことはできますが、ボタンの位置や入力欄、利用できる連携方法がそのまま使えるとは限りません。公開後の公式手引きで確認する事項を残し、まだ確認していない画面を完成した手順として記録しないようにします。
電子で提出する場合にも、証明書データを連携して取得する方法、発行元から取得する方法、資料を見ながら入力する方法などで、確認する点が違います。紙で提出する場合は必要な証明書や添付・提示等の扱いを確認します。どの方法が使えるかは、証明書の発行元、対応状況、選ぶ申告方式を合わせて判断してください。
※表は横にスクロールできます。
| 申告準備の方式 | 先に確かめること | 最後に照合すること |
|---|---|---|
| 電子連携を利用する | 対象年、発行主体の対応、必要な事前設定と取得状況 | 取り込まれた寄附の件数・金額・年分と台帳 |
| 取得した証明書データを利用する | 正式なデータ形式、対象年、寄附者、取得元 | 別に手入力した同一寄附がないか |
| 受領書等を見ながら入力する | 対象年の入力案内と証明書の取扱い | 自治体、日付、金額、本人、入力漏れ |
| 紙で提出する | 対象年の様式と添付・提示に必要な書類 | 寄附欄、住民税欄、証明書との対応 |
| 税理士等へ依頼する | 渡す資料の範囲と不足、提出方式 | 提出された控えに寄附全件が反映されたか |
電子連携ができても、台帳との照合は残す
連携やデータ読込みは入力の負担を減らしますが、本人の寄附を全件漏れなく把握したことや、二重入力が一切ないことを保証するものではありません。連携に対応していない発行元、別の利用経路、対象年の違い、取得の状態などを確認します。自動で表示された数字だけを見て、元の記録を見なくてよいと考えないようにします。
読み込んだ後は、合計額の比較に加えて、寄附先と明細を見ます。同じ合計でも、一件抜けて別の一件が重複している可能性はあります。台帳の行に反映確認の印を付け、見つからない行と重複する行を抽出すると確認しやすくなります。追加で手入力する前に、すでに別の証明書に含まれていないかも調べてください。
国税庁の証明書案内には、証明書を発行する特定事業者向けの指定申請の説明もあります。これは、寄附した個人が確定申告で提出する申請書ではありません。同じページに掲載されているからといって、すべての書類を自分が出す必要があると考えず、誰のための手続きかを確認しましょう。
所得税の寄附欄と住民税に関する欄を両方見る
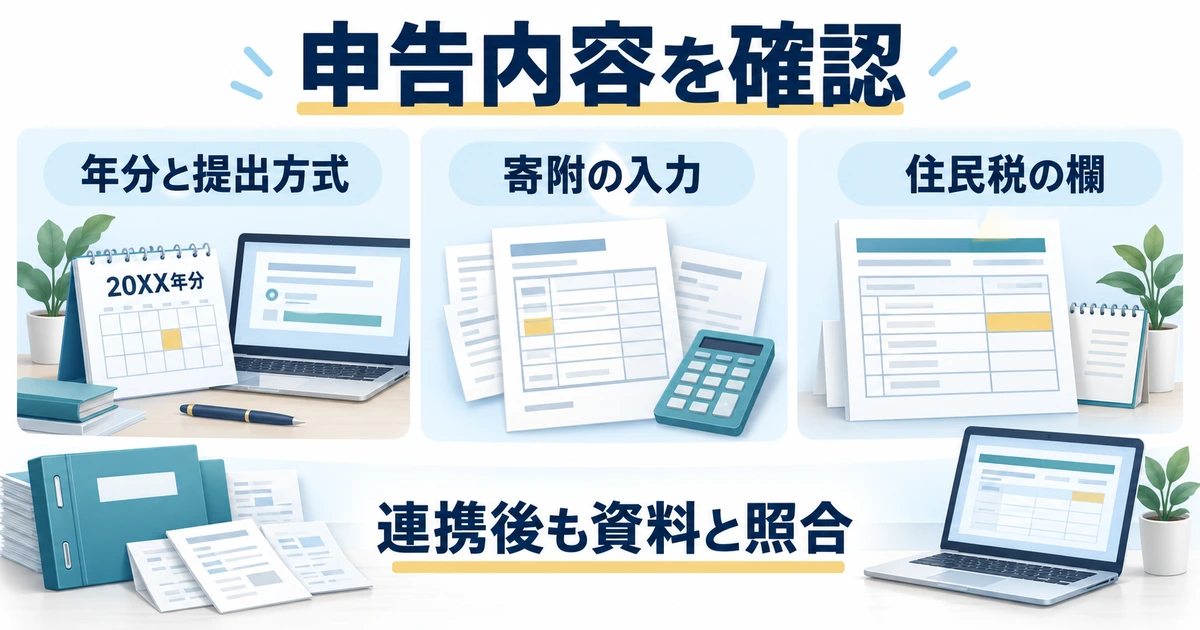
国税庁は、確定申告でふるさと納税の寄附金控除を受ける場合、第二表の寄附に関する記載と、住民税に関する特例控除対象の寄附の記載を案内しています。所得税側の控除欄に金額が入っただけで終えず、対象年の様式や入力案内に従い、住民税に必要な欄にも反映されているか確認してください。
画面から提出用の申告書を確認できる場合は、入力中の一覧と作成された帳票がどう対応したかを見ます。記載欄の番号を前年の説明だけで固定せず、当年分の名称と手引きで照合しましょう。税理士へ依頼している場合も、寄附台帳と証明書を渡し、最終的な控えで反映を確認できるようにします。
- 申告する年分が2026年分になっているか
- 寄附台帳と証明書の対象年・寄附者が一致するか
- ワンストップ申請済み分を含め、申告すべき寄附を確認したか
- 連携、データ読込み、手入力の重複や抜けを確認したか
- 寄附の欄と住民税に関する欄を対象年の手引きで確認したか
- 提出した申告書の控えと受付の記録を保存したか
申告書を入力途中で保存した状態と、送信や提出が済んだ状態は異なります。提出後に保存する控えが、送った版と同じかを確認してください。手続きの完了を記録する欄には提出日と受付の確認を残し、税への反映を確認する欄は次の段階として分けておきます。
提出後の控除を照合し、相違があれば資料で相談する
所得税の結果だけで、全部の確認を終えない
確定申告を提出した後は、申告書の控えに記載した寄附金控除と、所得税の計算結果を確認します。還付がある場合でも、その額には源泉徴収やほかの控除など申告全体の事情が関係します。口座へ入った額だけを見て、ふるさと納税の控除が予定どおりだったかを断定しないようにしてください。
また、所得税の申告で寄附が反映されても、翌年度の住民税の確認は別に残ります。2026年の寄附であれば、対応する2027年度の税額決定・納税通知等を確認する欄を管理票へ設けます。寄附額の全部が一度の入金で戻る前提を置かず、それぞれの税の書類でどう反映されたかを調べます。
前年より住民税が増えたというだけで、寄附の控除が漏れたとは限りません。前年と今年で所得やほかの控除が変わっていれば、税の総額も変わることがあります。比較するのは単なる納付総額の増減ではなく、対象年度の所得と控除の内訳です。通知の見方が分からないときは、発行した市区町村へ確認してください。
住民税の通知は、自治体の様式に沿って読む
通知の項目名や表示の仕方は自治体や通知の種類で異なるため、全国共通の欄番号を一つ示して探す方法にはできません。寄附金税額控除がどの欄へ含まれているか、市区町村分と都道府県分がどう表示されるかを、その通知の説明で確認します。摘要欄だけで判断できない場合は、窓口へ内訳の確認方法を尋ねましょう。
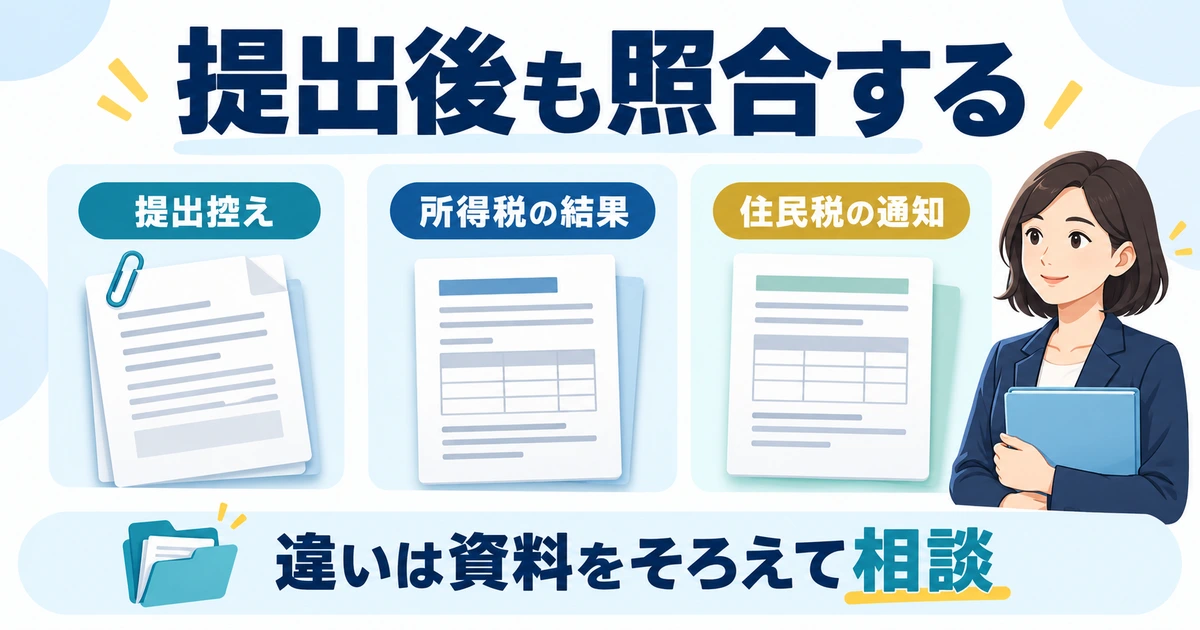
確認に使う一組の資料は、寄附台帳、採用した証明書、提出した申告書と受付記録、住民税の通知です。これらの対象年と本人がそろっているかを先に見ます。別年度の通知を開いている、訂正前の申告書を見ている、といった資料の取り違えを除いてから、控除の相違を相談します。
※表は横にスクロールできます。
| 確認する段階 | 使う資料 | 見る点 | 未解決なら残す質問 |
|---|---|---|---|
| 提出の確認 | 申告書の控えと受付記録 | 年分、提出日、寄附欄、住民税欄 | 実際に提出した版か、寄附全件が入っているか |
| 所得税の確認 | 提出した申告書と税の計算結果 | 寄附金控除が申告全体へどう反映されたか | 控除額と還付額を混同していないか |
| 住民税の確認 | 対応年度の税額決定・納税通知等 | 寄附金税額控除の表示と内訳 | どの欄に含まれるか、確認に追加資料が必要か |
| 相違への相談 | 台帳、証明書、控え、通知、疑問の一覧 | 差がある項目と前提を具体化 | 必要な訂正方法、窓口、期限はどれか |
申告漏れを見つけても、訂正方法を一律に決めない
寄附を含めずに確定申告したことに気付いた場合、対象年、提出した内容、所得税等の額への影響などによって確認すべき手続きが変わります。国税庁のふるさと納税の案内は、更正の請求で控除の適用を受ける場合を説明する一方、最終的な所得税等の額が変わらない場合は市区町村へ相談するよう示しています。すべての人が同じ書類を出せば解決するとは考えないでください。
相談前には、漏れていた寄附がどれか、すでに申告に入っている寄附はどれかを分けます。台帳全体を再び足すだけでは、訂正の際にも重複が生じるおそれがあります。元の申告額、確認したい寄附、対応する証明書を整理し、どの内容をどの方法で直すのかを窓口の案内で確かめます。
必要な期限や書類も、その時点の公式案内で確認します。問い合わせを送っただけで訂正が受理されたことにはならないため、提出した日、受付の確認、追加資料の依頼、通知の変更等を別々に記録してください。返答を待っている間も、ほかの納付や手続きの期限の扱いについて、必要なら担当窓口へ確認します。
相談では、差額の結論より根拠の資料を示す
窓口へは「思ったほど戻っていない」という感覚だけでなく、何年の寄附について、どの申告と通知を比べたのかを伝えます。たとえば、提出控えには寄附を記載しているが、住民税の通知のどこに反映されたか分からない、と整理すれば、見るべき資料が明確になります。金額の見込みを使ったなら、その見込みの前提も添えます。
手元で見つけた差が、資料の入力漏れなのか、試算の前提の違いなのか、限度の影響なのかは、確認前に決めつけないでください。自分の仮説は質問として残し、回答で分かった事実と区別します。相談した日時、窓口、示した資料、回答、次に必要な行動を記録すると、後から同じ話を一から説明せずに済みます。
来年へ引き継ぐのは、確認の方法と変更点
今年の整理が終わったら、来年も使う台帳の項目や保存先を残しましょう。ただし、今年の所得や上限の見込みを来年の確定値にしないことが大切です。事業の規模、給与の有無、家族の状況、所得控除、寄附の利用経路が変われば、再確認が必要になります。制度の変更がある場合も、どの年の寄附から適用するかを確かめます。
個人事業主のふるさと納税では、寄附前に所得等の前提を整理し、寄附後に証明書と台帳を照合し、申告後に所得税と住民税を別々に確認することが役立ちます。今日できる準備は、2026年の記録を一か所へ集め、確定している項目と未確定の項目に印を付けることです。数字を急いで一つに決めるより、どの資料があれば判断できるかを見えるようにしておきましょう。