個人事業主の減価償却とは?資産の取得・区分・計算と記帳の基本
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業を始めると、パソコン、撮影機材、車、店舗設備など、長く使うものを買う機会が出てきます。そのときに迷いやすいのが、「支払った代金を今年の経費にしてよいのか」「何年に分けるのか」「仕事と私生活の両方で使う場合はどうするのか」という減価償却の判断です。
最初に押さえたいのは、お金を支払った日、資産を取得した日、実際に仕事で使い始めた日は、それぞれ役割が違うということです。領収書の金額だけを会計ソフトに入れると、処理する年や償却期間、少額資産の制度を取り違えることがあります。
この記事では、個人事業主が一般的な機材や備品を購入する場面を中心に、資産の区分、金額による選択肢、定額法の計算、家事共用、中古・転用、固定資産台帳まで順番に整理します。2026年4月1日以後の取得分について、一定の青色申告者に適用される少額減価償却資産の特例の金額基準が変わっている点も確認します。
制度の確認日は2026年10月5日です。画像は記事の内容を説明する生成イメージです。主に国税庁の所得税資料を参照し、掲載例は仕組みを理解するための仮定として示しています。実際の判定は取得日、契約、所得区分、消費税の経理方式などで変わります。個別の申告判断は税務署や税理士に確認してください。
最初に確認する三つの情報
- 取得価額と取得日を、購入明細から確認する
- 仕事で使い始めた日と、私用の有無を記録する
- 適用できる制度を確かめてから、償却費を計算する
個人事業主の減価償却は、購入したものの用途を分けるところから
長く使う資産の取得費を、使う期間へ配分する
減価償却は、長期間にわたって仕事に役立つ資産の取得費を、使用期間に対応させて必要経費にしていく仕組みです。現金を支払ったタイミングと、所得計算で経費にするタイミングが一致しないことがあります。借入れで購入しても、自分の貯金で一括購入しても、資産の取得費をどのように配分するかという基本の確認は必要です。
例えば、業務専用の機材を48万円で購入し、通常の減価償却を行うとします。購入時に現金48万円が減る一方、その年の必要経費は使用月数や耐用年数から計算した額になります。帳簿に残る金額は「今すぐ売ったらいくらになるか」を示す時価でも、銀行口座に残っているお金でもありません。
この違いは、独立準備の資金計画でも重要です。経費が少なく見える年でも、設備購入で現金が大きく減っていることがあります。反対に、以前購入した機材の減価償却費を計上する年は、その償却費と同額の支出が毎年発生するわけではありません。利益の表と預金残高を分けて見る習慣をつけましょう。
国税庁は、建物、車両、機械、器具備品など、時の経過や使用で価値が減る一定の資産を減価償却の対象として案内しています。土地や骨とう品など、時間がたっても価値が減少しない資産は対象外です。詳しい範囲は国税庁「減価償却のあらまし」を確認してください。
自分で使う備品と、販売する商品を混同しない
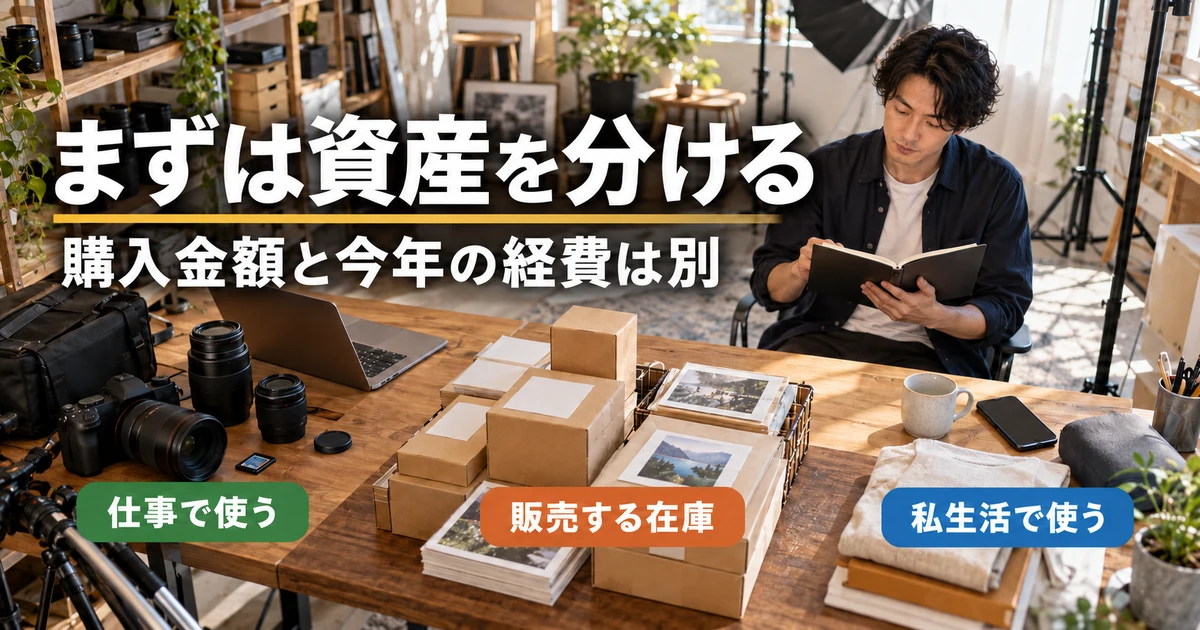
同じカメラでも、写真撮影の仕事で使うカメラと、中古品販売のために仕入れたカメラでは扱いが違います。前者は業務用の固定資産の検討対象になり、後者は販売用の棚卸資産として確認するのが出発点です。商品名や価格だけで勘定科目を決めず、何のために取得したのかを説明できるようにします。
パソコンも同様です。事務作業や制作に使う本体、転売用の在庫、従業員に貸与する機材、個人の趣味で使うものを一つのルールで処理することはできません。事業の種類や契約に応じて確認が必要です。貸付用の資産については、少額資産の制度に対象外の条件があるため、自分の業務で使う備品と同じ前提にしないでください。
※表は横にスクロールできます。
| 購入したもの・用途 | 最初に確認する区分 | 残したい説明 |
|---|---|---|
| 制作に継続して使うパソコン | 業務用の器具備品など | 業務内容・使用開始日・利用者 |
| 販売するために仕入れた商品 | 棚卸資産 | 仕入記録・販売状況・年末在庫 |
| 事業に使う土地 | 通常は減価償却しない資産 | 土地と建物の金額の区分 |
| 仕事にも使う私物のカメラ | 転用・家事共用の確認が必要 | 当初取得資料・転用日・仕事での利用状況 |
| 月額で使うクラウドサービス | 契約内容に応じた利用料等 | 対象期間・契約内容・請求書 |
月額課金のサービスを利用しているからといって、すべてが購入資産になるわけではありません。一方、ソフトウェアを取得した場合は、無形固定資産としての確認が必要なことがあります。名称が似ていても、利用権の内容、契約期間、購入か利用契約かによって整理が変わります。最初は契約書や購入明細を見ながら分類しましょう。
取得価額には、買値以外の費用も関係する
取得価額は、商品ページに大きく表示された本体価格だけとは限りません。国税庁の説明では、購入代金に加え、引取運賃、運送保険料、購入手数料などや、業務で使うための費用を合わせて考えます。設置や搬入が必要な機械は、関連請求書をまとめて確認すると漏れを減らせます。
例えば、本体が基準額のすぐ下でも、取得価額に含めるべき付随費用を足すと金額区分が変わる可能性があります。「本体だけなら10万円未満だった」という理由で決めず、取引全体の明細を確認してください。何を取得価額に含めるか判断しにくいときは、費目ごとの金額と内容を整理して相談します。
判定単位や対象者の判定時点は、国税庁の租税特別措置法第28条の2関係の通達でも確認できます。
複数の品物を一括で購入した場合も、請求書一枚の合計金額だけでは判定できません。通常どのような単位で取引・使用されるものか、独立して機能するものかを確認します。一つの機能を持つ設備を請求書上だけ細かく分けても、それだけで別々の少額資産になるとは限りません。
「注文・到着・供用」の三つの日付を残す
機材を注文した日、届いた日、業務に使える状態で実際に使い始めた日を分けて記録しましょう。特に年末の購入では、支払いを済ませても、翌年になってから設置して業務を始めるケースがあります。年内のカード決済だけを根拠に、その年の減価償却を始める判断は避けてください。
供用の実態を残す方法としては、設定完了の記録、業務日報、最初の納品に使った作業記録、設置業者の完了報告などが考えられます。特別な書類名にこだわるより、「どの機材を、いつから、どの業務で使ったか」が資料を通じてつながる状態にします。これらは確認材料の例であり、どれか一つがあれば必ず認められるという意味ではありません。
10万円・20万円・40万円の違いと、2026年の取得日による注意点
通常の減価償却、一括償却資産、少額特例を分ける
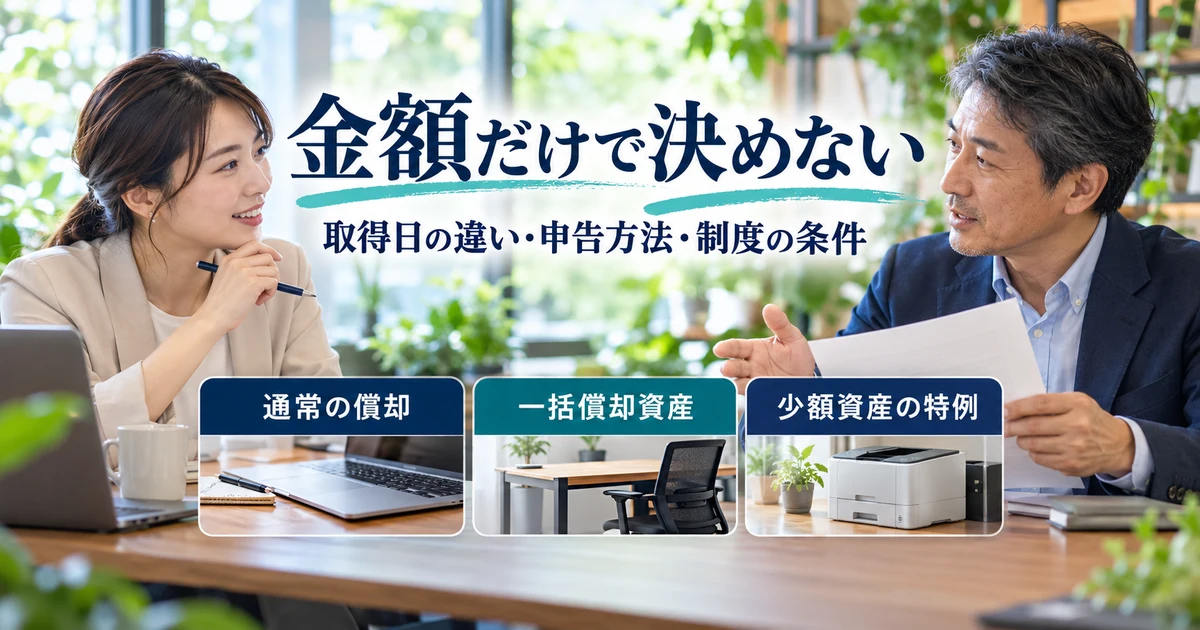
一般的な金額の見方は、取得価額10万円未満、10万円以上20万円未満、そして一定の青色申告者に関係する少額減価償却資産の特例です。ただし、金額だけで制度が自動的に決まるわけではありません。対象資産、申告方法、供用、適用除外、記載や保存の要件を合わせて確認する必要があります。
使用可能期間が1年未満のもの、または取得価額が10万円未満のものは、原則として業務の用に供した年分の必要経費になります。10万円ちょうどは「10万円未満」に含まれません。また、自分が一年以内に買い替える予定というだけで、使用可能期間が1年未満の資産と判断することは避けましょう。
取得価額10万円以上20万円未満の資産には、一定の要件の下で、一括償却資産として3年間にわたり各年3分の1ずつ必要経費に算入する選択肢があります。通常の減価償却とは計算の仕方が違い、法定耐用年数を3年に置き換えるという意味ではありません。青色申告者だけに限られる制度でもありません。
※表は横にスクロールできます。
| 方法の名称 | 主な金額の目安 | 経費化の基本 | 特に確認すること |
|---|---|---|---|
| 少額資産の原則的な処理 | 取得価額10万円未満など | 供用した年分で必要経費 | 取得価額・供用・対象外の条件 |
| 一括償却資産 | 取得価額10万円以上20万円未満 | 原則として3年間に各3分の1 | 他制度との重複・適用要件 |
| 青色申告者の少額資産特例 | 2026年4月以後取得分は10万円以上40万円未満 | 一定条件で供用年に算入 | 青色・中小事業者・年300万円枠(開廃業年は月数調整)等 |
| 通常の減価償却 | 金額や制度選択に応じて対象 | 耐用年数・償却方法等で計算 | 資産区分・取得時期・使用月数 |
40万円という金額だけで判断しない
青色申告であることに加え、租税特別措置法上の中小事業者に該当すること、対象の所得・資産・取得時期・供用、他制度との重複や貸付用資産の除外、明細の記載・保管等を確認します。白色申告や雑所得に、同じ青色申告者向け特例をそのまま使うことはできません。
この表は入り口の比較です。金額区分に入ったことだけで適用が確定するわけではなく、貸付用資産等の除外条件もあります。例えば、通常の償却と一括償却資産と少額特例を、同じ資産に重ねて適用して経費を増やすことはできません。
2026年4月以後の取得分は「40万円未満」を確認する
2026年10月5日に確認した国税庁の所得税資料では、少額減価償却資産の特例の対象は、一定の要件を満たす青色申告者の取得価額10万円以上40万円未満の資産とされています。ただし、2026年3月31日までに取得した場合は10万円以上30万円未満です。2026年の同じ確定申告でも、取得時期によって比較する基準が変わります。
現在案内されている取得期間の終わりは2029年3月31日です。適用には期限内の取得等と供用などの条件があるため、「2029年3月までに代金だけ払えばよい」と読み替えないでください。制度改正の解説は、発表段階の大綱と、施行後の国税庁資料や法令を区別して確認しましょう。
例えば取得価額35万円の業務用機材でも、2026年2月に取得したものと同年6月に取得したものを、同じ金額基準で判断することはできません。後者も青色申告や対象者の要件などを満たすことが前提です。「2026年だから40万円未満なら誰でも全額経費」という説明では、取得日と対象者の条件が抜け落ちます。
根拠となる現行の概要は国税庁「減価償却のあらまし」の注3です。古い年度の確定申告書作成案内には30万円未満の説明が残るため、対象年を確認して使い分けてください。個人の所得税について、法人税のページだけから条件を移し替えることも避けます。
年300万円の枠と「一括で経費にする」意味を確認する
少額特例には、対象資産の取得価額の合計額について年300万円の枠があります。単価だけで判定を終えず、同じ年に特例を適用する資産を一覧にしてください。業務を開始した年や廃止した年の上限は、300万円を12で割り、その年に業務を営んでいた期間の月数を掛けた額です。月数は暦に従って数え、1か月に満たない端数は1か月とします。一年を通して営業した人と同じ300万円を、年途中の開業でもそのまま使えるとは限りません。
この月数による上限は、国税庁・税大講本「所得税法」第4章第3節、本文67ページで確認できます。同資料の取得価額30万円という旧基準は、上で案内した現行の国税庁資料と取得日を照合して読み分けます。
この制度を使って当年の必要経費が増えても、支払った金額が丸ごと戻るわけではありません。税額への影響は、所得、控除、税率、ほかの取引などで変わります。将来の年に配分される経費も変わるため、単純に「早く経費にできるほど必ず得」と決めつけないことが大切です。
制度利用のために必要のない機材を買えば、その購入代金は事業から出ていきます。購入を決めるときは、仕事上の必要性、使う見込み、保守費用、代替手段、資金残高を先に確認しましょう。節税という言葉だけで予算を増やすと、納税額より大きな資金を失うことがあります。
税込・税抜と家事共用の金額を混ぜない
金額基準の判定では、適用している消費税の経理方式も関係します。国税庁の個人向け通達では、税込経理なら税込、税抜経理ならその方式で算定する取得価額によって判定するとされています。免税事業者は税込経理です。自分に都合のよい金額を、品物ごとに勝手に選ぶことはできません。
例えば税抜9万5,000円、消費税9,500円、税込10万4,500円の機材を考えます。免税事業者が税込経理する場合、「商品ページには9万円台と書いてあった」だけでは10万円未満の判定になりません。これは経理方式による違いを説明する仮定例で、仕入税額控除やほかの要件を一律に判断するものではありません。
参照:国税庁「消費税法等の施行に伴う所得税の取扱いについて」9、国税庁「税抜経理と税込経理の選択適用(個人の場合)」。
家事共用の場合は、資産全体の取得価額と、仕事で使う部分の必要経費を別の情報として持ちます。例えば30万円の機材を仕事で半分使うからといって、最初から「15万円で買った資産」として登録しないようにしてください。資産の金額区分と業務利用割合の扱いが混線しやすいため、登録前に適用制度を確認します。
減価償却費の計算は、耐用年数・方法・月数・業務割合の順に確認
耐用年数は商品の寿命や買い替え予定と違う
法定耐用年数は税務上の区分に応じた年数です。実際にその年数で壊れるという意味でも、年数を過ぎたら買い替えなければならないという意味でもありません。機材の用途、構造、種類によって区分を確認します。商品名だけが似ている別の資産の年数を、そのまま入力しないことが大切です。
例えば同じ仕事場にあるものでも、パソコン、サーバー、家具、業務用機械、ソフトウェアでは、該当する区分が違う場合があります。周辺機器を一体で扱うべきかも、機能や使用実態から確認します。迷ったときは製品仕様、用途、構成品の一覧を持って相談すると、単に「パソコンです」と説明するより判断しやすくなります。
国税庁の減価償却の案内には、主な耐用年数表と償却率等表へのリンクがあります。ソフトに初期表示された年数も必ず見直してください。登録時に誤った区分を選ぶと、以後の年も同じ誤りが引き継がれます。
定額法と定率法は、選べる条件から確認する
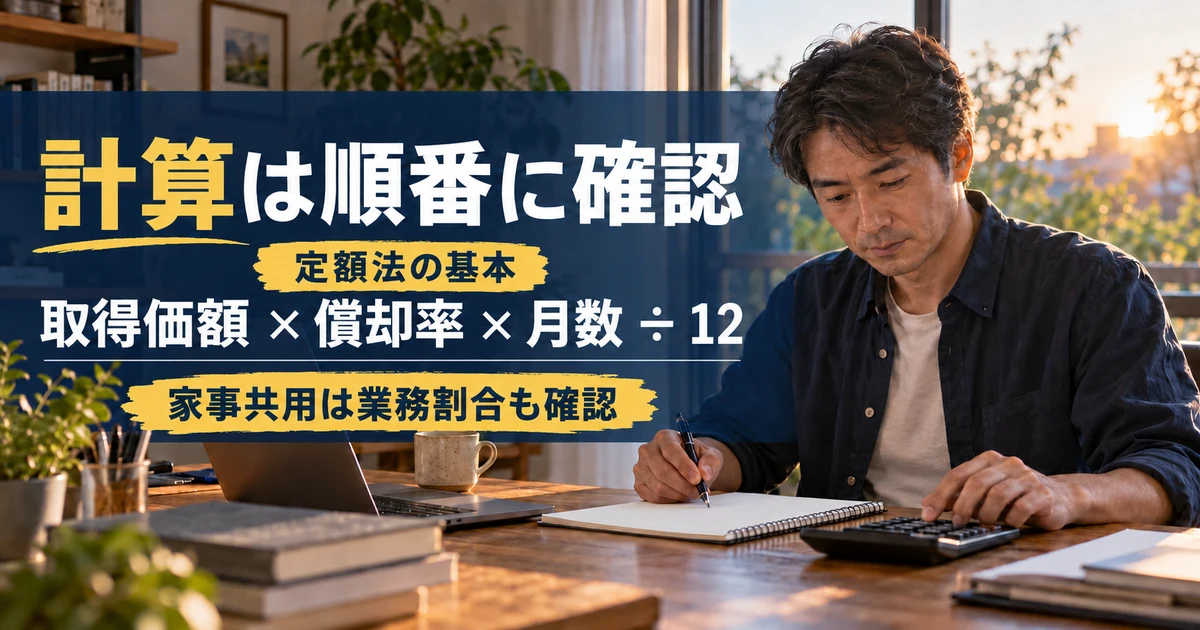
定額法は、基本的に取得価額に所定の償却率を掛けて計算します。定率法は、通常、未償却残高を基礎に計算し、途中から償却保証額や改定償却率が関係します。単に今年の経費が大きい方を、毎年自由に選び直す仕組みではありません。
個人事業主が償却方法を届け出ていない場合の一般的な資産は、法定の償却方法を確認する必要があります。建物や、一定時期以後に取得した建物附属設備・構築物などは、取得時期により選べる方法が制限されます。変更する場合にも手続きがあるため、ソフトの選択欄だけを切り替えて済ませないでください。
この記事の数値例は、計算の流れを見やすくするため定額法に絞ります。過年度から引き継いだ定率法の資産、2007年3月以前取得の資産、無形固定資産などは同じ例に当てはめず、該当する方法を確認しましょう。根拠は国税庁「定額法と定率法による減価償却」です。
48万円の資産を7月から使う仮定例
取得価額48万円、耐用年数4年、定額法の償却率0.250、業務利用100%という条件を仮定します。7月から12月までの6か月間使用した場合、その年の償却費は「48万円×0.250×6÷12=6万円」です。購入代金48万円を、そのまま当年の減価償却費に入力するわけではありません。
同じ条件で翌年も一年間業務利用100%で使えば、通常の年の計算は「48万円×0.250=12万円」です。最終年には残存簿価との調整が必要になります。一般的な有形減価償却資産では、取得価額から1円を差し引いた金額が償却の限度となるため、単純に毎年同じ額を引き続けて残高をマイナスにしないようにします。
※表は横にスクロールできます。
| 計算の段階 | 仮定した条件・計算 | 確認する意味 |
|---|---|---|
| 取得価額 | 480,000円 | 付随費用や経理方式を反映した額 |
| 定額法の年額 | 480,000円×0.250=120,000円 | 法定耐用年数に対応する償却率 |
| 使用期間の調整 | 120,000円×6÷12=60,000円 | 7月から12月まで業務に使用 |
| 業務割合の調整 | 100%なら60,000円 | 私生活での利用分を含めない |
| 翌年の通常の年額 | 120,000円 | 一年使用する等の前提が続く場合 |
この例の4年と0.250は説明のための条件です。実際の資産の耐用年数を4年と保証するものではありません。また、取得価額が48万円なので、ここでは40万円未満の少額特例を前提にしていません。どの制度を選ぶかと、その制度に沿った計算をすることは、順番を分けて考えます。
使用月数は国税庁の「本年中の償却期間とは」でも説明されています。年の途中の取得・譲渡・取壊しの月などの扱いを確認し、単純な日割りで計算しないようにします。リンク先は過年度画面の用語説明であり、当年の申告画面は対応する年分を選びます。
家事共用は「年の償却費」と「必要経費」を分けて把握する
同じ48万円の資産を、7月以後、仕事70%・私生活30%で使ったという合理的な根拠がある場合を仮定します。上の6万円に業務割合70%を反映すると、必要経費にする部分は4万2,000円です。70%は推奨割合ではなく、あくまで仮定です。実際には使用記録などから業務部分を説明できなければなりません。
固定資産台帳では、取得価額全体、償却額、必要経費算入額、未償却残高が別の項目として現れることがあります。「経費にした4万2,000円だけを取得価額から引けばよい」と自己流でつなげず、採用した記帳方法と申告書の各欄がどう対応するか確認してください。家事部分の仕訳処理も、ソフトの登録方法で表示が変わります。
途中で仕事の比率が変わった場合は、変更時期と理由を残します。副業から独立して利用時間が増えた、別の私用端末を購入した、車の用途が変わったなど、実態の変化を説明できる資料を用意しましょう。「前年と同じ比率だから正しい」「独立したから自動的に100%」のどちらとも限りません。
中古・私物の転用・修理・売却では、通常の購入と違う点を確認する
中古の機材を買ったときは取得時の状態を記録
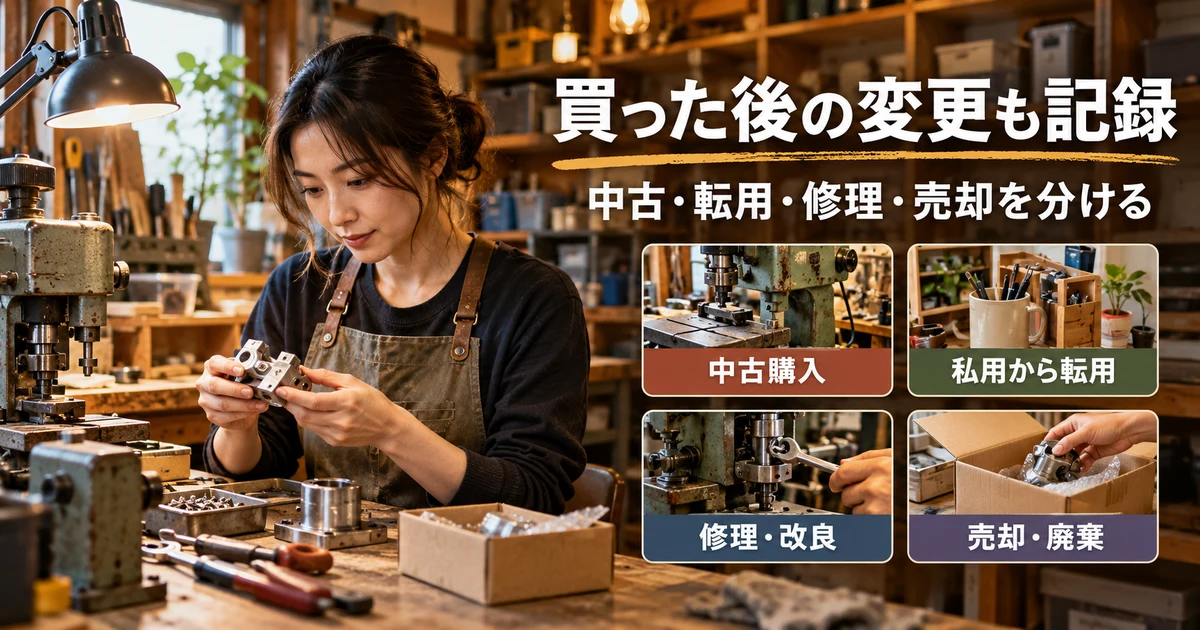
中古資産は、新品の法定耐用年数を必ずそのまま使うとは限りません。使用可能期間を合理的に見積もる方法や、一定の条件で簡便法が認められる場合があります。ただし、製造年だけを見て残り年数を自己判断でゼロにしたり、一律で2年にしたりするものではありません。
中古品の見積耐用年数には、経過年数、実際の使用可能期間、使用に際して行った資本的支出などが関係します。年数の簡便計算で出た端数の扱いにもルールがあります。購入後に大きな改良工事をした場合は、簡便法を使えるかという前提から確認してください。
見積書、売買契約、製造年や型番が分かる資料、修理履歴、購入時の状態を示す写真などをまとめておくと、後から確認しやすくなります。写真だけで耐用年数が決まるわけではありませんが、型番や取得時の状態が不明なまま年数を入力するより、相談に必要な材料をそろえられます。
中古の取扱いを調べる際は、個人向けの国税庁「中古資産を非業務用から業務用に転用した場合の減価償却」も参考になります。ただし、直接業務用として中古購入した場合と、いったん私用で使ってから転用した場合では計算の段階が異なります。
私生活で使っていた資産は、転用時点から新品扱いにしない
開業前から私用で持っていた車や機材を事業に使う場合、昔の購入額をそのまま開業年の経費にするわけではありません。非業務用だった期間の減価を計算し、業務に使い始める時点の未償却残高を求める手順が関係します。開業日に時価で買い直したことにしてよい、という意味でもありません。
新しい状態で取得して私用にしていた資産と、中古で取得して私用にしていた資産では参照する計算が違います。当初の購入日、購入価額、新品か中古か、私用期間、業務に転用した日、業務割合を一覧にしてから処理しましょう。領収書が見つからない場合も、推測で購入額を入れる前に資料の代替可能性を相談します。
国税庁は、新品として取得した資産の転用について「新築家屋等を非業務用から業務用に転用した場合の減価償却」を案内しています。タイトルに家屋とあっても、概要では新車などの非業務用資産にも触れています。長く使った私物は、転用日だけでなく当初取得日が重要です。
実務では、仕事専用に切り替えたのか、引き続き家事共用なのかも記録します。例えば家族で使っていた車を配達業務にも使い始めた場合、転用と家事共用の両方を確認する必要があります。税務上の計算だけでなく、自動車保険の使用目的や契約条件も別に確認してください。
修理代と資本的支出は、請求書の名目だけで決めない
機材の故障を直す支出と、性能や価値を高めたり、使用可能期間を延ばしたりする支出では、税務上の扱いが違うことがあります。後者に該当する資本的支出は、原則として減価償却の対象になります。請求書に「修理」と書いてあっても、内容によって検討が必要です。
例えば工房の機械について、故障前の状態へ戻す工事と、生産能力を大きく変える改造を同時に行った場合、作業明細を分けて確認します。領収書の合計しか残っていないと、何を直し、何を追加したのか分かりません。発注時に工事範囲と見積内訳をもらうことが、年末の分類作業を助けます。
通常の維持管理や原状回復と、価値増加・耐用期間延長の区分を考える根拠は国税庁「資本的支出を行った場合の減価償却」です。金額基準等による細かな取扱いもあるため、高額な改修は契約前に税理士へ資料を見せると、必要な記録を早めに整えられます。
売却・廃棄と「使わなくなった」を区別する
資産を売った、廃棄した、業務では使わなくなった、故障して修理待ちになったという状況は同じではありません。台帳から単に削除する前に、日付、処分方法、売却額、処分費用、残高を確認します。売却した資産は、その年の減価償却と売却に伴う所得の扱いを分けて検討する必要があります。
事業用資産の売却収入が、必ず通常の商品売上と同じ事業所得になるわけではありません。資産の種類や過去の経費化の方法などによって扱いが変わるため、機材の売却を一律に「雑収入」に入れて終わらせないようにしましょう。原則や対象資産は国税庁「譲渡所得の対象となる資産と課税方法」で確認できます。
処分の証拠として、買取明細、譲渡契約、廃棄業者の明細、処分日が分かる記録などを台帳と結びつけます。一括償却資産は通常の資産と除却時の処理が同じとは限りません。取得時に何の制度を選んだかを確認できる状態にしておくと、出口の処理でも迷いにくくなります。
固定資産台帳・記帳・申告をつなぎ、翌年も説明できる状態にする
固定資産台帳に、計算の前提と資料の場所を残す
固定資産台帳は、高額なものを並べるだけの備品リストではありません。取得の経緯、適用した方法、その年の償却費、翌年へ引き継ぐ残高をつなぐ記録です。同じ「パソコン」という名称が複数並んでも識別できるように、管理番号や型番、主な使用場所を添えると確認しやすくなります。
※表は横にスクロールできます。
| 台帳の項目 | 記録する内容の例 | 後から防げる迷い |
|---|---|---|
| 資産の識別 | 管理番号・名称・型番・使用場所 | 同名機材の重複登録や取り違え |
| 取得の記録 | 取得日・取得価額・購入先 | 少額基準・取得時期の誤り |
| 供用の記録 | 業務を始めた日・使用目的 | 支払日だけでの償却開始 |
| 計算の前提 | 耐用年数・方法・償却率・業務割合 | ソフトの初期値への依存 |
| 年次の金額 | 当年償却額・経費算入額・期末残高 | 翌年の引継ぎ漏れ |
| 変更と資料 | 修理・転用・売却の履歴・証憑の場所 | 処分した資産の計上継続 |
資料は台帳の番号から探せるようにします。例えば「設備001」のフォルダに、購入時の請求書、納品書、供用記録、計算根拠、改修明細をまとめる方法です。家族の写真や個人情報など、説明に不要なデータまで大量に集める必要はありません。業務との関係を確認するのに必要な資料を、整理して残しましょう。
購入仕訳と減価償却仕訳の二重計上を防ぐ
通常の固定資産として記帳する例では、購入時に器具備品などの資産を計上し、決算時にその年の減価償却費を記録します。48万円の機材を事業用預金から購入したとき、借方を器具備品48万円、貸方を普通預金48万円とする形が一例です。消費税の扱いや勘定科目は採用方式等によって変わります。
その後、仮定例の償却費6万円を直接法で記帳するなら、借方を減価償却費6万円、貸方を器具備品6万円とする形になります。間接法では減価償却累計額を用いるため、既存の帳簿方法と合わせて確認します。これは仕訳の構造の説明であり、すべての会計ソフトで同じ操作や表示になるわけではありません。
よくある確認漏れは、銀行明細を取り込んだ際に購入代金全額を消耗品費として登録したうえで、固定資産台帳にも登録し、減価償却費を追加することです。同じ支出を二つの経路で経費にしていないか、仕訳一覧と固定資産台帳の双方を見て確認してください。
個人のお金で事業用機材を購入した場合は、支払元の扱いも分けます。事業主借などの処理が関係することがありますが、個人カードで払ったから事業用の購入が消えるわけではありません。反対に、事業口座で私物を買ったから全額経費になるわけでもありません。支払手段と用途は別々に確認しましょう。
会計ソフトの自動計算で見直す五つの場所
会計ソフトは計算や引継ぎを助けますが、誤った前提を自動的に正してくれるとは限りません。購入日を供用日として登録した、私用割合を入れ忘れた、制度変更前の資産に新基準を適用した、といった入力の違いは結果に影響します。申告直前に一括で見るより、登録した時点で確認する方が直しやすくなります。
登録後の五つの点検
- 取得日と供用日が、領収書・納品・使用記録と一致しているか
- 取得価額に付随費用と消費税の経理方式を反映しているか
- 資産区分、耐用年数、償却方法を根拠に沿って選んだか
- 家事共用の割合と、その根拠を保存したか
- 仕訳の経費額、台帳、申告書の減価償却欄、期末残高がつながるか
年分の更新やソフトの乗り換えでは、前年末残高だけでなく、当初の取得価額、償却方法、耐用年数、少額特例等の適用履歴も確認します。古いソフトを解約する前に、台帳と仕訳、必要な証憑データを取り出せるか見ておきましょう。契約終了後に同じ画面へ戻れるとは限りません。
会計ソフトの比較や、会社員の副業を含む申告の全体像は、会社員の副業確定申告と帳簿・会計ソフトの整理も参考にしてください。ソフト選びでは料金だけでなく、固定資産台帳、過年度データの引継ぎ、証憑保存、必要な申告書類の対応を確認すると、自分の作業に合う候補を絞れます。
所得税の処理が終わっても、償却資産申告は別に確認
所得税で全額を必要経費にしたからといって、固定資産税の償却資産申告まで不要になるとは限りません。通常の償却、一括償却資産、少額特例では地方税上の扱いが異なることがあります。資産がある自治体の案内を確認し、所得税の申告書と混同しないようにしましょう。
例えば横浜市は、償却資産の評価額が免税点の150万円未満になると予想される場合でも、申告が必要と案内しています。150万円は個々の購入代金の基準ではなく、課税標準額に関する話です。「機材を150万円も買っていないから何もしなくてよい」という読み方は避けてください。詳しくは横浜市「償却資産のページ」を参照し、実際には申告先の自治体で確認します。
保存についても、青色申告の帳簿は固定資産台帳などを含め原則7年、書類は種類により期間が異なります。消費税や電子取引の保存要件が別に関係する場合もあります。詳しい区分は国税庁「記帳や帳簿等保存・青色申告」で確認してください。長期保有資産は、当初取得の根拠が後の売却等でも必要になることを考え、法定期間の確認と資料管理を両立させましょう。
減価償却で迷ったときの相談メモ
相談するときは「この機材は経費になりますか」とだけ聞くより、取得日、金額、付随費用、新品・中古、供用日、使用目的、私用の有無、申告方法、消費税の経理方式を一枚にまとめると話が具体的になります。すでに登録した場合は、仕訳と台帳、前年の申告書の該当欄も用意します。
相談先も質問の内容で分けます。ボタンの位置や入力方法はソフトのサポート、税法上の個別判断は税務署や税理士、償却資産申告は自治体の担当窓口が確認先になります。サービスの操作回答を、個別の税務判断に対する承認だと思い込まないようにしてください。
減価償却を整理するときは、まず一つの資産を選び、「何に使うものか」「いくらで取得したか」「いつ使い始めたか」を確認しましょう。その後に制度の選択と計算、台帳、申告へ進めば、金額だけを見て処理するミスを減らせます。独立を急ぐ前からこの流れを作っておくことが、機材を増やしても数字を見失わないための土台になります。