個人事業主の家事按分はどう決める?自宅・通信・車の根拠と記録
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
自宅で個人事業を始めると、家賃、電気代、インターネット、スマートフォン、車など、仕事と暮らしの両方で使う支出が増えます。「半分なら経費でよいのか」「白色申告でも分けられるのか」「領収書だけで足りるのか」と迷う人も多いでしょう。
家事按分で最初に決めたいのは、都合のよい割合ではありません。何の業務に必要な支出で、仕事に使った部分をどう区分し、その理由をどの資料で説明できるかという順序です。全員がそのまま使える家賃30%、通信費50%といった安全な基準はありません。
この記事では、個人事業主が自宅・通信・車を共用する場面を中心に、費用の分類、割合を考える材料、計算例、仕訳、記録と見直しの方法を整理します。数字はすべて説明のための仮定です。記載した割合が個別の申告で認められることや、税金が一定額減ることを保証するものではありません。
公的資料の確認日は2026年10月5日です。主に所得税の必要経費について説明しており、消費税、住宅ローン控除、契約上の事業利用などは別の確認が必要です。実際の申告判断は、利用状況と資料をそろえて税務署や税理士に相談してください。画像は説明用の生成イメージです。
家事按分を考える順番
- その支出が業務に必要なものかを確認する
- 生活と仕事の両方で使う場合は、利用の実態を記録する
- 費用の性質に合う基準で、区分できる業務部分を計算する
- 計算の根拠と明細を残し、使い方が変わったら見直す
個人事業主の家事按分は、家事費と業務の費用を区別するために行う
生活だけの支出を、割合を掛けて経費に変えるものではない
家事按分とは、生活と業務にまたがる費用のうち、業務に必要な部分を区分する際に使われる言葉です。先に支出の目的を確認し、両方に関係しているものについて分け方を考えます。生活にしか使っていない費用へ適当な割合を掛けて、事業の必要経費を作る仕組みではありません。
例えば、家族の食事を用意する普段の食料品は、在宅で仕事をしているという理由だけで一部が業務費になるわけではありません。反対に、顧客へ提供するサービスのためだけに契約した業務用ツールは、私用をしていないかなどを確認したうえで、そもそも家事共用かどうかを判断します。「自宅にあるから必ず按分」「事業用カードで払ったから全額」という決め方は避けましょう。
国税庁の「必要経費の知識」では、家事上の費用は必要経費にならず、家事関連費については記録等により業務上直接必要だったことを区分できる金額が対象とされています。この「区分できる」という点が、割合の数字より先に必要です。
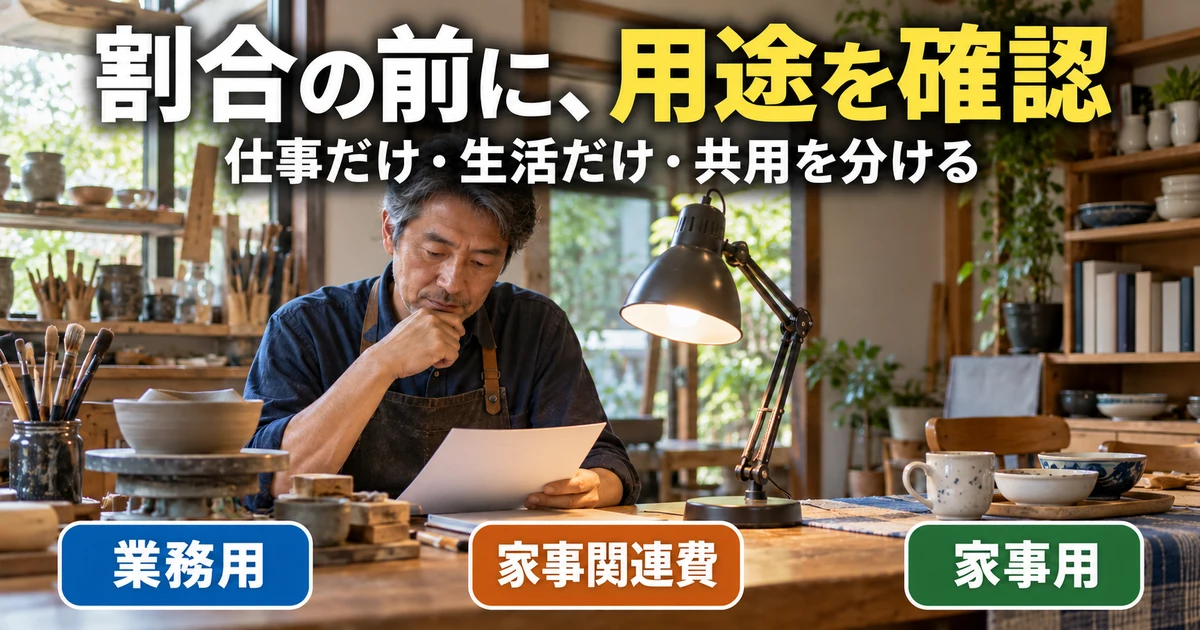
専用・私用・共用の三つに整理する
支出を、業務だけに使うもの、生活だけに使うもの、両方に使うものの三つへ分けてみましょう。専用の契約や機材がある場合と、家族も使う一つの契約を共用する場合では、用意する説明が違います。共用を減らすために契約を分ける方法もありますが、不要な固定費を増やしてまで分ける必要はありません。
専用だと説明する場合も、名称だけでなく実際の使い方を確認します。「仕事用スマホ」と呼んでいても、私的な通話や買い物に継続して使っていれば、用途の区分を検討する必要があります。逆に、顧客連絡だけに使用する番号や専用回線なら、その使い方を示せる資料を残すことが役立ちます。
※表は横にスクロールできます。
| 支出の性質 | 例として考えられるもの | 最初の確認 | 避けたい判断 |
|---|---|---|---|
| 業務のみ | 顧客対応専用に契約したサービス等 | 実際の利用目的・契約・金額 | 仕事用という名前だけで決める |
| 家事のみ | 日常の私的な買い物等 | 業務との関係が本当にあるか | 一律30%を掛けて経費にする |
| 家事関連費 | 共用住宅の家賃・通信費等 | 仕事部分を区分する根拠 | 家族全体の費用を全額計上する |
| 購入資産の共用 | 私用にも使う車・パソコン等 | 取得価額・減価償却・業務割合 | 購入額に割合を掛けて即経費にする |
ここでの区分は、一般的な確認の入り口です。仕事の内容が変われば同じ品物でも利用目的が変わるため、品名だけで必要経費の可否を決めることはできません。事業との関係が説明しにくい支出は、後から仕事に結び付ける理由を作るのではなく、購入時の目的と実際の利用を確認しましょう。
白色申告は50%以下だと必ず不可、とはいえない
白色申告について「仕事で使う割合が50%を超えなければ家事按分できない」という説明を見かけますが、それだけでは条件が足りません。所得税基本通達45-2は、業務に必要な部分が50%以下でも、その必要部分を明らかに区分できる場合には、その部分に相当する金額を必要経費に算入して差し支えないとしています。
したがって、白色申告だから仕事部分を一律ゼロにすることも、青色申告だから根拠なしで好きな割合を入れることも適切ではありません。青色・白色の区分にかかわらず、何が業務のために必要で、どこまでが生活部分かという確認が中心です。
また、50%という数字は、ここで説明している「主たる部分」の判定に関係するもので、経費にできる上限や税務署が無条件で認める割合ではありません。半分を超えたから生活部分まで含めてよい、という意味にもなりません。根拠は国税庁「所得税基本通達45-1・45-2」で確認できます。
仕事の内容・家族の利用・費用の性質を合わせて考える
同じ広さの家に住み、同じ時間だけパソコンを使っていても、家賃や電気代、通信費の分け方がすべて同じになるとは限りません。電力を多く使う機械がある仕事と、ノートパソコンだけの仕事では実態が違います。家族が日中も家にいる場合と、仕事時間の多くを一人で使う場合も区別して考えます。
通達45-1では、業務と経費の内容、家族や使用人の構成、併用家屋などの利用状況を総合的に見る考え方が示されています。一つの計算式だけで結論を出す前に、その基準が自分の利用を適切に表しているかを確認しましょう。説明に必要な事情は、短い文章でも残しておくと後から理解しやすくなります。
例えば「仕事部屋だから電気代も家賃と同じ20%」とそろえる前に、その部屋の照明、空調、機材と、生活部分の使用状況を確認します。費目ごとに分け方が違っても、実態に沿った説明があれば不自然とは限りません。一律でそろえることより、なぜその基準を選んだかが重要です。
自宅の家賃・光熱費は、専用部分と共用部分を分けて確認する
賃貸住宅の家賃は、仕事に使う場所から整理する
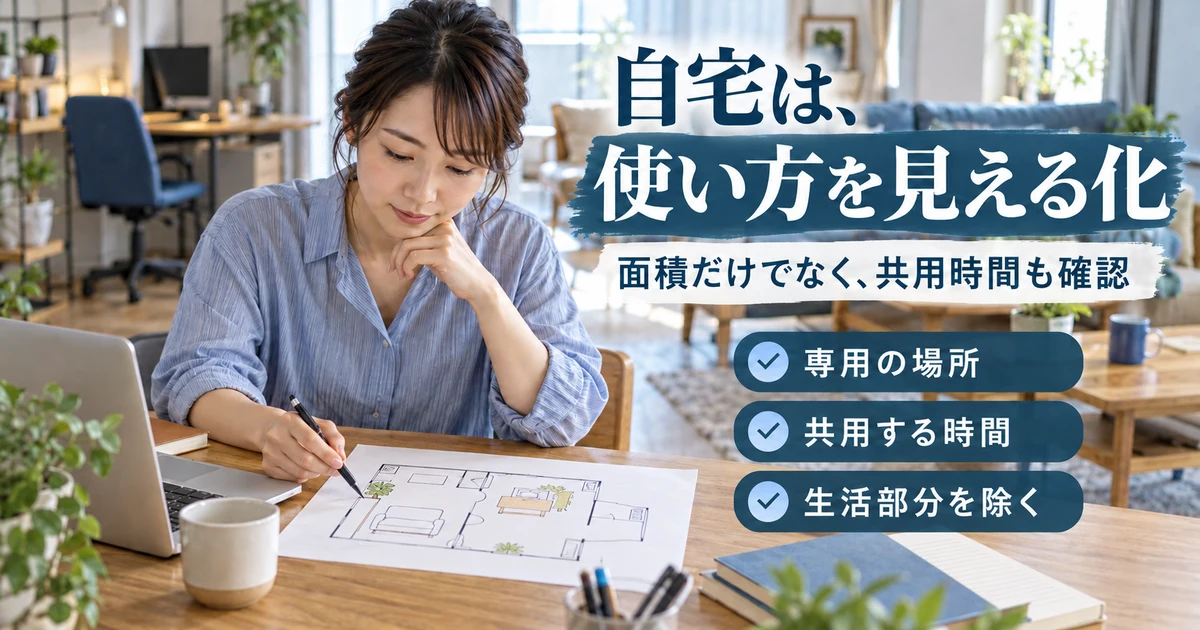
自宅の一室を専用の仕事部屋として使っている場合は、総床面積と業務使用面積が一つの確認材料になります。間取り図へどの範囲を何に使っているかを記し、机だけでなく資料保管や機材置き場の実態も確かめます。私物の収納や家族の寝室としても使う範囲を、専用の業務部分へそのまま含めないようにします。
説明用に、家全体が60平方メートル、そのうち12平方メートルを一年を通じて仕事専用に使い、月の家賃が9万円と仮定します。専用部分の面積比は12÷60=20%、その比率だけを当てはめる単純な計算なら月1万8,000円です。ただし、この面積比がそのまま認められるという例ではありません。賃貸範囲、共用部分、利用目的などが異なれば確認が必要です。
仕事部屋の写真を残す場合は、配置と用途が分かる範囲にします。家族の顔、個人の書類、顧客の機密資料などを写す必要はありません。間取り図と簡単な説明で伝わるなら、その方が管理しやすい場合もあります。証拠を増やすこと自体より、何を説明する資料かを明確にしましょう。
リビングを時間で共用する場合は、面積だけで完結させない
ダイニングテーブルで仕事をする場合、その場所を一日中仕事専用として使っているとは限りません。食事、家族の利用、休息にも使うなら、使用時間や日数などの事情も検討します。ただし、必ず「面積×時間」で計算すればよいという全国共通の公式があるわけではありません。
例えば、特定の場所を平日の数時間だけ業務に使う場合、対象期間に実際に仕事した日と時間、他の使い方を記録してみます。仕事時間を本人の感覚だけで多めに見積もるのではなく、作業予定と実績の違いも確認します。睡眠時間を分母から外せるかなど、計算の置き方で結論が大きく変わる場合は、自分に有利な式を選ぶ前に相談してください。
専用部分と共用部分がある家では、それぞれを別に整理すると説明しやすくなります。例えば資料棚のある専用部屋と、週に数回オンライン打合せに使うリビングを同じ割合へまとめる前に、どこが専用で、どこが時間による共用かを区別します。その上で、必要な範囲を合理的に算定する方法を検討します。
※表は横にスクロールできます。
| 自宅で確認するもの | 判断材料の例 | 残す記録の例 | 注意点 |
|---|---|---|---|
| 仕事専用の部屋 | 総面積・専用面積・用途 | 間取り図・配置・利用目的 | 生活用の収納や寝室を混ぜない |
| 共用するリビング | 面積に加え利用時間・日数等 | 作業記録・家族との利用区分 | 面積だけで終えない |
| 資料や商品の保管場所 | 保管物・使用範囲・期間 | 棚の用途・在庫等の記録 | 私物の保管分を除く |
| 電気・空調 | 機器の使用・点灯時間等 | 使用状況・料金明細 | 家賃と同じ比率に固定しない |
| 水道・ガス | 業務で何に使うか | 作業工程・使用状況 | 在宅という理由だけで計上しない |
電気代・水道代は、仕事で使う理由を具体化する
電気代は、家全体の請求額が一つでも、仕事の機材や照明と、生活の調理・洗濯・冷暖房などが混在します。点灯時間、機器の使用、利用場所などが判断材料になります。仕事用メーターなどで使用量が分かれる場合は、その記録も参考になりますが、設備を追加すれば必ず有利になるというものではありません。
自宅で文章を書く仕事と、製造の機械を動かす仕事では、電力の使い方が異なります。単に一日のうち8時間仕事をするから電気代の3分の1、と置くと、家族の使用や常時稼働する機器が考慮されません。時間比を使う場合も、何を測っていて、どの費用に合うのかを確かめてください。
水道やガスは、業務との関係を先に説明します。施術、清掃、製造などで使う場合と、自宅にいる間の日常生活で使う場合を同じに扱わないようにします。「在宅だから光熱費をすべて同率で」というまとめ方をせず、費用ごとに記録を見直すことが大切です。
国税庁の令和7年分の決算関係手引きは、家事関連費を使用面積や保険金額、点灯時間などの適切な基準で区分する考え方を説明しています。これは基準の例示を参照するもので、特定の比率を推奨するものではありません。申告様式は対象となる年分を利用します。
持ち家では、住宅ローン返済をそのまま按分しない
持ち家を事業に使うときは、賃貸住宅の家賃と同じ感覚で住宅ローン返済額に割合を掛けないでください。借入元金の返済は、そのまま必要経費になる支出ではありません。建物の減価償却、業務に対応する借入利息、固定資産税等を、それぞれの性質と要件に応じて確認する必要があります。
土地は建物と違い通常は減価償却しません。土地建物をまとめて買った場合は金額の区分が必要ですし、以前から住んでいた住宅の一部を事業へ使い始める場合には、非業務用期間の減価も関係します。住宅の購入額とローン残高だけで、当年の経費を決めることはできません。
住宅ローン控除を利用している場合は、事業利用部分と居住用部分の取扱いを合わせて確認します。経費の割合を大きくすることだけを見て、控除対象や住宅ローン契約の条件を見落とさないようにしましょう。入居年などで制度が分かれるため、国税庁の住宅ローン控除等の案内から自分に該当する制度を確認し、契約条件は金融機関へ確認します。
生計を一にする配偶者や親族が所有する家を使う場合も、親族へ払った家賃を単純に事業経費にすることはできません。国税庁は、そのような親族への地代家賃は必要経費にならず、借りている土地建物の固定資産税等について別の取扱いがあることを説明しています。名義と実際の負担、家族関係を整理して個別に確認してください。
通信費・車両費は、全体と業務分を同じ期間で記録する
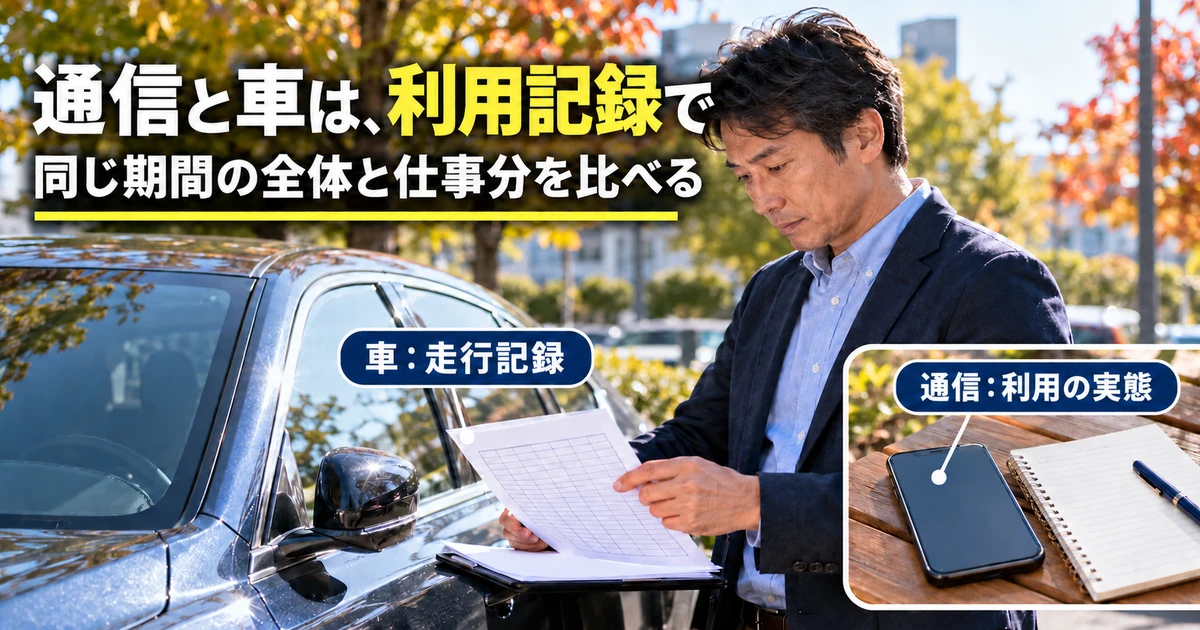
スマートフォンは通話料・通信・端末を分けて見る
スマートフォンの請求には、通話料、データ通信、端末の分割代金、オプション、私的なコンテンツ料金などが含まれることがあります。合計額へ一つの割合を掛ける前に、明細の内訳を確認しましょう。業務に関係しない購入代金まで「通信費」という名前でまとめないことが重要です。
仕事の通話料を明細で直接区分できる場合は、まずその部分を確認します。一方、定額の通話プランや共有データ回線では、請求額から業務分を直接取り出せないことがあります。利用時間、通話の状況、家族の共有、業務内容などを材料に、その料金に合う分け方を検討します。
端末そのものの購入は、月々のサービス利用料と別に資産・減価償却等の確認が必要になることがあります。毎月分割で払っているから、その支払額がそのまま毎月の経費になると決めないでください。購入契約と通信契約が一つの請求書に載っている場合ほど、内訳を分けて見ることが役立ちます。
インターネットの共用では、家族の利用を外さない
自宅のインターネット回線は、仕事のオンライン会議、ファイル送受信と、家族の動画視聴、私的な調べ物、ゲームなどに共用される場合があります。パソコンを開いていた時間が全部事業時間になるわけではなく、本人だけでなく家族の使い方も考える必要があります。
利用時間を材料にする場合、業務時間のメモに加え、同時利用や常時接続の事情を確認します。通信量を材料にする場合も、大きな私用動画と短い仕事のメッセージでは量の意味が違うため、単純な数字が費用の負担を適切に表すか検討します。どちらが必ず正しいと決めるのではなく、料金と利用実態の関係を説明できることが大切です。
専用の回線を契約すれば分けやすくなる場合はありますが、契約を増やす前に費用と手間を比べましょう。按分のためだけに不要な回線を増やすと、記録は簡単になっても事業の支出が増えます。業務上の速度、安定性、セキュリティなど、本来必要な機能と合わせて判断してください。
車は走行距離と利用目的をつなげる
仕事と私生活で使う車では、業務の走行距離と総走行距離が区分の材料になります。日付、出発地・行先、目的、走行距離などを記録し、仕事の移動を説明できる状態にします。行先の住所などは必要な範囲にとどめ、顧客情報を不要に広く共有しないようにします。
仮に一年の総走行距離が1万キロメートルで、そのうち記録から業務移動と区分できる距離が4,000キロメートルなら、距離比は40%です。これは記録の作り方を示す仮定で、車両費が必ず40%認められるという意味ではありません。分母は一年、分子は忙しかった一か月だけというように、対象期間をずらさないことも大切です。
通勤、買い物、取材、納品を一度の外出で行った場合は、その外出全体を無条件で業務にしないでください。寄り道や家事の目的を含む経路をどう区分するか、実際の用務と記録に応じて確認します。地図アプリに出た距離は参考になりますが、そのルートを業務で走ったこと自体は別の説明が必要です。
※表は横にスクロールできます。
| 共用するもの | 業務分を考える材料 | 全体側で確認すること | 記録上の注意 |
|---|---|---|---|
| スマホの通話 | 業務の通話先・時間・料金明細 | 私用通話・定額部分 | 連絡先の個人情報を必要以上に残さない |
| 家庭のネット回線 | 業務時間・利用内容等 | 家族の利用・私用・同時使用 | 作業時間だけで全通信を決めない |
| 自家用兼事業用車 | 業務の走行距離と目的 | 同期間の総走行距離 | 仕事の距離だけで比率を作らない |
| 業務と私用が混じる外出 | 用務・経路・立寄り先 | 私的な用事や迂回 | 外出全体を自動的に業務としない |
| 共用機材 | 作業記録・使用時間・用途 | 私用・家族の利用 | 購入代金と当年償却費を区別する |
ガソリン代・保険・減価償却は、それぞれの中身を確認する
車に関係する支出には、ガソリン、修理、保険、駐車場、税金、車両購入などがあります。業務との関連が確認できても、全費目を同じ勘定科目・同じ時期に処理するわけではありません。年間の固定費と、特定の業務移動に直接結び付く支出を分けると、費用ごとの説明がしやすくなります。
例えば、顧客訪問で利用した時間貸し駐車場の費用を直接区分できる場合と、家族の車も保管する自宅駐車場では、確認する内容が違います。ガソリン代についても、領収書があるだけで仕事分が決まるわけではありません。何の車に給油し、どの期間の利用に対応するかが追えるようにします。
車両購入費は、減価償却や少額資産の制度などを確認して、その年の費用を計算したうえで業務割合を考えます。高額な車の購入代金に40%を掛け、その全額を当年の車両費にするという処理は避けましょう。税務とは別に、自動車保険の使用目的や業務利用の補償範囲も契約先へ確認する必要があります。
家事按分の計算と記帳は、総額・業務分・家事分をそろえる
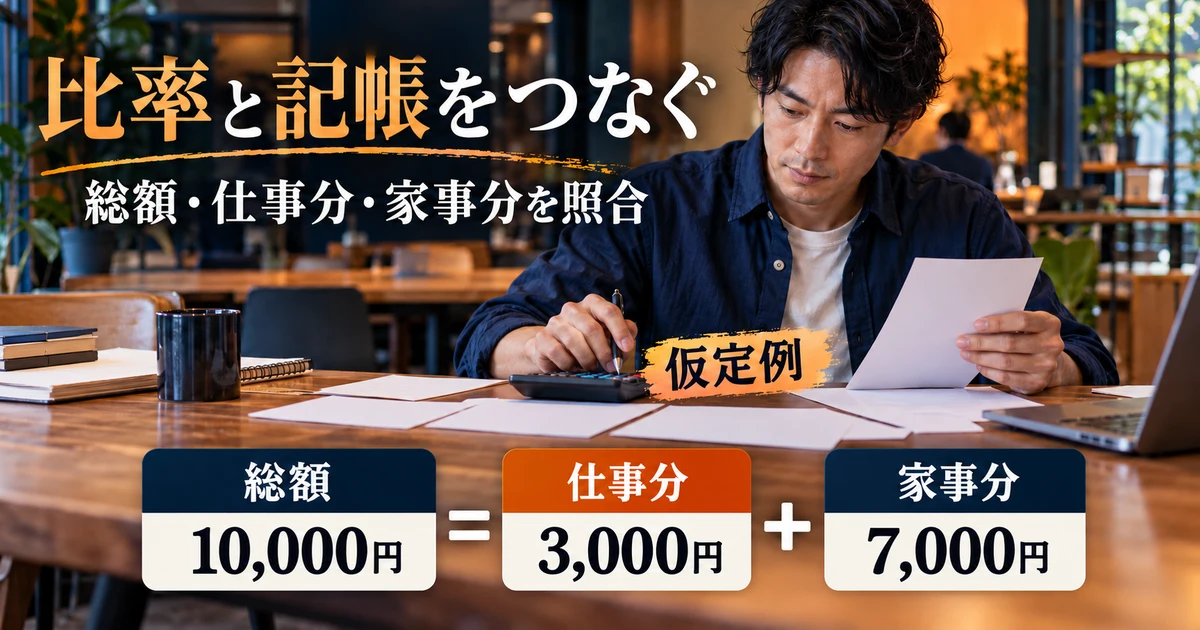
一万円を30%で区分する、単純な計算例
ある月の共用費用が1万円で、その費用について業務利用30%と区分できる合理的な根拠があると仮定します。業務部分は1万円×30%=3,000円、家事部分は7,000円です。ここで30%は例の条件であって、誰でも選べる安全率ではありません。
記録には、合計1万円と業務分3,000円だけでなく、家事分7,000円も置いておくと照合しやすくなります。三つの金額の関係が分かれば、銀行からの引き落とし1万円と、帳簿の必要経費3,000円が違っている理由を説明できます。残りの7,000円を見えないままにすると、支出が抜けたと勘違いして追加計上する原因になります。
計算対象の金額もそろえましょう。値引きや返金を反映した実際の対象額か、別契約のオプションが混じっていないか、すでに個別に業務・家事へ分けた金額があるかを確認します。直接区分した仕事分へ、さらに共用の比率を掛けると、同じ費用を二度減らしてしまう場合もあります。
事業用口座で払った場合と、個人のお金で払った場合
事業の帳簿に載せている普通預金から、上の共用費用1万円を支払った例を考えます。消費税を分けない単純な記帳例では、借方を該当経費3,000円と事業主貸7,000円、貸方を普通預金1万円とする形が考えられます。家事部分を事業主貸として区分し、支払額と帳簿がつながるようにします。
一方、事業帳簿の対象外としている個人のお金から払った場合には、業務分3,000円を該当経費、相手科目を事業主借として記録する形が一般的な例です。ただし、カードや口座をどう登録しているか、どの範囲を帳簿へ載せているかで操作や表示は変わります。どちらも同じ自分名義だからといって、一つの操作をそのまま流用しないでください。
事業主貸・事業主借の用語は、国税庁の令和7年分青色申告決算書の手引き、貸借対照表の説明にも掲載されています。ここでは用語の意味を参照しています。消費税区分や具体的な仕訳の妥当性は、本人の帳簿方式と取引内容に合わせて確認してください。
※表は横にスクロールできます。
| 仮定の支払い・処理 | 必要経費の部分 | 家事部分等の扱い | 確認したいこと |
|---|---|---|---|
| 事業預金から共用費1万円、業務30% | 3,000円 | 7,000円を事業主貸とする例 | 借方合計1万円と預金支出の一致 |
| 帳簿外の個人資金から同じ費用 | 3,000円 | 業務分の相手科目を事業主借とする例 | 個人支出全額を事業費にしない |
| 全額を仮登録し決算で調整 | 最終的に業務分のみ | 家事分を除く調整が必要 | 調整漏れ・二重の按分を防ぐ |
| 仕事専用の取引を直接区分済み | 業務との関係を確認した額 | 私用分が混じっていないか確認 | 同じ額に重ねて按分しない |
毎月の按分と年末調整は、二重にしない
会計ソフトでは、日々の取引を全額で登録して後から家事分を除く方法と、登録時から業務分・家事分を分ける方法などがあります。どの方法に対応するかは製品と設定によります。大切なのは、最終的な必要経費が業務分になり、支払額・調整額・帳簿が一貫していることです。
例えば、毎月すでに3,000円だけを経費として登録したのに、年末にその額へもう一度30%を掛けると、経費は900円になってしまいます。反対に、全額1万円を登録したまま年末の除外を忘れると、家事分まで必要経費へ入ります。月次のやり方と年末のやり方を一枚のメモへ残すと、操作の重複を防ぎやすくなります。
銀行連携とカード連携の両方を使う場合も、購入時と引き落とし時を別の費用として二重計上していないか確認しましょう。家事按分の比率が合っていても、元の費用が二倍になっていれば結果は正しくなりません。比率の点検と同じくらい、元取引の件数と金額の確認が重要です。
会計ソフトの設定で間違えやすい三つ
- 全額登録後に家事分を除く設定と、最初から業務分だけ入れる方法を混ぜる
- 固定資産の取得価額を、業務割合を掛けた後の金額へ勝手に置き換える
- カード購入と口座引落しを、二つの経費として登録する
所得税・消費税・社会保険を同じ計算にしない
この記事の家事按分は、主として所得税の必要経費を整理するための話です。消費税の仕入税額控除は、課税事業者か、採用している方式、取引内容、請求書等の要件などが別に関係します。所得税で業務部分を計算したから、その金額に含まれる消費税が必ず同じように控除できると決めないでください。
また、個人の所得税や住民税は、事業に取り組んでいるからという理由で一部を必要経費にはできません。国民健康保険料や国民年金保険料なども、必要経費ではなく所得控除の確認が関係する支出です。支払いのために事業口座を使ったことと、必要経費になることを区別します。
国税庁の「社会保険料控除」では、本人や生計を一にする親族の負担すべき社会保険料を支払った場合などの要件が示されています。「家計から出たから税の計算とは無関係」「事業口座から出たから何割か経費」という両方の誤解を避け、支出の性質ごとに整理しましょう。
家事按分の根拠は、資料と利用記録をつなげて残す
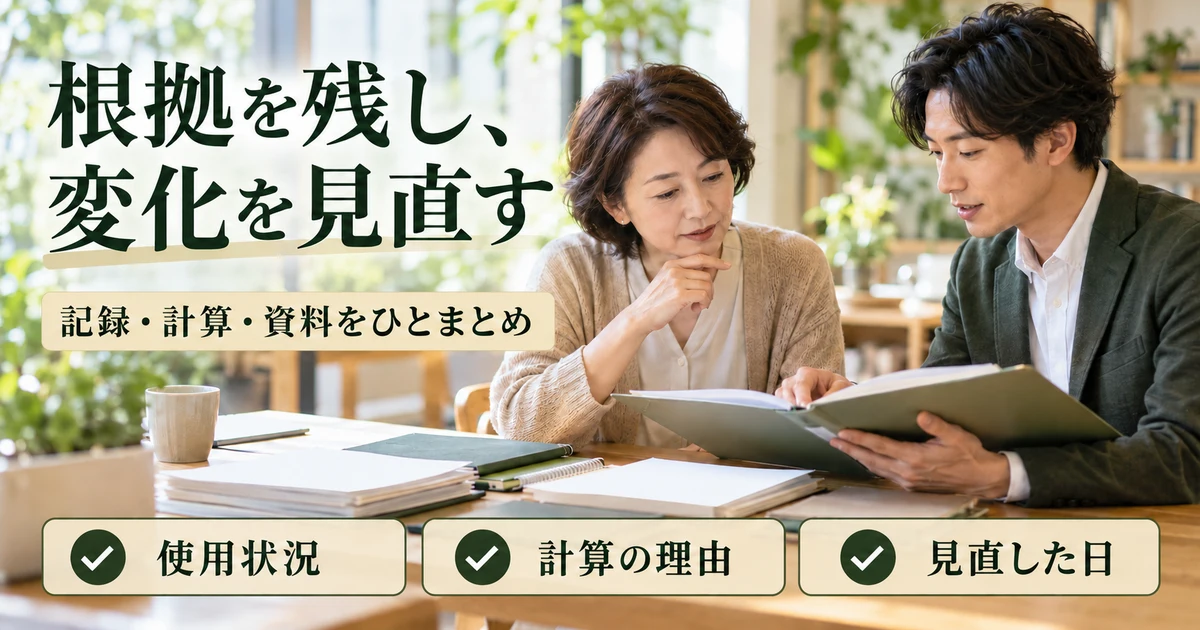
領収書は金額の証拠、使用記録は区分の説明
領収書や請求書は、何にいくら支払ったかを確認する資料です。しかし、それだけで仕事の利用割合まで分かるとは限りません。家賃の請求書から仕事部屋の面積は分かりませんし、給油の領収書から業務走行の距離を読み取ることもできません。金額の資料と、利用の資料を組み合わせて保存します。
資料をまとめる際は、費目、対象期間、総額、業務部分の計算、採用した理由、参照した記録を一つにつなげます。ファイル名や台帳に共通の番号を付ければ、申告書に載せた金額から元資料へ戻りやすくなります。難しい書式を作るより、あとで自分以外の人にも説明できるかを目安にしてください。
例えば通信費なら「10月請求分、総額、除外した私用オプション、残りの共用料金、利用記録から検討した比率、業務分」という流れを残します。仕事の連絡内容そのものをすべて保存する必要があるとは限りません。個人情報や顧客の機密を守りつつ、利用の区分を説明できる範囲を検討しましょう。
一か月の記録を一年へ使うなら、代表性を確認する
繁忙月だけを測り、その高い業務割合を一年分へ当てはめると、実態から離れる可能性があります。反対に、休業月だけの記録も通常の月を表しません。記録する期間を決めるときは、仕事量や家族の利用が季節で変わるか、引越しや独立などの大きな変化がないかを確認します。
毎日すべてを秒単位で記録すればよいというものでもありません。どの程度の記録が必要かは費用と利用状況によりますが、短い観察期間を使うなら、普段の状況を表している理由と、例外の月の扱いを残しましょう。「面倒だから一番仕事が多かった週を採用する」という決め方は避けてください。
年の途中で新たな仕事を始めた場合、開業前の生活費まで後から同じ比率で事業経費にしないようにします。開始前の準備支出の扱いは別途確認が必要です。契約をいつから何に使っていたのかを記録しておくと、対象となる期間の混同を防げます。
割合を変えるときは、仕事と生活の変化を残す
家事按分の割合は、一度設定したら永久に固定というわけではありません。会社員の副業から独立した、仕事専用の部屋を用意した、家族が同じ回線を使い始めた、車を買い替えたなど、使い方が変われば分け方も見直します。ただし、利益が増えたから税金を減らすために割合を上げる、という決め方はしません。
変更の記録には、変更日、何が変わったか、新しい計算方法、旧期間との区切りを残します。例えば7月から自宅の一室を仕事専用にしたなら、1月から6月の使い方までさかのぼって専用だったことにしないようにします。年平均へまとめる場合も、その集計過程を確認できるようにしてください。
前年の申告内容に疑問が出た場合は、今年の数字だけを合わせて処理するのではなく、元の資料を見直します。訂正が必要かどうか、どの手続きになるかは事実関係によるため、税務署や税理士へ相談します。過去の記録を書き換えて、最初から別の使い方だったように見せることは避けましょう。
家族名義や複数の仕事があるときは、重複計上も点検
家族名義の契約でも、名前だけを見て必要経費が必ずゼロ、あるいは全額可能と結論を出すことはできません。誰が負担し、誰が使い、業務にどのように必要だったかを確認します。生計を一にする親族への対価の支払いには独自の取扱いがあるため、家族へ渡したお金と外部事業者へ支払った料金を混同しないようにします。
夫婦それぞれが個人事業をしている場合、一つの家賃や通信費を両者が重複して経費にしていないかも確認します。本人の仕事分、配偶者の仕事分、生活分を、それぞれの実態に沿って区分する必要があります。二人とも在宅で働くからといって、同じ支出を二人が全額計上することはできません。
一人で複数の事業や副業を行う場合も同じです。共用費用の家事部分を除いたあと、必要に応じて各業務へどう対応させるかを確認します。所得区分が異なる仕事があるときは、区分と費用配分を合わせて相談してください。家事按分の話だけで、すべての副業が事業所得になるわけではありません。
相談前にそろえる小さな確認メモ
- 支出の内容・契約者・実際に負担した人・対象期間
- どの仕事で使ったか、生活では誰がどう使ったか
- 区分に使った面積・時間・距離等と、その記録
- 計算した金額、帳簿に登録した方法、前年からの変更
帳簿と書類の保存については、国税庁「個人で事業を行っている方の記帳・帳簿等の保存」を確認してください。青色・白色、書類の種類、電子取引の有無などで要件が異なるため、紙の領収書だけを残せば完了と決めず、自分の取引に合う保存方法を確認します。
会社員として副業も行っている人は、家事按分した経費を集計したあと、申告が必要かどうかを所得全体から判断する必要があります。申告の全体像や会計ソフトの検討は、会社員の副業確定申告・必要経費と帳簿管理のガイドも参考にしてください。経費の根拠を残す作業と、申告要否を判断する作業は、両方進めましょう。
家事按分を始めるなら、まず一つの共用費用について、明細と実際の使い方を並べてみてください。最初から高い割合を探すより、仕事に必要な部分を説明できることが大切です。費用の性質に合う基準を選び、計算と記録をつなぎ、生活や働き方が変わったら見直す。その積み重ねが、独立後も無理なく続けられる経理の土台になります。