個人事業主の損益計算書の見方|売上・経費・利益と資金の違い
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業を続けていると、会計ソフトや税理士から「損益計算書」を受け取る機会があります。売上と経費が並んでいても、どこを見れば仕事の状態が分かるのか、口座のお金と数字が違うのはなぜか、戸惑うこともあるでしょう。
損益計算書を見るときは、対象期間をそろえ、売上の中身、売上原価、その他の経費、差引額や所得の順にたどるのが基本です。最後の数字だけで好調・不調を決めず、どの項目が変わったかを確認すると、料金、仕入れ、外注、働き方を見直す材料になります。
この記事は、個人事業主が自分の損益計算書を読むための一般的なガイドです。税務用の青色申告決算書と、白色申告で使う収支内訳書の違い、帳簿から集計する手順、現金とのずれ、比較の仕方を具体例で整理します。例の金額は説明用の仮定で、業界相場、利益目標、融資審査や独立の合格基準ではありません。
公式情報の確認日は2026年10月5日です。書類の構造は国税庁の令和7年分の手引き等を参照し、これから提出する申告は対象年分の様式と法令を確認してください。所得区分、経費、控除、個別取引の判定は税務署や税理士へ相談しましょう。画像は説明用の生成イメージです。
損益計算書で最初に見る三点
- 何月から何月までの、どの事業を集計した表か
- 売上から原価・経費を差し引く過程に、漏れや重複がないか
- 前の期間との差は何によるもので、現金の動きとどう違うか
個人事業主の損益計算書は、一定期間の事業の成績を表す
損益計算書と貸借対照表は、見ている時間が違う
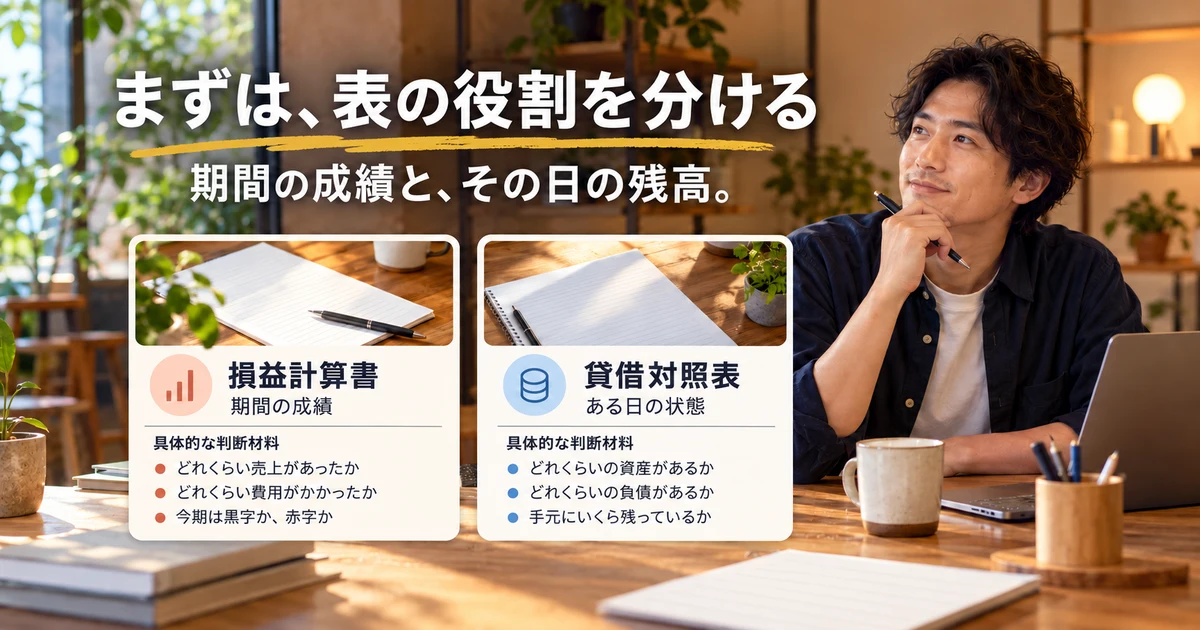
損益計算書は、一定の期間にどのような収入と費用があり、どの程度の利益や所得が生じたかを示す表です。英語の略称でP/Lと呼ばれることもあります。今月、一年などの期間を通して集計するので、まず表の開始日と終了日を確認します。
貸借対照表は、ある時点の資産、負債、元入金などの状態を示します。預金、売掛金、在庫、設備、借入金など、年末に何が残っているかを見るものです。損益計算書の利益と、貸借対照表の預金は意味が違います。二つの表はつながりますが、同じ数字を別の形で並べただけではありません。
例えば、12月までに仕事を終えて売上を計上し、代金を翌年1月に受け取る取引を考えます。原則的な処理では、売上は当年の損益計算書へ関係し、年末時点の未回収額は売掛金などとして残ります。現金がまだ入っていないからといって、当年の事業の成績から消えるとは限りません。
個人の青色申告決算書の構造や、貸借対照表との関係は、国税庁「令和7年分 青色申告決算書(一般用)の書き方」で確認できます。これは構造を読むための参照資料です。実際の取引時期は契約や適用制度に応じて判断します。
青色申告決算書、収支内訳書、管理用の表を区別する
青色申告決算書の一般用には損益計算書があり、売上、売上原価、経費、各種の調整、青色申告特別控除などを記入する欄があります。会計ソフトが日々の管理用に出す月次損益の表とは、項目の並びや表示する範囲が異なることがあります。
白色申告では、一般に収支内訳書を用いて収入や必要経費などを整理します。書類の名前が損益計算書でないから、売上や経費の記帳が不要になるわけではありません。自分がどの所得を、どの申告方法で申告するのかに合わせて、必要な書類を確かめてください。
管理用の表は、商品の種類別、受注経路別、月別など、仕事の判断に使いやすい形へ分けられます。ただし、管理用に分けた数字と、申告用にまとめた数字の関係を残しておくことが大切です。便利な独自表を作っても、元の帳簿とつながらなければ、申告時の確認に余計な手間がかかります。
※表は横にスクロールできます。
| 表・書類 | 主に見るもの | よく使う場面 | 注意すること |
|---|---|---|---|
| 損益計算書 | 一定期間の収入と費用、差引の成績 | 年次決算・月次の採算確認 | 預金残高や手取りそのものではない |
| 貸借対照表 | ある時点の資産と負債等 | 未回収・借入・設備等の確認 | 残高の表であり売上の表ではない |
| 収支内訳書 | 所得の計算に必要な収入・経費等 | 白色申告などの所得計算 | 帳簿や根拠資料は別に必要 |
| 管理用の部門・月次表 | 仕事別や月別の比較 | 料金・商品・外注等の見直し | 申告用の数字との対応を残す |
| 資金の予定表 | 実際の入金日・支払日・残高見込み | 支払いに間に合うかの点検 | 利益だけでは分からない動きを扱う |
白色の書類の構造は国税庁「令和7年分 収支内訳書(一般用)の書き方」が確認先です。農業、不動産などは別の様式があるため、一般用の例をすべての所得へそのまま当てはめないようにします。
法人の五つの利益を、そのまま個人の様式へ探さない
一般的な企業会計の解説には、売上総利益、営業利益、経常利益、税引前利益、当期純利益といった段階が登場します。一方、個人の青色申告決算書には、差引金額、青色申告特別控除前の所得金額、所得金額など、税務用の様式に沿った欄があります。
そのため、法人向け解説と同じ名称が見つからないからといって、自分の書類が間違っているわけではありません。会計ソフトの管理画面が法人に近い表示をしていても、税務書類への転記や調整は別に確認します。名前を暗記するより、何を足し引きした後の数字かを理解する方が役立ちます。
比較するときにも、青色申告特別控除前の額と、控除後の額を同じ「利益」として並べないようにしてください。自分の管理表には「どの段階の数字か」を明記します。家族や取引先へ数字を説明する際も、この範囲をそろえると誤解が減ります。
一年分か、途中の月次か、決算整理前かを確認する
個人の所得税の計算は原則として暦年を単位とするため、年次の申告資料ではその年の期間を確認します。一方、会計ソフトで任意の期間を指定すれば、数か月だけの表も作れます。1月から9月の累計を、前年一年分と直接比較して「売上が減った」と結論を出さないでください。
年の途中の月次表では、減価償却、期末在庫、家事関連費の調整などがまだ反映されていない場合があります。月次の利益が大きく見えていても、決算で必要な費用や修正が入ることがあります。表を受け取ったら、何が登録済みで、何が年末に調整される予定かを確認しましょう。
毎月の判断に使うなら、できる範囲で同じ方法にそろえます。ある月だけ年払いの費用が集中したのか、通常の費用が増えたのかを見分けるため、税務上の帳簿を勝手に変更するのではなく、必要に応じて管理用の補足を作ります。調整した数字と元の数字が追える状態が大切です。
売上・売上原価・経費・所得を、上から順に読む
売上の増減は、金額だけでなく中身へ戻って確認する
売上は、顧客へ提供した商品やサービスなどの取引から生じる収入です。損益計算書の売上欄を見たら、件数が増えたのか、一件の単価が変わったのか、大きな一件が入ったのかを調べます。同じ売上増でも、翌月以後に続く可能性は異なります。
例えば、月の売上が80万円から100万円へ増えていても、単発の20万円の仕事が追加されただけなら、通常の受注が増えたとは限りません。反対に、小さな継続契約が積み上がった場合は、更新条件や終了予定を見ながら継続性を確認します。数字の上昇だけで、固定費を増やす判断へ進まないようにします。
申告上の総収入金額には、通常の商品やサービスの売上以外に含まれるものもあります。国税庁は、事業に関する経済的利益、棚卸資産の自家消費、一定の保険金やリベート等を例示しています。口座に入ったものを全部売上、逆に「雑収入」という名前なら対象外、と機械的に分けないでください。詳しくは国税庁「事業所得の課税のしくみ」で確認します。
商品の仕入代金と、売上原価を区別する
商品を仕入れて販売する事業では、その年に仕入れた金額がそのまますべて当年の売上原価になるとは限りません。基本的には、期首の商品棚卸高に当年の仕入高を加え、期末の商品棚卸高を差し引いて売上原価を計算します。まだ売れていない商品を在庫として確認するためです。
仮に、年初の在庫20万円、一年の仕入80万円、年末の在庫30万円なら、売上原価は20万円+80万円-30万円=70万円です。80万円の仕入代金だけをそのまま原価とすると、この例では10万円の差が出ます。逆に在庫を実際より少なく計上すると、原価が過大になり所得が小さく見える場合があります。
在庫の金額は、販売予定価格を自由に付けて決めるものではありません。採用する評価方法と対象資産に沿って、数量と単価の根拠を残します。破損、返品、未着、預け在庫などがある場合は状況を区分し、不明なものを適当にゼロにしないようにしてください。製造業などでは原材料や仕掛品等も関係します。
売上原価の基本式と棚卸の取扱いは、国税庁の青色申告決算の手引きで確認できます。物販の例を、在庫を持たないサービス業へ無理に当てはめず、自分の事業の費用構造に合わせて読みます。
経費は、金額の大きいものと変化したものから読む
売上原価以外の経費には、家賃、通信、旅費交通費、外注、広告、消耗品、減価償却など、事業に応じた項目が並びます。全部を同じ深さで見ようとするより、金額が大きい科目、前年や前月から大きく変わった科目、内容が分からない科目から確認すると、原因を探しやすくなります。
例えば、売上が20%増えた月に外注費が50%増えていたら、外注単価の変更、依頼範囲の追加、納期対応、計上時期などを調べます。費用が増えたこと自体を悪いと決めつけず、その費用で何を得たのかを確認しましょう。品質や納期を守るための必要な支出まで、額だけで削ると事業へ悪影響が出る場合があります。
「雑費」へ多くの支出が集まっている場合は、明細を見て内容を確かめます。金額が小さいから何でも雑費にするより、自分の事業で繰り返し発生するものを分かる形に整理すると、翌年の比較がしやすくなります。ただし、比較のためだけに科目を頻繁に変えると、増減が実態によるものか分からなくなります。
必要経費の範囲と計上時期は、国税庁「必要経費の知識」を確認してください。支払いがあれば必ず経費というわけではなく、業務との関係、債務の確定、減価償却などを整理する必要があります。
仮定の物販事業で、計算の流れをたどる
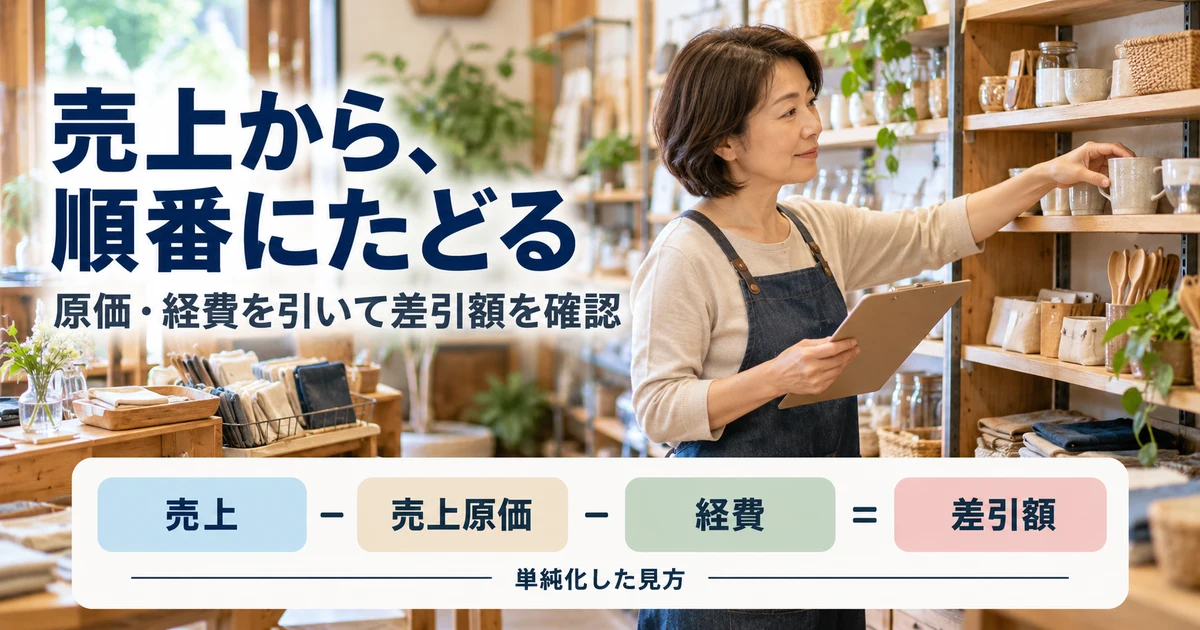
ここでは、売上150万円、期首在庫20万円、仕入80万円、期末在庫30万円、その他の経費35万円という単純な例を考えます。売上原価70万円を売上から引くと80万円、さらにその他の経費35万円を引くと45万円です。借入金の返済や生活費の移動を、この計算の経費へ混ぜないことがポイントです。
※表は横にスクロールできます。
| 仮定した項目 | 金額・計算 | 見ている意味 |
|---|---|---|
| 売上 | 150万円 | 商品販売等の収入 |
| 売上原価 | 20万円+80万円-30万円=70万円 | 当年の売上に対応させる原価 |
| 売上から原価を引いた額 | 150万円-70万円=80万円 | その他の費用を引く前の段階 |
| その他の経費 | 35万円 | この例で設定した業務経費の合計 |
| 単純な差引額 | 80万円-35万円=45万円 | 特別控除や各種調整前の説明用金額 |
この45万円は、自由に生活へ使える現金や、所得税を計算した後の手取りを意味しません。また、青色申告決算書では、該当する引当金・準備金等の調整や専従者給与、青色申告特別控除などを確認する欄があります。この例はそれらを含めず、基本の足し引きを見せています。
実際の申告書を見るときは、「差引金額」「青色申告特別控除前の所得金額」「控除額」「所得金額」を分けてください。利益の比較にはどの段階を使うのか、納税の計算へはどの額がつながるのかを確認します。基礎控除や社会保険料控除などの所得控除を、事業経費の欄へ入れることはしません。
損益計算書が黒字でも、預金が増えるとは限らない
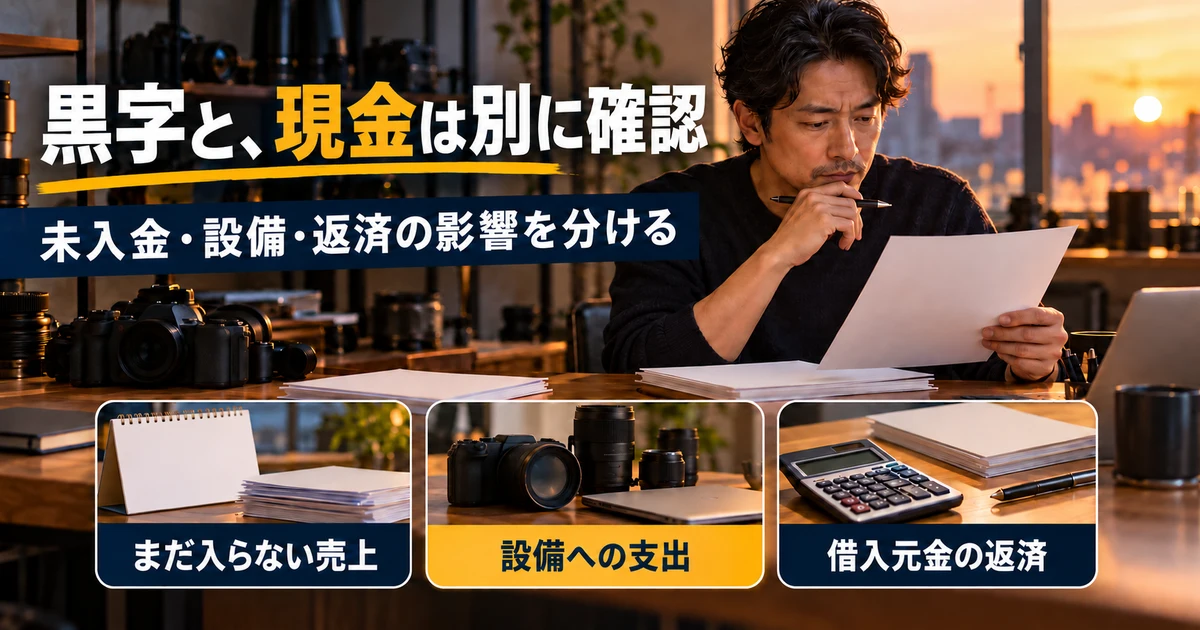
売上の計上と、入金の日付がずれることがある
原則的な所得計算では、年内に現金を受け取ったかだけで収入を決めるわけではありません。国税庁は、その年に収入すべき権利が確定した金額を総収入金額とする考え方を説明しています。具体的な計上時点は、商品販売か役務提供か、契約や検収などによって確認します。
例えば、12月に仕事が完了して報酬を受ける権利が確定し、翌年1月に代金が入る場合、当年の売上になることがあります。損益計算書で黒字でも、年末の預金が少ない理由の一つです。請求書を作った日だけで決めず、契約、納品、検収、入金の資料をつないで確認してください。
現金主義の特例を使う場合は、適用条件や届出などが別に関係します。入出金だけで管理する方が楽だからという理由で、自分の都合に合わせて毎年切り替えることはできません。原則と特例を分ける根拠は国税庁「収入金額とその計算」です。
借入金の受取り・元金返済は、売上・経費と分ける
銀行から事業資金を借りると預金は増えますが、顧客へ商品やサービスを提供して得た売上ではありません。借りた元金を返すと預金は減りますが、その返済額がそのまま必要経費になるわけでもありません。借入金の残高は貸借対照表などで追い、利息は業務との関係を含めて経費の取扱いを確認します。
仮に借入金50万円が入って、その月の預金残高が大きく増えていても、その50万円を売上へ入れると事業の成績を誤って読んでしまいます。反対に、元金を10万円返済した月に、それを全額経費として利益を下げてしまうと、収支と資金の区別が崩れます。
返済予定表には元金と利息が分かれていることがあります。銀行明細の一つの引き落とし額だけを見ず、内訳と帳簿を合わせてください。個人のお金を事業へ入れる場合、事業から生活費を出す場合も、顧客からの収入や業務経費と同じに扱わないようにします。
機材の購入と減価償却費は、支出の年が一致しない
長く使う設備の取得費は、通常、減価償却により一定の方法で年ごとの必要経費へ配分します。設備を一括で買った年は預金が大きく減っても、その年の減価償却費は購入代金と同じにならない場合があります。逆に翌年以後は、同じ購入代金を再び支払っていなくても償却費が発生します。
例えば、説明上の仮定として48万円の設備を購入し、その年の減価償却費が6万円だった場合、支出48万円と経費6万円の差を把握する必要があります。この6万円は特定の資産で必ずそうなる額ではなく、取得時期、耐用年数、償却方法などによって変わります。
少額資産の処理や特例に該当する場合は別の確認が必要ですが、購入代金と償却費を両方重ねて経費にしないことは共通の注意点です。台帳から損益計算書へ入る額を照合しましょう。制度の範囲は国税庁「減価償却のあらまし」で確認できます。
売上の振込額に、手数料や源泉徴収が含まれる場合
プラットフォーム経由の仕事では、手数料が差し引かれた額が入金されることがあります。一部の報酬では源泉徴収も関係します。入金額をそのまま売上として登録したうえで、別途同じ手数料を経費にすると、差し引きを重複させる可能性があります。
例えば、報酬10万円から手数料1万円が差し引かれ9万円が入金される、消費税等を省略した単純な例を考えます。報酬総額10万円と手数料1万円を確認すべき取引で、売上9万円からさらに手数料1万円を引けば、差引額は8万円になってしまいます。取引契約と明細を見て、総額と控除額の関係をそろえてください。
源泉徴収された税額も、一般の事業経費と同じ費目へ混ぜないようにします。振込明細に差引額が載っていても、その差引理由を調べる必要があります。実際には消費税、返金、複数の取引のまとめ払いなどが加わることもあるため、サービスの明細と帳簿の対応を確認します。
※表は横にスクロールできます。
| 預金が動く理由 | 損益計算書での確認 | 別に見る資料 |
|---|---|---|
| 未回収の売上を後日受け取る | 売上を二重に計上しない | 売掛金と入金の照合 |
| 事業資金を借りる | 借入元金を売上にしない | 借入契約と負債残高 |
| 借入元金を返済する | 元金と利息を分ける | 返済予定表と引落明細 |
| 機材を購入する | 取得費と当年の償却費を分ける | 固定資産台帳 |
| 生活費を移動する | 本人への給与経費にしない | 事業主勘定と家計の記録 |
| 手数料を引かれて入金される | 総額と差引理由を確かめる | 請求・決済・源泉徴収等の明細 |
黒字なのに現金が少ないときは、このような違いを一つずつ確認します。利益が間違っている場合も、計算は合っていて入金や支出の時期がずれている場合もあります。残高に合わせて利益を勝手に直すのではなく、損益計算書と貸借対照表、入出金の記録をつないで原因を探しましょう。
損益計算書は、資料を集めて帳簿を整えた後に作る
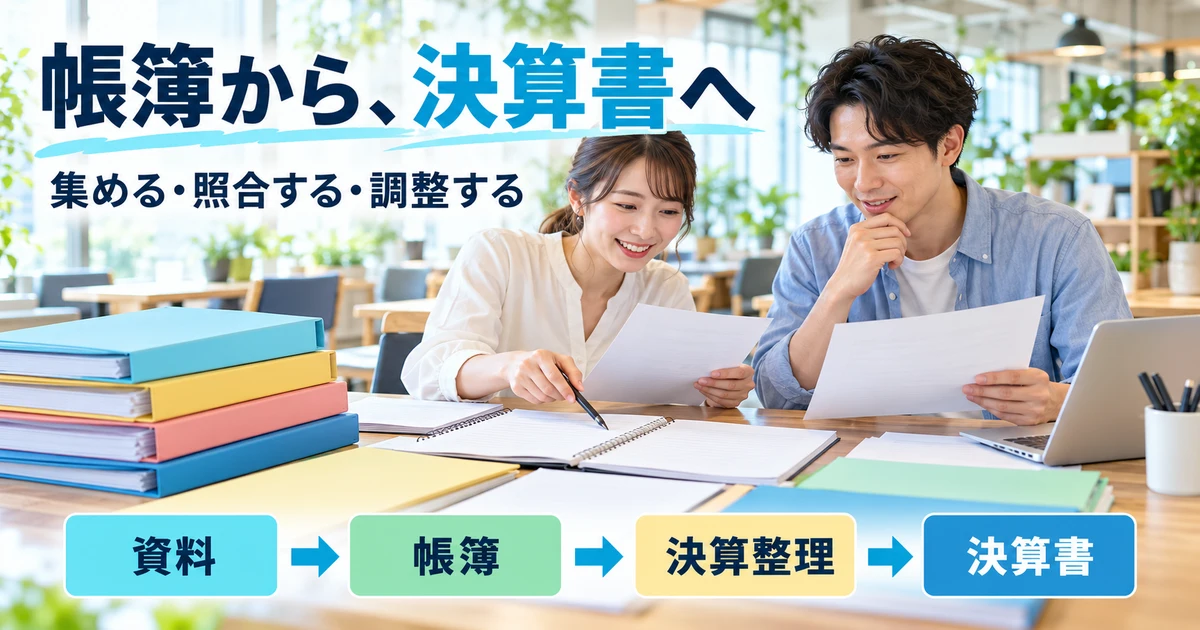
取引が発生する場所を洗い出し、資料の抜けを探す
作成の出発点は、請求書、領収書、決済明細、通帳、カード明細、現金の記録など、事業の取引を確認する資料をそろえることです。事業用口座だけでなく、個人カードで立て替えた仕事の支出、現金で受け取った売上、サービス内で控除された費用なども確認します。
資料は、月と取引先だけでなく、どの帳簿の記録へ対応するかが分かる形にします。明細を保存しただけで、登録されていない取引が残っていないかを点検してください。反対に、同じ領収書を写真とPDFの両方で保管したことが原因で二重登録されていないかも確認します。
資料が足りない場合は、支出したことを示す情報と業務目的を整理し、相手から再発行や明細の取得ができるか確認します。根拠がない金額を、口座の差額から逆算して経費へ埋め込まないことが重要です。判断が難しいものは「確認待ち」として一覧にし、結論の出ている取引と分けて進めます。
日付・科目・相手・金額を記帳し、残高と明細を照合する
帳簿には、取引の日付、内容、相手、金額などを記録します。会計ソフトが科目を提案しても、実際の購入内容や用途と合っているか確認します。同じ販売店でも、仕事用の文具を買う日と私物を買う日があれば、同じ科目へまとめることはできません。
月末には、帳簿の預金残高と実際の残高、売掛金と未入金の一覧、買掛金や未払金と請求書を照合します。損益計算書の合計だけを見るより、これらの残高を確認する方が、入力漏れや重複を発見できることがあります。数字が一致しない場合は、日付、取り込み範囲、振替の登録などを順に調べます。
記帳と保存の公的な案内は、国税庁「個人で事業を行っている方の記帳・帳簿等の保存」にあります。青色・白色の別や書類の種類によって要件が異なるため、損益計算書を一枚作れば帳簿の準備が終わる、と考えないようにします。
年末の決算整理で、在庫・償却・家事分・未処理を確認する
一年分の入出金を登録した後も、決算整理が必要になる場合があります。期末在庫、減価償却、家事関連費の調整、未収・未払、前払等の費用の対応関係などを確認します。必要な項目は事業内容によって異なりますが、現金の記録だけでは拾えない項目があることを意識してください。
例えば、年末に商品を多く仕入れた物販事業では、売れ残りを確認せず全額原価にすると結果が変わります。自宅で働く人では、家賃や通信費の家事部分が除かれているかを見ます。高額機材を買った年では、資産登録と経費登録の重複がないかを点検します。
未払の経費も、請求書が翌年に届くという理由だけで対象外になるとは限りません。反対に、前払いしたから当年に全額計上してよいとも限りません。契約と役務提供の期間、債務確定などを見て判断するため、内容の分かる資料を用意します。特例が関係する場合は、その条件を確認してから処理します。
決算整理で結果が変わりやすい項目
- 売上や仕入れの年末締め、未入金・未払いの漏れ
- 期首・期末在庫の数量と評価額
- 固定資産台帳と減価償却費の対応
- 家事関連費の除外と、すでに按分した取引への二重調整
- 借入元金、生活費、所得税等が経費に混じっていないか
集計結果を転記し、内訳・控除・提出年分を確認する
帳簿と決算整理がまとまったら、所得や申告方法に合う決算書類へ集計します。月別の売上合計と年間売上、減価償却費の明細と経費欄、該当する専従者給与の内訳と本表など、関連する欄がつながっているかを確認します。計算が自動でも、入力元が誤っていれば正しい申告にはなりません。
青色申告特別控除は、事業で支払った費用とは性質が違います。要件に応じた控除を所得計算へ反映するもので、会計ソフトを契約しただけで自動的に希望額が認められるわけではありません。記帳、書類の添付、申告時期、電子申告等の条件は、当年の公的案内で確認してください。
会計ソフトから出した書類と、提出する申告データが一致しているかも見ます。修正前のPDFを確認し、修正後の別データを送ると、どの数字を提出したか分からなくなります。最終版、提出した記録、根拠資料を組み合わせて残すことが、翌年の比較と問い合わせ対応を助けます。
帳簿管理とソフトの検討を含む申告全体の流れは、会社員の副業確定申告と会計ソフトの整理も参考にしてください。会社員の副業を続けている人は、損益計算書だけで申告要否が決まるわけではなく、給与や他の所得も含む確認が必要です。
月ごと・前年との比較から、利益が変わった理由を探す
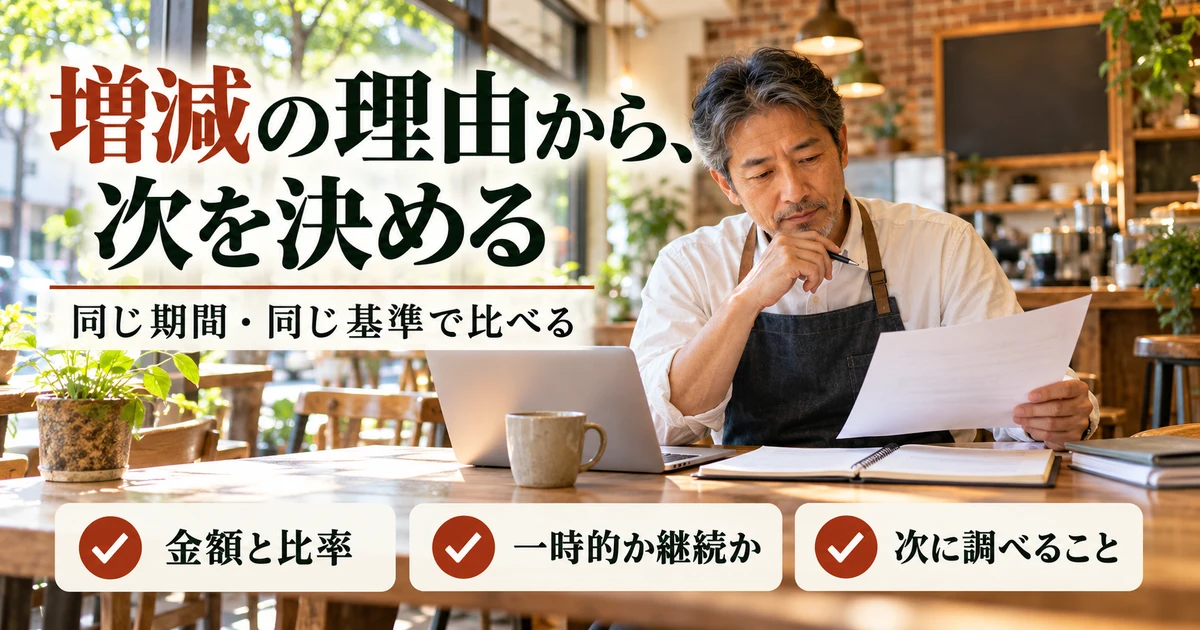
比較する前に、期間・範囲・経理方式をそろえる
前年一年分と今年九か月分を並べたり、一方だけ消費税を含む金額で比較したりすると、増減を誤って理解することがあります。比較するときは同じ月数、同じ事業範囲、同じ経理方式を確認します。途中で事業を追加・終了した場合や、科目の使い方を変えた場合は、その影響をメモします。
季節性がある仕事では、前月より前年同月を見る方が状況を理解しやすい場合があります。一方、開業したばかりなら前年実績がないため、事前の計画や直近数か月と比較し、前提の違いを説明します。どの比較も、数字が離れていることを直ちに良い・悪いと決めるためのものではありません。
管理表に、実績と計画を同じ色で並べると見分けにくくなります。「確定した帳簿の実績」「未処理を含む暫定値」「これからの予測」を分けてください。将来の売上見込みが実績に混ざると、仕事を続ける判断が楽観的になりやすくなります。
金額と売上に対する比率を、両方見てみる
売上が増えれば、仕入れや外注なども増えることがあります。経費の金額だけでなく、売上に対する比率も合わせると、増え方の違いを確認できます。ただし、比率が下がれば常に良いというわけではありません。外注で時間を確保できた、品質を上げたなど、数字以外の変化も見ます。
説明用に、前期の売上100万円、原価40万円、その他経費35万円なら、単純な差引額は25万円です。今期の売上が120万円、原価60万円、その他経費38万円なら、差引額は22万円になります。売上は20万円増えていますが、原価と経費の増加がそれを上回っている例です。
※表は横にスクロールできます。
| 仮定の比較 | 前期 | 今期 | 読み取る入口 |
|---|---|---|---|
| 売上 | 100万円 | 120万円 | 20万円増えた理由を確認 |
| 売上原価 | 40万円 | 60万円 | 金額と原価率の変化を調べる |
| 原価率 | 40% | 50% | 商品構成・仕入価格・値引き等へ戻る |
| その他の経費 | 35万円 | 38万円 | 3万円増の内容と継続性を確認 |
| 単純な差引額 | 25万円 | 22万円 | 売上増だけでは残額増にならない |
この比較は、原価率50%なら悪いという評価ではありません。業種や商品、外注の範囲によって適した構造は異なります。自分の過去や計画と条件をそろえて、変化の理由を探すために使います。売上が小さい月は比率が大きく動くため、金額と件数も一緒に確認しましょう。
一時的な支出と、毎月続く負担を区別する
大きな修理や広告の試行、開業直後の支出など、一度だけの費用があると、その月の利益が小さくなることがあります。反対に、たまたま外注費が翌月へずれた場合などには、一時的によく見えることもあります。増減の理由が続くものかどうかを確認します。
継続する負担が増えているなら、契約内容、利用状況、顧客単価などを見直す材料になります。一度だけの支出なら、その目的と結果を追い、同じ支出を続けるかを判断します。帳簿上の費用を勝手に除外して利益をよく見せるのではなく、正式な数値に補足説明を添える形で管理しましょう。
費用削減だけで改善しようとすると、納品品質や安全、休息を犠牲にする場合があります。仕入先との条件、商品の構成、受注範囲、価格、作業時間など、複数の方向を確認します。損益計算書は、どの問題を深く調べるかを選ぶ入口であり、表だけで原因が確定するとは限りません。
毎月一つの疑問と、次に確認する資料を決める
月次の表を見た後は、「今月は悪かった」で終えず、一つ具体的な疑問を残します。例えば「外注費が増えたのは件数か単価か」「売上が増えたのに原価率が上がったのは商品構成か」「利益はあるのに入金が少ないのはどの請求か」と書くと、次に見る資料が決まります。
その疑問を、請求書、案件別記録、仕入明細、時間記録などへ戻って確かめます。原因が分かったら、契約や料金の見直し、手順の改善、説明の変更など、実行する内容と確認時期を決めます。一度にすべてを変えるより、影響を追える範囲に絞る方が、数字の変化を理解しやすくなります。
月次確認を、次の行動までつなぐ
- 同じ期間・範囲の表を用意し、暫定値を区別する
- 売上、原価、大きい経費の増減を確認する
- 未回収、設備、元金返済など現金との違いを見る
- 気になる一項目を明細へ戻って調べる
- 次の行動と、結果を確認する日を決める
分からない数字があるときは、表の名称、対象期間、問題の科目、元資料、現在の処理をそろえて税理士等へ相談します。「利益が少ない」という説明だけより、何を確認したいかが伝わりやすくなります。操作の質問はソフトのサポート、税務上の判定は専門家や税務署と、相談内容に合う先を使い分けましょう。
個人事業主の損益計算書は、一年に一度だけ提出するための紙として終わらせず、仕事の状態を説明する道具として使えます。売上から何を引き、どの段階の数字を見ているかを確認し、現金の動きと分けて読みましょう。毎月一つでも理由を確かめる習慣ができれば、独立後の判断を、感覚だけに頼らず進めやすくなります。