個人事業主の帳簿は何を付ける?取引記録・証拠書類と月次確認
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業を始めたものの、「帳簿という名前が多くて何から付ければよいか分からない」「銀行の明細があれば足りるのか」「会計ソフトへ入力しているのに残高が合わない」と迷うことはありませんか。最初から全ての会計用語を覚えようとすると、日々の記録まで止まりやすくなります。
まず作りたいのは、取引の事実、帳簿の記録、現在の残高がつながる仕組みです。領収書を集めるだけでも、入出金だけを見るだけでも、事業全体の取引を把握できないことがあります。使う帳簿の役割と、一つの取引がどこへ記録されるかを順に確かめましょう。
この記事は、一般的な個人の事業所得を念頭に、帳簿の種類、記録する材料、売上・支出の基本例、月次確認、年末と保存までを解説します。農業、不動産、海外取引、複雑な消費税処理などは別の確認が必要です。申告そのものの手続きより、日々の記帳を続けるための考え方を中心に扱います。
制度の確認日は2026年10月5日で、本文中の申告要件は2026年分を対象にしています。国税庁では2027年分以後に関する改正案内も分けて掲載されているため、翌年以後の帳簿・申告方法を決めるときは対象年分の案内を確認してください。本稿の金額・取引・管理方法は架空の説明例で、個別の税務判断は税務署や税理士へ相談してください。画像は説明用の生成イメージです。
帳簿付けを始める順番
- 申告方法と、必要な記帳の水準を確認する
- 事業の取引と証拠資料を集め、記録先を決める
- 売上と入金、費用と支払いを混同せず入力する
- 月ごとに残高と未処理を照合し、年末整理につなぐ
個人事業主の帳簿は、仕訳帳・総勘定元帳・補助簿の役割から選ぶ
白色申告でも、取引の記帳と保存は必要
帳簿の準備は、青色申告をする人だけの作業ではありません。国税庁の個人事業の記帳・帳簿保存の案内では、事業所得などを生ずべき業務を行う白色申告の方も、記帳と保存の対象になることが示されています。所得税等の申告が必要ない方も含まれます。
事業を始めて利益が少ない段階でも、後から取引をまとめて思い出すより、その都度記録を残す方が確認しやすくなります。「税金がかかるほど稼いでいないから、資料も捨ててよい」と考えないようにしましょう。帳簿は申告のためだけでなく、未回収や支払いの把握にも使います。
ただし、副業をしていれば全て事業所得になる、開業届を出せば所得区分が決まる、という意味ではありません。自分の所得区分や申告方法に迷う場合は、その前提を確認します。この記事の一般事業向けの例を、給与や別の所得へそのまま当てはめないでください。
日付順の記録と、科目ごとの記録をつなげる
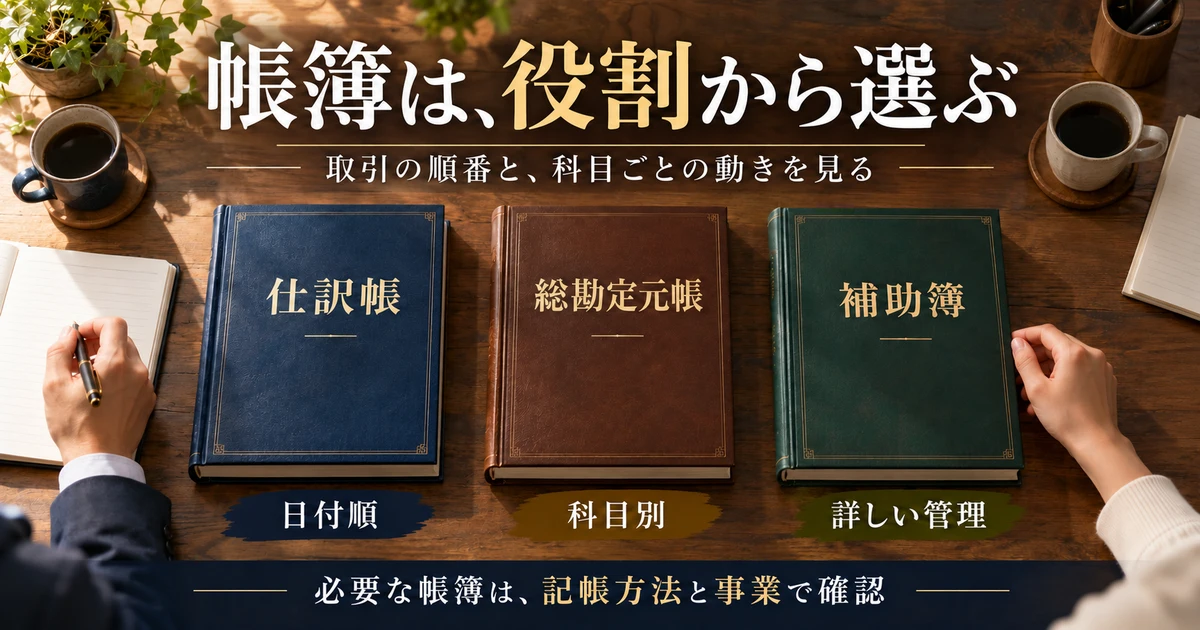
複式簿記で取引を記録するとき、仕訳帳は取引を日付順に並べて追う帳簿です。総勘定元帳は、その記録を現金、普通預金、売上などの勘定科目ごとに見る帳簿です。同じ取引を違う切り口で確かめると考えると、名称を覚えるだけより役割が分かりやすくなります。
例えば、仕事用の消耗品を現金で買ったなら、支出の内容と現金が減ったことを記録します。仕訳帳ではその日の出来事として見え、元帳では消耗品費の集計や現金残高の変化として見えます。二つの帳簿に表示されても、費用が二倍になるわけではありません。
会計ソフトでは、一度登録した取引から複数の帳簿を表示できることがあります。それぞれへ手作業で同じ支出をもう一度登録する必要があるとは限りません。入力画面と帳簿の表示画面を区別し、試しに一件登録してどの記録へ反映されるか確かめると理解が進みます。
「借方」と「貸方」は、帳簿上の左右の区分です。日常語の貸した、借りたという意味だけで判断すると混乱します。まずよく使う取引の形を理解し、資産、負債、収益、費用などの増減がどう表れるかを確認していきましょう。
補助簿は、自分の事業で詳しく追いたいものから考える
現金出納帳、預金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳などは、取引の内容や残高を詳しく管理するときに使います。全ての名前の帳面を買いそろえることから始めるより、自分にどの取引があり、何の残高を追う必要があるかを見ます。
現金取引がある人は現金の増減、請求後に入金される人は売掛金、後払いの仕入れがある人は買掛金、仕事用の設備がある人は資産の情報が重要になります。会計ソフトで補助科目や取引先別の一覧として管理する場合も、必要な内容が追えるかを確認してください。
国税庁の帳簿の記帳のしかたには、帳簿の役割や記入例が掲載されています。自分の申告・記帳方法に対応する章を読み、業種の異なる例を無条件にまねないことが大切です。
※表は横にスクロールできます。
| 帳簿・管理表 | 何を追うか | 確かめたい疑問 |
|---|---|---|
| 仕訳帳 | 取引の日付と借方・貸方の記録 | この日に何を登録したか |
| 総勘定元帳 | 勘定科目ごとの増減と残高 | 普通預金や売上がどう動いたか |
| 現金・預金の補助簿 | 財布や口座ごとの入出金 | 実際の残高と合っているか |
| 売掛・買掛の管理 | 相手ごとの未回収・未払い | 誰との取引が残っているか |
| 固定資産台帳 | 資産の取得、使用、償却等 | どの設備をいつから使っているか |
青色申告の控除は、帳簿以外の条件も合わせて見る
2026年分の青色申告特別控除では、正規の簿記の原則による記帳、貸借対照表等の添付、期限内申告など、適用する控除に応じた条件があります。より大きな控除の要件には、e-Taxによる提出や一定の電子帳簿保存に関する条件も含まれます。
詳細は国税庁の青色申告特別控除で、対象年分と自分の状況を照合してください。現金主義の特例を使う場合の扱いなども異なります。「ソフトを契約した」「複式簿記の表を一つ作った」だけで、特定の控除が自動的に使えるとは考えないようにしましょう。
入力前に、日付・相手・内容・金額・決済方法をそろえる
帳簿の一行へ、何を残すかを決める
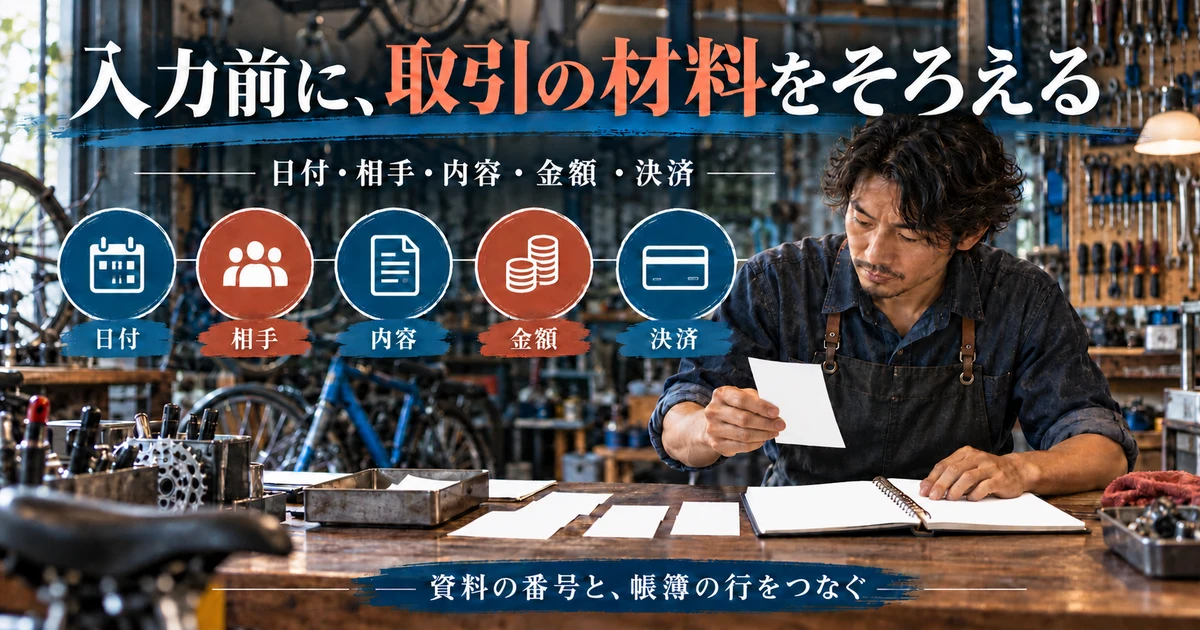
最初にそろえたい情報は、取引の日付、相手、内容、金額、決済方法、関連資料です。売上なのか、仕入れなのか、別の経費なのかを判断する材料になります。金額だけが並ぶ一覧では、同額の取引が重なったときに区別が難しくなります。
例えば「10月8日、サンプル文具店、撮影用の背景紙、3,300円、事業用カード、資料番号E008」という形で、取引の中身が分かるようにします。これは管理項目の例であり、税務上の全ての記載事項を一行で示すものではありません。必要な記載は取引と制度に応じて追加します。
摘要欄には、後から見て用途が分かる短い説明を置きます。「買物」「その他」だけを続けると確認に時間がかかります。一方、業務と関係のない私生活の詳細を長く書く必要もありません。案件番号や用途が十分なら、その範囲に絞れます。
取引先の表記が毎回変わると、検索や集計で別の相手として分かれることがあります。正式名称と普段の略称を混ぜないルールを決めておくと便利です。名義だけで同一人物や同一事業者と決めず、請求書や契約の対象も確認してください。
通帳だけで分からない取引を、資料で補う
銀行明細はお金の出入りを確認する大切な資料ですが、購入した物、売上を計上する日、私用か事業用かまで全て説明してくれるわけではありません。請求書、領収書、納品記録、契約などと合わせて、取引の性質を確認します。
同じ「振込」という表示でも、売上の回収、事業主からの資金投入、借入金の受取り、返金などがあります。銀行へお金が入ったら全て売上という登録では、利益を誤って把握する原因になります。出金でも、経費、資産購入、借入返済、生活費への移動を分けます。
データ連携で候補の科目が表示される場合も、提案された分類を毎回そのまま確定しないでください。店名が同じでも購入内容が違うことがあります。初めての支払先や高額な取引、いつもと違う金額は、元の資料へ戻って確認します。
期首・開始時点の残高を入れ、私用との境界をそろえる
途中の取引だけを入力しても、開始時点の残高が違えば、その後の帳簿残高も合いません。継続している事業なら前年末と当年初めのつながり、新規開業やソフト移行なら開始日に引き継ぐ資産や負債を確認します。移行した日を全てゼロから始まる日としないことが重要です。
普通預金は、口座ごとに開始日の残高を確認します。複数口座を一つへまとめてしまうと、どの口座が合わないか分かりにくくなります。現金も、事業用として管理している実際の金額を確かめて始めましょう。
売掛金や借入金が残っている場合は、その残高だけでなく、誰とのどの取引が残っているかを整理します。合計だけ入力しても、後から入金や返済を照合する材料が足りなくなることがあります。引継ぎに自信がない場合は、この段階で相談すると修正範囲を小さくできます。
私用と混ざる口座やカードを使っているなら、どこまでの取引を帳簿へ取り込み、私用分をどう区別するかを先に決めます。日によって事業用口座として扱ったり、事業外として扱ったりすると、同じ取引が欠けたり二重になったりしやすくなります。
入力済み・確認待ち・未入力を分ける
資料を受け取ったこと、内容を確認したこと、帳簿へ入力したことは別の段階です。一つの「済」だけでは、どこまで処理したか分からなくなる場合があります。取引量が少ないうちは、一覧へ状態を一つ付けるだけでも進み具合を確認できます。
架空の管理例では、「未入力」「用途確認中」「入力済み」「残高照合済み」の四つに分けられます。ただし、状態の種類を増やしすぎると管理そのものが負担になります。自分が判断を間違えやすい境目だけを、明確にすることが目的です。
不明な取引へ、仮の正解を作らない
相手や用途が不明な取引を、合計を合わせるためだけに適当な売上や経費へ入れないようにします。未確認の理由と確認先を残し、資料や回答を得てから確定させましょう。
売上と入金は分けて記録し、手数料控除や未入金を確認する
売上の計上日と、銀行へ振り込まれた日を区別する
一般的な記帳では、銀行へお金が入った日だけで収入の年分を決めません。国税庁の収入金額とその計算では、収入すべき権利が確定した金額という考え方が示されています。具体的な時期は、取引の内容や契約等により判断します。
例えば、10月中に所定の業務が完了して売上計上の条件を満たし、代金を11月に受け取るなら、仕事の売上と後日の回収を別の出来事として追います。請求書を作った日が、常に売上の日になるとも限りません。納品や検収など、契約で何が条件になっているかを確認してください。
一定の要件で現金主義の特例を選択する場合や、白色申告の簡易な記帳では扱いが異なる部分があります。入金日中心の記録が楽だからと、必要な条件や年末整理を確認せず、任意に基準を混ぜないことが大切です。
架空の仕訳例で、売掛金から回収までを見る
以下は、現金主義の特例を使わず、売上計上の条件を満たした取引を複式簿記で記録する説明例です。消費税を分ける仕訳や源泉徴収は含めず、金額は税込で示します。実際には自分の課税関係や採用する経理方式に合わせて確認してください。
架空の制作業務で55,000円の売上を計上し、後日同額を事業用口座で受け取るとします。最初は、まだ受け取っていない代金を売掛金として管理します。入金されたときは売掛金が減り、普通預金が増えます。同じ売上を二度登録する流れではありません。
※表は横にスクロールできます。
| 出来事 | 借方 | 貸方 | 確認する意味 |
|---|---|---|---|
| 業務の売上計上要件を満たした | 売掛金55,000円 | 売上55,000円 | 未回収の売上を記録する |
| 後日、全額が事業用口座へ入金 | 普通預金55,000円 | 売掛金55,000円 | 売上代金の回収を記録する |
借方と貸方の金額は、どちらも55,000円で一致します。回収後、この取引に対応する売掛金残高はゼロになります。仕訳全体の左右が合っていることと、正しい相手の売掛金を消していることの両方を確かめます。
会計ソフトへ銀行明細が取り込まれた場合は、既に登録した売掛金の回収として対応づけられるかを確認します。売上候補が自動表示されても、新しい売上として追加すると重複する場合があります。登録後に取引先別の未入金一覧を見れば、取り消せていない売掛金に気づけます。
手数料が差し引かれた入金は、差額の理由を分ける
同じ売上55,000円に対して、合意した振込手数料550円を事業者側が負担し、54,450円が振り込まれる架空例を考えます。この場合、差額550円が何の費用かを確認し、売上総額と実際の入金額をつなぐ必要があります。
説明用の仕訳なら、借方を普通預金54,450円と支払手数料550円、貸方を売掛金55,000円とする形が考えられます。54,450円と550円の合計は55,000円です。どの科目で処理するかや消費税の扱いは、手数料の実態等に応じて確認してください。
差があるからといって、必ず手数料とは限りません。一部入金、源泉徴収、相殺、誤入金、プラットフォームの控除など、理由が違えば処理も変わります。明細や契約を見ずに、入金額と売上の差を全て同じ科目へまとめないでください。
手数料を引かれた後の入金額を売上にし、さらに手数料を経費として引くと、差額を二重に減らすことになります。総額と控除内容、入金をそれぞれ確認できる記録を残すと、この誤りを見つけやすくなります。
前受金・返金・未回収を、通常の売上と混ぜない
仕事が始まる前に入金された場合、受け取った時点で全て売上となるとは限りません。どの業務の代金か、売上を計上する条件を満たしたかを確認し、前受金など必要な処理を判断します。入金があるから仕事も完了した、とは考えないようにします。
返金や値引きがある場合も、元の売上と関連づけて記録します。最初の取引を理由なく削除してしまうと、後から請求書や口座の入出金と照合しにくくなります。変更の理由と資料を残し、何が訂正されたかが分かる形にします。
支払期日を過ぎた未回収があるときは、帳簿へ売上が載っていることと、お金が回収できたことを分けて確認します。連絡した履歴や回答も必要に応じて別管理に残します。回収できないと判断する税務処理は、単に日数が経っただけで決めず、事情を確認してください。
支出は経費・資産・返済・私用を分け、カード利用も二段階で追う
出金があっても、そのまま当期の経費とは限らない
帳簿へ支出を入力するときは、何のためのお金かを先に見ます。消耗品代や通信料のような業務費用のほか、設備の購入、借入金の返済、事業主が生活費へ移したお金などがあります。銀行から出たという共通点だけで、同じ経費にはできません。
国税庁の必要経費の知識では、必要経費の範囲と計上時期、家事関連費などを説明しています。支払った年と経費にする年が異なる場合もあるため、決済日だけで判断しないようにしましょう。
購入した設備を資産として扱う場合は、買った記録に加え、使用開始日、内容、金額、事業で使う割合などが必要になります。減価償却などの扱いは資産や条件により異なります。「仕事用だから全額を今月の経費」と決める前に、購入内容を確かめます。
自宅の通信など事業と私用が混ざる支出も、支払の全額と事業で必要な部分を区別して説明できるようにします。根拠のない割合を毎月変えて合わせるのではなく、実際の使用状況と採用した方法を記録してください。
事業用カードの利用と引き落としを、二重計上しない
事業用カードで3,300円の業務用消耗品を購入し、後日同額が事業用口座から引き落とされる架空例を考えます。購入時に費用と未払いを記録し、引き落とし時に未払いを消す流れです。ここでも消費税を分ける処理は省略した説明例とします。
※表は横にスクロールできます。
| 出来事 | 借方 | 貸方 | 見落としやすい点 |
|---|---|---|---|
| カードで消耗品を購入 | 消耗品費3,300円 | 未払金3,300円 | 購入内容を確認して費用を記録 |
| 口座から後日引き落とし | 未払金3,300円 | 普通預金3,300円 | 引落しを新しい経費にしない |
カード利用明細と銀行明細の両方を連携すると、同じ取引の二つの段階が入ってきます。どちらも経費として登録すると、費用を二重に計上してしまいます。カード側の未払残高と銀行側の引落しを対応づけて確かめます。
実際の引落額には複数の利用や手数料、返金などが含まれることがあります。一件の領収書と口座の引落総額が違うことだけで誤りと決めず、対象期間の明細へ戻ります。月をまたぐ利用がある場合も、どの利用が今回の引落しに含まれるかを見ます。
私用カードで支払った場合は、事業用カードを帳簿で管理している例と同じ処理を無条件に使わないでください。誰の資金・決済手段で支払ったかを整理し、事業主とのやり取りとしてどう記録するかを確認します。
借入金の元本と利息を分ける
融資で事業用口座へ100,000円が入った場合、それを通常の売上として登録すると利益を誤って計算します。借入金という返すべき残高が増えたことを記録します。契約書や返済予定表と、実際に受け取った金額を合わせて確認してください。
架空例で元本10,000円と利息500円を返すなら、出金は合計10,500円です。元本の返済で借入金が10,000円減ることと、利息500円をどう扱うかを分けます。事業の借入利息は業務との関係等を確認し、支出の全額を利息や経費にしないようにします。
返済予定表と銀行の引落額が一致しない場合は、繰上返済、手数料、利率の変更などを確認します。前年の予定表だけを使い続けず、最新の契約や明細と照合しましょう。借入が複数あるなら、相手や契約ごとに残高が追えるように分けます。
生活費への移動と、事業への資金投入を区別する
事業のお金を生活費へ移す取引と、事業主が私用のお金を事業へ入れる取引は方向が逆です。事業主貸や事業主借などで整理する場面がありますが、名称を丸暗記するより、事業の資金がどちらへ動いたかを確認します。
事業主本人への生活費を、会社の従業員給与のように経費登録しないことも大切です。同じ人のお金であっても、事業の成績と家計の動きを分けなければ、どれだけ事業で利益が出たかが分かりにくくなります。
一方、私用の財布で事業用の物を買った取引も、事業用口座に出てこないからと省略しないでください。根拠資料と用途を確認し、個人側が立て替えた事実を含めて記録します。どの決済手段を帳簿の中で管理するかという最初の方針と、一貫させることが重要です。
月次確認は、現金・預金・未入金・未払いの残高から始める
入力件数より、帳簿と実際の残高がつながるかを見る
入力が全件終わったように見えても、残高が合っているとは限りません。月末など決めた日付で、現金の実際の金額、口座残高、カード等の未払残高を確認します。比べる日付が違うと正しく比較できないため、基準日をそろえましょう。
架空の現金管理で、開始残高50,000円、事業上の入金30,000円、支払い5,000円なら、計算上の終了残高は75,000円です。実際に数えた事業用現金が74,000円なら、1,000円の差があります。75,000円になるよう架空の数字を足すのではなく、理由を調べます。
差の候補には、入力していない支払い、金額の打ち間違い、私用への持ち出し、開始残高の誤りなどがあります。確認する順番を決め、資料を一つずつたどります。金額が合う候補を見つけても、実際の取引と一致するかを確認してから修正します。
預金では、銀行の特定時点の残高と帳簿側の同じ日付の残高を比べます。複数口座を合算して一致したとしても、口座間で取り違えていれば正しい管理ではありません。口座ごとの一致を確かめることが基本です。
売掛金と未払金は、相手別の内訳を確かめる
売掛金の合計が分かっていても、どの相手へいくら請求し、いつ回収する予定かが分からなければ、回収管理には使いにくくなります。相手別、請求ごとの内訳を見て、入金済みなのに残っているもの、請求済みなのに記録がないものを確認します。
未払金や買掛金も、誰へ何の代金を払う必要があるかを確認します。既に支払ったものが残っていれば、支払いの登録先や対象の月を見直します。返金や相殺があった場合は、その記録が反映されているかも確かめてください。
架空例で、A社への売掛金40,000円、B社への売掛金25,000円が残っていれば、合計65,000円です。その後A社分だけ回収したなら、合計は25,000円となります。合計が減ったことに加え、B社分が残っていると確認できることが大切です。
同じ金額の請求が毎月続く取引では、入金がどの月分かを取り違えやすくなります。請求番号や対象期間を照合し、日付順に自動で消すだけでよいかを検討します。前払い、まとめ払い、一部入金があれば、その情報も必要になります。
月ごとの推移は、間違いを探す手がかりにもなる
残高の確認後は、売上や主な経費の推移を見ます。急に金額が増減した科目があれば、事業上の変化なのか、入力の月や科目の間違いなのかを確認できます。前年や前月に合わせることが目的ではなく、変化の理由を説明できるようにするためです。
例えば、普段の通信費がある月だけ二倍に見える場合、年払いがあったのか、二重登録なのか、別の費用を誤分類したのかを確かめます。金額が似ているから同じものと削除せず、元の請求と決済の記録まで見るようにしましょう。
利益が増えたのに預金が減っている場合も、直ちに帳簿がおかしいとは限りません。未回収の売上、借入元本の返済、資産の購入、生活費への移動などが関係します。損益と現金の動きを分けて読むことで、数字の意味を理解しやすくなります。
※表は横にスクロールできます。
| 確認するもの | 照合する相手 | 差があれば調べること |
|---|---|---|
| 事業用現金 | 同じ日の実際の手持ち金額 | 未入力、金額違い、私用持出し |
| 口座別の普通預金 | 銀行の同日残高 | 開始残高、重複、振替の相手口座 |
| 売掛金 | 請求と入金の相手別一覧 | 回収の未反映、一部入金、対象月違い |
| カード等の未払金 | 利用明細と支払予定・引落し | 二重費用、返金、期間のずれ |
| 売上・経費の推移 | 元資料と事業の出来事 | 分類違い、計上月違い、実際の変化 |
修正したら、関連する残高ももう一度見る
間違いを直すときは、どの取引が誤っていたか、どう直したか、なぜ直したかが分かる記録を残します。訂正履歴が残るソフトなら、その機能と運用を確認してください。表計算なら、元の版を保管するなど、自分の保存方法に合う管理を検討します。
一つの科目だけ直して終わると、相手側の残高が不自然なままになることがあります。例えば入金を売上から売掛金の回収へ直したなら、売上が適切に減り、該当する売掛金が消え、預金残高が変わらないことを合わせて確認します。
締めた期間の記録を後から変える場合は、申告や依頼先へ渡した資料への影響も確認します。提出済みの申告に関係する訂正なら、通常の帳簿の修正だけで済むかを自己判断せず、必要な手続きを相談してください。
年末整理と保存を見据えて、続けられる記帳方法を整える
年末は、まだお金が動いていない取引も確認する
日々の取引を付けていても、年末には未入金、未払い、前払い、前受け、在庫、資産などを確認する必要があります。銀行明細だけを見直すのでは、まだ決済されていない取引を見落とすことがあります。対象年の収入と費用が適切に反映されているかを見ます。
商品を扱う事業では、年末に残っている在庫の数量や金額を確認します。買った分を全て同じ年の費用にしてよいとは限りません。制作途中のものや事業用に使った商品など、通常の販売以外の動きがある場合も、記録を整理してください。
設備や機材は、固定資産台帳と現物、取得資料、使用開始の情報を照合します。国税庁の減価償却のあらましを参考に、対象資産やその年の費用の扱いを確認できます。詳細な計算や特例の適用は、取得時期と要件をそろえて判断します。
白色申告の簡易な記帳で認められる方法でも、年末の売掛金、買掛金、未払額、前払額等の確認を省いてよいという意味ではありません。日々の記録を簡単にする扱いと、年分の所得を正しく計算することを分けて理解しましょう。
帳簿と証拠書類は、別の役割のまま一緒に残す
帳簿は取引を整理した記録、証拠書類は取引の内容を確かめる資料です。帳簿の数字が合っているから領収書は不要、領収書が全部あるから帳簿は不要、と片方へまとめてしまわないようにします。必要な期間、互いにたどれる状態で残します。
国税庁の帳簿書類の保存期間では、青色申告の帳簿は7年、白色申告の法定帳簿も7年と整理されています。任意帳簿や各種書類では区分が異なり、消費税に関する保存も重なるため、何でも同じ期間と決めないでください。
電子で作成する帳簿を電子のまま保存する場合、紙を読み取る場合、電子取引データを保存する場合は、それぞれ確認する制度が異なります。国税庁の電子帳簿保存法関係の案内から、自分の保存方法に当たる要件を確認しましょう。
保存したファイルは、別の日にも開けるか、対象年が分かるか、必要な帳簿と資料を検索できるかを試します。ソフトを解約すると帳簿が見られなくなる場合などに備え、出力できる形式と引継ぎ方法を事前に確認しておくことも大切です。
手書き・表計算・会計ソフトは、必要な記帳と負担で選ぶ
手書きは、少ない取引を自分で確かめながら記録したい場合に検討できます。一方、転記や集計、修正に時間がかかることがあります。表計算は列や集計を調整できますが、数式の崩れ、並べ替えによる対応ずれ、ファイルの版管理などへ注意が必要です。
会計ソフトは、明細取込や帳簿出力を効率化できる場合があります。ただし、対応する申告や取引、電子保存、出力、利用料金、相談範囲を確認して選びます。自動入力があることと、個別の税務判断まで正しく済むことは同じではありません。
選ぶ前に、実際によく発生する取引を数件使って流れを確認すると役立ちます。売上計上から回収、カード利用から引落し、口座間振替などが、自分の想定どおりにつながるかを見ます。無料体験でも、終了時の課金やデータ出力の条件は先に確かめてください。
複数の道具を使う場合は、どれが正式な帳簿かを決めておきます。表計算とソフトへ別々に入力し、片方だけ修正すると、後でどちらが正しいか分からなくなります。確認用の表と本体の帳簿を区別し、更新の順番をそろえましょう。
自分で判断できない点を、短い質問にして相談する
相談するときは、「帳簿が分かりません」だけでなく、取引の内容、資料、今の記録、どこに迷っているかをまとめます。例えば「カード購入を経費登録し、引落しも経費になっているかもしれない。どちらの記録を確認すればよいか」とすれば、問題を具体化できます。
国税庁の記帳・決算等説明会も、基本を学ぶ確認先です。開催内容や日程、参加方法は所轄の案内を確認してください。継続的な代行や個別の税務判断が必要なら、依頼する範囲と費用を整理して税理士へ相談する方法があります。
申告の全体像を先に確認したい方は、会社員の副業の確定申告と経費の考え方も参考になります。帳簿の準備と、どの申告が必要かという判断をつなげて確認しましょう。
続けるための最終チェック
- 取引を入力する日と、残高を照合する日を決めた
- 売上と回収、カード利用と支払いの重複がないか確かめられる
- 不明な取引を置く場所と、確認する相手が分かる
- 未入金・未払いの内訳と、根拠資料をたどれる
- 対象年分の申告要件と、帳簿の保存方法を確認している
帳簿付けは、入力した行数を増やすことが目的ではありません。事業で起きたことを記録し、残っているお金と未決済の取引を説明できるようにすることが中心です。まず日常の代表的な取引から流れをそろえ、月ごとの照合で疑問を小さく解消していきましょう。