個人事業主の口座を途中から分ける|旧口座の入金・引落・返金を照合
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業の入金と生活費の支払いを同じ銀行口座で管理していると、「仕事用の口座を分けたいけれど、途中で変えたら、すでに送った請求書や毎月の引き落としはどうなるのだろう」と迷うことがあります。
口座を用意して相手先へ変更をお願いしても、その日からすべてのお金が新しい口座を通るとは限りません。取引先が旧口座の書かれた請求書を見て振り込むこともあれば、カード会社の変更が間に合わず、旧口座で引き落とされることもあります。以前の購入に対する返金が、忘れたころに旧口座へ入る場合も考えられます。
この記事では、一つの架空例を使い、旧口座と新口座の間で仕事のお金を移しながら、請求・入金・振替・引き落とし・返金をどう対応させるかを整理します。ポイントは、変更を依頼した日、相手の変更が済んだこと、実際に入出金を確認したことを別の欄で管理することです。
口座を分けるかどうかは、自分の取引量や金融機関の条件を踏まえて判断します。ここでは特定の銀行の商品をおすすめしたり、口座開設や審査の結果を保証したりしません。会計上の処理は申告方法、事業に含める口座、取引の実態などで異なります。迷う取引は資料をそろえ、税務署や税理士などに確認してください。説明に使う名前、日付、金額はすべて架空です。
先に作るのは移行台帳です。 取引先と支払先、現在の口座、変更依頼、先方の回答、最初の実際の入出金、確認に使う資料を並べます。旧口座に残るものがある間は、その残件を見失わないようにします。
口座を分ける前に、入金と支払いの行き先を集める
先に「どのお金が、どこを通るか」を書き出す
新しい口座を用意する前に、現在使っている口座から、仕事に関係する入金と支払いを探してみましょう。得意先からの振り込み、通販サイトからの売上金、仕入先への振り込み、カードや通信費の引き落としなど、用途は一つとは限りません。毎月あるものと、年に一度だけあるものも分けて並べます。
その際、通帳やアプリの明細に載る名前だけで、取引内容をすべて判断しないことが大切です。振込名義が取引先の屋号と違う、決済代行会社の名前が表示される、カードの明細には複数の購入がまとまっている、といったこともあります。請求書や契約画面、カードの利用明細と対応させ、分からないものは「調査中」と残します。
生活費の支払いまで事業の経費に含める必要はありません。旧口座に生活費が混じっているなら、そのまま混在していることを前提にし、仕事の取引か家計の取引かを資料で区別します。銀行口座を移したことだけで過去の取引の性質が変わるわけではないからです。
国税庁の事業所得者向けの記帳の手引は、取引の記帳や帳簿書類の保存を説明しています。帳簿への記載と、実際の口座明細を見比べる作業は関係しますが、用途は同じではありません。この記事の移行台帳は口座変更の確認用で、税務上の帳簿の代わりではありません。
台帳は相手先ごとに一行ずつ始める
例えば、得意先Aへの請求と、毎月引き落とされるカードBがあるとします。AとBを一行にまとめず、それぞれの変更状況が分かるようにします。年会費や年払いのサービスのように、直近の明細だけでは見つけにくいものも、契約書や更新通知を見て追加します。
表は横にスクロールできます。金額は説明用の架空例です。
| 確認する項目 | 得意先Aの例 | カードBの例 |
|---|---|---|
| お金の方向 | 報酬の入金 | 利用代金の引き落とし |
| 現在使われている口座 | 旧口座 | 旧口座 |
| 変更の依頼 | 依頼日と連絡手段 | 申込日と受付番号など |
| 相手側の反映 | 回答・登録完了の確認待ち | 適用開始月の確認待ち |
| 実際の確認 | 最初の入金先と日付 | 最初の引落先と日付 |
| 根拠 | 請求書、回答、明細 | 変更案内、利用明細、口座明細 |
表の「依頼済み」は完了を意味しません。先方が新口座を登録したと回答したか、すでに支払手続きに入っている請求がどちらの口座へ向かうか、実際にどこへ入金されたかを分けて確認します。変更手続きの名称や必要な資料は相手先ごとに異なるので、同じ方法で必ず変更できるとは考えないようにしましょう。
入金先の一覧は、請求書を出す相手だけでなく、サービスの管理画面に振込先を登録している仕事も確認対象です。一つのサービスで複数の仕事を受けている場合、報酬の受け取りがまとめられることもあります。どの取引の入金かを後から判断できるよう、サービス側の支払明細と銀行の入金明細を結び付けます。登録情報を編集する人と実際に振り込む担当者が異なる取引先では、それぞれの確認状況をメモしておくと、未回答の問い合わせも探しやすくなります。
支払いの一覧には、カード会社だけでなく、口座から直接引き落とされる契約、銀行振込で支払う契約、支払い方法を相手先で変更する契約を分けて書きます。銀行の口座番号を変えればすべての支払い先へ一括で通知される、と想像しないためです。契約先が多い場合は、まず支払日が近いものと残高不足が支払いに影響しそうなものから、確認先を決めていきます。
すでに個人事業主の資金繰り表を作っている場合、その表は将来の入出金と残高を見るために役立ちます。今回の移行台帳は、それに加えて、各取引の旧口座から新口座への変更状態と確認資料を追うものです。二つを混ぜず、必要な情報をつなげて使います。
新しい口座の条件を、使う前に確かめる
金融機関の口座には、名義、利用できる目的、利用できる振込や口座振替、明細の取得方法など、それぞれ確認したい条件があります。個人事業で使えるか、希望する名義を使えるか、手数料や必要書類がどうなっているかは、候補の金融機関が示す最新の条件で確認してください。
たとえ新しい口座が使えるようになっても、カード会社や取引先が同じ条件でその口座を受け付けるとは限りません。金融機関側の条件と、相手先の登録条件を別の欄に記録します。未確認の条件を「使えるはず」と埋めるのではなく、担当窓口へ確認する質問として残すほうが安全です。
変更依頼・相手の反映・実際の入出金を分ける
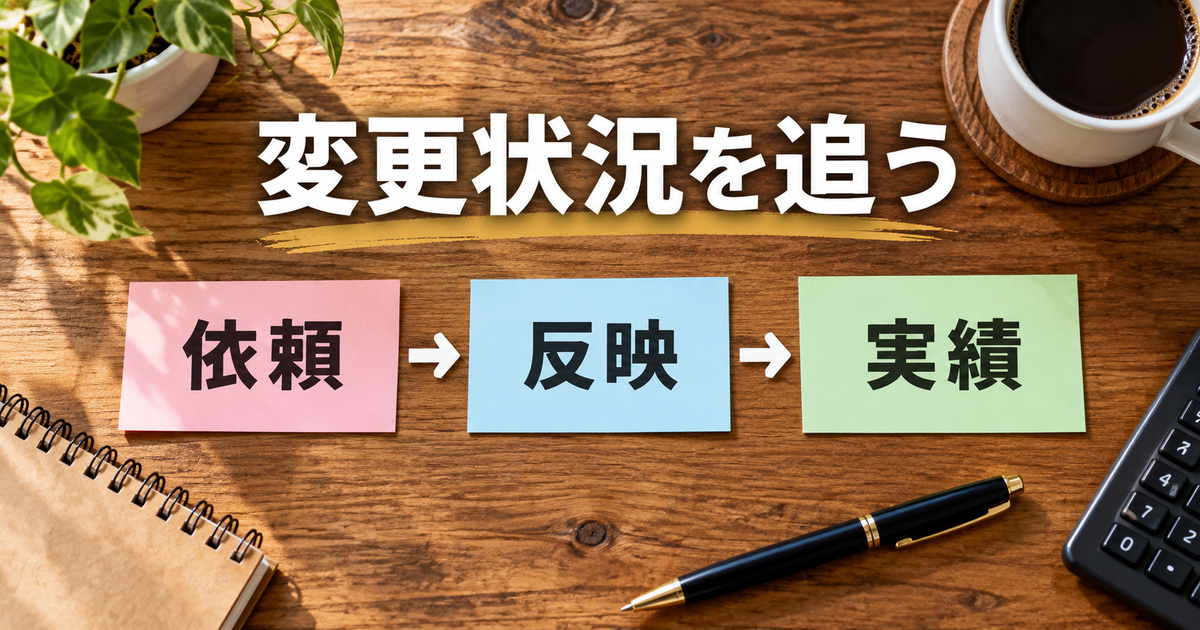
切替日は目印として使い、取引の結果で確かめる
切替日を決めると、その前後の作業を整理しやすくなります。ただし、その日を境に取引先の登録やすべての引き落としが自動で移るわけではありません。切替日は作業の目印とし、個々の依頼日、相手の回答、実際の入出金日を並べましょう。
例えば、11月1日を移行開始の目印にする場合、10月に旧口座を記載して送った請求書が11月に支払われることがあります。まだ口座変更が先方に反映されていなければ、入金先が旧口座になることもあります。「11月の入金はすべて新口座に入るはず」と決めつけず、送付済みの請求書と先方の案内を確認します。
反対に、切替前に契約した支払いでも、相手先が新しい口座の登録を完了していれば、新口座から引き落とされる場合があります。どちらになるかは変更の受付条件や処理時期によるため、実際の明細と相手先の案内を見て判断してください。
請求書の記載と、先方が登録した内容を確認する
請求書の振込先を変更するときは、まず、まだ送っていない請求書と、すでに送った請求書を区別します。送付済みの請求書の振込先については、先方がどの書類を使って処理しているかを尋ね、必要な変更方法を確認します。勝手に別の請求書を追加送付すると、同じ請求が二件あるように見えるおそれもあるため、相手と対応方法をすり合わせます。
変更を連絡する際は、相手を確認できる連絡経路を使い、口座名義や番号を互いに慎重に照合します。口座変更を装った不正な連絡を防ぐためにも、普段と違う方法の指示や不明な点があれば、既知の連絡先へ確認する運用が役立ちます。具体的な認証や変更のルールは、各社の手続きに従ってください。
利用する請求書サービスによっては、帳票のテンプレートや取引先設定に振込先が保存されています。例えばfreee請求書の公式ヘルプでは、テンプレートの振込先を設定・変更する方法を案内しています。これは同サービスの例であり、他のソフトの操作や、相手が受領済みの請求書まで自動で変わることを示すものではありません。
受付・反映・実績には、それぞれ違う印を付ける
台帳では、例えば「未依頼」「依頼済み」「相手確認済み」「新口座で実績確認」のように状態を分けます。一つのチェック欄だけで「変更済み」とすると、依頼しただけなのか、相手の登録が済んだのか、実際に新口座へ入金されたのかが分からなくなるからです。
得意先Aに変更を依頼した後、登録完了の返答をもらった場合でも、旧口座宛てで処理中だった請求がないか確認します。次回の入金まで時間があるなら、「次回確認待ち」と書いておき、確認予定日を残します。新口座への初回入金が確認できたら、請求書と明細を対応させます。
例えば、相手から「次の請求から変更」と回答されたとしても、何月分を指すのかが曖昧なら、請求番号や対象期間を添えて確認します。月末に請求して翌月に入金される契約では、作業をした月、請求を出した月、入金される月が別になることもあります。相手が使う「次月」という言葉だけを手掛かりにせず、どの請求から新口座を記載するかを互いに確かめます。
すでに送った請求の振込先を変更する必要があるかどうかも、先方の処理状況と合わせて確認します。相手が旧口座へ振込手続きを済ませていれば、その結果を旧口座で確認するという整理も考えられます。新旧どちらへ入るかが決まる前に、同じ請求を未入金と確定したり、新口座に必ず入る前提で支払予定を組んだりしないようにします。
カードBのような引き落としでも同じです。変更の申込み、先方による適用開始の案内、実際にどちらの口座から落ちたかを区別します。適用月が不明な場合、旧口座を空にしておくと支払いに影響する可能性があります。必要な残高や支払い方法はカード会社と金融機関に確認し、余裕を持って準備しましょう。
旧口座に入った請求を、入金と振替まで追う
一つの架空例で、口座ごとの残高を追ってみる
ここからは、旧口座に仕事と生活のお金が混在しており、新しく仕事用の口座を用意した例を使います。開始時の旧口座残高は10万円、新口座は0円です。旧口座の10万円には家計のお金も含まれます。口座全体の残高を、そのまま事業の利益や事業資金とみなす例ではありません。
得意先Aには、旧口座を記載した4万円の請求書をすでに送っています。新口座への変更を依頼しましたが、その請求については旧口座へ入金されることになりました。また、カードBの1万2,000円の引き落としと、以前の購入に対する2,000円の返金が旧口座に残っています。
この例では、カードBの利用取引は引き落とし前にすでに記録済みと仮定します。2,000円はその1万2,000円の請求と相殺された金額ではなく、以前の別の購入に対して後日、旧口座へ別途着金する返金です。この区別がないと、引落額や返金後の残高が変わってしまいます。
表は横にスクロールできます。金額は説明用の架空例です。
| 順番 | 事象 | 旧口座の残高 | 新口座の残高 | 合計 |
|---|---|---|---|---|
| 開始 | 確認時点の残高 | 100,000円 | 0円 | 100,000円 |
| 1 | 旧から新へ30,000円を移動 | 70,000円 | 30,000円 | 100,000円 |
| 2 | 得意先Aの40,000円が旧口座へ入金 | 110,000円 | 30,000円 | 140,000円 |
| 3 | 旧から新へ40,000円を移動 | 70,000円 | 70,000円 | 140,000円 |
| 4 | カードBの12,000円が旧口座から引き落とし | 58,000円 | 70,000円 | 128,000円 |
| 5 | 過去の別の購入に対する2,000円の返金が旧口座へ入金 | 60,000円 | 70,000円 | 130,000円 |
旧口座は、100,000−30,000+40,000−40,000−12,000+2,000で60,000円です。新口座は、0+30,000+40,000で70,000円。合計130,000円になります。
合計だけでも、開始時100,000円に外部からの入金40,000円を足し、引き落とし12,000円を引き、返金2,000円を足すと130,000円です。旧口座から新口座へ移した30,000円と40,000円は、旧と新をまとめた全体のお金を増減させません。
請求、入金、口座間移動を三つの出来事として対応させる
得意先Aの請求書には、何の仕事に対する4万円か、いつまでに、どこへ支払うかが書かれています。入金明細は、実際にどの口座へ、いつ、いくら入ったかを示します。さらに、その4万円を旧口座から新口座へ移した明細は、本人の口座間でお金が動いたことを示します。
この三つの資料を探せるようにするため、一覧には請求書の保存先、旧口座の入金明細を確認した日、新口座への振替が分かる資料をそれぞれ記録します。台帳には確認に必要な識別情報だけを記載し、口座番号や契約情報をどこに保管するかは、自分の情報管理ルールを決めます。共有する表と本人だけが見る資料を分ける場合も、後から関係を追えるようにします。
三つの記録は別々ですが、同じ仕事に関する一連の確認としてつなげられます。移行台帳には、Aの請求、旧口座での入金確認、その後の新口座への移動をそれぞれ記録し、「新口座への振替を得意先からの新しい売上と取り違えていないか」を確認します。
ここで、預金の表示の仕方や仕訳をすべての人に一律で指定することはできません。旧口座を帳簿にどの範囲で含めているか、会計ソフトにどの口座を連携しているかなどで、確認すべき内容が変わるためです。両口座の明細を自動で取り込む場合も、片側しか取り込まない場合も、取引の実態と入力済みの内容を見ながら、使用しているソフトの案内や専門家へ確認します。
この例を自分の台帳に置き換えるなら、まず取引先が何に対して支払ったのかを確認します。請求書の4万円と旧口座の4万円が対応していると分かった後、別の行に自分自身による新口座への移動を記録します。得意先への請求書を二つ作ったわけでも、新口座から別の仕事を受注したわけでもありません。単に振替の明細が二つの口座に現れるため、それぞれの表示の役割を理解します。
移動日と着金日がずれる場合は、同じ画面の同じ日の欄に両方が並ぶとは限りません。実際の出金日と着金日、金融機関の明細、取引番号など、照合に使える情報を記録します。日付が違うから別の売上だと判断するのでも、同じ金額だから必ず同じ振替だと決めるのでもなく、相手先と手続きの内容を確認します。手数料がある場合は、その金額も含めて資料を見ますが、手数料の有無や額を架空例に勝手に足さないでください。
弥生の個人口座と事業口座の使い分けに関する案内にも、事業用口座と個人口座を分け、資金移動を記帳する考え方が示されています。ただし、画面の設定や取引の登録方法まで、すべての会計ソフトが同じという意味ではありません。
引き落としと返金が旧口座に残る期間を管理する
「口座を変えたつもり」と実際の引落先の差をなくす
カードBの1万2,000円は、移行開始後も旧口座から引き落とされました。この例のように、利用日、カードの締め、口座変更の受付、引落日は同じ日ではありません。変更後の請求から新口座になるのか、すでに確定した請求も対象かは、カード会社の案内を確認します。
管理表には「カードB」「請求額」「引落予定日」「予定口座」「実際の引落口座」「確認した明細」を残します。予定と実績が違ったら、予定を黙って書き換えるのではなく、相違と確認先を記録します。支払いが間に合わないおそれがあると分かった場合は、自己判断で放置せず、カード会社や金融機関に相談してください。
カードの購入記録と、後日の銀行引き落としは、同じ支払いに関係する別の時点です。すでに購入時の取引を記録しているなら、引き落としを見てもう一度同じ購入として登録していないか確認します。ただし、どの勘定科目をどう使うかは記帳方式やすでに行った処理によって異なります。画面の自動候補をそのまま確定せず、既存の記録と照らし合わせましょう。
カード選びや利用条件、引落日の確認は、公開済みの個人事業主のクレジットカードの選び方でも説明しています。この記事では商品選びより、移行中の旧口座に残る支払いを見落とさないことに焦点を当てます。
後から戻るお金は、元の取引と組み合わせる
架空例の2,000円は、以前の別の購入に対する返金です。カードBの1万2,000円から差し引かれているわけではなく、旧口座へ別に入金されたと仮定しています。返金の方法が請求額との相殺だった場合は、この表の残高計算をそのまま使えません。
返金が見つかったら、購入日、購入先、元の領収書やカード明細、返品や返金の案内、実際の入金を対応させます。名義や金額だけで新しい売上と決めつけず、何が戻ったのかを確認します。返金額と購入額が異なる場合もあるため、差額の理由が分からなければ、そのまま未確認として調べます。
例えば、返金を知らせるメールと銀行明細の名義が一致しない場合、決済事業者を経由している可能性もありますが、それだけで同じ返金だとは断定できません。購入した相手の案内、返金日、金額、取引番号など、確認できる材料を突き合わせます。予定日に返金が見つからなければ、二重に請求したり別口座の残高を推測したりする前に、返金元へ現在の処理状況と確認方法を尋ねます。
逆に、同じ金額の入金が二つあり、片方がどの取引か分からない場合も、安易に一つを削除しません。銀行側の明細と自分の記録のどちらが重複しているのか、それとも別々の取引なのかを確かめる必要があります。確認できない行には質問と保留理由を記録し、入力済みの内容の修正方法は利用ソフトの案内や専門家に確認します。
税務上の返金の扱いは、元の取引をいつどのように記録したか、取引の内容や申告状況によって確認が必要です。ここで残高に2,000円が入ることと、帳簿のどの項目をどの時点で修正するかは、別の問いです。元の資料と経緯を残し、分からない点は税務署や税理士に相談してください。
旧口座を見続ける理由を、残件で説明できるようにする
旧口座に残りやすいものには、送付済みの請求、登録変更前の定期支払い、過去の返品に伴う返金などがあります。支払先が変わっても、まだ一度も新口座での引き落としを見ていないものは、実績確認待ちにしておきます。
一方、いつまでも漠然と「旧口座に何かあるかもしれない」と考えるだけでは、確認を終えられません。残件ごとに「何を待っているか」「誰に確認するか」「いつ見直すか」を書きます。例えば「Aの請求書番号を確認し、今回の4万円の入金先を照合」「カードBの次回請求で新口座の適用を確認」といった書き方です。
旧口座を閉じるか、生活用として残すかは本人の事情によります。この記事は解約を促すものではありません。使い続ける場合も、閉じることを考える場合も、未決済・返金・定期支払いと各機関の条件を確認し、実際の手続きは金融機関や相手先の案内に従ってください。
新旧の明細と資料を照合し、未処理を見つける
一つの取引に、照合の目印を付ける
口座明細だけを見ていると、同じ金額の入出金が複数ある場合に、どの請求書や購入と対応するか分からなくなることがあります。そこで、移行台帳には相手先、請求番号、予定日、金額、実際の口座、確認した資料を記録します。番号がない場合は、日付と取引の内容を組み合わせ、ほかの取引と区別できる名前を付けます。
架空例では、得意先Aの請求を「Aの請求1」とし、旧口座への40,000円の入金と結び付けます。旧口座から新口座への40,000円の振替には別の印を付けつつ、「Aの入金後に移動」と関係を残します。請求そのものと振替を同じものとして消さず、別の出来事が一連の流れに属すると分かるようにします。
同額の振り込みが別の日にもあった場合、金額が一致するだけで照合完了にしません。日付、相手名、請求内容、振込案内などを合わせて確認します。振込手数料などで実際の入金額が請求額と違う場合もあり得るため、差額の理由が不明なら未確認のままにします。この記事の架空例には、振込手数料や源泉徴収は含めていません。
全体残高と、個々の口座で支払えるかを分ける
二つの口座の残高を足すと、管理範囲にあるお金の総額を確認できます。架空例の最終残高は130,000円です。ただし、そのうち旧口座には家計のお金も含まれます。残高が増えたことだけから売上や利益を計算したり、全額を仕事に使えると判断したりはしません。
また、全体にお金があっても、カードの引き落とし先に必要額がなければ支払いに影響します。架空例の引落直前は旧70,000円、新70,000円です。12,000円は旧口座から引き落とされる設定なので、確認するのは合計140,000円だけでなく、旧口座の残高とそのほかの支払い予定です。
移行台帳と資金繰り表を併用する場合、口座間の移動を外部からの収入や外部への費用と誤って合計しないように、集計の範囲を決めます。旧口座が家計兼用なら、その全額を事業の残高として資金繰り表に載せるのか、必要な事業分だけを管理するのかという前提を明示し、税務上の記録とは区別して扱いましょう。
一致しないときは、差額の理由を残して調べる
請求書にある金額と明細が一致しないときは、相手が分割払いをした、手数料が差し引かれた、別の請求と合算されたなど、複数の可能性があります。金額を合わせるために架空の手数料を作るのではなく、契約、支払明細、相手への確認結果を見ます。説明できるまで、その行は「要確認」として残します。
新旧の口座両方で明細を取り込んでいる場合、振替の出金と入金をどう対応づけるかを、利用ソフトの案内で確認します。片側しか連携していない場合にも、もう一方の口座で実際に何が起きたかを資料で確かめます。「両方が表示されたから、必ず二重計上だ」「片側だけの処理で誰でも正しい」とは決めつけません。
口座明細の取得期間やダウンロードできる形式には各金融機関の条件があります。過去の資料が必要になりそうなら、利用先の案内を早めに確認し、必要な形式と保存先を整理します。帳簿や取引資料の保存要件は別に確認してください。単に画面を一度見たことと、必要な資料を保存できたことは同じではありません。
残件を確認し、移行後の使い方へ引き継ぐ
終了条件は「新口座を作った」ではなく残件で考える
移行を一段落とする時点は、すべての人に同じ日数を当てはめられません。月払いしかない人と、半年後や年末に支払い・返金が残る人では、確認する時期が違うからです。まず台帳の行ごとに、何をもって確認済みとするかを決めます。
得意先Aなら、先方が変更後の口座を確認し、対象の請求がどこへ支払われたかが分かること。カードBなら、先方が案内した適用時期と、実際の引き落とし先を確認できること。返金なら、元の取引と返金の内容を照合できること。それぞれに必要な確認が異なります。
表は横にスクロールできます。金額は説明用の架空例です。
| 残件 | 終わりを判断するために見るもの | 終わっていない例 |
|---|---|---|
| 振込先変更 | 相手の回答、対象請求、実際の入金先 | 依頼したが相手の回答がない |
| 引落先変更 | 適用時期、請求明細、実際の口座明細 | 申込済みだが次の引落を未確認 |
| 返金 | 元の購入資料、返金案内、実際の明細 | 金額は見つかったが元取引が不明 |
| 口座間移動 | 旧側の出金と新側の入金、登録内容 | 日付や金額の差の理由が不明 |
| 過去資料 | 明細や請求書など、必要な資料の保存状況 | 画面で見ただけで後から参照できない |
完了できない行がある場合は、相手、確認方法、次に見る日を残します。担当者に問い合わせるときは、個人情報をむやみに送らず、必要な範囲を相手の案内に従って伝えましょう。口座番号などの詳細を台帳に書く必要がない場合は、旧・新を区別できる表示だけで管理する方法もあります。
移行後も、予定と実績の違いを点検する
新口座へ多くの取引が移った後も、予定どおりに動いているか定期的に明細を確認します。取引先を新しく追加したとき、契約しているサービスを変更したとき、カードを更新したときは、どの口座が設定されているかを確かめます。依頼や設定の変更だけで完了にせず、最初の実績を確認する習慣が役立ちます。
取引が少ないうちは一つの口座で管理する選択をする人もいます。その場合も、事業と私用の区別や、帳簿に必要な記録・資料の保存は自分の状況に合わせて行います。別口座にしたからすべてが自動で正しく分類されるわけでも、兼用だから必ず管理できないわけでもありません。自分が明細を説明できる状態を目指しましょう。
所得の種類や開業に伴う手続きも、口座を用意したかどうかだけでは決まりません。副業から個人事業を考えている人は、副業で開業届が必要かを確認する記事も参考に、事業の実態と必要な手続きを別に確認してください。
最後に、作業の順番を振り返る
まず、現在の入金先と支払先、送付済みの請求、これからの引き落とし、返金の可能性を集めます。次に、相手ごとに変更を依頼し、その受付、相手側の反映、実際の入出金を分けて記録します。旧口座に入った請求は請求書と明細を対応させ、その後の口座間移動を別の出来事として確認します。
カードの引き落としと返金は、いつ・どの口座で・何の取引として起きたかを、元の資料までたどります。架空例では、旧口座60,000円と新口座70,000円で合計130,000円でした。この合計は旧口座に家計分を含む、あくまで残高確認の数字です。利益や申告額を示す数字ではありません。
最後に、未回答、未反映、明細未確認、元取引不明の行を残件として見直します。分からない項目が一つでもあるときは、空欄の理由と確認先を記しておきます。口座の使い分けを、単発の設定変更ではなく、日々の取引を見失わないための移行作業として進めていきましょう。