個人事業主の資金繰り|入金・支払予定と残高を表で管理する方法
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
仕事は入っているのに、仕入れや家賃の支払いが近づくと口座残高が気になる。個人事業を続ける中で、こうした不安を感じることがあります。売上や利益だけを見ていても、お金が必要な日に足りるかまでは分かりません。そこで使うのが、入金と支払いを日付で並べる資金繰りの管理です。
最初に取り組みたいのは、現在の残高、これから入るお金、これから出るお金をそろえ、いちばん残高が少なくなる時点を探すことです。借入先を探す前に、いつ・いくら・なぜ不足するのかを説明できると、取引の確認や相談の進め方も具体的になります。
この記事では、個人事業主が自分の資金繰り表を作り、予定と実績を更新する方法を整理します。税務の所得計算や金融商品の選定ではなく、事業の入出金を見通す実務が中心です。すでに支払いが難しくなりそうな場合は、表を完璧に作り終えるまで待たず、取引金融機関や支援窓口等へ早めに相談してください。
公的資料は2026年10月5日に確認しました。本文の金額・日付・月数はすべて説明用の仮定であり、必要資金の相場、適正な借入額、融資承認の基準ではありません。税務、契約、債務への対応は個別事情によって変わるため、税務署、税理士、金融機関や法律の専門家へ確認しましょう。画像は説明用の生成イメージです。
最初の表は、三つの情報から作る
- 開始時点の現金・預金など、管理対象の残高
- 相手と入金予定日が分かる、これからの受取額
- 支払先と期限が分かる、これからの支払額
個人事業主の資金繰りは、利益とお金の出入りを分けて見る
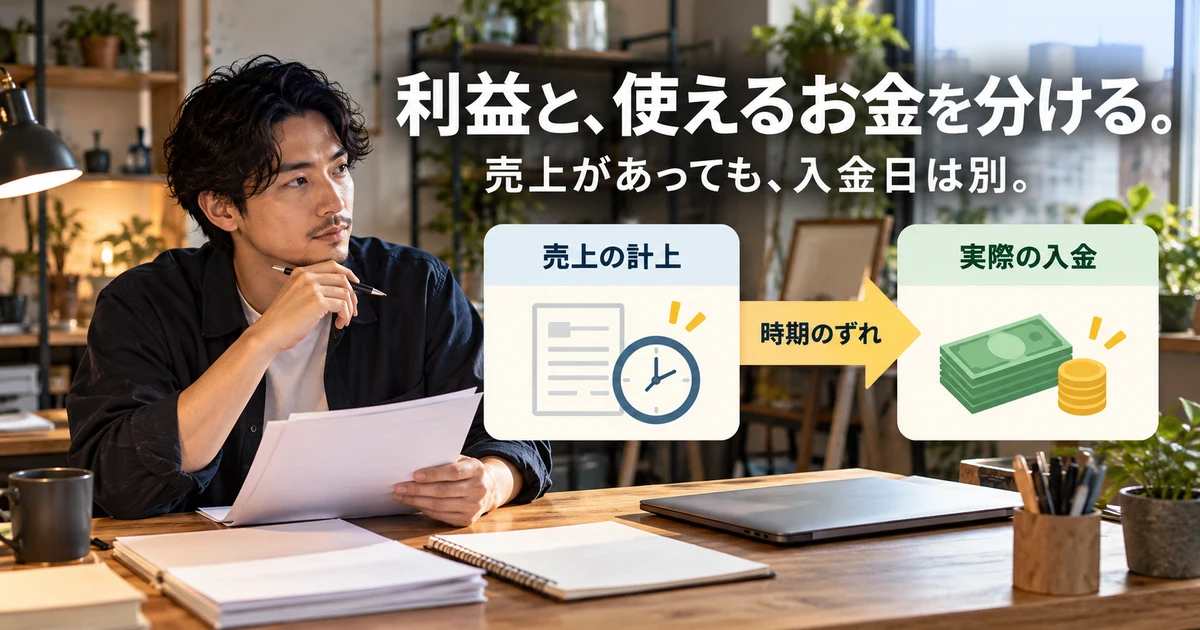
売上が立つ日と、口座へ入る日は同じとは限らない
仕事を納品して売上を計上しても、顧客からの支払いが翌月以後になることがあります。一方で、仕入れ、外注、家賃などを先に支払う場合もあります。この時間差があるため、損益計算書では利益が出ていても、支払日に必要な現金が足りないことがあります。
例えば、受注額が大きい仕事でも、材料を先に購入し、完成後に一括で代金を受け取る条件なら、完成までの期間に資金が必要です。「売上が増えるから安心」とだけ考えず、先行する支払いの金額と期間を確認してください。受注を増やす際にも、この確認は欠かせません。
国税庁の収入金額とその計算は、原則として収入すべき権利が確定した金額をその年の収入とする考え方を説明しています。税務上の計上時期と、資金繰り表に入金を置く日付は、同じ目的の数字ではありません。現金主義の特例などの税務判断も別に確認します。
資金繰り表では、実際に支払いへ使える状態になる見込みの日を追います。請求書を送った日や、販売画面で売上が表示された日ではなく、回収条件、締め日、送金予定を確認します。日付が分からない入金は、都合のよい日に置かず、確認待ちとして分けましょう。
借入れ・返済・設備購入・生活費も残高を動かす
資金の出入りには、商品やサービスの取引以外も含まれます。借入金が入れば現金は増え、元金を返済すれば減ります。設備を買えば支出が生じ、事業用の口座から生活用の口座へお金を移せば、事業側で管理している残高は減ります。
こうした動きを、すべて売上や必要経費へ置き換えてはいけません。事業主本人の生活費は、本人への給与として経費にするものではありません。借入元金の返済と利息も区別します。税務上の必要経費については国税庁「必要経費の知識」が確認先です。
設備代金と減価償却費にも違いがあります。購入時にまとめて払った代金を、会計では年ごとに配分して経費とする場合があります。資金繰り表では購入代金の支払いを捉え、実際の出金がない償却費を、同じ月の支払いへもう一度足さないようにします。
生活費や納税など、事業の経費にならなくても支払いへ影響するものは、管理の対象から落とさないことが大切です。帳簿では区別を保ちながら、資金繰り表では「何の目的で出ていくか」が分かる独立した欄を用意します。経費かどうかと、資金が必要かどうかは別の確認です。
損益計算書、残高照合、資金繰り表の役割を使い分ける
損益計算書は一定期間の収入と費用を読み、事業の採算を確認するために使います。預金の残高照合は、帳簿と金融機関の記録が合っているかを確認する作業です。資金繰り表は、その残高から将来の入出金をつなげ、先の支払いを見通すために使います。
中小機構J-Net21の資金繰り表の解説でも、利益と現金の時期のずれや、将来の資金の流れを見る役割が整理されています。過去の資金の動きを示すキャッシュフロー計算書と、予定を管理する資金繰り表も、区別して考えましょう。
※表は横にスクロールできます。
| 確認するもの | 主な問い | 一緒に見たい資料 |
|---|---|---|
| 損益計算書 | その期間の事業はどの程度の成績だったか | 売上、原価、経費の明細 |
| 現在の残高 | 今、管理対象にいくらあるか | 現金確認、通帳、金融機関の明細 |
| 入金予定の一覧 | 誰からいつ、いくら受け取るか | 契約、請求、検収、送金予定 |
| 支払予定の一覧 | 誰へいつ、いくら支払うか | 請求書、契約、返済予定、納付通知 |
| 資金繰り表 | 先の支払いに足りるか、最も少ない時点はいつか | 開始残高と入出金予定、実績 |
どれか一つの表だけを完全にすればよい、という関係ではありません。採算が悪ければ収益面の見直しが必要で、採算が合っていても回収までの資金が必要なことがあります。原因によって対応を選ぶために、それぞれの数字をつなげて確認します。
事業全体の管理範囲と、口座ごとの不足を分ける
事業に複数の口座や現金を使っているなら、どこまでを合算して管理するかを最初に決めます。事業用A口座から事業用B口座へ移しただけで、全体の収入が増えたり支出が増えたりしたように数えないためです。振替は、外部との入出金と分けて残します。
ただし、全体として資金があっても、引き落としに使う口座へ必要な額がなければ対応が必要です。事業全体の表と、支払口座ごとの確認を分けましょう。送金の手続きや反映までの時間は利用する金融機関の条件によるため、当日動かせば必ず間に合うとは考えません。
生活用のお金を事業へ入れる場合も、管理上は出所を区別します。売上に見せず、家計へどのような影響があるかも確認します。反対に、事業のお金を家計へ移す予定は、事業側では支出として見通し、家計全体と合算した表では内部移動として扱うなど、範囲を一貫させてください。
使途が決まっている資金や、他者へ支払うために預かっているお金についても、残高があるから自由に使えるとは判断できません。自分の取引の性質と支払予定を整理し、日常の支払いへ回してよい範囲を確認する必要があります。
資金繰り表は、開始残高と入金・支払予定を集めて作る
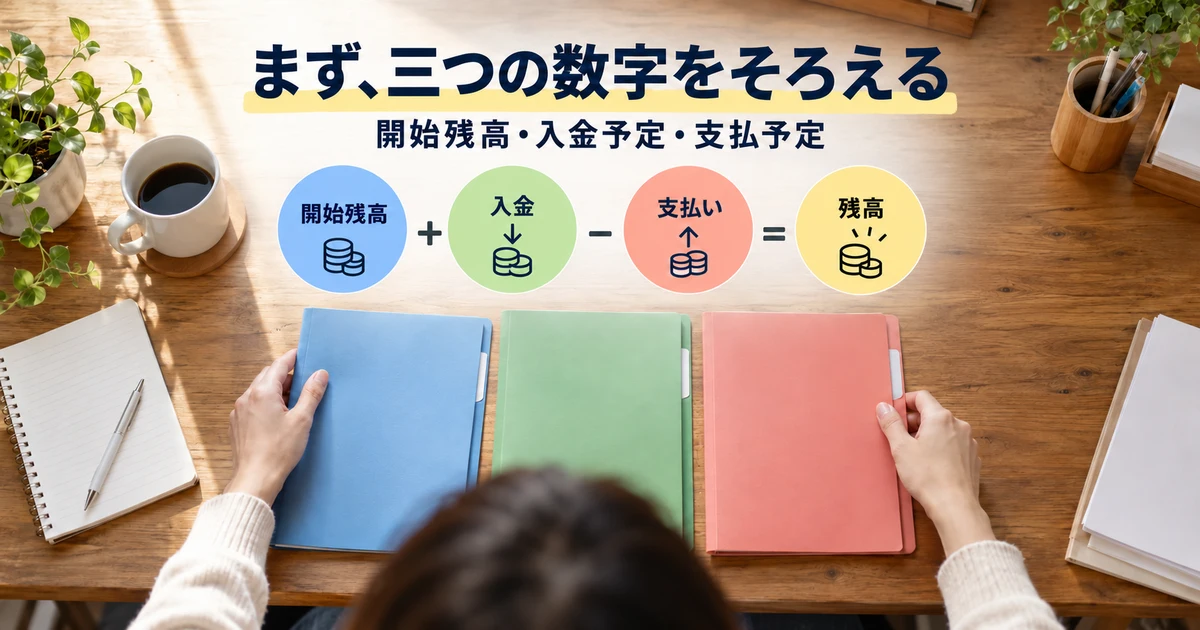
開始日を決め、残高を同じ時点でそろえる
最初に、何日現在から表を作るかを決めます。A口座は月末、B口座は数日前、現金は記憶で記入、という混在では、開始残高が合わなくなります。対象日をそろえて金融機関の記録や現金を確認し、未確認の差額があれば理由を調べます。
表の基本は「開始残高+入金-支払い=次の残高」です。次の期間では、その残高を開始残高として引き継ぎます。行を増やす前に、このつながりが切れていないかを確認してください。前月の末尾を手入力で写す場合は、修正後の数字が次月へ反映されているかも見ます。
日本政策金融公庫の資金繰り表の記入例では、個人の場合の期首残高の確認先として預金通帳等を示し、予測回収額、支出、返済予定、算出根拠を順に整理しています。参考様式を使う場合も、事業にない項目まで架空に埋める必要はありません。
最初から細かい科目を多数作ると、入力が続かない場合があります。自分が支払先と期限をたどれる程度にまとめ、取引量が多い項目は別の明細へ分けましょう。表の見栄えより、開始残高と各予定の根拠が確認できることを優先します。
入金は、金額・予定日・相手・確かさを記録する
入金予定には、取引先、対象の請求、金額、入金予定日、確認状況を記録します。請求済みなのか、仕事は終わっているが請求前なのか、まだ契約していない見込みなのかを分けてください。すべてを同じ確かさで表へ入れると、見通しが楽観的になります。
顧客に送った請求書の内容が誤っていたり、検収が終わっていなかったりすると、想定した入金日とずれることがあります。契約上の支払条件だけでなく、自分側の請求作業が終わっているかも確かめます。問い合わせる際は、請求番号や対象期間が分かる資料をそろえます。
手数料などが引かれて入金される取引は、口座へ入る額と、表示された売上総額を区別します。資金繰りの入力を差引入金額で行うなら、差し引かれた同じ手数料を別の出金として重ねないようにします。帳簿上の売上・経費との対応は、別に明細で確認します。
未確定の売上見込みも事業計画には役立ちますが、確定した入金と同じ色や欄で置かない方が判断しやすくなります。「契約済み」「請求済み」「確認待ち」「受注前の見込み」など、自分が説明できる状態に分け、見込みが外れた場合の表も用意しましょう。
支払いは、少額の定期費用と臨時の負担まで拾う
支払いには、仕入れ、外注、家賃、通信、ソフト等の定期費用、借入返済、設備、納税、生活への移動などを並べます。金額の大きい請求書だけでなく、年払いの更新や、数か月ごとの支出も確認してください。月平均へならすだけでは、実際に出金する月の負担が見えなくなります。
カードで購入した場合は、利用した日と口座の引き落とし日を区別します。資金繰り表に購入額と引き落とし額を両方入れると、同じ支払いを二度数えることがあります。利用明細で予定額を把握し、実際の出金はどの日に記録するかを統一します。
借入金の返済は、返済予定表で元金と利息、引き落とし日を確認します。利息を通常の支払い欄へ含めるなら、返済欄では元金だけにするなど、同じ額を重ねない設計にします。金利や返済額が変わる条件がある契約では、最新の通知や予定を反映します。
税金や保険料は、前年の支払額をそのまま当年の確定額としないようにします。納付通知、申告の見込み、担当窓口の案内に基づいて、確定しているものと概算を区別します。この記事では一律の納税割合を示しません。所得、制度、地域、家族等の条件で必要な額が違うためです。
三か月の仮定例で、残高のつながりを確認する
ここでは、三か月分の管理方法を見るための架空例を示します。金額の単位は万円です。通常の事業支払いには利息等も含めたと仮定し、借入元金は別欄に置きます。「納税等・臨時支出」は例の設定で、特定の税目の実際の納付月や税率を表すものではありません。
※表は横にスクロールできます。
| 架空の月次項目(万円) | 1か月目 | 2か月目 | 3か月目 |
|---|---|---|---|
| 開始残高 | 80 | 60 | 40 |
| 入金予定 | 60 | 50 | 40 |
| 通常の事業支払い | 45 | 45 | 48 |
| 生活用への移動 | 20 | 20 | 20 |
| 借入元金の返済 | 5 | 5 | 5 |
| 納税等・臨時支出 | 10 | 0 | 12 |
| 支払い合計 | 80 | 70 | 85 |
| 月末残高 | 60 | 40 | -5 |
一か月目は80+60-80=60万円、二か月目は60+50-70=40万円、三か月目は40+40-85=マイナス5万円になります。このマイナスは、銀行口座が自動的にその状態で支払えることを意味しません。予定どおり進むと、どこかで5万円分の支払いを実行する資金が不足するという警告です。
また、三か月目に不足するという結果だけで、五万円借りれば必ず解決すると考えないでください。月の途中の残高、さらに先の予定、入金が遅れる可能性、利用できる資金の範囲も確認します。表は必要額を考える入口であり、借入額を自動的に決める装置ではありません。
月末残高だけで安心せず、途中の不足と遅延を試す
大きな支払いが先に来る月は、日付順に細かく見る
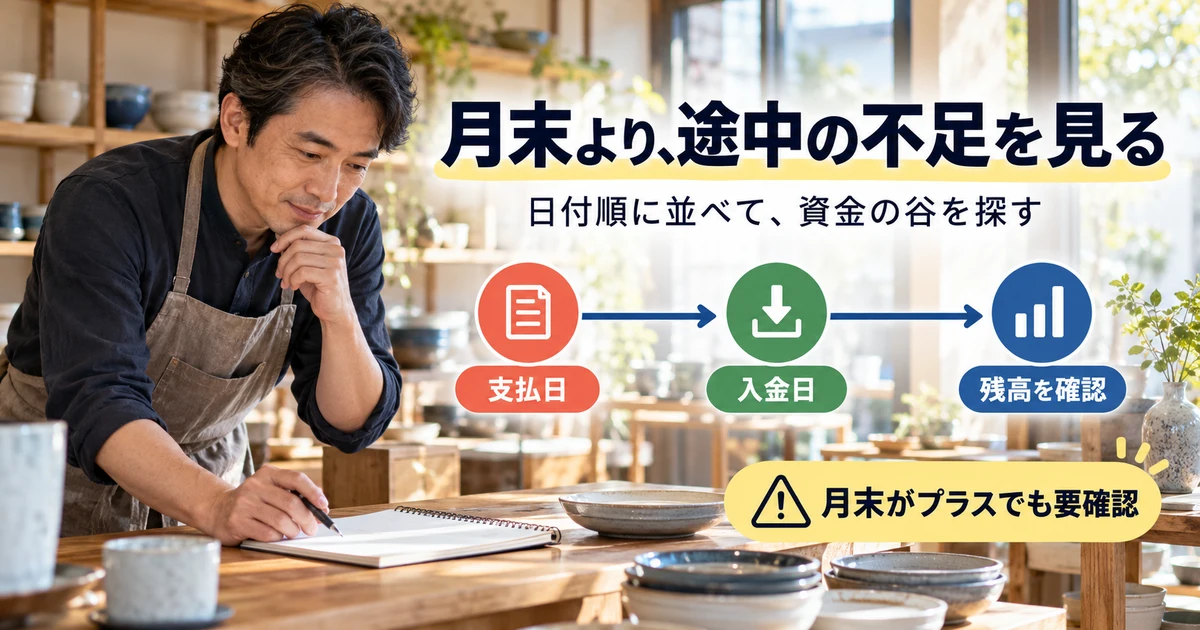
月次の表では、月の入金総額と支払総額をまとめられます。しかし、月末に入金が集中し、月の前半に支払いが多いと、月末残高がプラスでも途中で足りなくなることがあります。大きな支払いのある月や余裕が少ない時期は、週単位や日付順へ細かくしてください。
次の架空例では、月初の残高を30万円とします。10日に25万円、15日に10万円を支払い、25日に40万円が入り、28日に15万円を支払う予定です。月末だけの計算は30+40-50=20万円ですが、15日の時点に注意が必要です。
※表は横にスクロールできます。
| 架空の日付 | 入金(万円) | 支払い(万円) | その後の残高(万円) |
|---|---|---|---|
| 月初 | - | - | 30 |
| 10日 | 0 | 25 | 5 |
| 15日 | 0 | 10 | -5 |
| 25日 | 40 | 0 | 35 |
| 28日 | 0 | 15 | 20 |
15日に不足する5万円は、25日の入金が予定どおりでも間に合いません。表のマイナス以後の行は、あくまで不足を未解決のまま計算上つないだものです。支払いを一方的に遅らせてよいという意味ではなく、不足が起きる前に対応を検討する必要があります。
同じ日に入金と引き落としがある場合も、単に差し引きして安全と判断しないでください。反映の順序や利用できる時刻は金融機関等の条件によります。必要に応じて前日までの残高を確認するなど、実際の決済に合わせた管理が必要です。
入金が遅れる場合を、基本の予定と別に作る
予定表を一つだけ作ると、その予定が実現することを前提に考えがちです。主な取引先の入金が遅れる、一件の受注が決まらない、設備の修理が必要になる、といった場合を別の列で試すと、余裕の薄い時期が分かります。すべての悪い事態を無制限に積み上げるのではなく、事業に関係する条件を選びます。
先ほどの三か月目の月末残高マイナス5万円を出発点に、その月に入る予定の20万円が翌月へ遅れると仮定します。他の条件が同じなら、当月末はマイナス25万円です。20万円が消えたと決めるのではなく、翌月の入金予定へ移す場合は、元の月との二重登録を避けます。
さらに、当月に予定外の修理8万円が必要になるなら、基本の予定からはマイナス13万円、入金遅延と両方が起きる場合はマイナス33万円です。これらは可能性の例であり、実際の必要額は自分の契約と支出に置き換えて考えます。
※表は横にスクロールできます。
| 三か月目の架空シナリオ | 基本予定からの変更 | 月末残高の計算(万円) |
|---|---|---|
| 基本の予定 | 変更なし | -5 |
| 20万円の入金が翌月へ遅れる | 当月の入金を20減らす | -5-20=-25 |
| 修理8万円が追加される | 当月の支払いを8増やす | -5-8=-13 |
| 両方が起きる | 入金20減、支払い8増 | -5-20-8=-33 |
数字を厳しくすればよいわけではありません。どの入金にどの程度の不確実性があるか、支出はいつ確定するかを調べて、表の前提を具体化します。確認できたことが増えたら予定を更新し、古い仮定をいつまでも確定情報のように残さないようにしましょう。
納税用の取り置きと、実際の支払いを二重に引かない
納税などのために資金を別の口座へ分けておく方法は、目的を見失わないために役立ちます。ただし、複数口座を合算する資金繰り表で、取り置き口座へ移した時点と税務署等へ払った時点を両方支出にすると、同じお金を二度引いてしまいます。
例えば、全体の残高60万円のうち15万円を特定の支払いへ確保しているなら、目的別に「確保済み15万円、その他45万円」と補足できます。口座間の移動だけでは全体の60万円は変わりません。実際の納付は、支払予定に一度だけ反映する形へそろえます。
一方で、日々使う口座だけを管理する表では、別口座への振替がその口座の残高を減らします。どちらの表が正しいかを一律に選ぶのではなく、管理範囲と集計のルールを明記してください。合算表と口座別表の間で金額がつながることが重要です。
「残高がある」と「自由に使ってよい余裕がある」を混同しないための補足と、実際の出金の計算を分けると、判断しやすくなります。固定の割合を毎月積めば納税が必ず足りるという保証はないため、確定した通知や見込みの更新に合わせて取り置きも見直します。
必要な余裕は、事業の条件と回復までの時間から考える
手元資金を何か月分残せばよいかについて、全員に当てはまる一つの数字はありません。固定的な支払い、回収までの期間、取引先の集中、季節変動、設備の故障、本業や家計からの支援余地などで条件が変わります。人の目安をそのまま自分の安全基準にしないようにします。
大切なのは、どの程度の変化で不足し、その変化を修正するまで何が必要かを考えることです。新しい顧客が見つかっても入金まで時間がかかる仕事では、受注できることと当面の支払いが解決することは同じではありません。改善策が現金へ反映される日まで追ってください。
不足が近いなら、長期計画だけを作るより、直近の支払日と確認先を明らかにします。中小機構の資金ショートが懸念される場合の解説も、日次・週次で不足時期を把握する考え方を示しています。会社向けの解説ですが、個人の事業でも、日付と金額を整理する点は参考になります。
資金不足の理由を分け、回収・支出・採算を見直す
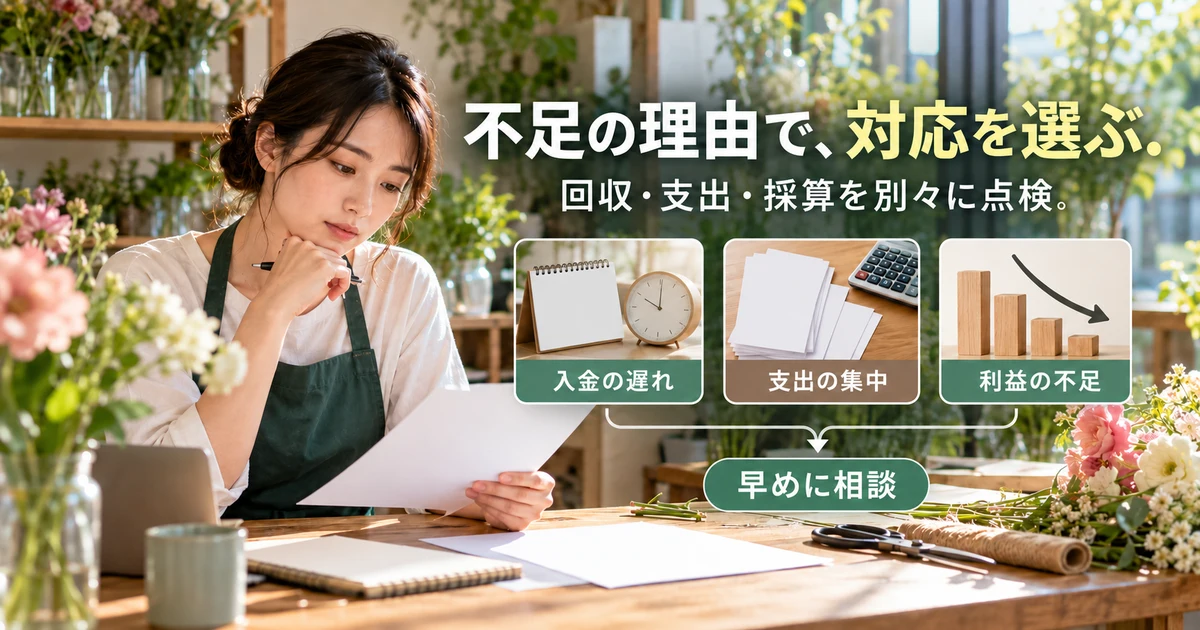
請求漏れや確認待ちを解消し、回収予定を具体化する
入金が遅いと感じる場合は、まず契約上の支払期日と実際の経過を確認します。請求書の送り忘れ、宛先や金額の誤り、検収待ち、相手先の処理状況など、原因によって必要な連絡が変わります。単に強い言葉で督促する前に、自分側の記録をそろえましょう。
中小機構の資金繰り改善の解説では、売掛金の発生と回収予定を管理し、回収漏れや遅れを確認することが挙げられています。請求単位の一覧を作り、入金されたら対象を消し込むと、残っているものを追いやすくなります。
新しい取引では、着手金、段階ごとの支払い、検収と請求の時期などを、業務内容に合う形で相談する余地があります。ただし、既存契約を無断で変えたり、相手に一方的な条件を押し付けたりしないでください。法令や契約に沿って合意した条件を、記録と案内へ反映します。
回収できるか自体に争いがある場合は、予定日を何度も後ろへずらすだけで終えないことが大切です。取引の資料と連絡経緯を整理し、必要に応じて法律の専門家等へ相談します。回収が未確定の金額を、直近の支払いに確実に使えるお金として扱わないようにします。
支出は、契約上の期限と見直せる時点を確認する
支出の見直しでは、今月中に必要なもの、更新前に判断できるもの、計画を変えられるものを分けます。支払期限が決まった請求を、資金繰りが苦しいからといって無断で後回しにすることは避けてください。条件変更が必要なら、期限前に事情と見通しを整理して相手へ相談します。
定期費用は、使っているかどうかに加え、解約の締め日、最低利用期間、違約金、データの取り出しなどを確認します。今すぐ解約すると業務が止まるサービスや、安全に関わる点検まで、金額だけで削らないようにしましょう。代替手段と終了時の費用も含めて比較します。
物販なら、過剰な仕入れや動かない在庫が資金を固定していないかを見ます。ただし、急に仕入れを止めて受注済みの商品を納められなくなるようでは、別の問題が生じます。売れ方、納期、最低発注量、返品条件を確認し、必要な在庫と過剰な在庫を分けて検討します。
設備投資を見直す場合は、購入を遅らせられるかだけでなく、故障リスク、保守費、代替方法、納期への影響を確認します。安い選択が必ず資金繰りに有利とは限りません。すでに契約した支出の変更は、相手との合意や取消条件に沿って判断します。
一時的な時間差と、続く赤字を混同しない
売上代金の入金前に支払いが来る一時的な不足と、通常の事業活動で毎月支出が入金を上回る状態では、考えるべき対応が異なります。借入れなどで当面の残高が増えても、本業の採算が改善しなければ、後の返済も含めて負担が続くことがあります。
案件ごとの料金、材料、外注、作業時間を見直し、どの仕事がどの程度の負担を生んでいるかを確認します。売上を増やすために価格を下げると、件数が増えても必要な先払いと作業量が増える場合があります。新規受注の計画は、利益の見込みと入出金の予定を両方計算します。
開業直後や季節の谷で一時的に残高が減る計画でも、いつ回復するのか、その根拠は何かを説明できるようにします。前年の繁忙期に戻ると期待するだけではなく、受注、契約、販売状況を確認してください。回復の時期が遅れた場合も、別の表で試しておきます。
独立の形や事業モデルを見直す入口としては、独立開業とフランチャイズの比較ガイドも参考になります。ただし、一般的な費用の説明や他の事業の数字を、自分の返済可能額へ置き換えないでください。現行の契約と自分の実績を基に判断します。
資金調達は、費用と返済・回収後の残高まで確認する
融資やその他の資金調達を検討する場合は、手元に入る額だけでなく、いつ入るか、どの費用がかかるか、いつ何を支払うかを表へ反映します。相談や申込みをしたことと、承認・契約・入金が確定したことは違います。未確定の調達額で直近の支払いを成立したものにしないようにします。
売掛債権の売却等を検討する場合も、将来入るはずだった金額の扱いと手数料を確認する必要があります。金融庁のファクタリングに関する注意喚起は、高額な手数料による資金繰り悪化や、売買を装った違法な貸付けへの注意を示しています。契約名だけで安全性を判断しないでください。
早く資金が入るという広告だけで選ぶのではなく、契約内容と総負担を理解する必要があります。理解できない条件や、急いで契約させる説明がある場合は、その場で進めず、確認できる相談先へ資料を持っていきましょう。この記事は、特定の貸付けや買取サービスの利用を勧めるものではありません。
不足を隠すための入力はしない
まだ決まっていない借入れを確定入金へ入れる、回収が難しい請求を予定どおりとして残す、支払いを表から消す、といった方法では問題は解決しません。不確実な条件を見える形にし、何が決まれば残高が変わるかを分けてください。
資金繰り表を更新し、相談に使える状態へ保つ
週ごとに実績を入れ、予定との差の理由を残す
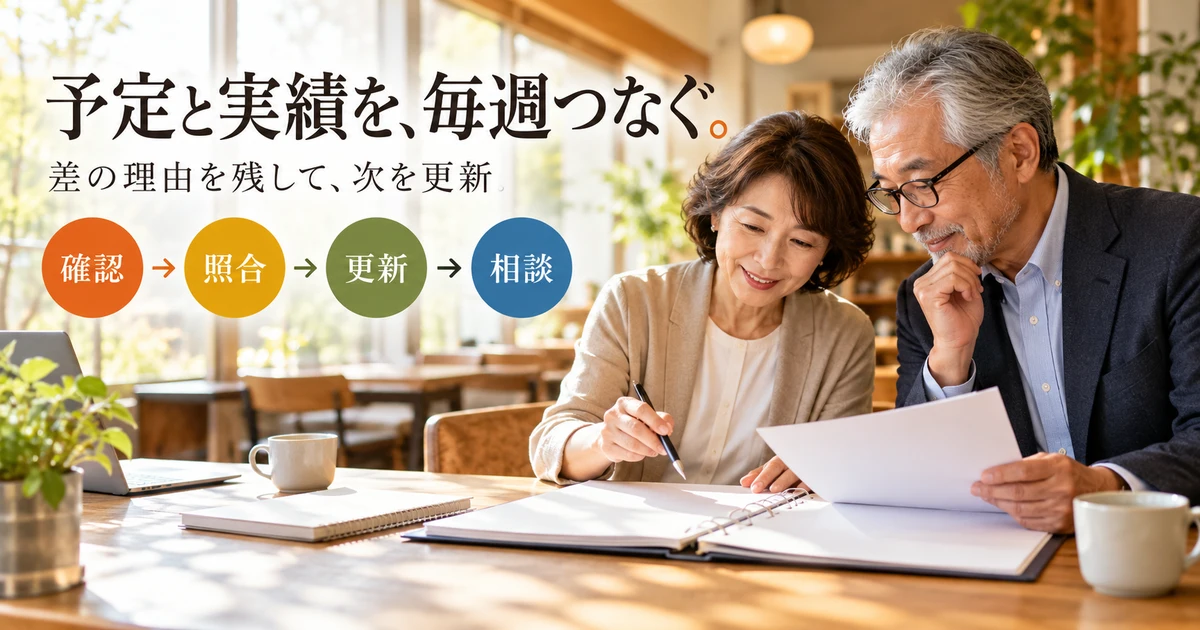
表は一度作って完成ではありません。入金、支払い、契約の変更が起きたら実績を反映し、残る予定を更新します。週に一度確認するなど、事業に合う頻度を決めましょう。支払いが迫っている場合や変化が大きい時期は、より短い間隔での確認が必要になります。
予定と実績が違ったときは、金額だけを上書きせず、差の理由を短く残します。入金が翌週へ動いたのか、請求額が修正されたのか、手数料が抜けていたのかで、次の対応が違います。理由が分かれば、翌月の予測も改善できます。
月が終わったら、確定した実績の開始・終了残高を金融機関の記録等と照合します。差額を「その他」で埋める前に、口座間の振替、カードの引き落とし、生活費の移動、現金の受払いを確認します。帳簿の修正が必要な場合は、元資料と対応づけて行います。
実績を確定した月と、予測中の月は見分けられる表示にします。更新日も付けておくと、家族や相談先へ渡した表がいつの前提か分かります。複数の版がある場合は、最新の表と過去の予測の記録を区別し、古い予定を誤って使わないようにします。
誰かへ相談するときは、不足日と前提を先に説明する
相談用には、現時点の残高、不足が見込まれる日、金額、原因、すでに行った対応、これからの回収予定を整理します。「お金がない」という一言より、「この支払日の前に、この入金が間に合わない」と示す方が、状況を共有しやすくなります。
必要な資料は相談内容で異なりますが、直近の決算書や帳簿、入出金の記録、請求の一覧、返済予定、契約、今後の見通しなどを準備すると確認が進みます。分からないものは未確認と明示し、架空の数字で整えないでください。担当者から追加資料を求められたら、その目的と範囲を確認します。
金融機関への相談、税務の確認、債務や契約の相談は、それぞれ扱う内容が異なります。税金等の納付が難しい場合も、勝手に予定を消すのではなく、担当窓口へ早めに相談してください。制度の対象や手続き、条件があるため、相談しただけで猶予が確定するわけではありません。
中小機構の前掲の解説には、支援機関や専門家と改善計画を検討する方向も示されています。支援の対象や受付方法は窓口ごとに確認します。相談は、表をきれいに仕上げた人だけが行うものではありません。差し迫った不足が分かった段階で、確認できた事実から共有しましょう。
共有する資料と、操作権限を必要な範囲へ絞る
資金繰り表には、取引先、売上、借入れ、家計への移動などの情報が含まれます。共有するときは、相手が確認する必要のある範囲と、閲覧・編集の権限を考えます。誰でもアクセスできる公開リンクへ置いたり、私用の資料をまとめて送ったりしないようにします。
金融機関のログイン情報や暗証番号を、表の補足欄へ記入する必要はありません。明細等を提出する場合も、指定された方法と必要な範囲を確かめます。入力を手伝ってもらう場合は、誰が元資料を確認し、誰が予定を確定するかを決め、誤って書き換えない運用にします。
会計ソフトや表計算サービスを変える場合は、過去の実績と今後の予定を取り出せるかを試します。数式、口座の範囲、入出金の区分が移行後も一致するかを確認してください。ファイルが開くことだけで、計算と内容が同じと判断しないことが大切です。
次の一週間に確認することを、三つへ絞る
最初の一週間は、現在の残高をそろえること、近い入金の予定日を確認すること、近い支払いの期限を集めることに絞って始められます。細かい分析より、次の支払いに必要な情報が抜けていないかを優先しましょう。
継続するための確認リスト
- 管理する口座と現金の範囲、開始日がそろっている
- 入金の相手・日付・金額・確かさを区別している
- カード、返済、生活費、納税、臨時支出が漏れていない
- 月末だけでなく、支払日前後の最低残高を見ている
- 予定と実績の差、その理由、次の確認先を残している
- 不足が見えたら、未確定の調達に頼り切らず早めに相談する
資金繰りを整えることは、残高が減るたびに気合いで売上を増やすことではありません。取引の条件と日付を確認し、支払いへ間に合うかを見通し、必要な対応を選ぶ作業です。個人事業の規模が小さくても、入出金を自分で説明できる表があれば、不安の中身を具体的な確認事項へ変えられます。
まずは今日の残高と、次に来る入金・支払いを同じ紙や表へ並べてみてください。数字が合わないところや予定が不明なところは、失敗の印ではなく、次に確かめる場所です。事実をそろえ、更新を続けることから、資金繰りを管理できる状態を作っていきましょう。