請求書の消費税の端数処理|税率別の計算と1円差を確認する
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
請求書の消費税を計算したところ、相手の資料や以前の計算と一円だけ違う。そんなとき、「一円なら合わせてしまおう」と処理する前に、どの金額を集め、どの段階で端数処理したのかを確認しましょう。
適格請求書の記載事項である消費税額等に一円未満の端数があるとき、国税庁の端数計算の案内は、一つの適格請求書につき税率ごとに一回の端数処理を行う必要があると説明しています。切上げ、切捨て、四捨五入などから方法を選べますが、個々の商品ごとに端数処理した消費税額を合計して、その書類の記載税額にする方法は認められません。
この記事では、2026年の架空の一枚の適格請求書を用い、同じ四行から三つの計算結果が生じる仕組みを比べます。税率ごとに切り捨てると449円、税率ごとに切り上げると450円、各行で切り捨てて合計する比較用の誤例では448円です。数字は計算を説明するためだけの仮定で、実際の取引や相場を示しません。
例では、税抜金額と適用税率がすでに正しく確認されたと仮定します。どの商品にどの税率が適用されるか、書類が適格請求書の要件を満たすか、申告や仕入税額控除をどう扱うかは、個別の資料と現行制度を確認してください。国税庁の案内は2026年4月1日現在の内容で、2027年4月からの飲食料品の税率引下げについて注意書きもあります。将来の税率をこの記事の例のまま固定しないことが大切です。
確認の順番
- 対象書類と税抜・税込を確かめる
- 明細を確認済みの税率別に集計する
- 一つの適格請求書につき税率ごとに処理する
- 差があれば理由を決めつけず照会する
まず、どの書類と金額を比べているか固定する
請求書の税額と、申告で納める税額を分ける
端数という言葉は、請求書に記載する税額だけでなく、申告・納付に関わる金額などにも出てきます。同じ「端数処理」という名前でも、何の金額を計算しているのかを混同しないようにします。
この記事で追うのは、適格請求書の記載事項となる消費税額等です。複数の取引や一年の税額を集計して、申告上いくら納めるかを計算するものではありません。書類の数字が分かったことと、自分の申告や控除の要件を確認できたことも別です。
書類が適格請求書に当たるか、記載内容が要件を満たしているかについて判断に迷うときは、登録情報、取引内容、実際の書類をそろえて税理士や税務署などに確認します。単に請求書という名前が付いているだけで、すべて同じ扱いになると決めつけないでください。
一つの架空の書類と、四行の税抜金額を置く
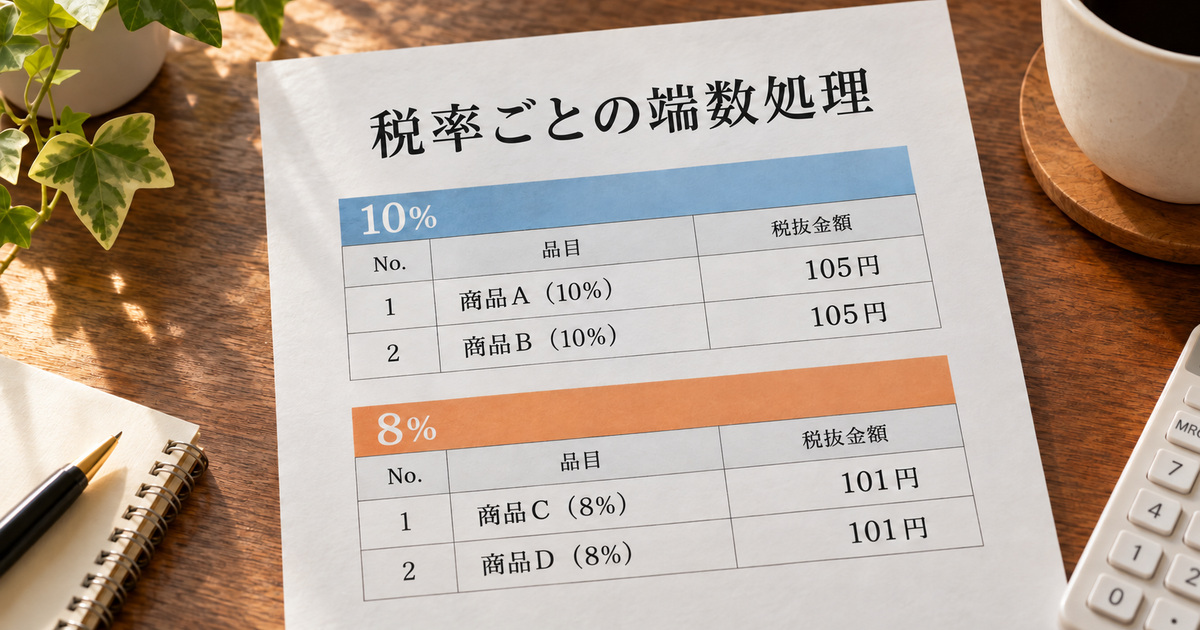
ここでは、適格請求書が一つあり、四行すべてがその書類に含まれる設定とします。10%対象の税抜105円が二行、8%対象の税抜101円が二行です。どの品目にどの税率を使うかをこの記事が判定するのではなく、それぞれの区分は別途確認済みという仮定です。
送料、値引き、返品、前受け、別書類は含めません。実際にはそうした条件によって照合する資料や計算が変わり得ます。例の条件が自分の書類と違う場合は、その違いを先に書き出し、数字を無理に当てはめないようにします。
表は横にスクロールできます。数字は説明用の架空例です。
| 架空の明細 | 確認済みと仮定する税率 | 税抜金額 |
|---|---|---|
| 行A | 10% | 105円 |
| 行B | 10% | 105円 |
| 行C | 8% | 101円 |
| 行D | 8% | 101円 |
四行の税抜合計は105+105+101+101=412円です。この金額は四行の合計であり、まだ消費税額等を加えていません。「請求額」と書かれた数字が税抜なのか税込なのかを確認してから計算を進めます。
未確認の情報を、先に埋めない
実際の書類で、税抜と税込のどちらの表示か分からない場合や、明細の適用税率が確認できない場合は、その行を未確認として残します。別の行が10%だから今回も10%、食品らしく見えるから常に8%、というように推測だけで分類しないでください。
書類番号、発行者、対象期間、訂正前後の版、含まれる明細をそろえることも重要です。二枚の別々の請求書をいつでも一枚にまとめて計算できるとは限りません。複数書類の関係や取引内容を確認し、適切な取扱いが分からない場合は専門家に相談します。
例えば、先月の請求書と今月の請求書を比べているつもりが、片方だけ訂正版だったとします。合計が違っていても、端数処理だけが原因とは言えません。まず、同じ範囲の明細と同じ版を比べているか、書類の識別情報へ戻ってください。
最初の一枚と、照合メモを対応させる
架空の例で、書類の管理番号を「例I-01」、対象を一回の取引、版を「確認用の初版」としてみます。この名前は説明用に付けたもので、実際の適格請求書にどの番号が必須かを示していません。比較表には、管理番号と確認した日、四行の対象がその書類に含まれることを書きます。
次に、照合表の行A〜Dが元の書類のどの行に当たるかを記録します。AとBがどちらも105円だからといって、一方の金額を二度書けばよいわけではありません。金額は同じでも別の明細という前提なので、行の対応を一つずつ確かめます。
照合メモを別の人に渡す場合は、「計算した四行がどの書類の何版に対応するか」を見えるようにします。実際に相手から訂正版が届いたときは、例I-01の旧版と新しい版を混ぜず、変更された箇所と確認日を整理します。請求書の正式な訂正方法は、実際の取引や制度に応じて別途確認してください。
個人事業で自分一人が確認するときも、しばらく後に見返すと、どの資料を使ったか忘れることがあります。「原本に書き込む」のではなく、元の記載と自分の照合メモが分かる形にすると、誤差を調べる際に出発点へ戻れます。保存ルールは資料の形式や事業の事情に応じて確認します。
四行を税率ごとに集め、税抜合計を確かめる
10%の二行と、8%の二行を別々に集計
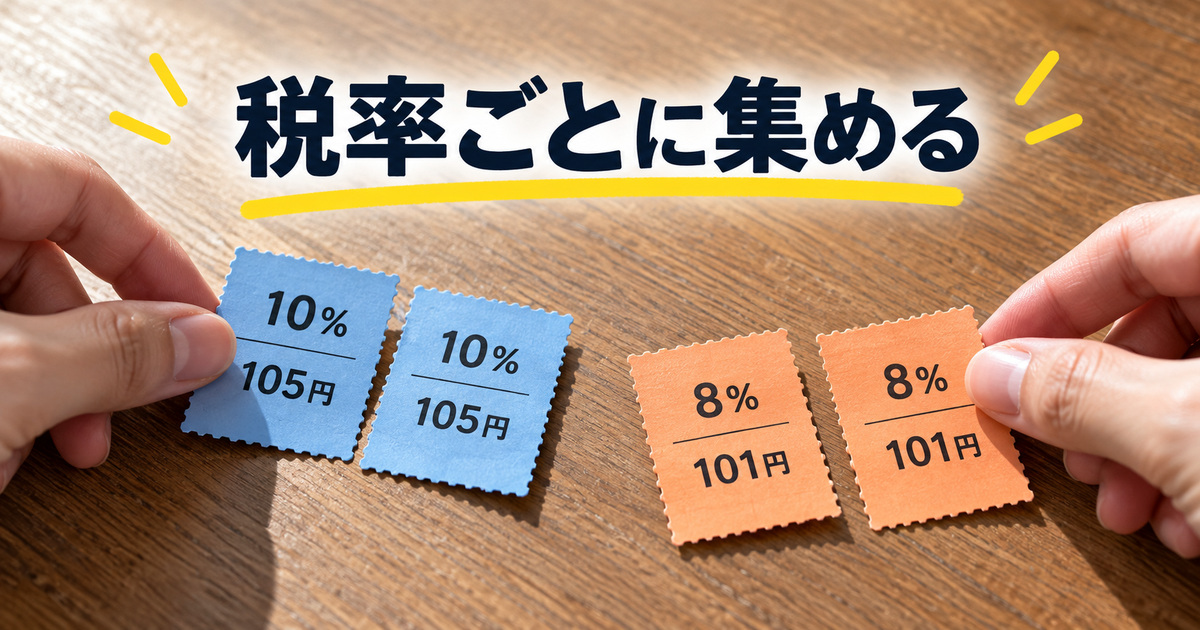
架空例では、10%対象の行Aと行Bを合わせます。105円+105円=210円です。同じように、8%対象の行Cと行Dは101円+101円=202円になります。二つの税率別合計を足すと210円+202円=412円で、最初に四行を足した金額と一致します。
税率別に分ける作業では、行番号と金額の対応を残します。合計だけを新しい紙へ写してしまうと、行を一つ入れ忘れたのか、同じ行を二度加えたのかを調べにくくなります。請求書の明細番号や、自分が照合用に付けた番号を使い、元の書類へ戻れるようにしましょう。
表は横にスクロールできます。数字は説明用の架空例です。
| 区分 | 含めた行 | 税抜金額の合計 |
|---|---|---|
| 10%対象 | 行A・行B | 210円 |
| 8%対象 | 行C・行D | 202円 |
| 合計 | 行A〜行D | 412円 |
この表は、税率の正しさそのものを証明するものではありません。あらかじめ確認された区分に従い、対象額を足し直すための表です。分類の根拠が分からないものは、計算を進めるためだけに任意のグループへ入れないでください。
二つの合計と、元の四行を突き合わせる
合計412円に一致したとしても、明細の入れ違いがないとは限りません。例えば同じ金額の行を誤って入れ替えると、合計が変わらない場合があります。行Aと行Bが両方105円だからこそ、行番号や取引内容も確認します。
確認するときは、元の行、税率区分、税抜金額の三つをセットで見ます。行の金額だけを読み上げて合計を合わせるより、どの行をどの区分へ入れたかをたどりやすくなります。四行しかない例でも、この手順を意識しておくと、行数が多い書類で差を探す入口になります。
税抜合計は税額を計算する土台です。ここへ税込金額を混ぜると、同じ率を掛けても意味が変わります。請求書や注文書の表示を確認し、税込から税額を求める必要がある場合は、この記事の税抜例をそのまま使用せず、該当する公的案内や取引内容を確認してください。
金額の不一致を見つけたら、合計を直す前に戻る
例えば10%の集計を誤って105円だけにすると、合計は正しい前提の210円になりません。その差は税率や丸め方ではなく、一行を集計していないことから生じています。まず四行と二つの区分の対応を確認し、合計の数字だけを編集して合わせないようにします。
逆に二つの区分の合計が412円になっても、値引きが別の書類にあるか、送料が含まれるかは、この架空例から分かりません。実際の資料に追加項目があれば、どの金額を、どの範囲で確認する必要があるかを整理します。分からない項目をゼロと扱うと、計算の過程は整っていても前提が違うままです。
一枚の請求書で、税率ごとに一回ずつ端数処理する
切捨てを選んだ架空例は449円
まず、発行者がこの計算例で切捨てを選んだと仮定します。10%対象の税抜合計210円に10%を掛けると21円です。円未満の端数は生じないため、切捨て後も21円です。
8%対象の税抜合計202円に8%を掛けると16.16円です。一円未満を一回切り捨てると16円になります。税率別の税額を合わせると21円+16円=37円です。税抜合計412円に37円を加えた税込合計は449円になります。
ここで「一回」とは、四行すべてに一度ずつ処理するという意味ではありません。例の一つの適格請求書において、10%の区分で一回、8%の区分で一回、税率ごとに扱うことです。10%の計算結果が整数であっても、計算した区分と結果を記録しておきます。
切上げを選んだ架空例は450円
同じ四行について、今度は発行者が切上げを選んだと仮定します。10%対象は210円×10%=21円で、端数がないため21円のままです。8%対象は202円×8%=16.16円なので、一円未満を切り上げると17円になります。
21円+17円=38円。税抜合計412円を加えると450円です。前の449円との差は一円で、8%対象の16.16円について選んだ端数処理方法の違いから生じています。10%対象の21円が同じである理由も、一円未満の端数がないためです。
国税庁の案内は、切上げ、切捨て、四捨五入などから任意の方法を選べるとしています。したがって、この架空例だけから「449円は正しく450円は誤り」や、その逆を決めることはできません。どの方法を選んでいるか、実際の書類や取引の条件で確認してください。
同じ土台と、違う結果を表にして残す
表は横にスクロールできます。数字は説明用の架空例です。
| 確認項目 | 税率別に切捨て | 税率別に切上げ |
|---|---|---|
| 10%対象の税抜合計 | 210円 | 210円 |
| 10%対象の計算 | 21円 | 21円 |
| 8%対象の税抜合計 | 202円 | 202円 |
| 8%対象の計算 | 16.16円→16円 | 16.16円→17円 |
| 記載する税額の合計 | 37円 | 38円 |
| 税込合計 | 449円 | 450円 |
この表の数字は、四行の税抜金額、税率、送料や値引きがないこと、選んだ処理方法という仮定がそろって初めて出ます。書類が一枚でない、税込で入力されている、別の金額が含まれる、といった場合は前提から見直します。
処理方法の欄を空けたまま450円だけ見ても、切上げが行われたとは断定できません。別の理由で同じ合計になる可能性もあるためです。計算結果から方法を想像するのではなく、発行者が実際に使った方法と、元の明細を確認しましょう。
商品ごとの端数処理と比べ、1円差の生じ方を追う
各行で切り捨てると448円になる誤例
同じ四行について、一行ずつ税額を計算し、その都度切り捨ててから合計するとどうなるでしょうか。これは国税庁の案内で、適格請求書に記載する消費税額等の計算方法として認められないと説明されている方法を、差の出方を見るために再現した比較用の誤例です。実際の記載額の作成には使わないでください。
10%対象の105円は、一行ごとに10.5円です。二行とも各10円に切り捨てて足すと20円になります。8%対象の101円は、一行ごとに8.08円です。二行とも各8円に切り捨てると16円。誤例で得た税額の合計は20円+16円=36円で、税抜412円を加えると448円です。
税率別の合計から一回ずつ切り捨てた場合は449円でした。四行が同じでも、10%対象の計算を行ごとに切り捨てたため、誤例の税額は一円小さくなります。原因は「消費税率が一%違う」ことではなく、端数処理を行った単位と回数の違いです。
表は横にスクロールできます。数字は説明用の架空例です。
| 計算の経路 | 10%対象の税額 | 8%対象の税額 | 税額の合計 | 税込合計 |
|---|---|---|---|---|
| 税率別に一回ずつ切捨て | 21円 | 16円 | 37円 | 449円 |
| 税率別に一回ずつ切上げ | 21円 | 17円 | 38円 | 450円 |
| 各行で切捨て後に合計する誤例 | 20円 | 16円 | 36円 | 448円 |
税率別の切上げも切捨ても、一つの適格請求書の各税率につき一回という前提に置いた例です。国税庁の案内では方法を選べるため、二つの結果が違うことだけを問題と見なさないようにします。一方、誤例は各行で切り捨てた金額を記載税額として合計しており、計算の単位が違います。
最後に1円を足す前に、どの段階が違うか確認
架空例で448円という数字を見たとき、449円に合わせるために一円を足せばよい、と考えたくなるかもしれません。しかし、実際の書類で一円差がある理由は、この例と同じとは限りません。まず一枚の書類の範囲、明細、税抜か税込か、税率区分、税率ごとの合計、採用された端数処理方法を照合します。
税込金額が一円違う場合も、税額の誤りとは限りません。明細の記載が異なる、値引きが含まれている、別の書類を見ている、といった前提の差がないかを確認します。相手の請求書を受け取る側なら、根拠を確認せず自分の計算結果で書類の金額を書き換えないでください。
発行者が計算の誤りに気付いたときも、実際に必要な訂正や連絡は取引・書類・制度の条件に応じて確認します。「一円なら必ず訂正不要」「必ずこの方法で再発行」とこの記事が一律に決めることはできません。分からない場合は、元の書類と計算過程を用意して、税務署や税理士等へ相談してください。
0.5円が二つで1円になることを確かめる
10%対象の二行は、それぞれ105円×10%=10.5円です。行ごとに切捨てると0.5円を二回捨てるため、10円+10円=20円になります。先に税抜105円+105円=210円を合計して10%を掛ければ、21円です。この一円が、449円と448円の差に表れています。
8%対象の二行では、101円×8%=8.08円です。行ごとに切り捨てても8円+8円=16円、税抜合計202円に8%を掛けて切り捨てても16円になります。しかし、8%区分でたまたま同じ数字だったことは、各行で処理してよい根拠にはなりません。税率別の処理単位と方法を確認する必要があります。
合計だけを見れば、どの区分で差が生じたかは分かりません。税率ごとの対象額、端数処理前の税額、処理後の税額を並べると、差を探す場所を絞れます。表を使う場合も、税率別の土台が元の四行と一致していることを先に確かめましょう。
数字が同じでも、確認の順番を記録する
もし四行の合計412円だけを控えていたら、10%と8%にどれだけ振り分けたかは、その合計だけでは復元できません。二つの税率別の土台が分からなければ、それぞれの税額をどのように計算したかも照合できません。元の明細から、210円と202円を別々に作る手順を残します。
次に、10%区分の処理前が21円、8%区分の処理前が16.16円であることを記録します。その後に、選んだ方法を使って21円と16円、または21円と17円にしたと書きます。税額の合計37円や38円だけを残すより、どの段階で結果が変わったかを探しやすくなります。
電卓や請求書ソフトの表示を確認するときも、画面に出た合計を写す前に、入力した対象額と設定を確かめます。ソフトが何を一単位として計算したか分からない場合は、製品の案内や提供元へ確認します。画面の数字を手で変更しただけで、元の入力や設定が直ったことにはなりません。
この作業は、他の書類の税額をこの例へ一括で置き換えるためではありません。実際の対象額や選択された方法が違えば、途中の値も結果も変わります。差を見つけたときに「どの前提まで一致したか」を記録し、相手に説明できる状態にするための照合です。
税込表示や追加項目があれば、前提を確認して止まる
税込金額を、税抜の例へそのまま入れない
ここまでの105円と101円は、税抜だと仮定した金額です。受け取った資料が税込価格を表示しているのに、同じ金額を税抜だとみなして10%や8%を掛け直すと、例の条件とは異なる計算になります。
金額の横に税込・税抜の区別が書かれていない場合は、注文内容や見積り、発行者の案内を確認します。税抜の合計が確定するまで、上の449円や450円へ無理に合わせないでください。税込金額からの計算方法や適格請求書の取扱いが必要なときは、国税庁の資料と実際の取引条件を見てください。
また、価格の表示と会計帳簿への入力、請求書に記載する消費税額等、申告上の税額はそれぞれ確認する対象が違います。「請求書の計算で16円だったから、どの書類でも同じ16円を使える」といった一般化をしないことが大切です。
送料、値引き、返品は例の外に置く
今回の四行には送料、値引き、返品を含めていません。実際の請求書にそれらがあるときは、何の取引か、どの書類にどう記載されているかを確かめる必要があります。名前だけを見て税率を決めたり、差額を任意に一つの税率区分へ足したりしないようにします。
例えば書類に「値引き」と書かれ、その対象の明細や税率区分が分からない場合、四行の仮定に無理に入れません。発行者との合意や元の資料を確認し、必要に応じて税務署や税理士等に相談します。後で条件が明確になってから、該当する計算の根拠へ戻ります。
書類上の税率区分が誤っている疑いがあっても、受領者が独断で品目の区分を変えた書類を正式な請求書として扱うのではなく、発行者へ確認しましょう。自分の照合用メモと、相手が発行した書類は分けて残します。
複数の書類がある場合は、対応関係を先に調べる
請求書と納品書など、複数の資料を一緒に見る場合、それぞれの書類が同じ取引に対応しているか、どの範囲で一つの適格請求書の記載事項を構成するかを確認する必要があります。書類が二枚あるという外見だけで、必ず一回または二回の処理と決めないでください。
例えば納品の度に書類が作られ、後から請求書が届くとき、どの明細と税額がどの書類に記載されているかを一覧にします。書類番号と対象期間を記録し、訂正前の版を重ねて足さないことも大切です。どの資料を合わせて扱うべきか分からないときは、その組合せを含めて専門家へ確認します。
次の表は、自分で数字を仮置きして進む前に確認したい事項です。「確認先」は例であり、実際の状況に応じて適切な窓口を選びます。
表は横にスクロールできます。数字は説明用の架空例です。
| 確認できていないこと | 比較表での扱い | 次の確認 |
|---|---|---|
| 税込か税抜か | 未確認のまま止める | 見積りや発行者の表示を確認 |
| 各行の税率区分 | 未確認として分類しない | 取引内容と現行の国税庁案内を確認 |
| 送料・値引きの対象 | 四行の例に含めない | 契約と書類の記載、必要に応じ専門家へ相談 |
| 複数書類の対応 | 一枚と決めつけない | 書類番号・対象期間・相互の関係を確認 |
| 処理方法 | 結果だけで推測しない | 発行者が用いた方法と計算過程を確認 |
差額を確認し、回答と未解決事項を引き継ぐ
相手へ聞く前に、同じ条件を並べる
差を発見したら、まず自分が見た書類番号、対象期間、税抜と税込の表示、税率別の対象額、税額、合計、端数処理方法を記録します。元の請求書と、自分が計算に使ったメモを混ぜないようにします。
たとえば架空例で、自分のメモは税率別切捨て449円、書類は450円だったとします。二つの数字だけでは、相手が切上げを採用したのか、別の明細が含まれているのか、転記に違いがあるのかは分かりません。まず同じ四行、同じ税抜金額、同じ書類を見ているかを確認します。
条件がそろっていることを確かめたうえで、「10%と8%の対象額と、消費税額の端数処理方法を確認できますか」といった質問を用意します。これは架空の確認文であり、書類に誤りがあると断定したり、相手に特定の処理方法を強制したりする文面ではありません。
回答が来たことと、確認できたことを分ける
仮に発行者が「8%対象を切上げ、10%対象は端数なし」と説明し、元の四行も同じだと確認できたなら、架空の450円という結果をその条件で再計算できます。412円に21円と17円を加えて450円になるか、同じ計算をたどります。
一方、方法について回答がなく、金額だけ「450円です」と伝えられた場合、何が確認できたのかを分けます。金額について相手の回答を受けたことと、税率別の対象額や端数処理方法を確認できたことは別です。未回答の欄を空けたまま、必要な資料や相談先を整理します。
回答の内容が自分のメモと食い違うときは、どの書類と版についての説明かを確かめます。古い請求書の説明と新しい訂正版の数字を組み合わせないようにし、訂正が必要かどうかも勝手に決めません。適格請求書の要件や個別の税務判断は、実際の資料を持って公的窓口や税理士等へ相談してください。
回答が二通りに分かれたときの記録例
架空の照合で、例I-01の四行と税抜金額は同じだと相手と確認できたとします。自分の切捨てメモは449円、相手の書類は450円です。まず、どの税率別の対象額と端数処理方法を使ったかを質問します。この時点では「回答待ち」と書き、相手が計算を間違えたと結論づけません。
回答一として、相手から「税率別に切上げた」と説明を受け、対象額も210円と202円で一致したとします。この架空の条件なら、10%の21円と8%の17円を再計算できるため、「四行と計算方法を照合した」という確認結果を残せます。それでも、書類のその他の記載事項や個別の税務上の取扱いまで確認したことにはなりません。
回答二として、相手から「明細ごとに計算した」と説明されても、具体的な計算経路や対象書類の範囲がまだ分からないとします。その一言だけで、自分が見た450円の原因を確定しないでください。各税率の対象額、処理前後の金額、どの書類についての説明かを改めて確認し、適用関係に疑問が残れば国税庁の案内を示して適切な相談先へつなぎます。
相手から後日別の明細が届いた場合は、その数字が初めに比べた書類と同じ版なのかを確認します。初版の四行と別版の合計を合わせると、新たな差を作ってしまう可能性があります。「いつ、誰が、どの書類の何を説明したか」をメモに書き、なお不明な点は回答待ちとして残します。
この二通りは、判断の進め方を示す仮定であり、発行者から実際に回答を受けた経験ではありません。確認の結果、例にない送料や値引きが見つかった場合、ここで作った449円・450円の比較にそのまま押し込めず、対象金額から見直してください。
確認した日、根拠、未解決点を一緒に残す
引継ぎメモには、書類の識別情報、確認した明細、税率別の合計、端数処理前後の数字、確認先、回答日を分けて書けます。まだ分からないところには「未確認」と記し、次にどの資料を見るかを添えます。疑問を残したことと、誤りが確定したことは同じではありません。
元の請求書、相手への照会、自分の再計算を同じ一枚へ上書きしてしまうと、どの数字が発行者のものか分かりにくくなります。自分の比較表には作成日を記し、発行者から新しい書類が届いた場合は、以前の版との対応も分かるようにします。保存方法や必要な資料は、取引や適用される制度に応じて確認しましょう。
引継ぎ用の記録欄は、まず「対象書類の番号と版」「確認した元明細」「確認済みの税率別対象額」「採用方法の回答」「なお未回答の項目」に分けます。例えば架空の例I-01で対象額だけ確認できた段階なら、210円と202円を確認済み、端数処理方法を回答待ちとして記載します。担当者が変わっても、計算の続きをどこから始めるか分かります。
相手から新しい回答が届いたら、以前の質問を消して置き換えるのではなく、回答者と日付を追記します。書類の版が変わった場合は、新版と旧版の金額を混ぜず、どちらについての回答なのかも確かめます。回答の根拠が不明なままなら「確認済み」とせず、必要な資料と次の確認先を残しましょう。
取引先や専門家へ送る資料は、相談に必要な範囲を選びます。請求内容には氏名や住所、振込先などが含まれる場合があるため、送付先や方法、共有してよい情報を確認します。金額の一致を調べる作業でも、情報管理と書類の保存は別々に考える必要があります。
業務の流れが異なる例として、交通費を報酬と分けて請求するときは、フリーランスの交通費の請求も参考になります。交通費の負担や税表示は、今回の四行の架空例からは決まりません。実際の合意と書類へ戻ってください。
Square請求書の使い方では、請求内容の入力や送付を確認できます。ソフトの画面が合計を表示したことと、自分の取引に必要な記載・税率・計算方法を確認したことは別です。利用するサービスの現在の仕様と公的案内を確認したうえで使いましょう。
今日できる確認は、一枚の対象書類とその明細をそろえ、税率ごとの対象額を分け、端数処理の方法と回数を記録することです。差が残るなら金額を勝手に合わせず、同じ前提を確認する質問と資料を準備します。税率や制度の適用に不明点がある場合は、計算を進める前に国税庁などの最新案内を確認してください。