フリーランスの就業不能保険はどう選ぶ?支払条件・対象外期間・給付の確認
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスの就業不能保険を調べると、「働けないときの収入を守る」という説明が目に入ります。ただ、案件を失ったとき、今の仕事だけができなくなったとき、自宅で休養しているときに、すべて同じ給付を受けられるわけではありません。比較の出発点は月々の保険料よりも、契約がどのような状態を支払対象としているかを確かめることです。
この記事は、病気やケガによる長い仕事の中断に備えたい成人の個人事業主・フリーランスに向けて、公開資料の読み方を整理します。治療費を補う保障、生活費の不足を補う備え、業務災害の制度を分けたうえで、状態の定義、支払対象外期間、精神疾患の給付、月額と継続費用、告知と請求準備を確認します。
商品条件の例にはライフネット生命とSBI生命の公開資料を用います。二社の順位やおすすめ商品を決める記事ではなく、条件の異なる資料を混ぜずに読むための例です。加入できるか、実際にいくら支払われるか、病状が契約の条件に該当するかは、この記事から個別に判断できません。
公式情報の確認日は2026年10月6日(日本時間)です。ライフネット生命の旧愛称「働く人への保険3」は、2026年6月1日から「就業不能保険(2021)」に呼称が変わっています。以下は現行の案内を参照し、販売終了商品の条件を移し替えません。金額や作業の例は架空であり、保険料の見積り、給付の約束、実際の加入者の体験談ではありません。呼称の確認はライフネット生命の公式案内をご覧ください。
治療費・収入減少・業務災害への備えを区別する
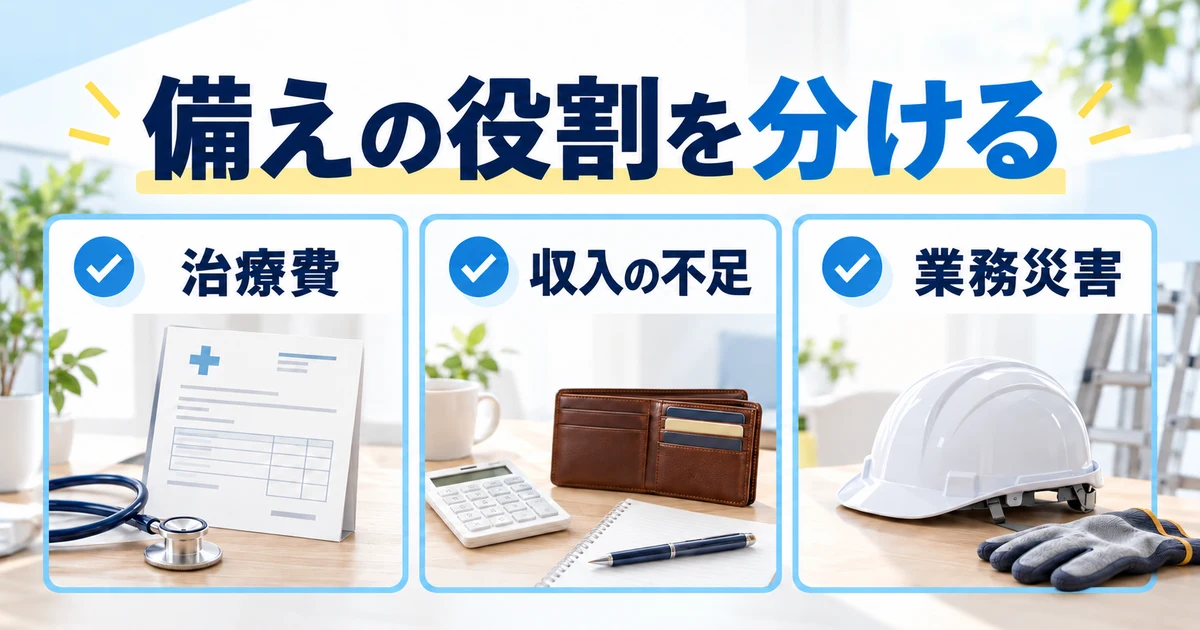
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
まず「何が足りなくなるか」を言葉にする
就業不能保険を検討する理由は、人によって異なります。家賃や食費を払えなくなることが心配なのか、事業用の固定費が残ることが心配なのか、治療の自己負担が心配なのかを分けて書いてください。困る場面が曖昧なままでは、同じ「保障」という言葉の中に違う目的の契約が混ざります。
治療を受けた際の費用と、仕事を休むことで入ってこなくなるお金は別の欄に置きます。治療費向けの給付があるから毎月の暮らしも全額賄えるとは限らず、逆に現金で短い中断に対応できる人と、すぐ支払いが重なる人とでは必要な確認が変わります。保険に入ること自体を最初の結論にせず、不足の内容を先に説明できる状態にしましょう。
生命保険文化センターは、就業不能保障保険について、所定の状態が一定期間続いた場合に、一時金や月払いなど商品ごとの形で給付されると説明しています。共通の一つの病名や休業日数だけで決まる制度ではない点が重要です。基本の整理は同センターの就業不能保障保険の解説で確認できます。
すでにある備えは、金額だけでなく条件を書く
保険証券、加入している公的制度の案内、すぐに取り崩せる資金を別々に確認します。公的な給付は加入先やこれまでの加入関係、個別の要件によって異なるため、「フリーランスでも会社員と同じ手当が出る」と前提を置かないでください。勤務先との雇用が残っている人も、個人事業という呼び名だけで判断しないことが大切です。
業務中の事故への備えも、民間の就業不能保険と同じ判定ではありません。ある制度で対象とされたことを、そのまま別の契約の支払証明として扱わず、各窓口に確認します。ここでは公的健康保険の選択や労災の加入区分・料率を詳しく比較するのではなく、すでに使える備えの確認先を漏らさないために一覧へ載せます。
※表は横にスクロールできます。
| 備えの欄 | 手元で集めるもの | まだ確定させないこと |
|---|---|---|
| 治療費への保障 | 現在の保険証券、加入先の給付案内 | 入院しただけで全費用が埋まるという想定 |
| 生活費・収入減少への備え | 使える現金、既契約の月払給付の条件 | 将来の売上と未確定の給付を確実な入金とすること |
| 業務災害への備え | 加入関係が分かる資料、問い合わせ先 | 民間契約と同じ認定になるという想定 |
| 事業を維持する支出 | 家賃、通信、最低限の契約などの一覧 | 個人向け給付が事業上の全損失を補うという想定 |
| 不足が残る場面 | 支払いの時期と未確認の給付欄 | 不明な給付額を都合よく埋めること |
貯蓄と保険には、使えるタイミングの違いがある
手元資金は、自分で使う目的と時期を選べます。一方で、使えば残高が減ります。保険は所定の条件に当てはまる場合の備えであり、自由に必要額を引き出す口座ではありません。この違いを意識すると、支払対象外期間や請求中の資金を保険だけに任せる考え方を避けられます。
一覧の現金欄には、税金の支払い用に確保している資金や、近く支払うことが決まっている事業費を区別しておきます。口座残高が多く見えても、すべてが長期休業に使えるとは限りません。資金の使途を細かく公開する必要はなく、自分の手元で用途が分かれば十分です。
架空の例として、入院中の費用には既契約があるものの、毎月の生活費には対応する給付を確認できていない人を考えます。この人の次の作業は、医療保険をもう一つ探すことと決めつけるのではなく、現在の保障と資金でどの時期に不足するのかを書くことです。目的を一文にしてから契約資料へ進むと、不要な条件比較を減らせます。
支払対象となる就業不能状態を約款の定義から読む
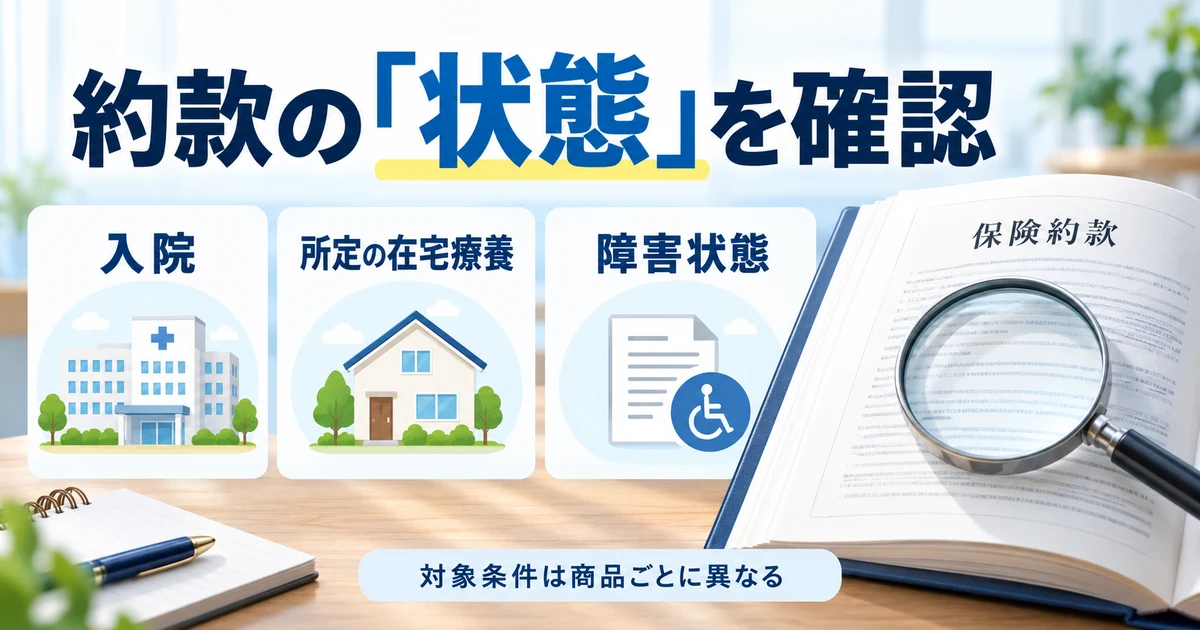
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
「今の仕事ができない」と「所定の状態」を分ける
仕事ができないという日常の表現には、さまざまな場面が含まれます。立ち仕事は難しいが座って行う作業はできる、移動は難しいが家では作業できる、仕事自体はできるが発注が減っている、といった状況です。就業不能保険の確認では、これらを一律に対象とせず、約款で定義された状態へ読み替える必要があります。
ライフネット生命の現行商品は、元の仕事に復帰できないことだけを対象とする給付ではないと明記しています。月払給付に関する状態の入口には、所定の入院、所定の在宅療養、一定の障害等級への認定、約款の特定障害状態があります。精神疾患は後述する別の給付欄で読みます。入口が複数あることと、どの入口でも無条件で給付されることは違います。
在宅療養の意味を、自宅にいることだけで決めない
ライフネット生命の在宅療養には、所定の在宅患者診療・指導料等が算定される場合、または約款で定める三大生活習慣病・肝硬変・慢性腎不全による場合という条件があります。往診料と救急搬送診療料は前者から除かれます。加えて、医師の指示のもと、軽い家事と必要最小限の外出を除き、日本国内の自宅等で治療に専念する状態であることが必要です。
したがって、診察で「無理をせず休みましょう」と言われたことや、本人が在宅勤務をやめたことだけから該当を決められません。資料を読むときは、病名の範囲、診療に関する条件、療養する場所、活動の範囲を分けてチェックします。医学的な内容が分からない場合は自分で病状を分類せず、保険会社が必要とする資料を確かめてください。
SBI生命「働く人のたより」でも、入院と所定の在宅療養を区別します。在宅療養は医師等の指示にもとづく治療への専念で、軽労働や座業ができる場合は含まれません。軽労働の例には梱包・検品、座業の例には事務が挙げられています。これをライフネット生命の診療料等の条件と入れ替えてはいけません。出典は各社のライフネット生命のしおり・約款、SBI生命のしおり・約款です。
※表は横にスクロールできます。
| 読解する項目 | ライフネット生命の確認例 | SBI生命の確認例 |
|---|---|---|
| 対象となる状態 | 入院・所定在宅療養・所定障害状態などを分ける | 入院・所定在宅療養の定義を確認する |
| 在宅療養 | 所定診療料等または所定疾病と、治療専念の条件 | 治療専念の条件と、軽労働・座業ができる場合の除外 |
| 地域・医療施設 | 国内の入院・自宅等の定義 | 所定の国外医療施設を含む入院と、国内に限る自宅等を区別 |
| 精神疾患 | 月払給付と精神疾患の一時金を別に読む | 全疾病型の精神疾患給付を別に読む |
| 必要資料 | 該当状態・期間を確認する資料を保険会社に聞く | 診断書等の必要項目と提出方法を保険会社に聞く |
病名、状態、継続期間を別々に質問する
相談用のメモは「この病気なら出ますか」という一行だけにせず、対象疾病の範囲、必要な療養状態、必要な継続期間、支払わない条件の四つに分けると整理しやすくなります。窓口から一般的な説明を受けても、それだけで将来の請求結果が確約されたと考えず、契約資料の該当箇所を残します。
たとえば架空の撮影業の人が、重い機材を運べなくなった場面を考えます。困る仕事があることは確かでも、契約上の状態に当たるかは、仕事内容だけで決まりません。「撮影に戻れないので給付される」と予算へ入れず、医療上の状態と契約の定義を確認する質問に変えます。本人や周囲が作業できる範囲を誇張したり、逆に軽く扱ったりする必要はありません。
障害等級が出てくる場合も、民間保険の支払条件と、公的な年金の受給資格や手続きを同じものとして扱わないでください。証明や認定に関する契約独自の取扱いがあるためです。資料名と確認先を分けておくと、一つの書類があればすべて終わるという思い込みを避けられます。
この節で作る成果物は、結論に丸を付けた自己判定表ではありません。「条件の文言」「自分では未確認の点」「確認に使う資料」「保険会社への質問」を並べた対照表です。未確認を未確認のまま残すことが、誤った給付見込みを作らないために役立ちます。
支払対象外期間と入金までの空白を分けて考える
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
期間の起点は、売上が減った日とは限らない
支払対象外期間とは、所定の状態に該当していても、その期間について月払給付などを受け取れない期間です。資料で免責期間という表現を見かける場合も、何を支払わない期間なのかを確認します。病気が見つかった日、初診日、仕事を休み始めた日、契約上の状態になった日は、同じとは限りません。
ライフネット生命の現行例では六十日または百八十日、SBI生命の現行募集例では六十日の支払対象外期間が示されています。いずれも所定の状態とその継続が前提であり、単にカレンダーが進めばよいわけではありません。この期間内に状態が終了した場合の月払給付と、別に設けられた一時金等の条件を混ぜないようにします。
対象外期間を超えた後に支払対象となっても、対象外期間の全日分がさかのぼって給付されるという意味ではありません。また、支払対象となる日と、請求書類がそろう日、保険会社が確認を終える日、口座に入る日は別です。家賃の支払日を「給付が始まるはずの日」に合わせる前に、実際の入金まで未確定の余地があることを予算へ反映します。
時系列票には、確定した日と仮の予定を分けて置く
※表は横にスクロールできます。
| 時系列票の欄 | 記入すること | 読み違えを避ける確認 |
|---|---|---|
| 状態に該当した日 | 保険会社へ確認する契約上の起点 | 休業開始日と自動的に同じにしない |
| 対象外期間 | 選択した日数と連続の条件 | その期間の給付を入金見込みに含めない |
| 請求準備 | 必要書類、取得先、発行待ちの有無 | 診断書等を自己流で作らない |
| 保険会社の確認 | 受付記録、追加照会、回答待ち | 提出済みを支払決定済みとしない |
| 着金の確認 | 実際の入金日と金額 | 将来の未確定給付を現金残高に足さない |
ここで用いる時系列票は、病状や給付を自分で確定するためのものではなく、相談時に事実の前後関係を伝えるためのメモです。医療機関の記録と自分の記憶が違うときは、記憶に合わせて書類を書き換えようとせず、日付の確認が必要な箇所として残します。
月払という言葉も、毎月同じ日に自動で振り込まれる給与と同じには扱わないでください。請求の方法や継続状態の確認があるため、契約資料と保険会社の案内で支払の単位、提出のタイミング、追加資料の扱いを確認します。自分の資金表には、給付対象の期間と口座入金の行を分けて設けます。
架空の資金例で、保険金を入れる前の不足を見る
比較方法だけを示す架空例として、一か月の必要支出が二十二万円、仕事を休んでも確実に入る別の収入が四万円、休業対応に使える現金が七十二万円とします。保険金をまだ入れない場合の月間不足は、二十二万円から四万円を引いた十八万円です。七十二万円を十八万円で割ると四か月相当になります。
これは「四か月は安全」という診断ではありません。日々の支払いは均等ではなく、臨時の治療費や年払いの請求が加わる場合もあります。また、対象外期間の六十日を必ず二か月の家計と同じに置き換える計算でもありません。実際には口座から出る日ごとに残高を確認し、日数の条件と家計の月単位を分けます。
この架空例で、ある一か月の給付が十万円と確定し、その月内に着金した場合を別の行で試算すると、不足は十八万円から十万円を引いた八万円です。同じ月に着金しない場合は、先に十八万円を用意する必要があります。両方のケースを書けば、給付金額の比較だけでは見えない資金の空白を確かめられます。
再発の条件は、同じ日数でも同一ではない
一度回復して再び所定の状態になった場合、対象外期間が改めて適用されるかは商品ごとに読みます。ライフネット生命の月払給付には、先の給付の支払等を前提に、状態終了後の所定の百八十日以内に再び該当し、その状態が十四日以上続く場合などの取扱いがあります。SBI生命には同一の傷害や疾病を原因とすることが関係する取扱いがあります。
どちらにも百八十日という数字があっても、前の給付の要件、原因の同一性、再び該当した期間、精神疾患かどうかを横に並べないと比較できません。空白の期間まで連続して給付されるとも限りません。詳細はライフネット生命の普通約款第六条とSBI生命の普通約款第三条で確認し、日付の判定は保険会社へ尋ねます。
精神疾患の保障は給付形式・状態・回数を確認する
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
「精神疾患に対応」の一言だけでは比べられない
精神疾患の保障は、対象か対象外かという二択だけで整理すると実態を見失います。一時金なのか、月ごとの給付なのか、どの状態が必要なのか、給付回数にどのような上限があるのかを別々に読みます。治療中であることと、契約の支払事由に該当することも分けて考えてください。
ライフネット生命の現行例では、月払の就業不能給付金が所定の精神疾患等を除く一方、別に精神疾患就業不能一時金があります。所定の入院や障害等級の認定などの状態が、選択した対象外期間を超えて続くこと等が必要です。単に通院している、自宅で休んでいるという説明だけで一時金の対象と断定することはできません。
同社の一時金は支払事由に該当した場合に設定月額の三か月分で、保険期間を通じて五回が上限です。再び受け取る場合には、直前の支払事由に該当した日からその日を含めて二年を経過した日の翌日以後という条件などを読みます。「二年たてば自動で受け取れる」「三か月分が毎月続く」という意味ではありません。確認先はライフネット生命の精神疾患就業不能一時金の説明です。
SBI生命の全疾病型は、入院後の在宅療養にも条件がある
SBI生命の現行商品「働く人のたより」の全疾病型には、所定の精神疾患による月払給付があります。対象は所定の入院、または一定の入院後の在宅療養です。後者は、その入院と同一の傷害または精神疾患によること、退院日の翌日からその日を含めて百八十日以内に開始することなどが条件になります。
この在宅療養にも、治療への専念と、軽労働・座業ができる場合は含まれないという定義があります。入院歴が一度あれば、その後いつまでもすべての通院期間が対象になるわけではありません。通院しているかだけでなく、入院との関係、療養の状態、期間のつながりを資料で確認します。
同社の精神疾患給付は、六十日の対象外期間を超える所定状態の継続などを前提として、保険期間を通じて通算十八回が限度です。十八回を必ず受け取れるという意味ではなく、状態が続いていることや契約の有効性等が前提です。この説明を三疾病型やがん保障型へ広げず、見積りで選ぶ型の名称を確認してください。出典はSBI生命の保障内容と同社のしおり・約款です。
※表は横にスクロールできます。
| 比べる欄 | ライフネット生命の現行例 | SBI生命・全疾病型の現行例 |
|---|---|---|
| 給付形式 | 精神疾患就業不能一時金 | 就業不能給付金(精神疾患)の月払い |
| 状態の入口 | 所定の入院や障害等級の認定等 | 所定の入院、または条件を満たす入院後の在宅療養 |
| 期間の確認 | 選択した対象外期間と再給付までの条件 | 対象外期間と入院・在宅療養のつながり |
| 回数の読み方 | 月額の三か月分、通算五回の上限等 | 月一回、通算十八回の上限等 |
| 質問する点 | 自分の契約にこの給付があるか、状態と間隔 | 選択した型、状態、通算回数と削減特則 |
架空の金額例は、形式の違いを理解するために使う
設定月額を十万円と仮定すると、その三か月分は三十万円です。一時金の計算を理解するための架空例で、ある人に三十万円が支払われると予測するものではありません。また、一時金三十万円と月払十万円を、合計の数字だけで同等の保障と判定することもできません。受取の条件と時期が違うためです。
比較シートには、一時金なら「一回の金額」「次回の条件」「残る回数」、月払なら「各回の条件」「削減の有無」「通算の上限」を分けます。どの月まで給付を家計に見込めるかを考える際にも、未確認の回数をすべて埋めず、保険会社の説明を受けた範囲と想定を区別してください。
療養中の本人が資料を読む負担を感じる場合は、まず契約書類の所在と正式な相談先を確かめるところからで構いません。家族等が支える場合も、健康情報を広く共有せず、本人の意向と保険会社の受付方法に沿って進めます。相談のために、必要以上の病歴を取引先や仕事仲間へ説明する必要はありません。
保険の条件に合わせるために、受診を遅らせたり、治療を中断したり、入院や休業の内容を変えようとしたりしないでください。医療の判断は医療者に相談し、保険の確認は保険会社へ行うという役割を保ちます。支払条件の理解は適切な治療を妨げるためではなく、資金面の見通しを誤らないための作業です。
月額・受取期間・削減タイプ・保険料を同じ条件で比べる
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
希望する月額と、申し込める月額は別に確認する
希望する給付月額は、普段の売上をそのまま書けばよいわけではありません。前の節で整理した必要支出、休業中も見込める確かな入金、使える現金を踏まえ、どの不足を保険で補いたいかを考えます。そのうえで、保険会社が定める職業・収入などの条件と、設定できる給付月額の範囲を確認します。
ライフネット生命のしおりでは、自営業の年収について、職業によって得られる事業所得と説明されています。売上の総額とは混同しないでください。収入のどの年を使うか、証明資料のどこを見ればよいかが不明な場合には、保険会社へ質問します。自分が希望する上限へ合わせるために、都合のよい数字だけを取り出す方法は使いません。
複数の収入がある、独立したばかり、前年と仕事量が大きく変わったといった場合は、その事情も確認事項に残します。ただし、一般的な比較表へ個人の所得資料をそのまま貼って外部に共有する必要はありません。相談先が求める範囲と安全な提出方法を確認し、本人が正確に回答できる準備をします。
ハーフタイプの削減期間は、対象外期間の後へ足さない
両社の例には、初期の給付を減らすハーフタイプがあります。所定状態になった日から五百四十日などの支払削減期間が設けられ、対象となる月の給付が設定月額の半分になるしくみです。六十日または百八十日の対象外期間が終わった後に、さらに五百四十日を足し直す説明にしないことが重要です。
削減期間が終わる日と満額になる給付の応当日の関係も約款で確認します。日数の途中だけを切り取って、必ずその日に差額が振り込まれるとは説明できません。精神疾患の一時金と月払給付では削減の関係も同じとは限らないため、どの給付名に特則が適用されるかを分けて読みます。
設定月額十万円の月払給付が五十パーセントとなるケースなら、算術上は五万円です。これは削減の大きさを読むための架空例です。保険料が抑えられても、初期の不足を別の資金で埋める必要がある場合があります。全フリーランスに公的な傷病手当金がある前提で、安いタイプを選んではいけません。確認先は各社の現行ライフネット生命の商品説明とSBI生命の保障内容です。
※表は横にスクロールできます。
| 見積り条件シート | 二つの候補でそろえること | 違う場合に残す注記 |
|---|---|---|
| 正式商品名・型 | 比較している契約の名称と資料の版 | 同じ会社でも旧商品や別の型を混ぜない |
| 年齢・職業・所得条件 | 同じ事実に基づく回答 | 加入可否と設定上限が未確定なら明記 |
| 給付月額・給付形式 | 月額、一時金、削減の有無 | 初期とその後の受取額を別欄にする |
| 対象外期間・保険期間 | 日数、満了の時期、更新の有無 | 期間の短い契約を同じ保障量としない |
| 保険料・付加する条件 | 払込方法、特則、給付中の払込み | 見積り作成日と前提の変更を記録 |
| 支払の終了・上限 | 状態の終了、満了、回数等の条件 | 最長期間を確約された受取期間にしない |
最長の保障期間と、実際に受け取る期間を分ける
「最長で保険期間満了まで」という説明は、満了まで必ず毎月同額を受け取れるという意味ではありません。所定状態の継続、支払限度、契約が有効であることなどが前提です。状態が終了したときや回数上限に達したときの取扱い、満了時の例外的な支払いなども約款に沿って確認します。
更新がある契約か、定めた年齢で終わる契約かも、月額保険料と一緒に読みます。更新時の条件がある商品と、同じ条件で更新できない商品を、今月の負担だけで比較しないでください。現在の二社の例を含め、見積りの保険期間欄と正式資料が対応していることを確かめます。
ライフネット生命の現行資料では、月払給付を受けている間も保険料の払い込みが必要とされています。給付額をすべて使えるお金と考える前に、継続する支払いを資金表へ残します。他社についても同じだと転用せず、保険料払込免除の有無と、それが認められる条件を別に確認してください。
比較を終えた時点で残したいのは「月額が一番安い商品」という順位ではなく、自分が許容できる空白と負担が説明できる条件シートです。月額を上げると保険料の継続が難しくなる場合や、期間を短くすると不安が残る場合は、その迷いを具体的な質問にします。納得できない項目がある間は、見積りを保存して再確認する選択もあります。
告知・対象外条件・請求先を確認して判断する
図は確認する観点を整理した生成イメージです。実際の条件は商品・契約ごとに確認します。
告知の質問には、聞かれた事実を正確に答える
加入時には年齢、職業、収入、健康状態などの質問があります。質問に書かれた対象期間と内容を読み、記憶だけでは曖昧な点を確認してください。「軽い症状だから書かなくてよい」「忙しいので通院を省いて答える」といった自己判断は避けます。告知の漏れや事実と違う回答は、契約や給付に影響する場合があります。
ただし、過去の病気が一つあれば必ず加入できない、責任開始前に病気があればどんな場合も一切支払われない、と一律に決めることもできません。引受けの判断や約款の例外、特別条件の適用は個別に確認します。相談段階では、どの項目にどう回答すべきかという質問と、加入可否の審査を受ける行為を区別してください。
健康情報を扱う際は、正式な保険会社の窓口と指定の提出方法を利用します。一般公開の相談欄や不特定の相手に、病歴の詳細や書類の画像を載せないでください。比較のためのメモにも、不要な個人情報は書き込まず、保管場所とアクセスできる人を限定しておくと安心です。
対象外の原因と、時間の条件を別々に読む
支払われない理由には、所定の状態に届かない場合、支払対象外期間内の場合、約款の免責事由に当たる場合、個別に付いた不担保の条件に当たる場合などがあります。「対象外」という一つの言葉にまとめず、どの種類の条件かを分けると、何を質問すればよいかが明確になります。
たとえば医学的な他覚所見に関する条件、故意や重大な過失等に関する条件は、期間が経てば自動的に消える条件ではありません。特定の疾病や身体部位を保障しない条件が付く場合も、その対象と期間を確認する必要があります。本文の例だけで免責を網羅したとは考えず、自分に交付される約款・特則・特別条件を確認します。
契約の責任開始日と申込日も同じとは限りません。申込画面を送った時点で保障があると決めず、いつから、どの条件で契約上の責任が始まるのかを確認してください。既契約から変更する場合には、新しい契約の成立が未確定の段階で古い保障をなくすことにどのような影響があるかも、保険会社へ相談します。
※表は横にスクロールできます。
| 申込前・契約後の質問 | 手元に残す回答 | 確認を終える目安 |
|---|---|---|
| 正式な契約と約款はどれか | 商品名、型、版、特則、個別条件 | 見積りと契約書類の対応を確認できた |
| 対象外の条件は何か | 状態、期間、免責、不担保を分けたメモ | 分からない表現の確認先が決まった |
| 給付中も必要な支払いはあるか | 保険料と支払方法、免除の条件 | 資金表に継続支出を残した |
| 請求時に必要な資料は何か | 書類名、取得先、指定様式、提出方法 | 自己流の書類準備を避けられる |
| 本人の対応が難しい場合はどうするか | 相談できる人の範囲と所定手続き | 本人の意思と正式な方法を確認した |
| 提出後は何を確認するか | 受付記録、追加照会、支払通知、入金 | 提出と支払決定を別に追える |
契約後は、給付の名前ごとに請求準備をする
保険証券、約款、特則、特別条件が分かる資料を一緒に保管し、相談先をすぐ見つけられるようにします。月払給付、精神疾患の一時金、その他の給付がある場合は、一つの請求ですべて確認されると決めつけず、該当し得る給付名を保険会社へ尋ねてください。書類の取得費用や発行日数がある場合も、依頼前に確認します。
請求時の記録では、症状の評価を自分で書き足すより、受診日、入退院日、指示された療養、資料の取得状況など、確認できる事実を整理します。診断書の形式や必要項目は保険会社の案内に従い、医療機関へ正式に依頼します。提出後は受付記録を保管し、追加資料が必要になったら提出期限と送付先を照合します。
支払通知を受け取ったら、対象となった給付名、対象期間、金額、今後必要な確認を読みます。口座への着金も別に確認し、資金表へ反映してください。不明な点があるときは、通知のどの箇所を理解できないかを示して保険会社へ問い合わせます。ほかの加入者の口コミを自分の契約の判断材料として置き換えないことが大切です。
今日できるのは、加入の即決より確認事項の整理
最初の一歩は、既契約の資料と、生活費の不足が分かる簡単なメモを用意することです。その後、候補の約款から状態の定義と対象外期間を読み、精神疾患の給付形式、初期の削減、終了条件、保険料の継続を同じシートへ移します。答えが分からない箇所は空欄を推測で埋めず、質問として残してください。
そのシートがあれば、保険会社や必要に応じた専門家へ「何を確かめたいか」を具体的に伝えられます。給付を受けることを前提に仕事や治療の内容を変えるのではなく、確認できた条件で資金の不足を考える。これが、フリーランスが就業不能保険を検討するときに大切にしたい順序です。
この記事の整理票は、資料を読むための補助であり、個別の加入・保険金支払・医療・税務の判断を行うものではありません。最終的には、申し込む時点の正式な案内と自分の契約条件を確認し、分からないところを解消してから判断しましょう。