フリーランスの住宅ローン準備|所得資料・借入条件と相談前の整理
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスとして自宅の購入を考えるときは、住宅価格を眺めるだけでなく、相談する金融機関と商品、所得の資料、購入に必要な費用、資金を受け取るまでの手続を一緒に整理しておくと、窓口への質問が具体的になります。「会社員ではないから無理だろう」「売上がこの金額なら借りられるだろう」と先に結論を出すより、公開されている条件と自分の資料を対応させるところから始めましょう。
この記事では、本人が住む住宅を新たに取得するための相談準備を扱います。公開条件の具体例は、住宅金融支援機構のフラット35の機構買取型です。保証型や銀行独自の住宅ローンへ、そのまま基準を広げないでください。金融機関ごとの優劣、個別の審査結果、借入可能額、最適な商品や借入実行の判断は示しません。一般情報として、窓口へ持っていく確認事項を整えます。
公式情報の確認日は2026年10月6日です。中心に参照する機構の利用条件ページは、2026年4月1日現在と表示されています。適用される金利や条件は、実際の相談・申込み・資金受取の各時点で確認が必要です。個別の融資条件は取扱金融機関、申告内容など税務は税理士等、保障内容は案内された保険の窓口へ確認してください。この記事の確認票は手元で準備するためのもので、正式な申込書ではありません。
住宅ローンの候補を、金融機関と商品タイプで特定する
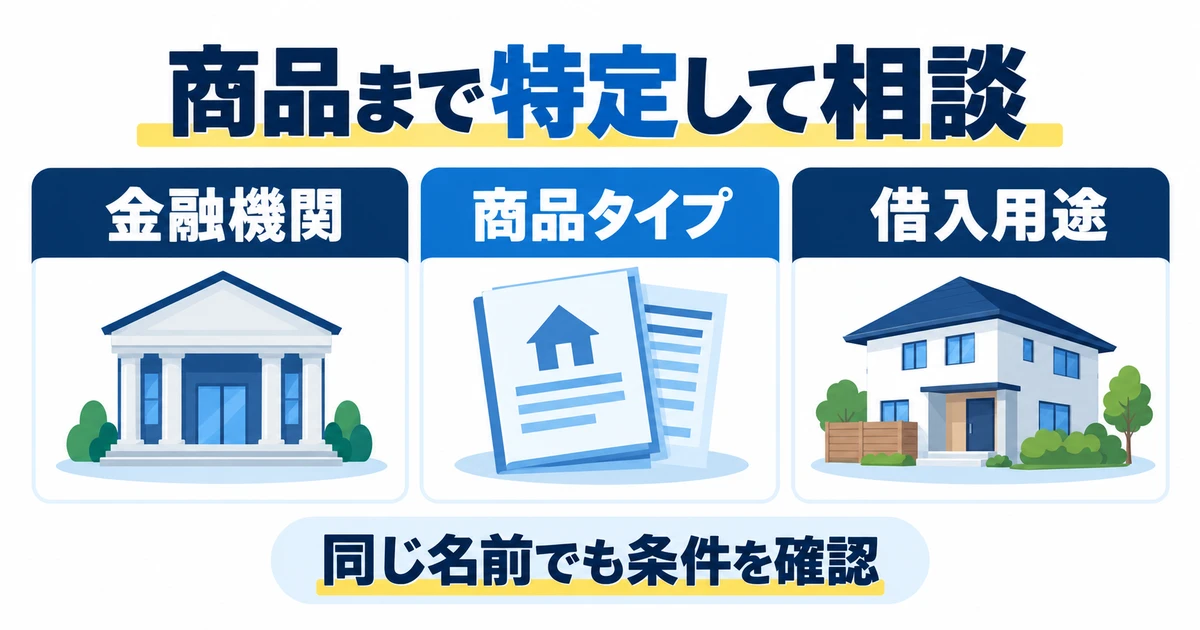
銀行名だけでは比較の単位が決まらない
住宅ローンを調べると、同じ金融機関の中に複数の商品やコースが掲載されています。金融機関名だけをメモすると、必要書類はある商品、金利は別の商品、手続は借換向けという混ざり方が起こりがちです。相談先の会社名に、正式な商品名、商品タイプ、新規借入か借換かを添え、同じ商品の案内を読んでいるか確かめましょう。
フラット35を候補にする場合も、機構買取型か保証型かを確認します。この記事で参照する住宅金融支援機構の利用条件と、取扱金融機関から受け取る資料の対象を合わせてください。名前の似た別商品で見つけた条件を、自分の候補の説明として利用しないことが重要です。分からなければ、資料の表題を示して窓口へ質問します。
資料には、確認した日と、ページや説明書に示された適用日を別々に記録します。今日読んだという事実だけでは、今日申し込む人に適用される条件なのか、特定の日以降に資金を受け取る人向けなのかが決まりません。古い保存資料と現在の案内に違いがある場合は、条件を都合よく組み合わせず、どの版を参照するべきかを確認してください。
自分が住む住宅の新規取得という用途を明確にする
相談の冒頭では、本人が住む予定の住宅を新たに購入したいこと、新築か中古か、戸建てかマンションか、物件が決まっているかを伝えます。まだ候補がないなら、その状態をそのまま説明しましょう。物件が未定の段階で聞けることと、図面や売買関係の資料がないと確認できないことを分けてもらうと、次に用意するものが分かります。
事業をしている人は、家でどのように仕事をする予定かも言葉にしておきます。仕事用の部屋、来客、看板、商品保管など、住宅の利用方法に関わる予定を隠して進めないようにします。自宅でパソコンを使うことから店舗併用までを同じ扱いと考えず、予定の使い方と物件の内容を金融機関へ説明し、対象として確認すべき点を聞いてください。
親族が住む住宅、第三者へ貸す物件、事業用の不動産、今のローンの借換は、この相談準備の対象から外しています。フラット35の公式条件には親族居住などの案内もありますが、この記事では本人居住の新規取得に絞ります。別の用途を検討している場合は、目的に合う商品の窓口を確かめる必要があり、自宅取得の欄に当てはめて申し込むものではありません。
相談段階で知りたいことを短いメモにする
相談前のメモは、商品の詳細をすべて埋めたものでなくても構いません。現在の働き方、事業を始めた時期、用意できる所得資料、物件の検討状況、希望する時期を、事実と未定に分けて整理します。希望の金額を書く場合も、金融機関が認めた金額ではないと分かるように「相談用の希望」と明記してください。
窓口には、どの段階で正式な申込みになるのか、相談の持ち物は何か、個人情報を提出する正式な方法はどれかを尋ねます。オンラインの試算結果、問い合わせの回答、資料の受付は、それぞれ役割が異なります。事前に話を聞けたことだけで融資が約束されたと受け取らず、案内された手続の名称をそのまま記録しましょう。
※表は横にスクロールできます。
| 比較する項目 | 相談前の記録 | 窓口へ確認する点 |
|---|---|---|
| 相談先 | 金融機関名、正式な部署や窓口 | 対象商品の相談を扱っているか |
| 対象商品 | 商品名、機構買取型・保証型などの区分 | 読んでいる説明書の対象が一致するか |
| 借入用途 | 本人居住の新規取得、物件の検討状況 | 物件未定で確認できる範囲はどこまでか |
| 仕事と住宅 | 予定する在宅作業や来客の有無 | 非住宅部分や利用方法の確認が必要か |
| 資料の日付 | 確認日、説明書の適用日や版 | どの条件が申込や資金受取に適用されるか |
| 相談の結果 | 回答済み、確認待ち、次回の持ち物 | 正式申込みに進む前に何が必要か |
この段階の成果物は、優劣の順位表ではなく、同じ前提で質問できる条件票です。未確認の項目は空欄を残して構いません。違いが分からないまま金利だけを並べるより、比較の対象がそろっているかを確認するほうが、後の見積りを読みやすくなります。金融機関独自の取扱範囲もあるため、全国で同じ条件と決めつけないようにしましょう。
所得資料と事業の説明を、対象年ごとにそろえる
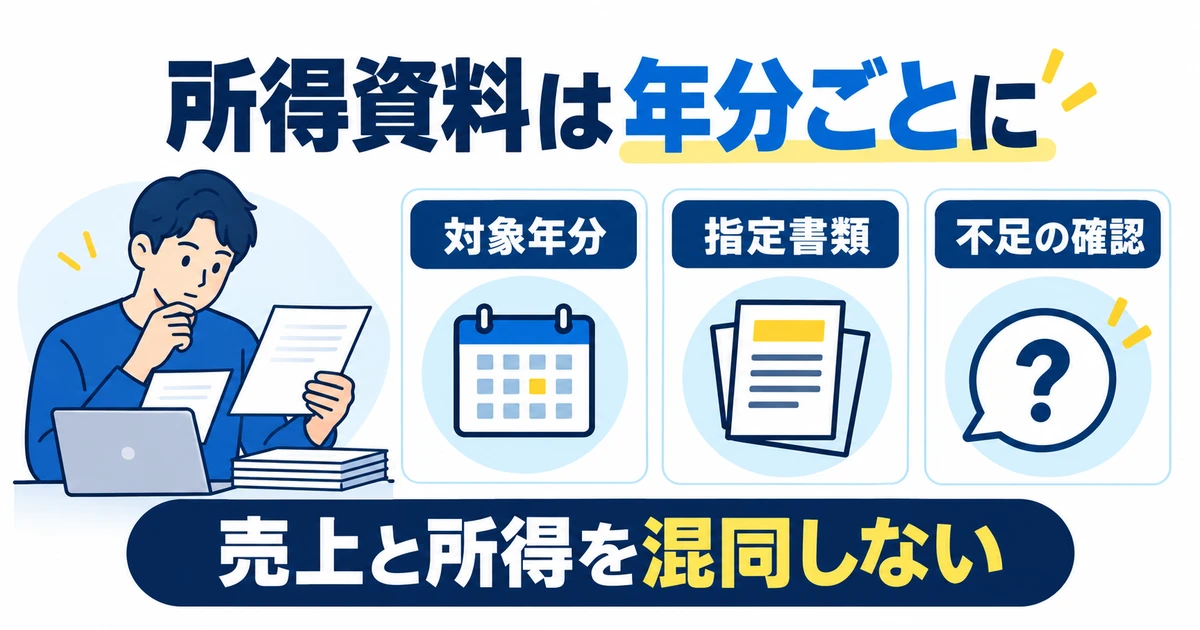
売上と所得、口座残高の役割を分ける
フリーランスの資料には、年間売上、所得金額、入金履歴、預金残高など異なる数字が並びます。売上が大きいという説明だけでは、申込書が求める所得金額に答えたことにはなりません。どの年分の、どの書類の、どの欄の数字が必要なのかを特定しましょう。口座残高も、ある時点の資金を示すものとして、所得の資料とは分けて扱います。
フラット35の公式条件では、年収として参照する金額は、給与収入のみの人とそれ以外の人で分かれています。給与収入のみ以外の人は、公的証明書の所得金額を用いる案内です。事業の売上と給与の収入金額を同じものとして計算しないようにしてください。複数の所得がある場合の具体的な扱いは、自分で一部を選んで足し引きせず、資料を示して金融機関に確認します。
自作の一覧表を作るなら、表の数字ごとに元の資料名と該当欄を付けます。相談中に「この数字はどこから転記したものですか」と聞かれたとき、資料へ戻れる状態にしておくためです。見栄えを整えるために元の申告書や証明書を書き換えることはしません。誤りに気付いた場合は、正しい税務上の対応を税理士等に確認し、申込先にも資料の状態を正確に伝えます。
必要な年分と資料の組合せを一覧にする
機構の融資手続・必要書類の共通書類には、借入申込年の前年と前々年の公的収入証明書が示されています。給与所得のみ以外の人の欄には、所得金額用の納税証明書と確定申告書の写し等が挙げられています。この案内に加え、取扱金融機関が必要とする追加資料を確認します。
年分を読み替える例として、2026年の申込みなら前年は2025年、前々年は2024年です。これは年の関係を整理した例で、読者に必要な書類がこの二年分だけで確定する意味ではありません。申込む商品、時期、収入形態によって確認事項があります。証明書の発行年度と所得の対象年分が混ざらないように、金融機関の指定をそのままメモしてください。
「フリーランスは必ず三期分の決算が必要」といった一律の決めつけで、相談の可否を自分で判断しないようにします。求められる資料と年分は、対象商品の正式な案内で確かめる必要があります。必要な期間の資料がない場合は、事業開始時期と保有する資料を伝え、相談できる範囲と次に確認する内容を聞きましょう。
不足する書類を先に発見する
納税証明書は種類によって証明内容が異なります。国税庁の交付請求手続では、その2が所得金額の証明です。税額や未納の有無を証明する別の種類と混同しないでください。金融機関が指定した種類、税目、年分、提出形式を確認してから取得すると、取り直しを減らせます。
原本が必要なのか、原本を提示して写しを出すのか、電子ファイルでよいのかも資料ごとに確認します。電子納税証明書を取得できることだけで、申込先がそのまま受け付けるとは限りません。提出方法は事前に提出先へ確認するという国税庁の案内に沿い、受け入れ形式を決めてから取得しましょう。取得直後に提出できるかどうかも含めて日程に余裕を持たせます。
所得資料だけでなく、売買金額や住宅・土地についての資料も必要になります。ただし、まだ物件が決まっていない相談段階で、存在しない契約書を用意することはできません。申込時に必要なもの、後の手続までに必要なもの、現時点では未取得のものを別欄にします。後で出せると案内された資料も、いつまでに必要かを書き残してください。
※表は横にスクロールできます。
| 資料の区分 | 手元で整理する内容 | 不足があるときの質問 |
|---|---|---|
| 所得の公的証明 | 指定名称、年分、取得先、提出形式 | 必要な期間や受入形式を確認できますか |
| 申告の資料 | 指定年分の確定申告書等、保有状況 | どの書類とページが必要ですか |
| 現在の事業 | 開始時期、事業内容、前年からの変化 | どの点を説明する補足が必要ですか |
| 他の借入 | 契約名義、返済予定、残高を確認する資料 | 対象に含める借入と確認資料は何ですか |
| 物件関係 | 売買金額、図面、登記などの保有状況 | 相談時と申込後で提出時期はどう違いますか |
事業の説明は、将来の見込みを確定した所得として示すためのものではありません。前年から取引先や仕事の形が変わったときに、確認できる事実を伝える補足です。見込み、契約済み、請求済み、入金済みを分け、尋ねられた範囲で説明します。取引先の秘密や他人の個人情報を含む資料を、必要性を確認せず一括で送らないようにしましょう。
返済負担の指標と、生活で払える額を別々に見る
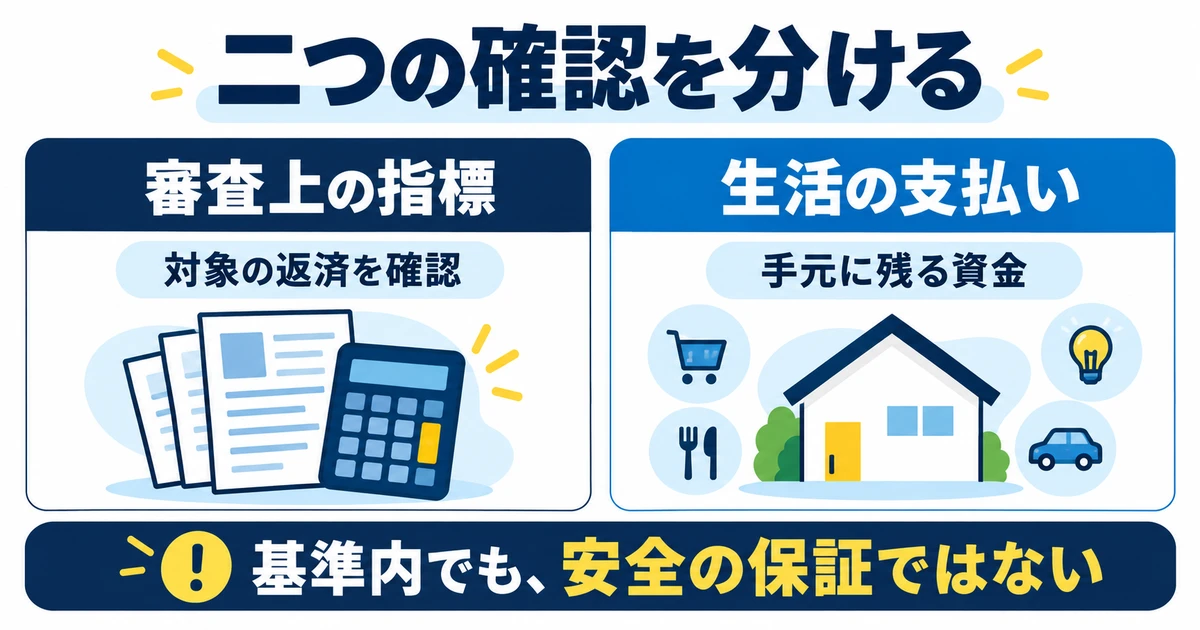
総返済負担率の分子と分母を確認する
フラット35の総返済負担率は、年収に占める年間合計返済額の割合です。機構の利用条件では、年収400万円未満は30%以下、400万円以上は35%以下という基準が示されています。これは同商品の申込条件に関する数値です。毎月の暮らしに無理のない負担や、どの金融機関でも共通の基準として読み替えないでください。
年間合計返済額には、新たな住宅ローンだけでなく、対象となる他の借入の返済も含まれます。機構の案内には、自動車ローンや教育ローン、カードローン、クレジットカードの分割払いやリボ払いなども示されています。自分で住宅以外の返済を除外せず、借入一覧を作って、どれをどう計算するかを金融機関に確認しましょう。
分母となる年収の定義にも注意が必要です。事業の売上を入れると、公式条件とは異なる計算になります。資料で確認する所得の金額と、対象借入の年間返済額をそろえて初めて、指標の意味を読み取れます。計算式が正しくても、入れた数字の種類や期間が違えば、商品の条件と照合できる数字にはなりません。
架空例は割合の読み方にだけ使う
次は計算方法を理解するための架空例です。公式の定義に沿って確認された年収を360万円、相談用の住宅ローン返済見積りを年間72万円、対象となる他の返済を年間18万円と仮定します。年間合計返済額は72万円と18万円を合わせた90万円です。90万円を360万円で割って百を掛けると、総返済負担率は25%になります。
この例で分かるのは、対象となる返済を合わせて割合を計算する読み方までです。借入可能額や審査通過を示した例ではなく、25%なら家計が安全という意味でもありません。借入元本、金利、期間などを逆算して、読者が同じ額を借りられると考えないでください。実際に用いる返済額や所得の扱いは、取扱金融機関による確認が必要です。
例から住宅ローン以外の返済18万円を落とすと、72万円を360万円で割った20%になってしまいます。対象の返済を一つ省くことが、割合を変えるという確認です。返済を少なく見せるために記入を省略せず、計算対象か分からないものも一覧に残して質問します。完済する予定の借入がある場合も、完済前の状態と予定を分け、必要な確認資料を尋ねましょう。
※表は横にスクロールできます。
| 架空例の項目 | 仮定した数字 | 読み取りの注意 |
|---|---|---|
| 年収として用いる金額 | 360万円 | 事業の売上ではなく、公式定義に合う金額と仮定 |
| 住宅ローンの年間返済見積り | 72万円 | 元本の借入可能額を示す数字ではない |
| 対象となる他の年間返済 | 18万円 | 含める借入の判定は実際の窓口に確認 |
| 年間合計返済額 | 90万円 | 72万円+18万円 |
| 総返済負担率 | 25% | 90万円÷360万円×100。安全性や承認を保証しない |
既存借入を契約ごとに洗い出す
借入一覧は、引落口座だけでまとめず、契約ごとに作ると確認しやすくなります。同じ口座から返している複数の契約が、一つの返済額に見えてしまうのを防ぐためです。契約先、名義、返済予定、残高の確認日、手元にある資料を書きます。正確な金額が分からないものは、ゼロと記入せず「確認中」にしておきましょう。
仕事に関係する借入や、家族に関係する返済の扱いが分からないときも、一般的な記事だけで算入・不算入を判断しないようにします。金融機関が指定する確認票に沿って、事実を伝えたうえで扱いを確認してください。申込前後に新しい借入や返済方法の変更を予定している場合は、相談中の条件への影響を先に確認する必要があります。
完済予定を記載するときは、予定日と実際の完済を分けます。支払いの申込みをした段階なのか、支払いが済んだのか、相手先から完済を確認する資料が出たのかで、確認できる事実が違うためです。「近いうちに終わるから一覧から消す」という扱いは避け、金融機関に必要な資料と計算の時点を尋ねましょう。
生活と事業で残す資金は別に確認する
所得の証明に書かれた金額が、そのまま毎年自由に使える現金になるわけではありません。納税や社会保険料、事業の支払い、生活の支出と時期を照らし合わせる必要があります。ここでは家計全体の作り方には広げず、住宅取得によって増える支払と、資金が必要な時期を見落とさないための確認に絞ります。
住宅ローンの返済以外にも、購入後の維持管理や修繕などに関する費用があります。候補の物件資料から確認できるものと、まだ見積りが必要なものを分けましょう。収入が多かった一年の資料だけをもとに、将来も同じように支払えると判断することは避けてください。自分の暮らしにどの程度の余裕を残すかは、審査上の割合と別に検討する内容です。
物件価格以外の費用と、住宅の利用条件を確認する
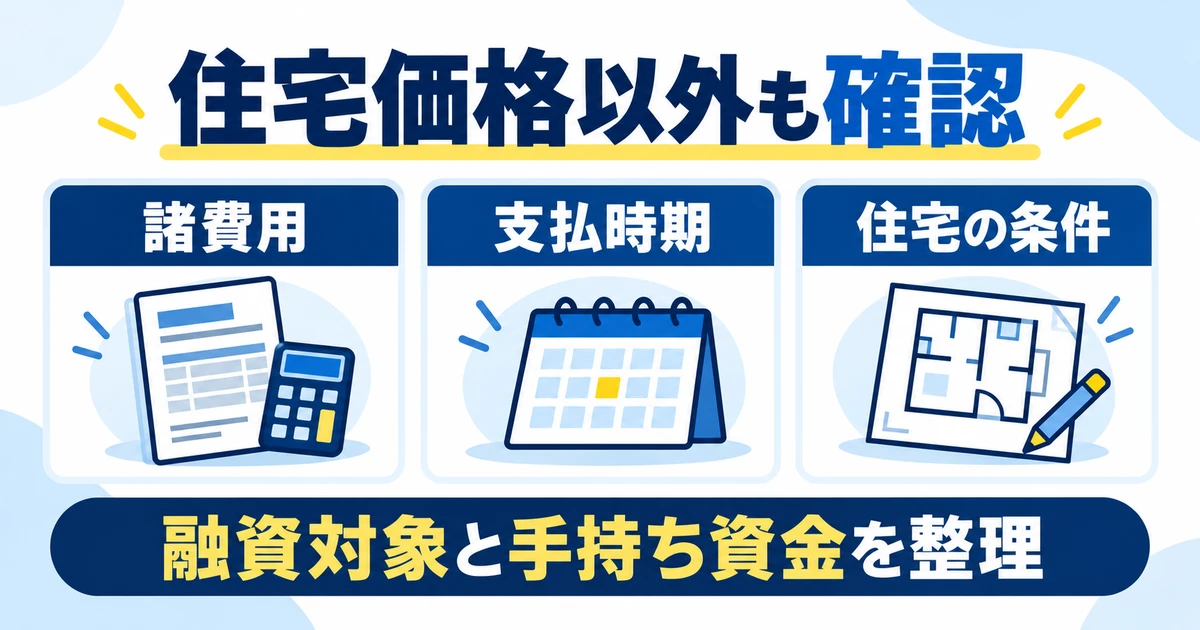
購入に必要な支払いを価格と諸費用に分ける
住宅の販売価格が分かっても、購入のために必要な支払全体が確定したとは限りません。融資の手数料、登記に関する費用、保険、物件の検査など、どの費用が発生するかを、金融機関や住宅事業者が示す資料で確認します。名称だけで判断せず、何に対する費用で、誰へ支払い、いつ必要になるかを一行ずつ記録しましょう。
すべての費用が同じ住宅ローンの対象になるとは限りません。融資対象になると説明されたもの、手持ち資金で用意するもの、まだ対象か未確認のものを分けます。対象か分からない費用を、住宅価格に足してそのまま借入額へ入れるのは避けてください。金融機関の確認を受ける前の一覧は、必要資金を洗い出した表であり、借りられる総額の表ではありません。
融資手数料と保証料も、言葉が似ているからと一緒にしないことが大切です。ある費用が不要と案内されていても、他の手数料までゼロになるとは限りません。対象商品の説明書と見積りの費目を合わせ、金額に消費税を含むか、金額の下限があるかなども確認します。借入額を変更したときに再計算が必要な費用は、変動する項目として印を付けておきましょう。
融資対象でも支払時期が先になる場合を確認する
購入に関する支払いは、一日にすべてまとまるとは限りません。売買に関係する支払い、手続の費用、資金受取、物件の引渡しなどを、関係者から案内された日程で並べます。何月に必要かだけでなく、どの手続が済んだ後に払うものかを記録すると、日程が変わった場合に見直す箇所が分かります。
融資の対象とされる費用であっても、支払いが先で資金受取が後なら、途中で資金が必要になることがあります。この記事ではその解決方法として別の借入を勧めず、まず支払時点と受取時点の差を窓口に確認することを重視します。未確定の入金を既に使えるお金として予定表へ入れないようにしましょう。
同じ金額を二重に数えていないかも点検します。すでに支払った金額が最終の精算にどう反映されるか、見積書に含まれている費用を別欄で再び足していないかなどを確認してください。「総額」という見出しだけでは、何を含むかが資料ごとに異なることがあります。合計の対象範囲を、見積りを出した相手に説明してもらいます。
※表は横にスクロールできます。
| 確認する費用や時点 | 整理しておく内容 | 質問する相手と内容 |
|---|---|---|
| 住宅の価格 | 対象物件、価格、含まれる範囲 | 住宅事業者へ見積りや契約上の範囲を確認 |
| 融資に関する費用 | 手数料の名称、算式、支払時期 | 金融機関へ対象商品と税込金額を確認 |
| 登記・検査・保険 | 必要な手続、見積り、支払先 | 担当窓口へ必要性と期限を確認 |
| 融資の対象範囲 | 対象と確認済み、対象外、未確認 | 金融機関へ費目ごとの扱いを確認 |
| 受取前の支払い | 支払予定日と資金を用意する時点 | 金融機関と住宅事業者へ日程の対応を確認 |
| 最終の精算 | 既払額と残る支払、重複の有無 | 見積りの発行元へ合計の内訳を確認 |
住宅の技術基準と利用方法を確かめる
フラット35の対象住宅には、住宅金融支援機構の技術基準などの要件があります。物件の価格や立地が希望に合うことと、その商品で確認する住宅の条件を満たすことは分けて考えます。住宅事業者や金融機関へ、どの資料で適合を確認し、誰が必要な手続を進めるかを尋ねましょう。広告の短い表示だけを、すべての確認が済んだ証明として扱わないようにします。
新築の購入、中古の購入、自分で建設する場合では、住宅を確認する手続が異なります。この記事で参照した新築購入向けの案内を、中古住宅へそのまま当てはめないでください。中古なら中古の公式手続を確認し、適合証明の取得状況や必要な検査を担当窓口に聞きます。確認にかかる費用と所要時間が未定なら、資金と日程の両方に未確定として残します。
店舗や事務所などの非住宅部分に係る建設費・購入価額は、フラット35の借入対象から除かれます。併用住宅にも住宅部分の面積などの要件があります。自宅で仕事をする予定がある人は、予定する使い方を正確に説明し、どの条件を確認する必要があるかを金融機関へ尋ねてください。非住宅部分を住宅用と偽ったり、将来貸す目的を隠したりしてはいけません。
仕事のために設備を追加する、部屋の使い方を変えるなどの予定がある場合も、購入前に説明しておきます。相談時と契約前で用途が変わったなら、最初の回答がそのまま使えるとは限りません。資金の使い道や住宅の利用に関する説明が、物件資料と申込書の間で一致しているかを確認しましょう。個別の利用可否を、この記事の一般説明だけで決めないことが大切です。
金利だけでなく、手数料と団信の条件を同じ前提で比べる
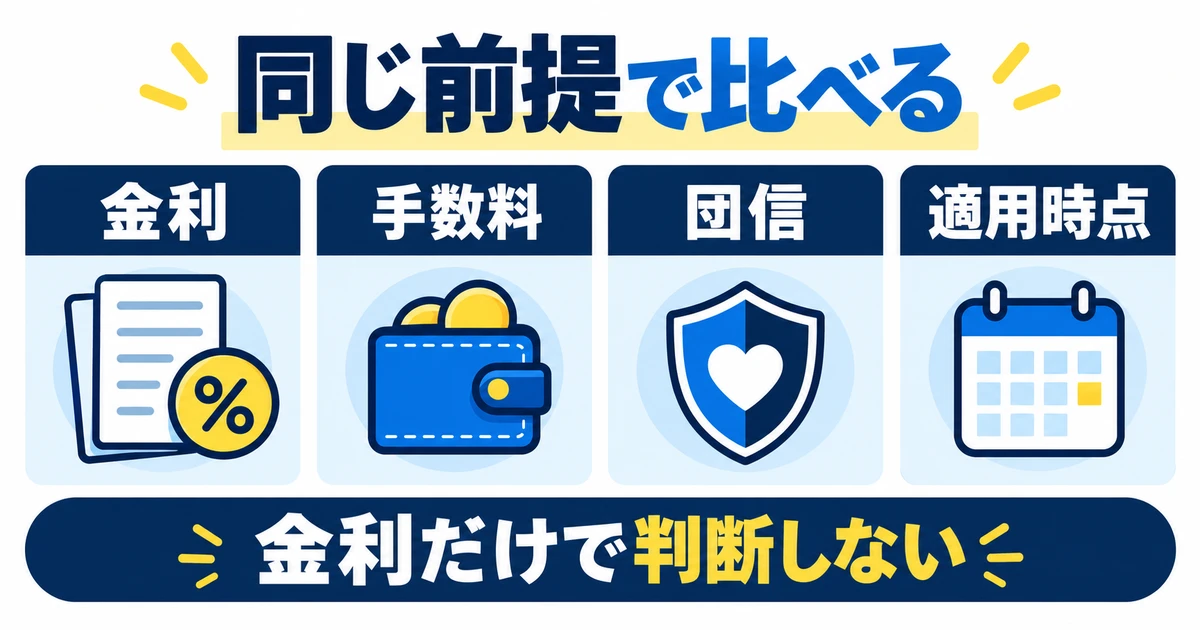
見積りを依頼するときの条件をそろえる
比較を始める前に、借入額、借入期間、返済方法、融資率、資金受取の予定時期、団体信用生命保険の条件など、見積りの前提をそろえます。片方は短い期間、もう片方は長い期間で示された毎月返済額を見ても、商品の違いだけを比べたことにはなりません。前提が変わったときは、比較表の表題にも変更を残しましょう。
フラット35は全期間固定金利の商品ですが、取扱金融機関、期間、融資率、団信の種類などによって金利が異なるという案内があります。また、金利引下げのメニューを利用する場合は、対象条件や適用期間を確認する必要があります。一番目立つ金利を、返済期間全体に自動的に当てはめないようにしてください。
見積りに複数の期間の金利があるときは、それぞれがいつからいつまでのものか、条件を満たさなかった場合はどうなるかを確認します。取扱条件の違いで比較できない部分は、無理に一つの数字へまとめず、別欄に残します。正式に案内されていない金利や将来の変動を推測して、総支払額を確定値として示すことは避けましょう。
調べた日の金利と、適用される時点を分ける
フラット35の公式条件では、申込時ではなく資金受取時の金利が適用されます。相談した日の数字を見積りに使ったとしても、後日受け取る資金にその金利が確定したとは限りません。比較表には「金利を確認した日」と「どの時点の金利が適用されるか」を別の欄に置き、金利の更新があったときに再確認するようにします。
資金受取の日は、住宅の工事や引渡し、融資の手続などと関係します。予定が後ろにずれた場合、最初の比較で見た金利の前提が変わる可能性があります。取扱金融機関が定める受取可能日や必要な準備も確認し、申込みさえ早く済めば金利を固定できると考えないでください。
公式ページの数字が読み取れない、表示の対象月が分からないという場合は、未確認として窓口に照会します。他の金融機関の値や過去の資料から埋めることはしません。この記事でも、現在の個別金利を推定したランキングは載せていません。読者が相談するときは、その時点の正式な資料を同じ条件で受け取ることが出発点になります。
手数料の差は、金利とセットで説明を受ける
取扱金融機関の条件例として、三井住友信託銀行のフラット35には、手数料定率コースと手数料無料コースが案内されています。無料コースは定率コースより借入金利が高くなるという説明があるため、最初の手数料だけを見て有利と決めることはできません。これは条件の組合せを読む例で、同社や特定コースを勧めるものではありません。
初期費用が少ない案、毎月返済額が小さい案、一定期間の支払総額が小さい案は、同じになるとは限りません。比較したい期間と、含める費用の範囲をそろえて金融機関に説明してもらいます。途中で返済する予定がある場合も、その予定が確実か、手数料の返戻や手続の条件がどうなるかを確かめ、予定だけを根拠に商品を決めないようにしましょう。
手数料の算式に割合だけでなく最低額がある場合、割合を掛けた結果だけで見積りを完成させないことが大切です。税込・税別、支払う時期、変更や中止の場合の取扱いなども確認します。商品名が同じでも金融機関の取扱条件が異なるため、一社の例をすべての窓口へ当てはめないでください。
団信は費用と保障の中身を分けて確認する
団体信用生命保険は、住宅ローンの比較で確認する項目の一つです。加入条件、保険金の支払対象となる状態、対象外となる場合、保障の期間、金利や支払いへの反映を、正式な説明書面で確かめます。「保障が付いている」という一言だけで、あらゆる病気や仕事ができない状態をカバーすると受け取らないようにしましょう。
健康状態について何を告知するか、加入できるかなどは、本人の事情と正式な告知書に関わる内容です。この記事では健康判断や加入可否の判定を行いません。問われた内容を正確に伝え、不明点は案内された窓口に確認してください。保険料や金利を下げるために、告知を省略したり事実と違う記載をしたりしてはいけません。
フラット35には、健康上の理由などで団信に加入しない場合も利用できるという公式案内があります。ただし、それを根拠に保障の必要性がなくなると判断するものではありません。団信の有無や種類で条件が異なるため、同じ前提で比較し、家族などへの影響も含めて必要な説明を受けましょう。保険と融資の確認窓口が異なる部分は、回答先を分けて記録します。
※表は横にスクロールできます。
| 比較欄 | そろえる前提と記録 | 見積りを読むときの注意 |
|---|---|---|
| 借入の前提 | 金額、期間、返済方法、融資率 | 前提が違う毎月返済額を単純に比較しない |
| 金利 | 確認日、対象期間、適用時点、条件 | 申込時の表示を資金受取時の確定値としない |
| 初期費用 | 手数料、最低額、税、支払時期 | 一つの費用が無料でも全体が無料とは限らない |
| 団信 | 種類、加入条件、保障、金利への反映 | 健康判断や保障範囲を自己流で広げない |
| 変更時の扱い | 金額や日程変更、繰上返済等の条件 | 予定どおり進む場合だけで比較を終えない |
審査・住宅確認・契約・実行の順を窓口と照合する
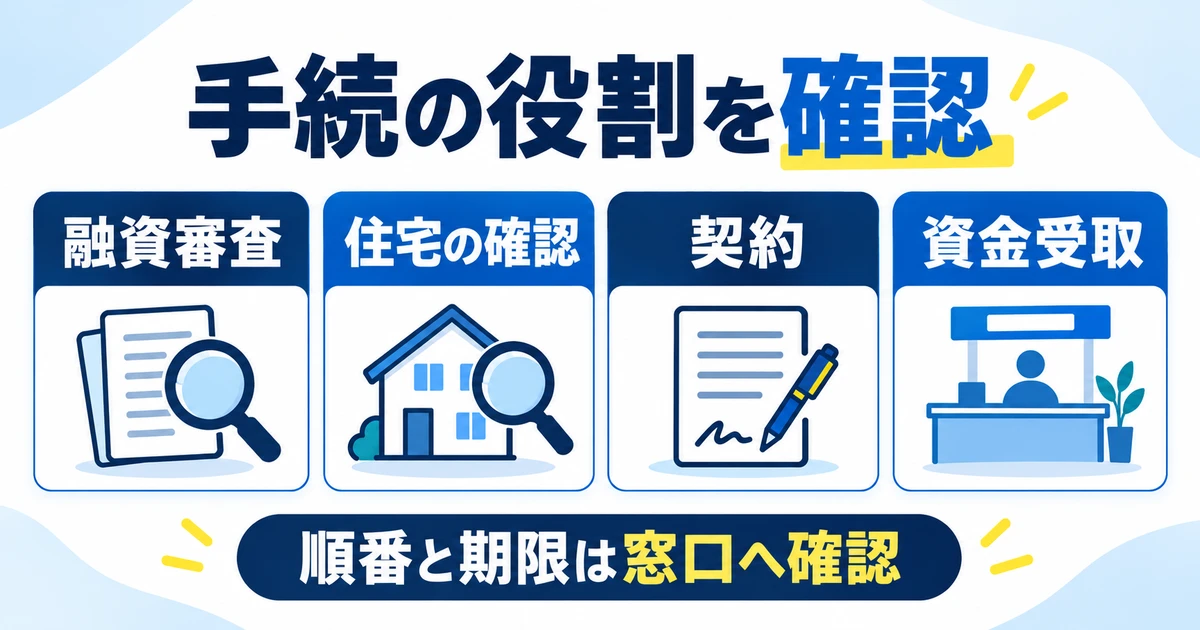
融資の審査と住宅の確認は別の工程
フラット35では、借入れを申し込む人に関する審査と、対象住宅の技術基準に関する確認を分けて考える必要があります。機構の新築購入向けの案内には、物件検査に合格しても、融資審査の結果によって希望に添えない場合があると示されています。適合証明書があることだけで、希望額を借りられると判断しないようにしましょう。
同じ案内では、物件検査の申請と借入申込みの順序は問わないとされています。したがって、相談、審査、検査、契約をすべて一列に並べた一般的な図を、必ずその順に進む手続として扱うのは適切ではありません。自分の住宅取得の形と進捗を窓口へ伝え、並行して進められる部分と、前の確認が終わらないと進められない部分を聞きます。
住宅の検査を住宅事業者側が進める部分もあれば、本人が金融機関に提出する資料もあります。誰かが手配しているはずと考えず、担当者、現在の状態、必要な成果物、次に渡す相手を確認してください。本人が受け取る資料についても、交付予定と実際の交付、金融機関へ提出した状態を分けて管理します。
カレンダーには期限と前提条件を書く
予定表に入れるのは、相談予約の日だけではありません。資料の提出期限、金融機関からの連絡、住宅確認の予定、売買関係の期限、契約、資金受取、引渡し、返済開始などを、案内された範囲で整理します。まだ決まっていない日を自分で補わず、未定のまま「誰がいつ確認するか」を書くほうが、漏れを把握しやすくなります。
売買契約に融資に関する条件や期限がある場合は、その内容を契約前に説明してもらいます。融資の結果が遅れた場合や希望どおりでない場合に、誰へいつ連絡し、どの手続が必要になるかを確認してください。契約解除などの個別の法的判断をこの記事だけで行わず、契約書に基づく説明を担当者や必要に応じた専門家へ求めましょう。
機構のページにある所要期間は目安であり、自分の案件の確約された納期ではありません。書類の不足、物件の確認、申込先の進行などによって予定が変わる可能性があります。一般的な目安の日数を、そのまま売買や引渡しの締切へ当てはめないようにします。期限が近い場合は、現在どの確認が残っているかを関係する窓口へ早めに照会してください。
※表は横にスクロールできます。
| 確認する工程 | 本人が残す記録 | 窓口へ聞くこと |
|---|---|---|
| 相談と申込 | 相談済みか、正式申込を受け付けたか | 現在の手続の名称と必要な追加対応 |
| 融資審査 | 提出済み資料、追加依頼、結果の通知 | 残る確認、条件付きの案内があるか |
| 住宅の確認 | 担当者、検査や適合証明の状態 | 誰が取得し、いつどこへ提出するか |
| 売買と借入契約 | それぞれの書類、期限、未確認条項 | 日程がずれた場合の連絡と必要手続 |
| 資金受取と引渡し | 受取予定日、適用金利の時点、支払先 | 受取前に完了すべき条件は何か |
| 返済開始 | 返済予定表、初回期日、手続の案内 | 最終の金額と必要な準備は何か |
追加依頼への対応と変更の連絡を記録する
追加資料を求められたら、対象年分、必要なページや範囲、原本か写しか、正式な提出先、期限をそろえて確認します。名称が曖昧なまま取得すると、違う書類を用意する可能性があります。手元にないものは取得方法と見込みを確かめ、間に合わない可能性がある場合は、勝手に代替せず窓口に相談してください。
提出した後は、送信完了、受領の確認、内容確認の完了を区別します。送付した資料名と日時を控えておけば、追加の問い合わせにも具体的に答えられます。差し替えをする場合は、どの資料を新しいものとして扱うかを明示し、古い資料と食い違ったまま残らないようにします。資料を何度も送ること自体が、審査を早める方法になるとは考えないでください。
相談後に、仕事の状況、借入、物件、取得時期、資金の使い道などが変わった場合は、金融機関に必要な連絡を確認します。最初に説明した前提が変われば、再確認が必要になることがあります。変更を隠して以前の回答を使い続けるのではなく、何がいつ変わったかを資料とともに正確に伝える準備をしましょう。
契約や資金受取へ進む前に未確定を残さない
審査結果の連絡を受けたら、金額や期間だけでなく、付された条件、追加書類、期限を確認します。結果の一部だけを読んで、ほかの条件もすべて確定したと考えないようにしてください。借入契約の説明、適用金利、費用、保障、資金受取までに必要な手続を、最終の書類で照合する段階が残ります。
契約書や重要な説明の中に理解できない点があれば、署名などへ進む前に質問をまとめましょう。この記事の確認票が埋まったことは、借入を実行する判断そのものではありません。本人の資金状況、生活と事業の見通し、契約条件を踏まえ、必要な専門家の説明も受けながら判断する必要があります。窓口の説明を聞く時間を、日程の中に確保しておくことが大切です。
最初の一歩としては、相談したい金融機関と商品を一つ特定し、所得資料の年分と不足、既存借入、物件の検討状況を手元に整理してください。そのうえで、何を正式に確認でき、何がまだ未定なのかを窓口と合わせます。フリーランスという働き方だけで結論を出すのではなく、対象商品と本人の資料に沿った具体的な相談へつなげていきましょう。