領収書を紛失したら?同日・同額の支払いと残った資料を照合
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
仕事で使うものを購入したのに、確定申告の準備中に領収書やレシートが見当たらない。カード明細には支払いが載っていても、同じ店で同じ日に同じ金額の買い物が二つあると、どちらが仕事用だったのか判断に迷うことがあります。
こんなときは、見つかった明細を急いで経費に当てはめる前に、手元の資料に何が書かれ、何がまだ分からないのかを分けて整理しましょう。自分で作るメモは事情を振り返る助けになりますが、取引先から受け取った資料と同じ出所の証拠にはなりません。
この記事では、同じ店で同じ日に3,000円の支払いを二件行い、事業用の購入に関するレシートを失くしたという架空例を使います。残ったレシート、カード明細、本人のメモを確認し、追加の資料を得られた場合と、得られなかった場合を分けます。金額、取引、番号はすべて説明用の仮定であり、実体験ではありません。
支出が必要経費に当たるか、消費税の仕入税額控除を受けられるかは、それぞれの要件と実際の取引に基づいて判断します。この記事は特定の取引の税務上の結論を保証するものではありません。資料が足りないときや扱いに迷うときは、分かる事実と未確認の点をそろえ、税務署や税理士へ相談してください。
最初の作業は、ない資料を作ることではありません。 残っている資料の出所と記載内容を確認し、紛失したものと照合できないものを、そのまま未確認の欄に残します。
失くした領収書と、残っている資料を分ける
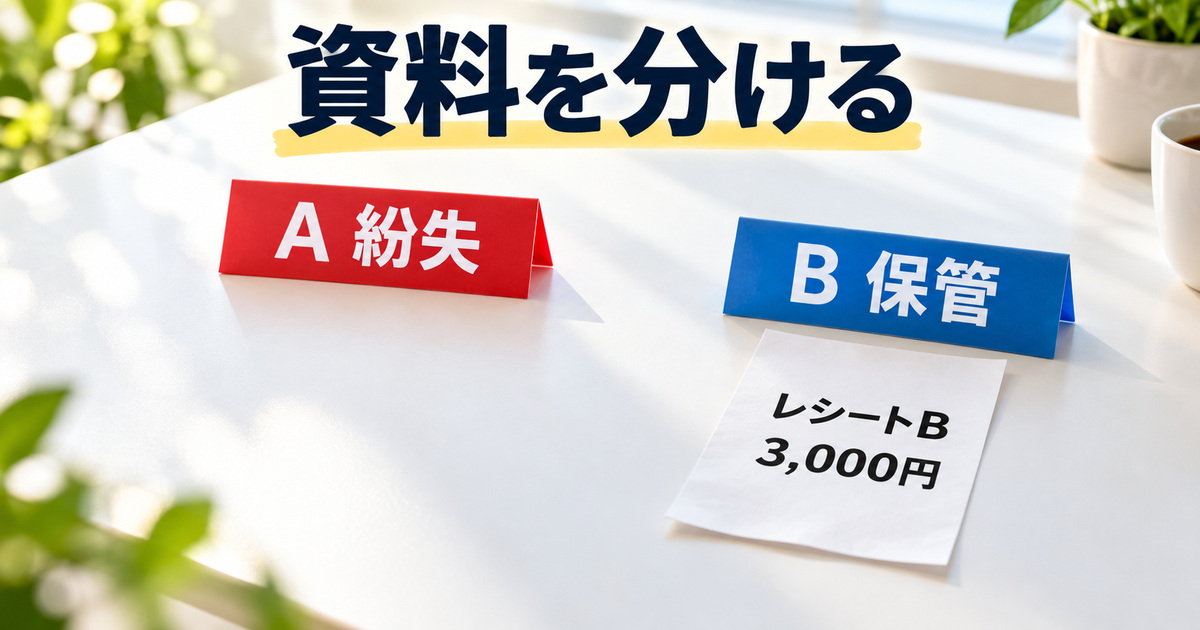
まず、二件の支払いを別々の行にする
個人事業では、購入したものが仕事と生活の両方に関係することもあれば、同じ店で事業用と私用の買い物を別々にすることもあります。金額や店名が同じだけでは、どちらの支払いが何の購入に当たるか分からない場合があります。
架空例では、同じ店で同じ日に、仕事で使う印刷紙Aと家事用の用品Bを別会計で購入しました。どちらも3,000円です。手元にはBのレシートが残っていますが、Aのレシートは紛失しています。Aについて、レシートを確認できたことにはしません。
この例は、二つの購入が同じ金額だったために資料の対応が分からなくなる様子を説明するものです。実際の購入でも、金額が違う、支払い方法が違う、別の日に取消があったなど、状況はさまざまです。自分のケースに置き換えるときは、まず資料に書かれた個々の事実を確認し、この記事の金額や状況をそのまま転記しないでください。
カード利用明細には、同じ日、同じ店名、同じ3,000円が二行あります。この例の表示には、購入時刻、品目、個別の取引番号がありません。明細の上から一行目が先の買い物、二行目が後の買い物だと、表示順だけから決めることはできません。
印刷紙Aは仕事で使う予定だったため、本人は作業予定をメモしています。ただし、このメモは本人が作った記録です。店が発行した書類とは分けて扱い、メモだけで購入や支払いの内容のすべてが客観的に証明されたとは考えません。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 項目 | 印刷紙A | 家事用の用品B |
|---|---|---|
| 架空の用途 | 事業の印刷作業 | 家事用 |
| 店と日付 | Bと同じ店・同じ日 | Aと同じ店・同じ日 |
| 支払額 | 3,000円 | 3,000円 |
| 手元のレシート | 紛失し、未所持 | 店・日付・品目・金額を確認できる |
| カード明細との対応 | 二行のどちらか未確定 | 二行のどちらか未確定 |
この表は、Aの支払いを必要経費にできると結論づけたものではありません。何を確認でき、何が残っているかを把握するための出発点です。自分の実際の取引では、覚えていることと資料で確認できたことも区別して書きます。
なくしたものを「確認済み」と書き換えない
領収書を探す際は、保管場所、購入時に使ったかばん、書類を取り込むフォルダ、取引先からのメールなど、普段の経路を確認します。紙の書類を失くした場合と、もともと電子データで受け取った資料を見つけられない場合では、探す場所や保存方法が異なります。
見つからない場合は、書類がないことを隠さず「Aのレシート未所持」と記録します。資料が見つかってから確認した日付や品目を埋めることと、記憶だけで販売元の書類をそれらしく作ることは違います。元の書類を見たかのように再現しないでください。
残っているBのレシートはAのものとして使いません。Bに書かれた3,000円とAの金額が同じでも、同じ取引を表す証拠にはならないからです。税務上の書類として扱えるか以前に、まずその紙がどの購入に関するものかを確かめます。
国税庁の記帳の手引は、個人で事業を行う人の記帳と帳簿書類の保存を説明しています。この記事で作る確認票は、手元の資料と未確認事項を整理するためのものであり、必要な帳簿や保存書類に自動的に置き換わるものではありません。
相談の前に、情報の出所を付ける
表に「購入日」「店名」「金額」と書くだけでは、その内容をどこで確認したか分からなくなります。Bのレシートに記載されている情報、カード会社の画面に表示された情報、本人が作った予定メモの情報を別々に記録しましょう。
例えば「Bの品目は残ったレシートで確認」「Aを仕事で使う予定だったことは本人メモに記載」「Aのレシートの内容は未確認」と書きます。情報が同じ表に並んでいても、出所を記せば、相手に相談するときにどこまで確認済みかを説明しやすくなります。
同じ店・同じ金額の二件を照合する
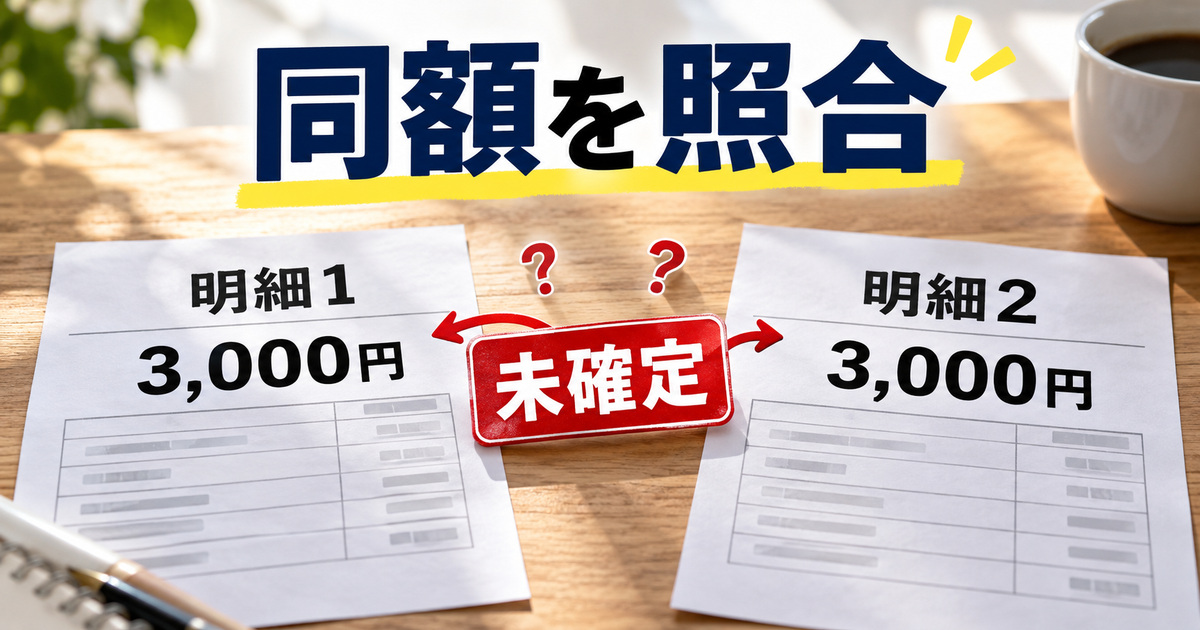
資料ごとに、読める情報を書き出す
架空例のBのレシートには、家事用の用品B、店、日付、3,000円が表示されています。カード明細には、同じ店と日付の3,000円が二行あります。作業予定メモには、印刷紙Aを仕事で使う予定だったことが書かれています。
それぞれが示す範囲は異なります。BのレシートはBの品目を示しますが、この例ではカード明細のどちらの行に対応するかまでは分かりません。カード明細は二つの同額行を示しますが、各行がAかBか、あるいは取消や別の取引が混じっていないかは、それだけでは決められません。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 資料 | この例で読めること | この例では分からないこと |
|---|---|---|
| Bのレシート | 家事用Bの品目、店、日付、3,000円 | カード明細のどちらの行に対応するか |
| カード明細の二行 | 同じ店・同じ日・同額の表示が二つ | それぞれの品目やA/Bとの対応 |
| 本人の作業予定メモ | 本人が記録した印刷作業の予定 | 店がAを販売し、カードの特定の行で支払った事実のすべて |
| Aのレシート | 手元にはない | 記載されていた取引番号や時刻 |
「Bのレシートが一枚あり、明細が二行だから、残る一行はAに違いない」と結論を急がないことが大切です。取消、再請求、別の購入などがないかを実際の資料で確認する必要があります。可能性を挙げただけで、それらが実際に起きたと決めることもしません。
照合票には「未確定」を残す
自分の資料を整理する場合は、取引の候補ごとに識別名を付け、相手先、日付、金額、確認できた品目、資料の出所、対応状況、確認先を記録します。識別名は自分が整理するためのものです。販売元やカード会社が付けた取引番号とは区別します。
例えば、取引候補には「印刷紙A」「家事用品B」、カードの表示には「明細1」「明細2」という別の名前を付けます。この時点ではAと明細1を同じ行に結び付けず、対応欄に「未確定」と書きます。Aの名前は本人が整理のために付けたもので、カード会社が「A」という番号を発行したことを表しません。
同じ人が見直す場合でも、資料を集めた時点と、追加で回答が来た時点で表を分けると、後から何を根拠に更新したか追えます。最初は分からなかったことを、後日確認できたという経緯まで残します。表を最新版だけにして、最初から確認できていたかのように書き換える必要はありません。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 行 | 確認した資料 | 対応状況 | 次に確認すること |
|---|---|---|---|
| A | 本人の予定メモ。レシートは未所持 | 明細のどちらか未確定 | 店が購入内容を特定できるか |
| B | 品目のあるBのレシート | 明細のどちらか未確定 | 手元資料で個別対応が分かるか |
| 明細1 | 店・日付・3,000円 | A/B未確定 | 詳細を確認できるか |
| 明細2 | 店・日付・3,000円 | A/B未確定 | 詳細や取消の有無を確認できるか |
金額と店が同じだからと、同じ一行をAとBの両方の支払いとして使わないようにします。逆に、二つの行があるから必ずAとBの各一件だとも限りません。確認できた条件を一つずつ書き、残る部分を空欄や未確定として残します。
自分の仕事に関係する支払いかどうかを考える際には、何を買い、どの事業のために使ったのかという内容も重要です。会社員の副業と確定申告を扱う記事では、領収書だけでなく支出の目的を残すことも説明しています。ここでは、紛失した一件をどの資料から識別できるかに絞って確認します。
同じ金額でも、確定できる範囲は人によって違う
カード会社の画面には時刻や取引番号が出る場合もあれば、この架空例のように表示されない場合もあります。販売元の購入履歴に品目が残る場合もありますが、すべての購入について確認や再発行ができるとは限りません。自分が実際に利用したサービスと店の案内を確認します。
もし時刻が表示されていても、店側の資料にも同じ基準の時刻があり、誤差や別取引を含めて確認できるかは別の問題です。時刻が近いという印象だけで、必ず一意に特定できると考えないようにします。取引番号も、異なる事業者が使う番号が同じ意味を持つかを確認する必要があります。
明細の表示日が購入日と同じ意味かどうかも、利用先の案内で確認しましょう。カード会社が記載する日付、店が取引を受け付けた日付、注文や発送を行った日付は、サービスによって扱いが異なることがあります。日付が一致しない場合に、すぐ別の購入だと断定するのではなく、どの日を示す欄なのかを確かめます。一致している場合も、それだけで同額の二件を見分けられるとは限りません。
明細の行数にも同じ注意が必要です。二行を見つけた時点で、別日に訂正された行や、まだ表示されていない行がないかを利用先で確認します。取引の取消が実際にあったと仮定して処理するのではなく、取消の有無を含めて未確認事項として残します。確認のための候補と、実際に確認できた出来事を同じ意味で使わないことが大切です。
資料ごとに確認できる欄と欠けている欄を分けると、「あと何があれば識別できるか」という質問になります。自分の都合のよい結論から、証拠を逆算して埋めないことが重要です。
販売元やカード会社へ、確認できる資料を尋ねる
問い合わせる内容を、確認できた事実に絞る
Aのレシートが見つからない場合、まず販売元へ、該当する購入を確認する方法や、提供できる資料があるかを尋ねます。再発行の可否、利用履歴を探せる期間、本人確認や照会に必要な情報は、相手先の運用によって異なります。連絡すれば必ず再発行されるとは限りません。
問い合わせるときは、確実に分かっている日付、店、金額、支払い方法などを整理します。一方、失くしたレシートに書かれていたはずの時刻や番号が分からないなら、「不明」と伝えます。記憶に自信のない情報は確定した事実として提示せず、確認のための参考情報であることを明示しましょう。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 確認したいこと | 質問を準備するときの例 |
|---|---|
| 購入の特定 | 同日同額の取引が二件あるとき、品目まで調べられるか |
| 受け取れる資料 | 取引内容を示す資料を提供できるか、条件はあるか |
| 対応する明細 | 手元のカード明細と照合するために、確認できる情報があるか |
| 対応できない場合 | 確認できなかった理由や、別の問い合わせ先はあるか |
| 回答の記録 | いつ、誰の窓口から、どの内容の回答を得たか |
相手から「対応できない」と回答されたときは、その回答も事実として残します。回答を得られなかったことは、取引がなかったという証明ではありません。同時に、支払いの内容や必要経費への該当が証明されたことにもなりません。未確認の項目を維持して次の相談先を考えます。
相手の資料と、自分のメモを混ぜない
問い合わせ後に受け取ったメール、購入履歴、カード会社の明細、本人のメモは、発行者や作成者が異なります。同じフォルダに保存する場合も、資料の名前や出所、取得日を分けておくと、後から確認できます。
本人が作る出金伝票やメモには、把握している支払日、相手先、内容、金額、仕事との関係、領収書がない事情などを整理できます。ただし、分からない内容を推測して埋めたり、店が作成した書類のように見せたりしません。自分がいつ作成し、どの情報が別資料で確認できたものかを分けます。
弥生の領収書を失くした場合の案内も、出金伝票を急場の措置とし、すべての場合に認められるわけではないと説明しています。「伝票を書いたから自動的に経費になる」「カード明細があれば他の確認は不要」とは考えないでください。
確認できない事項にも、次の行動を付ける
販売元が購入内容を調べられない場合や、カード会社の詳細画面にも品目が出ない場合があります。そのときは「資料が足りない」だけで終えず、どの問い合わせを行い、何が得られなかったのかを記録します。後で同じ資料を何度も探す負担を減らせます。
例えば「店へ同日同額の購入内容を照会したが、現時点では特定できないと回答」「カード明細には番号や時刻の表示がなく、詳細の確認方法を問い合わせ中」といった書き方です。これは架空の例であり、実際の相手の回答に合わせて記録してください。得られていない回答を都合よく作らないことが前提です。
電話で問い合わせた場合は、回答を受けた日、相談先、案内された範囲を自分の言葉でメモします。それは自分が相談内容を振り返るための記録であり、相手が文書で保証した内容と同じではありません。書面やメールでの回答がある場合は、それを別に保存し、本人メモと区別します。再度問い合わせる必要が生じたときも、同じ資料を見ながら質問できます。
追加資料がある場合と、ない場合を分ける
販売元とカード会社の資料が対応した場合
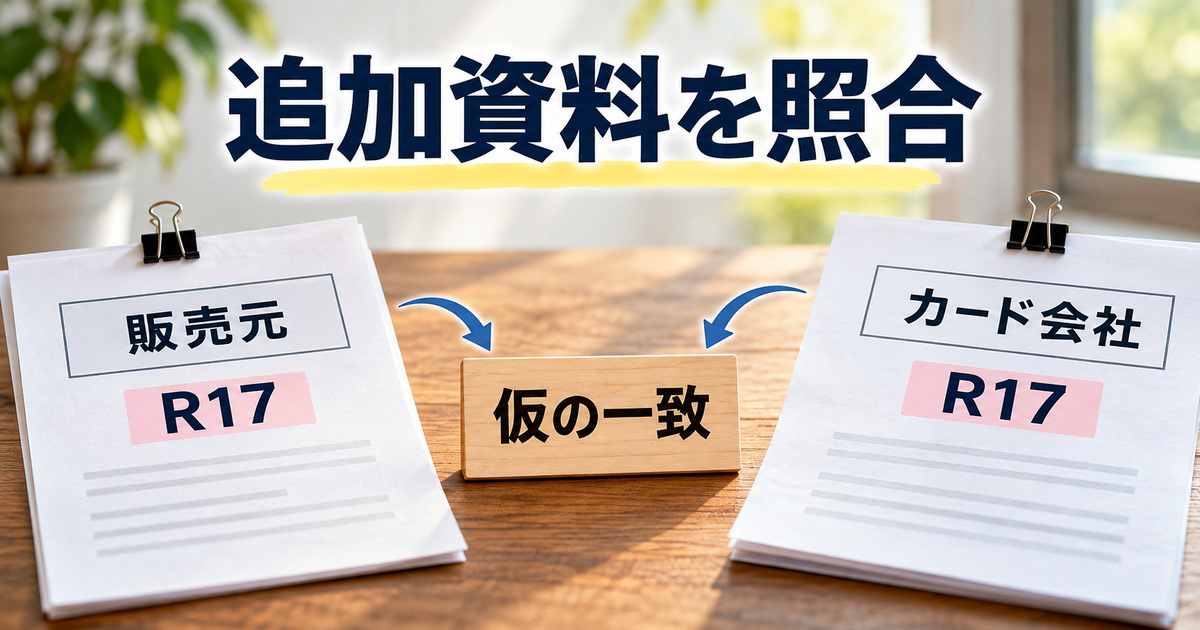
ここからは、先ほどの架空例のうち、追加資料が得られた場合だけを仮定します。販売元が実際に印刷紙Aの取引を特定でき、品目、3,000円、日付などに加えて、説明用の参照番号「R17」が記載された資料を提供したとします。
さらに、カード会社から後日得た詳細には、明細二行のうち一行だけに同じ参照番号R17が記載されていた、と仮定します。初めに見ていたカード明細には番号がなかったので、これは後から取得できた別の詳細情報です。販売元の資料とカード会社の詳細で、番号だけでなく、店、日付、金額も確かめます。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 項目 | 初めの状態 | 追加資料を得られたという仮定 |
|---|---|---|
| Aの取引資料 | レシートは未所持 | 販売元がAを特定した資料を提供 |
| 販売元側の参照 | 不明 | 架空のR17を確認 |
| カード側の参照 | 二行とも初期画面に表示なし | 詳細の一行に架空のR17を確認 |
| Aと明細の対応 | 二行のどちらか未確定 | R17と店・日付・金額を照合して一行を確認 |
| Bと残る明細の対応 | 未確定 | 他の取引や取消等を確認し、根拠不足なら未確定 |
R17は、照合の考え方を示すために置いた架空の値です。すべての販売元とカード会社が同じ参照番号を持つ、利用者に詳細を提供する、問い合わせれば一致する番号を入手できる、という意味ではありません。実際の資料にその番号がなければ、自分で番号を作ってはいけません。
この分岐ではAの購入資料と明細の一行を対応させるための情報がそろったと仮定しました。それでも、残る一行が必ずBだと自動的に決めず、別の取引や取消・再請求がないか、使える資料から確認します。資料に書かれていないことは、確認できた事実に含めません。
この例で共通のR17を確認できるのは、販売元のA資料と、後日得たカード会社側の詳細です。初期の明細画面だけを見てR17が分かったことにはしません。販売元とカード会社が別の番号を使用している、あるいは片方の詳細を取得できない場合は、この架空の照合方法を適用できません。その場合の確認票には、得られた資料と照合できなかった理由だけを書きます。
販売元もカード会社も特定できなかった場合
別の分岐では、販売元がAの購入を特定できず、カード会社からも二行を区別できる詳細を得られなかったとします。この場合、Aの資料とカード明細の対応は未確定のままです。初期のカード明細を見直しても、元から表示されていない番号は出てきません。
BのレシートはBに関する資料として残し、Aの代わりに使用しません。自分で作成するメモにも「Aの領収書を紛失」「二行の個別対応は未確認」「販売元へ照会した結果」を、分かる範囲で記録します。失くした書類と同じものが存在するかのように、時刻や取引番号を埋めないでください。
所得税の必要経費としてどのように扱うか、消費税の控除の確認に何が必要かは、手元に残る資料や取引の状況などを持って税務署や税理士へ相談します。資料がないことだけから必ず認められない、あるいは本人メモがあるから必ず認められる、とここで一律に結論づけることはできません。
確認票の更新では、根拠と日付を残す
追加資料が得られた分岐では「販売元資料R17を取得」「カード詳細のR17と照合」「店・日付・金額を確認」と、何を根拠にしたかを記録します。確認した人と日付、資料の保存先もあわせて残せば、後で判断の過程を振り返れます。実際に行っていない照合は、チェック済みにしません。
資料が得られない分岐では、空欄をそのままにし、「販売元に照会したが特定できず」「カード詳細の個別番号を未取得」などと、事実に合わせて書きます。未確定という状態は失敗の印ではなく、推測と事実を区別するための情報です。
追加資料の確認に使った条件も残しておくと、後から前提を見直せます。例えば、販売元が調べたのが何日分で、どの支払い方法の取引だったのか、回答の中で確認できる範囲を書き留めます。店舗から提供された情報が一部だけなら、一部を確認できたことと、購入全体を確認できたことを分けます。相手が回答していない内容まで補って完成扱いにしないでください。
新しい資料が見つかったときも、以前の未確定の記録をただ消す必要はありません。何が追加され、どの欄が更新されたかを分かるようにして、相談先へ説明できる状態にします。最初の表を残し、次の表に追加情報と更新後の状態を書く方法なら、資料を得る前後の違いを追いやすくなります。
必要経費と消費税の仕入税額控除を分けて確認する
所得税の確認では、支出の内容と事業との関係を見る
必要経費を確認する際は、事業の収入に関係する費用か、仕事と生活の両方に使っている場合に区分できる部分があるかなど、実際の内容を確かめます。国税庁の必要経費の知識も、業務上の費用や家事関連費の取扱いを説明しています。
架空例のAは事業用、Bは家事用と仮定しました。しかし実際には、品物の購入目的、使い方、仕事との関連を資料と合わせて確認しなければなりません。領収書やカード明細に金額があるというだけで、Bのような生活費が仕事の経費へ変わるわけではありません。
逆に、Aのレシートが見つからなかったからといって、この記事だけで一律に可否を決めることもしません。実際の資料、取引の内容、適用される取扱いを税務署や税理士へ示し、確認してください。確認票は相談に必要な事実を整理するもので、税務判断そのものの代行ではありません。
消費税では、適用する方式と保存書類を別に見る
消費税の仕入税額控除は、所得税の必要経費と同じ問いではありません。自分が消費税の課税事業者か、どの計算方法を適用しているか、取引の性質や必要な帳簿・書類を確認する必要があります。判断に迷う場合は、適用している方式を含めて相談先に伝えます。
国税庁の適格請求書等保存方式の案内では、仕入税額控除に必要な帳簿と請求書等の保存の考え方を説明しています。適格請求書等の記載内容、交付を受けることが困難な一定の場合などは、それぞれ条件を確認してください。
相談の準備としては、まず自分が消費税の納税義務や仕入税額控除について何を確認したいかを書きます。次に、紛失した資料、取引先から再取得できた資料、本人のメモを分けて示します。適用する方式の違いによって確認すべき点が変わることがあるため、知っている範囲で自分の申告状況を伝え、不明な部分は不明とします。
カードの利用明細や自分で作ったメモがあることだけから、適格請求書等として必要な条件を当然に満たすとは言えません。反対に、本文だけで取引ごとの取扱いを断定することもできません。取引先の資料が得られた場合は、その資料に何が記載されているかと、自分の取引に必要な条件を別々に確認します。
3,000円という数字だけで特例を決めない
架空例は同額の二件を追うために3,000円としました。この数字は、すべての3,000円の取引について、帳簿だけで仕入税額控除が認められるという例ではありません。
国税庁の少額特例の案内では、対象となる事業者、取引や期間、帳簿の保存など、適用の条件を確認できます。実際に対象かどうかは、金額だけでなく自分の事業や取引に関する条件、適用する計算方法を含めて確認してください。
例外や特例があることと、自分が必ず使えることは別です。税制の条件や期間が変わる場合もあるため、申告する時点の国税庁の案内を確認し、迷う場合は税務署や税理士へ尋ねます。失くした資料を、自分が用意できないまま「特例で必ず問題ない」と判断しないようにしましょう。
資料と未確認事項を整理して、相談へ引き継ぐ
取引ごとに、確認できた資料をまとめる
相談する際は、AとBを一緒の「3,000円の買い物」として扱うより、別の取引候補として整理すると説明しやすくなります。Aのレシートは未所持、Bのレシートは保管中、カード明細には同じ金額が二行、という初期状態をまず示します。
追加資料を入手できた場合は、誰から、いつ、どのように受け取ったかを残します。販売元が発行した資料とカード会社の詳細を照合したなら、その対応に使った番号や日付を記します。実際には番号が得られず未確定のままであれば、未確定と書き、照会した先と回答を残します。
表は横にスクロールできます。取引や番号は説明用の架空例です。
| 整理する欄 | 記入すること |
|---|---|
| 失くした資料 | 何の取引に関する何の資料か、未所持であること |
| 残った資料 | 発行元、日付、資料名、記載されている内容 |
| 本人のメモ | 作成日、仕事との関係、資料と記憶の区別 |
| 照合できた内容 | どの資料とどの資料が、何を根拠に対応したか |
| 未確認 | 品目、相手先、明細の行との対応など、まだ分からないこと |
| 相談したいこと | 必要経費、消費税、保存書類など別々の質問 |
この表には、相談先へ見せる必要のない口座番号やカード番号をむやみに書き込まないようにしましょう。必要な情報と共有範囲を確認し、安全に保管します。実際の書類の保存期間や電子データの取扱いは、自分の申告方法と資料の種類に応じて、国税庁の帳簿・書類の保存案内などを確認してください。
相談の問いを「何を判定したいか」で分ける
相談先へ伝えるときは、「この支出の内容と事業との関係」「手元にある書類」「所得税の必要経費としての確認」「消費税の取扱いと適用方式」を分けると、何を尋ねているか明確になります。答えが一つの書類だけで決まるとは限らないため、相手から追加の確認事項を尋ねられた場合に対応できるようにします。
同じ3,000円の二件については、BのレシートがAの書類ではないこと、カード明細の行を区別できるかが未確定であることを、そのまま伝えます。共通参照番号R17が得られた例を使う場合も、架空の説明であることを忘れず、自分の実際の資料にない番号を相談先へ事実として示してはいけません。
回答を受けたら、回答日、確認した相手、伝えた前提、追加で必要になった資料を記録します。取引の前提が変わったり、後から別の資料が見つかったりした場合は、前提が同じかを確認し直します。一度聞いた一般的な説明を、すべての支払いにそのまま当てはめることは避けましょう。
必要な確認が残る間は、その一覧を別の完了済み取引に混ぜないようにします。「Aの購入資料を販売元へ照会中」「Bのレシートは保存済み」「カード二行の個別対応は未確定」のように、資料と状態を組み合わせて書けば、次回どこから再開するかが分かります。疑問が解消した行も、元資料と判断の根拠へ戻れるようにしておきます。
紛失を繰り返さないために、受け取る時点を整える
今後の運用として、購入時に受け取る資料をどこへ入れるか、電子的に受け取る場合はどのアカウントや保存先で確認するかを決めます。同じ店で仕事用と私用を別会計にする場合、購入した順番だけに頼らず、受け取った資料に基づき用途や取引を記録できるようにします。
カード明細が後日表示されたら、同額の取引が複数あるかを確認し、購入時の資料と対応づけます。明細の表示内容は会社や画面によって異なるため、時刻や品目まで必ず見られるとは考えません。分からないときは早めに確認先を探し、確認期限が不明な場合も相手の案内を尋ねます。
最後に、今回の作業を振り返ります。Aのレシートは未所持、BのレシートはBのもの、カード明細の二行は初期状態ではA/B未確定です。追加の資料が得られ、対応を確認できたという架空分岐と、得られず未確定のまま相談する分岐を分けました。
必要経費の判断と消費税の仕入税額控除の条件は別々に確認します。手元の書類で分かることを一つずつ残し、分からないことは分からないまま相談先へ渡す。それが、紛失した資料を無理に埋めず、次の確認へ進むための第一歩です。