【2026年版】副業で開業届は必要?会社員の判断基準・提出期限・青色申告の進め方
※本記事にはPRを含む場合があります。
こんにちは。「脱会社員」脱サラを応援し続けるブログ、運営者の「なかびー」です。
副業の仕事を少しずつ受けるようになると、「会社員でも開業届が必要?」「売上が20万円を超えたら出すの?」「青色申告も一緒に申し込むべき?」と、手続きの疑問が出てきます。書類を先に作ろうとして、開業日や所得の種類の欄で止まってしまう人もいるでしょう。
結論は、副業という呼び方や売上額だけではなく、どのような活動を事業として始めたかで確認することです。開業届は確定申告の代わりではなく、提出しただけで青色申告や節税が自動的に認められる書類でもありません。
特に2026年に開業する人は、開業届と青色申告承認申請書の提出期限を混同しないことが重要です。この記事では、会社員のままライティング、デザイン、ブログなどを始める場面を中心に、提出の判断から日付の確認、記入例、提出後の管理まで整理します。
最初に整理するのは、この3点です。
① 自分の活動と所得区分を確認する。
② 開業届と青色申告の期限を別々に管理する。
③ 提出後も帳簿・税金・勤務先のルールを確認する。
確認基準日:2026年9月25日。主に2026年に新規開業する個人を対象とした一般的な解説です。相続による事業承継、不動産・山林所得、許認可業種、複雑な所得区分などは個別の確認が必要です。税務署・税理士、社会保険や給付については担当窓口へ確認してください。
副業で開業届は必要?金額より「事業の実態」で判断する
開業届の正式な名称は「個人事業の開業・廃業等届出書」です。国税庁は、新たに事業所得、不動産所得または山林所得を生ずべき事業の開始等をした人を手続きの対象としています。この記事で中心に扱うのは、会社員が自分の仕事を事業として始めるケースです。
アルバイトの給与と、自分で受注する仕事を分ける
勤務先とは別の店で雇われて働き、給与を受け取る場合と、自分で顧客を探して業務を請け負う場合は、同じ「副業」でも仕組みが違います。給与を受け取るアルバイトだけを始めた人が、その給与のために個人事業の開業届を出す、という考え方ではありません。
一方、自分で料金や提供内容を決めて仕事を継続する場合は、事業としての実態と所得区分を確認します。契約書に「業務委託」と書いてあることだけで、必ず事業所得に決まるわけではありません。クラウドソーシング経由か直接契約かという受注経路だけでも判断できません。
※表は横スクロールできます。
| 活動の例 | 最初に確認すること | 開業届との関係 |
|---|---|---|
| 雇用される副業アルバイト | 給与として支払われているか | その給与だけを理由に提出しない |
| 自分で請け負う制作・執筆 | 事業の実態と所得区分 | 対象の事業開始なら提出を確認 |
| 一時的な原稿料・謝礼 | 継続性や他の活動との関係 | 金額だけで開業と決めない |
| 家庭の不要品の処分 | 生活用動産か販売事業か | 販売目的の事業と区別する |
| 仕入れて継続的に販売 | 事業の実態・在庫・必要な許可 | 税務と許認可を別に確認する |
「20万円を超えたら開業届」は別のルールを混ぜている
よく聞く20万円という数字は、一定の給与所得者が所得税の確定申告を省略できるかどうかに関係する基準です。開業届を出すための全国一律の売上基準ではありません。「副業所得が20万円以下だから、事業を始めても開業届は不要」「売上が20万円を超えたので、必ず個人事業主になる」という説明は正確ではありません。
開業届、所得税の確定申告、住民税の申告は、それぞれ目的と確認事項が異なります。提出の要否を一枚の書類でまとめて解決しようとせず、事業開始の届出と一年分の所得の申告を分けて考えましょう。
開業届を出しても、雑所得が自動的に事業所得にはならない
国税庁の所得税基本通達35-2では、その活動が社会通念上、事業といえる程度に行われているかどうかで判定するとしています。取引を記録した帳簿書類の保存も重要です。書類に事業所得と書いたことや、売上が一定額に達したことだけで判定が完了するものではありません。
確認するときは、提供するサービス、継続的な受注の状況、投入している時間や設備、売上と費用、記帳の状況などを整理します。これらは税務署等へ説明するための材料であり、「三つ当てはまれば事業所得」という独自の点数表に置き換えるものではありません。
例えば、月に一度知人の文章を直して謝礼を受け取る人と、料金表を作り、複数の顧客と契約して日々制作を行う人では、確認する実態が違います。ただし、どちらも金額や仕事名だけで所得区分を断定しないことが大切です。
【2026年】開業届と青色申告の提出期限は別|日付で確認
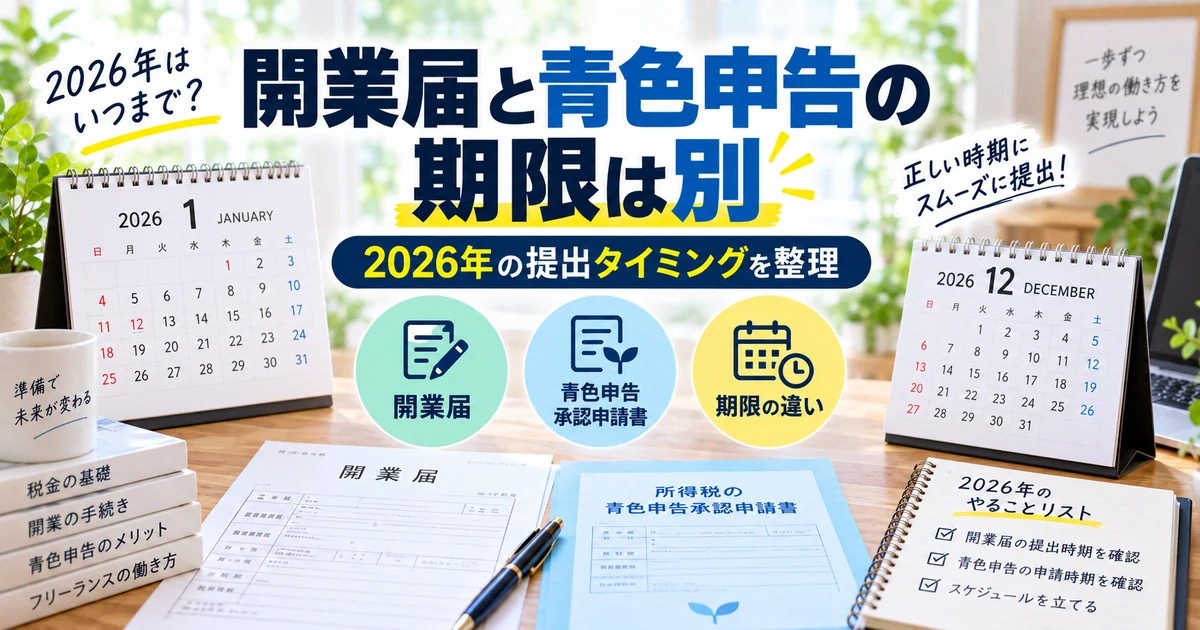
2026年の開業手続きで見落としたくないのが提出期限です。国税庁の現在の案内では、開業届は、事業を開始した事実があった日の属する年分の確定申告期限までに提出します。2026年1月1日以後の開業について、以前の「開業から1か月以内」という情報をそのまま当てはめないようにしてください。
ただし、開業届の期限が変わっても、青色申告の申請を同じ時期まで待てるわけではありません。初年度から青色申告を希望する人は、こちらの期限を先に確認する必要があります。
※表は横スクロールできます。
| 書類 | 目的 | 新規開業時に確認する期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始等の事実を届け出る | 事実があった年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 青色申告の承認を申請する | 原則、その年の3月15日まで |
| 同上:1月16日以後の新規開業 | 開業した年から青色申告を希望 | 事業開始等の日から2か月以内 |
2026年10月1日に開業した場合の整理例
相続などの特殊な事情がなく、2026年10月1日に新しく事業を始め、その年から青色申告を希望すると仮定します。開業届の期限は2026年分の確定申告期限で、通常の法定期限では翌2027年3月15日です。一方、青色申告承認申請書は、開業日から2か月以内の2026年12月1日までとなります。
この例では、開業届を2027年3月に提出しても、その時点から2026年分の青色申告を選べるわけではありません。提出の準備をまとめて行うなら、先に来る青色申告の期限に間に合うよう、二つの書類をセットで点検すると管理しやすくなります。
※表は横スクロールできます。
| 仮定した開業日 | その年から青色申告する申請期限 | 開業届の通常の提出期限 |
|---|---|---|
| 2026年1月10日 | 2026年3月16日(15日が日曜) | 2027年3月15日 |
| 2026年10月1日 | 2026年12月1日 | 2027年3月15日 |
| 2026年12月1日 | 2027年2月1日 | 2027年3月15日 |
上表は通常の法定期限を当てはめた例です。期限が土日祝日に当たる場合、災害による期限延長、相続による承継などは別途確認してください。日付だけを転用せず、自分の事業開始日と対象年分で確認します。
すでに事業をしている人は、開業日を作り直さない
以前から事業を行っていた人が、今年初めて開業届を出す場合と、今年本当に新規開業した人では、青色申告の期限の考え方が違います。提出日を開業日にして、新規開業者向けの2か月以内という扱いを当然に利用できるとは考えないでください。
「今年から青色にしたかったが期限を過ぎた」「数年前から受注しているが届出をしていなかった」と気づいたときは、事実関係と帳簿を整理して税務署へ確認します。期限を合わせるために契約日や事業開始日を書き換えるのではなく、過年度の申告も含めて必要な対応を確認するのが先です。
提出期限をカレンダーと記録に残す
実務では、開業日、青色申告の申請期限、開業届の期限、年末の帳簿確認日を別の予定として記録します。提出したら「完了」のメモだけでなく、提出日、送信結果、保存したファイルの場所まで残しておくと、翌年の申告や金融機関への説明で探し直す負担を減らせます。
無料の作成サービスを使う場合も、表示された書類名と期限を自分で照合してください。サービスの紹介ページに古い説明が残ることもあるため、法定期限は国税庁の手続案内を基準に確認します。
開業届を出す前に確認したいメリットと注意点
開業届を出すことには、事業開始の事実を書面にし、その後の手続きを整理しやすくする意味があります。ただし、提出しただけで税金が下がる、信用が付く、勤務先の副業許可が得られる、といった効果をまとめて期待するのは避けましょう。
青色申告を検討する入口になるが、控除には別の条件がある
青色申告の対象は、事業所得、不動産所得、山林所得のある人です。雑所得の副業に、開業届を提出したという理由だけで青色申告特別控除を適用することはできません。2026年分について最大65万円の控除を考える場合も、所定の記帳、決算書、期限内の申告、電子申告等の要件を確認します。
65万円という表示は、税金が65万円戻るという意味ではありません。一定の条件で所得から差し引く控除であり、実際の負担への影響は所得の金額などで変わります。会計ソフトを契約するだけ、申請書を提出するだけでは条件を満たせません。
出典:国税庁「青色申告制度」
事業開始の記録として使えても、審査通過は保証されない
事業用口座や融資などの手続きでは、事業内容や開始時期を確認するための資料を求められる場合があります。開業届の提出データや控えを保管しておくと、自分が届け出た内容を説明できます。
ただし、どの資料を認めるかは提出先の審査や手続きによります。「開業届さえあれば屋号口座を必ず作れる」「融資を受けられる」とは言えません。2025年から紙の控えへの収受日付印が廃止された点も含め、提出先が求める資料を先に確認してください。
会社の副業ルールと、税務の届出は別に確認する
開業届を出しても、勤務先の就業規則に関する手続きが済むわけではありません。副業の届出・許可が必要か、競業や秘密保持、本業への支障などに関するルールを確認します。会社の顧客情報、資料、端末を無断で副業に利用しないことも大切です。
「開業届を出さなければ会社に知られない」「住民税の方法を選べば必ず秘密にできる」という保証もできません。税務上の義務を果たすことと、勤務先との関係を整えることは、別々の課題として扱いましょう。
出典:厚生労働省「副業・兼業」
退職・失業給付を予定している人は、実際の活動を説明する
退職後に雇用保険の基本手当を考えている場合は、仕事を探している状態なのか、自営や事業準備に入っているのかが関係します。開業届の提出日だけで決まると考えず、受注や準備の実態をハローワークへ伝えてください。
届出を遅らせれば給付を受け続けられる、という判断はしないでください。自営を始める人向けの制度が利用できるかどうかも、個別の条件に基づいて確認します。給付について迷う場合は、事業開始や専念の時期を決める前に相談すると整理しやすくなります。
インボイス登録まで、自動で必要になるわけではない
開業届と、適格請求書発行事業者の登録申請は別の手続きです。取引先から登録番号を聞かれたからといって、開業届の提出で番号が発行されるわけではありません。
インボイス登録には消費税の申告・納税への影響があります。免税事業者から登録を検討する場合は、取引先の要望だけでなく、売上、経費、事務負担、使える制度を確認します。このページでは一律に登録を勧めず、必要性を別途判断する項目として扱います。
会社員向け開業届の書き方|開業日・屋号・事業概要の記入例
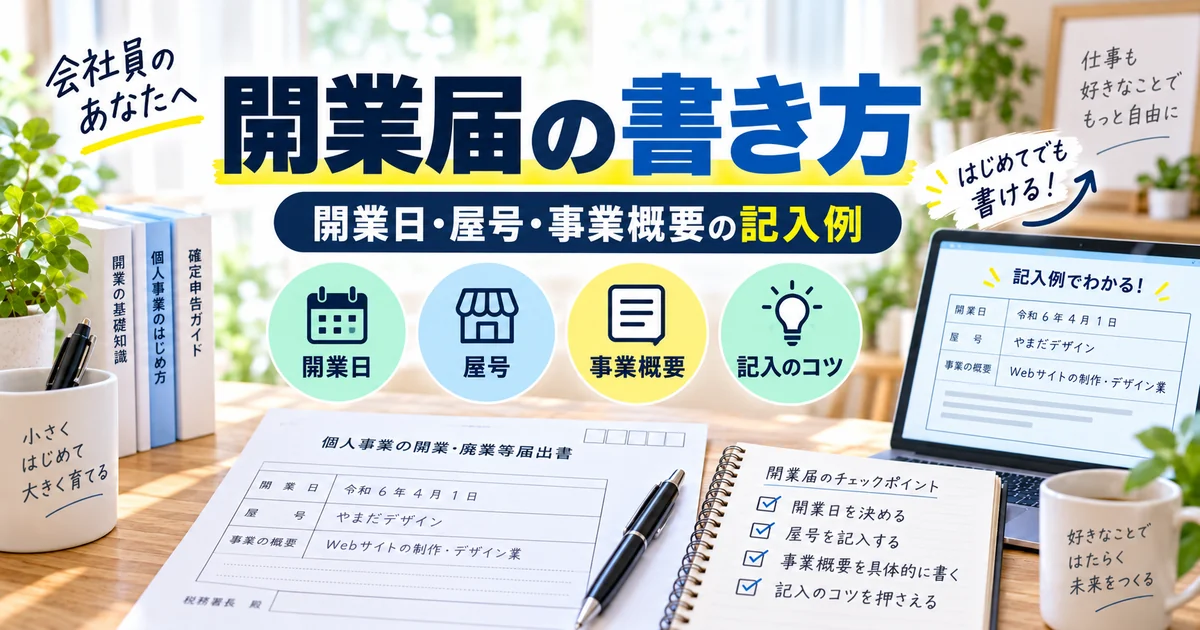
ここからは、会社員が自宅でWeb制作や執筆を行う例で、記入前に整理する情報を確認します。実際の提出には、国税庁の手続案内から取得した最新様式と記載要領を使ってください。以下は考え方を説明する架空の例であり、そのまま提出する完成済み書類ではありません。
記入前に「誰が・何を・いつから」を一枚にまとめる
まず本人の氏名・住所・連絡先、納税地を所轄する税務署、事業を始めた日、具体的な仕事内容、屋号の有無を整理します。家族や従業員に給与を支払う予定がある場合は、その情報も分けて確認してください。
事業の売上見込みだけでなく、最初の契約、継続して受注するための準備、制作開始の状況などを時系列にまとめておくと、開業日の説明がしやすくなります。迷った欄を埋めるために無理に日付や内容を作らないことが大切です。
※表は横スクロールできます。
| 記入項目 | 架空例・整理の仕方 | 間違えやすい点 |
|---|---|---|
| 納税地・住所 | 自宅を事業拠点とする場合など | 提出先は勤務先の税務署とは限らない |
| 氏名・個人番号 | 本人の情報を正確に記載 | 屋号だけで本人欄を埋めない |
| 職業 | Web制作業/著述業など | 本業の会社名ではなく事業内容を説明 |
| 屋号 | しろくま制作室(架空例) | 個人名で活動する場合に無理に作らない |
| 開業日 | 2026年10月1日(架空例) | 提出した日と同じにする必要はない |
| 事業の概要 | 企業サイト制作、更新、保守 | 「副業」「ネット関連」だけで済ませない |
| 青色申告承認申請書の有無 | 実際に提出する書類に合わせる | チェックだけで別の申請書の提出に代えない |
| 給与等の支払の状況 | 自分が人を雇う側かを確認 | 勤務先から受け取る給与はここに書かない |
開業日は、自分の事業開始の事実と合わせる
開業日と提出日は別です。サービスへ登録した日、初めて報酬が入った日、営業を始めた日がすべて同じとは限りません。事業としてどの時点から活動を始めたのかを、契約や制作などの事実に照らして整理します。
例えば、10月1日から顧客対応と制作を開始し、10月末に納品、11月末に入金される仕事であれば、最初の入金日だけを機械的に開業日とするのではなく、事業開始の実態を確認します。青色申告の期限に間に合わせるため、事実と違う日を選ぶことは避けてください。
屋号は「かっこよさ」より、使い続けやすさを考える
個人名で仕事を進めるなら、屋号を決めることだけに時間を使う必要はありません。付ける場合は、請求書、メール、プロフィールなどで同じ表記を使えるように整理すると実務上の混乱を減らせます。
屋号を書いても法人を設立したことにはなりません。また、その名称に関する独占的な権利まで取得する手続きでもありません。すでに知られている他社の名称と混同される名前を避け、自分の仕事を説明しやすい表記を検討しましょう。
事業概要は、相手が業務を想像できる文章にする
「副業」「ネットビジネス」だけでは何をしているのか分かりません。例えばWebライターなら「企業のWebメディア向け記事の企画・取材・執筆・編集」、デザイナーなら「Webサイトおよび広告用画像のデザイン制作」、ブログ運営なら「情報サイトの企画・運営、広告掲載による収益事業」といった説明を、自分の実態に合わせて検討します。
これから行うかもしれない仕事を大量に並べるより、現在開始した主な業務を具体的に伝える方が確認しやすくなります。複数の仕事がある場合は、その関係も説明できるようにしておきましょう。
給与の欄は「受け取る側」ではなく「支払う側」の情報
会社員が戸惑いやすいのが給与等の支払いに関する欄です。ここは本業の月給を書く欄ではなく、自分の事業で専従者や使用人に給与を支払う状況を確認するものです。一人で行う仕事なのか、誰かを雇うのかで必要な手続きが変わります。
2026年以後に給与支払事務所等を開設する場合は、給与支払事務所等の開設届出も別途確認してください。開業届に給与情報を書いたので、源泉所得税関係の手続きまで全部済んだと考えないことが重要です。
出典:国税庁「新たに事業を始めたときの届出など・給与支払い関係」
個人番号入りの書類を、無関係な相手へ送らない
提出用の届出書には個人番号などの重要な情報を記載します。クラウドサービスへ入力する場合は、公式のサービスか、保存先や利用規約に問題がないかを確認してください。相談のために画面を共有する場合も、不要な個人情報は伏せます。
国税庁の記載要領は、控えを保管する場合の個人番号の取扱いにも注意を促しています。金融機関や取引先へ資料を渡す際は、必要な部分と不要な部分を確認し、番号入りの原本データをそのまま何度も転送しないようにしましょう。
開業届の提出方法を比較|e-Tax・窓口・郵送と作成サービス
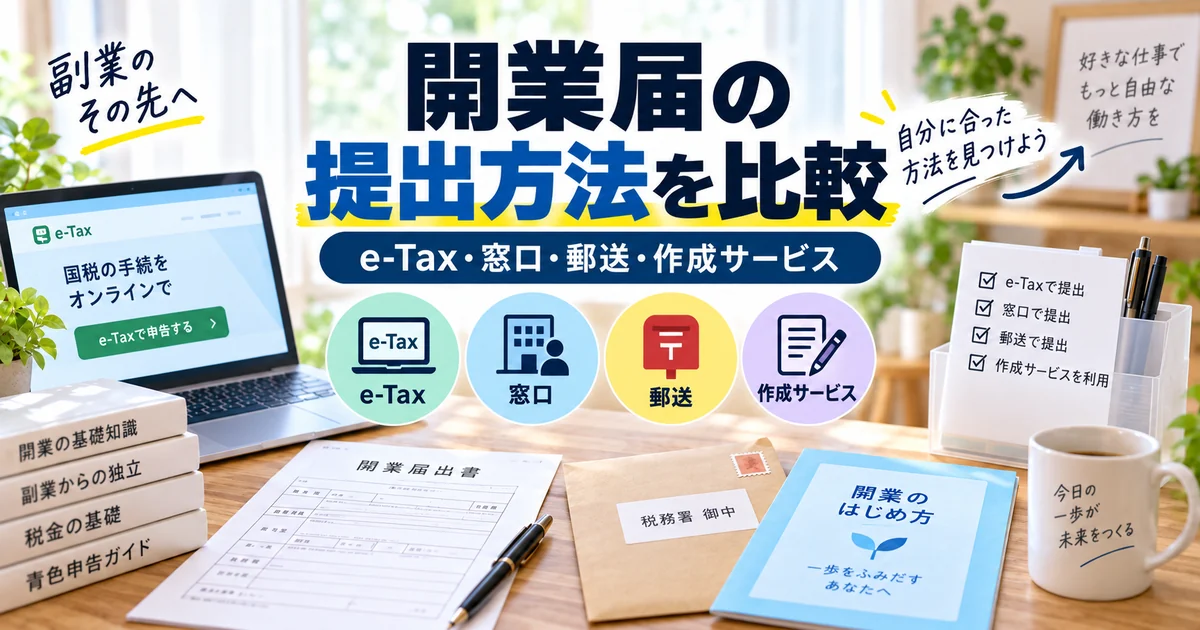
国税庁は、パソコンのe-Taxソフトによる提出のほか、書面の持参・送付も案内しています。自分で様式を用意する方法と、民間の無料作成サービスを使う方法がありますが、どちらでも最終的な提出内容の確認は必要です。
※表は横スクロールできます。
| 方法 | 向いている状況 | 提出後に残すもの | 確認事項 |
|---|---|---|---|
| e-Tax | オンラインで記録も管理したい | 送信した書類と受信通知 | 利用者識別番号・対応環境等 |
| 税務署へ持参 | 紙で作成して届け出たい | 自分用控えと提出日等の記録 | 所轄税務署・開庁時間・本人確認 |
| 郵送 | 来署せず紙の書類を提出したい | 自分用控えと送付の記録 | 送付先・本人確認書類等 |
| 民間の作成サービス | 案内に沿って書類を整えたい | 作成書類と選択した方法の提出記録 | 作成完了と送信完了を区別 |
e-Taxは、書類を作っただけで提出済みにしない
e-Taxを初めて利用する場合は利用者識別番号などの準備が必要です。すでに確定申告などで利用している人は、既存の情報を確認してください。新しい番号を重ねて取得すると過去のメッセージボックスを引き継げない場合があるため、分からないからすぐ再登録するのではなく、公式の確認手順を使います。
書類を作成し、確認・署名・送信まで進めたら、即時通知と受信通知を確認します。エラーなく送信できたことを確かめ、書類のデータと通知をセットで保存してください。開業届と青色申告承認申請書を送った場合は、両方の結果を別々に点検します。
出典:e-Tax「ご利用の流れ」/e-Tax「申告書データが正常に送信できたかを確認したい」
紙の提出では、収受日付印付きの控えを前提にしない
2025年1月から、国税に関する申告書等の控えへの収受日付印の押なつは行われていません。開業届も含め、紙の控えに税務署の印をもらうことを当然の手順として案内する古い記事には注意してください。
紙で提出する場合は自分用の控えを保管し、提出年月日や送付内容を記録します。別の手続きで提出事実の確認資料が必要になるなら、受け取る側に使える資料を先に聞いておくとスムーズです。e-Taxの受信通知も、すべての金融機関で同一の資料として扱われると決めつけないようにしましょう。
書面に個人番号を記載して提出する際は、国税庁の案内に従って本人確認書類の提示または写しの添付を行います。e-Taxで提出する場合と、紙で提出する場合の準備を混同しないこともポイントです。
出典:国税庁「令和7年1月からの申告書等の控えへの収受日付印」
freee開業とマネーフォワード クラウド開業届を比較する
自分で様式を埋めることが難しい場合は、質問やフォームに沿って書類を作成するサービスも選択肢です。ここでは、公式に開業書類の無料作成を案内している二つのサービスを比較します。無料で開業届を作ることと、開業後の有料会計ソフトを契約することは分けて考えてください。
※表は横スクロールできます。
| 比較候補 | 公式に案内される用途 | 利用前の確認 |
|---|---|---|
| freee開業 | 開業届や青色申告の申請書作成 | 提出方法・必要な認証・作成後の保存 |
| マネーフォワード クラウド開業届 | 開業書類作成・オンライン提出 | アプリ・マイナンバーカード等の要件 |
| 国税庁の様式を直接使用 | 自分で記入・e-Tax等で提出 | 最新版の様式・記載要領・提出結果 |
freee開業は、開業書類を作成するサービスです。入力する前に事業内容や開業日を整理しておくと、画面で迷う項目を減らせます。作成画面の操作支援と、自分の所得区分を決める税務判断は別だと理解して利用しましょう。
マネーフォワード クラウド開業届も、開業届や青色申告承認申請書などの無料作成を案内しています。オンライン提出には、クラウド確定申告アプリとマイナンバーカードが必要とされています。紙で出す方法と必要なものが違うため、使う端末に合わせて確認してください。
マネーフォワード クラウド開業届の対応内容を公式サイトで確認する
両方を申し込む必要はありません。画面の分かりやすさ、対応する提出方法、作成した書類の保存、後から記帳を続ける方法を比べて選びます。「最短数分」という表示は、判断や準備、送信結果の確認まで誰でも同じ時間で完了する保証ではありません。
出典:freee「freee開業・サービス紹介」/マネーフォワード「クラウド開業届」
提出後にやること|帳簿・確定申告・独立準備とよくある質問
開業届の提出は、仕事を続けるための管理の始まりです。書類を出したという達成感だけで終わらず、売上、経費、契約、入金、納税の記録を日常の作業に組み込みましょう。『脱会社員』として重視したいのは、会社を辞める前に、自分で仕事とお金を管理する基礎を作ることです。
初月から、売上・経費・入金を分けて記録する
顧客へ請求した金額と、銀行へ実際に入金された金額が一致しないことがあります。仲介手数料や源泉徴収税額が差し引かれる場合もあるため、入金だけを売上の一覧にするのではなく、請求・手数料・入金を対応させて記録します。
また、仕事を終えて報酬を受け取る権利が確定した年と、入金された年が違うこともあります。原則的な収入計上の考え方や、利用する特例の要件を確認してください。開業届を出した時期だけで、すべての売上の計上年が決まるわけではありません。
帳簿と証拠は、白色申告でも不要とは限らない
事業所得などを生ずべき業務を行う人には、青色申告か白色申告かにかかわらず、記帳・帳簿書類の保存が必要となる制度があります。「青色申告を選ばなかったので領収書も不要」という理解は避けてください。
副業用の口座や決済手段、領収書の保存先を分けると、自分で集計するときの混乱を減らせます。必ず新しい有料サービスを契約する必要はありません。まず取引日、相手先、内容、金額、支払いの状態を追える形で残し、自分に必要な記帳方法へ整えます。
出典:国税庁「個人で事業を行っている方の記帳・帳簿等の保存」
開業前に使った費用も、内容と根拠を整理する
営業準備で支払ったお金がある場合は、領収書や契約書、購入目的を残します。ただし、開業前の支出だから全部を開業費にできるわけではありません。設備やパソコン、販売用の商品、私用の支出など、内容によって処理が異なります。
自宅の通信費など私生活と兼用する費用は、仕事に使う部分を合理的に分ける必要があります。開業届を提出した日から家賃や通信費が全額経費になると考えず、使用状況と説明できる根拠を残してください。
出典:国税庁「必要経費の知識」
開業届のほかに必要な届出・許可を確認する
国税の開業届だけで、すべての行政手続きが完了するわけではありません。都道府県等への事業開始の届出、業種に応じた許認可、人を雇う場合の給与・労働保険・社会保険などは別に確認します。
例えば、Web上で仕事を受ける人と、店舗を持つ人、仕入販売をする人では、調べる窓口も違います。自分の営業形態、所在地、雇用の有無を整理し、税務署だけでなく自治体や許認可の担当窓口へ確認しましょう。
独立する判断は、届出ではなく継続できる数字で考える
開業届を出すことと、会社を辞めることをセットにする必要はありません。会社員としての生活を維持しながら、自分のサービスを受注し、納品し、入金と利益を確かめる段階を作ることができます。
実務上は、毎月の売上だけでなく、必要経費を引いた利益、取引先の集中、入金までの期間、今後確保できる仕事、生活資金を一緒に確認すると判断材料になります。書類がそろったことだけを独立の根拠にせず、続けられる仕事と管理の習慣を育てていきましょう。
よくある質問
副業の売上がまだない段階でも、開業届を出せますか?
最初の売上が立った日と事業開始日は、必ずしも一致しません。国税庁の手続きは、対象となる事業の開始等の事実を届け出るものです。単に将来やりたいという段階なのか、事業として開始したのかを整理し、迷う場合は活動記録を持って税務署へ確認してください。
出し忘れていたら、今の日付を開業日にすればよいですか?
提出日と開業日は別です。期限を合わせるために事実と違う日を書くのではなく、実際の開始日を整理し、開業届、青色申告の申請、過年度の確定申告について必要な対応を確認します。開業届を出していなかったことが、所得の申告をしなくてよい理由にはなりません。
開業届に青色申告の「有」を選べば、申請は完了ですか?
完了ではありません。青色申告承認申請書は別の書類です。作成サービスで両方を用意した場合も、出力されているだけか、実際に両方を提出したかを確認し、それぞれの提出記録を残します。
屋号が決まっていないと提出できませんか?
屋号を使わず、本人の氏名で活動する形もあります。屋号を作ることだけを優先して手続きを止めるのではなく、自分の事業内容を整理し、様式の案内に沿って記入してください。屋号を使用する場合は、請求書などとの表記をそろえておくと管理しやすくなります。
開業届を出したら、会計ソフトを契約する必要がありますか?
特定の会計ソフトの契約と開業届は別です。必要なのは、自分の所得区分や申告方法に合う帳簿と保存です。取引数、複式簿記への対応、必要な申告書類、料金、サポート範囲を見て、表計算や会計ソフトを選びます。無料の書類作成から有料プランへ進むときは、契約内容を改めて確認してください。
開業届を出していない副業なら、住民税の申告も不要ですか?
開業届の有無では決まりません。所得税の確定申告が不要になる条件を満たしても、住民税の申告を確認する必要があります。給与や他の所得を含む状況に応じて、課税年度の1月1日時点の住所地の自治体へ確認してください。
まとめ|開業届は「出すこと」より、事実と期限を整理することが先
副業の開業届は、20万円などの金額だけで判断せず、自分が始めた活動と所得区分から確認します。2026年に新規開業する人は、開業届の期限と青色申告承認申請書の期限を分けて管理し、開業日や仕事内容を事実に合わせて記載してください。
提出方法はe-Tax、窓口、郵送などから選べます。作成サービスを使う場合も、書類作成と提出完了を区別し、送信結果や控えを保存します。勤務先のルール、インボイス、給付、許認可は、開業届だけでは解決しない項目です。
自分で稼ぐ仕事を育てるなら、受注と同時に、請求・記帳・納税まで管理する習慣を作りましょう。会社を辞めることを急ぐより、会社員のうちから続けられる仕事とお金の管理を整えることが、独立の準備になります。