退職前にやること完全ガイド|退職手続き・有給・保険・お金を時系列で整理【2026年】
※本記事にはPRを含む場合があります。
こんにちは。「脱会社員」脱サラを応援し続けるブログ、運営者の「なかびー」です。
「会社を辞めよう」と決めた瞬間は、気持ちが少し軽くなる一方で、現実にはやることが一気に増えます。上司への伝え方、退職日の決定、有給休暇、引き継ぎ、会社から受け取る書類、健康保険や年金の切り替え、失業給付、税金、そして退職後の生活費。どれか一つだけを見て進めると、後になって「先に確認しておけばよかった」となりやすいところです。
この記事では、「退職前にやること」から「退職後の手続き」までを、会社員のうちに準備すること→退職日まで→退職直後→その後の働き方の順に整理します。単なる手続き一覧ではなく、「脱会社員」という媒体らしく、辞めた後に生活が不安定にならないためのお金と働き方の準備まで含めてまとめます。
制度や期限は勤務先、加入している健康保険、自治体、退職理由、次の勤務先の有無などで変わる場合があります。本記事は2026年9月時点の一般的な情報を整理したものです。最終確認は勤務先の人事・総務、ハローワーク、年金事務所、市区町村、加入している健康保険の窓口などで行ってください。
退職前にやることの全体像|「辞める前」「退職日まで」「退職後」で分ける
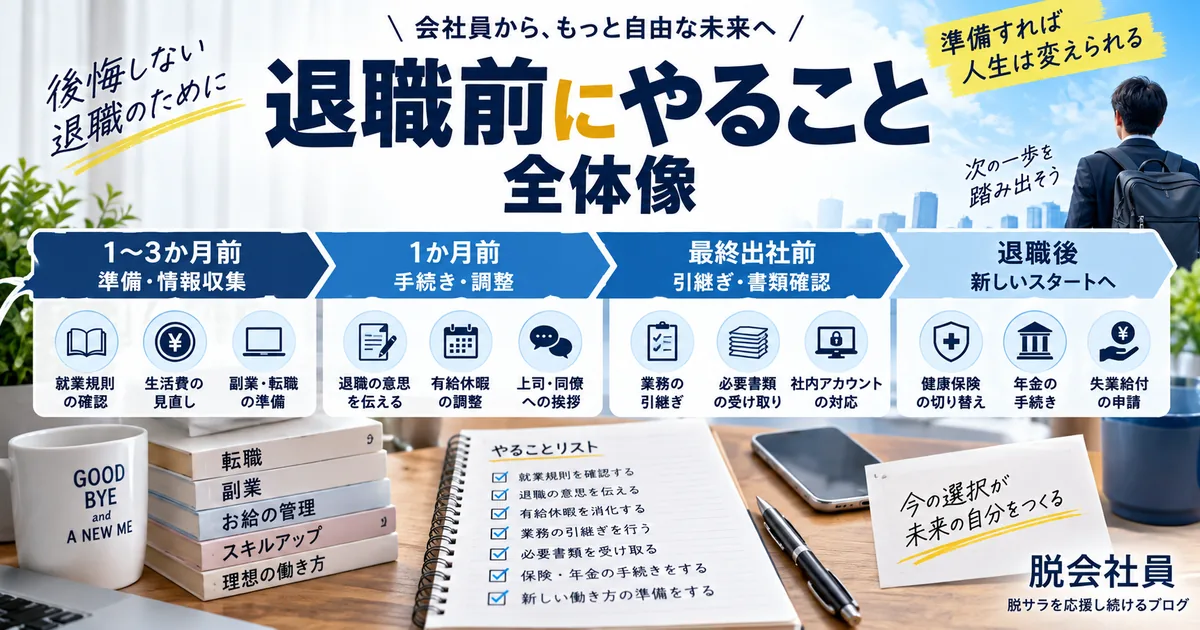
退職準備で一番大切なのは、思いついた順に手続きをするのではなく、「いつまでに何を決めるか」を先に見える化することです。退職日は一日ですが、その前後には複数の締切があります。特に有給休暇の消化、健康保険、国民年金、失業給付に関する書類は、退職日が決まってから逆算して動く方が整理しやすくなります。
※表は横スクロールできます。
最初に「退職日」と「最終出社日」を分けて考える
退職準備では、「会社を辞める日」と「最後に会社へ行く日」が同じとは限りません。有給休暇を退職前にまとめて取得するなら、最終出社日から退職日まで数日〜数週間空くことがあります。そのため、上司や人事と話す前に、有給残日数と希望退職日を確認して、自分の中で2つの日付を分けて考えるだけでも混乱が減ります。
転職先が決まっているかどうかで退職後の手続きは変わる
次の会社に間を空けず入社する場合は、新しい勤務先で社会保険の加入手続きが進むため、自分で国民健康保険や国民年金へ切り替える必要がないケースがあります。一方、空白期間がある場合やフリーランス・個人事業へ移る場合は、自分で健康保険・年金の手続きを進める必要があります。つまり、退職前に「次の働き方」を大まかに決めておくことは、キャリアの問題だけでなく、事務手続きの問題でもあります。
退職を伝える前に確認すること|就業規則・有給・生活費・次の収入
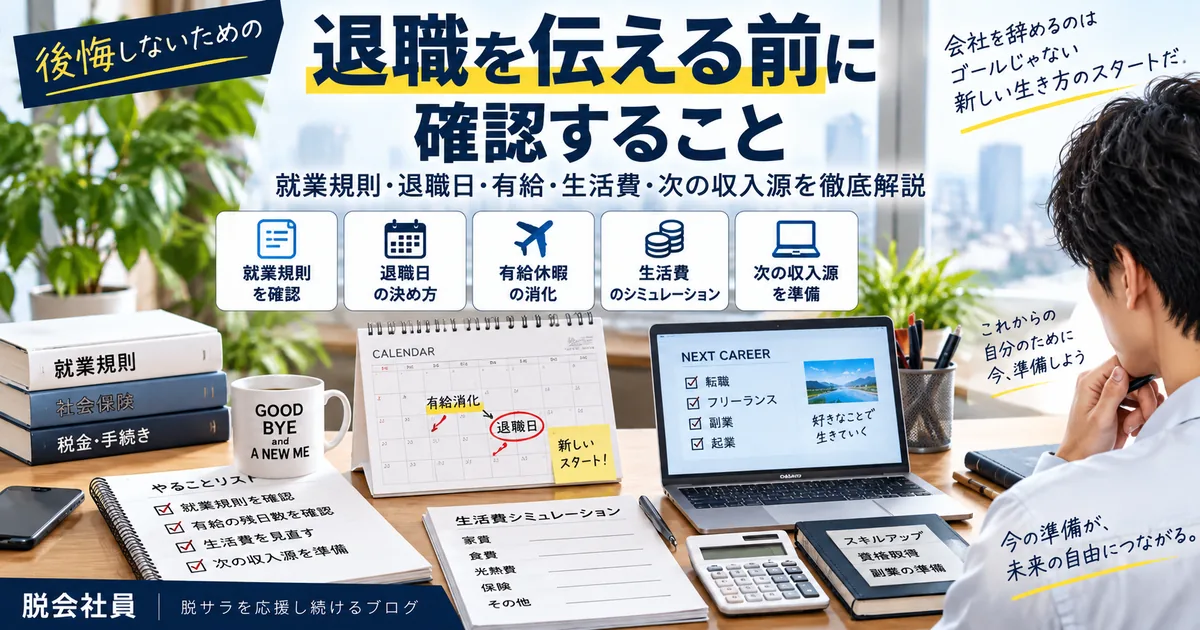
退職を伝えてから慌てて情報を集めるより、伝える前に自分の条件を把握しておいた方が落ち着いて話せます。ここでは「会社に言う前に確認しておきたいこと」を整理します。
就業規則と雇用契約を確認する
最初に確認したいのは、就業規則や雇用契約にある退職手続きです。退職の申出時期、退職届の書式、引き継ぎや貸与物返却のルールなどが記載されていることがあります。法律上の扱いと会社内の実務は必ずしも同じ説明になっていないため、まず自社のルールを把握し、無用なトラブルを避けることが大切です。
「とにかく明日辞めたい」という状態でなければ、退職日だけを先に決め打ちするより、就業規則・担当業務・繁忙期・引き継ぎ量・有給残日数を見て、現実的な日程を作る方が進めやすくなります。
有給休暇の残日数を確認する
退職前の有給休暇は、早めに残日数を確認しておきたい項目です。厚生労働省の「確かめよう労働条件」では、退職により年休権が消滅するため、退職間近に残存年休の取得を申請した場合、退職日を越えて時季変更することはできないと説明されています。つまり、使う予定があるなら、退職日から逆算してスケジュールを組むことが重要です。
ただし、実際の引き継ぎや最終出社日との調整は職場ごとに異なります。退職を伝える前に「残り何日あるか」「いつから取得したいか」「引き継ぎ期間をどれくらい確保するか」をメモしておくと話が早くなります。
生活費は「退職後3か月」だけでなく固定費で見る
退職後の不安を小さくするには、貯金額だけを見るよりも、毎月必ず出ていく固定費を確認する方が有効です。家賃、住宅ローン、通信費、保険料、車関連、サブスク、教育費、奨学金などを一覧にし、「収入が一時的に減っても何か月耐えられるか」を把握します。
特に会社員の間は給与から天引きされていた社会保険料や税金が、退職後は自分で支払う形になることがあります。手取りがゼロになる期間だけでなく、退職後に自分で払う費用が増える可能性まで入れて考えるのがポイントです。
副業・転職・フリーランスのどこへ進むかを仮決めする
退職前に将来を100%決める必要はありません。ただし、「次の会社に転職する」「副業を伸ばして独立する」「フリーランス案件を探す」「少し休んでから動く」のどれに近いかは決めておいた方が、必要な資金と手続きが見えます。
退職日までに会社で済ませること|引き継ぎ・有給・社内手続き
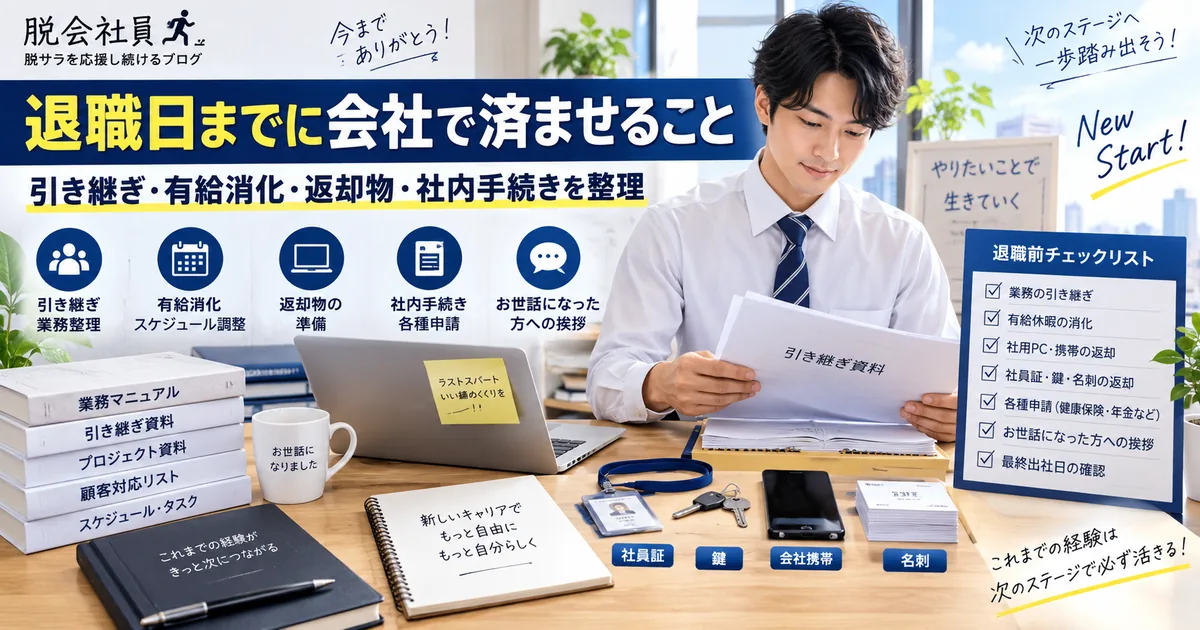
退職の意思を伝えた後は、気持ちが「次」に向かいやすくなります。しかし、ここで雑に進めると、最終出社直前に作業が集中します。退職日までの実務は、引き継ぎ・有給・社内手続き・返却準備の4つに分けると整理しやすくなります。
引き継ぎは「人」ではなく「仕事単位」で残す
引き継ぎ資料は、後任者の名前だけを基準に作るより、担当業務ごとに整理した方が使いやすくなります。たとえば「毎週月曜にやる業務」「月末処理」「顧客別の注意点」「トラブル時の連絡先」「使用ツールと保管場所」「承認が必要な業務」といった形です。
特に、退職者しか分からない情報を残さないことが重要です。個人の頭の中にしかない判断基準や、非公式なやり方があるなら、退職前にできる範囲で文章化しておきます。これは会社のためだけでなく、退職後に何度も連絡が来ることを減らす意味でも有効です。
有給消化と最終出社日を確定する
有給休暇を使う場合は、引き継ぎ期間と重ならないよう、最終出社日までに何を終えるかを明確にします。退職日直前に「まだ引き継ぎが終わっていない」となると、双方にストレスが残ります。上司・人事と相談し、最終出社日、有給開始日、正式な退職日をカレンダーで共有しておくと安心です。
社内アカウントと個人データを整理する
会社PCや社用スマホを返却する前に、個人利用していたブラウザのログイン情報や個人アカウントが残っていないか確認します。ただし、会社のデータや顧客情報を個人端末へ持ち出すのは別問題です。必要な私物データと会社情報を明確に分け、会社のルールに従って整理してください。
また、クラウドサービスや業務ツールで自分が管理者になっている場合は、権限移譲を忘れないようにします。二段階認証が個人の電話番号へ紐づいているケースもあるため、最終日に気づくと面倒です。
退職の挨拶は関係性に応じて分ける
社内、取引先、顧客では、挨拶の内容とタイミングが違います。社外へ連絡する場合は、後任者の紹介や今後の窓口をセットにすると相手が困りません。連絡範囲は自分だけで決めず、上司や会社の方針に合わせるのが無難です。
退職時に受け取るもの・返すもの|書類と貸与物をチェック
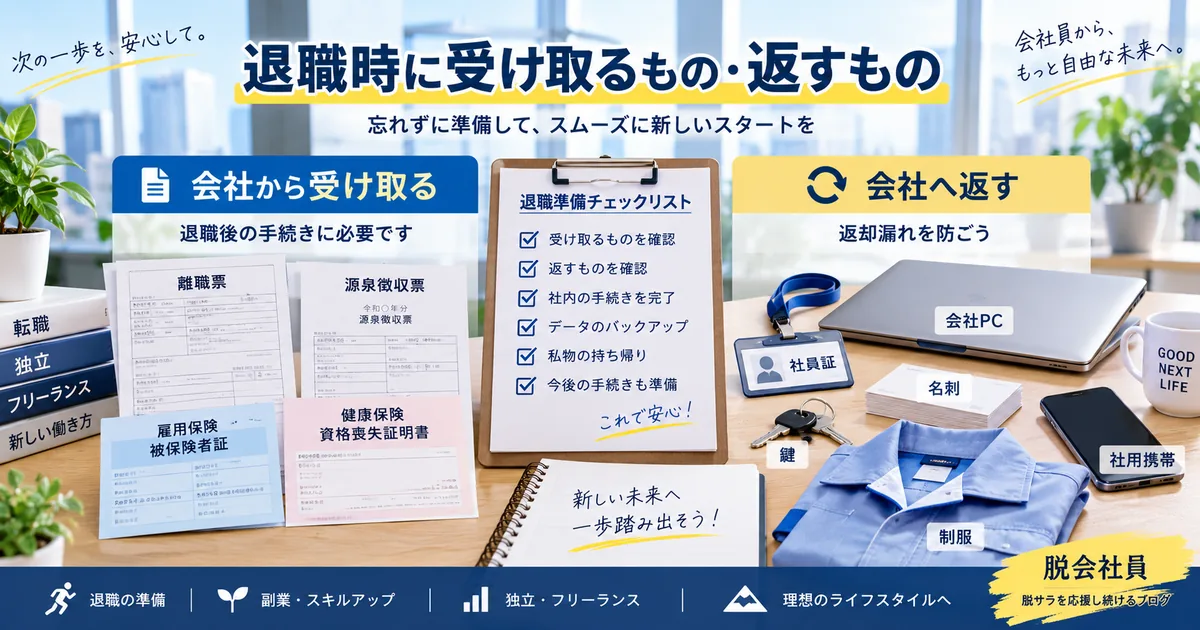
退職時の書類は、退職後の健康保険、年金、失業給付、転職先への提出、確定申告などで必要になる可能性があります。「後から送付」となる書類もあるため、最終出社日に全部そろわなくても異常とは限りません。重要なのは、何がいつ届く予定かを把握しておくことです。
会社から受け取る可能性がある主な書類
- 離職票:雇用保険の基本手当の受給手続きなどで使用します。必要な場合は会社側の手続き後に交付されます。
- 雇用保険被保険者証:次の勤務先で提出を求められることがあります。
- 源泉徴収票:転職先の年末調整や、自分で確定申告するときに必要です。
- 健康保険資格喪失証明書など:国民健康保険等の手続きで求められる場合があります。
- 退職証明書:必要に応じて会社へ請求する書類です。
- 年金関係の書類:会社に預けているものがある場合は返却方法を確認します。
離職票については、厚生労働省系ハローワークの案内で、雇用保険の受給手続きを行う際に必要となる書類であることが説明されています。失業給付を申請する可能性があるなら、退職前に会社へ「離職票の発行予定」を確認しておくと安心です。
会社へ返却する主なもの
社員証、入館証、会社PC、社用スマホ、充電器、鍵、制服、名刺、会社名義のクレジットカード、経費精算用のカード、貸与された書籍や備品などです。会社によっては、セキュリティトークンやUSB、モニター、在宅勤務用の周辺機器まで対象になります。
返却物は、最終出社日にまとめて探すより、1〜2週間前から箱やバッグに集めておくと漏れにくくなります。会社側の受領確認が必要なものは、返却した記録を残しておくと後の確認が楽です。
最終給与・立替経費・退職金の確認も忘れない
最終給与の支給日、未精算の交通費や立替経費、賞与の扱い、退職金制度がある場合の条件なども確認します。退職金は会社ごとの規程に基づくため、「勤続年数が○年だから必ず出る」とは限りません。就業規則、退職金規程、人事からの案内を確認してください。
退職後の保険・年金・税金・失業給付|期限のある手続きから進める
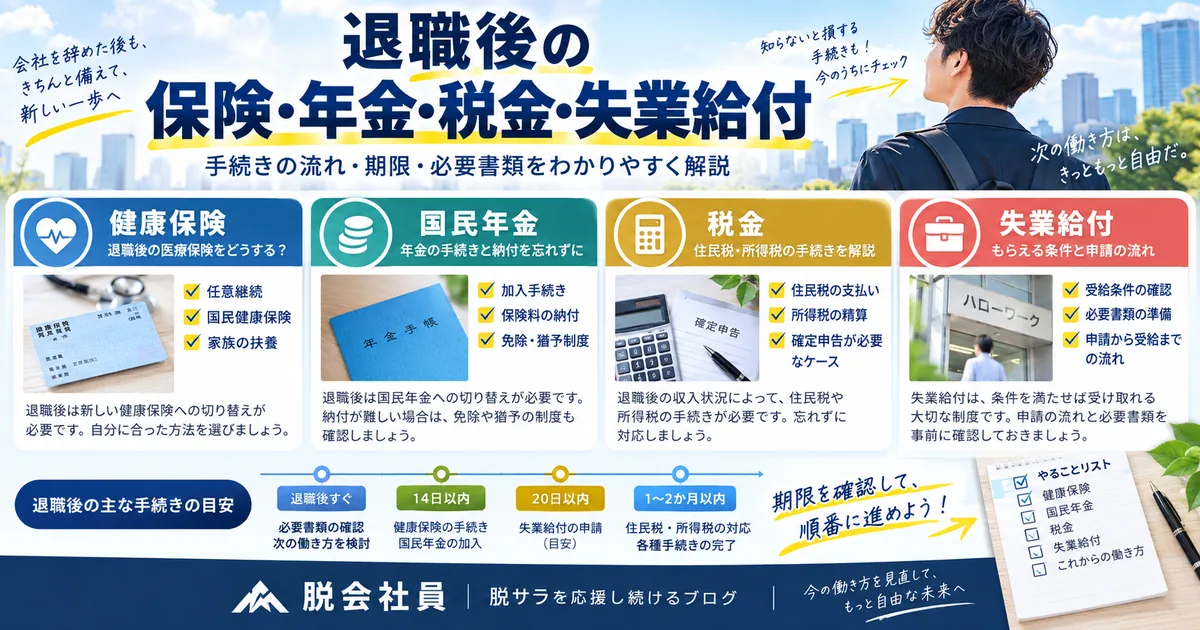
退職後は、会社が代わりに行ってくれていた手続きを自分で進める場面が増えます。特に健康保険と年金は、空白期間の有無で対応が変わります。ここでは代表的な手続きを整理します。
※表は横スクロールできます。
健康保険は3つの選択肢を比較する
協会けんぽでは、退職後の健康保険として「任意継続」「国民健康保険」「家族の健康保険の被扶養者」の3つを案内しています。どれが有利かは、退職前の標準報酬、前年所得、世帯人数、扶養条件などで変わります。
任意継続は、退職日の翌日から20日以内に申請する必要があり、被保険者期間などの要件もあります。期限が比較的短いため、退職前から保険料を比較しておくと安心です。
国民年金は空白期間がある人ほど早めに確認する
日本年金機構は、退職して厚生年金の加入者でなくなった場合などに必要となる国民年金の手続きについて、提出期限を「退職日の翌日から14日以内」と案内しています。次の会社へすぐ入社する場合や配偶者の扶養に入る場合などは手続きが異なるため、自分のケースを確認してください。
失業給付は「辞めたら自動でもらえる」ものではない
雇用保険の基本手当は、離職票を受け取っただけで自動的に支給されるものではありません。ハローワークで求職申込みと受給資格決定の手続きを進めます。受給資格、給付日数、給付制限などは離職理由や雇用保険の加入期間などで異なります。
「すぐ独立する」「当面は仕事を探さない」など、求職状態によって扱いが変わることもあるため、個別にハローワークへ確認してください。
年の途中で退職したら源泉徴収票を保管する
国税庁は、年の途中で退職して再就職せず年末調整を受けない場合、所得税等を納め過ぎているケースがあり、確定申告で還付を受けられることがあると案内しています。転職する場合は、前職の源泉徴収票を新しい勤務先へ提出し、年末調整に使うことがあります。
脱会社員に向けたお金と働き方の準備|辞めてから考えない
退職手続きが終われば、それで「脱会社員」が完成するわけではありません。むしろ、本当に大切なのはここからです。会社員を辞めた後の選択肢を増やすには、お金・収入源・スキル・働き方をセットで考える必要があります。
生活防衛資金は「何か月分」と決める
必要な生活防衛資金は、家族構成、住宅費、次の収入の見込み、失業給付の有無などによって大きく違います。「100万円あれば安心」のような一律の金額ではなく、毎月の最低生活費を出し、「収入ゼロでも何か月暮らせるか」で考える方が実用的です。
たとえば最低生活費が20万円なら、120万円で6か月分です。そこへ国民健康保険や年金、住民税、車検、引っ越しなどの臨時支出を加えます。退職後に焦って条件の悪い仕事を選ばないためにも、資金の余裕は「選択肢を守る費用」だと考えると分かりやすいです。
副業は「辞めてから始める」より在職中に小さく試す
副業を独立の足掛かりにするなら、会社員のうちに小さく試して、自分に合うか、需要があるか、継続できるかを確認しておく方が安全です。ブログ、Webライティング、動画編集、Webデザイン、プログラミング、オンラインサービスなどは、初期投資を抑えて始められるものもあります。
スキルを学ぶなら「仕事につながるか」で選ぶ
資格やスクールを選ぶときは、「有名だから」「流行っているから」だけではなく、どんな仕事に接続するかを先に考えます。学習後に案件を取るのか、転職で使うのか、自分の商品やサービスを作るのかで、必要なスキルは変わります。
退職後の選択肢を一つに絞りすぎない
「絶対にフリーランス」「絶対に転職しない」と最初から決めすぎると、状況が変わったときに苦しくなります。副業を続けながら転職する、派遣や短期の仕事で生活を支えながら独立準備をする、フリーランス案件を取りながら正社員求人も見る、といった複線的な動き方もあります。
脱サラは、会社を辞めた瞬間に成功・失敗が決まるものではありません。むしろ、収入源を一つに依存しすぎない状態を作ることが、会社員を辞めた後の自由度を高めます。
退職直前1週間の最終確認|「抜け漏れ防止」に集中する
退職直前の1週間は、新しいことを増やすより、抜け漏れを潰す期間にした方がうまくいきます。引き継ぎ資料を完成させ、返却物を一か所にまとめ、会社から受け取る書類の発送予定を確認し、最終給与や経費精算の締め日も見直します。人事や総務に聞きたいことがあるなら、この時点で一覧にしてまとめて確認すると効率的です。
また、個人の連絡先を社内ツールだけに残している場合は、退職後も連絡を取りたい相手と必要に応じて連絡方法を確認します。一方で、顧客リストや会社の機密情報を個人的に保存するのは避けなければなりません。人間関係を持ち出すことと、会社の情報資産を持ち出すことは別です。
最終出社日は、思った以上に挨拶や返却、急な確認で時間を取られます。引き継ぎ作業をその日に残さず、「最終日は確認だけ」に近づけておくと、落ち着いて終えられます。
退職準備でやらない方がいいこと
- 勢いだけで退職日を決める:有給、賞与、社会保険、次の収入などを確認してから日程を組む方が安全です。
- 会社のPCやメールから必要以上に個人データを持ち出す:業務情報や顧客情報は会社のルールに従って扱います。
- 退職後の生活費を「たぶん何とかなる」で済ませる:固定費と手続き後の支払いを数字にしておきます。
- 失業給付を前提に独立計画を立てる:受給条件は求職状態や離職理由などで変わるため、制度確認前に収入計画へ組み込まない方が安全です。
- 次の仕事を焦って決める:資金に余裕がないと、条件より早さを優先しやすくなります。退職前の資金準備は、仕事選びの余裕にもつながります。
退職は大きな決断ですが、準備の良し悪しは「辞める勇気」ではなく、確認項目を順番に片づけたかどうかで変わります。気持ちが先に走る時ほど、チェックリストに戻って一つずつ処理するのがおすすめです。
退職後30日をどう過ごすか|手続きと生活リズムを同時に整える
退職直後は、会社員時代の時間割が突然なくなるため、自由になったはずなのに何をすればいいか分からなくなることがあります。特に次の勤務先が決まっていない場合は、手続きだけでなく生活リズムを意識して作ることが大切です。
最初の1週間は、健康保険や年金、離職票の到着確認など、期限や書類が関係することを優先します。2週目以降は、家計の見直し、求人情報の整理、副業やポートフォリオの準備、必要なスキル学習などへ時間を振り分けます。毎日すべてをやるのではなく、「午前は手続き・応募」「午後は学習・副業」のように役割を分けると継続しやすくなります。
また、退職後すぐに成果を出そうとしすぎないことも重要です。転職活動も副業も、応募や営業を始めた日に結果が出るとは限りません。だからこそ、生活防衛資金と日々のルーティンを先に作り、「焦らず動ける状態」を維持することが次の仕事選びの質につながります。
会社員を辞めた直後は、肩書きがなくなったように感じる人もいます。しかし、これまでの経験、業務知識、人とのつながり、身につけたスキルが消えるわけではありません。退職後30日は、それらを棚卸しし、次の働き方へどう接続するかを考える準備期間として使えます。
家族がいる場合は「自分の退職」だけで考えない
配偶者や子どもがいる場合、退職は家計全体に影響します。健康保険の扶養、住宅費、教育費、保育園や学童の就労条件、配偶者の働き方など、本人以外の制度や予定も変わる可能性があります。退職日を決める前に、家族と「毎月いくら必要か」「いつまでに次の収入を作るか」「どの費用は減らせるか」を共有しておくと、退職後の不安を減らせます。
独立を考えている場合も、売上目標だけでなく、家族が安心できる最低ラインを決めておくのがおすすめです。たとえば「生活費6か月分は残す」「副業収入が3か月連続で一定額を超えたら独立する」など、数字でルールを作ると感情だけで判断しにくくなります。
退職前チェックリスト|最後にここだけ確認
- 就業規則と退職手続きを確認した
- 退職希望日と最終出社日を分けて考えた
- 有給休暇の残日数を確認した
- 退職後3〜6か月程度の生活費を試算した
- 次の勤務先・副業・フリーランスなど働き方を仮決めした
- 引き継ぎ資料の作成を始めた
- 会社から受け取る書類と返却物を一覧にした
- 健康保険の選択肢を比較した
- 国民年金の手続きが必要か確認した
- 失業給付を使う可能性があるなら離職票の流れを確認した
- 源泉徴収票の受け取り方法を確認した
- 住民税や最終給与の扱いを確認した
- 会社PC・スマホ・アカウントの整理予定を立てた
- 退職後の収入源を一つ以上考えた
ケース別|退職後の動き方はここが違う
同じ「退職」でも、次の予定によって優先順位は変わります。手続きで迷ったら、自分がどのケースに近いかを先に決めると整理しやすくなります。
次の会社が決まっていて、空白期間がほぼない場合
転職先が決まっており、退職日の翌日または短い空白期間で入社する場合は、新しい勤務先が社会保険の加入手続きを進めることが多くなります。自分で国民健康保険や国民年金へ切り替える必要があるかどうかは、退職日と入社日の間に空白があるか、新しい会社の加入日がいつかで変わります。前職の源泉徴収票や雇用保険被保険者証など、新しい勤務先へ提出する書類も早めに整理しておきましょう。
このケースでは「退職後の生活費」より「入社準備」が中心になりやすいですが、最後の給与から住民税や社会保険料がどう精算されるかを確認しておくと、想定より手取りが少ないといったズレを防ぎやすくなります。
しばらく転職せず、求職活動をする場合
仕事を探しながら数週間〜数か月過ごす場合は、健康保険、年金、失業給付、生活費の4つを優先して確認します。求人応募そのものは後からでもできますが、保険や年金には期限がある手続きが含まれます。離職票が届く時期も会社によって差があるため、届かなければいつ頃発送予定かを確認します。
また、求職期間が長引く可能性を考え、生活費の予算を「通常時」ではなく「最低限モード」で組み直すのも有効です。交際費やサブスクを一時的に減らすだけでも、焦って次の職場を決める必要がなくなります。
退職後すぐフリーランス・個人事業へ進む場合
独立する場合は、会社員時代と違い、売上が入るタイミングと生活費の支払いタイミングが一致しないことがあります。案件が決まっても、請求から入金まで翌月・翌々月になるケースがあるため、「売上予定」ではなく「実際の入金予定」で資金繰りを見ることが大切です。
仕事用口座やクレジットカード、会計ソフト、請求書の管理方法、経費の記録なども、退職直後にまとめて整えると後が楽です。開業届や青色申告の扱いなど、事業開始に関する税務は国税庁や税務署で最新情報を確認してください。
副業を育てながら次の会社も探す場合
「独立一本」にせず、副業と転職を並行する方法もあります。安定収入を確保しながら、自分のサービスや案件獲得を試せるため、収入面のリスクを下げやすいのがメリットです。特に初めて会社員以外の収入を作る人は、月1万円、3万円、5万円と段階的に再現性を確認してから独立を考える方が現実的です。
退職前に整理しておきたい「お金の見える化」
退職後に不安が強くなる原因の一つは、「あと何か月生活できるのか分からない」ことです。そこで、退職前に最低限次の4つを数字にしておくと、判断がしやすくなります。
- 毎月の最低生活費:家賃、食費、通信費、光熱費、保険、ローンなど
- 退職後に増える支払い:健康保険、年金、住民税など
- すぐ使える現金・預金:投資資産ではなく生活に使える資金
- 退職後の入金予定:最終給与、退職金、売掛金、副業収入など
たとえば預金が150万円あっても、毎月30万円使うなら5か月で尽きます。一方、固定費を見直して最低生活費を20万円まで下げられれば、同じ150万円でも7か月以上の余裕ができます。退職前に家計を整えることは、節約そのものが目的ではなく、次の仕事を選ぶ時間を買う行為です。
特に独立やフリーランスを考えている場合、売上は月ごとにばらつきます。会社員のように毎月同じ日に給与が入る前提を外し、数か月単位で資金繰りを考える癖をつけておくと安心です。
退職前によくある質問
Q. 退職は何か月前に伝えるのがいい?
会社ごとに就業規則や引き継ぎ事情が異なるため、「必ず何か月前」と一律には言えません。まず勤務先の就業規則と雇用契約を確認し、業務量や有給消化も踏まえて余裕を持って相談するのが現実的です。法律上の扱いだけでなく、円満に引き継ぐための実務日程も合わせて考えてください。
Q. 有給休暇を全部使ってから退職できる?
退職前でも年次有給休暇の取得は可能です。厚生労働省の案内では、退職日を越えて時季変更することはできないとされています。ただし、実際の申請方法や引き継ぎとの調整は会社ごとに異なるため、残日数を早めに確認し、退職日から逆算して申し出るのが安全です。
Q. 退職後の健康保険はどれが一番安い?
一律には決められません。任意継続、国民健康保険、家族の被扶養者では、保険料の計算方法も条件も違います。前年所得や扶養家族の人数、退職前の標準報酬などで結果が変わるため、退職前にそれぞれの窓口で試算するのがおすすめです。
Q. 退職したらすぐ失業給付をもらえる?
自動的に支給されるわけではありません。雇用保険の受給資格を満たしたうえで、ハローワークで求職申込みと受給手続きを行います。離職理由などによって給付制限や給付日数が変わるため、個別条件を確認してください。
Q. 退職後に副業を本業へ切り替えてもいい?
可能ですが、収入の安定性、税務、社会保険、取引先の確保をまとめて考える必要があります。会社員時代の副業売上が数か月続いているか、退職後の固定費をまかなえるか、案件が一社に偏っていないかなどを確認し、生活費とは別に事業資金も持っておくと安全です。
Q. 退職前にクレジットカードや賃貸契約を見直した方がいい?
退職後は収入証明や勤務先情報が変わるため、今後必要になる金融・住居関連の契約があるなら、退職前に条件を確認しておくと安心です。ただし、審査基準は各社で異なり、虚偽の勤務先情報を使うのは当然避けるべきです。必要な契約だけを正しい情報で検討してください。
まとめ|退職は「辞める日」ではなく「次の生活を始める準備」
退職前にやることは多く見えますが、すべてを同時に処理する必要はありません。最初に全体像を作り、退職を伝える前、退職日まで、退職直後、退職後の生活という順番に分ければ、かなり整理できます。
そして「脱会社員」という視点では、退職届を出すことよりも、辞めた後に自分で選べる状態を作ることの方が重要です。生活費を把握し、必要な制度を確認し、転職・副業・フリーランスなど複数の働き方を持っておけば、会社を辞める決断は勢いではなく準備の上に置けます。
会社を辞めること自体をゴールにせず、「会社員ではない働き方でも生活を続けられる状態」を目指して、一つずつ準備していきましょう。