国民年金は失業で免除できる?家族の所得・申請年度・必要書類の確認手順
※リンク先の関連記事にはPRを含みます。
失業して国民年金の保険料を払うのが難しいときは、前年に給与収入があっても、失業特例による免除・納付猶予を確認できます。ただし、退職すれば自動で全額免除になるわけではありません。申請する人の加入月、配偶者や世帯主の所得、離職を証明する書類によって確認事項が変わります。
この記事では、家族の審査対象を整理し、離職日から申請年度を分け、提出する書類をそろえるまでを説明します。まず、離職票などにある離職日、未納になっている月、配偶者と世帯主の状況を手元に用意してください。
先に確認したい三つのこと
- 失業した人の所得の特例と、失業していない家族の所得審査を分ける
- 過去分を申請できる期限、失業特例の期間、実際の第1号加入月を分ける
- 失業特例で承認されても、翌年度分は改めて申請する
主に日本国内に住む20歳以上60歳未満で、退職後に国民年金第1号被保険者となる方を想定しています。制度・様式の確認日は2026年10月12日です。具体例は日付や書類を整理するためのもので、個別の承認や年金受給を保証するものではありません。
国民年金の失業特例は、失業した人の前年所得を別扱いにする
失業給付と国保軽減とは、申請先も審査条件も違う
退職後は、失業給付、健康保険、年金の手続きが同じ時期に重なります。離職票をハローワークへ出したから年金も免除される、と考えないことが出発点です。国民年金の免除・納付猶予は、住所地の市区町村の国民年金担当窓口や年金事務所へ申請します。マイナポータルによる電子申請もありますが、どの方法でも年金の申請として手続きを進めます。
国民健康保険の非自発的失業者向けの軽減と、国民年金の失業特例は条件が異なります。国保で確認した離職理由コードの対象外だったとしても、それだけで年金の特例も対象外とは判断できません。たとえば小平市の公式案内でも、自己都合・会社都合を区別せず、退職を特例認定の事由として説明しています。会社都合であることだけを入口の条件にせず、年金窓口へ失業の事実と証明書類を示します。
年金の申請では、雇用保険の受給資格者証や離職票を、失業した事実を確認する資料として使います。給付金の振込みを待つことと、年金免除の申請準備を進めることは分けて考えられます。「失業保険をまだ受け取っていない」という一言だけで止めず、すでに持っている証明書の種類を確認してください。申請する制度、宛先、必要書類を封筒やメモで分けると、提出先の取り違えも防げます。
前年の給与が多くても、失業の事実を示して申請を確認できる
一般の免除審査では、申請年度に対応する前年所得を使います。そのため、現在は無収入でも、働いていた年の給与が審査に出てくることがあります。失業特例は、この時間差に対応する仕組みです。失業や倒産、事業の廃止などの事実を確認できれば、失業した当人の前年所得にかかわらず審査する扱いがあります。日々の生活費が不足していることだけでなく、どの事由がいつ発生したかを示す点が重要です。
説明上は「失業した人の所得をゼロとして審査」と日本年金機構も案内していますが、税務上の所得そのものを書き換える手続きではありません。源泉徴収票の金額を消したり、家族全員を無収入と記入したりするものでもありません。前年所得に関する資料はそのまま保持し、失業特例の欄へ事実に沿って記入します。所得の申告と失業の証明は役割が違うため、必要な手続きを一方だけで代用しないようにします。
たとえば、前年は会社員として給与を受け取り、今年退職した単身者なら、「前年の給与があるので申請できない」と自分で結論を出す必要はありません。反対に、「退職したので必ず全額免除」とも決められません。加入区分、対象月、世帯主、配偶者、証明の有無を順に確認して初めて申請の形が決まります。ここでは、本人の所得だけを理由に諦めず、特例を使う審査へ進める可能性を確認する、と理解しておきましょう。
いま第1号の保険料を納める立場か、加入記録から確認する
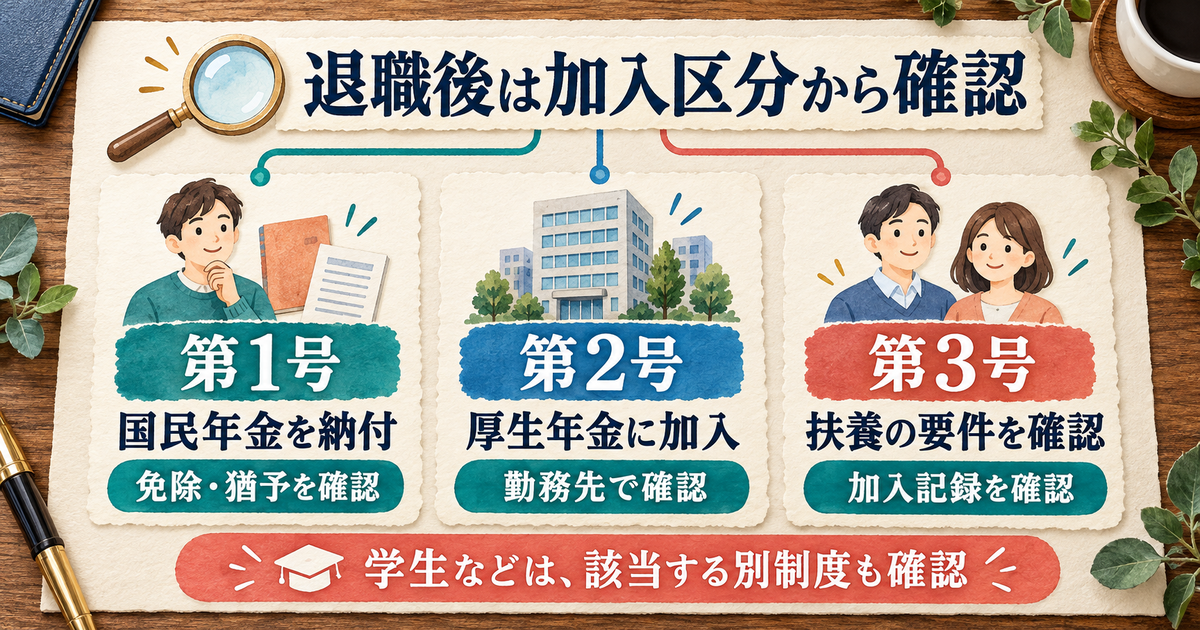
免除の書類を書く前に、退職後の年金の加入区分を確認します。厚生年金に入る会社へすぐ再就職した人、別の勤務先で厚生年金加入が続いている人、配偶者の扶養に入り第3号被保険者となる人では、国民年金の保険料を自分で納める期間が異なります。会社を一つ辞めたという事実だけで、第1号として納付する月が必ず生じるとは限りません。
確認するのは最終出勤日ではなく、正式な退職日や資格喪失日です。有給休暇を消化してから退職した場合、出勤していない期間にも厚生年金の資格が続いていることがあります。手元の資格喪失を示す書類と年金記録を照らし、退職日、翌日、再就職日、月末の加入区分をメモにします。保険料は月単位で扱うため、日付の順番が分かると、免除を検討する月も絞れます。
加入の切替と保険料の免除は別の手続きです。切替を届けた後に納付書が届いても、それだけで免除の審査まで済んだことにはなりません。逆に、未納月を調べたら厚生年金の加入が反映されていなかった場合は、記録の確認が先になることがあります。申請メモには「第1号への切替を届けた日」と「免除を申請した日」を別々に残し、同じ手続きだと思い込まないようにします。
学生・任意加入・出産育児などは、使う制度を先に分ける
退職後に学校へ入り学生となった場合は、一般の免除・納付猶予ではなく、学生納付特例の対象を確認します。生活保護の生活扶助や一定の障害年金に関係する方には、法定免除の届出があります。また、任意加入中の方は、この免除・納付猶予を申請できません。年齢や働き方だけを見て同じ申請書を使わず、現在どの制度に当てはまるかを先に確かめてください。
出産前後の期間や育児中の期間についても、別の免除制度を確認する必要があります。マイナポータルの現行案内では、産前産後免除と、2026年10月に始まった育児免除の手続きが分けられています。これらに当てはまる可能性がある月を、失業特例の申請月として一括して片付けず、年金窓口で対象期間を照合します。出産や育児の免除の条件を、本稿の所得審査へそのまま当てはめないことが大切です。
最初の整理には、現在の年齢、学生かどうか、加入区分、別制度の届出があるか、の四項目があれば十分です。自分の事情を長文で説明する前に、この四つと納付が難しい月を伝えると、使う様式を間違えにくくなります。複数の制度が関係しそうな場合は、それぞれの決定通知や受付控えを並べ、同じ月を二重に数えたり、制度の切替月を抜かしたりしていないか確認しましょう。
根拠:日本年金機構の免除・納付猶予制度、退職時の加入手続き、マイナポータルの手続き案内、杉並区の免除・猶予案内、小平市の特例認定の案内、日本年金機構の退職時の特例案内。
本人・配偶者・世帯主を分けて、免除と猶予の審査対象を確認する
免除は3者を確認し、失業していない家族の所得は残る
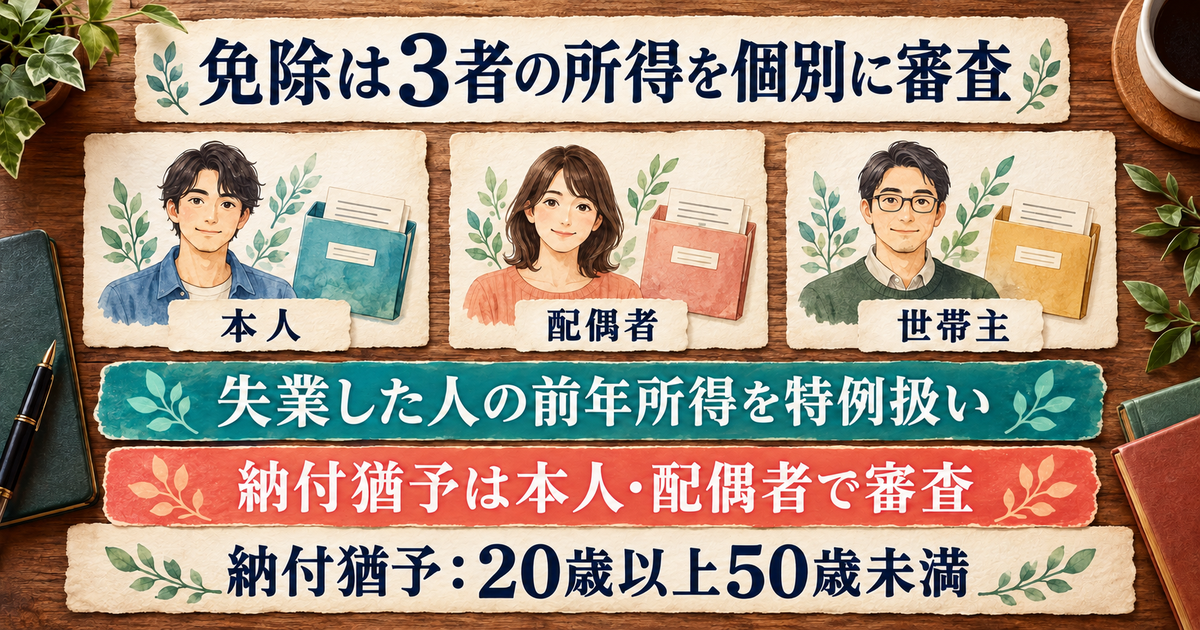
保険料の免除は、本人・配偶者・世帯主それぞれの所得を確認する仕組みです。失業特例が本人に認められても、働き続けている配偶者や世帯主の所得審査までなくなるわけではありません。本人が世帯主なら、その人を別人として二重に数える必要はありませんが、親など別の人が世帯主なら、その人についても確認します。住民票の世帯主が誰なのか曖昧な場合は、書類を書き始める前に確かめます。
家族の所得をすべて合算し、一つの上限額と比べる計算ではありません。「本人はいくら、配偶者はいくら、世帯主はいくら」と分け、それぞれについて基準や特例を見ます。失業した人には失業日と証明書を対応させ、失業していない人には通常の所得確認が残ると整理すると、本人の退職だけでは決まらない理由が分かります。夫婦で家計を一緒にしているかどうかだけを基準に審査対象を外すことはできません。
所得基準は、扶養親族等の数や控除の内容、免除の区分によって変わります。給与の振込額や現在の手取りを、そのまま前年所得として比較しないでください。公式の計算式を使う場合も、誰の所得について、どの年の、どの控除を確認した値なのかをそろえる必要があります。本稿の表は合否を計算するものではなく、審査に必要な人と資料の抜けを見つけるために使ってください。
表は左右にスクロールできます。本人・配偶者・世帯主を、それぞれ別の行で確認してください。
| 確認する人 | 免除 | 納付猶予 | 手元で整理すること |
|---|---|---|---|
| 申請者本人 | 所得審査の対象 | 所得審査の対象 | 失業日・証明書・申請年度に対応する前年所得 |
| 配偶者 | 別世帯でも対象 | 別世帯でも対象 | 配偶者の有無と基準日・失業の有無 |
| 本人・配偶者以外の世帯主 | 所得審査の対象 | 所得審査の対象外 | 誰が世帯主か・変更日・失業の有無 |
別世帯の配偶者も申請欄から省かない
配偶者は、住民票が別世帯でも申請内容に含めます。単身赴任などで住所が違う、生活費の管理が別になっている、といった事情だけで「配偶者なし」にすることはできません。紙の現行申請書でも電子申請でも、配偶者の氏名と生年月日を確認し、別世帯の場合には指定欄へ配偶者の個人番号を記入・入力する案内があります。番号は本人が公的な申請先へ提出する情報として扱ってください。
今年度分と過去年度分では、誰を記入するかの基準時点にも注意が必要です。今年度分は現在の配偶者・世帯主を、過去年度分はその申請期間の末日時点の配偶者・世帯主を記入するのが公式の案内です。過去の年度の用紙を、現在の家族欄だけコピーして作ると、当時の状況が抜ける場合があります。複数年度を申請する人は、年度ごとに基準時点を置いてから家族欄を埋めます。
さらに、申請期間中に結婚、離婚、世帯主の変更があれば、変更内容、対象者の氏名、変更年月日を特記事項へ記します。たとえば過去年度の途中で結婚しているなら、期間の末日に配偶者がいることだけを書いて終わらせず、いつ状況が変わったかも示します。別居や安全上の事情があって情報をそろえにくい場合は、推測した番号や日付を入れず、年金事務所へ事情に合う提出方法を確認してください。
50歳未満の納付猶予は、世帯主の所得を審査しない
納付猶予は、学生を除く20歳以上50歳未満の方について、本人と配偶者の所得を確認します。世帯主の所得は審査対象に含まれません。たとえば35歳の独身者が退職して、所得のある親を世帯主とする実家で暮らしている場合、免除では親の所得が関係しても、猶予では本人の所得や特例を中心に確認できます。親の収入があるから制度を全部使えない、と一括して諦めないことが大切です。
ただし、納付猶予は配偶者の所得も見ます。親の所得を見ないという説明を、家族全員の所得を見ないという意味に広げないでください。また、50歳未満の期間が対象なので、申請する年度の途中で50歳になる人は、年齢条件と対象月を照合する必要があります。「いま49歳だから申請年度の全月が必ず猶予対象」と決めず、申請対象期間の年齢を確認する形で整理します。
免除と猶予では、将来の老齢基礎年金額への反映も異なります。現在の全額免除は全額納付した場合の2分の1が年金額に反映される一方、納付猶予は追納しない限り年金額に反映されません。いずれも承認された期間は受給資格期間に算入されますが、障害年金などの受給には別の要件があります。いま払える額と将来の扱いを踏まえ、申請書の審査順序をどうするか考える材料にしましょう。
夫婦とも退職した場合は、それぞれの失業日と証明を対応させる
夫婦とも失業している場合は、一人分の離職票で二人の失業をまとめて証明することはできません。本人と配偶者の失業日、雇用保険の加入有無、証明書の名義をそれぞれ対応させます。二人とも第1号の保険料について免除を希望するなら、それぞれが申請者になるため、夫の申請と妻の申請を分けて準備します。家族情報は共通していても、申請者の番号や対象月まで同じとは限りません。
夫婦の退職月が違うと、特例を考える期間も一致しないことがあります。先に辞めた人の申請で、まだ働いていた配偶者の所得審査が残る期間と、その配偶者も失業した後の期間を分けて示す必要があります。先の申請が不承認だった場合も、後の失業がいつ発生したか、どの月から条件が変わったかを伝えます。後から家族が退職したという事実だけで、過去の全月が同じ結果に変わるとは決められません。
書類を整理するときは、封筒の表に「誰が申請するか・何年度分か」を書き、本人、配偶者、世帯主の証明がどこに入るかを点検します。世帯主である親も失業している場合は、親の特例に必要な資料も別に確認します。家族が多いほど説明を一つにまとめたくなりますが、審査対象者と失業事由を一対一で追えるようにする方が、書類の不足や名義違いを発見しやすくなります。
根拠:免除・納付猶予の所得基準と年金額への反映、配偶者・世帯主情報の公式入力説明。
離職翌日・7月の年度・過去分の時効を、月ごとの表にする
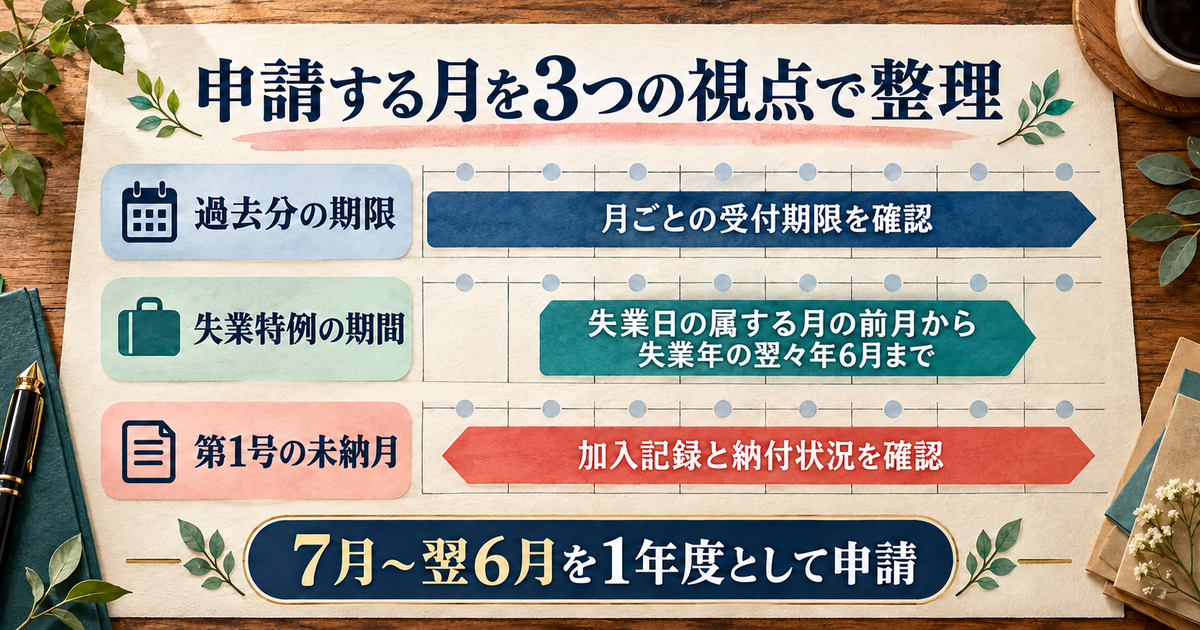
特例に記入する失業日は離職日の翌日
失業を理由に申請書の特例認定欄へ記入する日は、離職日の翌日です。離職票に書かれた離職日を、そのまま特例の日付欄へ写さないようにします。2026年6月30日に離職したなら失業日は7月1日、6月29日に離職したなら6月30日となります。わずか一日の違いでも、月や申請年度の境目をまたぐため、カレンダーで翌日を確認する意味があります。
失業特例の制度上の始まりは、失業の事由が発生した月の前月です。ただし、この前月がそのまま自分の国民年金保険料の対象月になるとは限りません。離職日の翌日を特例欄で確認する作業と、厚生年金の資格がいつまであったかを確認する作業は、別々に行います。下表は、退職後に第1号となり、その月末以後も第1号が続く場合の説明例です。
表は左右にスクロールできます。「特例の開始月」と「第1号の保険料の開始月」を見比べてください。
| 離職日 | 特例欄の失業日 | 制度上の特例開始月 | 実際の第1号保険料の開始月 |
|---|---|---|---|
| 2026年6月30日 | 2026年7月1日 | 2026年6月 | 2026年7月。6月末まで厚生年金加入の場合 |
| 2026年6月29日 | 2026年6月30日 | 2026年5月 | 2026年6月。6月30日から第1号が続く場合 |
この表で、6月29日離職の人が5月分の免除を当然に受けられる、とは読みません。5月に厚生年金へ加入していれば、第1号として免除する保険料の月ではないからです。事業の廃止など、会社員の離職以外の事由については、その事由に対応する日付を使います。退職日、最終出勤日、雇用保険の受給手続き日、給付開始日を同じ日とみなさず、証明書の事実と欄の意味を対応させましょう。
特例の対象期間と、実際に第1号保険料が生じる月は別
失業特例の対象期間は、事由が発生した月の前月から、事由が発生した年の翌々年6月までです。ここでは、2024年12月31日に離職し、2025年1月1日が失業日となる例を考えます。失業の年は2025年なので、この失業を理由にした制度上の特例期間は2024年12月から2027年6月までです。離職年だけを見て終わりを2026年6月と計算しないようにしてください。
この人が2024年12月31日まで厚生年金に加入し、2025年1月1日から第1号となってその状態が続くなら、今回の退職後に第1号の保険料が生じるのは2025年1月分からです。制度上の特例期間に12月が入っていても、厚生年金対象の12月を国民年金の免除月へ変えるわけではありません。さらに、すでに納付済みの月は、過去分の免除申請の対象から除いて確認します。
仮に、この人には2024年9月から11月に、以前の第1号期間の未納があったとします。この三か月は、2026年10月時点で期限内なら一般の免除申請の可否を確認できますが、2025年1月1日の失業による特例期間には入りません。前の職歴や別の特例事由があるかは別途確認が必要です。「過去2年1か月を申請できる」という一般の範囲を、そのまま今回の失業特例の範囲に置き換えないことが、この例の要点です。
表は左右にスクロールできます。各月について、申請期限・失業特例・加入区分の三つを別々に確認します。
| 保険料の月 | 一般の遡及申請 | 今回の失業特例 | 実際に確認すること |
|---|---|---|---|
| 2024年9~11月 | 各月の期限前なら申請可否を確認 | 対象期間外 | 以前の第1号未納月なら通常所得や別事由を確認 |
| 2024年12月 | 期限内でも加入区分の確認が必要 | 制度上の期間に入る | 12月末まで厚生年金なら第1号保険料の対象外 |
| 2025年1~6月 | 各月の期限を確認 | 期間内 | 第1号未納月を2024年度分で申請 |
| 2025年7月~2026年6月 | 各月の期限を確認 | 期間内 | 第1号未納月を2025年度分で申請 |
| 2026年7月~2027年6月 | 2026年7月以降に年度分の申請が可能 | 期間内 | 2026年度分として対象月と今後の加入変更を確認 |
7月から翌6月を1年度として、複数年度の申請を分ける
免除・納付猶予の年度は7月から翌年6月です。税の1月から12月、一般的な4月始まりの年度と混ぜないようにします。2024年度分は2024年7月から2025年6月、2025年度分は2025年7月から2026年6月、2026年度分は2026年7月から2027年6月です。紙でも年度ごとに申請書を分け、電子申請も一度の申請で扱えるのは一年度分となります。
前の例なら、2024年度、2025年度、2026年度の三つの提出セットに分けます。2024年度分には、失業特例より前にある9~11月の未納を一般審査で確認したいのか、特例期間内の1~6月だけを申請したいのか、希望を整理しておきます。一部期間だけを希望する記載を安易に入れると、それ以前の月を希望していたことが伝わらなくなるため、対象月の一覧を先に作るのが安全です。
通常の所得審査では、2024年度分は2023年中、2025年度分は2024年中、2026年度分は2025年中の所得が対応します。失業していない配偶者や世帯主の所得を確認する場合も、この年度対応が必要です。また、特例の期間が翌年度まで続くことと、その年度を今すぐ申請できることは別です。次年度分はその年の7月以降に申請するため、失業時に終期までの全年度を一括承認してもらえるものではありません。
2年1か月の目安だけで判断せず、月別の最終受付期限を見る
過去分は、原則として納付期限から2年を経過していない期間を申請できます。案内で使われる「2年1か月前まで」は目安ですが、最後に確認するのは各保険料月の申請期限です。休日の並びによって窓口や郵送で必要になる受理日は変わります。2026年10月に過去分を整理するなら、最も古い未納月から公式の期限表と照合し、急ぐ月を先に見つけてください。
日本年金機構の2026年度の表では、2024年9月分を窓口・郵送等で申請する場合、2026年10月30日(金)までに申請書が受理される必要があります。2年後に当たる10月31日が土曜日のためです。10月30日に郵便を出せば間に合う、という意味ではありません。10月分の期限は12月2日、11月分は翌2027年1月6日と月別に異なり、単純に「全部月末」と覚えるのも避けます。
電子申請の締切時刻や受理の扱いを、この窓口・郵送の表だけから推測して延ばしてはいけません。期限が近い場合は、対象月と予定している提出方法を伝え、間に合う手順を公的窓口へ確認します。証明書待ちの人も、手元の資料と不足書類を伝えて相談し、後日提出が必ず認められるとは決めないでください。過去へ申請できる制度があっても、事故や病気の後の遡及申請で障害年金の納付要件を後から整えられるわけではなく、先延ばしは避けたいところです。
根拠:日本年金機構の申請可能期間と月別の申請期限、現行申請書の注意事項、退職日と保険料月の公式例。
失業した事実を証明する書類を、年度と申請する人に対応させる
離職票・受給資格者証・受給資格通知のどれを持っているか確認する
雇用保険に加入していた方について、日本年金機構は、雇用保険被保険者離職票、雇用保険受給資格者証、雇用保険受給資格通知などのコピーを案内しています。まず書類の正式名称を確認し、誰の、どの離職に関するものかをそろえます。退職した会社が複数ある人は、新旧の書類を混ぜず、申請書へ書く失業日を証明する資料を選ぶことが大切です。
書類が手元にあるときは、氏名と離職に関する日付が読み取れるか、必要な面が欠けていないかを確かめます。コピーが薄い、写真の端が切れている、以前の離職の書類だった、といった不足は、ファイル名だけを見ても分かりません。電子申請の添付も、写真を撮った段階で終わらせず、一度開いて文字や日付の欠けを点検します。提出する本人と、失業を証明する名義人が違う場合は、その関係も申請欄と照合します。
失業給付が入金された通帳や、会社へ出した退職願だけを、公的な離職証明の代わりにしてよいとは断定できません。杉並区では資格喪失確認通知書なども例示されていますが、自治体の例を見て全国どこでも同じ組合せで足りると決めないようにします。手元の書類が公式の例に当てはまらないときは、正式名称を伝え、追加資料や申立てが必要かを提出先で確認してください。
雇用保険に入っていなかった人や、書類待ちの人の確認先を分ける
雇用保険に入っていなかった場合も、申請書の加入有無は事実どおりに記入します。「なし」を「あり」へ変えたり、存在しない離職票の取得を前提にしたりする必要はありません。ただし、加入していなかったことだけで失業特例が自動的に認められるわけでもありません。公的な証明など、失業の事実をどの資料で確認できるかを年金窓口へ尋ね、その回答に沿って準備します。
事業の廃止・休止の場合には、会社員の離職票とは異なる資料が案内されています。たとえば登記事項の証明や税務署等への廃業関係の届出の写しなどです。書類の種類によっては、失業の状態にあることを別に申し立てる必要があります。単に仕事の受注が減った場合と、廃業等の事実を届け出た場合を混ぜず、「どの届出を、いつ、どこへ出したか」を伝えると、必要資料を確認しやすくなります。
離職票がまだ届かない場合は、会社やハローワークへ交付状況を確認する作業と、年金担当へ期限を相談する作業を並行して進めます。年金の過去分の期限が近いなら、離職日、申請したい最も古い月、現在持っている資料、離職票の交付見込みを伝えてください。書類が来るまで何もできないとも、不足したまま出せば必ず期限を守れるとも決めず、提出先が必要とする扱いを確認します。
同じ失業の証明を以前に提出した場合は、提出済の扱いを確認する
過去に同一の失業等の事由で免除・納付猶予を申請し、失業の事実を確認する証明書類を添付したことがある場合は、あらためて添付する必要がないと案内されています。電子申請でも、同じ条件で再アップロードを省ける説明があります。毎年度申請が必要であることと、同じ証明書を毎年必ず出し直すことは区別してください。再申請そのものが不要になる制度ではありません。
紙の申請書には、過去に証明を提出した場合、その旨を備考へ記入する案内があります。手元の控えを見て、いつ、何年度分の申請に、誰の、どの日の失業証明を添付したかを確認します。記憶だけで「提出済み」と書くと、配偶者の証明や別の離職の証明と取り違えることがあります。以前の提出先が変わっている場合も、確認に必要な情報を伝えられるようにしておきましょう。
再就職後に再び退職したなど、別の失業が発生した場合は、以前の証明で今回も足りると判断しないでください。同じ人の書類であっても、証明している事由が同じかどうかがポイントです。年度ごとの提出メモには、証明書を新しく添付するのか、同一事由で提出済みなのか、確認中なのかを記しておきます。控えが見つからない場合は、提出済みと断言せず、年金事務所に過去の申請状況を確認します。
表は左右にスクロールできます。実際の申請者・申請年度に合わせて、手元のメモへ書き写して使ってください。
| 資料名 | 確認する事実 | 誰の資料か | 申請年度 | 提出状況 | 不足時の確認先 |
|---|---|---|---|---|---|
| 離職票など | 離職日・失業事由 | 本人、配偶者、世帯主を区別 | 特例を使う年度を列挙 | 新規添付/同一事由で提出済み | 交付は会社・ハローワーク、年金の添付要否は提出先 |
| 過去の申請控え | 申請年度・証明の添付履歴 | 申請者ごと | 前回分と今回分を区別 | 手元保管、照会時に参照 | 年金事務所 |
| 番号確認・本人確認書類 | 申請者の特定 | 申請者本人 | 提出方法ごとに点検 | 提示/写し等を確認 | 申請書の案内・提出先 |
| 廃業等の公的資料 | 廃止・休止などの事実 | その事由に該当する人 | 事由の日付と年度を対応 | 添付と申立ての要否を確認 | 年金担当、資料の交付元 |
税の申告・家族状況変更・本人確認の不足を、失業証明と混ぜない
所得を証明する書類の添付は原則不要とされていますが、税の申告がなくてもよいという意味ではありません。本人・配偶者・世帯主のうち、対象年の確定申告や年末調整等が行われていない人がいる場合、日本年金機構は、市区町村の税務担当で住民税の申告を行ったうえで申請するよう案内しています。失業を証明できることと、審査に必要な所得情報が確認できることを分けて点検します。
本人確認の資料も、失業証明とは別に必要です。基礎年金番号で申請するか、個人番号で申請するか、窓口か郵送かによって、提示や添付の方法が変わります。現行申請書の添付案内を見て選び、必要以上の私的資料をまとめて送るのは避けます。家族状況の変更日が分からない場合も、所得証明や離職票の問題として片付けず、住民票の情報や当時の記録と照らして整理します。
不足事項をメモにするときは、「失業を示す資料」「所得情報」「家族の基準日」「番号・本人確認」の四つに分けると、どこへ尋ねるかが明確になります。たとえば離職票の発送は会社、住民税の申告は税務担当、申請に使える証明の判断は年金担当、と問い合わせが異なります。一つの窓口へ全事情をまとめて話すより、対象年度と不足している項目を先に伝える方が、追加提出の内容を記録しやすくなります。
根拠:特例の証明書類と税申告の注意、申請書の添付書類・備考の案内、電子申請の添付書類。
現行申請書の特例認定欄を埋め、紙か電子の提出方法を選ぶ
⑩申請期間と⑫特例認定区分を、別の意味の欄として記入する
紙で準備する場合は、日本年金機構の申請書入口から現行の「国民年金保険料免除・納付猶予申請書」を開きます。本稿は2026年10月12日に、記入例の末尾に「2607 1016 006」と記載された現行版を確認しています。検索結果に残る古い用紙の画面だけを見ず、提出時点の公式入口から用紙と記入例を一緒に確認してください。電子申請を選ぶ場合も、年度や特例日を整理する考え方は共通します。
⑩申請期間は、免除を希望する年度を書く欄です。⑫特例認定区分は、本人・配偶者・世帯主の誰に、いつ失業等の事由が発生したかを書く欄です。2025年1月1日の失業について2026年度分を申請するなら、年度欄は2026年度、失業日欄は2025年1月1日になります。両方を今年の日付にそろえる必要はありません。前の年度の控えから写す場合も、この二つは別々に照合します。
⑫欄には失業前の雇用保険加入の有無も記入します。本人だけが失業したのか、配偶者や世帯主にも該当する事由があるのかを、先に作った家族の整理表と比べてください。⑪の扶養親族の情報にも基準時点があり、申請年度の前年12月末日時点の16歳以上19歳未満の扶養親族を確認します。申請日の現在年齢だけを見て人数を入れず、用紙に書かれた時点へ戻って確認します。
⑧特記事項と⑭備考に書く変更・期間限定・証明提出済を分ける
⑧特記事項では、別世帯の配偶者、申請期間中の家族状況の変更、海外転出入などを確認します。たとえば世帯主が変わった場合は、変更日と前の世帯主の氏名が分かるようにします。また、申請年度の年の1月1日時点で海外に居住していた場合も、国名や転入日を記入する案内があります。「引っ越した」とだけ書くと、家族構成の変更なのか海外転入なのかが分からないため、事実を分けて記します。
⑭備考には、同じ失業の証明を過去に提出したことや、年度内の一部期間だけを申請したいこと、納付猶予の審査順序を変えたいことなどを記入します。特に「失業後の期間に限り申請」という記載は、失業前の期間も申請したい人がそのまま写す文例ではありません。2024年9~11月の一般審査も希望する前の例では、その希望が消えないよう、対象月を伝えたうえで書き方を確認します。
欄を埋める際は、公式のセルフチェックシートを横に置くと、番号、家族情報、年度、特例日、添付の点検を順番に進められます。このシート自体は提出用の申請書ではありません。記入例の人物名や日付を写すのではなく、自分の記録と照合してチェックします。余白に生活状況を長く書くより、いつ・誰に・何が起きたかと、何月分を申請するのかを読み取れる形にすることを優先してください。
表は左右にスクロールできます。番号は現行の紙の申請書に対応します。
| 欄 | 何を書くか | 確認する資料・メモ |
|---|---|---|
| ⑧特記事項 | 別世帯配偶者・家族の変更・海外居住等 | 家族の基準時点と変更日 |
| ⑨免除等区分 | 審査を希望しない区分がある場合の指定 | 支払える残額と年金額への反映 |
| ⑩申請期間 | 7月~翌6月の申請年度 | 月別の未納・加入区分の表 |
| ⑫特例認定区分 | 該当者・失業日・雇用保険加入の有無 | 名義人ごとの離職等の証明 |
| ⑬継続希望 | 通常の継続審査についての希望 | 失業特例は翌年度も申請が必要な点 |
| ⑭備考 | 証明提出済・期間限定・審査順序変更等 | 以前の申請控えと今回の希望期間 |
審査順序と継続希望は、失業特例の翌年度再申請と区別する
現行の申請書では、特に指定しなければ、全額免除、納付猶予、4分の3免除、半額免除、4分の1免除の順に審査する案内です。紙の⑨欄は基本的に記入不要で、希望しない区分がある場合に該当番号を抹消します。電子申請は希望しない区分のチェックを外します。全額免除だけを希望して他を外すと、全額免除に該当しない場合に、別の区分の審査を希望していない状態になり得ます。
一部免除では残額を納める必要があるため、審査順序を考えるときは、今の家計で支払えるかも確認します。一部免除を先に審査してほしいなど、納付猶予の順番を変える希望は備考で伝えられます。ただし、順番を変えれば有利になると一律にはいえません。納付猶予と一部免除の年金額への反映、毎月残る支払いを理解したうえで、自分の希望を伝えるための欄として使います。
⑬継続希望は、通常の全額免除・納付猶予の継続審査に関する欄です。失業等の特例による承認は、これを希望していても翌年度の申請が必要です。一部免除や過去年度の申請についても、通常の継続審査と同じには扱われません。「希望しません」を選ばなかったから、失業特例も毎年自動更新される、という理解を避けてください。提出前に、来年度の手続きを自分の予定へ残します。
郵送・窓口・マイナポータルで、必要な添付と受理の確認をそろえる
紙の提出先は、住所地の市区町村の国民年金担当窓口、または年金事務所です。郵送も可能ですが、宛先、必要なコピー、期限までの受理を確認します。申請書の本人控えは保管してください。郵送で受付印のある本人控えを希望する場合、現行様式には提出用と本人控えに加え、宛名と所要額の切手を付けた返信用封筒を同封する案内があります。単に控えだけを手元で作る場合とは分けて準備します。
マイナポータルでは、申請年度を選び、家族情報や特例日を入力し、必要な証明書の画像を添付する流れを確認します。一度に一年度分なので、複数年度なら申請済みの年度と残る年度を記録します。本稿の説明は公式の入力案内に基づくもので、個別のアカウントの画面や処理結果を再現するものではありません。個人番号や証明書の画像は、本人が公式の手続き画面で扱ってください。
提出後は、申請年度、提出日、提出先、添付書類、控えや受付情報をひとまとまりに保管します。郵便の配達記録と申請内容が受理されたかの確認は、同じ情報ではありません。電子申請も、入力途中の保存や送信内容の確認と、審査の承認を区別します。補正や追加資料の連絡が来た場合にどの申請か判断できるよう、年度ごとの受付情報を残しておくと、複数申請の取り違えを防げます。
根拠:現行申請書の公式入口、記入例・本人控え・注意事項、公式セルフチェックシート、電子申請の入力説明。
決定通知で残額と対象月を確認し、翌年度の申請を忘れない
申請中の納付案内と、不承認通知を取り違えない
申請してから決定通知が届くまでの間も、納付書や納付を案内する文書・電話が届くことがあります。現行申請書にも、その可能性が記されています。納付案内が届いたことだけで「申請が却下された」と判断せず、通知の名称と対象月を確認してください。申請の受付と審査結果は別なので、まず提出控えと照らして、どの年度のどの月についての案内かを整理します。
現行様式では審査結果の送付はおおむね2~3か月後と案内されていますが、個別の到着日を保証するものではありません。不足資料の照会が来ていないか、住所や連絡先に誤りがないかも確認します。申請中だからすべての納付を止めてよいとは決めず、手元の納付書と申請月を示して扱いを尋ねてください。申請日後に対象期間の保険料を納めた場合には、後日の充当・還付の案内もあります。
決定通知が届いたら、承認か不承認かだけでなく、年度、開始月、終了月、免除区分を確認します。複数年度を出した人は、一通届いただけで残りの年度も決定したと思い込まないようにします。希望した月が見当たらない場合は、その月の加入区分、納付済みかどうか、期限、申請範囲を照合します。不承認の理由が分からなければ、通知に記載された窓口へ確認し、理由を確かめる前に同じ内容を繰り返し提出するのは避けます。
一部免除は、免除されなかった保険料の納付が必要
一部免除は、減額後の保険料を納めて初めて、その免除期間として扱われます。4分の3免除なら残り4分の1、半額免除なら残り半分、4分の1免除なら残り4分の3を納める必要があります。「4分の1免除」を「4分の1だけ納付」と読み違えないでください。減額後の保険料を納めなければ、一部免除が無効になり、その月は未納となります。
決定通知に一部免除と書かれていたら、対応する納付書や納付方法を確認し、対象月と残額を家計の予定に入れます。手元の古い全額の納付書だけを見て支払額を計算し直すのではなく、承認後の案内に合わせて確認してください。残額を払うことが難しい場合は放置せず、年齢条件のある納付猶予など、申請時にどの区分を審査したのかを確かめたうえで、年金事務所へ相談します。
承認された免除・猶予期間の保険料を後から納める「追納」と、一部免除の残額を納めることも別です。残額を払わずに「いつか追納すればよい」と考えると、その月を未納にしてしまうおそれがあります。追納は承認期間についての別の手続きで、原則10年以内などの条件があります。まず今必要な残額の納付を確認し、将来の年金額を増やしたい場合に追納の可否と金額を別途検討します。
表は左右にスクロールできます。決定通知に記載された区分から次の行動を確認してください。
| 結果 | 直後の確認 | 残しておく予定 |
|---|---|---|
| 全額免除 | 承認された月の範囲 | 失業特例なら翌年度の再申請 |
| 一部免除 | 残額・納付書・納付期限 | 残額の納付と翌年度の申請 |
| 納付猶予 | 対象月と将来の年金額への扱い | 失業特例なら翌年度の再申請 |
| 不承認・希望月がない | 理由・対象年度・不足情報・加入記録 | 通知の窓口へ照会し必要な対応を確認 |
失業特例の承認後も、翌年度は改めて申請する
失業特例で承認された方は、翌年度も免除・猶予を希望するなら、その年度の7月以降に改めて申請します。前年と同じ離職証明を使えることと、自動で審査が続くことは別です。決定通知と申請控えを保管し、次に申請する年度、証明提出済みの事由、現在の家族状況を確認できるようにします。年末や退職日の一周年ではなく、7月の年度切替を予定に入れるのがポイントです。
2025年1月1日失業の例では、制度上の特例期間は2027年6月で終わります。2026年度分の承認があっても、2027年7月以降まで同じ失業特例が当然に続くわけではありません。その時点でも納付が難しい場合は、通常の所得審査や新たな事由の有無を確認します。失業から長くたっている人ほど、証明書が手元にあることだけで判断せず、特例の終期と次の年度を対応させてください。
申請期限だけでなく、支払い方法の再開にも目を向けます。口座振替を利用している場合、全額免除・納付猶予が承認されると一時停止し、承認期間の終了時に再開する旨が現行様式に記載されています。翌年度の申請をしたから引落しの扱いも確定した、とは決めず、通知や口座の予定を確認します。承認期間の終了月、次の申請、納付方法を同じ予定表で見られるようにしておくと安心です。
再就職・家族の変更・過去分の食い違いは、変更日と対象月で尋ねる
承認後に厚生年金へ加入して第2号となった場合や、配偶者の扶養で第3号となった場合は、その加入関係に応じて免除期間ではなくなります。再就職したという言葉だけでなく、実際にどの加入区分へいつ変わったかを確認してください。承認期間中に再び第1号となった場合は、免除等の期間に戻せる場合があるため、希望するときは年金事務所へ連絡する案内があります。前の通知だけで自己判断しないようにします。
申請後に配偶者や世帯主が変わった場合の対応は、変更内容と、審査結果が届く前か後かで異なります。現行申請書は、結果前の結婚・世帯主変更は原則連絡不要とする一方、離婚・世帯分離は連絡を求めています。結果後に離婚や世帯分離があり再審査を希望する場合には、再度の申請を案内しています。すべての家族変更を同じ届出で処理すると考えず、通知の段階と変更日をそろえて確認します。
照会するときは、「申請した年度」「失業日」「変更日」「疑問のある保険料月」「通知に書かれた結果」を簡潔に伝えます。たとえば、一般審査を希望した古い未納月と失業特例の月の扱いが分からない場合は、それぞれの月を分けて質問します。税の修正申告などで対象年の所得が変わった場合も、年金事務所への連絡が必要です。提出した資料と結果をつなぎ、どの部分を確認したいのかが分かる形にすると、次の手続きを決めやすくなります。
根拠:決定までの案内・一部免除・継続申請・変更時の注意事項、免除・猶予と追納の基本。
提出前の最後の確認
- 本人・配偶者・世帯主の情報と、失業した人の証明が対応している
- 失業日は離職日の翌日で、特例期間と第1号の未納月を分けている
- 7月~翌6月の年度ごとに、希望する月と申請期限を確認した
- 一部免除の残額納付と、翌年度の再申請を理解した
失業時の年金免除は、書類を集める前に「誰を審査するか」と「どの月を申請するか」を分けると整理しやすくなります。最も古い未納月の期限を先に確かめ、年度別の申請書と証明資料をそろえ、公的窓口へ提出準備を進めましょう。