個人事業主のクレジットカード|利用条件・明細と支払日から選ぶ
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主が事業に使うクレジットカードを検討するときは、まず商品の利用条件と、自分の支払予定を合わせて確認します。年会費やポイントだけで選ぶと、使いたいサービスが対応していない、設定したい名義の口座を使えない、引落日までに必要なお金を把握できない、といった不一致が後から見つかることがあります。
この記事では、一人で事業を営む人が、商品ごとの規約を読み、必要な決済と費用を比べ、利用から引落までを管理するための確認方法を整理します。カード明細と購入資料の照合、返品や継続課金、初回請求後の点検までを一つの作業として扱います。家計全体の予算づくりや事業主貸・事業主借の仕訳を教える記事ではなく、カードの一取引を見失わないためのガイドです。
JCB Biz ONEは、契約条件を読むための一商品例として取り上げます。特定の商品がすべての読者に適しているという推奨や、審査通過、利用可能枠の承認を保証するものではありません。公式情報は2026年10月6日(日本時間)時点で確認しています。規約、費用、サービス、申込条件は変更されることがあるため、実際に検討する商品の公式案内と適用規約を確認してください。本文の支払予定や取引の数字は、説明用の架空例です。
事業に使えるかを、商品名と適用規約から確認する
「個人向け」「法人向け」の呼称だけで判断しない
カードの商品名にビジネスや法人という言葉があっても、契約の当事者、使える目的、引落口座の条件まで同じとは限りません。反対に、個人向けという呼称だけから、事業での利用を一律に判断するのも避けます。候補の正式な商品名と発行会社を確かめ、その商品に適用される会員規約と特約を開き、自分の立場に該当する箇所を確認することから始めます。
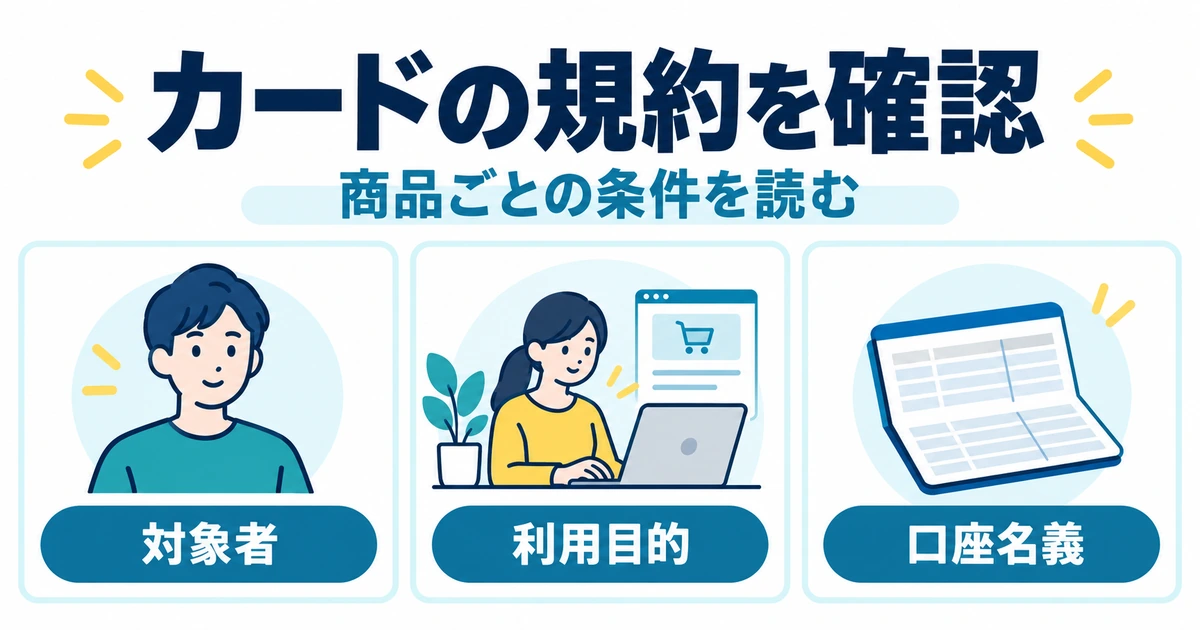
比較する資料は、広告の見出し、商品概要、会員規約、個別の特約に分かれていることがあります。見出しに書かれた利点だけを表に転記するのではなく、対象者、利用目的、債務者、支払口座を別の欄にします。「個人事業主に対応」と書かれていても、その表示だけで口座名義や追加カードの条件まで確認できたとは扱いません。分からない欄は未確認のまま残します。
表は横にスクロールできます。
| 確認票の欄 | 読む場所 | 記録する内容 |
|---|---|---|
| 商品と発行会社 | 公式の商品概要、規約の表題 | 同じブランド内の別商品と混ざらない正式名称 |
| 対象者 | 申込条件、特約の会員に関する条項 | 個人事業主の条件と、法人代表者の条件を区別 |
| 利用目的 | ショッピング利用の目的に関する定め | 事業費の決済が認められているか |
| 支払う義務を負う人 | 支払債務の条項 | 個人事業主本人なのか、別の契約構造なのか |
| 引落口座 | 口座振替、口座名義の条項 | 本人名義、屋号付き、金融機関の条件 |
| 未確認事項 | 公式窓口への質問と回答 | 回答日、該当商品、回答の前提 |
JCB Biz ONEは、個人用会員規約と特約を合わせて読む例
公式のJCB CARD Biz・Biz ONE特約では、同商品に個人用のJCB会員規約と特約が適用される構成が示されています。法人向けと紹介される商品でも、一般的な法人用規約をそのまま読むとは限らない例です。本記事では、この特約の個人事業主に関する条件を確認し、法人代表者向けの条項と混ぜないようにします。
同特約では、個人事業主会員を含む本会員がカード債務の債務者となり、個人事業主会員は自己名義の預貯金口座から支払うとされています。また、屋号等が含まれて氏名と完全に一致しない口座でも、金融機関が本人の口座として認めたものは自己名義口座に含まれるとしています。「屋号付きならどの口座でもよい」という説明にはせず、本人の口座であるという条件を残して読みます。
この例は、すべてのカード会社や金融機関に同じ条件があるという意味ではありません。検討中の商品が違えば、その規約へ戻ります。家族の名義の口座や、取引先の口座を便宜上使えると推測することも避けてください。口座名義が長い、申込画面の表記と通帳の表記が違うなど、入力方法が不明なときは、自己判断で名義を省略せず公式窓口へ確認します。
使える目的と、税務上の経費になるかは別に考える
同特約は、定められた条件のもとで、生計費と事業費の両方を目的とするショッピング利用を認めています。ただし、規約上使えることは、私的な購入が事業の経費になるという意味ではありません。カードを事業用として整理していても、取引の目的まで自動的に事業へ変わるわけではないため、購入ごとの内容を説明できるようにします。
管理上は、事業の支払を一枚へ寄せると、明細の中から対象取引を見つけやすくなる場合があります。しかし、これは整理の提案です。規約上の利用目的の範囲や税務上の判断とは分けて扱います。「私用を一度でも払ったらそのカードは使えない」「事業用カードなら明細の全件が経費」という両極端な理解を避け、該当商品の条件と取引内容をそれぞれ確かめてください。
例えば、架空のデザイン事業で、制作ソフトと家庭用の日用品を同じ日に決済した場合、カード会社の明細にはどちらも取引として載ります。会計に使うときは、購入資料と目的を見て区別します。カードを分けるかどうかを検討するなら、明細を探す頻度、継続課金の件数、今の運用で起きている確認漏れなど、具体的な負担を基準にすると判断しやすくなります。
規約を読む途中で不明な点が見つかったら、長い条文全体を説明してもらおうとするより、「この商品を個人事業主として使う場合、本人の屋号付き口座を設定できる条件を知りたい」のように質問を絞ります。回答は商品名と一緒に保存し、他の商品へ転用しません。問い合わせへの回答を得たことも、入会審査の承認を得たこととは区別して記録します。
この節で完成させたいのは、自分がどの条件で利用するかを説明できる確認票です。規約を読んだ回数や候補の数を増やすことより、重要な欄が埋まり、未確認の欄を把握できることを優先します。条件が合わない候補を見つけた場合も、申込みを繰り返して確かめるのではなく、まず比較表へ不一致の理由を残します。
年会費と決済条件を、実際の支払予定で比べる
毎月払うものと、たまに払うものを分ける
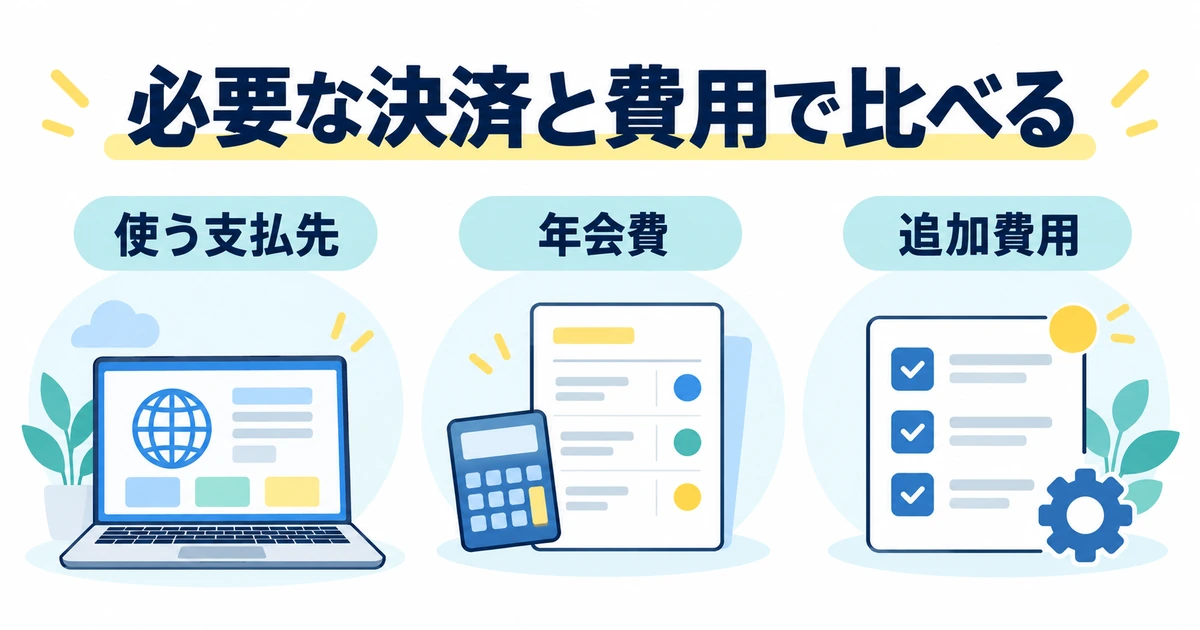
費用比較の前に、事業で実際に支払う相手を並べます。制作ソフト、通信サービス、仕入先、交通機関など、必要な支払先で候補カードが使えるかを確認します。カードの国際ブランドが対応していても、そのサービスで利用できる支払方法、本人名義の条件、国内外の請求の扱いなどは個別に異なることがあります。カードを持てば予定した支払をすべて移せるとは限りません。
確認表には、毎月の継続支払、年単位の更新、必要時だけの購入を分けて記載します。月額だけを見ると小さく感じるサービスも、更新日が重なる月には請求が増えます。ここで作るのは将来の売上予測ではなく、すでに契約している支払と、購入を予定している支払の一覧です。まだ決めていない設備購入は、確定支出に混ぜず、予定であることを明示します。
表は横にスクロールできます。
| 用途の架空例 | 支払の頻度 | 候補に求める条件 | 確認資料 |
|---|---|---|---|
| 制作ソフト | 毎月 | そのサービスで継続決済できること | 支払方法の公式案内と現在の契約 |
| 資料購入 | 必要なとき | 購入先で利用でき、購入資料を取得できること | 購入先の決済案内 |
| 年額サービス | 年に一度 | 更新額と更新日を把握できること | 更新通知と契約画面 |
| 業務移動 | 利用時 | 交通手段ごとの対応と付随サービスの条件 | 交通機関、カード会社の案内 |
年会費は「無料になる条件」まで並べる
商品例として、JCB Biz ONEの公式案内では、一般は年会費永年無料、ゴールドは年会費5,500円(税込)で初年度無料、所定の年間利用条件を満たした場合に翌年度も無料となる案内があります。この二つを単に「どちらも無料」と並べると、条件を満たさない年の費用を見落とします。通常年の費用と、条件達成時の費用を分けて読みます。
同案内では、ゴールドの翌年度無料の条件として年間100万円(税込)以上の利用が示されていますが、集計対象外の利用や所定の集計期間があります。家計のカレンダー上の一年、すべての引落総額、すべてのカード利用を、そのまま条件判定に使うことはできません。条件の数値だけでなく、どの利用が、いつからいつまで集計されるかを確認する必要があります。
表は横にスクロールできます。
| 費用の確認例 | 一般 | ゴールド | 見落とさない点 |
|---|---|---|---|
| JCB Biz ONE本会員の年会費 | 永年無料 | 5,500円(税込)、初年度無料 | 翌年度無料には所定の年間利用条件がある |
| 付随するETCカード | 初年度無料、以後は利用状況等の条件を確認 | 公式基本情報では年会費無料の案内 | 本会員カードの無料とETCの条件を混ぜない |
| 追加カードや付帯サービス | 必要なものを個別に確認 | 必要なものを個別に確認 | 対象者、提供開始日、費用、申込方法を分ける |
| 支払に伴う費用 | 選択する支払方法の条件を確認 | 選択する支払方法の条件を確認 | 年会費無料でも関連する手数料がすべてゼロとは限らない |
この表は二商品の優劣を決めるランキングではありません。本会員の年会費と付随するサービスの条件を分ける読み方の例です。ETCの無料条件、追加カードの提供時期、各種サービスの対象などを必要に応じて公式で確認してください。一人で利用する予定なら、使わない追加カードや特典を有利な点として数えず、自分の支払に必要な条件から比較します。
特典のために支出を増やさず、予定の範囲で考える
架空例として、月額3,000円の業務サービスを一年継続し、年額12,000円の別サービスも更新する予定なら、単純な年間支払予定は3,000円の12か月分と12,000円を合わせて48,000円です。これはカード会社の特典集計額を保証する数字ではありません。支払先の対応、集計対象、請求時期が別にあるため、まず自分が予定している支出額として整理します。
もし特典や年会費免除の条件に届かないなら、その条件を満たすためだけに必要のない物を買う必要はありません。特典の受取条件や使い道を確かめないまま、宣伝上の最大額を年会費から差し引くのも避けます。通常の支払だけで得られる可能性があるものと、追加の行動や支出を求めるものを分けて見ると、比較が現実に近づきます。
保険や優待も、名前が付いているだけで、あらゆる事故や購入が対象になるわけではありません。利用条件、対象物、自己負担、申請条件などを必要に応じて確認します。普段使わない特典は、比較票で「利用予定なし」と書いて構いません。特典を全部使い切る前提を置くより、現在の仕事で必要な機能と、その機能にかかる費用を把握する方が判断に役立ちます。
会計ソフトとの連携は、対応するソフト、取り込める明細、更新のタイミングを確認します。広告で作業時間の削減が示されていても、自分の事業で同じ効果が出ると決めません。取引目的の補足や購入資料との照合が残るなら、その作業も含めて考えます。連携できることと、個々の取引の税務処理が正しいことは別なので、操作の便利さだけで判定を終えないようにします。
比較表を埋めた後は、「年会費が安いから」だけでなく、必要な支払に使えるか、請求と資料を確認できるか、支払日の管理を続けられるかを見返します。費用が低くても、主要な支払先で使えず管理が複雑になるなら、その不一致は残ります。反対に、条件が十分合うなら、特典の数を増やすためだけに候補を無制限に探し続ける必要はありません。
利用日・売上反映・締め日・引落日をつなぐ
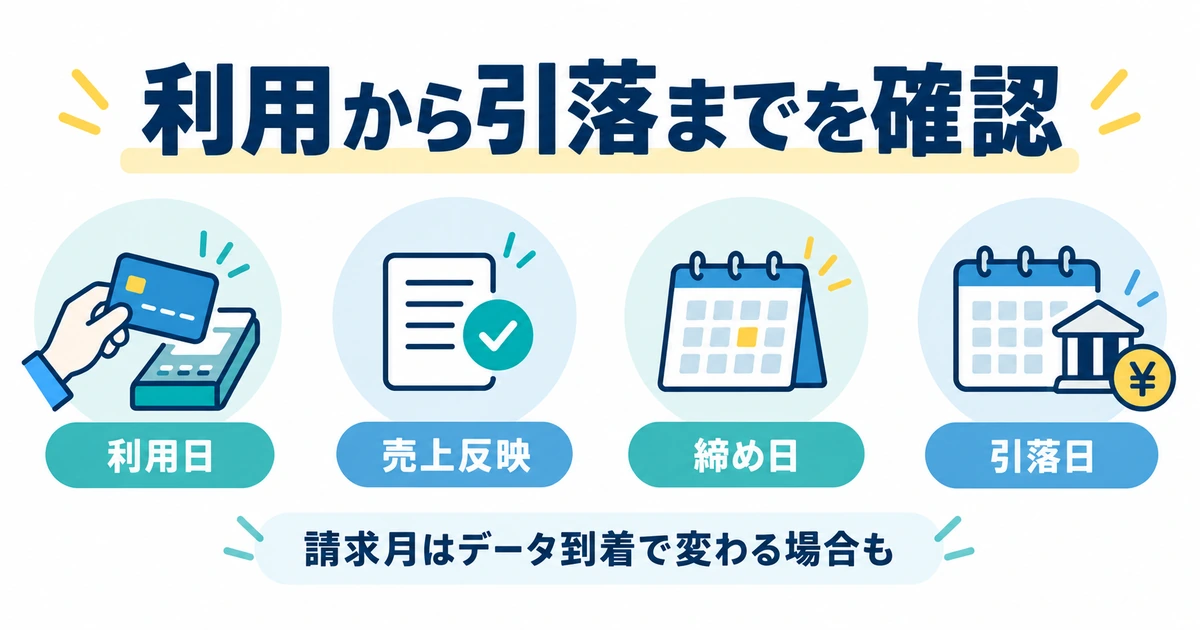
買った日と、口座からお金が出る日を分ける
カードを利用した時点で、口座から同じ金額がすぐに引き落とされるとは限りません。購入した日、加盟店の売上データがカード会社へ届いて明細へ反映される時期、請求の締め日、引落日を区別します。手元の残高が変わっていないことを理由に、まだ支出していない感覚で次の買物を重ねると、後の請求が把握しにくくなります。
JCBのご利用代金のお支払いについてでは、毎月15日締め、翌月10日支払で、支払日が土日祝の場合は翌営業日と案内しています。これはJCBの案内を使った一例です。他の発行会社や商品の締め日、支払日へ一般化せず、自分の契約と実際の支払予定を確認してください。カレンダーには、日付だけでなくどのカードの支払かも書きます。
また、JCBの利用明細への反映時期に関する公式Q&Aには、利用データがカード会社へ届くタイミングによって、請求月が遅れることがあると示されています。締め日前に買ったから必ず翌月の支払になる、と固定して考えないことが大切です。購入履歴にはあるのに当月明細に出ていない取引を、なかった支出として扱わないようにします。
表は横にスクロールできます。
| 架空の取引 | 利用日 | 売上データの到着を置く仮定 | 締めと引落の想定 |
|---|---|---|---|
| 取引A・資料購入 | 2026年10月14日(水) | 10月15日の締めに間に合うと仮定 | 10月15日締め、11月10日(火)の支払に含まれる想定 |
| 取引B・業務用品 | 2026年10月14日(水) | 今回の請求確定に間に合わず、11月1日に到着すると仮定 | 次の請求へ反映され、12月10日(木)の支払に含まれる想定 |
| 継続サービス | 契約上の課金日に利用 | 加盟店からのデータ到着と明細を確認 | 前年の請求月だけで決めず、今回の確定明細で照合 |
締め日と、支払金額が確定する日も同じではありません。JCBの公式Q&Aでは、通常は毎月15日までの利用分が、24日前後の支払金額確定日までに反映すると説明しています。したがって、データの到着が15日を過ぎたことだけで、一律に次の請求へ回るとはいえません。自分の取引がどの明細へ反映されたかを確認し、利用日・締め日・確定日を区別して予定を更新します。
このカレンダーは、データ到着の違いを示すための架空例です。個々の加盟店の送信日や、実際のカード会社の反映時刻を予測したものではありません。表の通りになると保証するのではなく、利用日が同じ二つの取引でも支払月が違う場合があることを示しています。実際には、公式の会員画面に表示される請求予定と確定明細を確認して予定を更新します。
未反映、未確定、確定を同じ残高に混ぜない
管理表では、購入済みで未反映のもの、明細には見えるが請求未確定のもの、請求が確定したものを区別すると便利です。これらは管理のために付ける状態で、カード会社の画面と同じ名称である必要はありません。大切なのは、購入資料にある取引がどこにあり、当月請求へ入ったかどうかをたどれることです。金額の集計に二重で含めないよう、状態を更新して使います。
架空例として、次回引落の確定分が40,000円あり、購入したもののまだ請求に反映されていない業務用品が12,000円あるなら、確認対象となる購入・請求の総額は52,000円です。12,000円が今回の引落に入ると決めた数字ではなく、今後の請求から見落とさないための合計です。確定分と未反映分を別欄にしておけば、12,000円が明細に載ったときの二重加算も防ぎやすくなります。
引落口座の残高は、その時点で口座にあるお金を示します。カードの利用可能額は、カード会社が定める利用条件のもとで使える範囲に関する表示です。どちらも、仕事に使ってよい予算をそのまま示すものではありません。残高にほかの支払予定が含まれている場合や、未反映のカード購入がある場合もあるため、表示された数字を一つだけ見て購入判断をしないようにします。
複数カードの枠を単純に足さない
JCB Biz ONEの公式案内には、同一発行会社の個人用JCBカードを合わせて持つ場合、各カードに枠があっても、利用できる金額の合計に条件があると記載されています。一部対象外もあります。二枚の画面にそれぞれ金額が出ているからといって、その数字を単純に合算して使えるとは考えず、該当する発行会社の案内を確認してください。
商品ページに掲載される利用可能枠の上限も、自分に承認される枠とは別です。承認額や審査基準をこの記事から予測することはできません。予定している支払に対応するかは、発行後に示される実際の条件を含めて確認します。枠の大きさを資金不足を埋めるための購入額や借入額の目安として扱わないことが重要です。
引落日が近づいたら、会員画面の確定額、設定済みの口座、口座側の他の支払予定を照合します。予定した入金が遅れた場合も、カードの表示だけを頼りに問題がないと判断しません。支払に不安があるときは、引落前に発行会社の公式案内と窓口を確認し、放置しないでください。本記事はリボ払い、分割払い、キャッシングで不足を解決する方法を案内するものではありません。
この節で作るカレンダーは、買物の時期をずらして請求を先送りするためのものではありません。すでに利用した支出が、どの請求へ進むかを把握するためのものです。利用日と支払日の間が空いても、購入済みの取引として記録を残し、請求に載った時点で対応する行を更新する運用にしておくと、毎月の確認が途切れにくくなります。
購入資料と明細を一件ずつ結び付ける
カード明細は、購入内容を説明する資料と組み合わせる
カード明細には利用先、日付、金額が載っていても、何をどの仕事のために買ったかまでは分からないことがあります。店の名前が通販サイト名になっている場合や、複数の用品を一度に買った場合は、明細だけでは購入の内訳を説明できません。購入先の請求書、領収書、注文履歴などと、カード明細の行を一件ずつ対応させます。
照合票の基本欄は、購入日、購入先、金額、業務上の目的、購入資料の参照先、カード明細の状態、引落の確認、返品・返金の有無です。取引の識別には、注文番号など必要な範囲の情報や、自分が付けた管理番号を使います。カード番号の全桁、セキュリティコード、ログイン情報、認証コードを一覧に書き込む必要はありません。決済に使う秘密の情報と取引管理を分けます。
表は横にスクロールできます。
| 管理用の識別 | 購入資料 | カード明細 | 引落・状態 |
|---|---|---|---|
| 資料購入A | 注文日、書籍名、金額、業務の目的 | 同額の利用先表示と日付を照合 | 当月の確定請求へ含まれることを確認 |
| 用品購入B | 用品の内訳と領収資料 | 店名が別表記なら購入履歴で対応を確認 | 未確定の間は確認待ち |
| 返品対象C | 元の注文と返品受付 | 元請求と返金の両方へ関連付け | 返金予定と実際の反映を区別 |
| 継続サービスD | 契約、対象期間、更新通知 | 継続課金の明細と照合 | 支払済みとサービス継続の状態を別に管理 |
同じ金額の購入が続いたときは、金額だけで対応を決めると取り違えやすくなります。日付、購入先、注文番号、内容を合わせて見ます。利用日とカード明細の日付が異なることもあり得るため、一日違うだけで別取引と断定することも避けます。複数候補がある場合は、購入先の資料から確認し、分からないまま無理に対応付けないようにしましょう。
一回の引落は、複数の購入をまとめた支払として見る
口座からの引落額は、通常はカードの請求をまとめた額として確認します。購入時の明細と口座引落が両方連携されたとき、同じ経費が二回発生したように扱わないことが大切です。会計ソフト上の処理方法は利用環境によって異なりますが、購入と支払という別の事実が記録されていることを理解し、二重計上がないかを見ます。
例えば架空の購入が8,000円、12,000円、5,000円の三件で、それだけが今回の請求に含まれるなら、合計は25,000円です。口座に25,000円の引落が載っても、新たに別の商品を25,000円分買ったわけではありません。この例は照合の考え方を示すもので、具体的な勘定科目や仕訳を指定するものではありません。年会費や返金など別項目があれば、それも請求内訳へ加えて確認します。
購入を自動連携できた場合でも、目的の補足や資料の確認が不要になるとは限りません。ソフトが提案した科目や税区分は、実際の購入と一致するかを確認します。連携がうまくいかなかった期間に手入力した後で明細が取り込まれたときは、重複の有無も点検します。自動化は転記の手間を減らす仕組みであり、税務上の正しさの認定ではありません。
インボイスの確認を、カード会社の明細だけで終えない
国税庁のインボイス制度開始後の留意事項では、カード会社の利用明細書は一般的にインボイスの記載事項を満たさず、その保存だけでは仕入税額控除できないと説明しています。事業用カードで払ったから、購入先の資料を受け取らなくてよいという結論にはなりません。購入の内容に合う資料を確認します。
一方、同資料には、インボイスの保存が不要となる特例の対象取引など、別の扱いも示されています。すべての支出に同じ書類が必須だと機械的に決めるのではなく、自分の課税関係と、その取引に適用される制度を確認します。この記事では個々の仕入税額控除の可否を確定せず、迷った取引を相談できるよう元資料との対応を作ることに重点を置きます。
購入先から電子的な領収資料を受け取れる場合は、必要な時期に取り出せるかも確認します。サービスを解約してから過去の資料が見られないと気付くと、照会の手間が増えます。カード会社の明細の閲覧期間と購入先資料の閲覧期間は同じとは限りません。保存方法や法定要件を別途確認しながら、必要な情報を継続して参照できる運用にしてください。
私用と事業用の品物が一つの購入に含まれているときは、カード明細の総額をそのまま事業の費用にせず、内訳を確認します。ここで大切なのは、支払に使ったカードの呼び名より、買った物と利用目的です。区分の判断が難しいものは、明細と購入資料をセットで税理士等に示します。カードごとに分けていたつもりでも、例外の購入が起きた行を見逃さないようにします。
毎月の照合は、金額の合計だけを合わせて終えるより、不明な取引が残っていないかまで確認すると役立ちます。未反映、内容確認中、返金待ちなどの状態が残っていれば、それぞれ次に何を見るかを決められます。すべての行を無理に完了へ変えず、分かった取引と未解決の取引を分けることで、月をまたぐ問題にも継続して対応できます。
返品・継続課金・カード変更を一覧で管理する
返品受付と返金反映は、別の出来事として記録する
商品を返品して販売店から受付の連絡が来ても、カード明細への返金が同じ日に反映されるとは限りません。元の購入、返品を申し込んだ日、販売店の受付、返金予定の説明、カード明細への実際の反映を対応させます。「返品済み」とだけ書くと、購入が取り消されたのか、返金まで完了したのかが分からなくなります。取引の状態を分けておきましょう。
返金が請求の締めをまたぐ場合や、元の請求と別の時期に表示される場合については、販売店と発行会社の案内に従って確認します。取消したから今月の引落が必ず減る、という未確認の前提を置かないでください。確定請求が出ているときは、その額と公式の説明を照合し、自分で支払予定額から差し引いて放置することを避けます。
表は横にスクロールできます。
| 例外の種類 | まず確認する資料 | 問い合わせの主な確認先 | 終えたと判断する材料 |
|---|---|---|---|
| 返品・返金待ち | 元注文、返品受付、返金の説明 | 販売店の処理状況と発行会社の明細 | 返金の実際の反映と元取引の対応 |
| 二重請求の疑い | 購入履歴と明細のそれぞれの取引 | 販売店と発行会社の公式窓口 | 同一取引か別取引かの説明と必要な訂正 |
| 利用した覚えがない | 安全に確認できる会員画面と購入履歴 | 発行会社の公式窓口 | 調査・利用停止等について公式案内に沿って対応 |
| 継続課金の変更 | サービス契約、更新日、支払設定 | サービス提供元 | 変更受付と次回請求の確認 |
| カード更新・切替 | 継続支払先一覧と新しい契約条件 | 発行会社と各サービス提供元 | 支払先ごとの更新状況を確認 |
架空例として、18,000円の購入のうち6,000円分を返品することになった場合、差引の購入額は12,000円です。ただし、実際のカード請求が18,000円と後日のマイナス6,000円に分かれるのか、締め前に別の形で調整されるのかは、処理状況によります。計算上の差引額と、今回引き落とされる額を同じだと決めず、それぞれ確認します。
利用した覚えがないときは、表示名だけで結論を急がない
カード明細の利用先が普段見慣れた店名と違うと、覚えのない支払に見えることがあります。まず購入履歴、継続サービス、注文時のメールを安全な方法で確認し、日付と金額が対応するものがないかを調べます。ただし、見覚えがない取引をいつまでも調べ続けて対応を遅らせるのではなく、疑いが残る場合は発行会社の公式窓口に速やかに相談します。
不審なメールやメッセージに載るリンクから、カード番号や認証情報を入力することは避けます。普段使っている公式アプリや、確認済みの公式サイト、カード会社が案内する正規の連絡先を利用してください。管理票へ書くのは、問い合わせた日、取引の識別、回答の要点、次の確認事項までです。認証コードや秘密の情報をメモや共有資料へ残す必要はありません。
二重請求に見えるときも、同じ日に同じ額だからといって、必ず誤請求とは限りません。複数の注文、分割発送、別サービスの更新など、購入資料を合わせて確認します。調査中の行は一件へ勝手にまとめたり削除したりせず、疑いの内容と確認先を残します。訂正や取消が確認できた後で、元の行との関係が分かるように更新する方が、経緯を説明しやすくなります。
カードの変更は、継続サービスの契約と別に点検する
カードを更新、切替、再発行したときは、継続課金先ごとの対応を確認します。すべてのサービスで支払情報が自動更新されるとも、すべて手作業で変更が必要とも一律にはいえません。サービス提供元と発行会社の案内に沿って確認し、必要な変更と、次回の正常な請求までを記録します。変更を入力しただけで、次の更新が確実に完了したとは扱わないようにします。
支払先一覧には、サービス名、契約の識別、更新日、現在の支払方法、変更状況、次回確認する日を残します。カードの全番号を貼り付ける代わりに、自分が識別できる管理名を使えば十分な場合があります。業務サービスに複数アカウントがあるなら、どの契約を変更したかも区別します。別のアカウントだけを更新し、必要な契約の支払が残る事故を防ぎやすくなります。
サービスそのものをやめたい場合は、カードを変更するだけで解約できたと考えず、サービス提供元の契約と解約方法を確認します。反対に、カードだけを変えたい場合は、業務に必要なサービスが途中で止まらないよう、次回更新前に条件を確かめます。支払方法の変更とサービス契約の変更は別の行として管理すると、何を終えたかが明確になります。
年額サービスでは、更新の案内が来た時点で、金額、契約期間、支払方法を確認します。前回のカードで払った履歴があるだけでは、今回も同じ条件とは限りません。価格変更や契約変更の案内があれば、カード明細に載る前に内容を確認し、自分が続けると決めた契約かを整理します。明細の照合だけでは、契約の要否までは判断できないためです。
この節の管理票は、問い合わせを増やすためのものではありません。返品の受付まで済んだのか、返金まで確認したのか、カード変更後の請求まで確認したのかを見分けるために使います。途中の状態を完了と取り違えなければ、しばらく変化がない取引にも、前回の確認内容に基づいて必要な質問を続けられます。
申込み前と初回請求後に、条件が合うか見直す
申込み前に、重要な未確認欄を残さない
候補が絞れたら、利用目的、対象条件、債務者、口座名義、通常の費用、明細の確認方法をもう一度見返します。特に、商品概要ではよさそうに見えたものの、適用規約まで確認できていない欄がないかを点検してください。「個人事業主に人気」「事業で使える」といった紹介だけでは、本人の条件に合っているかは分かりません。
本人確認の方法や必要書類、使える申込経路は、商品と発行会社の公式案内に従って確認します。JCB Biz ONEの公式案内でも、口座の種類や本人確認の条件に応じた説明があります。広告に短い発行時間が示されていても、すべての人が同じ時間で利用開始できると保証されているわけではありません。受付、審査、本人確認、実際の利用開始を分けて考えます。
表は横にスクロールできます。
| 段階 | 点検すること | 確認できた状態 |
|---|---|---|
| 申込みを検討する前 | 事業用途、対象者、適用規約 | 自分の立場に該当する条件を説明できる |
| 申込み前 | 本人確認、口座名義、費用、支払方法 | 未確認事項を公式資料や窓口で確認した |
| 発行後・利用前 | 承認された条件、登録された口座、明細の確認先 | 商品ページの想定と実際の契約を区別して把握した |
| 初回請求が出たとき | 購入との対応、年会費等、引落日と口座 | 確定額を購入資料と照合できる |
| 初回引落後 | 実際の引落、未反映や返金待ち | 正常な支払と未解決取引を分けて確認できる |
申込対象に当てはまることと、カードの発行が承認されることは別です。この記事では審査基準や承認可能性を推測せず、承認されやすく見せるために情報を変える方法も扱いません。申込む場合は、本人が公式の手順と入力内容を確認し、事実に沿って手続を進めてください。借入や支払方法の変更を、特典獲得や資金不足対策の前提にはしません。
発行後は、商品ページではなく実際の契約を確かめる
発行後に届く案内や公式の会員画面では、実際に設定された利用条件、引落口座、支払方法、明細の確認方法を確認します。商品ページに幅を持って示されていた条件と、自分の契約に設定された条件は同じとは限りません。広告の上限額や代表例を、自分の利用条件として管理表へ転記しないようにします。
明細の見方を確認するときは、わざわざ不要な買物をする必要はありません。もともと予定していた必要な支払があるなら、その購入資料と明細を使って、利用日、利用先表示、金額、確定状況を照合します。表示の意味が分からない項目は、公式ヘルプで確かめます。最初の一件で対応を確認しておくと、後から取引が増えた場合の基準になります。
通知を利用する場合も、通知が届いたこと、明細に反映されたこと、請求が確定したことを分けて見ます。通知だけで購入内容や最終請求額まで確定したと考えず、購入資料と確定明細へ戻れるようにします。メールやアプリの設定は、公式の案内と自分の必要な範囲で確認し、認証情報を共有せず本人が管理してください。
初回請求では、購入以外の項目と未反映分も見る
初回の請求が出たら、予定した購入がすべて載っているか、まだ反映されていないものはないかを点検します。年会費や付随サービスの費用がある場合は、申込前に確認した条件と一致するかを見ます。費用が予想と違ったときは、対象の商品区分、請求時期、無料条件の前提に違いがないかを確認し、必要なら発行会社へ問い合わせます。
口座変更の手続をした場合は、変更を申し込んだ日だけで新口座から引き落とされると決めず、今回の請求に表示された口座を確認します。旧口座と新口座のどちらへ必要な残高を用意するかを誤ると、支払の行き違いにつながります。変更の受付と反映は別に記録し、初回の実際の引落まで確認してから管理表を更新すると分かりやすくなります。
引落後は、確定請求と口座の取引が対応しているかを確認します。正常に引き落とされたことが確認できても、返金待ちや未反映の購入が残っていれば、その行は継続して管理します。月の請求が終わったことと、すべての購入の処理が終わったことは同じではありません。未解決項目の理由と次の確認先を残しておけば、翌月の照合へ引き継げます。
使い始めて分かった不一致を、次の判断材料にする
運用を見直すときは、ポイントの獲得額だけでなく、明細の分かりやすさ、資料との照合の負担、主要な支払先での対応、引落日の管理のしやすさを確認します。カードを増やせば必ず管理が楽になるわけではありません。困りごとが一つのサービスだけに限られるなら、まずそのサービスの支払条件を確認する方が、全体を大きく変えずに済む場合もあります。
事業の内容や支払先が変わった場合は、以前の比較をそのまま使わず、必要な決済を更新します。定期購入が終わった、年額サービスを増やした、屋号付き口座へ変更したいなど、変更点に対応する条件だけを確かめます。契約上の届出が必要な変化があるときは、規約と公式案内に従って確認してください。古い条件を覚えていることより、現在の契約へ戻れることが重要です。
個人事業主のクレジットカード選びは、特典を数えるだけでなく、必要な支払をどの条件で行い、その購入をどの資料で確かめるかを決める作業です。規約の確認票、支払予定、購入と明細の照合票、例外の管理票をつなげておくと、商品を検討する段階から初回請求まで同じ情報を使えます。まず今ある支払を整理し、条件の不明点を一つずつ解消するところから進めてください。