個人事業主の棚卸のやり方|年末数量・評価額から売上原価へ
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主の棚卸は、年末に商品を数えて終わる作業ではありません。数えた日から12月31日までの入出庫をそろえ、評価に使う単価を確認し、その金額を売上原価と翌年の期首へつなげます。この途中で数量と販売可能数を取り違えると、計算式が正しくても決算の数字がずれてしまいます。
この記事では、二品目を販売する小さな雑貨店の架空例を使います。同じ記録をたどって数量を確定し、期末棚卸高25,200円、売上原価124,800円まで計算します。さらに、注文用に確保した二個を誤って引いた場合を比べ、どの資料へ戻って直すかまで確認しましょう。
確認日:2026年10月11日(日本時間)。通常の発生主義で記帳する個人の物販事業を対象とし、例は税込経理・最終仕入原価法です。金額・品目・日付・記録番号は説明用の架空例です。基本手順は国税庁の令和7年分の決算の手引きと現行の通達・手続案内等で確認しています。個別の税務判断、2026年分専用の申告画面、税額計算は扱いません。
個人事業主の年末棚卸で確定する数字を知る
年間の仕入れと、その年の売上原価を分ける
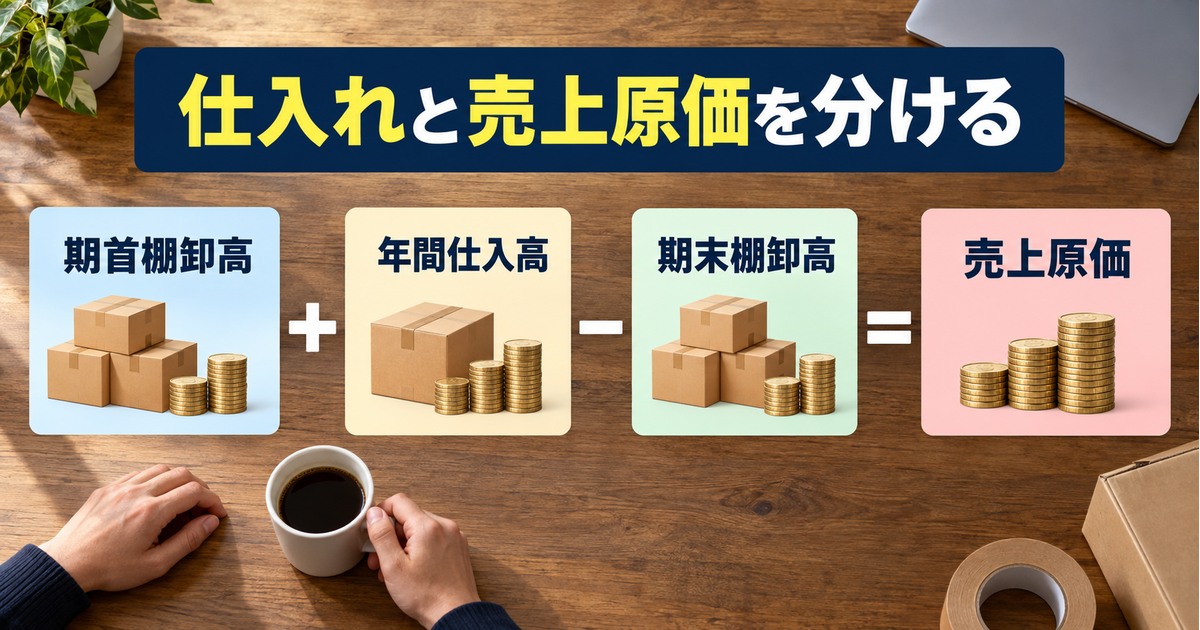
商品を仕入れたときには、支払いや仕入取引の記録が生じます。しかし、その年に仕入れた商品が年末までに全部売れるとは限りません。まだ残っている商品の金額を確かめず、仕入額をそのまま一年分の売上原価にしてしまうと、翌年以後の販売に対応する分まで、その年の原価へ含めることになります。
基本の計算は「期首の棚卸高+年間の仕入高−期末の棚卸高=売上原価」です。国税庁の令和7年分・青色申告の決算の手引き(一般用)の冒頭にも示されています。期首は年の初め、期末は年の終わりに残る在庫の金額であり、単に今年買った金額を足し上げる計算とは違います。
この式に入れる三つの金額は、それぞれ違う資料から確認します。期首は前年の確定した期末、年間仕入はその年の取引記録、期末は年末数量と評価単価から作る棚卸表です。一つのレシートや一枚の在庫一覧だけですべて決まるわけではありません。まず数字の出どころを分けることが、計算前の準備になります。
12月31日現在の数量を確認する
個人の所得税は、原則として1月1日から12月31日までの所得を計算します。国税庁の青色申告制度の案内でも、この一年間の取引記録と書類保存が説明されています。年末棚卸で必要なのは、作業しやすい日にたまたま残っていた数ではなく、12月31日現在の在庫へ結び付く数です。
年末に作業が集中する場合、多少前後した日に実地棚卸をし、棚卸日と12月31日の間の売上げや仕入れなどから年末の棚卸高を計算する方法が手引きで認められています。その場合には、補正した計算方法を明らかにしておく必要があります。「早めに数えたからその後は見なくてよい」という意味ではありません。
今回の例では、2026年12月29日に自店の棚を数え、12月30日と31日の動きを後から足し引きします。この日付は将来の作業を考えるための架空設定です。実際には、自分が数えた日時と、その後どこまでの動きを含めたかを記録してください。営業を続けながら数える場合は、日付だけでなく作業の区切りが重要になります。
二品目の例で、最後まで使う前提を固定する
例の店が扱うのは、Aという品目のマグと、Bという品目の小物です。どちらも仕入れてそのまま販売する商品で、製造途中の材料や仕掛品は数値例に含めません。Aには自店と別保管庫の二か所があり、Bは自店だけに置いています。品目を少なくしたのは、数量の動きと金額の変化を追いやすくするためです。
期首棚卸高は前年の確定表から30,000円、年間仕入高は帳簿から120,000円とします。この120,000円には、後で登場する12月30日の入荷分もすでに含めています。年末の入荷を数量表へ足したからといって、年間仕入へ同じ金額をもう一度足す設定ではありません。
金額は税込経理で統一し、評価方法は届出による選択をしていない場合の最終仕入原価法とします。現金主義の特例を使っている場合や、別の評価方法を採用している場合には、この前提をそのまま移せません。自分の資料に置き換える前に、記帳と評価の方法が同じかを確認する必要があります。
日常の在庫表を、そのまま決算表と考えない
日々の販売管理では、「今すぐ販売に回せる数」が役立ちます。注文用に取り置いた商品を差し引いて、売り過ぎを防ぐ管理をしている人もいるでしょう。一方、決算用の棚卸では、その商品が年末の自分の在庫に含まれるかを確認します。販売可能数が少ないことと、年末在庫そのものが減ったことは必ずしも一致しません。
ここでは、日常の在庫表に加え、実物を数えた記録、年末までの増減記録、単価の根拠、完成した棚卸表をつなぎます。帳簿全体の役割を整理したい場合は、個人事業主の取引記録・証拠書類と月次確認も参考になります。年末だけ別の数字を作るのではなく、日々の記録を決算へ使える形に整える作業です。
資料には「数量メモQ1」「入荷票I1」のような短い番号を付けると、後で数値を見直しやすくなります。番号の付け方は法定の様式ではなく、この記事の整理方法です。自分の伝票番号がすでにあるならそれを使い、同じ取引に別の番号を何度も付けて分かりにくくしないようにしましょう。
数える商品・材料・消耗品と保管場所を整理する
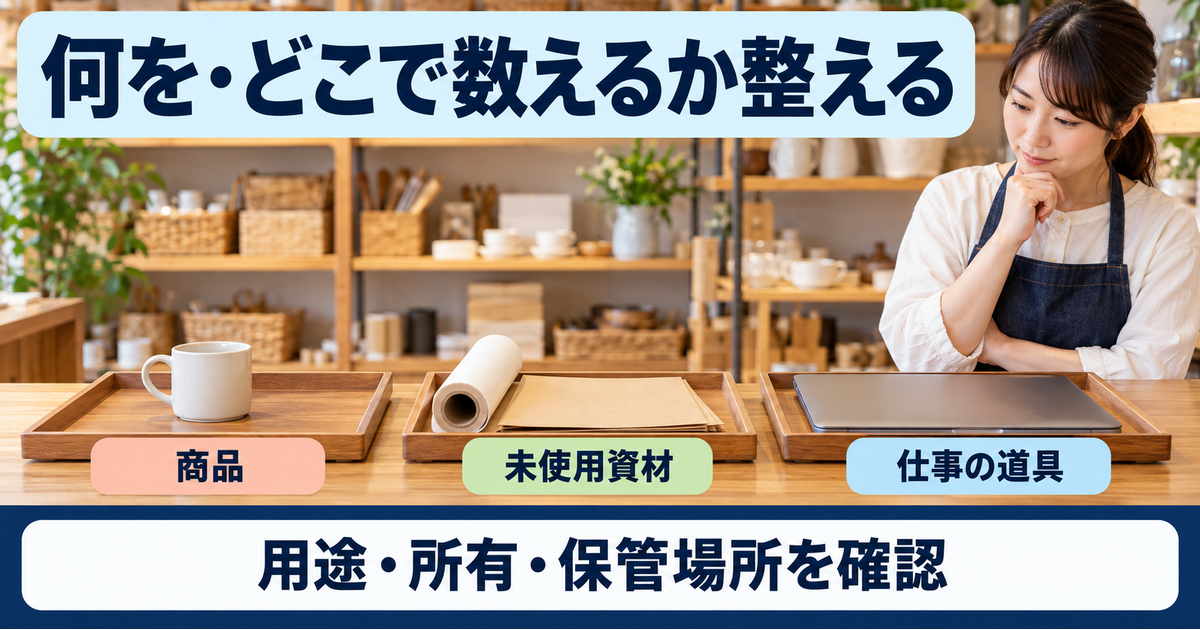
販売するものと、仕事で使い続けるものを区別する
棚卸の対象には、販売用の商品や製品だけでなく、原材料、半製品、仕掛品なども含まれます。物を作って販売する事業では、完成品だけ数えると途中段階のものを見落とすおそれがあります。ただし、仕掛品の評価には製造原価などの検討も必要なので、仕入販売の二品目だけを使う今回の計算と同じ単価で処理できるとは限りません。
一方、商品を載せる棚や、受注管理に使い続けるパソコンなどは、販売する商品の在庫とは用途が異なります。店の中にある物をすべて「商品」として集計すると、固定資産等の別の処理と混ざります。品名だけで決めず、販売のために持っているのか、業務で使うものなのか、私物なのかを先に分けてください。
同じマグでも、売るために保管しているものと、自分が私生活で使っているものでは扱いが違います。販売用の商品を家事に回した場合は、その移動の記録や収入の処理も関係します。現物がないから単に棚卸数量を減らすだけ、とせず、何のために在庫から外れたかを残すことが大切です。
未使用の消耗品は、継続した使い方も確認する
手引きには、未使用の包装材料や事務用品などの消耗品も対象として挙げられています。一方、通常の年と比べて特に増えていない消耗品などは、棚卸を省略して差し支えないという案内があります。消耗品という名前だけで全部を数えなくてよいとも、少額な物をすべて一律に棚卸するとも決めないようにします。
関連する所得税基本通達37−30の3では、事務用・作業用消耗品や包装材料などについて、毎年おおむね一定量を取得し、経常的に消費し、取得した年の必要経費とする処理を継続している場合の取扱いが示されています。前年と同じ品名があるだけではなく、量、使い方、これまでの処理を合わせて確認します。
たとえば、いつもの発送用袋を一定量ずつ購入し、日々使っている場合と、年末だけ数年分を大量購入した場合は、同じ状況とはいえません。迷う物は一覧から消さず、名称、未使用量、購入時期、前年までの残り方をまとめて確認待ちにします。数える準備と、税務上の取扱いを決める作業を分けると進めやすくなります。
自店以外の在庫と、他人の預かり品を分ける
Aのマグは、自店の棚のほか、別保管庫にも三個あります。例では、この三個は12月31日現在も自分が所有し、未販売の商品であることを確認できているものとします。店内に置いていないから除外するのではなく、保管場所ごとに確認したうえで同じ品目へ合算します。
反対に、他の事業者から預かっているだけの品を、自分の仕入商品と混ぜてはいけません。委託販売、配送中、返品の途中などは、所在だけでは判断しにくい場面です。契約、引渡しの基準、相手側の販売状況、帳簿上の売上・仕入の処理を照合し、必要に応じて税理士や税務署へ確認してください。
商品の販売時期については、所得税基本通達36−8・36−8の2に引渡しと、その日を判定する合理的で継続した基準が示されています。委託販売には別の条件もあります。「発送した物は全部除外」「入金がない物は全部在庫」といった一律の判断に広げず、今回の例では受領・引渡しの完了が確認できる取引に限定します。
品名・品質・単位・場所を数える前にそろえる
数量メモには、品目名だけでなく、型や色、品質、数える単位、保管場所を残します。「マグが二箱」では、一箱に何個入っているか、同じ品目かが分かりません。例ではAを一個単位に統一し、自店と別保管庫を別行にします。品目コードの作り方から整理する場合は、色・サイズ別のSKUコードと重複を防ぐ管理を参照してください。
傷や変色がある物も、最初から健全品と混ぜたり、数えずに捨てた扱いにしたりせず、状態が分かる別行にします。数量が存在することと、その商品をいくらで評価するかは次の判断です。状態の記録を先に残しておけば、後から単価や評価の取扱いを確認する際に、現物の事情を説明できます。
表は横にスクロールできます。
| 見つかったもの | 整理する区分 | 今回の例での確認 |
|---|---|---|
| 自店のA・B | 販売用商品 | 品目と個数を実地で確認する |
| 別保管庫のA三個 | 自分の未販売商品 | 自店と別行にし、年末数量へ合算する |
| 注文用に確保したA二個 | 自店数量の内数 | 未引渡し・未売上という例の条件で残す |
| 未使用の発送資材 | 消耗品の取扱いを確認 | 通常年の量・経常消費・継続処理を確認する |
| 業務用の棚・パソコン | 販売用在庫と別分類 | 用途や使用状態に応じた処理を確認する |
| 他人の預かり品・処理不明品 | 所有・取引状況の確認待ち | 自分の在庫に推測で加えない |
場所の一覧は、自店の棚だけでなく、作業机の下、梱包途中の箱、別保管庫など、実際に商品が移動する場所から作ります。これは保管場所を増やすための表ではなく、同じ商品を二度数えることと、どこにも数えないことを防ぐための表です。数え終わった場所には印を付け、未確認の場所を残しておきましょう。
実地数量を数え12月31日までの動きを補正する
数える日時と、その後の動きを記録する
実地棚卸を始める前に、どこを何時に数えるかを決めます。営業しながら行うなら、数えた後に売れた物や入荷した物が、その場のメモへ混ざらないようにします。できる範囲で商品移動を区切り、難しい場合は、数えた時点の後の入出庫を別記録で追えるようにしておきます。
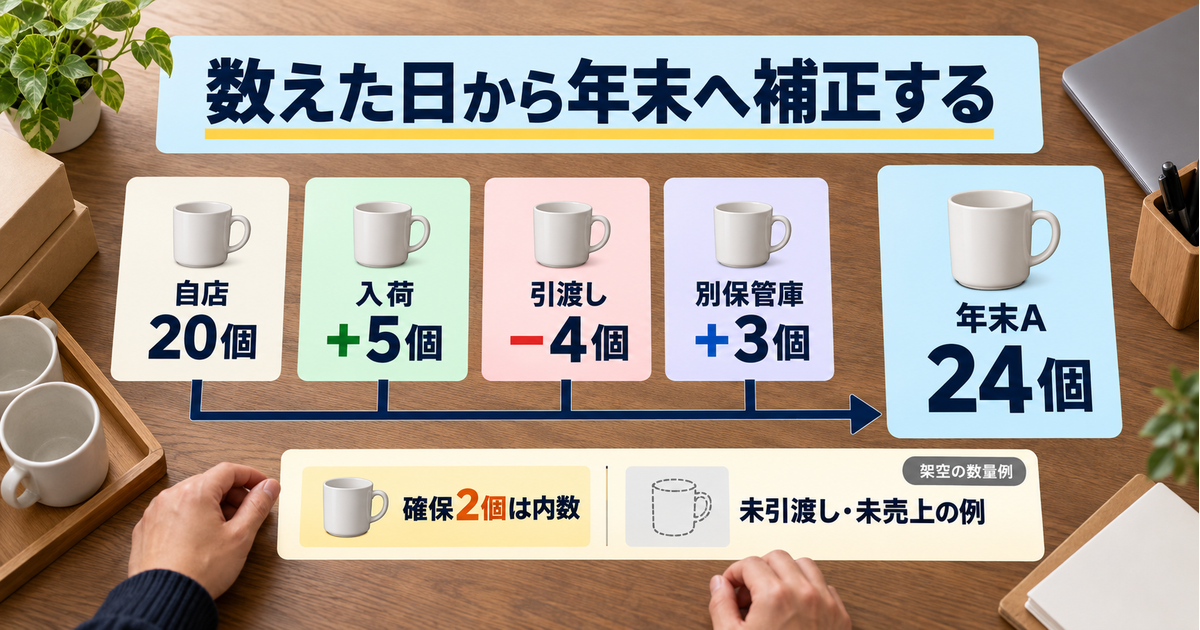
今回の数量メモQ1には、「12月29日の営業終了後、自店のAは20個」と記録します。同時にBも12個と数え、Bについては12月31日まで増減がないものとします。Q1には品目、場所、数量、確認者、日時を残す設計です。確認者が自分一人でも、後日どの作業で得た数かを説明できるようにします。
数えた結果が日常の在庫表と違っても、先に在庫表へ合わせて書き換えないでください。箱の入り数、別置き、返品、未記録の移動など、差の原因を調べます。見つからないから売れたことにする、帳簿を合わせるためだけに架空の入荷を足す、といった修正では、取引記録とのつながりが失われます。
自店の20個を、年末の21個へ補正する
Q1で数えた後、12月30日にAが五個入荷したとします。入荷票I1で、品目A、受領日、数量五個を確認でき、仕入として帳簿にも反映済みという設定です。この五個は12月29日の実数に含まれていないため、年末数量を計算するときに加えます。請求書が届いた日だけでなく、今回対象にした入荷との対応を確かめます。
続いて12月31日にはA四個を販売し、引渡しも完了したとします。納品控えS1と売上記録を照合でき、この四個は年末に残る商品から外れます。これで自店のAは20+5−4=21個です。入荷日や売上認識の条件が不明な取引を、日付だけ似ているからこの式へ入れることはしません。
調整表には、最終の21個だけでなく、Q1、I1、S1の参照番号を残します。足した五個の根拠と、引いた四個の根拠が別々に確認できることが重要です。翌年に21個という結論だけを見ても、当時の取引を覚えているとは限りません。式の途中に戻れる状態を作っておきます。
別保管庫とBを加え、品目ごとの確定数量を作る
別保管庫のAは、年末の数量メモQ2で三個を確認したとします。自店のQ1とは場所が異なり、Q1の20個に含まれていない前提です。自分の未販売商品であることも確認できているため、自店の年末21個と合わせてAは24個になります。同じ三個を、自店から移した記録と保管庫の記録の両方で加えないようにします。
BはQ1で確認した12個のままです。増減がない品目も、空欄にするより「棚卸後の増減なし」と記録すると、調べた結果なのか未確認なのかが分かります。数量が変わらなかったことも、確認した結果の一つです。Aのように動きが多い品目と同じ式を無理に作る必要はありません。
表は横にスクロールできます。
| 品目・場所 | 数えた数量と根拠 | 12月31日への調整 | 年末数量 |
|---|---|---|---|
| A・自店 | 12月29日20個/Q1 | 12月30日入荷+5/I1、12月31日引渡し−4/S1 | 21個 |
| A・別保管庫 | 12月31日3個/Q2 | 自分の未販売商品。自店分と重複なし | 3個 |
| A・合計 | 自店と別保管庫 | 21+3 | 24個 |
| B・自店 | 12月29日12個/Q1 | その後の増減なし | 12個 |
この表は、年末前の実地棚卸を年末数量へつなぐ計算表です。日々の販売可能数を管理する表と列の意味をそろえる必要はありません。後から見た人が「この数字は数えたままの数か、増減を補正した数か」を区別できるよう、見出しを明確にしておくことが大切です。
注文用の確保二個を、二重に減らしていないか確認する
ここで、注文用に確保したA二個を確認します。この二個は自店の年末21個の内数であり、まだ引き渡しておらず、売上にもしていないという例の条件です。日常の販売管理では、ほかの人へ売らないために販売可能数から外していても、今回の年末棚卸数量からさらに引くことはしません。
誤った集計表に「注文確保R1、二個減」と書いてAを22個にしていたら、まずR1とS1を区別します。S1はすでに引渡しが完了した四個、R1は残っている二個です。両方を「注文がある商品」と一括すると、同じ減算処理をしてしまいます。販売の段階が違うことを記録で確かめ、R1の減算を取り消します。
この修正では、Q1の20個やQ2の三個を数え直したことにはしません。誤っていたのは、注文確保を年末数量から引いた判断です。実地メモを元の数のまま残し、調整表のどの行を直したかを記録すると、原因が追えます。後の章では、この二個の差が金額へどう影響するかを検算します。
実際の取引で発送済み、検収待ち、入金済みなどの事情があるときは、この未引渡し・未売上の前提と一致するかを確認してください。注文がある物を必ず残すという一般ルールを作ったわけではありません。引渡基準や契約条件が異なる場合は、売上計上と棚卸の両方を一緒に見直す必要があります。
評価方法を確認して数量を期末棚卸高へ変える
届出済みの方法を調べ、無選択の場合を確認する
数量が決まったら、どの方法で評価額へ変えるかを確認します。すでに評価方法を届け出ている場合は、その方法を使うことが基本です。税務署へ出した控えや、これまでの決算資料を調べず、今年見つけた簡単な方法へ勝手に変えることはできません。会計ソフトの選択欄だけが、自分の採用方法を証明するわけでもありません。
届出による選択をしていない場合は、最終仕入原価法が適用されます。この取扱いは、国税庁の所得税の棚卸資産の評価方法の届出手続でも確認できます。今回の例はこの方法を前提に、品目ごとに年末に最も近い時期の仕入単価と年末数量を使って計算します。
同じ方法を使う場合でも、別の品目や異なる品質の商品の単価を混ぜないようにします。AのマグとBの小物を平均して一個分の単価にするのではありません。AはAの数量と単価、BはBの数量と単価を対応させ、それぞれ評価した金額を最後に合計します。
数量の資料と、単価の資料を別々に参照する
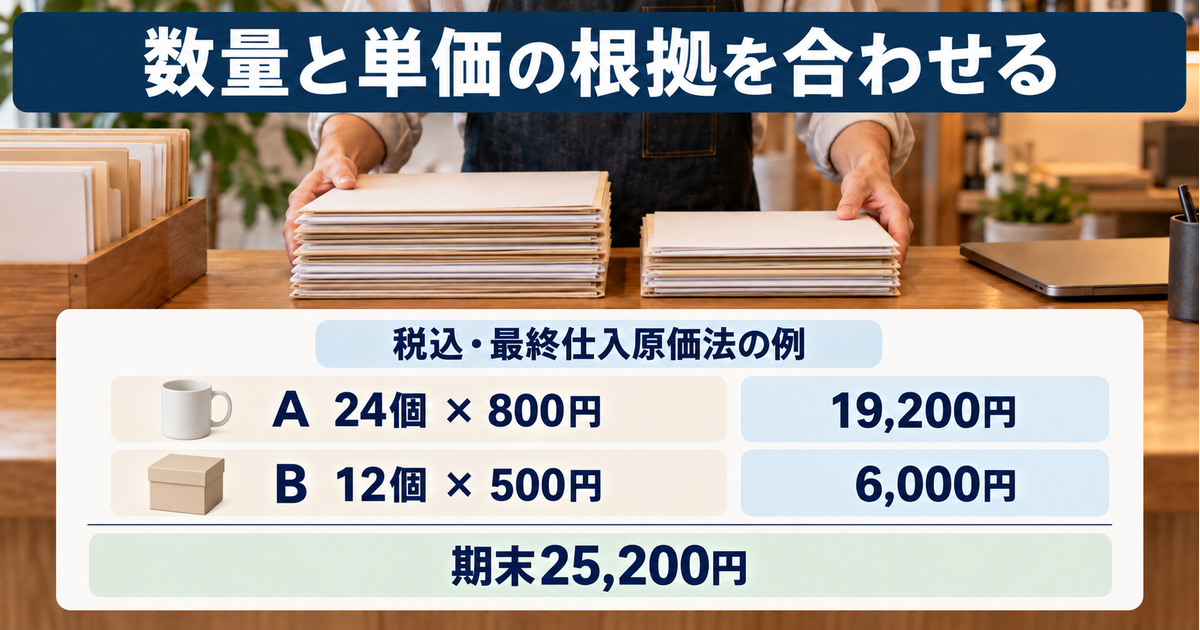
Aの年末数量24個は、Q1、I1、S1、Q2から作った調整表が根拠です。評価単価800円は、年末に最も近い仕入れに対応する単価資料P1が根拠とします。P1はI1の入荷と結び付き、今回の税込経理に合わせ、取得価額へ含める費用を整理した後の一個当たり金額という設定です。
このように番号を分けるのは、単価が変わったときに数量まで書き換えないためです。逆に、数え間違いが見つかった場合に、請求書の単価を調整して合計だけ合わせることも避けられます。数量と単価のどちらに原因があるかを分ければ、修正する資料と、変更しない資料を判断できます。
仕入先の請求書に「一箱」と書かれ、自分の数量表が「一個」の場合には、入り数を確認して同じ単位へ直す必要があります。800円が一箱分なのに24個を掛けると、計算式は動いても正しい金額にはなりません。単価欄には円だけでなく、「円/個」のように対応する単位も残しておくと確認しやすくなります。
販売価格を写さず、取得価額の条件を確認する
Aの販売価格が1,500円だったとしても、今回の評価単価欄へ1,500円をそのまま入れることはしません。売るために付けた価格と、最終仕入原価法で使う単価は役割が違います。販売管理シートに売価が大きく表示されている場合ほど、どの列を決算用の表へ移したかを確認してください。
取得価額に含める費用には条件があります。現行の所得税基本通達47−15では、買入事務や検収、販売所への移管、特別な時期の販売のための長期保管などの費用と、限定された少額の取扱い等が示されています。どんな付随費用も例外なく足す、あるいはすべての費用を購入代価の3%まで無条件に除く、という扱いではありません。
例の800円と500円は、必要な費用と経理方式を確認した後の単価として固定しています。実際に複数品目へ送料等を配分する必要があるなら、請求書の総額だけを見て適当に割らず、どの費用を、どの品目に、どの基準で含めたかを残します。帳簿は税込経理なのに評価単価だけ税抜金額にするなど、異なる方式を無意識に混ぜないことも重要です。
傷みや売れ残りを、自動的にゼロ評価しない
災害で著しく損傷した物や、著しく陳腐化して通常の販売価額では売れない物などには、区分したうえで処分可能価額による評価ができる場合があります。ただし、単にしばらく売れていない、値下げしたいという理由だけで、自由にゼロへできるものではありません。手引きの条件と、現物の状態を対応させて確認します。
棚卸資産の取得価額の特例に関する通達では、著しい陳腐化や破損等の事情と、単なる物価変動や過剰生産などによる価格低下が区別されています。傷んだ日、状態、通常の方法で販売できない事情、処分可能な価額の根拠を残し、判断に迷う場合は専門家へ相談してください。
今回のAとBには、そのような特別な状態はない前提です。したがってAは24個×800円=19,200円、Bは12個×500円=6,000円と計算します。次の表で、数量と単価の出どころを一行ずつ結び付けます。売れ残りの多さを理由に、計算途中で単価を任意に下げることはしていません。
表は横にスクロールできます。
| 品目 | 年末数量と根拠 | 評価単価と根拠 | 期末評価額 |
|---|---|---|---|
| A・マグ | 24個/Q1・I1・S1・Q2の調整表 | 800円/個、P1 | 19,200円 |
| B・小物 | 12個/Q1、棚卸後の増減なし | 500円/個、P2 | 6,000円 |
| 合計 | 品目別に数量を管理 | 税込経理・最終仕入原価法の例 | 25,200円 |
この表の合計が、今回の商品の期末棚卸高です。消耗品や製造途中の物など、別に確認すべき対象が実際の事業にある場合は、この二行だけで棚卸全体が完成したとは考えないでください。例にない対象を除外するための表ではなく、品目別の根拠をそろえる形を示しています。
棚卸表から売上原価と翌年の期首を照合する
三つの金額を集め、売上原価を計算する
期末棚卸高25,200円が確定したら、冒頭で用意した期首30,000円と年間仕入120,000円へつなぎます。計算は30,000+120,000−25,200=124,800円です。足す二つの金額と、引く期末の金額を別の欄に置くと、どこを修正したときに結果が変わるかを追いやすくなります。
124,800円は、この例の売上原価です。商品の売上高でも、年間の現金支払額でも、納める所得税額でもありません。利益を求めるには売上やほかの経費も必要ですし、税額には別の条件が関わります。全体の位置付けは、損益計算書の売上・経費・利益と資金の違いと合わせて確認できます。
会計ソフトを使っている場合も、棚卸高を入力した後の売上原価がこの式と一致するかを確認します。ソフトが計算することと、入力した期首・仕入・期末の三つが正しいことは別です。画面上の合計が表示されたという理由だけで、数量表や単価資料の確認を省略しないようにしましょう。
12月30日の仕入れを、二重に足していないか見る
今回の年間仕入120,000円には、入荷票I1の五個分も含まれています。数量の調整表へ五個を足すことは、12月29日に数えた20個を年末へ補正する処理です。年間仕入に未計上の取引を見つけたという意味ではありません。この二つを混ぜると、数量の補正をするたびに仕入金額まで二重計上しかねません。
実務では、入荷の記録と会計帳簿の仕入記録を対応させ、「数量へ反映済み」「帳簿へ計上済み」をそれぞれ確認します。一方だけが未処理なら、その不足だけを直します。今回のI1は両方確認できる設定ですが、帳簿に見当たらない場合には、別の伝票名で計上していないかを調べてから追加を判断します。
現金の支払日だけを仕入高の集計基準にしていないかも点検します。通常の発生主義では、年内の仕入れでまだ支払っていない分などの整理が必要です。逆に前年の仕入れの支払いを今年した場合、今年の仕入れとして重ねていないかを確認します。支払一覧の合計をそのまま年間仕入へ置く前に、取引がどの年に属するかを見ます。
22個の誤集計が、金額をどちらへ動かすか検算する
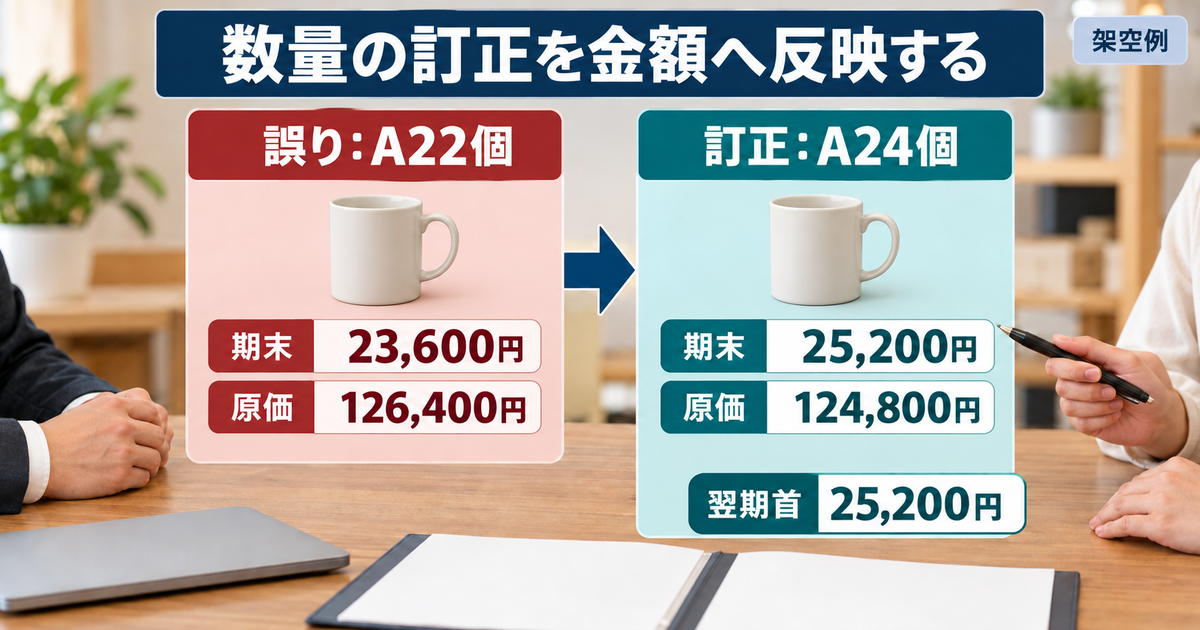
先ほどのR1の二個を誤って減らし、Aを22個としたまま評価すると、Aの評価額は17,600円になります。Bの6,000円を加えた期末棚卸高は23,600円です。正しい25,200円より1,600円小さくなります。この段階では、数量の誤りを同じ単価800円で金額へ変換して比較しています。
その誤った期末を使うと、売上原価は30,000+120,000−23,600=126,400円になります。期末を引く式なので、期末が小さくなると、売上原価は逆に大きくなります。二個分の1,600円がどちらの方向へ動いたかを見ると、合計だけを眺めるより誤りの影響をつかみやすくなります。
表は横にスクロールできます。
| 比較する項目 | R1を誤って減らした場合 | R1の減算を訂正した後 | 訂正による変化 |
|---|---|---|---|
| Aの数量 | 22個 | 24個 | +2個 |
| Aの評価額 | 17,600円 | 19,200円 | +1,600円 |
| Bを含む期末棚卸高 | 23,600円 | 25,200円 | +1,600円 |
| 売上原価 | 126,400円 | 124,800円 | −1,600円 |
| 翌年の期首へ渡す額 | 23,600円のままなら誤りを引継ぐ | 25,200円 | 訂正後の期末へ合わせる |
ここで示した1,600円は、評価額と原価の差です。税金が1,600円変わる、あるいはその分だけ得をするという意味ではありません。誤った数量を使って原価を増やすことを勧める例でもありません。誤りの場所と結果を説明し、正しい記録へ戻すための検算です。
訂正する場所をたどり、翌年の期首までそろえる
今回の訂正は、R1の減算行を直すところから始めます。その後、Aの数量、Aの評価額、期末合計、売上原価、翌年の期首の順に再計算します。P1の800円やBの12個は変わっていません。関係のない値まで変更せず、同じ誤りから影響した箇所を順に直すと、訂正理由が明確になります。
完成した棚卸表だけ直して、会計ソフトへ入力済みの期末棚卸高が23,600円のまま残っていないかも確認します。さらに、翌年の開始残高をすでに作っていれば、その期首も25,200円へ合わせる必要があります。同じ事業・同じ在庫範囲の引継ぎでは、前年末と翌年初の金額がつながることを確かめます。
修正前の表がある場合は、どれが訂正版かを区別し、修正日、理由、参照したR1を残します。「最終」「最終2」のような名前が増えるだけでは、どの金額を帳簿へ反映したか分かりにくくなります。採用する表を一つ決め、修正履歴と元の数量メモに戻れるようにしておくと、後日説明しやすくなります。
申告書を提出した後に誤りへ気付いた場合は、手元の表を直すだけで手続まで完了したとは考えないでください。申告内容や税額への影響を確認し、必要な対応を税理士や税務署へ相談します。この記事の数値例は申告前の照合を中心としており、個別の訂正申告の要否を判定するものではありません。
棚卸の記録を保存し評価方法の届出を確認する
完成表から、数えた記録と単価へ戻れるようにする
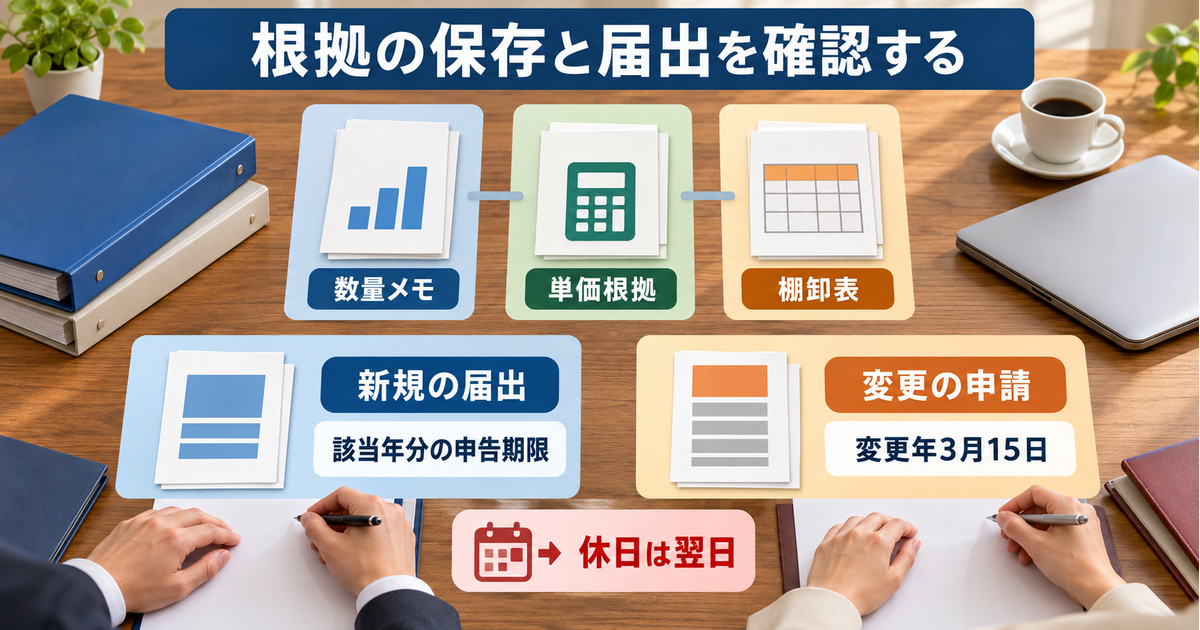
保存するのは、25,200円と書かれた完成表だけではありません。Q1の実地メモ、I1の入荷票、S1の納品控え、Q2の別保管庫の記録、R1の注文確保の状態、P1とP2の単価資料を対応させます。手引きでも、実地棚卸の数量などを記載したメモ等の原始記録を、棚卸表と一緒に保存することが案内されています。
たとえば、完成表のAの行に「数量は調整表A、単価はP1」と書き、調整表AからQ1・I1・S1・Q2・R1へ戻れるようにします。一枚に全文を詰め込む必要はありません。元資料の所在と計算の関係が分かれば、数量や単価に疑問が出た際、該当する記録を探し直す負担を減らせます。
別の人に記帳や申告を依頼する場合も、数字だけ送るより、未確認の点を区別して渡すほうが確認が進みます。所有が不明な預かり品、引渡日の基準が分からない商品、傷んだ在庫の評価などは、通常品の表へ推測で混ぜず、事情と資料をまとめます。分からない事項を隠して合計を確定する必要はありません。
青色・白色の保存期間と、起算を確認する
青色申告の棚卸表は、決算関係書類として7年間の保存対象です。国税庁の「はじめてみませんか?青色申告」の保存期間表でも、損益計算書や貸借対照表とともに示されています。一方、白色申告の棚卸表などの決算書類は5年間で、収入や必要経費を記載する法定帳簿の7年間とは区分が異なります。
白色申告については、個人事業者の記帳・帳簿等保存の案内も確認してください。棚卸表が5年だから、同じ事業のすべての帳簿や書類が5年でよいという意味ではありません。消費税やインボイスに関する保存など、別の要件が関わる書類もあるため、資料の種類ごとに確認します。
国税庁の冊子では、書類の保存期間は、作成または受領した日の属する年の翌年3月15日の翌日から数える形で説明されています。棚卸対象の年末日から、単純に五年・七年を足して処分日を決めないようにしましょう。実際の作成・受領年と対象書類を確認し、保存の終期を管理します。
PDFなどで受け取った請求書等は、紙へ印刷したものを棚卸表に付けるだけで、必要な保存がすべて済むとは限りません。国税庁の電子帳簿保存の案内では、電子取引で受け取ったデータ自体もルールに従って保存する必要があるとされています。照合作業用の紙と、保存義務に対応する電子データを分けて管理してください。
新しい評価方法の届出と、変更承認申請を分ける
新たに事業を始めた場合、従来とは別の種類の事業を始めた場合、事業の種類を変更した場合には、評価方法の届出手続を確認します。現行の案内では、その対象となった日の属する年分の確定申告期限までが提出時期です。届出による選択がない場合の最終仕入原価法と、別の方法を選択する手続を混同しないようにします。
すでに行っている評価方法を変えたい場合は、棚卸資産の評価方法の変更承認申請という別の手続になります。提出時期は、変更しようとする年の3月15日までです。その年の決算を終えた翌年の申告時に、自由に変更方法を選べるという意味ではありません。期限が土日・祝日等に当たる場合の扱いも公式案内で確認します。
変更には審査があります。現在の方法を採用してから原則三年を経過しているか、変更後も適正な所得計算ができるかなどが確認されます。現行通達では、三年を経過していても合理的な変更理由がなければ承認されない場合があるため、年数だけ満たせば必ず変更できるとは考えないでください。
今回の数値例は、最終仕入原価法を前提にその年の棚卸を計算するもので、評価方法の変更を勧めるものではありません。仕入価格が変わったからといって、その都度都合のよい方法へ切り替えることは避けます。変更を検討するなら、現在の方法を確認したうえで、継続して使える理由と必要な資料を準備します。
保存と手続の確認を、翌年に持ち越さない形で終える
年末作業の終わりには、数量が確定したか、単価の根拠があるか、帳簿へ反映したか、翌年の期首へつながるかを一巡します。そのうえで、未確認の品目や手続があれば、誰へ何を確認するかを決めます。棚卸の数字を作る担当と申告をする担当が同じでも、作業の段階を分けておくと漏れに気付きやすくなります。
表は横にスクロールできます。
| 確認対象 | 残すもの・確認する先 | 混同しない点 |
|---|---|---|
| 数量と単価 | Q1・I1・S1・Q2・R1、P1・P2と完成表 | 合計だけでなく元の記録へ戻れるようにする |
| 棚卸表の保存 | 青色7年/白色5年、所定の起算から管理 | 全帳簿・全書類を同じ年数にしない |
| 新規等の評価方法届出 | 該当する年分の確定申告期限まで | 評価方法の変更申請とは別 |
| 評価方法の変更申請 | 変更する年の3月15日まで、審査条件を確認 | 翌年の申告時に自由変更とはしない |
| 翌年への引継ぎ | 訂正後の期末25,200円と翌期首を照合 | 古い23,600円を残さない |
年末ぎりぎりにすべてを調べるより、保管場所と品目を先に整理し、実地棚卸の日、増減確認の日、単価確認の日を分けて確保すると進めやすくなります。一人事業の運営全体との調整は、一人起業の収支と、一人で回すための準備にもつながります。販売や発送を止められない場合こそ、数えた後の動きを残す方法を先に決めましょう。
申告書類や記入先は、その年分の正式な様式・手引きで改めて確認します。この記事で参照した令和7年分の決算の手引きを、令和8年分専用の申告画面の説明として使っているわけではありません。ここで作る数量・単価・評価額のつながりを準備し、提出時には対象年分と現在の手続案内を合わせて確認してください。
個人事業主の年末棚卸は、実物の数量、年末までの増減、評価単価、決算の金額をつなぐ作業です。今回の例ではA24個とB12個から期末25,200円を計算し、売上原価124,800円と翌年の期首へ結び付けました。
数字が合わないときは、合計だけを調整せず、どの記録と判断が違っていたかに戻ります。数えたメモと単価資料を残し、訂正した表と帳簿をそろえることで、年末の一度きりの作業を、後から説明できる記録にしていきましょう。