予定納税の通知が来たら?金額・納付・減額申請と確定申告の確認
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
確定申告の納税を終えたはずなのに、また税務署から通知が届いた。予定納税を初めて知ると、同じ税金を二度払うのか、今年の売上が減っていても払うのかと戸惑うかもしれません。まずは、通知の年分・税目・各期の金額を確かめ、納付の準備と、減額申請を検討するかどうかを分けることから始めましょう。
予定納税は、その年の所得税と復興特別所得税の一部を先に納め、翌年の確定申告で精算する仕組みです。通知額を自己判断で書き換えたり、申請書を出しただけで減額されたと扱ったりはできません。通知、見積り、承認結果、納付確認を同じ年分でつなぐと、今すべきことを整理できます。
この記事は2026年10月11日(日本時間)に確認した国税庁・e-Taxの案内を基に、令和8年分(2026年分)の第2期に向けた準備を中心に説明します。個別の税額や控除の適用、減額の承認を判断するものではありません。災害等による特例がある場合や通知と状況が合わない場合は、所轄税務署や税理士へ確認してください。
通知書の年分と税目から、予定納税の対象を確認する
今年の前払いか、過去年分の精算かを読み分ける
最初に見るのは、書類の表題と対象年分です。令和8年分の予定納税は、2026年分の所得税等を先に納めるものです。2026年の春に行った令和7年分の確定申告とは、対象になる年が異なります。銀行口座から税金を払った日だけを覚えていると混同しやすいため、「いつ払ったか」と「何年分か」を別々に確認しましょう。
また、個人事業主のもとには、所得税以外にも、住民税、個人事業税、消費税などの案内が届くことがあります。名称に「納税」と書いてあるから同じ手続だとは限りません。本稿で扱うのは、所得税及び復興特別所得税の予定納税です。法人税や消費税の中間納付の説明を、そのまま当てはめないようにしてください。
封筒の差出人だけでなく、通知の本文にある氏名、年分、税目、第1期・第2期の欄を確かめます。家族の書類と一緒に保管している場合は、誰の納税義務についての通知かも確認します。本人の通知ではないものを、家計でまとめて払っているという理由だけで自分の申告に使うことはできません。
今年の通知と前年の控えを並べる場合は、先に年分ごとに置き場所を分けると間違いを減らせます。「税金」という一つの封筒に全部入れるより、「令和8年分・所得税等・予定納税」と題名を付ける方が、次の納付や確定申告でも探しやすくなります。ここでの整理名は、自分用の保存方法であって、公的に指定されたファイル名ではありません。
15万円は、売上や年収の基準ではない
予定納税が必要になる基本の目安は、予定納税基準額が15万円以上であることです。前年の売上が15万円を超えたら対象、手取りが15万円以上なら対象、という意味ではありません。基準額は、その年の5月15日現在で確定している前年分の所得金額や税額等を基に計算される金額です。
原則としては、前年分の申告納税額が予定納税基準額となります。ただし、前年に譲渡所得、一時所得、雑所得などの除外所得がある場合や、外国税額控除、災害減免法の適用がある場合には、別の計算をします。特に一時的な大きな収入があった人は、前年に実際に払った金額と通知の基準額が違っていても、それだけで誤りとはいえません。
逆に、今年は売上が小さいという理由だけで、すでに届いた通知を無視してよいわけでもありません。今年の見込みが下がった場合の手続は、後で説明する減額申請として確認します。前年を基にした通知の計算と、今年の事情を基にした見積りは、使う資料と判断の時点が異なります。
基準額の詳細を自分で再計算する前に、通知の計算の基礎と前年の申告書を照合し、どの欄の違いが分からないのかを整理しましょう。税務署へ聞くときも、「金額がおかしい」だけより、「令和8年分の基準額と令和7年分の申告納税額が異なる理由を確認したい」と伝える方が、必要な確認を進めやすくなります。制度の基本は国税庁「No.2040 予定納税」で確認できます。
通知が見つからないときは、受け取り方を確かめる
予定納税額は、原則としてその年の6月15日までに、書面またはe-Taxで通知されます。納期限の延長などに伴う通知時期の例外もあります。紙が見当たらないから対象外と即断せず、電子交付を希望していなかったか、e-Taxの通知を確認していないか、今年の通知を別の場所へ保存していないかを確かめましょう。
予定納税額の通知書と、支払いに使う納付書も別のものです。支払方法によっては納付書が送られない場合があります。通知はあるが納付書がない人と、通知そのものを確認できない人では、問い合わせる内容が違います。まず、何が手元にあり、何が足りないかを分けると、二度探したり重複して払ったりすることを避けやすくなります。
メールやSMSで納税を促す案内を見たときは、そのリンクだけを頼りに口座番号やカード情報を入力しないでください。国税庁・e-Taxの公式サイトから自分で確認し、通知の年分・税目・金額を照合します。通知画面を他人に見せて相談する場合も、住所、整理番号、個人番号など、相談に不要な情報を広く共有しないようにします。
基準額・各期の金額・年間の精算を分けて読む
通知から転記するのは、意味の異なる三つの金額
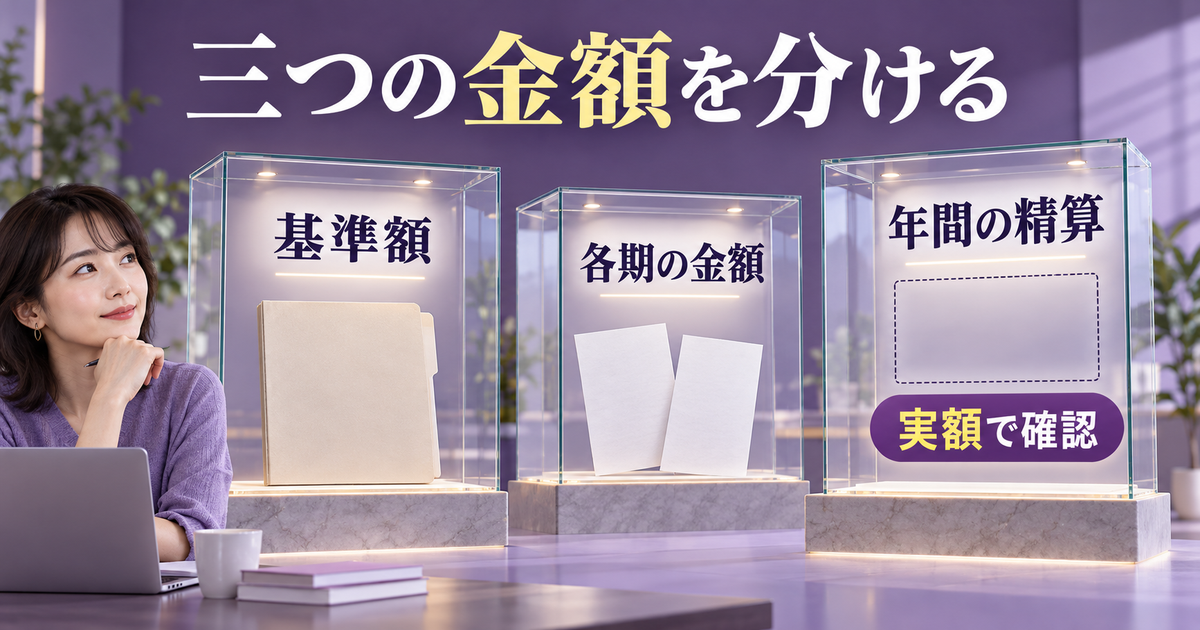
通知を整理するときは、予定納税基準額、第1期と第2期の納付額、両期の合計を分けて書きます。基準額は計算の出発点、各期の額はそれぞれの納付で確認する金額、合計は年分全体で確認する予定納税額です。一つの金額だけを会計メモへ写すと、基準額をそのまま払おうとしたり、第1期分だけを年間合計と勘違いしたりする可能性があります。
予定納税額は原則として、基準額の3分の1ずつを第1期、第2期の2回に分けて納めます。たとえば基準額36万円の架空例なら、第1期12万円、第2期12万円、合計24万円です。ここでは減額承認などがなく、通常の計算をする人を想定しています。実際の納付額は、自分の通知と、その後に届いた変更の通知で確認してください。
特別農業所得者には、基準額の2分の1を第2期に1回納める特例があります。農業に関わる収入があれば全員がこの特例に当たるという意味ではありません。該当する人は一般用の2回払いの例に合わせて書き直さず、通知の区分と公式の説明を確認します。
※表は横にスクロールできます。
| 金額の種類 | 通常の架空例 | 使う場面 |
|---|---|---|
| 予定納税基準額 | 36万円 | 予定納税の計算の出発点を確認 |
| 第1期分 | 12万円 | 第1期の通知・納付・変更結果を照合 |
| 第2期分 | 12万円 | 第2期の納付予定と減額結果を確認 |
| 予定納税額の合計 | 24万円 | 同年分の確定申告で精算する際に照合 |
| 確定申告での精算額 | 今年の年間計算により変わる | 残り12万円と固定して考えない |
確定申告は「残りの3分の1」を払う手続ではない
基準額36万円のうち24万円を先に納めても、確定申告で必ず残り12万円を払うわけではありません。今年の所得、所得控除、税額控除、源泉徴収税額などを使って年間の計算をするためです。予定納税は前年を基にした前払いであり、今年の最終的な税額を36万円に固定する仕組みではありません。
違いを確かめるため、予定納税額24万円を全額納付済みとする架空例を考えます。今年の年間計算を終え、源泉徴収税額等を反映した後、予定納税を引く直前の金額が30万円なら、差額は6万円です。同じ条件でその金額が18万円なら、予定納税との差は6万円の納め過ぎになります。これは精算の関係だけを示す単純例で、個別の税額計算や還付時期を保証するものではありません。
この例で大切なのは、通知書の基準額と今年の計算結果を別欄に置くことです。「前年と同じくらいの仕事量だから税額も同じ」と見込んでいても、必要経費や控除、源泉徴収の状況が変われば結果は変わります。資金を準備するときも、予定納税の支払分だけで年間の納税が全部終わると思い込まないようにしましょう。
一方、年の途中で今年の見込みが下がったとしても、確定申告で戻る見込みをそのまま今の口座残高へ足すことはできません。先に納める負担を見直したいときは、減額申請の条件と期限を確認します。還付見込みを理由に当面の納付を止めることと、正式に減額を申請して結果を受けることは区別が必要です。
2026年の基礎控除見直しは、予定納税と年次精算で扱いを確認する
国税庁は、令和8年度税制改正による基礎控除の見直しについて、予定納税額の計算では考慮せず、確定申告で考慮して年間の税額を精算すると案内しています。「基礎控除が見直されたと聞いたから、今年の予定納税も自動的に減っているはず」とは考えないでください。
この注意は、通知額の読み取りだけでなく、後述する減額申請の申告納税見積額にも関わります。制度一般として税制改正後の税法に基づく計算が案内されていても、令和8年の基礎控除には明示された取扱いがあります。見出しだけを読み、例外の注記を飛ばして独自の控除額を入れると、通知や申請書と数字が合わなくなります。
また、2024年分の定額減税を扱う古い記事や前年の申告画面を、2026年分の予定納税へそのまま流用しないようにします。計算資料を保存する際には、「令和8年分」「予定納税の通知」「減額申請の見積り」「確定申告の最終計算」と用途を付けます。現在の取扱いは国税庁「令和8年分 予定納税について」と、該当年分の手続案内を確認してください。
第2期の納付日と口座残高を、支払い方法別に確認する
2026年第2期は11月30日を確認する
令和8年分の第2期の納期限は、原則として2026年11月30日です。予定納税の振替納税を利用している人の振替日も11月30日と案内されています。第1期分の7月31日とは分けて予定表へ入れ、通知の第2期分を見ながら支払額と方法を確認しましょう。減額承認等がある場合は、変更後の内容も照合します。
制度上、第2期の納期は11月1日から11月30日までです。一方、令和8年の説明書では、振替納税を利用しない人に11月2日から11月30日までの納付期間を案内しています。11月1日が日曜日であることなどを踏まえ、税務署・金融機関の窓口で納付できる日を示しているためです。法定の期間と窓口の利用日を混ぜず、選ぶ方法の利用可能日・時間を確認してください。
災害等で期限が延長されている人は、一般の日程だけでは判断できません。住所地や個別の状況に適用される案内があるかを確認し、通常の11月30日を機械的に当てはめないようにします。反対に、別の地域向けの特例を見て自分にも延長があると決めることも避けましょう。
振替納税の登録と、今回の引落しを照合する
振替納税を利用している場合は、通知の振替納税利用金融機関名を確認します。以前使っていた口座と現在の主な口座が違う人、金融機関や支店を変更した人は、登録がどちらになっているかが重要です。メイン口座に十分なお金があっても、登録口座に残高がなければ、予定どおりに引き落とせない可能性があります。
残高は、納税額だけでなく、同じ口座のほかの引落しも含めて確認します。架空例として、第2期12万円に加え、同日までに事業の固定費8万円と家計の引落し5万円があるなら、税金12万円だけを残して安心することはできません。いつ入金されるかが未確定の売上は、確定した残高と分けて書き、前日までに資金の状況を確かめましょう。
振替納税では領収証書は発行されません。引落予定を手帳に記載しただけで納付完了にはせず、振替後に預貯金の取引履歴などで実際の引落しを確認します。残高不足で引き落とされなかった場合は、放置せず税務署へ確認し、案内された方法で納付します。期限に遅れると延滞税がかかる場合があるため、「後で自動的に再振替されるだろう」と思い込まないようにしてください。
別の納付方法を選ぶときは、準備と支払いを区別する
振替納税以外にも、ダイレクト納付、インターネットバンキング等による電子納税、クレジットカード納付、納付書を使う方法などがあります。すべてが同じ操作や手数料、利用条件で使えるわけではありません。クレジットカード納付には納付税額に応じた決済手数料もかかります。現在利用できる方法と必要な準備は、国税庁の納税に関する総合案内から確認します。
ダイレクト納付は、e-Taxから本人名義の登録口座を使って納付する手続です。利用開始や専用の届出などの事前準備が必要で、登録できたことと、今回の予定納税を納付したことは別です。振替納税も口座引落しですが、同じ登録だと思い込まず、どの制度を利用しているかを確認してください。利用可能になった通知を見ただけで、第2期の納付が済んだとは扱いません。
納付の操作をした後は、受付や処理結果を確認し、対象年分・税目・金額が合っているかを見直します。ダイレクト納付では、完了するとメッセージが表示され、e-Taxのメッセージボックスに完了通知が格納される案内です。具体的な準備と確認方法はダイレクト納付の公式手続案内を参照してください。
※表は横にスクロールできます。
| 納付経路 | 前もって確認すること | 完了として残す記録 |
|---|---|---|
| 振替納税 | 登録口座、振替日、他の引落しと残高 | 実際の引落しを確認した日と取引記録 |
| ダイレクト納付 | 利用登録の完了、今回の年分・税目・金額 | 納付完了の通知と口座の記録 |
| カード等の納付 | 利用条件、手数料、今回の受付内容 | 利用した公式経路での手続結果、明細 |
| 納付書による納付 | 正しい年分・期別の納付書と利用可能な窓口 | 納付時に受け取る控え等 |
不足する見込みなら、減額と納付相談を別々に考える
納付資金が足りない場合でも、預金残高が少ないことだけで予定納税額が減るわけではありません。今年の申告納税見積額が下がる事情があるかという減額の確認と、期限までに納付できない場合の相談は別に進めます。無断で支払額を分割したり、任意の日へ先延ばししたりせず、早めに所轄税務署へ相談してください。
相談前には、必要な納付額、納期限、現在使える資金、いつ入る予定のお金、事業や生活を続けるための支出を整理すると、状況を説明しやすくなります。猶予などには条件があり、相談すれば必ず認められるというものではありません。公式の納期限までに納付することが困難な方への案内を確認し、必要な資料を聞きます。
日常のお金の整理では、生活費と納税資金を分けることに加え、支払日までの資金繰りを整理すると、どの時点で不足するかが分かります。予定納税のために残した資金を、口座残高だけ見て自由に使える利益だと考えないようにしましょう。
今年の見込みが下がったときは、減額申請の条件を確かめる
11月の申請は、10月31日の現況で考える
予定納税が必要な人のうち、廃業・休業・業況不振などにより、今年の申告納税見積額が通知された予定納税基準額より少なくなると見込まれる人などは、減額申請を検討できます。第2期分について11月に申請する場合は、2026年10月31日の現況により今年の申告納税見積額を計算し、2026年11月16日までに提出する案内です。
通常の11月の提出期間は11月1日から15日までですが、2026年は15日が日曜日のため、期限は16日となります。納付期限の11月30日とは違うので、「支払日の前に出せばよい」と考えないようにしましょう。第1期分と第2期分を対象にする7月の申請と、11月の第2期分の申請も区別します。
10月の途中から資料を集めることはできますが、その時点の集計をそのまま10月31日の現況として確定させることはできません。月末までに新たな受注、解約、費用の発生、所得控除に関係する事情が分かったら、見積りを更新します。途中の数字には集計日を付け、提出用の計算と混ざらないようにしてください。
すでに7月の減額申請で承認を受けている場合は、最初の通知だけでなく、その承認に係る申告納税見積額や各期の額も確認します。11月に同じ減額をもう一度申請するという考え方ではなく、その後の状況を踏まえた見積りを作ります。第1期分に記載する額などの扱いは、現行の申請書・記載要領に沿って照合しましょう。
売上の下落率だけで、税額の減少を決めない
減額の検討では、売上だけでなく必要経費、ほかの所得、所得控除や税額控除、源泉徴収の状況などを確認します。事業の売上が減ったとしても、経費の減少幅がそれより大きければ、利益が増える場合もあります。反対に、売上が同程度でも必要経費や控除の状況が変わり、税額の見込みが下がることもあります。
架空例として、前年の売上600万円・必要経費400万円なら、差額の利益は200万円です。今年の売上見込みが500万円に減っても、必要経費が250万円なら差額は250万円となります。この数字は所得税額そのものではありませんが、「売上が約17%減ったので予定納税も約17%減る」とは計算できないことが分かります。
通帳への入金額だけを売上の代わりにするのも注意が必要です。売掛金の回収時期、前受け、事業用口座への私費の移動などが混ざっている可能性があります。利益の出方が分からないときは、まず損益計算書の利益を確認する方法で、帳簿の売上と経費を整理し、そのうえで申告納税見積額の計算へ進めます。
会社員としての給与や、不動産など別の所得がある人は、事業の損益だけを見て終わらせず、申請書の記載要領に沿って必要な所得を確認します。予定納税基準額の計算で除外所得があるという説明を、今年の申告納税見積額にどの所得を記載するかへそのまま当てはめないでください。計算に迷う所得がある場合は、種類と資料を示して税務署等へ相談します。
実績・残りの期間・未確定事項を分けて根拠を集める
今年の見込みを整理するときは、確定している実績と、年末までの見込みを分けます。実績には帳簿、売上台帳、請求書や経費の資料などを使います。残りの期間は、受注済みの仕事、契約済みの固定費、発生する時期が分かる支出などから考えます。単に今月までの平均を12か月に引き延ばすだけで、季節変動や休業予定を説明できるとは限りません。
たとえば年末に売上が集中する仕事なら、1〜10月の実績が少なくても、11〜12月の契約が大きく影響します。逆に、継続契約が終わり、今後の仕事がまだ決まっていない場合は、前年と同じ売上を置く根拠を見直す必要があります。決まっている契約と、相談段階の案件を分け、見込みの理由を言葉でも残しましょう。
経費では、支払予定額をすべてそのまま今年の必要経費と扱わず、減価償却や家事分など、税務上の扱いを確認します。大きな機材を買う予定があるから、その金額だけ今年の税額が下がると決めることはできません。納付額を減らすためだけに不要な支出を作るのではなく、すでにある事業上の必要性と適切な計上方法を確認してください。
所得控除や税額控除については、適用条件を満たすことを示す資料を用意します。医療費、社会保険料、家族に関する控除などの変化があり得ますが、個々の条件を確認せず「支払った分がすべて税額から引ける」とは考えないでください。家族や医療に関する資料は機微な情報を含むため、確認を依頼する相手と共有範囲にも注意します。
令和8年の注記と、特別な事情を見落とさない
減額申請では一般に、その年の税制改正を踏まえて見積額を計算する案内があります。ただし令和8年度税制改正の基礎控除見直しは、申告納税見積額の計算でも考慮されません。国税庁は、この見直しを「所得控除額が前年より増える場合」の減額理由に含めないと明示しています。確定申告での精算と区別して、現行の注記を確認してください。
災害を受けた場合には、通常の11月申請とは別に、災害減免法による減額申請の条件や期限が関わることがあります。どんな被害でも同じ特例を使えるとは限らず、被害を受けた財産、損害の程度、所得の見込みなどの条件を確認します。通常の期限が過ぎたという理由だけで手段がないと決めず、災害に関する公式案内や税務署へ相談しましょう。
対象となる事情、提出期間、添付資料、令和8年の注記は、国税庁「予定納税額の減額申請手続」で確認できます。資金不足への相談とは別に、今年の申告納税見積額をどの資料で説明するのかを準備することが、減額申請の出発点です。
減額申請の提出と、承認結果の受け取りを別々に管理する
今年の様式と、見積りの根拠をそろえる
減額申請には、該当年分の「所得税及び復興特別所得税の予定納税額の7月(11月)減額申請書」を使います。前年の書式を見つけても、そのまま日付だけ書き換えるのではなく、令和8年分の様式と記載要領を確認します。7月と11月のどちらの申請か、対象年分、通知された額、すでに受けた承認があるかを、最初にそろえておきましょう。
申請書には、申告納税見積額の計算の基礎となる事実を記載した書類の添付が必要です。単に「売上が下がった」と書くだけでなく、どの期間の実績と、どのような年末までの見込みから計算したかが分かるようにします。必要な資料の具体的な範囲は事情に応じて確認し、公式にない一律の添付セットを独自に必須と考えないようにしてください。
相談用には、前年、今年の実績、年末までの見込みを並べた補助メモを作ると役立ちます。ただし、これは申請書の代わりではありません。帳簿とメモ、申請書の金額が合っているかを確かめ、修正した場合はどの数字をなぜ変えたかを残します。見積額を小さく見せるために売上を抜いたり、支出を架空に加えたりしてはいけません。
e-Taxと書面の提出方法を、公式案内に沿って選ぶ
国税庁の手続案内では、パソコンのe-Taxソフトで申請書を作成し、e-Taxで提出する方法が示されています。書面を作成して持参または送付することもできます。普段使う確定申告の画面から必ず同じように出せると決めつけず、減額申請に対応するソフトと操作案内を確認してください。
電子提出を選ぶ場合は、必要な利用準備と、本人が使える認証方法を確認します。入力途中の保存、送信、受付結果の確認は、それぞれ別の段階です。送信後には対象手続や年分、提出先、添付の内容を確かめ、受付を確認できる記録を残します。申請内容を相談するために、パスワード、暗証番号、認証コードを第三者へ渡す必要はありません。
書面を送付する場合は、提出先の所在地と、申請書・添付資料の控えを確認し、期限に余裕を持って準備します。控えを残していないと、後から問い合わせた際に、どの金額や資料を提出したかが分からなくなります。期限間近の送付方法や提出日の扱いに疑問がある場合は、推測せず国税庁の案内や税務署で確認してください。
窓口へ行く場合、2026年10月1日から税務署の総合窓口の受付時間は原則9時から15時となっています。手続案内には、開庁時間の8時30分から17時の間は、受付時間外に来署した場合も各種手続を利用できる旨の説明があります。15時で税務署全体が閉まるという意味ではありませんが、できるだけ受付時間内に訪れ、相談の予約や必要書類は事前に確認しましょう。土日祝日等の閉庁日にも注意します。
最新の様式、提出方法、受付時間は減額申請の公式手続ページ、記入内容は令和8年分の記載要領で照合してください。以前に作った手順メモがあっても、年分や利用する方法が同じかを確かめてから使います。
受付済みを、承認済みと読み替えない
申請を提出すると、税務署が内容を確認し、承認、一部承認、却下のいずれかを決定して通知します。送信完了画面や郵便の配達記録は、提出に関する確認であり、希望した減額が認められた通知ではありません。自分で計算した第2期分だけを先に払って、手続が終わったと扱わないようにします。
結果を受け取ったら、どの年分・期別についての通知か、承認された金額はいくらか、申請した内容と違いがあるかを確認します。一部承認の場合は、自分が希望した額を残したままにせず、実際の結果を別欄へ転記します。元の通知と申請書は消さず、どの通知を基に今の納付額を確認しているかが追えるようにしましょう。
結果が見つからない、通知の意味が分からない、納期限が近い場合は、申請した日、方法、年分、受け取った受付情報を手元に置いて税務署へ照会します。「申請中だから納付を待てるはず」と自己判断で放置するのは避けてください。いつまでに必ず結果が出ると一律には約束できないため、問い合わせと納付準備を別の予定として管理します。
※表は横にスクロールできます。
| 自分の管理上の状態 | 確認できていること | 次に確認すること |
|---|---|---|
| 作成中 | 今年の見積りと根拠を整理している | 10月31日現況、様式、添付、提出期限 |
| 提出・受付確認済み | 申請を提出した記録がある | 承認等の通知を受け取る方法と結果 |
| 結果確認済み | 承認・一部承認・却下と金額を確認した | 納付額と納付方法の整合 |
| 納付確認済み | 通知内容に対応する納付を確認した | 確定申告用に同年分の資料を保存 |
電子通知の希望条件と、受け取り先を確かめる
2026年9月24日以後、e-Taxでの処分通知等の電子交付は、原則として申請の都度の同意から、事前の一括同意へ変わっています。所得税の予定納税額等通知書についても、以前の申告・申請で電子交付に同意していた人が、同日以後の電子交付を受けるには、改めて一括同意が必要と案内されています。過去にe-Taxで受け取ったことだけで、現在も同じ条件が続くとは考えないでください。
一括同意の手続にはメールアドレスの登録が必要です。現在の設定は、e-Taxのマイページにある「通知書等の受領方法」で確認します。今回の減額申請でも、古い案内にある電子通知の希望だけを頼りにせず、最新の対象通知と受領方法を確かめてください。申請の電子提出、通知の電子交付への同意、結果の受け取りはそれぞれ別に確認します。
電子を選択していても、書面で交付される場合があります。最新の処分通知等の電子交付の案内と電子交付に係るQ&Aに沿って、本人の設定と通知を確認しましょう。結果を受け取れたら、年分、承認等の内容、変更後の額と確認日を取り出せる形で残します。受領方法を設定しただけでは、減額が認められたことにはなりません。
確定申告での精算に備え、通知と納付記録を残す
確定申告の予定納税額は、同じ年分の通知と照合する
予定納税をした年分の確定申告では、予定納税額を差し引いて税額の過不足を精算します。国税庁の令和8年分の説明書も、通知の予定納税額の合計欄を忘れずに申告するよう案内しています。基準額をそのまま入力したり、第2期だけの金額を年間合計として扱ったりしないようにしてください。
減額が承認された場合は、最初の通知から金額が変わっているため、承認後の予定納税額と照合します。7月と11月の両方で申請した人は、どの通知がどの期の金額に関わるかを順に確認します。「最後に届いた封筒だけ残せばよい」とせず、最初の通知、提出した申請、承認等の結果をつなげると、変更の経緯が分かります。
源泉徴収された所得税等も年間の精算に関わりますが、予定納税額とは別の項目です。取引先から支払われた報酬の源泉徴収税額、給与の源泉徴収税額、住民税、個人事業税などを、まとめて予定納税欄へ入れてはいけません。銀行の「税金」支出の合計を転記するのではなく、それぞれの税目と対象年分を確認します。
会計ソフト等が数字を表示している場合も、その金額が何を基にしたものかを確かめましょう。前年の値が残っていないか、減額後の金額を反映しているか、入力すべき合計と各期の額を取り違えていないかを確認します。令和8年分の実際の申告画面や入力案内は、公開後の公式情報で確かめ、過去の画面番号をそのまま頼りにしないようにしてください。
通知、申請結果、納付、年間計算を別の資料として残す
手元の保存では、四つを一組にすると整理しやすくなります。一つ目は予定納税額の通知、二つ目は減額申請の控えと承認等の結果、三つ目は各期の納付を確認した記録、四つ目は確定申告の計算と提出した控えです。いずれも同じ年分のものをまとめ、必要になったときに根拠へ戻れるようにします。
※表は横にスクロールできます。
| 資料 | 照合する内容 | 混同しやすいもの |
|---|---|---|
| 予定納税額の通知 | 年分、基準額、各期額、合計 | 前年の通知や納付書だけの控え |
| 減額の申請と結果 | 申請額、承認区分、変更後の額 | 受付記録と承認通知 |
| 納付確認の記録 | 対象年分・期別、実際の支払い | 引落予定と引落済み |
| 確定申告の控え | 予定納税欄と最終的な精算 | 基準額や源泉徴収額の誤入力 |
ファイル名は「令和8年分・予定納税・第2期・納付確認」のようにすると、時期と役割を区別できます。原本、提出用の写し、自分の計算メモも分けると、後から加工したメモを公式通知だと思ってしまうことを防げます。保管場所を家族や税理士と共有するときは、必要な相手に必要な範囲だけ見せ、口座や本人確認の情報を無差別に共有しないようにします。
この四点整理は、自分の確認を助けるための提案です。すべての税務資料について同じ保存期間がある、あるいはこの四つだけで保存義務を満たせるという意味ではありません。帳簿や申告関係書類の保存は、本人に適用される税務上のルールも確認してください。予定納税の資料を整理したことを理由に、必要な原資料を処分しないようにします。年間精算の基本は令和8年分の予定納税の説明書でも確認できます。
未納や二重払いが疑われる場合は、差額を勝手に相殺しない
納付記録を見直して、引落しがない、同じような支払いが二つある、通知額と支払額が合わないと気付くことがあります。その場合は、まず年分、税目、期別、支払日を確認します。第1期と第2期が同額であるだけのケースと、同じ期を重複して納めた可能性があるケースを分け、根拠をそろえて税務署へ照会しましょう。
未納がある場合も、実際に支払った分だけを独自に合計して予定納税欄へ入れるなど、通知額と切り離した処理を決めないでください。申告欄に記載する額の確認と、未納分をどう納付するかは別に相談します。確定申告で精算する予定があるから、未納について確認しなくてよいということにはなりません。
二重払いが疑われる場合、次の期の額から自分で差し引いたり、別の税金の支払いを減らしたりしないようにします。どの税金として収納されているか、今後どの手続が必要かを、公式の窓口で確認します。手元のメモには「二重払い確定」と書く前に、「確認中」と根拠資料を残しておくと、誤った前提で話を進めるのを避けられます。
転居や休廃業があった場合は、通知や口座登録、納税地、申告に関する手続も確かめます。廃業届を出しただけで届いている予定納税の通知が自動的になくなるとは考えず、減額申請と年分の精算を確認してください。事業を終える際の整理は、休廃業に伴う手続きを整理する記事も参考になります。
今年の精算を終えても、翌年は新しい通知で確認する
今年の予定納税額を一覧にできたら、翌年の見込みを考える材料にはなります。ただし、前年と同じ金額が必ず通知されるわけではありません。所得や税額、適用された控除、制度改正などによって計算の前提が変わるためです。今年の表を複製して使う場合も、年分と数字を空欄に戻し、新しい通知で埋め直す方が安全です。
事業の数字を月ごとに整理しておくと、次に通知を受け取ったとき、単に高い・安いと感じるだけでなく、前年のどの状況が基になっているかを確かめやすくなります。売上や利益の変化が大きい年は、減額申請の現況日に向けて資料を準備することにもつながります。通知を待つだけでなく、自分の実績と見込みを更新する習慣が役立ちます。
予定納税の通知を受け取ったら、年分と税目を確認し、各期の納付額と支払方法を整理しましょう。今年の見込みが下がった場合は、現況日と期限に沿って減額申請を検討し、提出後の結果まで確認します。最後に同じ年分の確定申告へつなぐことで、前払いと年間の精算を混同せずに管理できます。判断に迷う点は、通知や記録をそろえて税務署・税理士へ相談してください。