個人事業主の生活費はどう分ける?事業のお金・家計と月次管理
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主の生活費は、事業のお金から家計へ移して使えます。ただし、その移動を自分への給与や事業の必要経費として扱うわけではありません。大切なのは、生活に必要な額を把握したうえで、仕入れや外注費、税金・保険料の支払いを見渡し、家計へ移せる額を決めることです。口座にお金があることと、全部を生活に使ってよいことは一致しません。
会社員から独立すると、毎月決まった日に振り込まれていた給与が、顧客ごとの入金へ変わることがあります。売上が大きい月もあれば、働いた分が翌月以降に入る月もあります。家賃や食費は毎月発生するので、売上の波をそのまま家計の波にしない仕組みがあると、生活と仕事の判断を分けやすくなります。
この記事は、一人で事業を営む個人事業主本人の生活費を対象に、家計の整理、移す金額の考え方、事業主貸・事業主借の記録、月次の見直しをまとめた一般的なガイドです。法人の役員報酬や家族従業員への給与とは扱いが異なります。金額は説明用の仮定で、必要生活費の相場、適正な貯蓄額、個別の税務判断を示すものではありません。公式資料の確認日は2026年10月5日です。画像は内容を説明する生成イメージです。
先に押さえたい三つのこと
- 生活費の支出と、事業の必要経費を分ける
- 家計へ移す前に、事業の支払予定と税・保険の準備を確認する
- 移した記録を残し、翌月も同じ額を移せるか見直す
個人事業主の生活費は、自分への給与と分けて考える
売上から生活費を取っても、それだけで経費にはならない
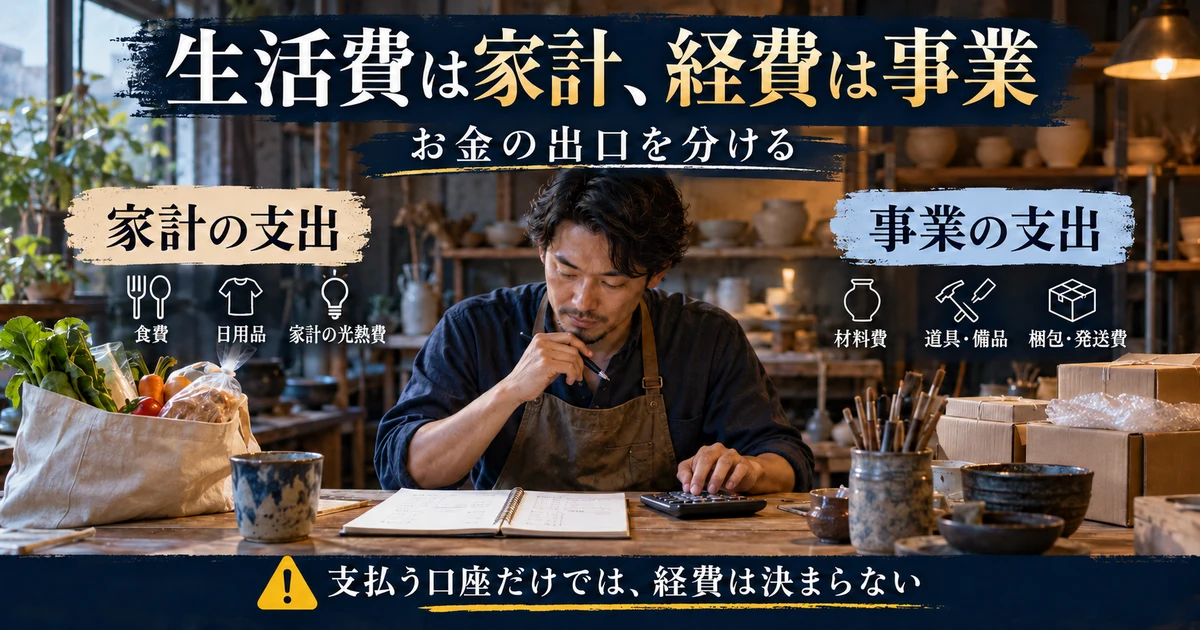
個人事業では、事業で得たお金を生活へ回すこと自体と、その支出を税務上の必要経費にできるかは別の話です。食料品や私的な旅行など、本人や家族の暮らしのための支出は、事業用の口座やカードから払ったという理由だけで経費になりません。引き落とし先を分ける工夫は、支出の性質を変えるためではなく、内容を見分けやすくするために行います。
国税庁の必要経費の説明では、家事上の費用は必要経費にならず、事業と家事の両方に関係する費用は、記録などから業務上直接必要な部分を明らかに区分できる場合に、その区分した金額を対象にするとしています。自宅で仕事をしているからといって、家賃や電気代の全額を自動的に事業扱いにできるわけではありません。
この点を押さえれば、「生活費を多く引き出すほど税金が減るのでは」という混同を避けられます。本人の暮らしへ移した額は、事業の売上から差し引く人件費ではありません。事業の採算を見るときは生活費を必要経費に混ぜず、家計へいくら回せるかを別の管理表で考えます。
毎月定額を移す方法は、家計管理のためのルール
「毎月二十五万円を生活用の口座へ移す」と決める方法はあります。これは、家計の予算を立てやすくする運用例であり、本人に給与を支払う制度ではありません。帳簿上の分類と、自分が普段使う呼び方をそろえておくと、年末に給与の経費として集計してしまうミスを減らせます。
一定額にする良さは、売上の多い月に生活水準を急に上げにくく、家計の残高を見通しやすいことです。一方、入金が不足しているのに定額の移動だけを守れば、事業の支払いが詰まる可能性があります。定額は毎月必ず実行する命令ではなく、支払予定を確認したうえで見直せる目安として置きましょう。
家計へ渡す頻度も、月一回が必ず正解ではありません。家賃とカードの引き落とし時期が離れているなら、月二回に分ける方が管理しやすい場合があります。ただし、その都度思いつきで追加するより、移動日と目的を決め、合計額を一か所で確認できるようにする方が、使い過ぎを把握しやすくなります。
家族へ渡す生活費と、仕事の対価を混ぜない
同居する配偶者などへ家計のお金を渡す場合も、「家族が仕事を手伝っているから、渡した生活費を全部給与にする」と考えないようにします。家計の分担と、事業の仕事に対する支払いは、目的、実態、税務上の要件を分けて確認する必要があります。青色事業専従者給与などを検討する場合は、届出や従事の状況を含む別の確認が必要です。
生活費の管理表には「家計へ移すお金」、仕事の支払いの資料には「誰が何の業務をしたか」を記録します。同じ相手への振込でも、理由が違えば一緒に扱わないということです。本記事では家族への給与の適用判定までは行いません。該当する支出があるなら、契約や働き方、支払いの記録を用意して税務署や税理士へ相談しましょう。
※表は横にスクロールできます。
| お金の動き | 家計・事業での意味 | 混同しやすいこと | 確認する資料 |
|---|---|---|---|
| 本人の生活用口座へ移す | 事業から家計へ資金を移す | 本人への給与経費とする | 移動日・金額・移動先 |
| 私的な食料品を買う | 家計の支出 | 事業用カードなら経費と思う | 購入内容・利用目的 |
| 仕事と生活の両方に使う家賃等 | 事業部分と家事部分が混在 | 一律の割合を根拠なく使う | 使用状況・区分の根拠 |
| 家族へ生活費を渡す | 世帯の家計負担を分ける | そのまま事業の給与にする | 家計分担と業務対価の区別 |
必要な生活費を、毎月・年払い・臨時支出に分ける
平均額を探す前に、自分の家計の事実を集める
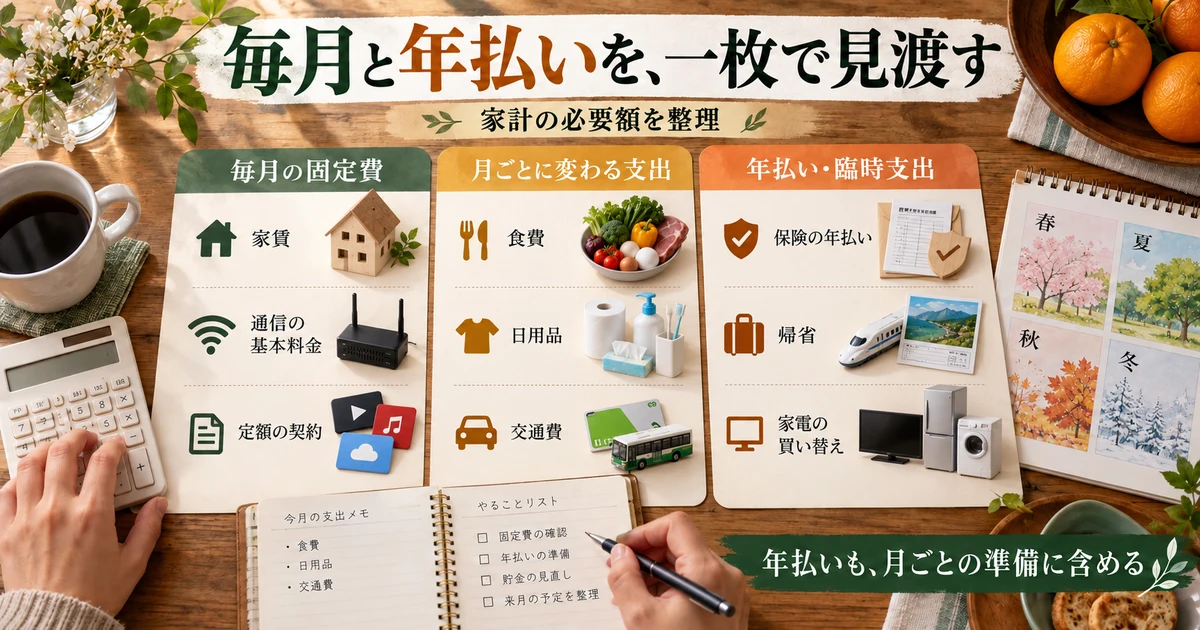
個人事業主に必要な生活費は、住居、世帯人数、地域、健康状態、借入れ、家族の収入などによって変わります。他人の「月十五万円で暮らせる」という例を、そのまま自分の独立条件にするのは避けたいところです。まず、通帳やカード明細、家計簿から、実際にいくら使っているかを確認します。
ひと月分だけを見ると、帰省、車検、保険の年払いなどが抜ける場合があります。可能なら直近一年の支出を見渡し、毎月の生活と、特定の月だけ発生する支出を分けます。すべての買い物を細かく分析する必要はなく、固定費、日常支出、年払い、臨時支出のように、判断に使える粒度から始めましょう。
家計と事業が同じカードに混ざっている人は、最初の集計で事業の買い物を除きます。逆に、事業用口座から払った私的な支出が家計側の集計に抜けていないかも見ます。口座別の合計を足すだけではなく、支出の目的で分類することが、必要生活費を過大・過小に見積もらないための準備です。
年払いを月割りにしても、実際の支払日は消えない
例えば、毎月の生活支出が二十二万円、年払いと臨時支出の計画が年間三十六万円なら、月ごとの準備額は三万円、合わせて二十五万円という仮の家計予算になります。この三万円は管理上の積立目安です。毎月三万円ずつ実際に支出することや、税務上の経費を三万円ずつ計上することを意味しません。
十月から積み立てを始め、十一月に十二万円の年払いがあるなら、三万円を二回準備しても足りません。年額を十二で割る計算に加え、支払月と現在の準備済み額を確認します。積立を始める時期によって、最初の数か月だけ多めの準備が必要になることもあります。
まだ金額が分からない支出はゼロとして消さず、「見積待ち」「更新案内待ち」と残します。予定額、確定額、支払済み額を区別すると、家計表に載っている数字の確かさが分かります。前年度の金額を仮に置いた場合も、そのまま今年の確定額と呼ばないことが大切です。
※表は横にスクロールできます。
| 家計の区分 | 例 | 確認の方法 | 管理で注意すること |
|---|---|---|---|
| 毎月の固定費 | 家賃、通信の基本料金等 | 契約・引き落とし明細 | 解約や変更に条件がある |
| 毎月変動する支出 | 食費、日用品、交通等 | 複数月の実績 | 無理な最低月だけを使わない |
| 年払い・季節の支出 | 保険の年払い、更新、帰省等 | 年額と支払月 | 月割額だけでなく支払日を見る |
| 臨時の支出 | 家電の故障、急な移動等 | 過去の実績と今後の予定 | 何でも同じ予備費に埋めない |
| 税・社会保険の支払い | 通知や申告に基づく支払い | 通知書・確認した見込額 | 別枠管理との二重計上を避ける |
税・保険料を家計に含めるか、別枠にするかを統一する
家計予算に国民健康保険料や国民年金保険料などを含めて管理する人も、生活費とは別に準備する人もいます。表の形はどちらでも、支払う総額を見落とさず、二重に差し引かないことが重要です。「家計二十五万円」に保険料が含まれているのに、事業側でも同額を生活費とは別に確保すれば、必要額が重なって見えることがあります。
反対に、会社員時代の手取りから支払っていた家計だけを並べ、退職後に自分で支払うものを何も加えないと、必要資金が少なく見えます。何を家計の月額に含め、何を別枠にするかを最初のページへ書きましょう。家族と数字を共有するときも、この範囲が同じでないと話が合いません。
所得税の計算では、必要経費と所得控除は別の仕組みです。国税庁の社会保険料控除の案内では、本人や生計を一にする一定の親族の負担すべき社会保険料を支払った場合の控除を説明しています。家計から出たお金だから税務と無関係とも、控除の対象だから事業経費とも決めつけず、支払者と資料を確認してください。
家族の収入を当てにするときは、共有できる範囲で合意する
世帯に他の収入があっても、その全額を自分の事業の不足補填に使えるとは限りません。家族自身の支払い、貯蓄目的、働き方の変更予定があるためです。家計の分担を相談するときは、必要生活費、各自の負担、臨時支出の扱いを共有し、相手の資金を当然の事業資金として数えないようにします。
細かい買い物をすべて相互監視するための表にすると、継続しにくくなります。まずは、住居など共通の支出、各自で負担する支出、相談が必要な大きい支出という線引きを作ります。事業の利益が一時的に増えた月の追加支出も、通常の生活費と区別しておけば、翌月の固定負担へ変わっていないかを確認できます。
生活費を移す額は、残高・支払予定・入金日から決める
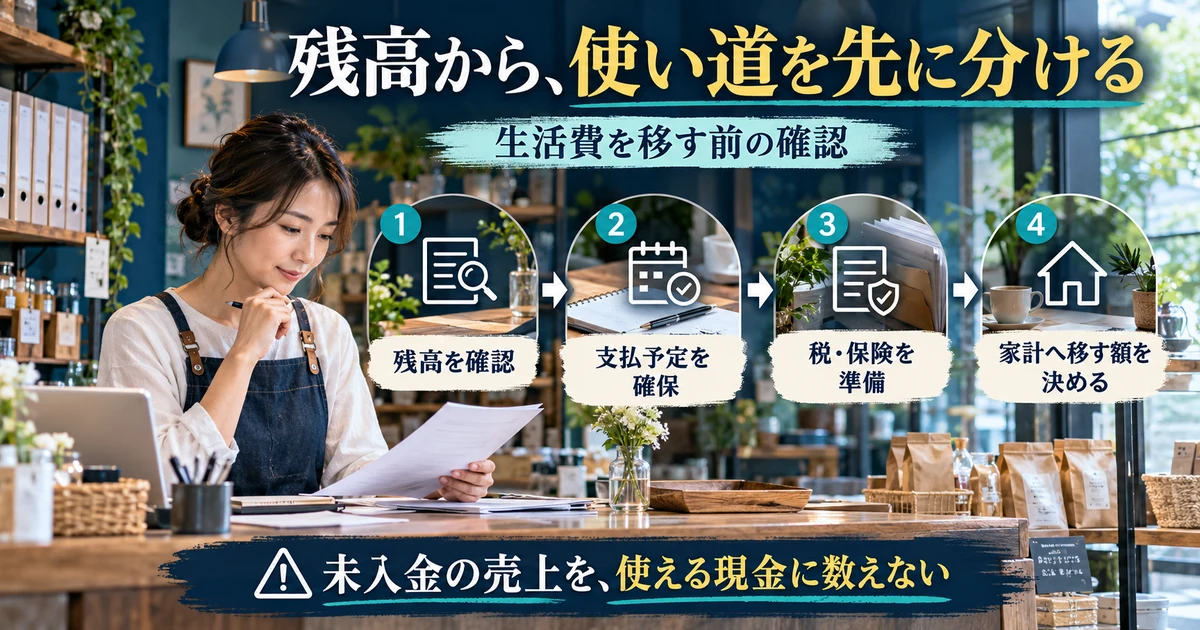
売上・利益・預金残高の三つを同じ数字にしない
売上は仕事の取引から生まれる金額、利益は売上と必要経費などから考える事業の成果、預金残高はその時点で口座にあるお金です。互いに関係しますが、同じではありません。請求済みでまだ入金されていない売上もあれば、借り入れや自分の貯金の投入によって残高が増える場合もあります。
そのため、「今月の売上が五十万円だから、二十五万円は生活費に回せる」と金額だけで決めると、支払いの日程を見落とします。外注費を先に払い、売上代金の入金が後になる仕事では、利益が出る予定でも途中にお金が必要です。生活費を移す前は、損益の確認に加えて、実際の入出金予定を並べます。
この確認は、複雑な資金繰り表を完成させてからでなくても始められます。現在残高、次回の生活費移動までに払うもの、入金予定とその確度、別に確保したいお金を一枚に整理します。見込みの受注や未契約の仕事は、確定した入金と同じ列へ置かず、期待と事実を分けてください。
家計へ移す前の確認表を、仮の数字で作ってみる
ここでは説明用に、生活費を移す直前の事業口座残高が九十万円あるとします。次の確認日までに払う事業の支出が三十万円、税・保険のために別に確保する額が十五万円、予定外の支出や入金ずれに備えて当面残す額が二十万円なら、差額は二十五万円です。
計算は、九十万円から三十万円、十五万円、二十万円を引いた二十五万円です。ただし、この二十五万円は「必ず引き出してよい額」を保証する数字ではありません。支出の漏れや入金の遅れがないという仮定のもとの管理上の目安です。税・保険の十五万円も実際の税率から算出したものではなく、説明用の仮置きです。
家計に必要な額が二十八万円なら、差額の三万円を何となく事業口座から追加する前に、どの前提を変えるのか考えます。家計の支出時期を調整できるか、個人側の予備資金を使うか、事業の支払予定が正しいかを確認します。相手への支払いを勝手に遅らせたり、納税準備を理由なく取り崩したりすることを標準の解決策にしないようにしましょう。
※表は横にスクロールできます。
| 確認する数字 | 説明用の金額 | 何を表すか | 見落としたくない点 |
|---|---|---|---|
| 今ある事業口座残高 | 90万円 | 移動前の実際の預金 | 借入れ等が含まれる可能性 |
| 近く払う事業支出 | 30万円 | 確定・合理的に見込んだ支払い | カード未引落や外注未払い |
| 税・保険の別枠準備 | 15万円 | この例だけの仮置き額 | 本人の実額を別途確認 |
| 当面残す事業の余裕 | 20万円 | この例の管理上の判断 | 業種・入金周期で必要額は変わる |
| 差額 | 25万円 | 家計移動を考える出発点 | 適正額・安全性の保証ではない |
税金用のお金は、万能な割合で決めない
売上の何割を残す、と決める方法は分かりやすい一方、本人の所得、他の収入、控除、前年の状況、消費税の課税関係などを十分に表さないことがあります。「売上の二割さえ残せば足りる」と全員へ当てはめることはできません。まず届いた通知や過去の申告、現在の帳簿を材料に、何の支払いをいつ見込むか整理します。
所得税には確定申告時の精算だけでなく、条件に該当する人の予定納税もあります。国税庁の予定納税の案内で制度の対象と最新情報を確認し、本人へ届いた通知を資金予定へ反映します。前年と今年の状況が大きく違う場合も、自己判断で支払いを無視せず、制度上の対応や相談先を確認してください。
税金用に別の普通預金口座等へ移して管理する場合も、それは支払いに備える資金の移動です。移しただけで税金を納めたことや経費が発生したことにはなりません。準備用の残高と、実際の納付済み額を分けておけば、申告や支払確認のときに追いやすくなります。
入金が重なる月に、生活費の基準をすぐ上げない
複数の請求が一度に支払われる月は、口座残高が急に増えることがあります。その中には、前月まで働いた分や、これから材料費が発生する仕事の前受金が含まれるかもしれません。増えた残高を今月だけの自由なお金と考えず、どの仕事のどの時点のお金か確認します。
生活費を増やすか考えるなら、単月の大きい入金だけでなく、複数月の採算と支払予定、家計の必要額を見ます。余裕ができたときに、延期していた家電の買い替えなどへ一度だけ使うことと、毎月の固定費を増やすことも分けて考えましょう。続けて払う契約を増やす判断は、翌月以降の家計にも影響します。
生活費の引き出しと補充は、事業主貸・事業主借で記録する
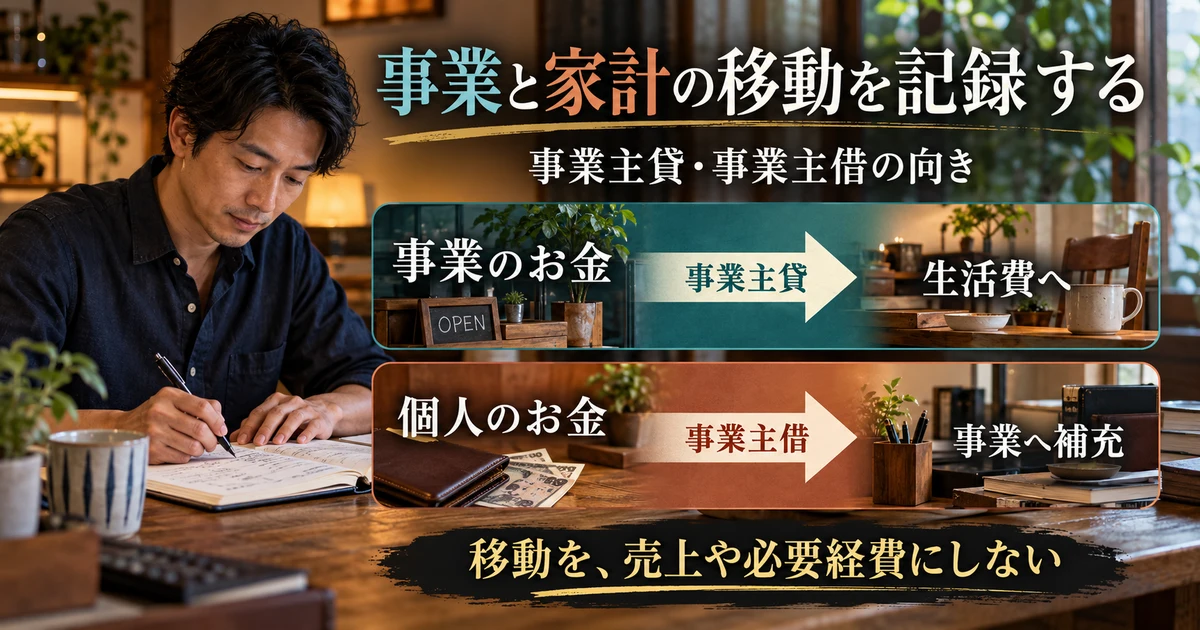
事業から生活へ出す方向を、事業主貸として区分する
複式簿記の記録では、事業のお金を本人の生活へ回すとき、一般に「事業主貸」を使って事業外への移動を区分します。国税庁の令和7年分の青色申告決算書(一般用)の手引きにも、生活費など事業から支出した金額を事業主貸にまとめる説明があります。本記事ではこの用語の意味を参照しており、申告するときは対象年分の様式を確認してください。
例えば、帳簿に載せている事業用の普通預金から、家計用として管理する個人口座へ二十万円を移したという単純な例なら、「借方:事業主貸二十万円/貸方:普通預金二十万円」と整理します。家計口座を事業帳簿の対象外としている前提です。同じ名義の口座間の移動でも、二つとも事業用の帳簿へ載せている場合は、この例をそのまま当てはめません。
摘要には「十月分の生活費を家計口座へ移動」など、目的と対象が分かる短い記録を付けます。銀行の明細に「振込」とだけ載っていると、外注費や取引先への支払いと見分けにくいためです。振込手数料の扱いなどは移動の目的や状況も関わるので、生活費の本体と一括して安易に事業経費へ含めないようにします。
個人のお金を事業へ入れるときは、売上と区別する
事業資金が不足して、自分の家計口座から事業口座へ五万円を入れた場合、一般的な例では「借方:普通預金五万円/貸方:事業主借五万円」と整理します。顧客から仕事の対価を受け取ったわけではないため、そのまま売上として扱わないことが大切です。個人側の資金から仕事の費用を立て替えた場合も、内容と支払元を記録します。
「事業主貸」「事業主借」という名前を見て、必ず第三者との金銭貸借契約や利息計算が必要なのだと考える必要はありません。ここでは事業と本人の家計の間を区分する勘定として説明しています。ただし、家族や他人から借りた資金は、本人の資金を投入した場合と同じとは限りません。誰のお金を、どの条件で受け入れたかを曖昧にしないでください。
補充が続くと、売上で事業を回せているように見えても、実際には個人の貯金で支払いを支えている可能性があります。帳簿の残高が合っていることだけで安心せず、毎月の補充額も並べます。仕事の採算の問題なのか、入金と支払日のずれなのかで、見直す行動が変わります。
※表は横にスクロールできます。
| 単純化した取引例 | 借方の例 | 貸方の例 | 前提・注意 |
|---|---|---|---|
| 事業預金から生活費20万円を移す | 事業主貸20万円 | 普通預金20万円 | 家計口座は事業帳簿の対象外 |
| 事業用現金で私物1万円を買う | 事業主貸1万円 | 現金1万円 | 私物の購入を経費にしない |
| 個人資金5万円を事業預金へ入れる | 普通預金5万円 | 事業主借5万円 | 顧客への売上ではない |
| 事業用口座Aから事業用口座Bへ移す | 普通預金B | 普通預金A | 両方を事業帳簿で管理する例 |
カードや口座の自動連携を、確定した分類だと思わない
会計ソフトへ銀行やカードの明細を取り込むと、過去の登録内容などから科目が提案される場合があります。しかし、同じ店で買ったものでも、仕事の消耗品と私物では目的が違います。提案された科目を一括で確定する前に、何を買い、誰が使うものかを確認します。
特に、事業用カードで生活費を支払った場合は、購入時の記録と後日の口座引き落としを重複した支出にしないようにします。ソフトごとに口座やカードの登録方法、事業主勘定の表示が異なることがあるので、利用中の製品の公式ヘルプを確認してください。ここに示した仕訳の形だけを、画面上の操作へ無理に置き換える必要はありません。
記帳の義務や保存する書類については、国税庁の個人事業者の記帳・帳簿保存の案内を確認できます。口座の取引明細だけで購入内容や事業目的を説明できるとは限らないため、請求書や領収書などの資料と結び付けておくと、分類の確認を後回しにしにくくなります。
現金を引き出しただけか、家計へ渡したかを分ける
事業口座から現金を引き出して、事業用の小口現金として保管する場合と、そのまま生活用の財布へ入れる場合は、同じではありません。現金の引き出しを全部事業主貸にすると、事業用の手元現金が帳簿へ反映されなくなることがあります。逆に、生活費に使ったのに事業現金として残すと、帳簿上の現金だけが多くなります。
財布を物理的に分ける、引き出した日に使途を書き残すなど、自分が続けられる方法を選びます。現金をあまり使わない人でも、たまに発生した一万円の引き出しの目的を忘れることがあります。月末にまとめて記憶をたどるより、その場で短い記録を残す方が、差額を説明しやすくなります。
生活費が足りない月は、家計と事業の原因を分けて見直す
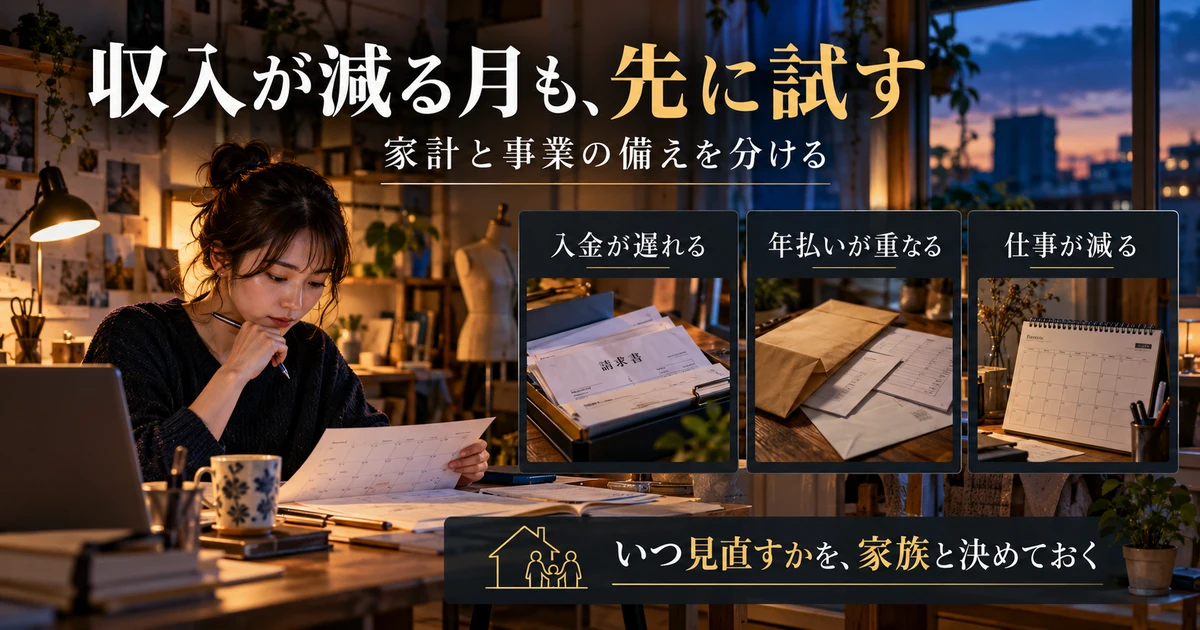
一時的な入金ずれと、続く赤字を同じ対処にしない
家計へ予定額を移せないとき、まず「いつ入る予定のお金が遅れているか」「仕事をしても利益が残らないか」「家計の臨時支出が増えたか」を分けます。原因が違うのに、ただ生活費を削るだけでは解決しない場合があります。例えば、支払い条件のずれなら日程の確認が必要ですし、継続的な採算不足なら価格や受注範囲の見直しが必要です。
未入金がある場合は、請求が正しく届いているか、合意した支払日はいつか、相手から変更連絡が来ていないかを確認します。入金が遅れることを前提に無断で支払期限を変えるのではなく、必要な相手へ早めに相談する準備をします。連絡した事実や相手の回答を残しておくと、次の見通しを更新しやすくなります。
利益は出ているのにお金が足りない場合には、設備購入や借入金の返済など、損益と資金の動きが一致しない要素も考えます。本記事だけで帳簿の全項目を判断することはできませんが、「利益があるから生活費を出してよい」と止めずに、実際の出金を点検することが重要です。
備える月数を先に決めつけず、自分の条件で試算する
生活費を何か月分用意すれば十分かは、事業の入金周期、顧客への依存、家族の収入、臨時支出、働き方の選択肢で変わります。万人に共通する安全な月数はありません。生活費だけを積み上げる方法でも、事業を維持する固定支出が別にかかる場合は、その分を忘れないようにします。
説明用に、月の家計負担が二十五万円、仕事が少ない月でも発生する事業の支払いが八万円なら、三か月分を並べると九十九万円です。しかし、これは三か月備えればよいという推奨ではありません。別枠の税・保険、年払い、既存の支払義務などがこの金額へ含まれるかを確認し、足りない項目を加えるための練習です。
確保したお金の使途を分けることにも意味があります。事業の仕入れを続ける資金と、家計の家賃を払う資金を一つの残高だけで見ると、どちらかを優先してもう一方の不足に気付くのが遅れます。別口座にする場合も一覧で合計を追い、口座の数を増やすこと自体を目的にしないようにしましょう。
下振れしたときの行動を、余裕がある時に決めておく
「来月は何とかなるはず」と考える前に、いくつかの条件を仮に変えてみます。予定していた大きい入金が一か月遅れる、売上が減る、家計の年払いが重なるといった場合に、いつ残高が不足するかを見ます。厳しい想定だけで不安を増やすためではなく、見直す時期と相談先を決めるための試算です。
見直しの基準は、残高の具体額、補充が続いた回数、確定した受注の期間など、自分が確かめられるものにします。「もう少し頑張る」だけでは、いつ行動を変えるか決まりません。家族と生活費を共有している場合は、相談する時点も先に決めておくと、急に負担の変更を伝えることを避けやすくなります。
対応には、使っていない契約の見直し、負担が大きい仕事の条件交渉、安定した収入と事業の組合せを検討するなど、複数の方向があります。必要な医療や最低限の生活まで機械的に削るのではなく、無理なく変えられる支出と、維持すべき支出を分けます。生活費の不足を投機の利益で埋める前提や、返済の見通しを確認しない借り入れには頼らないようにしましょう。
不足を見つけたときの確認順
- 未入金・支払予定・家計の臨時支出を事実で確認する
- 一時的なずれか、毎月続く不足かを区別する
- 調整できる支出と、約束済みの支払いを分ける
- 期限が迫る支払いは、自己判断で放置せず担当窓口へ相談する
月に一度の点検で、生活費と事業のお金をつなぐ
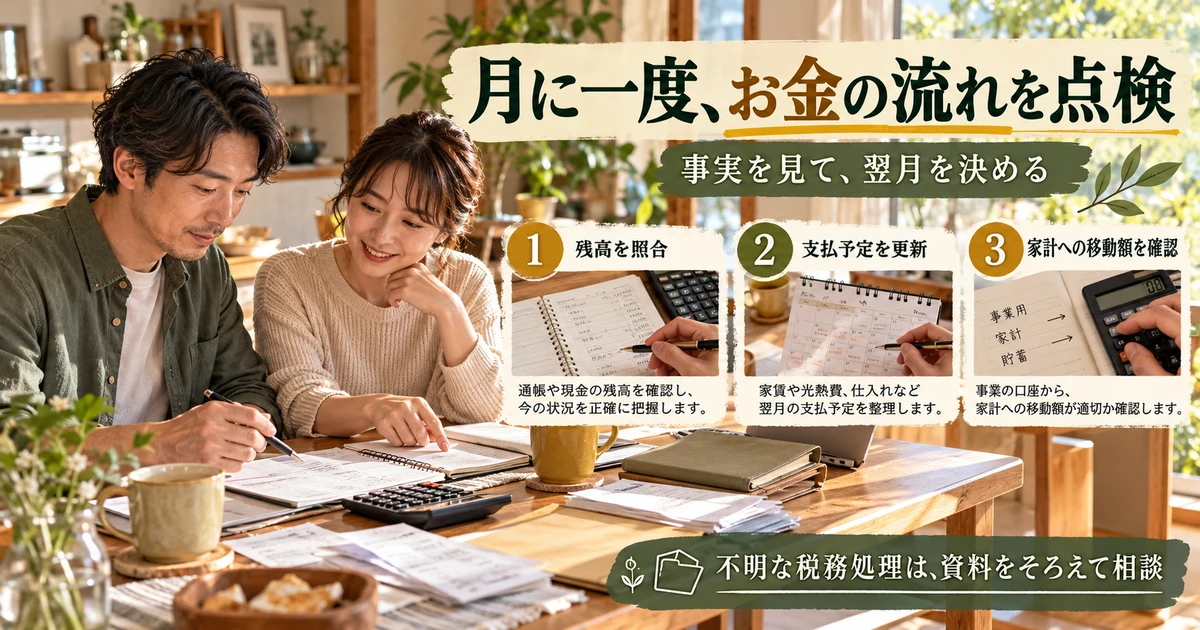
月末に帳簿と残高を照らし、翌月の家計を決める
生活費の管理は、立派な表を作って終わりにしないことが大切です。月に一度、実際の口座残高と帳簿、家計へ移した額、これからの支払予定を照らします。大きな差があれば、未記帳のカード、現金の使途、個人資金の補充、口座間振替の重複を順に確認します。
例えば、今月は二十五万円を家計へ移す予定だったのに、途中で三万円を追加していたなら、実績は二十八万円です。最初の移動だけを生活費と呼び、追加分を記録から落とさないようにします。追加が年払いによる一度きりのものか、毎月の予算が実態より少ないのかを見れば、翌月の調整方法が変わります。
逆に、家計の残高が増えていても、次月のカード引き落とし前なら自由に余ったとは限りません。事業側と同じように、家計側でも残高と支払予定を一緒に見ます。事業から家計へ移した時点で管理を終えるのではなく、家計に渡したお金が次の支払いまで持つかを確認してください。
月次点検の小さな手順
- 事業口座・現金・カードの記録を確認し、残高の差を調べる
- 今月の生活費移動と、個人資金の補充を合計する
- 次の入金予定、事業支出、税・保険、家計の年払いを更新する
- 翌月の生活費の移動日と金額を決める
- 判断できない処理を資料と一緒にまとめ、相談する
分からない処理は、結論を急がず資料をそろえる
税務の相談で「これは経費ですか」と金額だけを伝えるより、購入したもの、使った目的、事業と生活の関係、支払元、関係する人、請求書などをそろえる方が、確認すべき点を整理できます。家事関連費の区分や家族への支払いなど、個別事情が結果へ影響するものは特に重要です。
家計管理の表は、自分が判断するための道具です。税務申告の正確さを保証するものではなく、会計ソフトの画面が整っているだけで処理の妥当性が決まるわけでもありません。税務署や税理士へ確認した内容は、どの事実関係についての回答か、いつ確認したかを残し、別の取引へ無条件に広げないようにします。
開業手続きや青色申告の申請自体がまだ整理できていない場合は、副業の開業届と青色申告の進め方も参考にしてください。届出、帳簿、生活費の管理は互いに関係しますが、開業届を提出しただけで家計の支出が経費になることはありません。各手続きの役割を分けて進めましょう。
最初の一か月は、完璧な予測より使える記録を残す
始めたばかりで入金や支出の実績が少ないと、予算を正確に置くのは難しいものです。その場合は、分からないものを明記した暫定表で始め、月末に予想と実績の違いを確認します。数字が外れたことだけを失敗とするのではなく、何が抜けていたか、どの支払い時期を勘違いしていたかを次へ生かします。
たとえば、ソフトの年払いが抜けていたなら翌年の予定へ追加し、カードの引き落とし日を誤っていたなら日付を修正します。家計の食費が毎月予算を超えるなら、実態に合わない額を維持するのではなく、無理なく調整できる範囲を考えます。一度決めた数字を守ることより、事実から判断し直せることが管理の価値です。
個人事業主の生活費は、事業の成績と家計の暮らしをつなぐお金です。本人の給与として経費にするのではなく、家計に必要な額と事業に残す額をそれぞれ確認し、移動を記録します。今日できる一歩は、今ある残高、次に払うもの、次に入る予定、家計に必要な額を一枚へ並べることです。その記録を毎月更新することで、仕事を続ける判断と暮らしを守る判断を、落ち着いて考えられるようにしていきましょう。