個人事業主が初めて従業員を雇うには?契約・保険・給与の準備と手続き
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業主が初めて従業員を雇うときは、募集や面接だけでなく、契約、労働保険、給与の税務、健康保険・厚生年金を順に確認する必要があります。大切なのは、事業所として行う手続きと、採用する本人について行う手続きを分けることです。一枚の届出を出せば、すべての保険や給与の準備が終わるわけではありません。
この記事では、すでに営業している個人経営の小売店で、店主の葵さんが家族以外の成人を一人、初めて直接雇う架空の例を使います。採用する人は65歳未満の非学生で、他社での雇用はなく、契約期間は6か月、週の所定労働時間は24時間とします。同居親族、学生、複数就業、外国人雇用などの個別条件を、この例だけで判断しないでください。
制度は2026年10月11日(日本時間)に確認した公式案内をもとに整理しています。一般的な準備の説明であり、個別の雇用の適法性、加入資格、税額を保証するものではありません。業種、働き方、従業員の状況をまとめ、労働基準監督署、ハローワーク、年金事務所、税務署や専門家へ必要な確認を行ってください。
最初の一人に任せる仕事と雇用条件を決める
人手が必要な仕事を、具体的な作業へ分ける
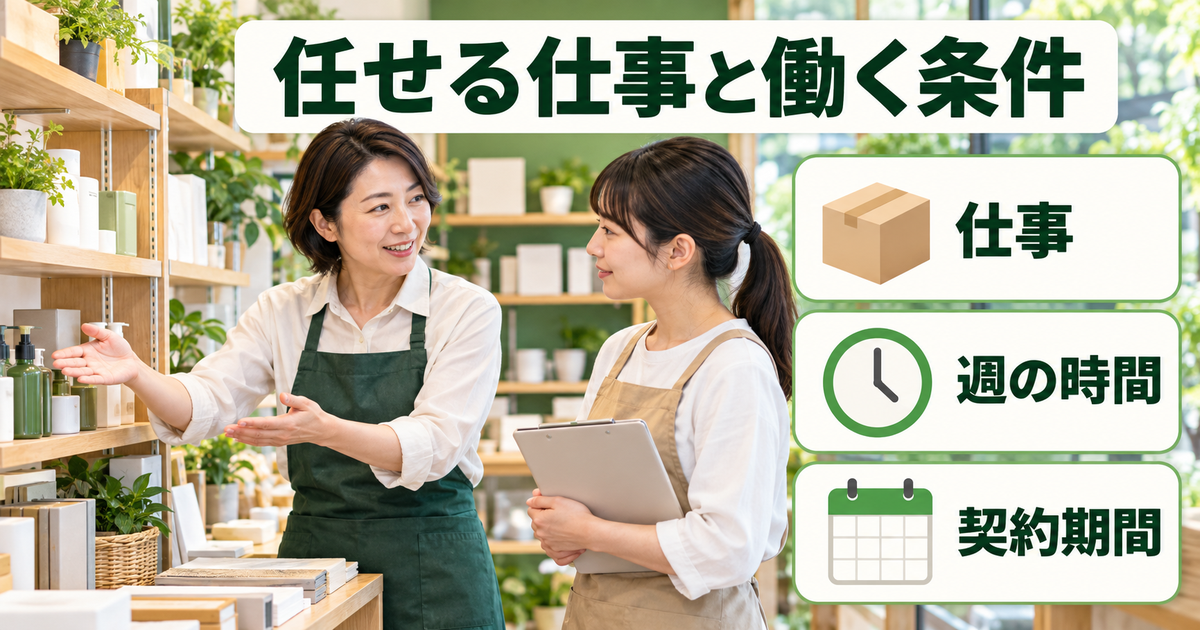
「忙しいので誰かに来てほしい」という状態のまま採用すると、働き始めてから仕事内容や時間が変わりやすくなります。葵さんは、店頭での接客、商品の補充、入荷品の確認、閉店前の整理を分け、どの作業を任せるかを決めます。売上の少ない時間にも必要な仕事と、繁忙時だけ増える仕事も区別します。
自分で行う仕事が減っても、教える時間や確認する時間は増えます。初日から一人で店を任せる前提ではなく、商品の説明、レジの扱い、困ったときの連絡先を伝える時間を確保します。採用によって空く時間を新しい売上に使えるかは別の話で、人を雇えば利益が自動的に増えるとは考えないようにしましょう。
外部へ仕事を依頼する方法と、従業員を直接雇う方法も同じではありません。契約書を「業務委託」と名付けるだけで、実際には雇用として扱うべき働き方の手続きを避けられるわけではありません。誰が仕事の進め方や時間を決めるのかなど実態を整理し、区分が分からなければ契約前に相談します。
時間・期間・場所を決めて、制度の確認につなぐ
この例では、2026年11月2日から2027年5月1日までの6か月契約を考えます。週4日、1日6時間の所定労働で週24時間とし、休憩時間は労働時間と区別します。勤務する曜日、始業・終業、休憩、休日、時間外労働の扱いも決めます。「週に数回来る」という口頭の説明だけで終わらせないことが大切です。
週24時間という数字は、たまたま最初の週に働いた実績ではなく、契約で定める時間です。祝日や休業のある週、追加勤務を頼んだ週の実績とは分けて残します。雇用保険などの判断に使う所定時間と、毎月の給与計算に使う実績を混同すると、届出や支払いの根拠が分からなくなります。
勤務地も「店舗」とだけ書く前に、今回働く場所を特定します。将来、別の店舗や倉庫へ業務を移す可能性があるのかも確認します。今は拠点が一つでも、事業主の都合でどこへでも変更できると一方的に考えないようにします。次の章で、雇入れ直後の場所と変更の範囲を分けて説明します。
表は横にスクロールできます。
| 採用前に決めること | 小売店の例 | 後でつながる確認 |
|---|---|---|
| 雇用する相手 | 家族以外の成人・非学生・他社雇用なし | 制度の例外や本人に必要な手続き |
| 契約期間 | 11月2日から翌年5月1日まで | 更新条件、雇用見込み、契約管理 |
| 所定時間 | 週4日・1日6時間、週24時間 | 雇用保険等の要件と勤怠記録 |
| 給与の締め・支払 | 毎月20日締め・当月25日支払とする例 | 初回給与、源泉徴収、納付予定 |
| 勤務場所・業務 | 今回の店舗、接客や商品補充など | 契約時の明示と変更範囲 |
給与だけでなく、継続して負担する費用を見込む
採用予算では、本人へ振り込む手取り額だけを費用として見ないようにします。給与の総額、事業主が負担する保険料、採用や教育の費用、備品、給与計算や届出を外部へ依頼する費用などを分けます。従業員の給与から適法に控除するものと、事業主が自分で負担するものも別です。
たとえば資金計画の練習として、時給1,500円で、ある月の賃金計算対象が96時間なら、単純な基本給部分は144,000円になります。ただし、この金額は初回11月分の実績ではなく、費用を考えるための仮定です。割増賃金や手当等を含む給与総額、実際の保険料、税額を計算したものではありません。
時給はこの例をそのまま採用せず、勤務地と業種に適用される最低賃金、その発効日を確認して決めます。全国平均の答申額や、去年の求人票の金額を今の基準にしないでください。厚生労働省の地域別最低賃金の一覧から、採用時点に適用される情報を確かめます。該当する特定最低賃金がある場合も確認が必要です。
給与と届出を、誰がいつ確認するか決める
一人目の採用では、勤怠を確認する人も給与を計算する人も店主になることがあります。全部を自分で行う場合でも、何を確認してから支払うかは決めておきましょう。葵さんは、締め日の翌日に勤怠を確認し、給与計算と控除の確認をしてから支払う予定を作ります。締め日と支払日を近づけすぎない配慮も必要です。
専門家やサービスを使う場合は、任せる範囲を具体的にします。給与計算の依頼に、労働保険の成立や雇用保険の資格取得まで含まれるとは限りません。誰が資料を集め、誰が提出し、結果を誰が受け取るのかを決めておくと、双方が相手任せにしてしまうことを防げます。
事業開始時の税務の準備そのものが未確認なら、副業の開業届と青色申告の進め方も別に確認してください。この記事は、既に事業を営む個人事業主が最初の従業員を雇う場面を対象にしています。開業時の届出をしたという事実だけで、雇用に伴う準備も済んだと考えないようにしましょう。
採用時の労働条件を2026年の明示事項までそろえる
契約の時点で、働く条件を具体的に示す
労働条件の明示は、働き始めた後に給与を計算するためだけの作業ではありません。労働契約を結ぶ際に、期間、仕事、労働時間、賃金、退職などの条件を示す必要があります。重要な事項は原則として書面交付の対象です。求人で示した条件と採用時の条件が違う場合も、違いを曖昧にしたまま署名だけを求めないようにします。
葵さんの例なら、6か月の期間、週4日の勤務、時間帯と休憩、休日、賃金の決め方、20日締め・25日支払などを対応させます。書面の各欄を埋めることより、本人が実際の働き方と給与の計算を理解できることを意識します。手当や退職に関する定めがある場合も、必要な内容を確認します。
労働者が希望する場合は、書面として出力できる方法による電子的な明示も認められています。事業主が便利だからという理由だけで、電子メールを一方的に唯一の方法にするのではありません。本人の希望、確実に受け取れる宛先、保存や出力ができることを確認します。具体的な明示事項と方法は、厚生労働省の採用時の労働条件明示FAQが入口になります。
雇入れ直後と、将来の変更範囲を分ける
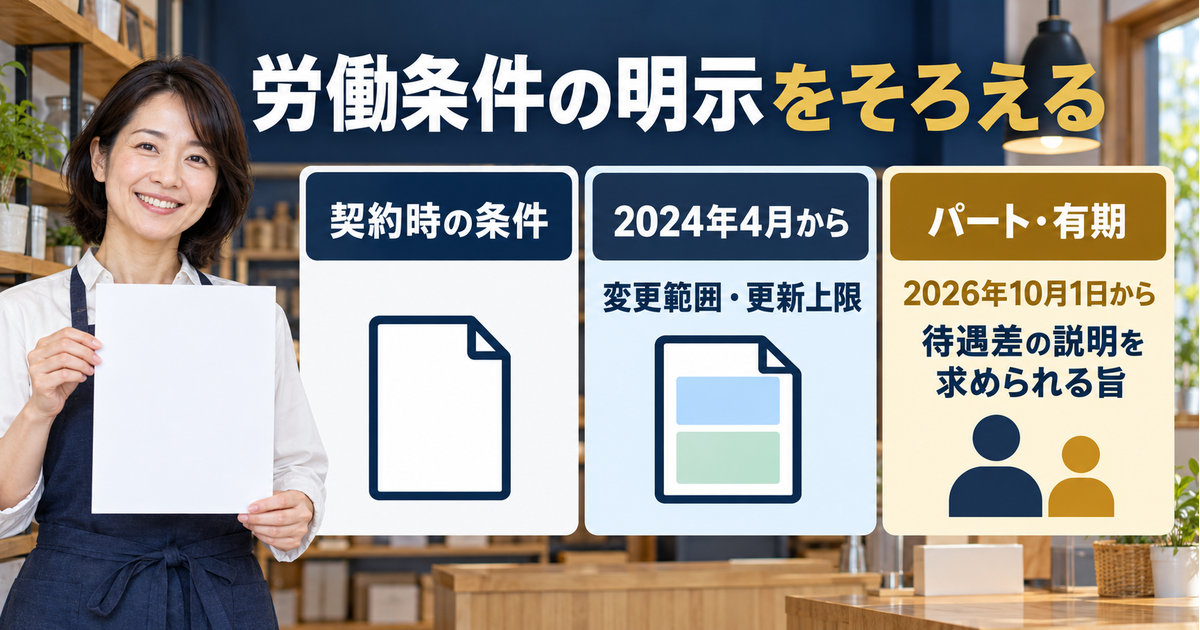
2024年4月から、就業場所と業務について、雇入れ直後の内容に加えて変更の範囲を示すルールが加わっています。今働く店舗を書いたことで、将来の異動や業務変更についても説明できたとは限りません。実際に予定する範囲を整理し、本人の仕事がどこまで変わり得るのかを確認します。
小売店の例では、店頭接客と補充を任せる契約なのに、後から事務、配送、別拠点の業務まで当然に含まれると考えないようにします。変更を予定していないなら、その実態に合う記載を検討します。将来の可能性を理由に、できるだけ広い文言を入れておけば何でも変更できるという発想は避けます。
有期契約では、更新上限の有無と、上限がある場合の内容も明示の対象です。通算の契約期間や更新回数の上限を設けるのかを、最初の契約段階で確認します。契約した後に上限を新設したり、当初の上限を短くしたりする場合は、あらかじめ理由を説明する必要があります。
無期転換申込権が発生する更新時には、申込機会や無期転換後の労働条件の明示など、別の確認も必要になります。初回6か月だから、今すぐ全員に無期転換申込権があると説明するものではありません。一方、将来の更新を繰り返す可能性があるなら、その時点で確認する事項として記録しておきます。対象と時点は2024年の明示ルール改正資料で分けて確認できます。
2026年10月からの追加明示を確認する
パートタイム・有期雇用労働者を雇い入れる際には、別の法律に基づく明示事項もあります。昇給、退職手当、賞与の有無と、雇用管理の改善等に関する相談窓口が従来の確認項目です。労働基準法上の項目だけを見て、これらの明示を省いてよいと判断しないでください。
さらに、2026年10月1日からは、通常の労働者との待遇の相違の内容・理由等について、説明を求めることができる旨の明示が追加されています。葵さんの例は11月の雇入れなので、改正前のひな型に従来の4項目があることだけで確認を終えず、追加事項まで見直します。
この追加事項は、「求めれば説明を受けられる」ことを知らせるものです。書いた時点で全員の賃金が同額になる、あるいは書面を交付すれば実際の説明が不要になる、という意味ではありません。相談窓口を記す場合も、実際に問い合わせを受けられる担当や方法と合わせます。
店主しかいない小さな店では、形式のためだけに架空の人事部や担当者を記載しないようにします。葵さんが窓口になるなら、本人がどの方法で相談できるかを決めます。比較する通常の労働者や説明内容に迷う場合は、事業所の実態を添えて労働局等へ確認し、従業員が一人だからすべての説明を省けると自己判断しないことが大切です。
表は横にスクロールできます。
| 確認するルール | 対象となる主な時点 | 今回の準備 |
|---|---|---|
| 就業場所・業務の変更範囲 | 労働契約の締結と有期契約の更新 | 雇入れ直後の内容と、変更の範囲を分ける |
| 有期契約の更新上限等 | 契約の締結・更新、上限の新設・短縮など | 上限の有無・内容、事前説明が必要な変更を確認 |
| 無期転換の申込機会等 | 申込権が発生する契約の更新 | 初回契約と将来の該当する更新を混同しない |
| パート・有期の追加明示 | 2026年10月1日以後の雇入れ時 | 従来の項目に加え、待遇の相違等の説明を求められる旨を確認 |
交付する書面と、後で見直す事項を分けて残す
2024年の変更範囲や更新事項と、2026年10月のパート・有期の追加明示は、改正時期も対象となる場面も同じではありません。古い書式を見つけたときには、ファイル名に「最新」とあるかではなく、必要な項目が入っているかを見ます。参考書式を使っても、実際の雇用条件を空欄のままにしないでください。
具体的な追加内容は、厚生労働省のパートタイム・有期雇用労働法の2026年10月施行資料で確認できます。葵さんは、本人へ渡した書面の版と交付日を残し、更新時に再確認する項目を別に控えます。交付用の書面と、自分の未確認事項のメモを混ぜないことも重要です。
契約後に働く曜日や仕事内容を変えたい場合は、前の書面を無言で上書きするのではなく、変更内容と必要な合意や明示を確認します。最初の書面があることより、現在の働き方と書面の内容が対応していることを継続して確かめていきましょう。
労災・雇用保険は事業所の成立と本人の加入を分ける
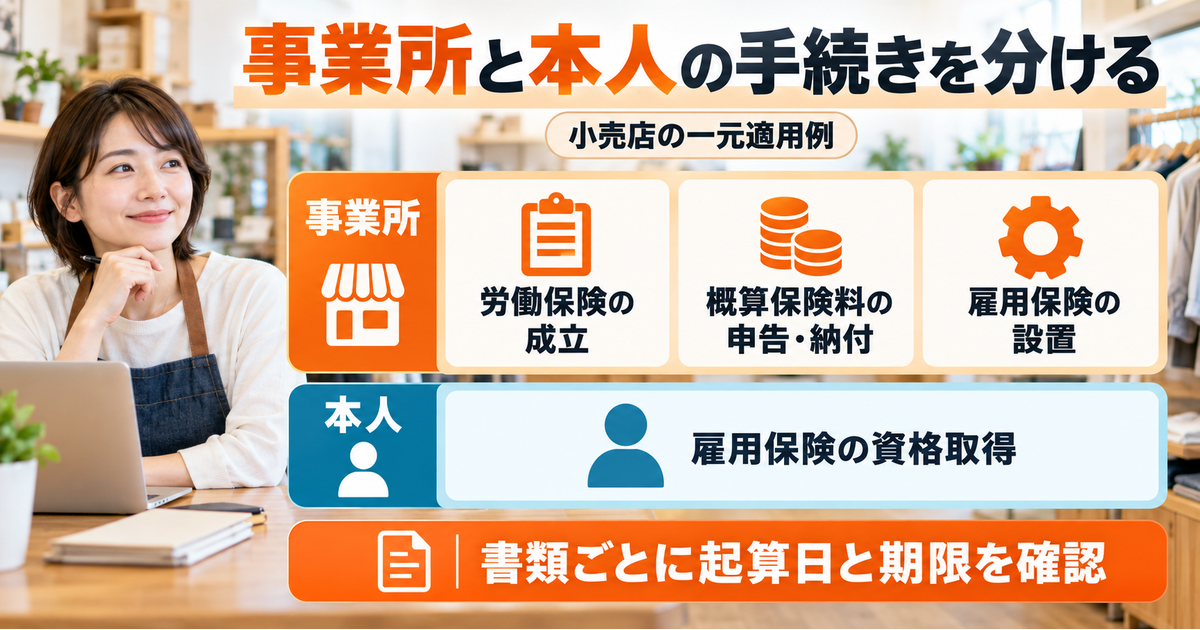
一人目でも、労働保険の対象を確認する
労働保険は、労災保険と雇用保険をまとめた呼び方です。原則として労働者を一人でも雇えば、事業主は成立手続きを確認する必要があります。ただし、個人経営の農林水産の一部など例外があります。小売店の例を、どの業種にも例外なく当てはめる説明にはしません。
労災保険の対象を考えるときに、雇用保険の週20時間という数字をそのまま使わないでください。両者は対象や給付の仕組みが異なります。「短い時間のパートだから保険は何もいらない」と一括りにせず、それぞれを確認します。最初の一人が短時間勤務でも、事業所の準備を後回しにする理由にはなりません。
また、従業員を雇ったことで、個人事業主本人の仕事中のけがまで同じように労災保険で扱われると考えないようにします。本人の特別加入は別の検討です。店主自身の保障を確認したい場合は、フリーランスの労災保険と特別加入を参照し、従業員の手続きと分けてください。
事業所の届出と、保険料の申告を準備する
業種によって、労災保険と雇用保険の保険料を一体で扱う一元適用と、別々に扱う二元適用があります。ここでは小売店の一元適用の例で進めます。建設業や農林水産業などへ同じ提出先と順序をそのまま当てはめないようにします。まず自分の事業の区分を確認しましょう。
主な書類は、労働保険の保険関係成立届と概算保険料申告書、雇用保険の適用事業所設置届と被保険者資格取得届です。似た言葉ですが、何を届け出るかが違います。成立届を出したことは、採用した本人の雇用保険の資格取得をすべて届け出たことにはなりません。
成立手続きでは、事業の実態や、成立日から年度末までに支払う賃金総額の見込みなどを用意します。毎月の手取り額だけを並べて保険料を推測するのではなく、申告に使う賃金の範囲と業種の料率を確認してください。料率は年度や事業の種類等で異なるため、他店の金額をそのまま使わないようにします。
一元適用の手続きでは、成立届の控えが、その後の雇用保険の事業所設置の確認資料になります。電子申請を使う場合も、送信したこと、受け付けられたこと、控えや結果を受け取ったことを分けます。窓口へ行く方法でも、必要書類を一度にそろえられるか、事前に管轄へ確認しておくと進めやすくなります。
書類ごとの期限を、起算日とセットで並べる
成立届は保険関係が成立した日の翌日から起算して10日以内、概算保険料の申告は同じく翌日から起算して50日以内です。雇用保険の設置届は適用事業に該当した日の翌日から起算して10日以内、本人の資格取得届は資格取得のあった月の翌月10日までです。「採用後10日」とだけ覚えると、書類の違いが見えなくなります。
表は横にスクロールできます。
| 手続き | 期限の基本 | 一元適用の例で確認する窓口・関係 |
|---|---|---|
| 労働保険の保険関係成立届 | 成立日の翌日から起算して10日以内 | 所轄の労働基準監督署。控えを次の確認へつなぐ |
| 概算保険料の申告・納付 | 成立日の翌日から起算して50日以内 | 監督署・労働局・金融機関等、提出方法を確認 |
| 雇用保険適用事業所設置届 | 適用事業に該当した日の翌日から起算して10日以内 | 所轄ハローワーク。成立届控え等を準備 |
| 雇用保険被保険者資格取得届 | 資格取得のあった月の翌月10日まで | 所轄ハローワーク。事業所設置と本人の資格を区別 |
この例で11月2日に成立・設置・本人の資格取得がある前提なら、10日の期限は11月12日、50日の期限は12月22日、本人の資格取得届は12月10日という日付例になります。これは同じ開始日を当てはめた日付例です。実際の成立日や適用日、休日等の扱いは提出先に確認し、期限の日まで準備を始めなくてよいという意味にはしないでください。
徳島労働局の事業所に関する手続きでは、一元・二元の区分、書類別の期限、設置届に使う確認資料が整理されています。新規の設置と本人の加入を一緒に進める案内もあるため、資格取得届だけの期限が後だからと、必要もなく別々に遅らせない方が分かりやすくなります。
雇用保険は、本人の条件と交付書類まで確認する
一般的な雇用保険の適用基準は、週の所定労働時間が20時間以上で、31日以上引き続き雇用される見込みがあることです。例の週24時間・6か月契約はこの二つに当てはまる前提で、非学生などの条件も確認して進めます。本人が希望しないからという理由だけで、適用される加入を省略できるものではありません。
学生等の除外や、65歳以上の複数就業者に関する別制度などがあるため、時間だけでどの人も同じ結論にしないでください。採用する人に別の勤務先がある、短い契約を更新しているなど、前提が違えば確認事項も変わります。採用前の条件票をそのまま相談先へ見せられる形にしておくと、説明の漏れを減らせます。
資格取得の確認後に交付される被保険者通知用の確認通知書等は、本人へ確実に渡します。届出を送って店主が控えを持ったところだけで終了としません。対象条件と本人への交付については、厚生労働省の雇用保険の加入手続案内で確認できます。
初回給与に間に合うよう税務の届出と源泉徴収を準備する
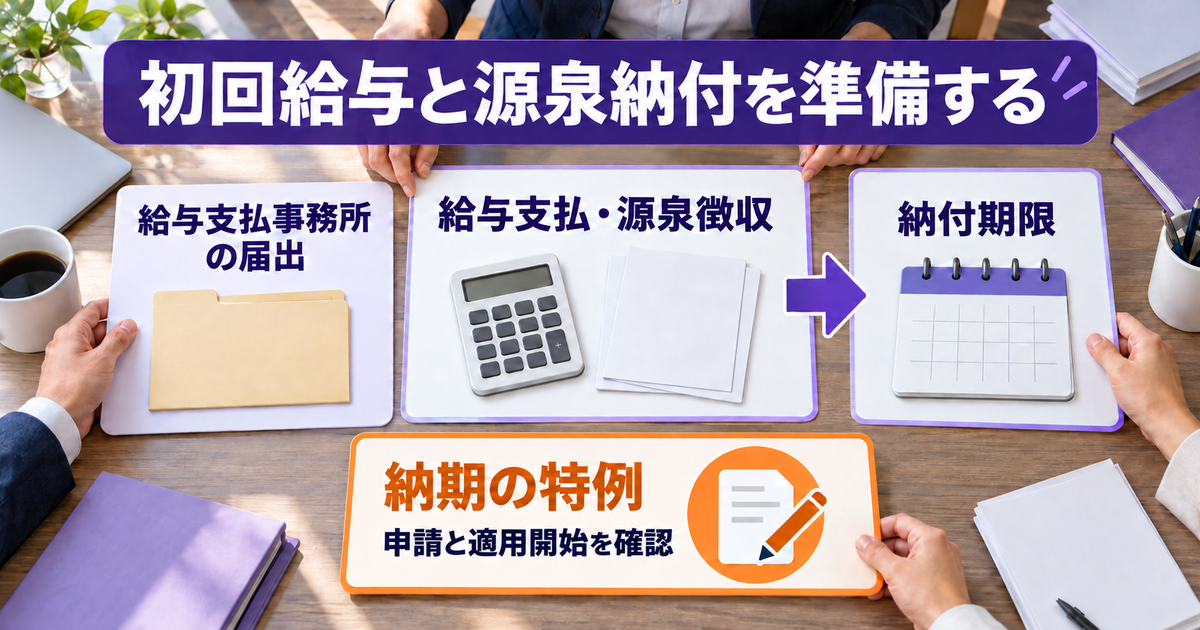
給与支払事務所の開設を、雇用の届出と分ける
既に開業していても、初めて従業員へ給与を払うときは、給与支払事務所等の開設に関する届出を確認します。提出先は給与支払事務所等の所在地を管轄する税務署で、開設等の事実から1か月以内が基本です。労働基準監督署やハローワークへ書類を出したことだけで、税務署への準備も終わるわけではありません。
この例で給与支払事務所を11月2日に開設したとするなら、1か月の期限は12月2日として整理します。採用の内定日、実際の勤務開始日、給与支払事務所の開設日を、理由なく全部同じ日にそろえるものではありません。実際の開設の事実に合わせ、初めて給与を計算するより前に確認を進めます。
古い開業解説で見た届出の省略方法を、今のケースにも当然に使えるとは考えないでください。この記事の例は、既に営業中の店が新たに給与の支払いを始める場合です。国税庁の給与支払事務所等の開設・移転・廃止の届出で、現行の対象、期限、提出先を確認してください。
提出はe-Taxのほか、書面の持参や送付も案内されています。窓口を使う場合、2026年10月1日から税務署の総合窓口の受付は原則9時から15時です。開庁時間の8時30分から17時とは区別して予定を立てます。受付時間外の開庁中の取扱いも公式案内にありますが、可能な限り受付時間内の来署が求められています。
給与総額から、控除と本人への支払額を整理する
初回給与では、まず対象期間の勤務実績と契約した賃金条件を合わせます。葵さんの例は20日締め・当月25日支払なので、11月2日から20日までの対象分を確認し、11月25日に初めて支払う流れです。月途中の採用だから一か月分を一律に半額にする、といった計算にはしません。
給与の総額、従業員から控除する保険料等、源泉徴収税額、本人へ渡す差引支給額を分けます。振込額だけの記録では、後から保険料や税額を確かめにくくなります。保険加入がまだ確認中のときも、推測した額をそのまま控除するのではなく、資格や料率、徴収する時期を担当窓口や専門家へ確認します。
給与を支払う者は、原則として源泉徴収と納付の事務を行います。個人事業主だから、従業員が一人だから、パートという呼び方だからという理由だけで不要になるわけではありません。一方、計算した税額がゼロとなる場合の扱いと、源泉徴収義務や必要な手続きの有無も分けて確認します。
税額表は、給与の支払方法や「給与所得者の扶養控除等申告書」の提出の有無などに応じて使い分けます。毎月支払う例では月額表を確認し、該当する甲欄・乙欄等を選びます。時給で賃金を計算しているから必ず日額表、扶養家族がいないから書類は不要、と名前だけで判断しないことが大切です。
具体的な使い分けは、国税庁の税額表の種類と使い方で確認できます。2026年に支払う給与へ別年分の表を使わず、2027年以後の給与はその年の制度と表を改めて確認してください。ここでは本人の扶養等の事情を仮定して、具体的な所得税額や手取りを保証する計算はしません。
源泉納付の期限は、給与を実際に支払った月から見る
源泉徴収した所得税等の納付は、原則として給与などを実際に支払った月の翌月10日までです。11月に働いた分を12月に支払う契約なら、勤務した11月だけを基準に納付月を決めるのではありません。葵さんの例は11月25日に初回給与を支払うため、原則の納付期限は12月10日になります。
給与を支払った日に本人への振込が終わっても、源泉徴収した分の納付が残ります。差し引いた金額を事業の自由な運転資金と混ぜず、納付する分として把握しておきましょう。給与明細、給与の支払記録、税の納付記録が同じ月の事務として追えるようにします。
葵さんは、給与の締め日と支払日をカレンダーに入れるだけでなく、源泉納付の期限も別に入れます。納付の方法を決めていないなら、初回給与の後に慌てて準備するのではなく、届出と一緒に確認します。期限が休日に重なる場合は、その休日明けの日が納付期限となる扱いも公式で確認してください。
納期の特例は、申請と適用開始月を確認する
給与の支給人員が常時10人未満などの要件を満たす場合、一定の源泉所得税等を半年分まとめて納める納期の特例があります。ただし、少人数なら何もせず自動的に半年納付になる制度ではありません。申請が必要で、すべての外注報酬の源泉税などを一律にまとめられるわけでもありません。
税務署長から却下の通知がなければ、申請した月の翌月末日に承認があったものとみなされ、申請月の翌月に源泉徴収する分から適用対象となる案内です。葵さんが11月12日に申請した例では、11月25日の給与から徴収した分まで自動的に特例へ移るとは考えません。11月分と12月分を分けるのがポイントです。
表は横にスクロールできます。
| 架空の予定 | 確認する事実 | 源泉納付との関係 |
|---|---|---|
| 2026年11月2日 | 雇用開始、給与支払事務所開設という前提 | この日だけで給与の源泉納付日は決まらない |
| 11月12日 | 納期の特例を申請する例 | 申請月の給与まで特例に移るわけではない |
| 11月25日 | 初回給与を実際に支払う | この給与の源泉税は原則12月10日まで |
| 12月25日 | 次の給与を実際に支払う | 要件を満たし却下されない等の前提で、12月徴収分は翌年1月20日の特例納付へ |
特例が適用される場合、1月から6月に徴収した分は7月10日、7月から12月の分は翌年1月20日が基本の納付期限です。この例の12月給与は2026年分で、納付日が2027年だから2027年分の給与税額表を使う、という意味ではありません。詳細は源泉所得税等の納付期限と納期の特例で確認します。
特例は納付回数を減らす制度で、毎月の給与計算や源泉徴収を半年に一回へ減らすものではありません。人員が増えて要件を満たさなくなった場合の届出も必要です。葵さんは、申請日、適用の対象となる徴収月、最初の特例納付日を別々に控え、初回の通常納付を忘れないようにします。
健康保険・厚生年金は事業所と働く人の要件を順に確認する
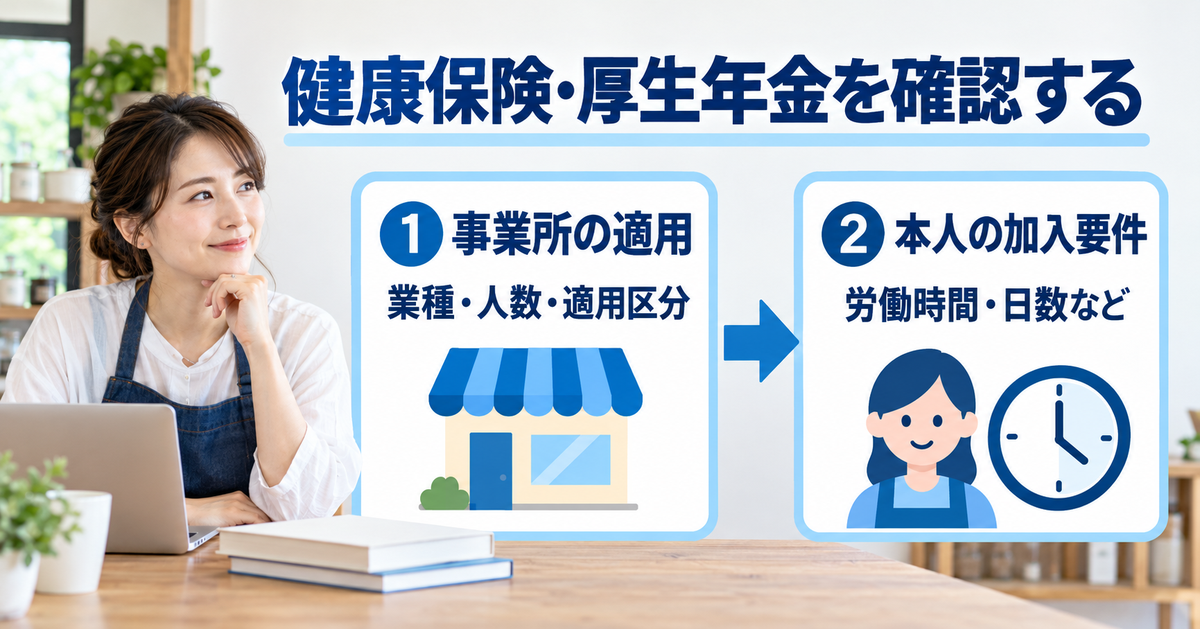
労働保険と同じ結論だと思わない
労災保険と雇用保険の準備を進めた後は、健康保険・厚生年金を別に確認します。「社会保険」という言葉で一括りにされることがありますが、労働保険と事業所の適用条件が同じではありません。雇用保険に入る本人だから、同時に必ず健康保険・厚生年金も決まると考えないようにします。
まず見るのは、事業を法人で行っているか、個人事業で行っているかです。日本年金機構は、法人の事業所と、常時5人以上の従業員がいる一定業種の個人事業所などを分けて説明しています。同じ「小さな店」でも、個人経営の店と会社が経営する店では確認の前提が変わります。
葵さんの例は個人事業で、今回初めて一人を雇い、これまで任意適用も受けていない前提です。物の販売が法定業種に含まれることだけを見て、人数の条件を飛ばして強制適用と決めません。反対に、一人だから将来も加入の検討は一切不要と決めつけることもしません。
人数・業種・任意適用を、事業所の条件として調べる
2026年時点では、個人事業所の強制適用について、常時5人以上という人数と法定業種を組み合わせて確認します。事業主自身を、雇用した従業員の一人として足して判断するものではありません。人数の数え方や、複数の業務を行う場合の業種が分からなければ、事業の内容を年金事務所へ伝えて確認します。
強制適用に当たらない事業所でも、一定の従業員の同意、事業主の申請、認可を経る任意適用の仕組みがあります。「従業員が入りたいと言ったから今日から加入」と自分たちだけで決定するものではありません。同意する人の範囲や、加入対象となる人の条件も確認します。
厚生労働省の個人事業所向け案内では、任意加入に関する同意の対象について、フルタイムやその4分の3以上の時間で働く従業員等の注記があります。単に在籍している人を全員同じように数えればよいと読み替えないでください。週24時間の一人だけの店で、どの制度を使えるかは、次の本人の資格の確認も合わせて相談します。
法人化すると適用の前提が変わる可能性がありますが、保険だけを見て今すぐ法人にすればよいと結論を出す記事ではありません。事業の利益、継続費用、手続きの切替を含めて考える場合は、法人化のタイミングと社会保険・切替準備を参照してください。現在の個人事業所の確認と、将来の法人化の判断は分けて進めます。
本人の4分の3基準と、短時間労働者の条件を確認する
事業所が適用されることと、採用した本人が被保険者になることは、確認する段階が違います。パートやアルバイトという名称だけで判断せず、同じ事業所の同様の業務をする通常の労働者と比べた、週の所定労働時間と月の所定労働日数などを確認します。
日本年金機構の案内では、週の所定労働時間と月の所定労働日数の両方が、通常の労働者の4分の3以上である場合の基準が示されています。時間だけが基準を満たすから必ず該当する、あるいは月給が少ないから該当しない、と一つの項目だけで判定しないでください。
今回の小売店には、比較に使う通常の労働者の働き方を、例としてまだ設定していません。その状態で「一般的な週40時間の4分の3は30時間だから、週24時間なら必ず対象外」と計算を終えるのは適切ではありません。実際の事業所の勤務形態をまとめ、通常の労働者の扱いも含めて確認します。
4分の3基準に満たない場合でも、特定適用事業所などでは短時間労働者の別の要件が関係します。2026年10月1日更新の日本年金機構の案内は、事業所の区分、週の所定時間、学生かどうかなどの条件と、特定減額特例対象者の扱いを分けて説明しています。「週20時間」という一つの数字だけで、どの個人事業所でも加入が決まると説明しないようにします。
また、任意適用事業所になる手続きと、短時間労働者に関する任意特定適用の扱いは、同じ名前の一つの手続きではありません。特定減額特例対象者についても、原則の対象外の扱いと、本人が事業主を経由して申し出て加入する扱いがあります。該当するか分からないまま、本人の希望だけで制度全体を選べると案内しないことが重要です。
2026年の確認と、将来の適用拡大を分ける
厚生労働省は、2029年10月から個人事業所の業種による対象範囲を広げる案内を出しています。ただし、人数条件や、施行時に既に存在する事業所について当分の間対象外とする扱いなどが示されています。「2029年にはすべての一人事業所が自動的に同じ条件になる」といった読み方はしません。
葵さんが今行うのは、2026年の雇用開始に当てはまる確認です。将来の制度は、人数や事業の形が変わるときに再確認する事項として残します。現行条件は日本年金機構の適用事業所と被保険者、将来の変更と任意加入の説明は個人事業所の社会保険適用案内を参照してください。
本人の資格取得の対象となる場合、一般の資格取得届は5日以内という案内があります。特例による任意加入等では、申出書と合わせて速やかに提出するなど取扱いが分かれます。雇用保険の翌月10日という期限を、健康保険・厚生年金へそのまま使わないでください。加入しない場合も、本人が現在加入している制度や扶養の条件を確認できるよう、判定の前提を伝えます。
働き始めた後の記録と条件変更を管理する
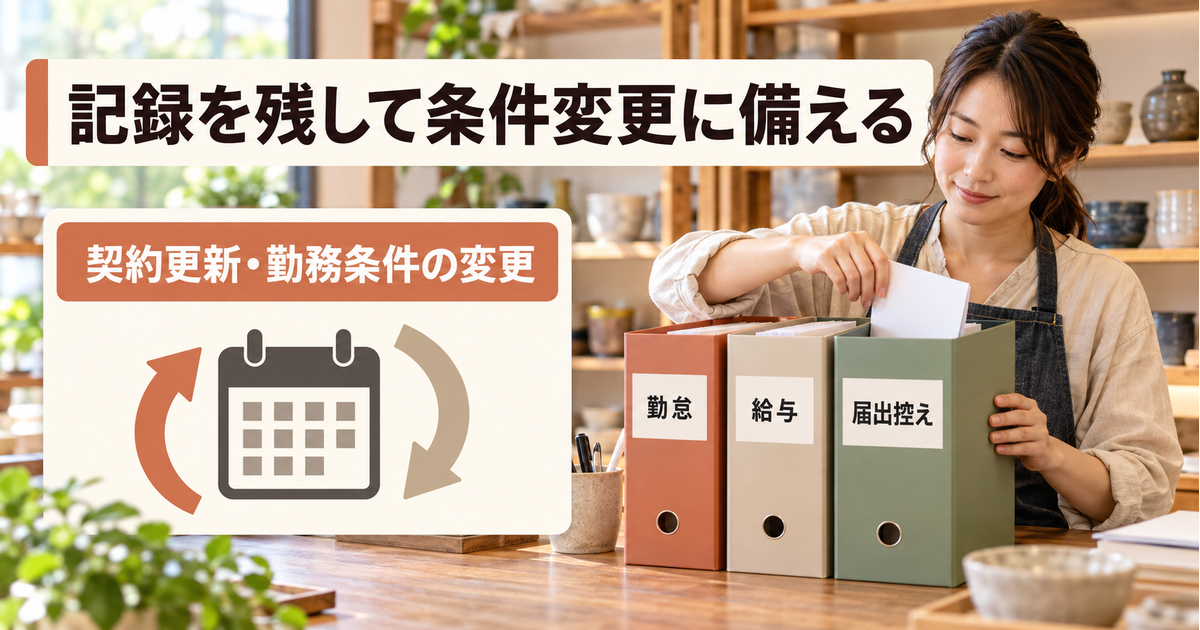
初回の締め日から、給与・納付までを一続きで見る
書類を提出した後も、毎日の勤務と毎月の支払いは続きます。葵さんは、本人の勤務開始から11月20日の締めまで、契約した時間と実際の始業・終業、休憩、欠勤や追加勤務を確認します。予定したシフトと実績を別に残しておくと、給与額の理由を説明しやすくなります。
11月25日の初回給与を計算するときには、どの期間を対象にしたかを本人にも分かる形にします。締め日以後の勤務が次の給与へ入るなら、その区切りも示します。入社した月に働いた時間のすべてが最初の支給へ含まれるとは限りません。本人が気付いた違いを、確認できる窓口と方法も用意します。
振り込みの後は、給与計算と実際の支払額が一致するかを照合し、源泉納付が残っている場合は期限まで管理します。保険料の控除や届出結果も対象月へ対応させます。事業用口座に十分な残高があるかを支払日直前だけに見るのではなく、売上の入金予定と合わせて準備しましょう。
売上代金が予定より遅れても、従業員への賃金をどうでもよい後回しの支払いとして扱うことはできません。固定的に出る給与や保険料を含めた資金計画は、個人事業主の資金繰りの管理方法も参考にしてください。利益の見込みと、支払日に使える現金は分けて確認します。
届出の控えと、本人へ渡した結果を残す
労働保険の成立届、雇用保険の事業所設置、本人の資格取得、給与関係の税務などは、対象と提出先が違います。提出書類の控えを一つの箱へ入れるだけでなく、「何について、いつ、どこへ出し、結果はどうなったか」が分かる一覧にします。受付中や確認待ちのものは、完了したものと分けます。
雇用保険の本人用通知を受け取ったら、氏名や資格取得日等の内容を確認して本人へ交付します。事業主が通知を持っていることと、本人が内容を確認できる状態にあることは別です。確認が必要な箇所があるなら、独自に書き換えるのではなく、所管の窓口へ訂正方法を確認します。
給与計算を外部へ依頼した場合でも、店主が何も確認しなくてよいわけではありません。勤怠や条件変更の連絡が遅れれば、計算に反映されないことがあります。誰が原資料を持ち、どこまで計算担当へ伝えたかを残し、支払後に違いが見つかったときの確認先も決めておきます。
保存する資料は、種類と必要な期間を確かめる
労働者名簿、賃金台帳、雇入れや賃金等に関する重要な労働関係書類には保存義務があります。厚生労働省の案内では、保存期間は本則5年、経過措置として当分の間3年とされています。「書類は全部3年たったら捨ててよい」とまとめるのではなく、資料の種類や起算の扱いを確認します。
税務や保険の資料には、それぞれの保存や管理のルールもあります。給与計算の根拠が複数の書類に分かれている場合、明細だけを残し、勤怠や条件変更の記録を先に捨ててしまうと後で確認しにくくなります。退職後の照会や争いへの対応など、必要が続いている資料も一律に処分しないようにします。
基本的な保存の考え方は、厚生労働省の労働関係書類の保存期間Q&Aを参照できます。給与や本人の情報を、家族や店の関係者が自由に見られる場所へ置くことは避けます。業務に必要な担当が確認できるようにしつつ、不必要な共有を増やさない管理を考えましょう。
条件が変わったら、最初の確認票へ戻る
働き始めてから週の時間を増やす、別の業務を任せる、契約を更新する、二人目を採用するなど、前提が変わる場面があります。シフトだけを変えて終わらせず、労働条件の明示や合意、保険資格、給与計算、人数条件へ影響するかを確認します。最初の判定が、変更後にもそのまま使えるとは限りません。
6か月契約を更新する場合は、満了直前になって初めて話し合うのではなく、更新の有無や判断基準、上限、必要な明示を確認する時間を設けます。上限を新設・短縮する場合の事前説明も忘れないようにします。更新の回数だけを追うのではなく、本人に説明した条件と実際の仕事が合っているかを見る機会にします。
採用後には、労働時間、休憩・休日・休暇、安全衛生、健康診断、時間外や休日労働の手続きなど、仕事の実態に応じて確認すべき事項もあります。今回の契約と保険・給与の準備だけで、すべての労務管理が完結すると考えないでください。業種や業務、雇用期間、働く時間をまとめて、必要な対応を相談します。
相談の際は、「従業員を雇いました」という一文に加え、事業形態、業種、人数、契約期間、週時間、所定日数、初回給与日、済んだ届出と未確認事項を用意すると話が進みやすくなります。税務の質問を労働保険の窓口だけで解決しようとせず、質問ごとに提出先や専門家を分けましょう。
葵さんの例では、採用条件を決めて契約時の明示を準備し、事業所の労働保険と本人の雇用保険を分けて進めました。初回給与では11月の源泉納付を忘れず、納期の特例の開始月を別に確認します。健康保険・厚生年金は、事業所の適用と本人の資格を順番に調べることで、同じ時間の数字だけで判定する誤解を防ぎます。
最初の一人を雇う準備は、書類の枚数をそろえることだけではありません。本人へ示した条件、実際の働き方、給与と控除、届出の結果がつながるように整えることが大切です。分からない条件を曖昧なまま埋めず、確認できる形にしてから採用と運営を進めていきましょう。