小規模事業者持続化補助金は個人事業主も使える?第20回の条件と申請準備
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
お客さんを増やすために販売サイトを整えたい、商品の魅力を伝えるチラシを作りたい。そんなとき、小規模事業者持続化補助金が気になる個人事業主の方もいるでしょう。最初に確認したいのは、自分の事業が対象になるか、取り組みと費用が制度に合うか、補助金が入る前の支払いを続けられるかの三つです。
個人事業主も対象になり得ますが、申請すれば必ず受け取れる制度ではありません。採択されても対象外経費が除かれたり、条件を満たさず交付されなかったりする場合があります。買い物を先に決めず、事業の課題、使い道、日程、支払資金を順番に整理しましょう。
この記事は、一般型・通常枠の第20回公募要領第8版と、2026年10月11日(日本時間)に確認した公式案内を基にしています。申請受付は11月5日開始予定で、確認時点では受付開始前です。創業型や災害支援枠とは分けて説明します。日程や資料は更新されるため、実際の申請前には商工会地区の申請案内または商工会議所地区の公式案内で最新情報を確かめてください。
個人事業主が対象になる条件を、事業の実態から確認する
「個人事業主」という名称だけで決めない
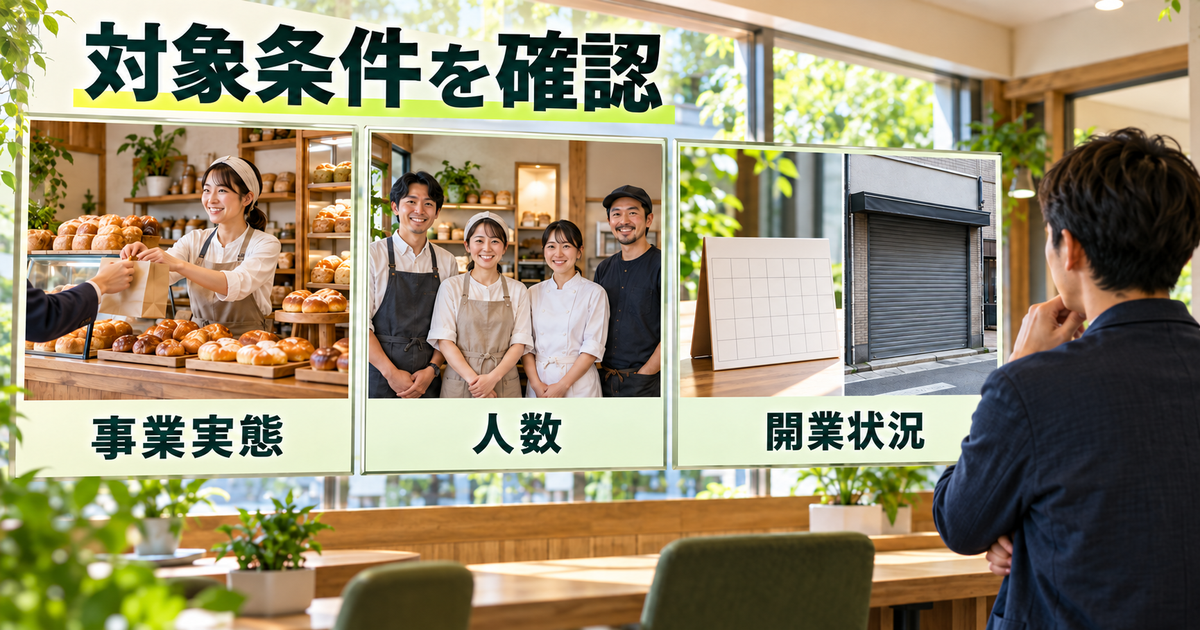
一般型・通常枠は、小規模事業者が自ら考えた経営計画に基づいて販路開拓などに取り組む制度です。日本国内に居住し、国内で商工業を営む個人事業主も対象になり得ます。勤務先を辞めたか、会社員を続けながら営んでいるかという呼び方より、何を販売し、いつから営業し、どのような事業実態があるかを説明できることが出発点になります。
ただし、個人で収入を得ている人がすべて対象になるわけではありません。公募要領には、医師・歯科医師・助産師など対象にならない者も示されています。農林水産業も、系統出荷の収入だけの事業と、加工品販売や料理提供などの取り組みでは扱いが異なります。自分の仕事を大まかに「サービス業」と呼ぶだけで判断せず、実際の事業内容を窓口に伝えて確認します。
また、開業届を出していても、申請時点で事業を始めていなければ対象外です。将来の開業日を書いた届出や、準備だけの段階を営業実績の代わりにはできません。「届出済み」「営業開始済み」「売上が発生済み」を別々に整理すると、必要な資料や質問がはっきりします。形式だけ整えるために売上や契約を作ることは避けてください。
業種ごとの人数と、数え方を確かめる
小規模事業者に当たるかは、主たる業種と常時使用する従業員数で確認します。商業・サービス業のうち宿泊業と娯楽業を除く業種は5人以下、宿泊業・娯楽業、製造業その他は20人以下が基準です。複数の事業を営んでいる場合は、補助金で取り組む商品の部門だけを切り出して人数を小さく見せず、主たる業種や事業全体の状況を相談してください。
人数は、名簿の合計をそのまま書けばよいとは限りません。会社役員や同居の親族従業員など、通常の規模判定に含めない者が定められています。一方、「パートだから数えない」「短時間なら全員除く」といった自己判断もできません。雇用期間や働き方を整理し、公募要領の定義に照らして判断します。賃金引上げ特例で使う従業員の考え方は別なので、同じ人数を無条件に転記しないことも大切です。
採用や事業拡大を予定している人は、申請日の人数だけでなく、補助事業が終わるまでの変化も伝えましょう。小規模事業者卒業加点の扱いを除き、従業員数の要件を補助事業終了まで満たす必要があります。上限に近い場合は、採用を止めるかどうかを補助金だけで決めず、事業計画との両立を窓口で確認する方が現実的です。
※表は横にスクロールできます。
| 確認する入口 | 自分の資料で整理すること | まだ分からない場合 |
|---|---|---|
| 事業の内容 | 主な商品・サービス、顧客、売上の構成 | 主たる業種と対象事業者の範囲を相談する |
| 事業開始の実態 | 開業日、営業開始日、売上の記録 | 届出だけで営業済みと扱わない |
| 従業員数 | 雇用形態・契約期間・勤務状況 | 人数に含める者を定義に沿って確認する |
| 過去の補助金 | 制度名、公募回、事業終了、効果報告の状態 | 過去の通知と報告書をそろえて照会する |
過去の利用と、今回の申請制限を分けて確認する
持続化補助金を利用したことがある場合は、受給した年だけでなく、公募回と枠を確認します。一般型・通常枠(旧一般型を含む)、コロナ特別対応型、低感染リスク型ビジネス枠、創業型の過去事業について、所定の効果・賃上げ等の報告が済んでいるかが関わります。事業実施期間終了日の属する月の翌月から1年間の経過と、報告の完了を確認し、指摘された不備も期限までに解消している必要があります。
卒業枠や小規模事業者卒業加点で採択されて事業を実施した人、創業型に申請中または採択されている人などには、別の対象外条件もあります。「前回から1年以上だから大丈夫」と一つの条件だけで結論を出さないでください。複数の屋号があっても同一の個人事業主から同じ受付締切回に応募できるのは1件です。国の他制度との同一・類似事業にも注意が必要です。
なお、第20回で採択され事業を実施した人が将来もう一度申請する場合には、事業終了後の期間と効果報告に加え、報告完了後さらに1年を置く条件が示されています。今回申し込めるかの確認と、今回の実施後に再申請できる時期は別の話です。継続的に補助金を使う前提で毎年の投資計画を組まず、今回の取り組み自体で意味があるかを考えましょう。
初めての決算前と、申告済みの人で資料を分ける
個人事業主の通常の添付資料には、直近の確定申告書第一表・第二表と、収支内訳書の1・2面、または青色申告決算書の1〜4面があります。決算期を一度も迎えていない場合は、開業日が記載された開業届と、開業以降に売上が発生していることを示す売上台帳等で確認する扱いです。初回決算前だから、何の実績資料も要らないという意味ではありません。
一度でも決算期を迎えた人は、所得の多い少ないにかかわらず、要領に沿った確定申告書類の提出が必要です。資料が手元にないときは、売上台帳だけで置き換えられると考えず、必要な写しの準備と対象条件を確認します。以上は入口の整理であり、すべての要件を網羅した資格判定ではありません。該当する事業者・事業の条件は、第20回公募要領の対象者・対象外事業者・必要書類で照合してください。
販路開拓の取り組みと、対象経費を結び付ける
買いたい物より、お客さんの変化を先に書く
費用を調べる前に、「誰に、何を、どのように届けたいのか」を一文にしてみましょう。たとえば、来店客中心の焼き菓子店が、離れた地域の贈答需要へ対応したいという課題なら、商品の選び方、配送条件、注文方法を分かりやすくする取り組みが候補になります。これは考え方を示す架空例であり、焼き菓子店や販売サイトなら必ず採択されるという例ではありません。
「サイトを作る」だけでは、事業にどんな変化が起きるかが伝わりません。店頭でよく受ける質問、現在の注文件数、断っている依頼、その理由を確認すると、必要な機能や見せる情報を絞れます。ギフトの組合せが分かりにくいのか、配送可能な地域が分からないのかで、依頼する制作内容は変わります。見積書をもらう前にこの整理をすると、不要な機能を積み増すことも防ぎやすくなります。
第20回では、効果報告時の売上高と売上総利益が、補助事業終了時より増加する見込みを示すことが求められています。様式2には、客観的な市場・顧客データ、営業方針、新規取引や価格の見込みなどの根拠と、定量的な成果を結び付けます。売上総利益は、売上高から売上原価を引いたものです。売上だけが増えても、仕入れや製造原価の増え方によっては粗利が十分に残らないため、両方を見る必要があります。
架空の検討例として、月の贈答注文が10件増え、平均注文額が4,000円なら増収見込みは4万円です。追加の売上原価を2万4,000円と置けば、追加粗利の見込みは1万6,000円になります。ただし、この数字自体が根拠になるわけではありません。過去の問い合わせ記録、既存商品の価格・原価、試験販売の結果などから、なぜ10件や4,000円と見込めるかを説明します。実際の計画では指定された比較時点・期間をそろえ、既存売上との重複も除いて考えます。
経費区分は、品名だけでなく用途で照合する
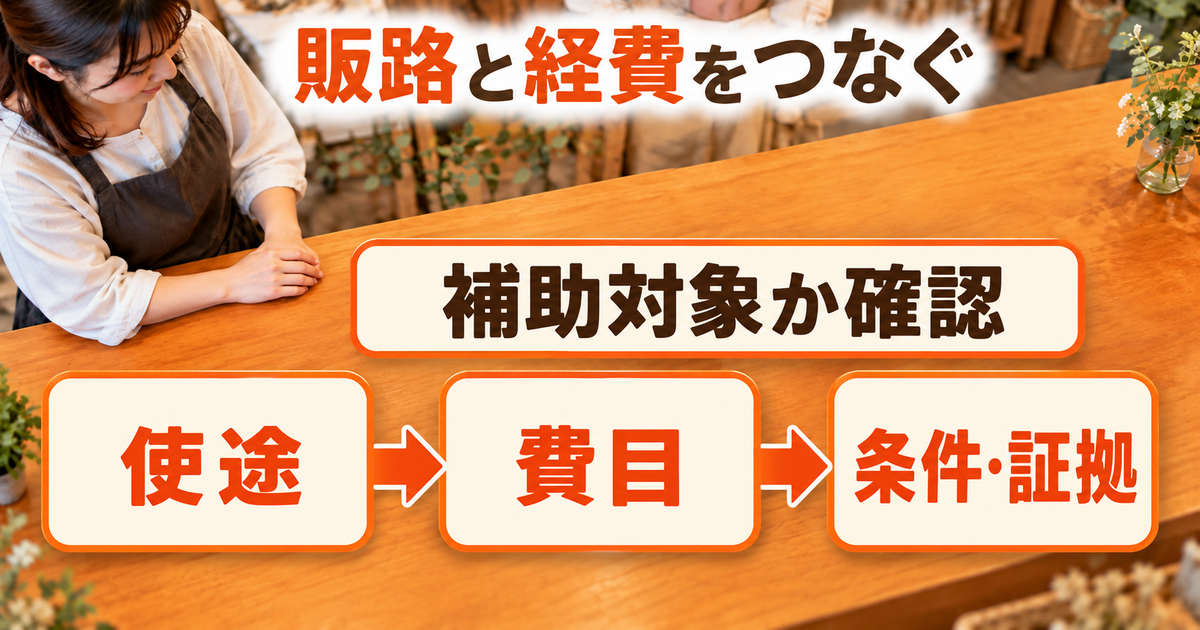
第20回の対象経費には、機械装置等費、広報費、ウェブサイト関連費、展示会等出展費、旅費、新商品開発費、借料、委託・外注費の区分があります。区分名に似た支出でも、対象となる目的、時期、証拠の条件まで合っている必要があります。日常の経費として帳簿に載せられることと、補助対象経費にできることは別に確認してください。
たとえば、インターネット広告やSNS広告は広報費の説明に含まれ、自社サイトやECサイトに使う写真・動画の制作はウェブサイト関連費で確認します。「同じ写真だから同じ費目」とは限りません。広告に使うのか、商品ページに載せるのか、納品物に何が含まれるのかを分けると、見積書の内訳も整理しやすくなります。ひとまとめの「集客支援一式」では、そのまま対象性を判断しにくい点に注意しましょう。
汎用パソコン、通常のプリンター、タブレットや周辺機器などは、目的外にも使えるものとして対象外の例が示されています。事業でしか使わないと本人が考えていても、その理由だけで対象になるとはいえません。買う予定があるなら補助金を見込まない予算にも置き、申請対象の機材と混ぜずに管理します。
※表は横にスクロールできます。
| 検討する支出 | 最初に分ける点 | 確認メモに残す内容 |
|---|---|---|
| 販売サイトの改善 | 販路開拓につながる更新か、何を改修するか | 顧客の困りごと、納品機能、写真等の用途 |
| 商品を伝える広告 | 商品・サービスの販促か、単なる会社紹介か | 掲載先、掲載期間、制作物、配布・掲載の証拠 |
| 機械の入替え | 新たな販路との関係か、単なる取替えか | 今できない作業と導入後の販売計画 |
| ソフトウェア | 対象の利用権か、既存ソフトの更新料か | 契約内容、利用期間、期間を越える部分 |
「更新」という言葉だけで対象外にしない
販路開拓につながらない機械装置の単なる取替えや、既存ソフトウェアの更新料は、対象外の例として示されています。一方、販売促進に結び付くウェブサイトの更新・改修は、対象になり得る経費として説明されています。どれも「更新」と呼べるから一律に除くのではなく、何を変え、どの販路にどうつながるかを確かめることが必要です。
販売サイトなら、古い色や写真を新しくするだけなのか、これまで注文できなかった商品を選びやすくするのか、法人客が相談しやすい窓口を作るのかを区別します。事業に必要な改修でも、すべて補助対象とは限らないので、制作会社の営業説明だけに頼らず、仕様と見積書を使って確認しましょう。既存契約の更新と新しい制作部分をまとめずに示すことも、確認の助けになります。
ソフトウェアの使用権などで契約期間が補助事業期間を越える場合は、期間内に対応する部分を按分する扱いがあります。年間契約だから全額を入れられる、と決めないでください。見積額のうちどの期間が対象かを整理し、使わない部分や対象外部分も含めて実際に必要な支払額を見ておきます。
広報とウェブの上限は、補助金の申請額にかかる
第8版では、広報費とウェブサイト関連費はそれぞれ、その経費区分の補助金交付申請額が30万円(税込)までとされています。発注する商品の価格が30万円以下ならよい、という意味ではありません。補助率で計算する金額と区分ごとの上限、制度全体の上限を順に確認します。以前の公募回の説明にある割合制限を、そのまま第20回に当てはめないようにしましょう。
また、広報費だけの申請、ウェブサイト関連費だけの申請はできません。ただし、この二つの単独申請不可という規定だけから、両方を組み合わせた場合まで一律に不可だとは断定できません。実際の費目構成を示して公式に確認してください。条件を満たすためだけに必要のない費用を追加するのは、事業の負担を増やしてしまいます。
品目ごとに「顧客への変化、使途、費目、見積の内訳、対象部分、契約できる時点、残す証拠」を並べると、相談時に判断してほしい点が伝わります。ここでの分類は購入の承認ではありません。最終的には公募要領の対象経費と各区分の条件を、実際の契約内容に合わせて照合します。
補助額と自己負担、入金までの立替資金を分ける
通常の補助率と、手元から出るお金を別々に見る
通常の補助率は3分の2、補助上限は50万円です。補助対象経費に補助率を掛けても、全体の上限や費目ごとの制限を超えて受け取れるわけではありません。申請時に希望した額がそのまま支給額として確定するわけでもないため、計算した額は見込みとして扱います。
架空の単純計算で確認しましょう。税の扱いと対象範囲を整理した補助対象経費が72万円で、すべて通常の補助率で計算できると仮定すると、72万円×3分の2で補助見込みは48万円、対象経費の自己負担部分は24万円です。この例は特例を使わず、各費目の制限も満たしている前提です。72万円を支出すれば誰でも48万円を受け取れるという意味ではありません。
さらに、72万円はここで定義した対象経費の金額です。実際の支払総額と必ず同じになるとは限りません。消費税の取扱い、対象外の作業、対象期間外の利用料などがあれば、手元から出るお金を別に計算する必要があります。見積書の税込総額を確認せず、対象経費から補助金を引いた24万円だけを用意して発注するのは危険です。
補助金は原則として事業実施後の精算払いです。支払日に必要なお金は、補助金を差し引いた残りではなく、その日に取引先へ支払う額になります。申請書上の自己負担と、支払資金の不足は別々に点検しましょう。通常の売上入金を当てにする場合も、納品が遅れた月や取引先の入金が後ろにずれた月を含めて確認します。
特例は、増える上限と守る条件を一緒に読む
インボイス特例では50万円、賃金引上げ特例では150万円が通常の上限に上乗せされ、両方に該当すれば上乗せは合計200万円です。通常の50万円を含めた合計上限と、上乗せ額を混同しないようにします。また、一定の赤字事業者が賃金引上げ特例の条件を満たす場合には、補助率を4分の3とする扱いがあります。赤字なら自動的に補助率が変わるわけではありません。
特例は、希望欄へチェックすれば使えるものではありません。対象となる事業者、過去の利用、比較する期間、必要な目標や資料、終了時の達成条件まで確認します。賃金引上げ特例を検討する場合、旧公募回の「最低賃金に一定額を上乗せ」といった説明だけで判断せず、第20回の1人当たり給与支給総額などの要件を読み、対象となる従業員の範囲も確かめてください。
インボイス特例や賃金引上げ特例では、必要な要件を満たさないと、上乗せ部分だけでなく補助金全体が交付対象外になる条件が示されています。登録に伴う税務負担や、継続する人件費を考えず、補助上限を増やす目的だけで登録・賃上げを決めることは勧めません。現行の補助率・特例の適用要件を基に、必要に応じて窓口や税理士等へ個別に相談します。
不採択・減額・入金待ちを分けて予算を置く
資金計画では、「申請どおり受け取れる場合」だけでなく、何も受け取れない場合と、想定より少ない場合も並べると判断しやすくなります。先ほどの架空例で、補助対象経費が審査・確認の結果60万円となった場合、単純計算の補助見込みは40万円です。支出そのものが減らせるかどうかは契約によるため、補助対象から除かれた額を自動的に支払不要にはできません。
※表は横にスクロールできます。
| 予算の見方 | この架空例の置き方 | 事前に決めること |
|---|---|---|
| 申請どおりの条件を満たす | 対象経費72万円、補助見込み48万円 | 税込支払総額と入金前の残高を確認 |
| 対象経費が減る | 対象経費60万円なら補助見込み40万円 | 対象外部分を自己負担できるか確認 |
| 不採択・不交付になる | 補助金収入を0円として検討 | 見送る、規模を変える、自己資金で行うを判断 |
| 補助金の入金を待っている | 未入金額を現在残高に加えない | 支払日ごとの不足と他の必要支出を確認 |
支出を減らす候補は、申請前に考えておくと整理しやすくなります。機能を段階的に作る、商品の種類を絞って需要を確かめるなど、事業の目的を保った小さな実施案を検討します。ただし、交付決定後に自分の判断だけで内容や経費配分を変えてよいという意味ではありません。採択後の変更には、事前の確認・承認が必要になるため、予算上の代替案と正式な計画変更を分けます。
借入で立替資金を用意する場合は、返済、利息、融資審査も伴います。補助金の申請をしたことだけで融資が決まるわけではなく、入金を見込んで借りる判断にも注意が必要です。家賃や仕入れ、税金、生活費に必要なお金を取り崩さず続けられるか、まず立替期間の資金繰りを確認する方法で、日付のある入出金表に落とし込みましょう。
申請締切より前に、様式4と計画の相談を進める
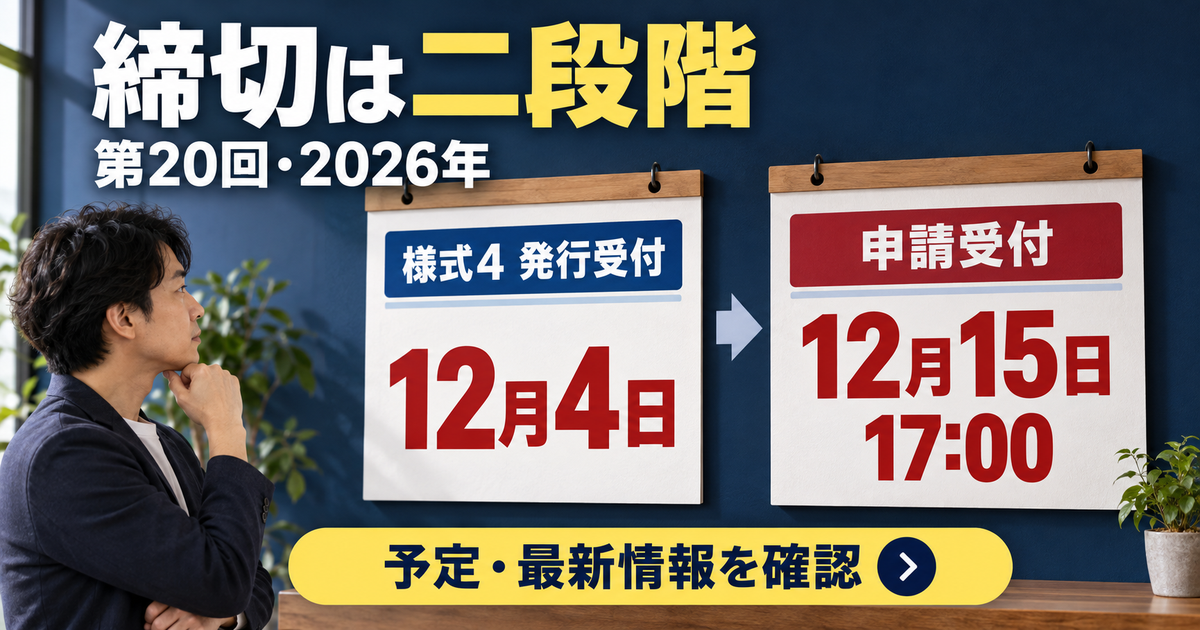
第20回は、受付開始と二つの締切を分ける
第20回の案内では、申請受付開始が2026年11月5日、事業支援計画書(様式4)の発行受付締切が12月4日、申請受付締切が12月15日17時となっています。いずれも日本時間の案内で、予定は変更される場合があります。12月15日だけを予定表に入れると、様式4の準備が間に合わない可能性があるため、先に12月4日を確認してください。
様式4は、地域の商工会・商工会議所に発行してもらう書類です。発行依頼には計画の確認が伴い、相談したその日に必ず受け取れるとは限りません。受付締切以降は発行依頼ができないため、最終日に相談を始めるのではなく、所在地の窓口へ準備物や面談方法を前もって問い合わせましょう。非会員であることだけを理由に、相談先を探すのをやめる必要はありません。
以下は公表された日程と、準備の順番を並べたものです。「相談予約を取る日」や「自分の下書きを完成させる日」は、公式の締切とは別に本人が決める予定です。公式にない一律の必要日数を決めつけず、窓口の混雑や資料の不足を見て余裕を置いてください。
※表は横にスクロールできます。
| 時点 | 第20回の公表予定 | その前に整えること |
|---|---|---|
| 申請受付開始 | 2026年11月5日 | 対象条件、計画の下書き、本人のGビズID |
| 様式4の発行受付締切 | 2026年12月4日 | 管轄窓口への相談、計画確認、発行依頼 |
| 申請受付締切 | 2026年12月15日17時 | 様式4の反映・添付、入力と資料の最終確認、送信 |
日程の確認先は、商工会地区の第20回申請案内と商工会議所地区の公募案内です。受付開始前の準備と、実際に送信できる状態を混同しないようにしましょう。第20回の参考資料やFAQ、操作手引きなどが準備中の間は、過去回の画面と同じだと決めつけず、公開後に確認する項目として残します。
所在地の管轄と、相談の目的を先に伝える
商工会と商工会議所のどちらに相談するかは、事業所の所在地の管轄を確かめます。事業主の自宅と事業所が別の場合や、複数の拠点がある場合は、その状況も伝えて確認してください。「個人だから商工会」「法人なら商工会議所」と選ぶ方法では、実際の窓口とずれる可能性があります。
最初の問い合わせでは、個人で営む事業の内容、所在地、第20回の一般型・通常枠を検討していること、計画の進み具合を短く伝えると話が進めやすくなります。たとえば「販売先を増やす取り組みを考えており、対象条件と様式4の相談に必要な資料を確認したい」と整理します。何も決まっていない場合も、完成しているように見せる必要はありません。
面談前には、事業の概要、現在の課題、行いたい取り組み、概算費用、分からない条件をまとめておくと便利です。質問を大量に並べるより、対象者の確認、費目の判断、日程の三つに分け、先に解消しないと進めないものから聞きましょう。相談先や会員制度の違いは、商工会と商工会議所の相談先を確認する記事も参考になります。
様式4は、地区によって受け取り方が異なる
第8版の必要書類一覧では、商工会地区は申請システムから地域の商工会へ発行依頼をし、窓口で面談を受け、発行されるとシステムに反映される流れです。反映前には申請を完了できません。商工会議所地区では、地域の商工会議所へ発行を依頼し、受け取った様式4のPDFを申請システムにアップロードする流れで、アップロード前には申請を完了できません。
この違いを踏まえ、手元では「相談予約済み」「面談済み」「発行済み」「システム反映または添付済み」「申請送信済み」を別の状態として記録すると、最後に何が残っているかが分かります。面談を受けたことや、PDFを受け取ったことだけでは、補助金申請の送信まで終わったとはいえません。
申請内容を修正したときは、窓口へ見せた計画と送信する計画の内容が食い違っていないかも確認します。費用や取り組みを大きく変えたのに、以前の説明だけで発行された書類をそのまま使ってよいかは、窓口へ相談してください。第20回の実際の画面操作は、公開された手引きと案内に従います。
本人の認証と、添付資料の確認を並行して進める
電子申請にはGビズIDプライムの準備が必要です。すでに取得した人も、本人がログインできるか、連絡先や有効期限に問題がないかを早めに確かめます。アカウントを取得したことと、補助金の申請を送信したことは別です。未取得の場合は、GビズIDプライムの取得準備を確認するところから進めてください。
提出用のファイルは、年度、氏名・屋号、ページの欠け、読みやすさを確認します。確定申告書と決算書で対象年がずれていないか、必要な面がそろっているか、端が切れていないかを実際に開いて点検しましょう。公募要領では個人番号の提供は不要とされ、記載がある場合は番号が見えないよう黒塗りする案内です。原本を壊さず、提出用の写しを分けて作ると管理しやすくなります。
パスワードや認証コードを、申請を手伝う人へ渡すことは避けてください。確認してもらう資料も、正規の相手に必要な範囲だけ共有します。申請書類の具体的な区分や様式4の扱いは、公募要領の申請に必要な書類で最終確認してください。
採択されても、交付決定前に発注しない
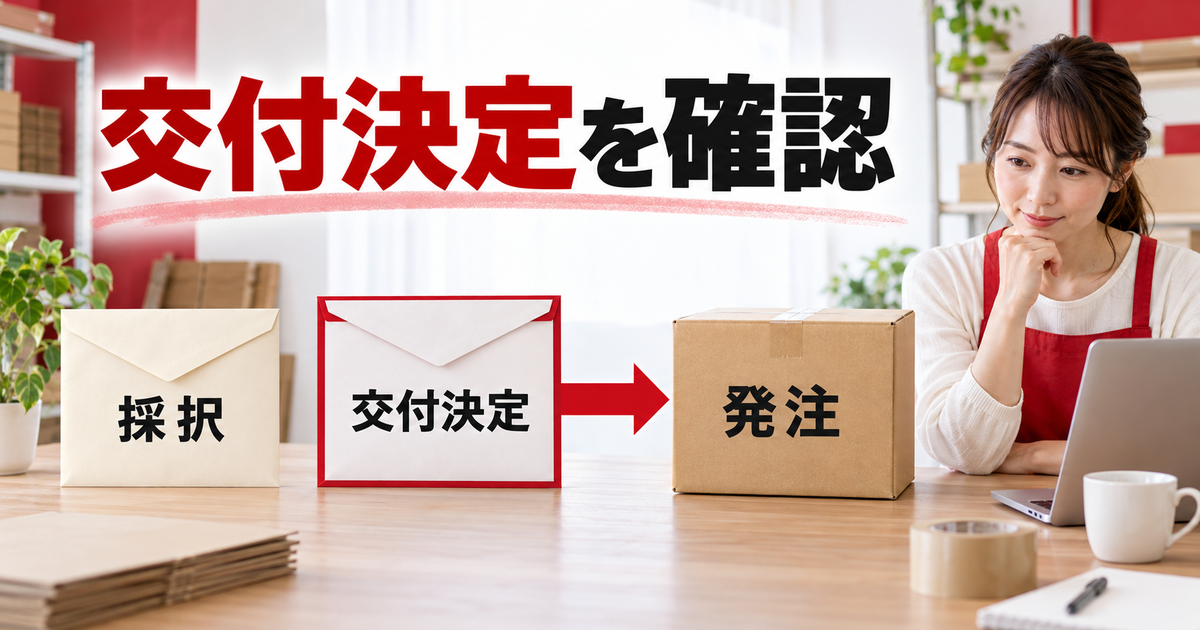
採択通知と、発注できる日を分けて管理する
採択の知らせを受けたら、すぐに制作会社へ正式注文を出したくなるかもしれません。しかし、採択通知だけで補助対象事業を始めることはできません。見積書などの確認を経て、交付決定通知書を受け取り、そこに記載された交付決定日を確認する必要があります。発注、契約、支出は原則としてその日以降に行います。
架空の販売サイト制作で考えると、申請前に仕様と見積もりを相談することと、「その内容で作ってください」と正式に注文することは異なります。契約書への署名、着手金の支払い、制作開始を求めるメールなど、どの行為が発注・契約に当たるかを曖昧にしないようにしましょう。単に支払日だけを交付決定後へずらしても、先に発注した事実がなくなるわけではありません。
見積書の有効期限や、取引先の作業枠にも注意します。交付決定を待つ間に価格や納期が変わる可能性があるため、「この見積もりはいつまで有効か」「正式発注後にどのくらい作業期間が必要か」を先に相談します。補助金の手続が予定どおり進むことを前提に、変更できない予約金やキャンセル料のある約束を急いで結ばないようにしてください。
展示会等の出展申込みには、交付決定前でも認められる例外が示されています。ただし、請求書の発行日や支払日が交付決定より前なら対象外になるなど、条件があります。この例外を、一般の機材注文やウェブ制作の契約に広げることはできません。出展申込書を出す前に、該当する経費区分の条件と請求日を確認します。
費用の証拠を、同じ取り組みとしてつなぐ
事業の実施中は、書類を種類ごとに集めるだけでなく、一つの支出について順番に追えるようにすると確認しやすくなります。たとえば「贈答用商品ページ制作」という項目なら、見積の内訳、正式発注、契約した仕様、納品内容、請求、支払い、公開したページの記録が、同じ仕事を指しているかを確かめます。
見積では商品ページ10点となっているのに、請求書が「サイト運用一式」だけになっていると、何が納品されたかが分かりにくくなります。途中で仕様が変わった場合は、変更内容と理由を残し、必要な承認や書類を確認します。金額が同じでも、対象となる仕事の内容が変わっていれば、単なる名称の違いとして片付けないでください。
残す資料は経費の種類によって違います。広告なら掲載や配布、ウェブ制作なら公開・納品の内容、機械なら納品前後の状況など、成果物の存在を確認する記録が必要になります。領収書だけあればよいと考えず、何を残すかを実施前に決めましょう。作業が終わった後でしか撮れない写真と、作業前でなければ残せない写真を分けておくことも役立ちます。
カード払いなどを使う場合も、注文日や利用日だけで判断せず、補助対象期間内に支払いが完了するかを確認します。口座からの引落しまで時間がかかる方法では、納品が期限内でも支払の条件に影響する可能性があります。支払手段の具体的な可否や必要書類は、該当回の手引きで確認し、自己判断で家族名義の支払いへ変えたり、証拠のない現金精算を行ったりしないようにします。
変更する前に相談し、報告期限を実際の終了日から見る
事業を進めると、取引先の事情で納期が延びたり、予定した商品が手に入らなくなったりすることがあります。そのときは、代替品を先に買ってから説明するのではなく、計画のどこが変わるか、費目や金額がどう動くかを整理し、事前に事務局へ確認します。内容・経費配分の変更、中止・廃止などには、事前承認が必要です。
第20回第8版では、補助事業実施期限は2028年3月31日、実績報告書提出期限は2028年4月10日とされています。ただし、事業が途中で終了した場合の報告は、終了日から30日を経過した日と、公表された報告期限の早い方までです。「2028年4月まで報告しなくてよい」と一律には考えないでください。事業の終了には対象経費の支払いも含まれます。
交付決定前の見積書等の提出期限も、実施期限とは別に設けられています。第20回では2028年2月29日と案内されていますが、その日まで何も準備しなくてよいという意味ではありません。交付決定後に発注し、納品・使用・支払いを終えるための時間も必要です。申請時には、自分の施策がその順番で無理なく実施できるかを考えておきましょう。
入金後も、書類と財産の管理を続ける
実績報告を出しただけで、申請した補助金が自動的に入るわけではありません。内容の確認、補助金額の確定、請求など、その後の手続があります。不足資料の照会に対応できるよう、事業を終えた後も資料を取り出せる状態にしておきます。担当していた支援者との契約が終わる場合は、申請データや提出資料、連絡履歴を本人が保管できるかも確認しましょう。
帳簿・証拠書類の保存は、事業終了日の属する年度の終了後5年間という起算で定められています。単に「事業が終わった日から5年」と置き換えないようにします。また、取得した設備や一定のウェブサイト等には財産処分の制限が関わる場合があります。書類の保存期限と、売却・譲渡・廃棄などの承認が必要な期間は、同じ意味ではありません。
入金後も効果報告などの義務が残るため、作ったサイトや広告が何を変えたかを測る準備をしておくと役立ちます。受注件数、客単価、売上原価を継続して記録すれば、申請時の見込みと実績を比較しやすくなります。採択後の義務と期限は、第20回公募要領の実施期間・補助事業者の義務を基に、今後公開される該当回の手引きも確認して進めます。
申請するかを決めるための確認メモを仕上げる
条件と、事業として行う理由を一枚にまとめる
申請を検討する最後の段階では、集めた情報を短い確認メモにまとめてみましょう。ここで紹介するメモは、公的な必須様式ではなく、相談や自分の判断を助けるための整理方法です。公式の申請書を置き換えるものではありません。長い説明文を作る前に、確かめたことと未確認のことを分けるために使います。
最初の欄には、主な事業、営業開始の状態、人数、過去の補助金利用を書きます。次の欄には、顧客の困りごとと取り組み、それを裏付ける記録を置きます。さらに、品目別の費用、対象として確認した範囲、実際の税込支払額、使える資金、相談先と予定を続けます。答えが出ていない欄は、空白のまま放置せず「誰に何を確認するか」を書いてください。
売上高と売上総利益については、比較する時点と期間をそろえ、現状の数字、補助事業終了時の見込み、効果報告時の見込み、増加の根拠を対応させます。新規客の受注だけでなく、既存客が別の商品へ移ることや、値引き・原価の変動も考えると、単純な足し算で過大な数字を作るのを避けやすくなります。見込みは保証ではなく、事業をどう運営するかの仮説として説明します。
たとえば、問い合わせが増えても、本人が対応できる件数に限りがあれば、すべて受注できるとは限りません。制作や発送に必要な時間、仕入先の対応量、在庫の余裕を確かめ、実際に提供できる売上見込みにします。申請書をよく見せるために楽観的な成約率を置くより、どの記録からどの数値を見込んだかを説明できる方が、後の見直しにも使えます。
第三者へ頼む範囲と、本人が説明する内容を決める
計画を相談する相手がいることは、内容を整理する助けになります。ただし、事業の課題や取り組みを本人が理解せず、支援者に丸投げする進め方は避けましょう。第20回では、商工会・商工会議所以外の第三者の支援を受けた場合、無償であっても支援の有無、相手、費用などを様式2で申告する条件があります。料金を払っていないから記載不要と判断しないようにしてください。詳しくは公募要領の注意事項を確認します。
有料で依頼するときは、何をしてもらう契約かを確認します。計画の助言だけか、書類の作成支援を含むか、採択後の実績報告まで含むかで必要な対応は変わります。着手金、成功報酬、追加料金、採択されなかった場合の扱いなどを読み、補助金が入る前に支払いが必要かも確かめます。支援料がそのまま補助対象になると思い込まず、自分で負担する費用としても予算を確認してください。
「必ず採択される」「急いで契約すれば枠を確保できる」といった説明には慎重に対応しましょう。採択審査や経費確認を、外部の支援者が保証することはできません。公的な窓口を名乗る連絡が来ても、受け取ったリンクだけで個人情報を送らず、公式に掲載された連絡先から確かめます。認証情報を渡すことと、計画への助言を受けることは分けて管理してください。
申請する・見送る・確認待ちの三つから選ぶ
対象条件を確認でき、販路開拓の取り組みと根拠があり、立替資金と日程にも見通しが立つなら、申請準備を具体化する段階です。反対に、補助金がなければ不要な設備を買うだけになる、資金が足りない、必要な時期まで交付決定を待てない場合は、今回は見送る選択もあります。申請できる可能性と、今その投資をする必要性は、それぞれ考えてよいのです。
対象条件や費目の扱いが分からないだけなら、すぐに断念するのではなく、確認待ちとして残します。「既存サイトの改修部分が対象になるか」「初回決算前の資料で何を添えるか」など、具体的な質問にして窓口へ相談しましょう。回答を得たら、確認日、該当する公募回、説明の前提もメモし、別の条件に広げて使わないようにします。
見送る場合でも、準備した顧客の声や費用の比較は事業に使えます。少数の商品で試験販売する、既存ページの説明を自分で改善する、問い合わせの内容を記録するなど、無理のない範囲で需要を確かめる方法を検討できます。補助金を使わない取り組みは、制度の対象性よりも、自分が負担できる費用と事業上の効果で判断します。
相談前に、根拠と未確認事項を取り出せる状態にする
窓口へ相談するときは、費用の総額だけでなく、なぜその支出が必要なのか、何が売上・粗利に結び付くのか、実施後にどう確かめるのかを説明できるようにします。見積の内訳が曖昧なら、相手に追加で出してもらう項目を決めます。数字の組み立てに迷う場合は、事業計画の数字と根拠を整える方法も参考にしながら、今回の様式と比較条件に合わせて準備してください。
送信前の最終点検では、申請者の資料、計画の金額、添付書類、様式4の状態を同じ版でそろえます。保存中の下書きと送信済みを混同せず、システムで申請状況を確認し、控えを保管しましょう。受付確認は採択通知ではありません。提出後に照会が来た場合に備え、本人が連絡を受け取れる状態も維持します。
小規模事業者持続化補助金は、必要な販路開拓を支える選択肢の一つです。まず事業の実態と対象条件を確かめ、取り組みから費用を整理し、様式4の準備と立替資金を早めに確認する。この順番で考えると、補助金の金額だけに引っ張られず、申請するかどうかを判断しやすくなります。個別の対象性や手続は最新の公募要領と窓口で確認し、自分で説明できる計画を作っていきましょう。