事業計画書の書き方|顧客・売上・費用をつなぐ作成手順と記入例
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
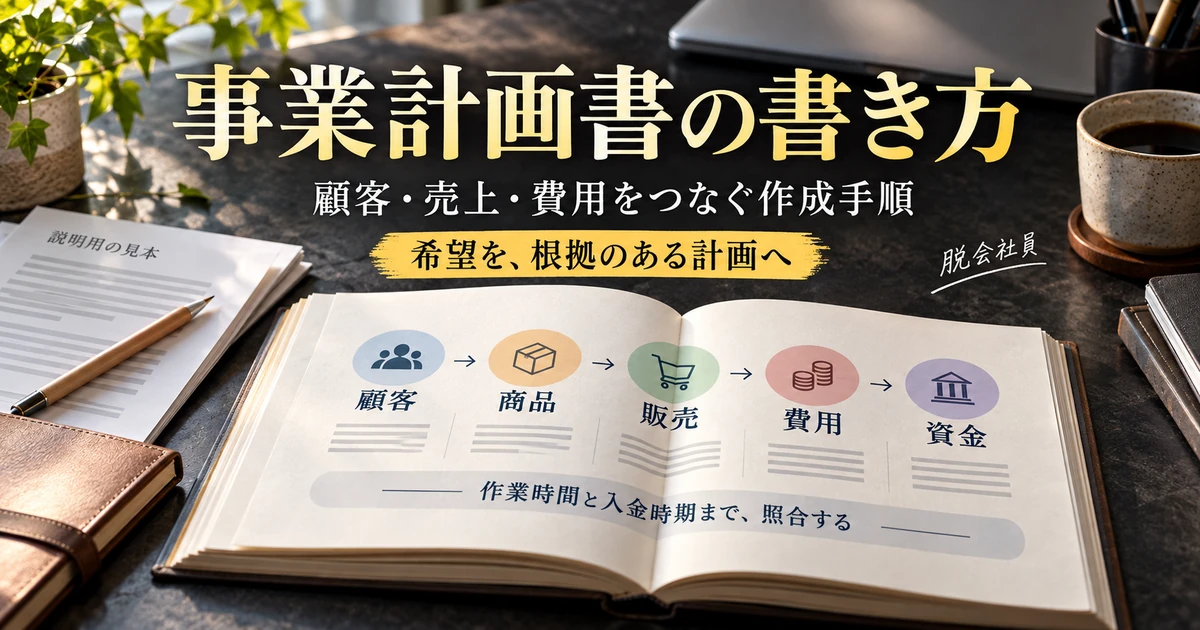
事業計画書の書式を開いても、何から埋めればよいか分からない。売上の欄には希望額を書いてよいのか、経験が少ない場合に何を説明すればよいのか、迷うこともあるでしょう。最初から整った文章を書くより、顧客、商品、販売方法、必要な作業、費用をつなげて考えることが大切です。
事業計画書は、事業の内容と進め方、その根拠を説明する文書です。融資や補助金の申請だけでなく、自分の計画を点検したり、協力者と役割を共有したりするためにも使えます。読み手と目的が違えば必要な書式や項目も変わるため、万能の一枚を探すより、何を判断してもらう文書かを先に決めましょう。
結論は、商品と顧客を具体化し、売上を件数から積み上げ、費用と作業時間、入金時期まで照合することです。希望を大きな数字に変えるだけでは、実行できる計画にはなりません。未確認の仮定と確認済みの事実を分け、数字が変われば他の項目も直せる形にします。
この記事では、小さな資料制作サービスという架空例を使い、記入する内容と見直す順番を解説します。例の価格・件数・費用は相場や実績ではありません。融資審査や採択を保証するものでもなく、実際の提出では提出先の最新様式・条件を確認してください。参照する公式資料の確認日は2026年10月4日です。
事業計画書を書く前に、目的と必要な資料をそろえる
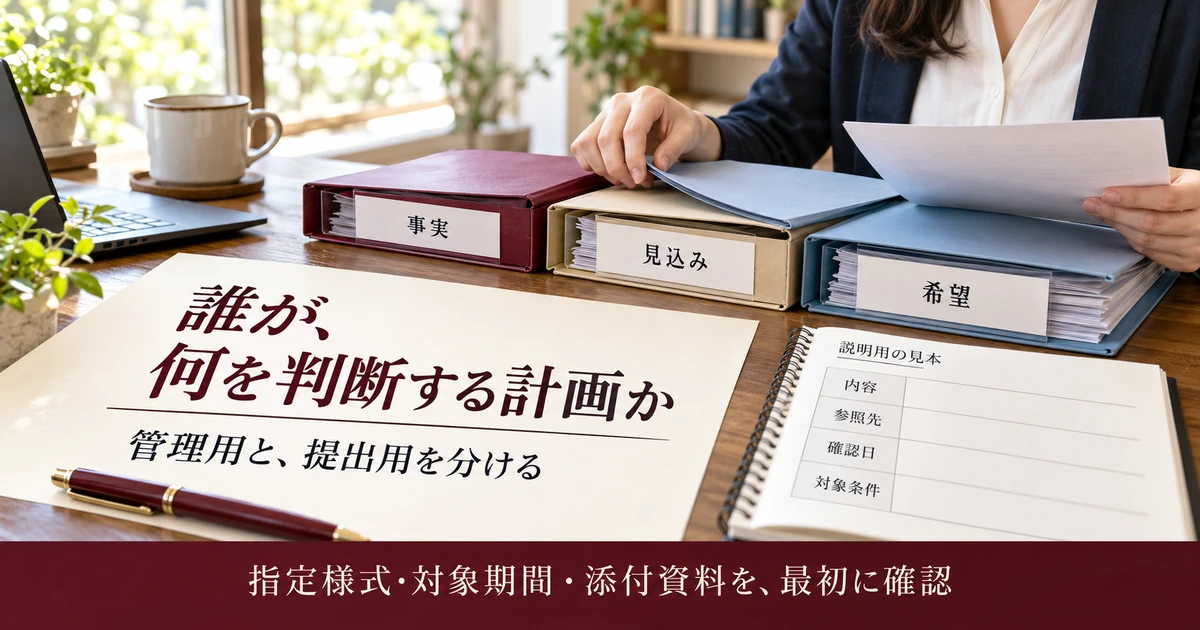
自分の管理用と、外部への提出用を分ける
自分の管理用なら、迷っている点やまだ確かめていない仮説を残せることが重要です。外部へ提出する文書なら、相手が求める項目、対象期間、説明の粒度を確認します。同じ事業でも、協力者には担当範囲、金融機関には資金使途や返済を含む見通しなど、判断に必要な情報が異なります。
中小機構の事業計画書に関する公式解説も、資金調達、事業連携、進捗管理など、作成目的を挙げています。まず文書の冒頭に「誰が何を判断するための計画か」を一行で書くと、必要な説明を選びやすくなります。
目的が違う資料を丸ごと使い回すと、重要な条件が抜けることがあります。例えば補助金の申請で指定された評価項目を、一般的な開業計画だけで代替できるとは限りません。共通する情報を土台にしつつ、提出先ごとの必須項目と添付資料を照合しましょう。
最新の指定様式と、対象になる期間を確認する
指定様式がある場合は、最初に最新版を取得し、記入要領と合わせて読みます。古い解説記事から保存した書式が、そのまま現在の申請に使えるとは限りません。ファイル形式、提出方法、ページ数、添付資料なども確認し、文章を書き終えてから形式の違いに気づくことを防ぎます。
日本政策金融公庫のインターネット申込の必要書類案内では、事業開始前・開始間もない場合の創業計画書と、それ以外の場合の企業概要書などが区別されています。これは公庫の申込に関する案内であり、すべての提出先が同じ様式を使うという意味ではありません。
計画の期間もそろえます。月次、年度、開業後一年といった期間が混ざると、売上や費用の合計が合わなくなります。開始月が決まっていない段階なら「開業一か月目」のような仮の表記にし、実際の日付が決まったときに提出先の形式へ合わせます。
事実・見込み・希望を別々に記録する
すでに得た注文、具体的に相談中の案件、単なる希望の件数を同じ確度で扱わないようにします。「問い合わせがあった」と「契約が決まった」は別です。根拠の状態を分けると、どの売上が確定に近く、どの部分をこれから検証する必要があるかが分かります。
資料のメモには、次の項目を書きます。
- 内容
- 参照先
- 確認日
- 対象条件
設備なら見積書、商品仕様なら提供元の案内、顧客の希望なら同意を得て聞いた記録など、後から確認できる材料をそろえます。他社の成功例を、自分の受注見込みの証拠に置き換えないでください。
仮定を置くこと自体が悪いわけではありません。創業前は実績がない項目も多いため、仮定であることと、確かめる方法を示すことが大切です。例えば「初月五件を目標とする。現時点で契約は未確定。事前相談の反応と作業時間から毎月見直す」と書けば、希望と事実が分かれます。
※表は横にスクロールできます。
| 用意する情報 | 根拠になる資料の例 | 計画に残す区別 |
|---|---|---|
| 事業の経験 | 担当業務や制作物の記録 | 実務経験と学習中の内容 |
| 顧客の課題 | 聞き取り、公開資料、問い合わせ | 確認した事実と自分の解釈 |
| 販売の見込み | 契約、相談履歴、試験販売 | 確定、検討中、まだ仮定 |
| 必要な設備 | 購入先の見積書や仕様 | 必須、後で購入、任意 |
| 毎月の費用 | 料金表や利用条件 | 固定、件数連動、一時的 |
| 進める日程 | 作業記録、許認可等の案内 | 自分で決める日と外部確認待ち |
経験は、肩書きより事業で使える内容を書く
経歴の欄は、会社名や在籍年数だけを並べる場所ではありません。どの仕事を担当し、どんな技術や顧客理解を得て、今回の事業へどう活かせるかを書きます。経験のない業務については、学習や協力者、業務範囲の限定など、どう不足を補うかを整理します。
公庫の創業動機・経営者の略歴のセルフチェックでは、担当業務や身につけた技能などを具体化する観点が示されています。勤務先の秘密や顧客の情報を持ち出すことなく、公開できる範囲で、自分が行った役割を説明しましょう。
数字を書く場合も、他人や部署全体の成果を自分一人の実績として見せないようにします。「担当した工程」「チームの中での役割」「確認できる成果」を分けます。立派に見せることより、事業を実行するうえで何ができ、何をこれから準備するかが伝わることを目指してください。
顧客・商品・販売方法を、一つの流れとして書く
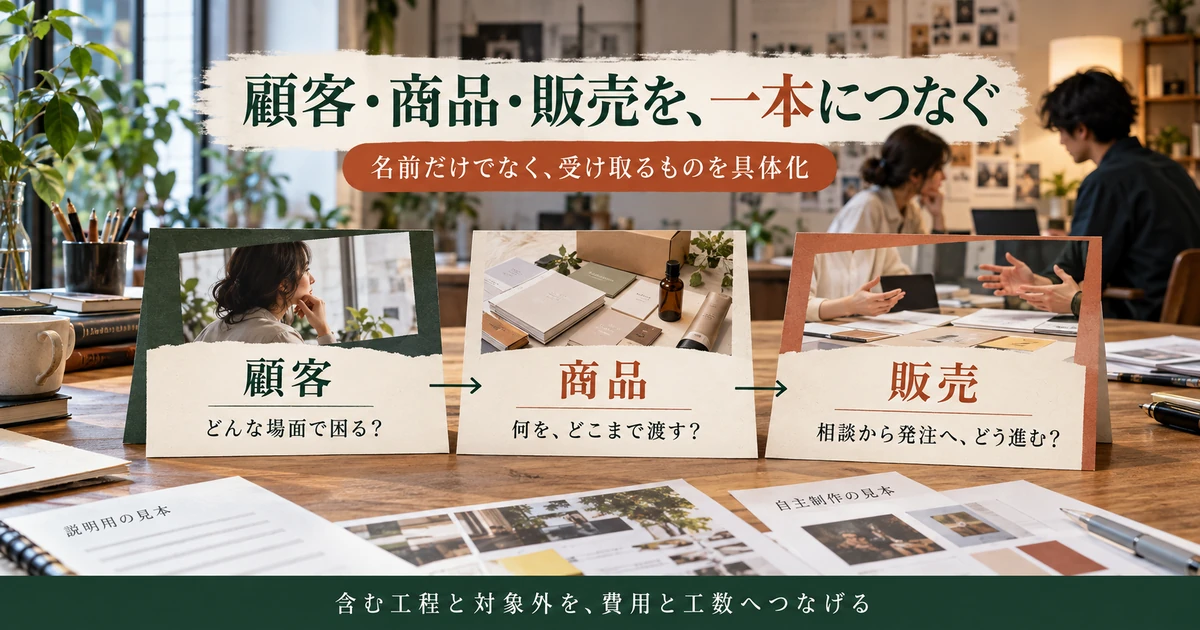
商品の説明は、相手が受け取るものから始める
「資料制作事業」「デザインサービス」といった名称だけでは、読み手は何を売るのか想像しにくいものです。誰が使う何の資料を、どんな状態で受け取り、何をして渡すのかまで書きます。自分が担当しない作業も分けると、費用や工数を考えやすくなります。
架空例なら、「小規模事業者が営業で使う説明資料について、支給原稿を基に十ページの構成整理とデザインを行い、確認後にPDFを納品する」と具体化できます。取材や写真撮影を含めない、編集可能な元データは別途相談する、といった境界も書いておきます。
商品の単位が曖昧なまま一件の価格を置くと、売上の数字だけが先にできてしまいます。
次の前提を決め、同じ条件で受注した場合に何件扱えるかを後の計算へつなげましょう。
- ページ数
- 修正の範囲
- 依頼者が用意する素材
- 納期の前提
想定顧客は、状況と困りごとで具体化する
「すべての企業」「二十代から六十代」のような広い対象だけでは、どこへ案内し、なぜ購入されるかが見えません。顧客がどんな場面で困り、現在どう対処しているかを考えます。属性の一覧より、商品を必要とする状況が分かる説明を加えましょう。
先ほどの例なら、「営業資料の原稿は作れるが、専任の制作者がおらず、商談に使う見た目と構成を整える時間がない小規模事業者」が候補になります。ただし、実際にそのような相手が購入を検討するかは別に確かめる必要があります。計画上の顧客像を、調査済みの市場事実と混ぜないでください。
顧客への接点も考えます。対象にした相手と話す機会がなく、募集を届ける方法も分からなければ、販売計画に不足が残ります。既存の知人へ無断で営業情報を送るのではなく、公開の募集、同意のある紹介、自分の案内ページなど、利用できる経路を整理します。
競合は、同じ顧客の別の解決方法まで見る
競合には、同じ名前のサービスだけでなく、顧客が自分で作る、社内の人へ頼む、既製の書式を使うといった選択肢もあります。料金、必要な手間、納期、品質確認の方法などを同じ軸で比べると、自分の提供する価値が見えやすくなります。
比較する際は、公開されている条件を正確に記録し、確認できない点を悪く推測して埋めないでください。価格の安さだけを強みにするなら、どの工程を効率化できるのかを説明する必要があります。自分の時間を無制限に使うことを前提にした価格では、継続しにくくなります。
強みは「丁寧」「高品質」といった言葉だけで終わらせず、事前の条件整理、確認の節目、納品後に相手が使える形式などに置き換えます。自分で実行できる内容を、顧客にどう役立つかと結び付けて書きましょう。売上増加のように自分だけでは決められない結果を保証する必要はありません。
販売先と受注までの経路をつなぐ
販売方法の欄では、SNS、Webサイト、紹介などの名称だけでなく、顧客が知ってから相談し、見積もりを受け、発注するまでの流れを示します。どこで何を見せ、相手が何を判断できるかを考えると、必要な準備が具体化します。
例えば、自主制作の資料サンプルを案内ページに載せ、対応範囲と条件を示し、相談で原稿と用途を確認して個別に見積もる流れが考えられます。サンプルを実案件と偽らず、利用した素材の権利も確認します。問い合わせを受けた後の返答や条件確認の時間まで計画に含めてください。
公庫の商品・サービスと販売戦略のセルフチェックには、顧客、商品、価格、販売戦略、競合を具体化する視点があります。各項目を別々に埋めるより、対象顧客へこの商品をこの方法で届ける、という一つの説明になるかを見直します。
一枚の概要は、詳しい計画を書いた後でもよい
全体の要約から書こうとして進まない場合は、商品、顧客、販売、費用のメモを先に作ります。その後で、事業の目的、対象、提供内容、売上の考え方、必要な準備を短くまとめます。最初の文章を何度直しても構わないので、早い段階で表現を完成させようとしすぎないようにしましょう。
※表は横にスクロールできます。
| 概要に入れる項目 | 資料制作サービスの架空例 | 確認すること |
|---|---|---|
| 顧客 | 専任制作者がいない小規模事業者 | その相手へ接点があるか |
| 商品 | 支給原稿を基にした十ページの資料 | 含む工程と対象外は明確か |
| 提供方法 | 相談、見積もり、初稿確認、PDF納品 | 誰が何をいつ確認するか |
| 選ばれる理由 | 用途を整理し、確認を段階に分ける | 実際に提供できる強みか |
| 販売経路 | サンプルを見せて個別相談へ進む | 案内先と対応時間はあるか |
| 検証事項 | 受注率、必要時間、修正の量 | 何を記録して見直すか |
概要を読んだ人が、何を買い、何が届き、なぜその事業を行うかを説明できるか確かめます。専門用語が多く伝わらない場合は、実際の利用場面を一つ添えると分かりやすくなります。装飾や図を増やす前に、情報のつながりを整えましょう。
売上・費用・作業時間を、根拠のある式でつなぐ
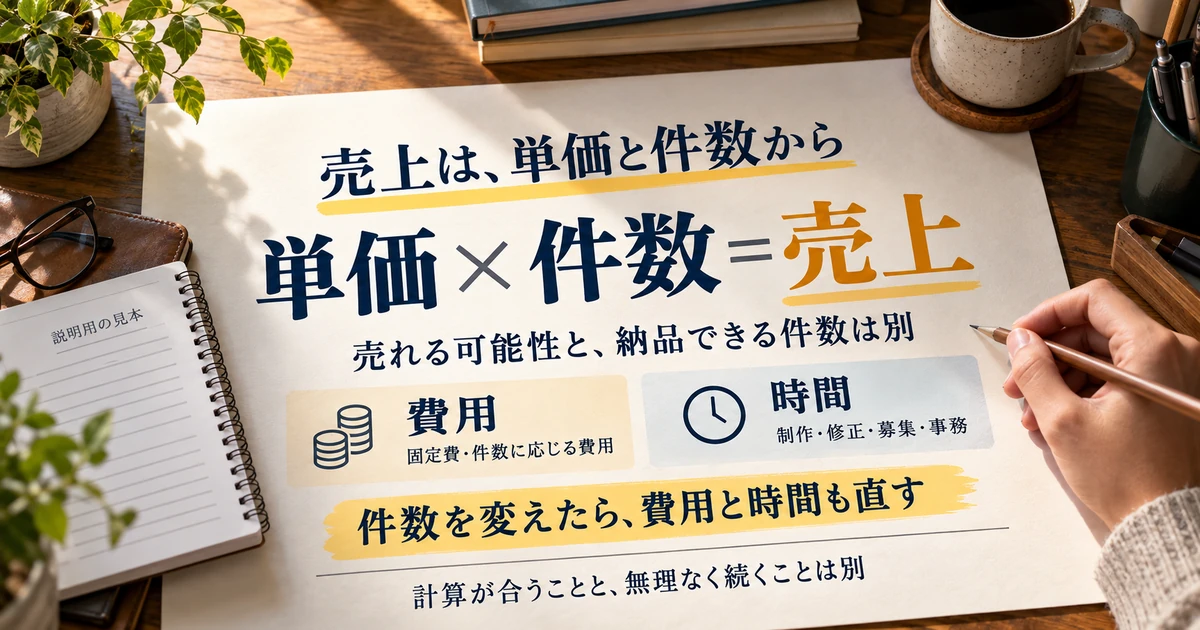
売上は目標額からではなく、単価と件数から積み上げる
売上を月三十万円にしたいと思っても、その数字だけでは何を何件売るかが分かりません。サービスの単位と価格、販売できる件数を分けて書きます。物販なら商品ごと、継続サービスなら会員数や契約数ごとなど、事業に合う単位を選びます。
資料制作の架空例として、一件二万五千円で月十件なら、売上は二十五万円です。ただし、十件という数字が実際の需要や作業能力に合うかはまだ分かりません。相談中の件数、販売経路、作業時間などから、その前提を確かめる必要があります。
複数の商品があるなら、単価と件数を商品ごとに分けます。通常価格と初回の割引価格、定期契約と単発契約を混ぜずに計算すると、どの条件が売上を支えているかを確認できます。値上げや商品変更を考えるときも、全体の売上だけを眺めるより影響を把握しやすくなります。
受注件数の根拠には、確かめる方法も添える
創業前に毎月の受注件数を正確に予測することはできません。それでも、なぜその件数を仮に置くかは説明できます。すでに合意した受注、試験販売の結果、相談相手の反応、過去に同種の仕事を行った記録など、使える材料とその限界を整理します。
例えば、三人から話を聞いただけで百人が買うと計算するのは飛躍があります。どの相手に、どんな条件で聞いたかを示し、少ない反応を市場全体の数字に一般化しないようにします。見込顧客の数と、実際の注文数も分けて記録します。
販売経路が未確立なら、最初の期間は受注ゼロも想定し、検証する計画を書きます。何件売れなければ失敗と決めるより、案内が届いたか、相談で何を聞かれたか、条件が合わなかった理由は何かを確認できる記録を用意しましょう。仮定を実績に置き換えるための行動がある計画にします。
作業時間から、売れる件数の上限を点検する
売れる可能性と、納品できる件数は別の制約です。一件の制作を、相談、素材整理、作業、修正、納品へ分け、必要時間を仮に置きます。集客や経理、学習の時間も別に確保し、使える時間をすべて制作に当てないようにします。
架空例では、一件六時間、月に使える時間が四十時間、制作以外の業務が十時間とします。制作へ使えるのは三十時間なので、単純計算では五件です。月十件を売る計画は、そのままでは時間が足りません。作業方法や体制を見直すか、件数を減らして採算を考え直す必要があります。
六時間で必ず終えられるわけではなく、修正や素材の状態によって変動します。初めは余裕を残し、実際の作業記録で見直します。外注を使うなら、外注費だけでなく説明、確認、契約、情報管理の時間も加え、すべての仕事が自動的に減るとは考えないでください。
固定費と、売上に応じる費用を分ける
件数が増えると増える費用と、受注がなくても発生する費用を分けます。資料制作なら案件ごとに必要な素材や外部作業の費用と、月額のソフト、通信、場所等の費用を整理できます。実際にどちらに分類するかは、費用の発生条件に合わせて考えます。
仮に一件当たりの直接費を三千円、月の固定費を四万円とすると、五件の売上十二万五千円から、直接費一万五千円と固定費四万円を引き、七万円が残ります。これは税金や自分の労働対価などをすべて反映した最終手取りではありません。例では計画を理解しやすくするために項目を限定しています。
公庫の収支計画のセルフチェックは、売上や経費の根拠、経費の漏れなどの確認を示しています。自分の計画でも、式の数字がどこから来たのかをたどれるようにし、見栄えをよくするために必要な費用を外さないようにしましょう。
※表は横にスクロールできます。
| 架空例の条件 | 十件を売る初案 | 時間を点検した五件案 |
|---|---|---|
| 一件の価格 | 二万五千円 | 二万五千円 |
| 月の売上 | 二十五万円 | 十二万五千円 |
| 直接費(一件三千円) | 三万円 | 一万五千円 |
| 月の固定費 | 四万円 | 四万円 |
| 上記だけの差引額 | 十八万円 | 七万円 |
| 制作時間(一件六時間) | 六十時間 | 三十時間 |
| 制作以外の時間 | 十時間 | 十時間 |
| 必要時間の合計 | 七十時間 | 四十時間 |
| 月四十時間との関係 | 三十時間不足 | 余白がなく追加対応に注意 |
この表では五件案でも時間の余裕がありません。実際に使う計画では、予定外の修正や本業の繁忙等も考え、さらに件数を減らす、納期を長くするなどの検討が必要です。「計算が合う」と「無理なく続けられる」を同じ判断にしないでください。
売上が下がった場合も、同じ前提で計算する
計画には、想定どおりの場合だけでなく、受注が少ない場合を加えます。価格二万五千円、直接費三千円、固定費四万円のまま二件なら、売上五万円から直接費六千円と固定費四万円を引き、四千円が残る計算になります。この条件では、件数の減少が収支へ大きく影響します。
売上を下げたとき、すべての費用も同じ割合で下げてしまうと、固定費の負担を見落とします。実際に減らせる費用と、契約上しばらく残る費用を区別します。中止や見直しを考える時点も、生活に必要なお金を使い切った後にならないように設定しましょう。
逆に受注が増える場合も、外注や追加のソフト、管理時間が必要になる可能性があります。売上だけを倍にし、費用と体制を据え置いた計画にしないことが大切です。どの条件が変わったら何を増減させるかを説明できるようにします。
必要資金と入金時期を、利益とは別に計画する
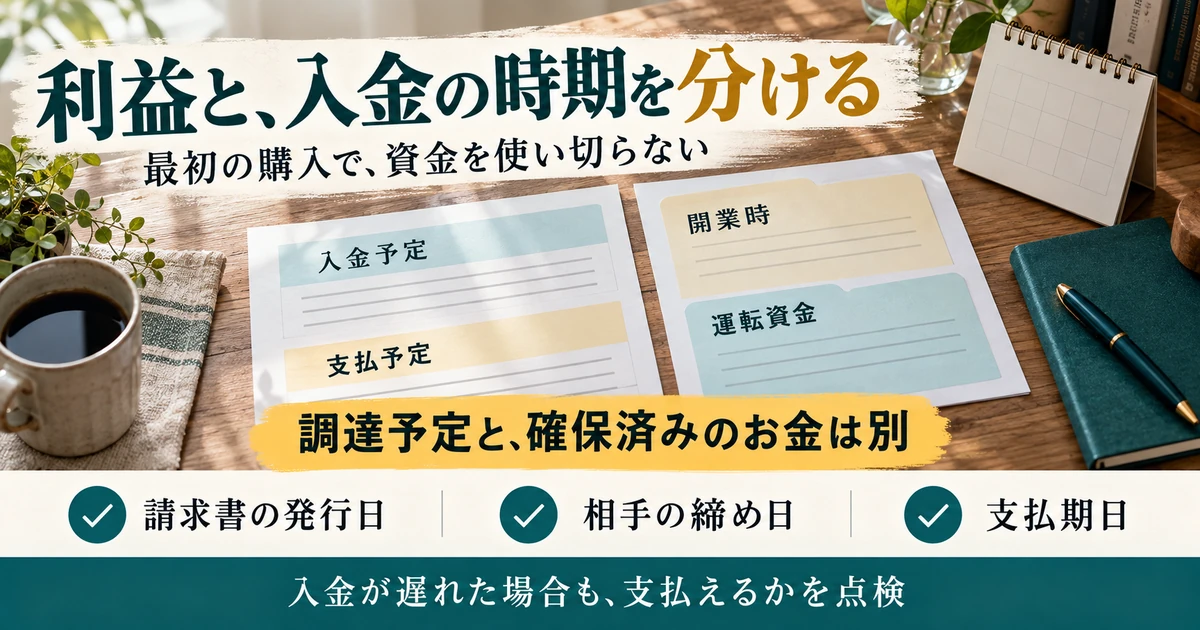
開業時の支出と運転資金を区別する
開業時に買う設備や準備費用と、事業を続ける間に必要なお金は別です。パソコンやWebサイトを用意しても、受注が入るまで、あるいは売上が入金されるまでの支払いは残ります。最初の購入に全額を使ってしまわないようにします。
公庫の資金計画のセルフチェックでは、設備資金と運転資金、見積もり、調達方法などを確認する視点が示されています。計画では、何に、いつ、いくら使うかと、そのお金をどう準備するかを対応させます。
架空例として、設備十二万円、Webサイト等の準備三万円、初期の案内資料一万円なら、開業時の支出は十六万円です。そこへ必要な運転資金を加えます。三か月分を置くなら安心などと一律に決めず、入金までの期間、固定費、事業の性質から必要な余裕を考えましょう。
調達予定と、すでに確保したお金を分ける
自己資金、借入、補助金等を計画に書く場合は、確保済みなのか、申込み予定なのか、審査中なのかを区別します。未確定の資金が必ず入る前提で支払いを契約すると、予定が変わった際に困る可能性があります。
資金調達の条件は、制度や金融機関、申請内容等によって異なります。借入が必要なら返済を含む計画を確認し、補助金等を検討するなら対象経費、申請時期、交付や支払いの条件を公式案内で確かめます。計画書の書き方だけで資金が得られるわけではありません。
お金の出どころを説明するときも、実際には持っていない資金をあるように見せたり、一時的に借りたお金を自分の蓄積として偽ったりしないでください。事実に沿った資料を用意し、不足がある場合は規模や購入時期を見直すことも選択肢になります。
売上が立つ日と、口座に入る日を分ける
サービスを納品しても、契約によって入金が翌月以降になることがあります。一方で、ソフトや交通費、外注費は先に支払う場合があります。収支の表で利益が出ていても、支払い日に必要なお金が足りなくなる可能性があるため、入出金の予定を別に整理します。
入金の予定では、次の三つを確認します。
- 請求書を発行する予定日
- 相手の締め日
- 支払期日
支払条件が未確定なら、その部分を仮定として残し、契約前に確認する予定を書きます。入金の遅れを見込むことは、相手を疑うことではなく、事業の支払いを止めないための準備です。
先ほどの制作サービスでも、月五件の受注があって、十二万五千円の売上見込みがあることと、同じ月に十二万五千円が入ることは別です。未納品、検収待ち、請求前、入金待ちなどの段階を分け、計画のどの数字を見ているか明確にしてください。
月ごとの残高表で、支払えるかを確かめる
次の表は、事業用に確保した現金三十万円から始め、開業時に十六万円、毎月の支払いに五万五千円を使う架空例です。売上の入金は初月ゼロ、二か月目十二万五千円と置きます。税や生活費などの項目は含めていないため、実際の資金計画は自分に必要な支払いを追加してください。
※表は横にスクロールできます。
| 現金の動きの仮例 | 開業一か月目 | 二か月目の基本案 | 二か月目に入金が遅れた案 |
|---|---|---|---|
| 月初の現金 | 三十万円 | 八万五千円 | 八万五千円 |
| 入金 | ゼロ | 十二万五千円 | ゼロ |
| 開業時の支払い | 十六万円 | ゼロ | ゼロ |
| その月の支払い | 五万五千円 | 五万五千円 | 五万五千円 |
| 月末の現金 | 八万五千円 | 十五万五千円 | 三万円 |
| 確認したいこと | 準備で使い切っていないか | 次の支払いと必要な余裕 | 入金延期が続いた場合の対応 |
初月は三十万円から十六万円と五万五千円を引き、八万五千円です。二か月目に予定どおり入金されれば十五万五千円、入金ゼロなら三万円になります。これは会計上の損益を示す表ではなく、現金の動きを単純化したものです。売上表と残高表を一つに混ぜないようにしましょう。
開始までの日程に、外部の確認待ちも含める
開業日から逆算するときは、設備の手配、契約、許認可等の確認、販売ページ、試作、案内、最初の提供までを並べます。自分で作業する日だけでなく、相手の審査、確認、納品を待つ期間も入れます。申請すれば希望日に必ず完了すると約束できないものは、余裕と代替案を考えます。
進める順番にも注意します。必要な許可や場所の条件が未確認なのに、高額な設備を先に買うと、後で使えない可能性があります。大きな支出をする前に確認すべきことを明確にし、途中で条件が変わった場合に止められる地点を設けます。
計画書には、担当する人、期限、完了の判断を記入すると実行へつなげやすくなります。「集客を頑張る」ではなく、「対応範囲と料金を掲載した案内を作り、問い合わせへ返答できる状態にする」のように、終わったかどうかを確認できる行動へ置き換えます。
記入例を自分の条件に置き換え、提出後も更新する
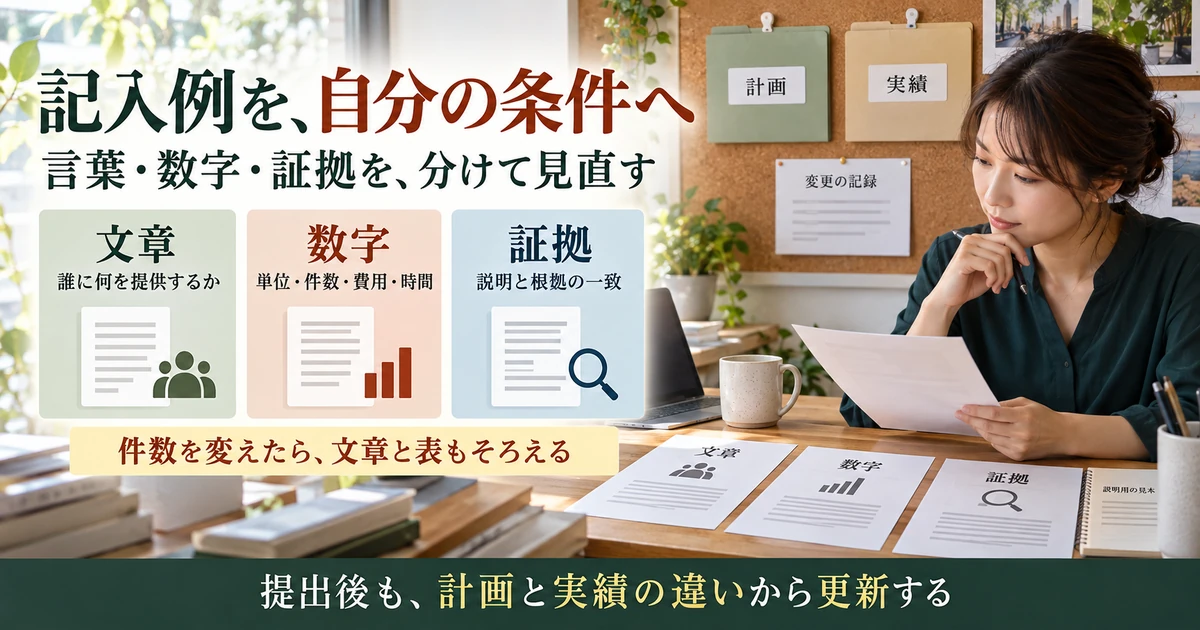
架空の一段落を、事業概要の書き方として読む
記入例:小規模事業者の営業資料制作を受託します。対象は、説明用の原稿を持っている一方、資料の構成や見た目を整える担当者がいない事業者です。支給原稿を基に十ページ程度の構成整理とデザインを行い、確認後にPDFを納品します。写真撮影、長文の原稿作成、営業成果の保証は含めません。自主制作例を提示し、相談で用途と素材を確認したうえで個別見積もりを行います。
この例では、対象顧客、困りごと、商品、担当範囲、販売方法がつながっています。ただし、これだけでは価格の根拠、経験、作業能力、具体的な販売先、必要資金などが不足します。概要が書けたら、後ろの項目で同じ条件を詳しく説明する形にします。
例文をそのまま自分の事業へ貼るのではなく、実際の経験と商品に置き換えてください。十ページの資料を作れない、原稿支給の顧客を想定していないなど、前提が違えば費用も時間も変わります。文章が整っていることより、事実と計算が一致していることが重要です。
売上と体制の記入例を、矛盾なくそろえる
記入例:一件二万五千円を仮の価格とし、当初は月三件を計画します。受注は未確定のため、案内への反応と相談内容を記録して見直します。一件六時間の制作と、月十時間の募集・事務を想定すると、合計二十八時間です。月四十時間の事業時間の中に、予定外の確認や修正の余地を残します。
この例の売上は七万五千円、直接費が一件三千円なら九千円です。固定費四万円を差し引くと、税や自分の労働対価等を考慮する前の残りは二万六千円になります。五件案より売上は少なくても、時間の余地はあります。どちらがよいかは、必要な収入や生活条件、実際の受注可能性を含めて考えます。
このように、件数を変えたら売上、直接費、時間も一緒に直します。文章では月三件、表では月五件のまま、といった不一致がないかを確認してください。計算表を使う場合は、単位と参照するセルを確認し、変更後の合計を別の方法でも検算します。
リスクには、気合いではなく対応を書く
事業のリスクをすべてなくすことはできませんが、想定した事態へどう対応するかは書けます。受注が少ない、素材の受領が遅い、自分が作業できなくなる、追加修正が増えるなど、商品と運営に即した場面を挙げます。すべてを同じ「努力する」で終わらせないようにします。
例えば素材の遅れには、素材がそろう日を契約で確認し、変更時に納期を再相談する方針が考えられます。受注不足には、相談で見送られた理由を整理し、対象や商品の説明を一つずつ見直す方法があります。誰でも必ず効く対策ではないため、実行した後に何を観察するかも添えます。
自分が働けなくなった場合は、進行中の仕事の連絡、資料の管理、相談先、受付停止の方法を考えます。協力者がいると書くなら、実際に協力できる内容と条件を確認し、相手の了承なしに名前や役割を記載しないでください。計画上の体制を実在するものとして扱える根拠が必要です。
提出前は、言葉・数字・証拠を別々に見直す
提出前は、三つの観点を分けて点検します。
- 文章の点検では、誰に何を提供するか、経験や強みが具体的か、専門用語だけで説明していないかを見ます。
- 数字の点検では、単位、税の扱い、月額と年額、売上件数、費用、資金の合計を確認します。
- 証拠の点検では、見積書や契約、参照資料が本文の説明と対応しているかを照合します。
読み手になったつもりで、計画書を見ながら声に出して説明する方法もあります。「なぜこの件数なのか」「入金が遅れたらどうなるか」「この作業は誰がするか」に答えられないなら、該当する前提を見直します。人に見てもらう場合は、機密や個人情報を共有してよい相手と範囲を確認してください。
書式を探す必要がある場合は、bizoceanの書式活用ガイドも参考になります。ただし、提出先の指定様式が優先です。テンプレートや作成支援を使うことで、内容の正確さや審査結果が保証されるわけではありません。最後は自分の事業の条件へ照らして読み直します。
よくある疑問を整理する
まだ売上がない場合は、売上欄を書けませんか。実績ゼロであることと、計画を書けないことは別です。単価と件数の仮定、根拠、確認方法を示します。相談中の仕事を契約済みと書くなど、確度を大きく見せる表現は避けてください。
何ページにすればよいですか。指定があれば従います。指定がない場合は、判断に必要な項目が抜けず、要点から読める構成を考えます。長さを増やすために同じ説明を繰り返すより、根拠や計算条件を必要な場所へ示すことが大切です。
AIに全部書いてもらえば完成しますか。表現の整理に使えても、顧客の反応、実績、見積もり、契約条件は自分で確認する必要があります。存在しない市場データや受注先が混ざっていないか照合し、入力してはいけない秘密情報を外部へ送らないようにします。
一度提出したら、内容を変えない方がよいですか。実際の状況が変われば、管理用の計画は更新する意味があります。提出済み資料の修正や追加説明が必要な場合は提出先の手順に従い、いつ何を変えたかを残します。過去の計画を消してしまうより、当初の仮定と実績の違いを確認できる方が改善につながります。
開業後は、計画と実績の違いを次の判断に使う
月ごとに件数、単価、作業時間、経費、入金を記録し、計画との差を見ます。差があることだけで成功や失敗と決めず、なぜ違ったかを確認します。受注は増えたのに残るお金が少ないなら費用や追加作業、売上は計画どおりでも現金が足りないなら入出金の時期など、見る場所を分けます。
次の計画では、実測した条件へ数字を置き換えます。初回だけの準備時間と毎回必要な時間、継続する顧客と単発の注文を分けると、次月の見通しを考えやすくなります。都合のよい月だけを選ばず、負担が大きかった場面も残しておきましょう。
事業計画書の書き方で大切なのは、もっともらしい文書を一度完成させることではありません。顧客と商品、売上と費用、作業時間と資金の動きがつながっているかを確認し、行動の結果から見直せるようにすることです。まず一つの商品について、価格、件数、必要時間、支払いと入金の時期を書き出すところから始めてみてください。