フリーランスの健康保険はどう選ぶ?国保・任意継続・扶養の比較
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
会社を辞めてフリーランスになるとき、健康保険を調べて「国保と任意継続のどちらが安いのか」「家族の扶養には入れるのか」と迷う方は多いと思います。比較記事の月額だけを見ても、自分の住所、前年の所得、家族の人数が違えば、そのまま答えにはできません。
最初に行いたいのは、自分に適用される候補を確認し、同じ期間と家族構成で見積もることです。そのうえで、申請の期限、給付される内容、加入後に受診するときの資格確認までつなげます。保険料が低く見える制度でも、加入資格がなければ選べません。
この記事では、日本国内で会社員から個人のフリーランスへ移る方を主に想定し、市区町村の国民健康保険、任意継続、家族の被扶養者、職種などの条件がある国民健康保険組合を整理します。副業を続けながら勤務先の健康保険に加入する場合や、法人化する場合は、まず勤務先等での適用を確認してください。高齢者医療や海外居住などは別の条件があります。
制度の確認日は2026年10月5日です。保険料は2026年度の案内を基準とし、翌年度以後の推計と分けて説明します。金額を使う部分は比較方法を示す架空例で、特定の自治体や個人の保険料ではありません。加入可否と実際の金額は、居住する市区町村や加入先の保険者へ確認してください。画像は説明用の生成イメージです。
保険を決める前の確認順
- 今の加入先、資格を失う日、退職後の働き方を確認する
- 本人だけでなく、同じ家計で暮らす家族の加入先を並べる
- 候補ごとに同じ対象期間の保険料と関連費用を聞く
- 申請期限、必要書類、納付日、受診時の確認方法を決める
フリーランスの健康保険は、加入できる候補から絞る
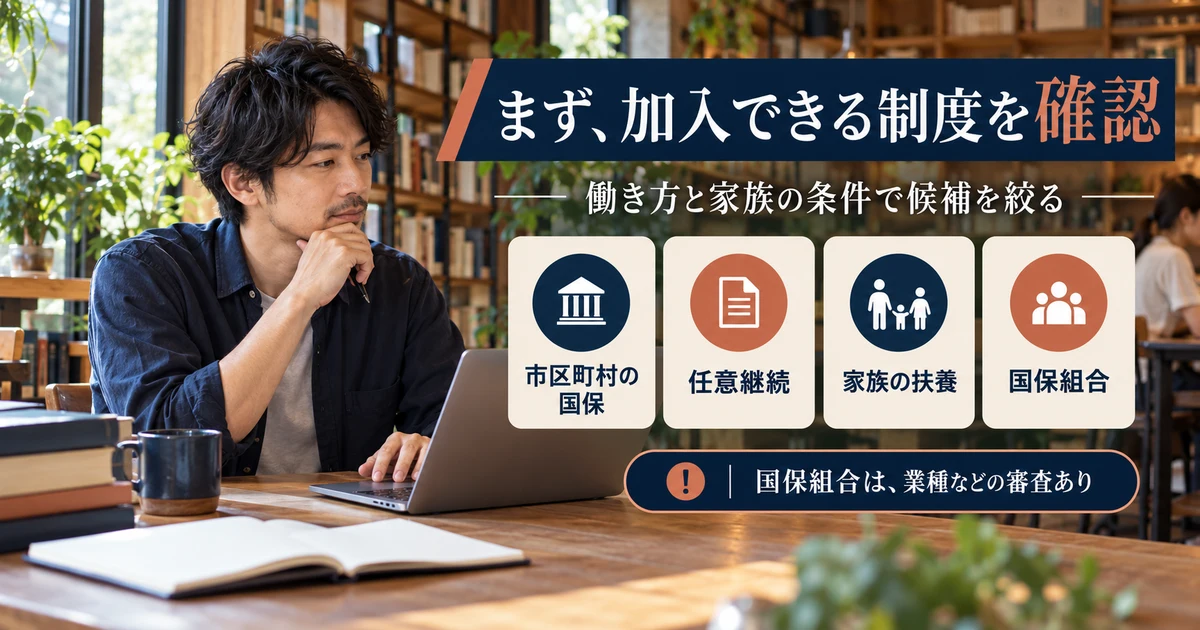
フリーランスという呼び名だけでは、加入先は決まらない
フリーランスは働き方を表す言葉であり、それだけで一つの健康保険へ自動的に決まるわけではありません。会社で雇用されながら副業をしている方、退職して個人で受託する方、自分の法人で役員になる方では確認する入口が異なります。まず、雇用関係と事業の形を整理しましょう。
たとえば会社員の副業売上が増えたとき、「フリーランスの仕事があるから国保へ移る」と自己判断するのは適切ではありません。勤務先の健康保険の適用対象なら、その加入関係を前提に考えます。雇用のある働き方が複数ある場合も、勤務時間などの条件を勤務先へ伝え、担当窓口で確認します。
一方、退職後に個人事業だけを行う方は、現在の資格を失った後の加入先を準備します。退職日と最終出社日が違う場合には、休暇に入った日を資格喪失日だと思い込まないでください。現在の保険者名と資格喪失日を会社に確認し、比較の起点として記録します。
市区町村の国保を、基本の候補として確かめる
厚生労働省の国民健康保険の加入案内では、国内に住所があり、他の健康保険やその被扶養者、後期高齢者医療制度などに該当しない方を国保の対象として整理しています。住所地の窓口で自分の条件を伝えて確認することが出発点です。
国保は自治体の窓口で扱うもののほか、一定の職種などを対象とする国保組合もあります。ネットで「国保」と書かれた数字を見たときは、どちらの制度、どの自治体や組合の数字なのかを確認してください。似た名称でも、加入条件と保険料の計算方法が同じとは限りません。
市区町村の国保には、会社の健康保険と同じ被扶養者の仕組みはありません。収入の少ない家族も加入者として扱い、世帯で計算することになります。本人の見積もりだけを取ると、退職前に自分の扶養に入っていた家族の分を見落としやすいため、家族の一覧を持って相談します。
任意継続は、退職前の健康保険を一定条件で続ける制度
任意継続は、会社を辞めた後も、一定の条件でそれまでの健康保険に加入する方法です。協会けんぽの制度では、資格喪失前までの加入期間などの要件があり、加入期間は最長2年です。健康保険組合に加入している方は、所属していた組合の案内を読みます。
比較では、在職中の給与明細にある本人負担額をそのまま使わないことが重要です。退職後は事業主負担がなくなるためです。協会けんぽは在職時の本人負担の2倍が目安になる一方、上限や住所地の料率などによって単純な2倍にならない場合があると説明しています。実額は保険者の回答で確かめましょう。
任意継続を選ぶなら、自分が扶養していた家族も同時にどうするかを調べます。家族が前から扶養だったというだけで、何も届け出ずに継続すると決めつけないことが大切です。加入の基本は協会けんぽの任意継続の案内で確認できます。
※表は横にスクロールできます。
| 候補 | 最初に確認する資格 | 費用を見る単位 | 相談する先 |
|---|---|---|---|
| 市区町村の国保 | 他の医療保険等との加入関係と住所 | 加入する家族を含む世帯 | 住所地の国保窓口 |
| 任意継続 | 退職前の加入期間と申請期限 | 本人と認定対象の家族 | 退職前の保険者 |
| 家族の被扶養者 | 続柄・収入見込み・生計維持等 | 家族全体の加入関係 | 家族の勤務先・保険者 |
| 国保組合 | 業種・所属・住所等の組合の要件 | 加入人数と組合等の関連費用 | 対象の国保組合 |
保険料の安さより先に、候補から外れる理由を確認する
比較表を作る段階で、全てを選べる前提にしないようにしましょう。任意継続の申請期限を過ぎている、家族の扶養条件に該当しない、国保組合の対象業務ではない、といった事情があれば、候補を整理し直す必要があります。分からない項目は「利用できる」ではなく「確認中」と書きます。
説明が分かりにくい場合は、窓口に「会社を何月何日に退職し、その後は個人でこの業務を行います」と具体的に伝えます。単に「フリーランスです」と言うより、雇用の有無、法人の有無、家族の現状が分かる方が確認しやすくなります。窓口の名称と回答日も残してください。
候補が二つに絞れたら、次は費用と手続きの比較です。選べない制度の試算を続けるより、現実に加入できる制度の必要書類を先に確認する方が、退職直後の時間を有効に使えます。加入可否が未定の制度を一番安いからと家計の確定予算に入れないようにします。
保険料は、同じ年度・同じ期間・家族全体で比較する
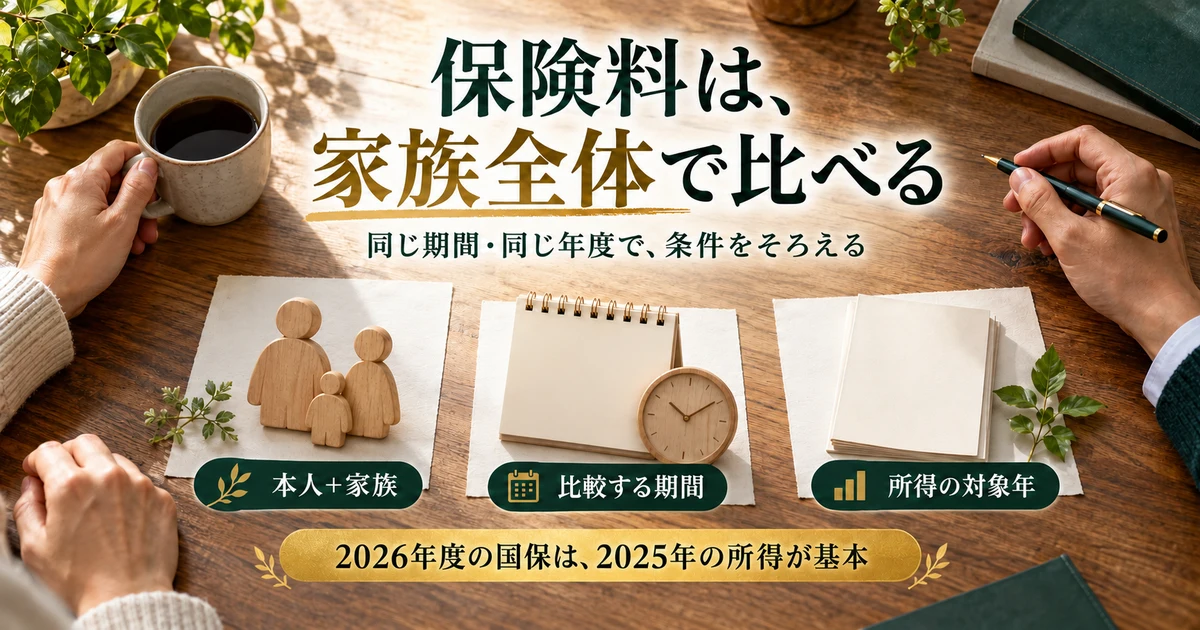
国保は前年の所得と、今年度の料率を分けて見る
独立して売上が減ったのに、国保の見積もりが高いと感じることがあります。国保では一般に前年の所得が保険料計算の基礎になるため、現在の売上だけでは判断できません。年度、所得の対象年、加入する期間を別々の欄に書くと混乱を防げます。
具体例として、板橋区の2026年度試算案内は、2026年4月から2027年3月までの保険料を2025年中の所得から計算すると説明しています。これは年度と前年所得の関係を確認する例で、他地域の方が板橋区の料率を使うための紹介ではありません。
退職前の給与と独立後の事業収入が同じ年にある場合には、翌年度に使われる所得の内容も変わります。「独立2年目だから必ず安くなる」と決めず、前年の給与も含めた資料で見直してください。翌年度の料率が未定なら、今年度の条件を使った参考計算と、正式に決まった金額を分けます。
2026年度は、保険料の内訳と家族の年齢も確認する
国保の総額を見るときは、医療分だけを取り出さず、適用される各区分を合わせて確認します。東京都の保険料説明では、医療分、後期高齢者支援金分、介護分、子ども・子育て支援金分の4区分を案内しています。介護分は40歳以上65歳未満の対象者に関係します。
こども家庭庁の支援金制度の案内では、2026年4月分からの拠出を説明しています。国保の具体的な料率や徴収時期は自治体へ確認します。会社員向けに示された率を、自分の事業売上にそのまま掛けて国保の支援金額を出す方法は使わないでください。
見積もりには、家族それぞれの年齢と、比較期間中に年齢が変わる時期も必要です。年齢に関係する負担や制度の切替があるため、現在の一か月だけの数字を12倍すると合わない場合があります。自分で内訳を再現できなくても、相談時に家族構成を正確に伝えれば確認を進められます。
年額の比較と、実際の支払日の管理を分ける
二つの制度を比べる際には、同じ加入期間の総額にそろえます。国保の納付書一枚の金額と、任意継続の一か月分をそのまま比べてはいけません。自治体によって納付回数が違い、年度途中の加入では残りの納期へ分けて支払う場合もあるからです。
ここで、比較する12か月間の国保の世帯総額が36万円、任意継続の総額が33万6,000円という架空例を考えます。同じ人数と期間を含むなら、差は2万4,000円です。国保が10回の均等払い、任意継続が12回の均等払いだと仮定すると、一回の支払額はそれぞれ3万6,000円、2万8,000円になります。現実の端数や納期は通知に従います。
この例の国保は月平均では3万円ですが、支払いがある月には3万6,000円を用意する必要があります。平均額で積み立てることと、期限までに口座へ用意することは別の作業です。保険料を比較した後は、納付日ごとの金額を家計の予定表へ移してください。
※表は横にスクロールできます。
| 比較する項目 | 国保の確認欄 | 任意継続等の確認欄 | そろえる理由 |
|---|---|---|---|
| 対象期間 | 何月から何月までか | 同じ期間で計算したか | 年額と半年分を混ぜない |
| 対象者 | 世帯の加入者全員 | 扶養認定を含む家族の扱い | 本人分だけで判断しない |
| 保険料の前提 | 対象年の所得・年齢・軽減 | 標準報酬・料率・年齢等 | 前提が変われば金額も変わる |
| 関連費用 | 通常の国保以外にあるか | 組合・団体費等があるか | 見えている月額以外も含める |
| 実際の納付 | 納期ごとの金額 | 初回・月々・前納等 | 支払日までに準備する |
減免や軽減を、全員に使える割引として扱わない
国保には所得などによる軽減や、事情に応じた減免・猶予の制度があります。ただし、「退職した人なら必ず半額になる」といった理解はできません。厚生労働省の保険料・保険税の案内を入口に、住所地の対象条件、申請の要否、必要書類を確認してください。
所得が少ない場合でも、申告状況によって窓口で確認が必要になることがあります。退職理由、失業に関係する書類、災害などの事情があるなら、それぞれを伝えて相談します。通常の軽減と、個別申請による減免を一つの制度だとまとめず、自分がどの条件で案内されたか記録します。
見積もりを家計へ入れるときは、軽減が正式に反映された金額か、まだ見込んでいるだけかも区別します。簡易試算は一部の軽減に対応していない場合があり、逆に自己判断で差し引くと不足することもあります。支払うことが難しい見込みなら、期限を過ぎる前に納付相談も含めて連絡しましょう。
任意継続と国保の期限を確認し、退職前から書類をそろえる
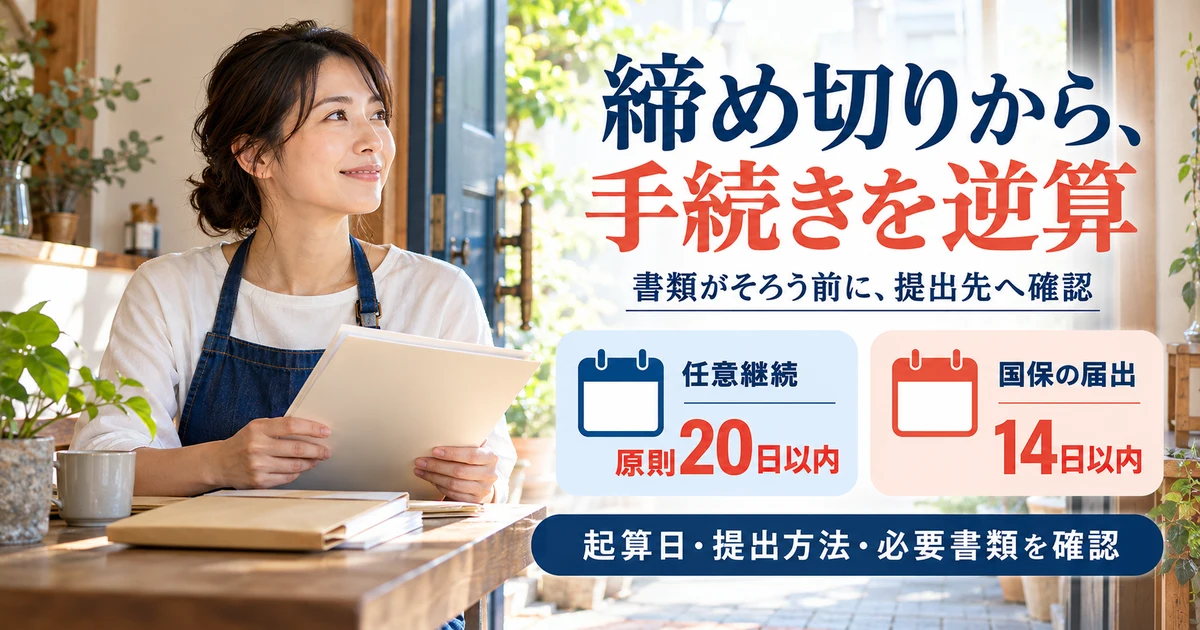
任意継続は、加入期間と20日の期限を確認する
協会けんぽの加入条件では、資格喪失日の前日までに健康保険の被保険者期間が継続して2か月以上あり、資格喪失日から20日以内に申出書を提出することが必要とされています。20日目が土日祝日の場合は翌営業日、郵送は期限内必着です。
直前の勤務先だけで2か月に満たない場合でも、切れ目なく加入していた期間が関係することがあります。一方、任意継続や共済組合の期間はこの2か月の計算に含まれません。複数の勤務先を移っていた方は、加入先と日付を並べて問い合わせてください。
期限を予定表へ書くときは、自分で数えた日付だけで確定せず、保険者の案内で起算日と提出方法を照合します。提出予定日とは別に、書類を集める日、家族の資料を確認する日、郵送なら到着を見込む日を決めます。資料の不明点を期限の前日まで残さないことが大切です。
国保は、資格が生じた日と窓口へ行く日を区別する
国保の加入・脱退等の届出は、原則として14日以内に行います。加入資格が生じた日と、実際に窓口で届けた日は同じとは限りません。書類が遅れている間は保険料がかからない、手続きをした日からだけ加入すればよい、と自己判断しないでください。
必要な書類には、他の健康保険の資格を失ったことを確認する資料などがありますが、名称、確認方法、本人確認の持ち物は自治体や手続きによって異なります。市区町村の公式案内で必要物を確認し、手元にない書類があれば取得先と代わりに使える資料の有無を相談します。
退職前に会社へ依頼するときは、「保険の書類をください」だけでは伝わりにくいことがあります。窓口で指定された資料名、必要な日付、家族も対象かを伝えると、確認の往復を減らせます。届くまで待ってよいか分からない場合は、会社だけでなく加入先の窓口にも先に連絡しましょう。
書類不足でも、締め切りを放置しない
不明点や不足資料がある場合は、期限前に提出先へ相談してください。相談しただけで期限が延びるとは限りません。案内された提出方法、追加資料の期限、受付の確認方法まで記録し、自己判断で手続きを止めないことが大切です。
比較の質問を一枚にまとめ、同じ前提で回答をもらう
保険料の問い合わせを繰り返すとき、毎回説明する家族構成や対象期間が違うと、数字の比較ができなくなります。一枚のメモに退職日、住所、対象者、年齢、前年所得の資料、加入希望時期をまとめ、同じメモを使って確認すると整理しやすくなります。
質問は「いくらですか」だけにせず、「この金額は何月から何月までですか」「家族全員を含んでいますか」「介護分など必要な区分を含みますか」「軽減の判定前ですか」と具体化します。口頭の概算なら、その時点の仮定と、正式額が決まる時期も聞いてください。
費用の回答と同時に、申出書の入手先、提出先、受付後の流れ、初回納付、資格情報の確認方法も記録します。金額が安い制度を決めてから初めて書類を探すと、期限までの余裕が小さくなります。費用と手続きを同じ相談で確認することが実務上のポイントです。
※表は横にスクロールできます。
| 相談先へ伝える情報 | 手元で用意する材料 | 一緒に聞くこと |
|---|---|---|
| 退職と現在の資格 | 退職日・保険者名・資格喪失予定 | いつから新しい資格になるか |
| 加入する家族 | 続柄・年齢・現加入先 | 誰を同時に手続きするか |
| 所得や収入 | 対象年の資料と今後の収入見込み | どの数字を判定に使うか |
| 支払いの予定 | 希望する比較期間 | 初回納付日と納期ごとの金額 |
| 不足している書類 | 未発行の資料名・取得予定日 | 期限前にできる対応はあるか |
希望して任意継続をやめる場合は、次の加入先もつなげる
任意継続は最長2年ですが、希望による資格喪失の申出もできます。協会けんぽの資格喪失申出の案内では、希望する喪失月の前月中に手続きし、申出日の翌月1日が資格喪失日になる扱いを示しています。保険料を意図的に滞納して切り替える方法は選ばないでください。
たとえば国保への変更を検討するなら、新しい年度の見積もりと、次の加入に必要な資格喪失資料を確認します。申出の受付日と郵便の発送日は異なり得るため、到着期限や電子申請の扱いは保険者へ確認してください。変更希望日から逆算して、両方の窓口へ相談することが大切です。
家族も一緒に加入先を変える場合には、本人だけの手続きで全員が完了するかも確かめます。旧資格の終了日、新資格の開始日、受診時に使う資料を一人ずつ並べておくと、切替の途中で家族だけ確認が抜けることを防ぎやすくなります。
家族の扶養と国保組合は、収入や仕事の実態から確認する
健康保険の扶養では、今後の収入見込みも重要になる
家族の勤務先の健康保険で被扶養者になれるかは、続柄、居住、生計維持、収入などの条件で判断されます。税金の配偶者控除や扶養控除を受けていることだけで、健康保険も同じ扱いになるとは限りません。相談先は家族の勤務先と、その加入する保険者です。
日本年金機構の被扶養者の案内では、年間収入は過去の実績だけでなく、認定時点から先の見込みとして説明されています。退職までの給与が高かった方も、前年の確定申告書一枚だけで判断せず、退職後の見込みを伝えて確認します。
通常の年収要件は130万円未満ですが、60歳以上や一定の障害がある場合は180万円未満、19歳以上23歳未満の配偶者以外には150万円未満という別の基準があります。数字だけで認定が決まるものではなく、同居なら原則として扶養する方の収入との関係、別居なら仕送りとの関係なども確認が必要です。
事業の売上と、扶養判定で使う収入を混同しない
フリーランスの収入確認では、売上そのもの、税務上の所得、健康保険の認定で使う収入が必ず同じになるわけではありません。事業のための経費の扱いも含め、保険者がどの資料と計算を求めるか確認する必要があります。税の申告で認められる経費を、無条件ですべて引いてよいとは考えないでください。
相談前には、直近の申告書、最近の売上、継続契約の金額、業務に必要な支出の内容を整理します。たとえば売上が月15万円で支出が月5万円というだけでは、その5万円すべてが認定上控除される経費か判断できません。費目と使途を説明できる材料をそろえ、計算結果は窓口に確かめます。
また、事業以外の年金や給付なども収入確認に関係することがあります。非課税だから伝えなくてよいと判断せず、受け取っている収入の種類を申告します。収入が増える見込みになったときも、年末の結果が出るまで放置せず、いつ、どの書類で変更を届けるか確認してください。
2026年4月以降の労働契約内容による年間収入認定は、給与収入のみの方を対象とした取扱いです。業務委託のフリーランスが、受託契約書だけで同じ取扱いを使えると読み替えないようにしましょう。給与と事業収入の両方がある方は、その両方を伝えて確認します。
国保組合は、団体に入れば誰でも利用できるわけではない
国保組合を検討する場合、最初に業種や地域、事業の形、所属に関する条件を読みます。保険料の表示が魅力的でも、自分の実際の仕事が対象か分からないまま団体費を支払うことは避けたいところです。団体と保険者の役割も分け、どこが加入を判断するのかを確認します。
たとえば文芸美術国民健康保険組合の加入案内は、文芸・美術・著作に従事し、組合に加盟する団体の会員であることなどを示し、書類の体裁が整っていても総合審査で加入できない場合があると説明しています。名称が近い職種だからと、自分の業務が当然に認められると考えないでください。
加入を検討するときは、作品、請求書、申告書など、仕事の実態を説明する資料のうち何が必要かを公式窓口で確認します。資格を得るために業務内容を書き換えたり、実態のない肩書きを使ったりしてはいけません。同一世帯の家族の加入条件と、加入までの間の保険も一緒に整理します。
扶養や組合の費用を、家族の生活計画と合わせて確認する
被扶養者には通常、被扶養者本人に追加の健康保険料負担はありませんが、だからといって将来ずっと同じ加入状態が続くとは限りません。仕事が軌道に乗ったとき、扶養する家族が退職したとき、別居したときなど、条件が変われば見直しが必要です。
国保組合の場合は、保険料以外に所属団体の会費などが関係することがあります。入会金、更新費、家族分、脱退時の扱いを確認し、同じ期間の総負担で比べます。「国保組合なら収入にかかわらず安い」と一般化せず、自分の人数と費用で計算してください。
家族の扶養に入る計画を立てるなら、仕事をどこまで伸ばすかも話し合っておくと判断しやすくなります。ただし、保険の条件に収めるためだけに売上を隠したり、必要な届出を遅らせたりしてはいけません。制度の条件を正しく把握し、仕事と生活の予定を一緒に更新しましょう。
医療費の給付と、働けない間の生活費を分けて備える
医療費の負担を減らす仕組みと、収入補償は別に確認する
健康保険に入っていれば、病気やけがで働けなくなっても売上が補われる、と考えている方は注意が必要です。診療を受けた際の医療費の給付と、仕事を休んだ間の収入を支える給付では目的と条件が異なります。加入先を比べるときは、両方を分けて確認してください。
厚生労働省の国保の給付案内では、疾病や負傷などへの保険給付や高額療養費について確認できます。高額療養費は保険診療の自己負担に関係する制度で、生活費や事業の固定費がそのまま補われるものではありません。利用条件や手続きは加入先へ相談します。
給付額の表を見るときは、対象年齢、所得区分、診療を受ける時期、対象費用を確かめます。制度の見直しがある場合、将来の予定額を現在の受診へ当てはめないようにしてください。この記事では一律の自己負担上限額を示さず、個別の条件を確認することを勧めます。
任意継続に入っても、新たな傷病手当金が出るとは限らない
協会けんぽの傷病手当金の案内では、任意継続の期間中に発生した病気やけがについて、傷病手当金は支給されないと説明されています。「会社員のときと同じ保険を続ける」という言葉から、休業時の給付まですべて同じだと思い込まないことが大切です。
一方、退職前からの状態などによって、資格喪失後の継続給付に該当する場合があります。これは任意継続へ加入すれば新しく受給できるという意味ではありません。退職前までの被保険者期間、退職時の受給状況等の条件を、退職前の保険者へ確認します。
すでに療養している方は、保険料の比較だけで加入先を決めず、現在の給付の扱いと申請先も整理してください。受給できるかどうかが分からない金額を、独立後の収入として先に使う計画にしないことが重要です。必要なら、支給されない場合の家計も別に作っておきましょう。
国保の休業時給付は、自治体や組合の制度を確認する
国保の傷病手当金は、会社員の健康保険と同じ全国一律の仕組みが当然に付くものではありません。国民健康保険法第58条第2項では、条例や規約によって傷病手当金などを行うことができるとされています。加入する自治体や組合に制度の有無と対象を確認してください。
過去の感染症対応などで設けられた期間限定の案内が検索に残っている場合もあります。現在も申請できるか、対象となる期間と働き方は何かを読み、昔の特例を通常の給付として家計へ組み込まないようにします。名称が同じでも、対象者や日数は同じとは限りません。
問い合わせの際には、「個人事業の本人が業務を休む場合に対象となる給付はありますか」「どの条件と書類が必要ですか」と尋ねると具体的です。制度がある場合でも、申請してから支払われるまでの期間や、ほかの給付との関係を確認しておくと備えを考えやすくなります。
※表は横にスクロールできます。
| 備えたい支出・変化 | まず確認すること | 家計で別に用意する検討欄 |
|---|---|---|
| 保険診療の自己負担 | 加入先の給付と高額療養費等 | 対象外費用や一時的な立替 |
| 働けない間の収入減 | 傷病手当金等の有無と条件 | 支給前・対象外期間の生活費 |
| 事業を維持する支出 | 止められない契約や納期 | 家賃・利用料・代替対応費 |
| 家族の生活への影響 | 分担と予定変更の可否 | 家計全体の不足額 |
| 長期にわたる休業 | 利用できる制度と相談先 | 支出の縮小・仕事の調整 |
休む期間の支出を、具体的な仮定で書いておく
備えを考えるときは、「十分な貯金」という言葉を金額と期間に置き換えます。架空例として、最低限の生活費が月18万円、継続が必要な事業費が月4万円、休業中も確実に入る収入が月6万円なら、単純な月の不足は16万円です。2か月なら32万円ですが、医療費や税、保険料を含んでいないなら追加が必要です。
この例は必要資金の標準額ではありません。自分の生活費に健康保険料がすでに入っている場合は、同じ金額を二重に足さないようにします。売上の予定は、休業しても入るものと、働けなければ入らないものを分け、請求済みの代金も入金日を確かめてください。
備えが足りない場合は、すぐに新しい保険を契約する前に、固定費、支払時期、受けられる制度、家族と分担できる範囲を整理します。民間の保障を検討するなら、対象となる状態、免責期間、対象外、給付の条件、継続費用を読み、自分の不足をどこまで補うものか確認しましょう。
加入後の資格確認と、収入・転居・再就職時の見直しを続ける
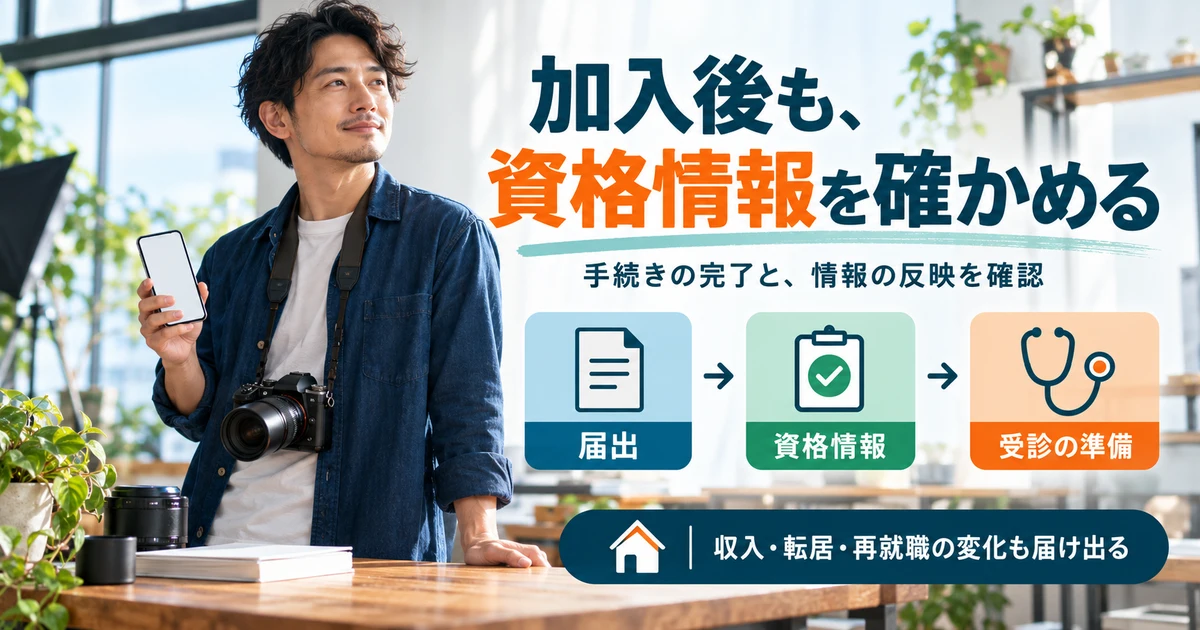
マイナ保険証の利用登録と、保険の加入手続きは別
マイナンバーカードを健康保険証として使っていても、退職後の加入先変更が自動的に完了するわけではありません。厚生労働省のよくある質問Q8では、転職や退職等で利用登録をやり直す必要はない一方、新しい保険者への異動届等は必要とされています。
手続きを提出した後も、資格情報がシステムへ反映されるまで一定の時間がかかります。「アプリで古い勤務先の情報が見えるから、古い資格で受診してよい」とは判断しないでください。実際の資格の開始・終了と、画面へ表示される日が違うことがあるためです。
受診の予定が近い場合は、加入先と医療機関へ事情を伝え、その時点で必要な確認方法を聞きます。自己判断で受診を遅らせるのではなく、保険の切替手続き中であることを説明する準備をしましょう。問い合わせた日と回答を残しておくと、後で追加の手続きが必要になった場合にも役立ちます。
従来の健康保険証ではなく、現在の資格確認方法を準備する
2026年10月時点では、従来の健康保険証は有効期限が終了しています。マイナ保険証を利用する方はその利用状態を、利用しない方は資格確認書について、加入先の案内を確認します。昔の記事にある「退職後に新しい保険証が届くまで待つ」という表現を、そのまま現在の手順に置き換えないようにしましょう。
また、「資格情報のお知らせ」と「資格確認書」は名前が似ていますが、同じものとして扱わないでください。どの書類を何と組み合わせて受診時に使うかは、受け取った案内を確認します。保険者から届いた封筒は、保険料の通知だけを抜き取って捨てず、資格に関する説明も読みます。
家族分も、氏名、加入先、資格の開始日、利用する確認方法が合っているかを確かめます。自分だけ確認して安心せず、家族が通院する際に困らないよう、必要なものの保管場所を共有しておきましょう。個人番号や医療情報を、不必要に第三者へ見せることは避けます。
収入増、転居、家族の変化は、次の更新まで待たず確認する
加入後にフリーランスの仕事が増えた場合、特に家族の被扶養者になっている方は、収入見込みの変化を確認します。一件だけの臨時収入なのか、継続契約によって今後の収入が変わるのかも説明できるようにしてください。保険者の確認を受けず、自分だけで「一時的だから大丈夫」と決めないことが大切です。
転居、結婚、離婚、家族の就職などがあった場合も、届ける情報と手続き先を確認します。国保の世帯、被扶養者の条件、住所地の料率など、変化の影響は加入制度によって異なります。更新時期を待つと古い資格で受診してしまうおそれがあるため、変化が決まった段階で連絡しましょう。
再就職や法人化をした際は、新たな健康保険の適用と、以前の制度の脱退を別々に確認します。新しい勤務先で加入しただけで国保の脱退まで完了すると思い込まず、自治体の案内に沿って必要な届出を行います。保険料の精算や返還が必要になった場合も、通知を確認して対応します。
加入後に残すと役立つ記録
- 自分と家族の保険者名、資格取得日、資格喪失日
- 保険料の対象期間、納付日、正式通知と支払記録
- 収入見込みや家族構成が変わった日と、窓口への確認内容
- 受診時の資格確認に使うものと、届いた案内の保管場所
今日できることは、候補と確認先を一つの紙にまとめること
健康保険選びを進めるなら、最初の作業は「最安の制度」を検索し続けることより、自分の条件を書き出すことです。現在の保険者、退職日、退職後の働き方、家族の加入先、前年所得の資料があるかを並べます。そのうえで、確認できていない候補の窓口へ、同じ条件で問い合わせましょう。
回答がそろったら、同じ期間の総負担、家族の扱い、期限、給付、受診の準備を比較します。金額差が小さい場合でも、書類や納付方法を把握できているかで、退職直後の負担は変わります。分からないところを残したまま契約や申出を急がず、期限内に確認できる順番で進めてください。
健康保険以外の退職準備を含めて整理したい方は、退職前にやることの時系列ガイドも参考にしてください。年金、税金、失業給付、会社との手続きはそれぞれ確認先が異なります。健康保険の加入が終わっても、すべての退職手続きが終わったとは限りません。
自分に合う健康保険は、肩書きや他人の保険料だけでは決まりません。加入できる条件を確かめ、家族全体の費用をそろえて比べ、期限と資格のつながりを確認する。この順番で進めると、独立後の暮らしに必要な支払いと手続きを、具体的な予定に変えやすくなります。