法人化のタイミングはいつ?利益・社会保険・切替準備から判断する方法
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業の売上が伸びると、「そろそろ会社を作った方がいいのかな」と考えることがあります。検索すると所得や売上の目安がいくつも出てきますが、自分の仕事と家計に当てはめようとすると、どの数字を見ればよいのか迷うかもしれません。
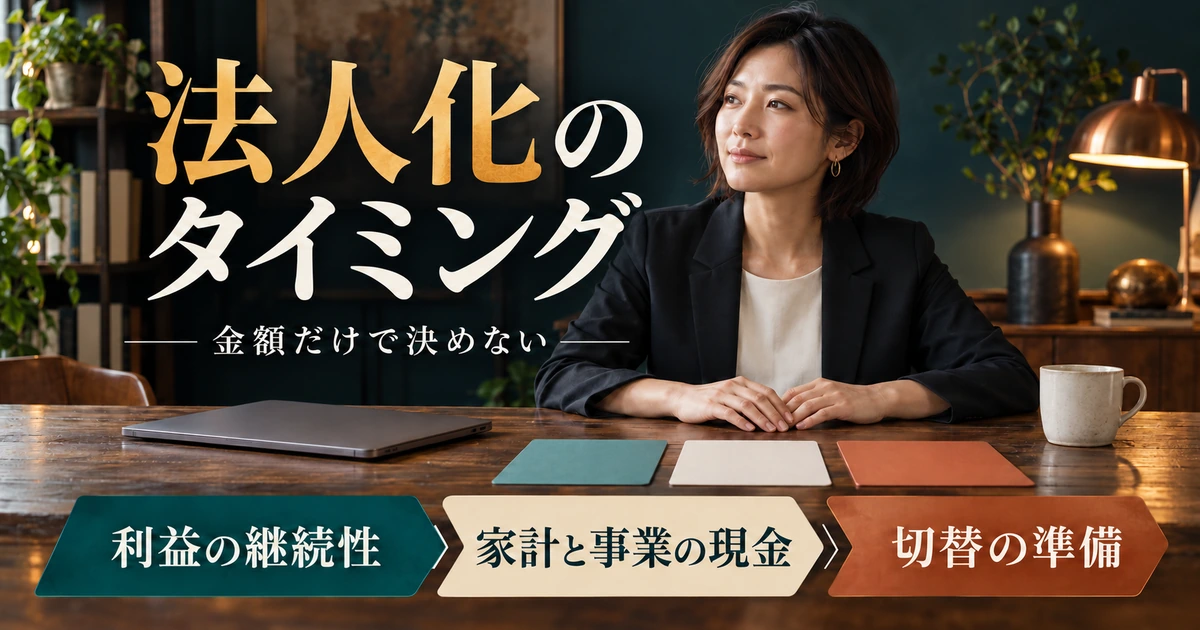
法人化のタイミングは、利益が続く見通し、法人で行う必要がある仕事、設立後の現金と事務負担を合わせて決めます。特定の年商を超えた日が、全員にとって会社を作るべき日になるわけではありません。税金の比較と、実際に切り替えられる日程は分けて確認する必要があります。
先に押さえる結論
まず直近の損益と入出金、家計で必要な額、取引先の条件をそろえます。そのうえで「個人事業を続ける」「近い時期に法人化する」「条件がそろうまで待つ」の三案を比較しましょう。設立手続きを申し込む前に、会社と本人の両方に残る現金を確認することが大切です。
この記事は、すでに個人事業をしている人が株式会社や合同会社への移行を検討する場面を中心に、判断の材料と順番を整理します。会社を作るための入力手順、登記申請書の完成例、個別の税額計算を目的としたものではありません。自分の数字を用いた最終判断は、税理士、年金事務所、登記や契約に詳しい専門家などへ確認してください。
制度の確認基準日は2026年10月5日です。本文の比較例は説明用の仮定で、実在事業の実績、適正な役員報酬、節税効果を示すものではありません。税制は対象となる年分・事業年度で確認し、将来施行の制度を現在の計算へ混ぜないようにします。画像は説明用に生成したイメージです。
- 検討開始の合図を、売上・利益・契約条件から見つける
- 税金だけでなく社会保険、設立費用、運営費と現金を比べる
- 契約、請求、許認可、届出から切替可能な時期を決める
- 資料をそろえ、三つの選択肢を専門家と確認する
法人化のタイミングを考え始めるのは、どんなとき?
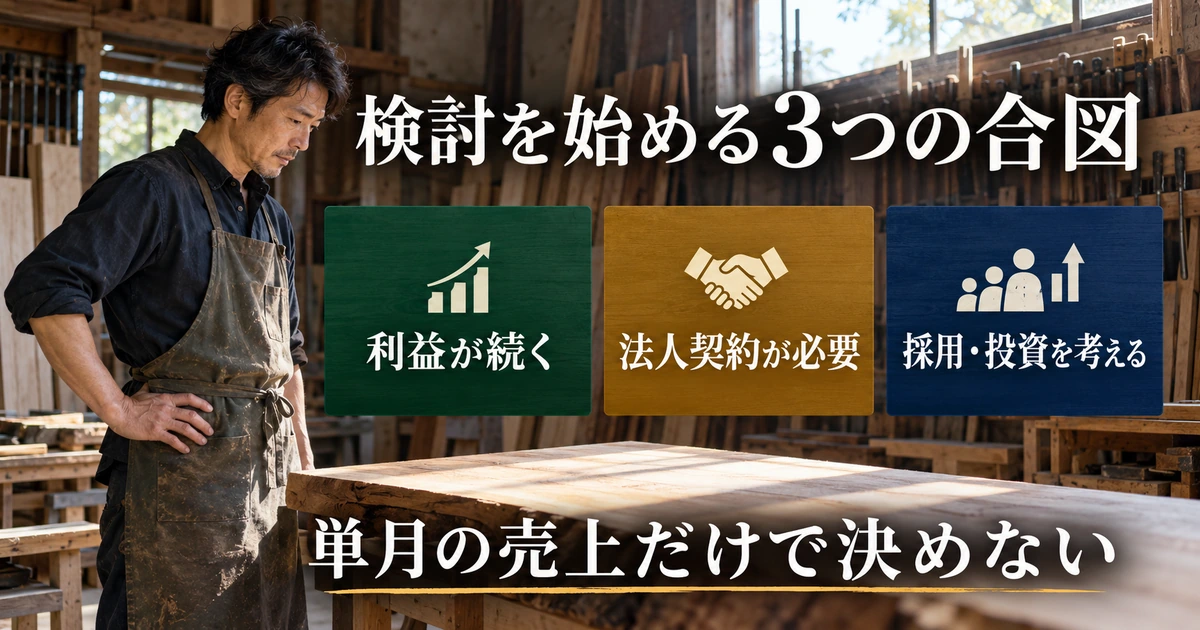
売上の大きさより、利益が続く理由を確認する
最初に見るのは、売上が一度大きくなったかではなく、必要な支出を差し引いた後に利益を残せる状態が続くかです。同じ年商でも、仕入れや外注の多い仕事と、自分の作業を中心に提供する仕事では、残る金額が違います。「年収」という言葉で相談するときも、売上なのか、経費を引いた事業所得なのかを明確にしましょう。
例えば、大型案件を一件納品した月だけ高い利益になった場合、その月を十二倍して翌年の見込みにするのは慎重に考える必要があります。継続契約の更新時期、主な顧客への依存、値上げ後の注文状況、来年必要な設備投資を確認します。過去の実績と、これから続く根拠を別々に示すと判断しやすくなります。
一方、利益がまだ大きくなくても、法人でなければ進められない取引が具体化しているなら、検討を始める意味があります。重要なのは、金額の目安を守ることより、何が変わると今の事業形態で困るのかを説明できることです。税負担だけが理由なのか、取引や人員体制の変更も理由なのかを分けて書き出してください。
比較の出発点には、同じ期間の売上、原価、通常の経費、臨時の支出をそろえます。前年だけ、好調だった四半期だけなど、都合のよい範囲を切り取らないことも大切です。季節で売れ方が変わる事業は、一年の山と谷が見える資料を用意しましょう。
法人との契約が求められたら、条件を具体的に聞く
取引先から「法人であれば依頼できる」と言われたら、いつまでに、どのような会社情報や審査が必要かを確認します。登記が終われば即日で取引できるのか、法人名義の口座や契約の再締結が必要なのか、取引先登録にどれだけ時間がかかるのかで、実際の準備期間は変わります。
担当者の口頭の期待と、正式な発注条件も区別します。法人化すれば受注が確約されるわけではありません。予定される仕事の範囲、契約期間、金額、開始条件がまだ決まっていないなら、それを確定売上として設立後の計画に入れないようにします。必要に応じて、先方が確認できる条件を文章で整理してもらいましょう。
信用についても一律に考えないことが大切です。会社名が付くことで手続きに進める場面がある一方、実績、財務状況、品質、担当体制などが審査される場面もあります。「法人化すると仕事が増える」という抽象的な期待より、今ある取引のどの制約を解消できるかを確かめます。
採用や共同経営、まとまった投資の前に形態を点検する
人を採用する、共同で事業を行う、設備や拠点を増やすといった予定は、法人化を検討する機会になります。ただし、人を雇うには必ず法人が必要、投資をするなら必ず会社の方が有利、という意味ではありません。意思決定、費用の負担、契約する主体、将来の運営方法を整理するきっかけとして考えます。
共同経営では、出資する額だけでなく、誰が何を決め、日々どこまで働き、利益や報酬をどう扱うかを話し合う必要があります。親しい人と始める場合も、会社を作ってから役割を決めると意見の違いが表に出やすくなります。離れる人が出たときの扱いを含め、設立形態と定款等を専門家へ相談します。
設備投資が先にある場合は、その資産を個人で買ってから法人へ移すのか、法人設立後に法人で契約するのかで、取引や資金の流れが変わります。納期だけで購入を先行させず、売買、リース、融資、保険などの契約条件と合わせて順番を考えてください。
※表は横にスクロールできます。
| 検討の合図 | 確かめる材料 | 急いで決めないための問い |
|---|---|---|
| 利益が増えている | 月次の損益、継続契約、必要な投資 | 来年も残る利益か、一時的な増加か |
| 法人契約の条件がある | 取引先の正式な条件、開始時期 | 登記以外の審査や手続きは何か |
| 採用・共同経営を予定 | 役割、報酬、出資、管理体制 | 誰が何を決め、費用を負担するか |
| 税負担が気になる | 個人と法人の同条件の試算 | 社会保険と運営費まで入っているか |
今は個人事業を続ける、という結論も残しておく
法人化の検討は、会社を作ることを前提に始めなくて大丈夫です。利益の変動が大きい、家計へ回すお金が足りない、契約の移行が難しい、経理を担当する時間が確保できないといった事情があるなら、先にその条件を整える選択肢があります。待つ理由が具体的なら、準備を止めたことにはなりません。
「もっと売上が増えたら考える」だけでは、同じ迷いが続くことがあります。例えば次の契約更新時、月次決算がそろう時、必要な許認可の確認が終わる時など、何を見て再検討するかを決めます。特定額を超えたら自動的に法人化する基準ではなく、比較をやり直す機会として設定してください。
設立する理由を一文で書く
「税金が気になる」だけでなく、「継続契約の条件と今後の採用を踏まえ、会社と家計の現金が維持できるか比較したい」のように、事業上の変化まで書きます。理由が複数あれば優先順位を付け、法人化以外の方法で解決できる点も残しましょう。
税金・社会保険・運営費を、会社と家計の両方から比較する
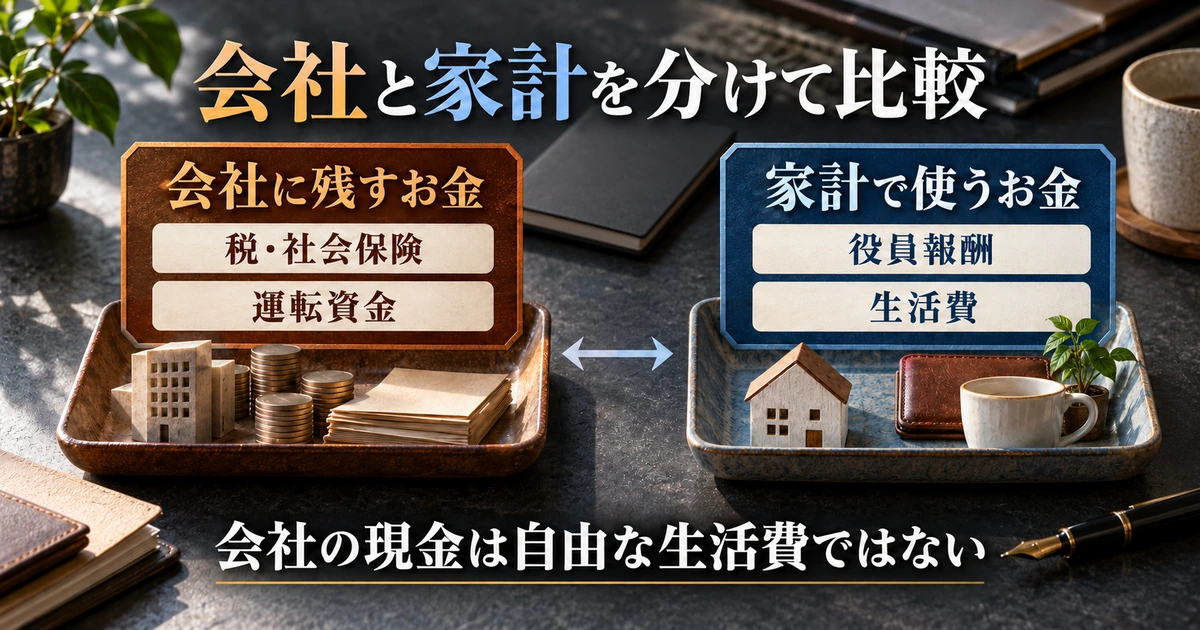
所得税と法人税の税率だけを並べても結論は出ない
個人の所得税は、分離課税などを除き、課税される所得に応じた段階的な税率で計算されます。売上全額に同じ最高税率を掛ける制度ではありません。また、事業の利益と、各種控除を反映した課税所得は同じではないため、「利益がこの額だから税率はこれ」と単純に置かないようにします。
出典:国税庁「所得税の税率」
法人税にも法人の区分や所得の範囲に応じた税率がありますが、国税の法人税だけで会社の税負担が終わるわけではありません。地方法人税や法人住民税、法人事業税など、該当する負担を合わせて確認します。法人税の軽減税率に出てくる年800万円という数字を、個人事業主全員の法人化ラインへ置き換えることはできません。
出典:国税庁「法人税の税率」
さらに、会社が本人へ役員報酬を支払うと、会社側の処理と、受け取る本人側の所得税・住民税・社会保険を考える必要があります。会社の利益を減らすため報酬を増やしても、家計まで含めた負担が必ず減るとは限りません。会社に残す額、本人が使える額、両方を同じ前提で試算します。
2026年4月1日以後に開始する事業年度では、防衛特別法人税にも注意が必要です。国税庁は、各事業年度の所得に対する法人税を課される法人について、税額がゼロでも申告が必要と案内しています。中間申告は2027年4月1日以後に開始する事業年度からのため、現在の初年度の予定と分けて確認してください。
出典:国税庁 e-Tax「防衛特別法人税の創設に関するご案内・留意事項」
一人の会社でも、社会保険の会社負担を落とさない
日本年金機構は、常時従業員を使用する法人事業所について、事業主のみの場合も含めて健康保険・厚生年金保険の加入が義務付けられると案内しています。「従業員を雇っていないから社会保険を考えなくてよい」とは判断できません。事業所の適用と、本人の被保険者資格の具体的な扱いは、報酬や勤務実態なども伝えて確認します。
無報酬の役員や、別の勤務先でも働く人などは、一般的な一人会社の例だけで結論を出さないでください。会社員の副業として法人を作る場合も、本業で加入しているという理由だけで手続きが不要と決めつけず、年金事務所等へ自分の働き方を説明します。
社会保険料の比較では、給与から控除される本人負担だけでなく、会社が負担する分も確認します。日本年金機構の説明では、健康保険料・厚生年金保険料は標準報酬月額などと保険料率を用いて計算し、原則として労使で折半します。実際の見積もりには、その年度、加入先、年齢、報酬などに合う条件を使ってください。
負担額が増えるか減るかだけでなく、加入後の給付や保障も比較の対象になります。ただし、家族の扶養や給付の対象は個別条件で変わります。このページの一般論から「家族全員が必ず扶養に入れる」などと判断せず、現在加入している制度と変更後の窓口の両方へ確認しましょう。
初期費用と、赤字でも続く支出を分けて積み上げる
会社設立には、登記に関する税金や書類作成などの費用がかかります。国税庁の登録免許税の税額表では、通常の設立登記は株式会社が資本金の千分の七で最低十五万円、合同会社が千分の七で最低六万円とされています。これは設立費用の総額ではなく、登録免許税の通常の取扱いです。軽減制度等を使う場合は別に条件を確認します。
定款に関する費用、証明書、専門家へ依頼する報酬、口座や決済の切替費用などは、選ぶ形態や方法で変わります。広告に大きく書かれた設立代行料だけを総額とせず、何が含まれ、何を自分で行うかを見積書で確認します。資本金として会社へ入れるお金と、手数料等として支払って戻らない費用も区別してください。
設立後には、記帳、決算、申告、給与計算、社会保険の事務、登記事項の変更などを継続して管理します。会計サービスや専門家の費用は、売上が少ない月も発生する契約か、件数や人数で増えるかを確認しましょう。自分で担当する場合も、その時間を無料の余力として扱わず、営業や制作との両立を考えます。
法人住民税の均等割は、所得に連動する法人税割とは別の負担です。赤字であれば会社に関する税金がすべてゼロになる、と考えるのは適切ではありません。所在地、資本金等の額、従業者数、事務所の期間などで確認する内容が変わるため、よく見かける一つの金額を全国共通の総額にしないでください。
※表は横にスクロールできます。
| 比較する負担 | 初期の確認 | 設立後の確認 |
|---|---|---|
| 設立関連 | 登録免許税、書類・証明、依頼報酬 | 変更登記等が必要になる場面 |
| 税金 | 個人から移す資産や取引の扱い | 法人と本人それぞれの税、申告 |
| 社会保険 | 適用、本人の資格、加入の手続き | 会社負担、本人負担、定期の事務 |
| 経理・運営 | 会計や請求の切替準備 | 決算、給与、サービス利用、担当時間 |
| 資金 | 設立費用と会社へ入れる資金 | 運転資金と家計の生活資金 |
役員報酬を変えた場合の、二つの現金残高を試す
説明用に、年間売上を1,200万円、通常の事業経費を400万円と仮定します。役員報酬や法人化で増える費用を差し引く前の差額は800万円です。役員報酬を年420万円と置けば差額は380万円、年540万円と置けば260万円になります。ただし、ここには会社負担の社会保険料、法人関係税、追加の運営費等をまだ入れていません。
この380万円や260万円を、会社の最終利益や節税額として読まないでください。家計側の420万円や540万円も、税・社会保険を引く前の報酬総額です。単に会社から本人へ移す設定額が変わった段階であり、家計の手取りがそのまま120万円増えると確定したわけでもありません。
※表は横にスクロールできます。
| 説明用の仮定(年額) | 報酬420万円の案 | 報酬540万円の案 |
|---|---|---|
| 売上 | 1,200万円 | 1,200万円 |
| 通常の事業経費 | 400万円 | 400万円 |
| 報酬等を差し引く前の差額 | 800万円 | 800万円 |
| 役員報酬の仮定 | 420万円 | 540万円 |
| 上記だけを差し引いた会社側の差額 | 380万円 | 260万円 |
| まだ計算に入れていないもの | 会社負担の社会保険、法人関係税、追加費用等 | 同左 |
| 本人側で別に確認するもの | 報酬からの税・社会保険、生活費等 | 同左 |
ここに売上が減る場合、入金が遅れる場合、設備を更新する場合を加えて試します。会社に現金を厚く残す設定にすると家計が苦しくなることがあり、家計の希望をすべて報酬にすると会社の支払いが厳しくなることがあります。どちらか一方の残高だけで「得になった」と判断しないのが、この比較の目的です。
役員給与を法人の所得計算で損金に算入するには、定期同額給与など所定の要件があります。国税庁は、通常の改定時期のほか、臨時改定や業績悪化による改定の条件を示しています。一時的な資金繰りや単なる目標未達を理由に自由に増減しても、同じ扱いになるとは限りません。報酬は設立後に毎月気分で決める支出にせず、決議と税務要件を確認しましょう。
何月に法人化する?設立日・決算期・請求日程をそろえる
設立日と、仕事を法人へ移す日を区別して考える
会社が成立する日と、個人で受けていた仕事を法人として始める日は、常に同じにできるとは限りません。法人の情報を取得してから取引先登録を進める、口座開設の確認を待つ、契約の更新日に合わせるなど、設立後に必要な準備もあります。希望する日だけ先に告知せず、前後の手続きを並べてみましょう。
また、仕事を始める日、納品日、請求締め日、代金が入る日はそれぞれ異なります。月の途中で切り替えると、一つの案件に個人と法人の作業が混在する場合があります。どの契約に基づく売上なのか、誰が請求し、どこへ支払ってもらうのかを先方と確認して、帳簿と説明をそろえる必要があります。
日付を分けることは、好きな時点に売上を付け替えてよいという意味ではありません。実際の契約と取引の事実に沿って区分します。税負担を減らすためだけに過去の取引主体や納品日を作り替えず、不明な案件は資料を持って税理士等へ相談してください。
決算月は、繁忙期と資金の動きから候補を選ぶ
決算月を考えるときは、売上が大きい月だけでなく、棚卸し、資料整理、申告の準備に時間を使える時期も見ます。主な顧客への納品と決算作業が重なると、事務の遅れが起きやすくなります。自分の繁忙期、会計を担当する人の体制、税金を支払う時期の資金を並べて候補を比較しましょう。
年末に個人事業を区切り、年明けに法人の仕事へ移す方法は、期間をイメージしやすい選択肢の一つです。ただし、年末年始の休業、取引先の手続き、法人の口座や許認可の準備を考えると、誰にとっても最も簡単な方法とは限りません。個人事業の一年の区切りと、法人側の事業年度は別々に確認します。
設立から最初の決算までの期間が短いと、準備したばかりで決算や届出の期限が来ることがあります。短い事業年度が各種判定や手続きへどう影響するかも含め、設立日と決算月をセットで相談してください。単に「今月が縁起のよい月だから」という理由で、管理できない日程を選ばないようにします。
消費税のために会社を作れば、二年間必ず免税とはいえない
新しく設立した法人には基準期間がないことがありますが、それだけで消費税の免税が確定するわけではありません。国税庁は、資本金の額等による新設法人の特例、特定新規設立法人の条件、特定期間の売上等による判定などを案内しています。適格請求書発行事業者に登録している場合も、納税義務は免除されません。
法人成りで新設する法人について、個人事業の時期の課税売上高は、その法人の基準期間の課税売上高には含めないと国税庁は説明しています。しかし、この説明は「個人での納税が消える」「新法人は必ず免税になる」という意味ではありません。個人と法人それぞれについて、取引と対象期間を分けて判断します。
取引先がインボイスを求める場合は、法人側で必要となる登録や請求の準備、開始時期を確認します。個人の登録番号を会社の番号としてそのまま使えると思い込まないでください。登録による納税・事務への影響と、取引継続の条件を同時に検討し、免税期間だけを最大にする日程へ偏らないようにします。
消費税を理由にする前に確認
資本金、支配関係、特定期間、インボイス登録、設備の取得や課税の選択など、判定に関係する事実をそろえます。「二年」という言葉だけで設立日を決めず、個人の最終期間と法人の最初の期間を別々に専門家へ確認してください。
設立後の届出は、書類ごとに期限を置く
国税庁の新設法人の案内では、普通法人等の法人設立届出書は設立の日以後二か月以内が提出期限です。設立初年度から法人税の青色申告を希望する場合は、設立の日以後三か月を経過した日と、第一期の事業年度終了の日のうち早い日の前日までに承認申請します。「すべて設立から三か月以内」とまとめないことが重要です。
社会保険については、加入すべき要件を満たした場合の新規適用届は、事実発生から五日以内と日本年金機構が案内しています。税務の届出と同じ期限ではありません。地方自治体への届出、給与の支払いに関する手続き、業種ごとの許認可なども、提出先と必要書類を別に管理します。
書類を一覧にするときは、名称、提出先、期限、担当者、現在の状態、提出結果の保存場所を入れます。専門家へ頼んだ項目も、どこまで依頼範囲なのか確認してください。依頼したつもりの書類が自分の担当だった、という抜けを防ぐには、設立前に役割をすり合わせておくことが役立ちます。
期限は自分の設立日と事業年度で計算し、休日の取扱い等も確認します。インターネットの記事の架空の日付をそのまま移すより、実際の日付を入れた一覧を窓口や担当者と照合する方が確実です。提出したら、送信結果や控えを保存し、作成しただけの書類と区別しましょう。
法人成りの前に、契約・資産・許認可の引継ぎを確認する
個人の契約が自動で会社の契約になるとは考えない
法人化では、個人事業の屋号を会社名に書き換えるだけで済むとは限りません。自分が代表者でも、個人と法人は契約の相手として区別されます。顧客との業務委託、事務所の賃貸、リース、仕入れ、決済、保険などを一覧にして、契約の変更、承継、再契約のどれが必要かを各相手先へ確認します。
一覧には、契約名義、更新日、変更に必要な同意、手数料、保証や担保、窓口を入れます。個人保証が付く契約や借入れがある場合、会社を作っただけで本人の責任がなくなるとはいえません。金融機関や契約の専門家へ具体的な条件を確認し、法人化の一般的なメリットから判断しないでください。
顧客へは、新しい会社名だけでなく、どの仕事から切り替わるか、請求書の名義や振込先はいつ変わるか、確認が必要な書面があるかを整理して伝えます。連絡前に内部の決定が整っていないと、後から同じ相手へ何度も訂正することになります。相手側の登録期限も含めて、通知の順番を決めましょう。
在庫や設備を移すときは、金額と取引の記録を残す
個人事業で使っていたパソコン、車、機械、在庫、不動産などを会社でも使う場合、売却、賃貸、現物出資など、どの方法を採るかを検討します。所有者、取得時の資料、現在の帳簿上の残高、使い方、移す日を整理し、すべてを一括で「会社のもの」と扱わないようにしてください。
国税庁は、事業として対価を得て行う資産の譲渡を消費税の課税対象とし、売買や現物出資なども資産の譲渡に含めています。実際の納税や非課税資産の扱いは、それぞれの条件で確認が必要です。同じ人が代表だから税務上の取引を無視できる、とは考えないようにします。
所得税でも、移す資産の種類によって所得の区分や計算方法が違います。在庫、金銭債権、機械、不動産を、すべて同じ譲渡所得の計算にまとめることはできません。資産別の資料を用意し、どの税目と計算が必要かを税理士等へ確認します。未払金や借入れについても、会社へ移したいという希望と、相手が承諾する条件を分けて考えてください。
移行後に困らないよう、個人と会社の間で何を、いつ、どの条件で移したのかが分かる記録を残します。価格の根拠が曖昧なまま処理すると、個人側と法人側の帳簿がつながりません。高額な資産や不動産、権利が含まれる場合は、日程を決める前に確認する時間を確保しましょう。
許認可とサービスの利用条件を、業種ごとに調べる
許認可や届出が関係する事業では、個人で取得しているものを法人でどう扱うかが重要です。制度によって新規申請、承継、変更届などの扱いが異なるため、他業種の体験談をそのまま当てはめないでください。所管の窓口へ「個人から新設法人へ事業を移したい」と具体的に伝え、必要な手続きと順序を確認します。
場所や設備に条件がある場合は、新しい申請主体だけでなく、営業場所、責任者、設備、契約内容も確認します。申請を出してから営業可能になるまでの扱いが不明なら、法人名での営業開始日を先に約束しない方が安全です。審査期間や追加資料は案件で変わるため、一般的な目安を確定日として扱わないようにします。
ネット上の販売や予約サービスにも、事業者区分の変更手続きや審査が設けられていることがあります。アカウントの名義だけ変えれば、売上金や取引履歴を同じ条件で引き継げるとは限りません。サービスの公式規約と窓口で確認し、未入金の売上、返金対応、顧客への表示が途中で切れないようにします。
顧客情報や従業員に関する資料も、事業に必要だから何でもまとめて移してよいとは判断しないでください。契約、法令、利用目的、アクセス権限を確認する必要があります。実際に人やデータを移す場面では、その分野の専門家に相談し、必要な同意や通知の有無を個別に確認します。
※表は横にスクロールできます。
| 切り替える対象 | 設立前に確かめること | 完了の確認方法 |
|---|---|---|
| 顧客・仕入先との契約 | 主体変更、同意、適用する取引日 | 合意書面と最初の請求を照合 |
| 口座・決済サービス | 法人側の手続きと入金先の開始時期 | 旧取引の回収と新取引の入金を分離 |
| 在庫・設備・権利 | 移す方法、価格、税務、記録 | 資産一覧と双方の帳簿を照合 |
| 許認可・届出 | 所管窓口、承継等の要件、営業可能日 | 受理等の結果と適用範囲を確認 |
| 借入れ・賃貸・保証 | 相手の承諾、再審査、個人の責任 | 契約書と返済・支払予定を確認 |
個人事業の残る取引を、法人の帳簿へ混ぜない
法人の仕事を始めた後にも、個人で受けた仕事の代金が入ったり、個人事業の経費を支払ったりすることがあります。入金日が法人設立後だからという理由だけで、法人の売上へ入れないようにします。個人側の未回収・未払の一覧を作り、どの取引に対応するお金かをたどれるようにしてください。
誤った名義や口座へ入金された場合は、相手への連絡、記録、必要な訂正を確認します。帳簿を合わせるために同じ売上を二度計上したり、個人側の取引を消したりしないことが大切です。実際の入出金と、本来の取引の主体を説明できる資料を残し、処理方法は担当者へ相談します。
個人側の廃業等の届出、所得税や消費税の申告、書類保存の確認も残ります。会社を作った日で個人の税務がすべて終わるわけではありません。このページでは廃業手続き全体を扱いませんが、個人側を終える仕事と、法人側で始める仕事を別の一覧にして、両方に担当と確認日を置くと抜けを減らせます。
切替前の最終確認
新しい会社で請求できる条件と、個人側の残る請求・支払いを照合します。取引先、金融機関、許認可の窓口で回答が異なる場合は、どれか一つの「準備完了」だけで営業開始を判断せず、未完了の条件を確認してください。
法人化するか迷ったときは、三つの案を資料で比較する
相談前に、損益・現金・家計の資料をそろえる
税理士等へ相談するときは、「法人化するといくら得ですか」と聞く前に、個人事業の実績と、変わる予定をそろえます。直近の申告書や決算書、月次の売上と費用、預金残高、借入れや設備投資の予定、主な契約条件があると、どの前提で比較しているかを共有しやすくなります。
家計では、毎月必要な生活費だけでなく、住居、教育、保険、税金など、近い時期のまとまった支出を整理します。家族の収入や扶養の状況が試算に関係する場合もありますが、資料を送る範囲と方法は相談先へ確認し、不必要な個人情報まで公開の共有先へ置かないようにしてください。
将来の売上は、契約済み、更新見込み、まだ営業中の案件を分けます。相談用の数字を立派に見せるために、未確定の注文を確定売上へ入れる必要はありません。むしろ、どの前提が変わると法人化の結果が変わるかを確認できる資料の方が役立ちます。
現在の数字がきれいにそろっていない場合も、相談を延期し続ける必要はありません。分かるものと分からないものを分け、帳簿の整理から支援を受けられるかを確認します。ただし、不明な残高や費用を都合のよい仮定で埋めたまま、設立を決めるのは避けましょう。
- 直近の申告書・決算書と、月ごとの売上・経費
- 現在の現預金、借入れ、支払予定、設備更新の計画
- 家計へ必要な金額と、収入が変わる予定
- 法人契約の条件、引き継ぐ資産と許認可の一覧
- 希望する切替時期と、その日程にした理由
個人継続・近く法人化・時期を待つを同条件で比べる
比較する案は二択だけにしない方が、準備不足を見つけやすくなります。個人事業のまま進める案、近い時期に法人化する案、契約更新や資金の準備を待って法人化する案を並べます。三案の売上や通常経費を別々の都合のよい数字にせず、同じ事業見通しを土台にすることが重要です。
個人継続の案では、いまの契約と管理方法で続けられる範囲を確認します。近く法人化する案では、初期費用と設立後の負担、移行できる取引、日程を確認します。時期を待つ案では、何が整えば進めるのか、その間にどの機会を逃す可能性があるのかを具体化します。待つことにも費用や影響があるなら、それも比較に入れましょう。
試算結果は、税額が最も小さい案だけを見るのではなく、会社と家計の残高、事務の担当時間、契約の継続性を合わせて読みます。税額差が小さくても、法人でなければ受けられない仕事に意味がある場合があります。反対に、紙の上で税負担が下がっても、当面の支払いを維持できなければ、その日程を再検討する必要があります。
結論には、前提と再確認の条件を添えます。「現在の継続契約と報酬設定ならこの案を検討するが、主要契約が終了した場合はやり直す」といった形です。法人化の判断は一度計算したら永久に変わらない答えではなく、事業条件の変化に応じて見直すものとして扱いましょう。
相談先には、比較範囲と担当する手続きを確認する
税金の試算と申告は税理士や税務署、社会保険は年金事務所や社会保険労務士、設立登記は司法書士等、契約上の問題は弁護士など、質問によって確認先が異なります。一つの窓口に相談しただけで、すべての分野の確認が済んだと思い込まないことが大切です。
専門家へ依頼する際は、法人化した場合だけの税額を出すのか、個人継続と家計を含めた比較まで行うのかを先に合わせます。社会保険料や地方税、消費税、役員報酬の設定、初年度の費用が含まれているかも確認してください。見積もりの低さだけでなく、何を判断できる資料ができるのかを比べます。
設立代行と、設立後の運営支援は別の契約になっていることがあります。顧問契約が必須か、最低期間や解約条件があるか、記帳や給与計算を誰が行うかを確認します。無料相談の範囲を超える作業が必要なら、その作業と費用の説明を受けてから依頼しましょう。
まだ個人事業の開始手続きを整理している段階なら、副業の開業届と青色申告の確認ガイドも参考になります。開業の届出をすることと、会社を設立することは別の手続きです。今どの段階にいるのかを明確にしてから、必要な相談を選んでください。
決めた後は、日付と完了条件を確認できる計画へ落とす
法人化を進めると決めたら、希望日だけの予定表を、条件付きの実行計画へ変えます。契約の同意を得る、資産の扱いを決める、設立登記を行う、口座や請求を準備する、届出を提出するなど、それぞれに担当と完了を確認する資料を置きます。期限が近い仕事から逆算し、待ち時間も残しておきましょう。
途中で条件が変わった場合は、設立を急いで予定に合わせるのではなく、何に影響するかを確かめます。主要な取引の開始が遅れた、許認可の手続きに追加資料が必要になった、家計の必要額が増えたといった変化は、切替日や報酬の計画に関係します。変更後の数字で比較し直し、関係者への連絡も更新してください。
個人継続を選んだ場合は、判断材料になった課題をそのまま残さないようにします。月次の数字を整える、契約条件を聞く、生活資金と事業資金を分けるなど、次の比較に必要な準備を進められます。「法人化しなかった」という結果より、何が分かり、何を整えるかが具体的になったことを重視しましょう。
法人化のタイミングを決める前の確認
利益が続く根拠があるか。会社にする理由が具体的か。会社と家計の双方に必要な現金が残るか。社会保険と運営費を計算に入れたか。契約・資産・許認可を切り替えられるか。これらを資料と日程で説明できたら、専門家と最終的な条件を確認します。
法人化は、事業が成長したことを示す称号を得るためだけの手続きではありません。誰が契約し、お金をどう残し、事務を誰が続けるかを組み替える判断です。まずは直近の数字と、法人で行いたい仕事の条件を一枚にまとめてみてください。その材料がそろうほど、自分に合う時期を具体的に選びやすくなります。