青色事業専従者給与とは?家族の仕事・金額・届出と支払記録の確認
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
家族が事業を手伝うようになると、「毎月の生活費とは別に給与を払いたい」「青色事業専従者給与として経費にできるのだろうか」と考えることがあります。確認するのは金額だけではありません。誰が、いつから、どの仕事を担当し、どのように給与を決めて支払うのかを、届出と記録につなげる必要があります。
青色事業専従者給与は、家族への送金をすべて経費にする制度ではありません。専従者の条件、期限内の届出、届出に沿った支払い、仕事に見合う金額という要件をそろえます。受け取る家族の所得税や扶養の扱いも合わせて確認しましょう。
この記事は、成人の家族が事業に関わる青色申告の個人事業主向けに、2026年10月11日(日本時間)に確認した国税庁などの公式情報をもとに整理しています。登場する事業や金額は説明用の架空例です。個別の経費算入や適正給与額、世帯の税・保険料の減少を保証するものではありません。
家族への給与と生活費を、仕事の実態から分ける
同じ家族への支払いでも、理由を分けて確認する
個人事業では、事業主と生計を一にする配偶者やその他の親族に払う給与は、原則として必要経費になりません。青色申告で一定の条件を満たす場合に、仕事の対価として相当な給与を必要経費にできるのが、青色事業専従者給与の特例です。家族の名前で振り込んだことや、帳簿の科目を給与にしたことだけで結論は出ません。
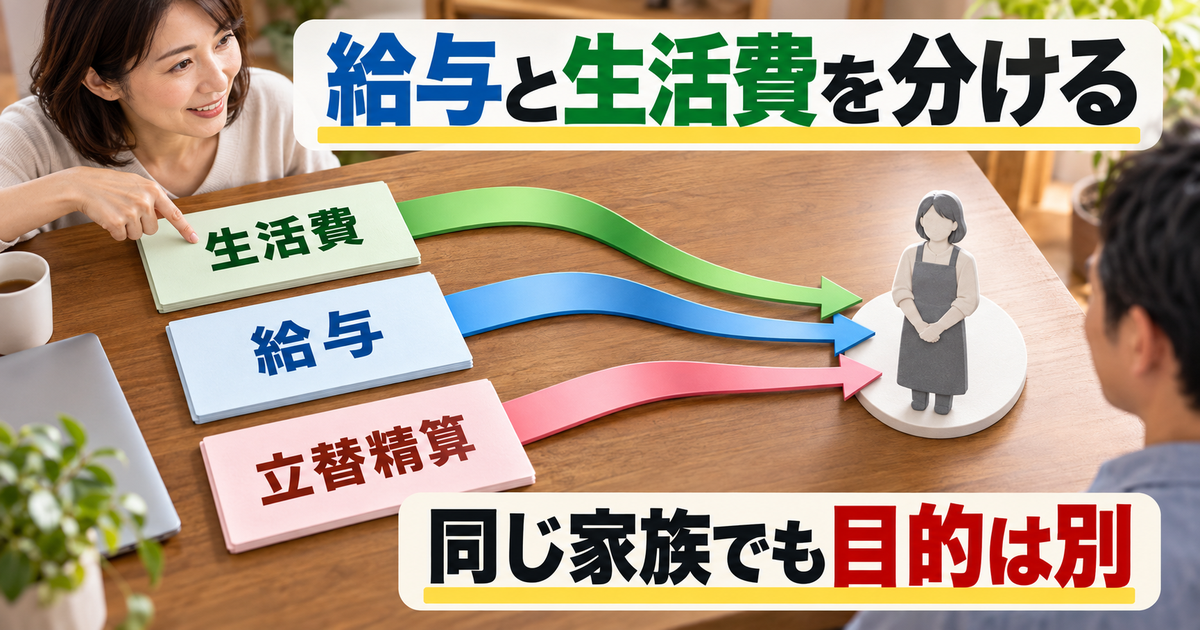
最初に、家族へ渡しているお金を用途別に並べましょう。家賃や食費のための生活費、事業の品物を代わりに買った立替代金の精算、担当した仕事に対する給与では、お金を渡す理由が違います。同じ口座へ入れていても、根拠となる資料と記録は分けて持つ必要があります。
たとえば、通販事業を営む架空の「青葉工房」では、事業主の葵さんと成人の配偶者・湊さんが同じ家計で暮らしています。湊さんには、家計用のお金、立て替えた梱包資材代、事業の発送事務を担当した給与を渡す可能性があります。この三つを「家族への振込」と一括で記録すると、あとから何の支払いだったか説明しにくくなります。
資材代の精算なら、購入内容、領収書、事業で使った事実、精算した日を対応させます。給与なら、担当業務、従事状況、給与の決め方、届出、実際の支払記録を確認します。家計へ渡すお金の基本的な分け方は、生活費と事業の支払いを分ける方法で確認できます。
青色申告、白色申告、法人の給与を混同しない
青色事業専従者給与を検討するときは、事業主自身が青色申告の対象となっているかを先に確かめます。開業届を出したこと、屋号があること、会計ソフトで青色申告用の画面を選んだことと、青色申告の承認を受ける手続きは別です。申請した書類と現在の申告区分を確認しましょう。
白色申告には事業専従者控除という別の仕組みがあります。配偶者86万円、その他の親族50万円という数字は、この控除の計算で用いる上限です。実際の控除額は、所定の所得を専従者の人数に1を足した数で割った金額との比較で決まります。青色事業専従者給与の推奨額や、一律の給与上限を示す数字ではありません。
法人が家族へ払う給与や役員報酬も、この個人事業の制度と同じではありません。また、不動産所得については貸付けが事業として行われている場合に適用があり、事業的規模でない貸付けにそのまま使えるわけではありません。ここでは、個人で営む事業に家族が専ら従事するケースを中心に考えます。
制度の入口は、国税庁の青色事業専従者給与と事業専従者控除で確認できます。家族に払う金額の比較をする前に、そもそもどの制度の条件を確認しているのかをそろえることが大切です。
家計の相談と、仕事の担当を決める相談を分ける
生活に毎月いくら必要かという家計の相談と、事業でどの仕事を任せるかという相談は、分けて進めると整理しやすくなります。生活費が足りないから給与を増やす、税金が気になるから家族へ多く移す、という順番では、その金額が仕事に見合う理由を用意できません。
青葉工房では、葵さんが商品の制作と取引先対応、湊さんが注文データの整理、発送伝票の作成、入金確認を担当するとします。「忙しいときに手伝う」という説明から一歩進め、誰が何をどこまで引き受けるかを話し合います。家事を分担していることと、事業の具体的な作業を担当していることも区別します。
担当を決めるときには、家族本人の希望や他の仕事、通学、療養などの事情も確認します。名義だけを借りたり、実際には事業主が行った作業を家族の仕事として記録したりすることはできません。給与のための説明を後から作るのではなく、これから行う仕事と実際に行った仕事を一致させることが出発点です。
支払いの整理表には、金額より先に目的を書く
家族間のお金の動きを整理する表は、細かい会計用語を増やすより、「なぜ渡したか」「何で確認できるか」を読める形にします。次の表は青葉工房の整理例であり、この区分を書くだけで税務上の扱いが確定するものではありません。
表は横にスクロールできます。
| 支払いの目的 | 確認する事実 | 対応させる資料 | 混ぜないもの |
|---|---|---|---|
| 家計へ渡す生活費 | 暮らしのために移したお金 | 家計への移動日と用途のメモ | 事業の給与や経費 |
| 事業用資材の立替精算 | 家族が事業のために購入した内容 | 購入資料、事業用途、精算記録 | 労務の対価 |
| 担当業務への給与 | 誰がどの仕事を行ったか | 従事記録、金額の根拠、届出、支払記録 | 生活費や立替額の一括付替え |
たとえば、同じ日に三種類のお金を移した場合も、メモや明細で内訳を分けます。振込手数料の都合でまとめたなら、合計額からそれぞれの資料へ戻れるようにします。給与だけを別振込にする方法も考えられますが、振込方法を変えること自体が専従者の要件を満たすわけではありません。
過去の記録が曖昧なときは、確認できる領収書や取引内容から事実を整理します。思い出せない部分を都合よく埋めたり、生活費を年末にまとめて給与へ置き換えたりせず、何が分かり、何が分からないかを区別して相談しましょう。
専ら従事する条件を、期間と担当業務で確認する
家族関係、生計、年齢を最初に確認する
青色事業専従者は、青色申告者と生計を一にする配偶者その他の親族で、その年の12月31日現在、原則として15歳以上の人が対象です。年の途中に死亡した場合の年齢判定などには別の扱いがあります。この記事の例は成人の家族を前提とし、未成年の就労条件まで含めて判断するものではありません。
「生計を一にする」は、住所が同じかどうかだけで決まりません。国税庁の生計を一にすることの説明では、別居でも生活費等の送金などにより該当する場合を示しています。同じ家に暮らす場合にも、明らかに独立した生活かどうかという実態を確認します。
青葉工房では、葵さんと湊さんが同じ家計を維持していることを前提に話を進めます。これに対して、別世帯で独立して暮らす親族に一時的な作業を頼む場合は、この前提から確認し直す必要があります。「親族だから必ず専従者」「別居だから必ず一般の外注」という判断は避けましょう。
確認メモには、続柄、生活費の負担状況、事業に関わり始めた日を残します。個人情報を不必要に広く共有する必要はありません。税務署や税理士へ相談するときに、判断に必要な関係と実態を説明できるようにしておくための整理です。
原則は6か月を超える期間で、ちょうど6か月とは違う
専従期間の基本は、その年を通じて6か月を超える期間、事業に専ら従事していることです。「6か月以上」と読み替えないよう注意しましょう。また、何日か手伝った月が六つあるというだけで、専ら従事した期間を満たしたと決められるわけではありません。
担当する作業が事業の中でどのような位置を占め、いつからいつまで続いていたかを確認します。湊さんが年初から注文整理と発送事務を継続して担当するなら、その開始日、定期的な作業、実際の従事状況を残します。ある月の作業量だけで一年全体を説明しようとしないことが大切です。
記録は、出勤日だけを並べるより、作業内容と対応させると実態を把握しやすくなります。「事務」だけでは範囲が広いため、注文の入力、伝票作成、入金の突合、問い合わせの一次対応など、担当が分かる言葉を使います。毎日の予定と実際に行った作業が違った場合には、実績のほうを残します。
一方で、作業の分数を細かく記録すれば必ず専従と認められる、という制度でもありません。記録は事実を説明する材料です。一定の時間や日数を記事から拾い、それに合わせて形式だけを整えるのではなく、継続して担っている役割を確認しましょう。
年の途中で始めた場合は、従事できた期間を確かめる
一定の場合には、一年のうち事業に従事することができる期間の2分の1を超えて専ら従事しているかで判断します。ただし、年の途中から給与を払えばすべてこの扱いになるわけではありません。開業や休業、家族が事業に従事できなかった事情など、期間を区切る理由を確認する必要があります。
国税庁の年の中途で事業に従事した親族の事例には、会社を8月に退職して父の事業に従事したケースがあります。その事例では、退職後から年末までを従事可能期間として、その半分を超えて専ら従事している場合を説明しています。届出に関する期限の注意も付いています。
この事例を使うときは、「8月からなら誰でも経費にできる」と結論づけず、自分の事情との違いを整理します。退職した日、家族の事業を担当し始めた日、給与を払うと決めた日、実際に支払った日は、必ずしも同じではありません。期間を説明するための日付と、届出期限の起算を混ぜないようにします。
たとえば湊さんが別の会社を退職してから青葉工房へ加わる場合は、退職前から少し手伝っていた事実も含めて相談します。都合のよい日だけを開始日にするのではなく、それぞれの時期の働き方を時系列にすると、どの期間をどの理由で判断するのかを確認しやすくなります。
他の仕事や学校の予定も、担当表に並べる
「専ら従事する」という条件を確認するには、事業内の仕事だけでなく、他の仕事や学校などの事情も欠かせません。兼業や通学があることを隠して担当表を作ったり、家族だから勤務の実態を省略してよいと考えたりしないようにしましょう。
相談用の担当表には、業務名、担当する範囲、頻度、従事した期間、確認できる資料を記載します。他の職場で働く時間や通学の予定は別欄に置き、そのうえで家族の事業をどのように担っているかを説明します。職業名だけで一律に可否を決めず、実際の従事状況を確認してもらうためです。
湊さんが発送処理を担当するなら、発送件数の記録や作業日ごとのメモが業務とのつながりを示します。家族の作業を事業主が確認した記録も、役割を整理するうえで役立ちます。ただし、資料を増やすために顧客の住所や注文内容を相談相手へ丸ごと渡す必要はありません。相談の段階では必要な項目に絞りましょう。
長期間の休みや担当の交代があったら、あとで年末の記憶だけに頼らず、その時点で記録を更新します。対象になるか迷う事情は、給与額を先に決める前に相談しておくと、支払いを始めた後の修正を減らせます。
金額は届出の範囲と、仕事に見合う根拠で考える
届出の範囲内かどうかと、相当な金額かどうかを確認する
給与額を考えるときには、二つの確認が必要です。一つは、届出書に書いた方法で、記載した金額の範囲内の支払いになっていること。もう一つは、労務の対価として相当と認められる金額であることです。届出に大きな金額を書けば、その全額が自動的に必要経費になるわけではありません。
国税庁の専従者給与の届出手続では、従事した期間や仕事の性質・程度、他の従業員や同種同規模の事業の給与、事業の種類・規模・収益を判断の材料として示しています。過大な部分は必要経費にならないため、額の根拠を事業の実態から説明できるようにします。
たとえば、湊さんへの月額を仮に12万円で検討するとしても、その数字だけでは適正かどうか判断できません。どの仕事をどの程度担当し、経験や責任の範囲がどうなっているかを合わせて見る必要があります。12万円は以下の記録例を説明するための仮の金額であり、相場や推奨額ではありません。
また、支払うことができる金額と、経費として相当な金額も同じではありません。売上の入金が一時的に増えたから給与を大幅に上げるという場合は、仕事や責任の増加、事業の継続的な状況を確認します。資金があることだけを給与額の理由にしないようにしましょう。
比較する給与は、似ている条件と違う条件を残す
参考資料を集めるなら、金額だけを切り取らず、担当業務、勤務の形、必要な経験、責任、事業規模などを合わせて確認します。求人情報で似た職種名を見つけても、業務の範囲が広かったり、勤務時間や地域が違ったりすれば、そのまま自分の事業へ当てはめられません。
青葉工房の発送事務を比較するなら、単に「事務職」の数字を集めるより、受注管理や伝票作成、在庫との照合など、実際に任せる仕事に近い内容を見るほうが役立ちます。比較資料の日付も残し、どの時点の条件を参考にしたか分かるようにしておきましょう。
同じ事業に他の従業員がいる場合は、その人の給与だけでなく、仕事の難しさや責任の違いも確認します。家族だから安くても高くても自由という整理ではなく、違いを説明できるかを考えます。他人の給与に関する資料は取り扱う範囲を限定し、公開の比較表へ個人を識別できる情報を載せない配慮も必要です。
比較できる人がいない小さな事業でも、担当業務の内容と程度、経験、事業の状況を残す作業はできます。十分な比較資料が見つからないことを理由に、根拠のない「この額なら大丈夫」という数字へ飛びつかず、手元の資料と不足している点を整理して相談しましょう。
担当の増減を、給与の見直し理由につなげる
給与を見直すときは、前回から何が変わったかを比較します。青葉工房で注文数が増え、湊さんが発送伝票だけでなく返品対応の整理まで担当するようになったなら、業務の追加日、作業量、判断する範囲、責任の変化を記録します。
逆に、外部サービスへ発送を委託して家族の作業が減ったなら、その変化も確認します。支払額を据え置く理由があるか、別の担当へ移ったのか、仕事そのものが減ったのかを整理します。増額の理由だけを残し、業務が減ったときは記録しないという運用では、実態との対応が崩れてしまいます。
「毎年同じ時期に見直す」「担当が変わったときに確認する」など、自分たちが確認しやすいタイミングを決めておくと、金額の判断をその場の思いつきで行わずに済みます。これは管理上の工夫であって、一定回数の面談や特定様式の評価表を作れば税務上認められるという意味ではありません。
賞与を予定する場合も、月々の給与と別に支給時期や金額の基準を検討します。利益が出た年の終わりに、届出との関係を確かめないまま追加で払うのではなく、既に届けている内容と変更手続きの必要性を先に確認しましょう。
金額の検討メモには、採用した理由と未確認点を書く
次の表は、金額を決めるための材料をまとめる例です。欄を埋めることで給与額が認定されるものではありませんが、家族同士や相談先で、どこまで確認できているかを共有しやすくなります。
表は横にスクロールできます。
| 確認する観点 | 青葉工房で整理する内容 | 残す資料の例 | 確認が必要な点 |
|---|---|---|---|
| 仕事の内容と程度 | 受注整理、伝票作成、入金の突合 | 担当表、実際の作業記録 | 繁忙期と通常期の違い |
| 比較する給与 | 近い業務と責任の範囲 | 確認日を付けた比較資料 | 勤務条件や規模の違い |
| 事業の状況 | 売上、収益、継続して支払う見通し | 月次の収支資料 | 一時的な入金増との区別 |
| 届出との対応 | 方法、金額、支給期、昇給基準 | 提出内容の控え | 変更届が必要な変更か |
メモの最後には、検討した日と、今回どの資料を根拠にしたかを残します。税負担だけを計算した表より、実際の仕事と給与の関係を説明する資料が先です。税金や保険料を含めた家計の見通しは、その条件が整理できてから別に確認しましょう。
家族の所得が増えた場合の影響は、受け取る側の申告や各制度にも及びます。事業主の経費が増えるという一面だけで、世帯全体に必ず有利だと判断しないことが大切です。
新規の届出と変更届を、支給開始前後の時系列で整理する
新規の期限は、経費にしたい年と開始の事情から確かめる
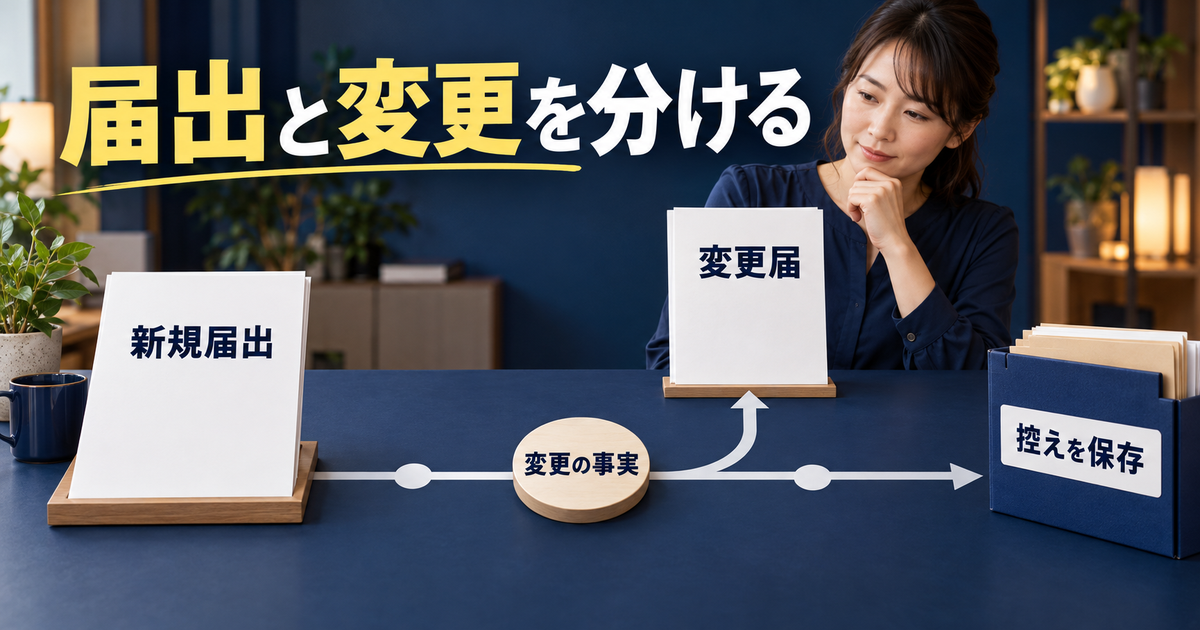
青色事業専従者給与の届出は、原則として、その給与を必要経費に算入しようとする年の3月15日までに提出します。その年の1月16日以後に新たに開業した場合や、新たに専従者がいることとなった場合は、その日から2か月以内です。土日や祝日等に当たる場合の期限の扱いも、国税庁の手続案内で確認します。
2026年の通常の3月15日は日曜日なので、この扱いによる期限は3月16日でした。この記事の確認日である10月の時点で、その通常期限をこれから使えるわけではありません。これから家族が事業に加わる場合は、新たに専従者がいることとなった日などの事情を整理して、自分の期限を確認しましょう。
たとえば「10月1日から専従者がいることとなった」という事実関係なら、原則としてそこから2か月以内という枠で検討します。ただし、給与を初めて振り込む日が11月だから11月を起算日にできる、と決めてはいけません。従事の開始、給与の対象期間、実際の支払日を別々に記録します。
期限を過ぎていたことに気づいた場合には、届出日や勤務開始日を過去へ合わせて作らず、実際の日付と提出状況を伝えて相談します。遅れて出せば必ず当年分が経費になる、翌年分も同じ扱いになる、とこの記事だけで判断することはできません。
開業届、青色申告の申請、給与側の届出はそれぞれ別
家族の給与を始めるときは、一つの書類を出してすべて終わったと思わないようにします。事業を始めたことを届ける書類、青色申告の承認を受ける申請、家族の専従者給与に関する届出、給与の支払事務に関する届出は、目的も期限も異なります。
国税庁の新たに事業を始めたときの届出では、現行の開業届の期限を、その年分の確定申告期限までと案内しています。この期限を、青色申告の承認申請や専従者給与の届出へそのまま流用してはいけません。古いチェック表の一行だけで処理せず、書類ごとに確認します。
青葉工房が既に青色申告を行っていて、今回初めて家族への給与を始めるなら、事業主の申告区分の確認に加えて、専従者給与と給与支払者としての手続きを確認します。以前から別の従業員に給与を払っている場合は、既に提出している給与関係書類も確かめ、二重提出や必要な変更の見落としを避けます。
相談メモには「何を提出したつもりか」ではなく、書類名、対象者、提出日、控えの保存先を記載します。申請書を作っただけなのか、送信したのか、受信通知を確認したのかも区別すると、手続きの途中で止まっているものを見つけやすくなります。
金額の基準や人数を変えるときは、変更の内容を整理する
国税庁の青色事業専従者給与の変更届出手続では、給与規程や金額の基準の変更、通常の昇給の枠を超える増額、新たな専従者の追加などを案内しています。変更する事項があるときは、遅滞なく提出します。
毎月の給与額が変わったという一点だけで、すべての定例昇給に同じ手続きが必要と決めるのではなく、既に届けた昇給基準や給与規程と今回の変更を照らし合わせます。一方で、届出額を超える増額を「家族間の話だから」と放置してよいわけでもありません。
青葉工房で湊さんの担当が増えた場合は、業務が変わった日、給与の新しい基準、適用しようとする月、実際の支給期を並べます。変更理由は「増額したい」だけで終わらせず、どの仕事や責任が増え、金額をどの資料から検討したかを残しましょう。
新しく別の家族が加わった場合は、その人の専従要件も改めて確認します。すでに一人分の届出をしているから、家族全員への給与が同じ条件で認められるわけではありません。人数の変更と、各人の仕事・期間・給与を対応させる必要があります。
提出した内容と、受付を確認できる記録を保存する
現行の手続案内では、パソコンのe-Taxソフトによる作成・提出と、書面を持参または送付する方法が示されています。別に給与規程を定めている場合は、その写しも確認します。実際に使う様式やソフトの対応は、提出する時点の案内から確かめましょう。
届出には、家族の氏名や担当、従事の程度、給与・賞与の支給期や金額、昇給基準などを整理します。国税庁の届出書の記載要領を使い、日頃の担当表と矛盾しないように記載します。記載例の職種や金額の形を、そのまま自分の実態として写す必要はありません。
提出後は、提出した内容の控えと、受付を確認できる記録をまとめて保存します。2025年1月から、税務署では申告書等の控えに収受日付印を押さない扱いになっています。国税庁の控えへの押なつ見直しの案内に沿って、自分で控えと提出日を管理し、e-Taxでは受信通知も確認します。
窓口へ行く場合、2026年10月1日以後の総合窓口の受付時間は原則9時から15時です。開庁時間と受付時間は同じではないため、訪問前に所轄税務署の案内を確認してください。提出のために休みを取る前に、電子手続きや送付で対応できるかを確認するのも一つの方法です。
給与を支払った後の源泉徴収と、記録を確認する
専従者給与の届出とは別に、給与支払者の手続きを確認する
家族への給与でも、支払者として源泉徴収に関する確認が必要です。「家族一人だけだから」「金額が少ないから」という理由で、給与支払いの手続き全体がなくなるとは考えないようにしましょう。青色事業専従者給与の届出は、源泉徴収の手続きの代わりではありません。
新たに給与の支払事務を取り扱う事務所等を開設した場合には、原則としてその事実があった日から1か月以内に、給与支払事務所等の届出を提出します。既存の届出や今回の開始状況との関係は、国税庁の給与支払事務所等の開設・移転・廃止の届出で確認します。
源泉徴収税額は、その年の税額表と、給与や賞与の区分、扶養控除等申告書の提出状況などに基づいて確認します。以前の年の月額基準や、インターネット上の「この給与なら税額ゼロ」という説明を固定のルールとして使わないようにしましょう。
外部のフリーランスへ払う原稿料やデザイン料の源泉徴収と、家族への給与の計算も別です。報酬に使った率を給与にそのまま掛けないよう注意します。受け取る報酬と支払う給与の立場を整理する際は、フリーランスの報酬に関する源泉徴収も参考にしてください。
源泉税額がない場合と、手続きが不要な場合を分ける
計算の結果、ある月に徴収する税額がないことと、給与支払者として何も確認しなくてよいことは別です。国税庁の事業主がしなければならない源泉徴収では、居住者へ国内で給与を払う場合、納付すべき税額がなくても所得税徴収高計算書を提出する扱いを説明しています。
源泉徴収した税金の納付は原則として支払月の翌月10日までです。休日の場合の扱いや、申請・承認に基づく納期の特例もありますが、少人数の事業だから自動的に半年分まとめてよいわけではありません。給与を支払い始める段階で、自分がどの納期で処理するかを確認しましょう。
納期の特例は、給与の支給人員が常時10人未満であることなどが関係します。申請した月から過去の未納分まで自由にまとめられる制度ではないため、申請状況と適用が始まる時期を確認します。家族への振込日だけを予定表に入れ、税務上の提出や納付の日を忘れないようにしましょう。
青葉工房では、月の給与を計算する日、湊さんへ支払う日、所得税徴収高計算書や納付を確認する日を分けて管理します。担当者が一人でも、作業を一つずつ完了したことが分かるようにすると、給与の振込だけ済ませて処理が止まるのを防ぎやすくなります。
勤務、給与明細、振込、帳簿を同じ月で照合する
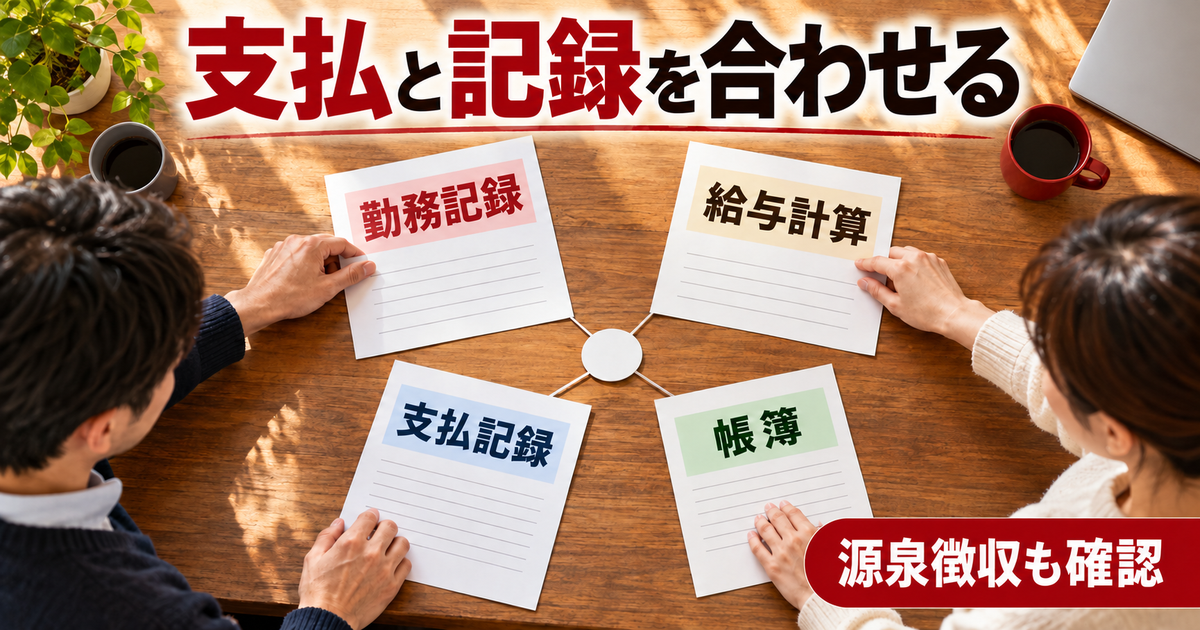
給与を払った後は、実際の勤務と支払記録を月ごとに照合します。湊さんの担当業務の記録、給与の計算内容、振込等の支払記録、帳簿を一つの月の資料としてつなげると、どの数字が何を表しているかを追いやすくなります。
ここで注意するのが、総支給額と口座への振込額の違いです。説明用の総支給額を12万円とする場合でも、適切に計算した源泉税額などを差し引くなら、振込額とは一致しません。口座の出金だけを見て給与額を決めず、総支給額、控除額、差引支給額を分けて確認します。
表は横にスクロールできます。
| 資料 | 確かめる内容 | 合わないときに戻る場所 |
|---|---|---|
| 従事の記録 | 実際の担当、期間、休みや作業変更 | 担当表と当月の実績 |
| 給与の計算記録 | 総支給、必要な控除、差引支給 | 給与の基準と当年の計算方法 |
| 支払記録 | 支給日、受取人、実際に渡した額 | 振込明細や受領の記録 |
| 帳簿 | 給与と預り金等の処理、二重入力の有無 | 明細と決済記録 |
現金で支払う場合にも、いつ、誰へ、何の給与として渡したかを確認できる記録が必要です。振込を使えば仕事の実態まで証明できるわけではありませんし、現金だから記録がいらないわけでもありません。実際に支払っていないものを、支払済みとして帳簿へ入れないようにします。
差額を見つけた場合は、振込手数料、立替精算の混入、控除額の記録漏れなど、原因を一つずつ確かめます。数字を合わせるためだけの雑な訂正は避けましょう。帳簿と証拠の整理は、取引記録と証拠書類の残し方、決算上のつながりは個人事業主の損益計算書の見方で確認できます。
年末は受け取る家族の処理と、提出先を確認する
年末には、毎月の支払記録を集計するだけでなく、年末調整の対象、源泉徴収票の作成・交付、給与支払報告書などを確認します。家族に他の給与や所得がある場合は、受け取る側の申告にも関係するため、必要な情報を本人と確認します。事業主の経費の処理だけで一年を終わらせないことが大切です。
2026年の給与を年末から翌年にかけて処理する際は、制度が適用される日にも注意します。国税庁は、2027年1月1日以後に市区町村へ給与支払報告書を提出した場合、税務署へ給与所得の源泉徴収票を提出したものとみなす特例を案内しています。詳しくは源泉徴収票のみなし提出の特例を確認してください。
この場合も、受給者へ交付する源泉徴収票は引き続き作成・交付が必要です。また、この特例は青色事業専従者給与の届出が不要になるという意味ではありません。給与の年分と書類を提出する日、税務署向けと家族本人向けを分けて整理します。
年末処理の全手順を自己判断で埋めるより、当年の国税庁の案内と提出先の自治体の案内を使い、未確認の項目を一覧にして相談すると確実です。家族へ説明するときも、本人が使う源泉徴収票などと、事業側で保管する内部資料を分けて渡しましょう。
働き方が変わったときは、家族と事業の条件を見直す
所得税の扶養は、給与額だけで判断しない
青色事業専従者として給与の支払いを受ける人は、所得税上の同一生計配偶者や扶養親族にはなれません。一般的な給与収入の金額だけを見て「この範囲なら配偶者控除も使える」と判断しないようにしましょう。青色事業専従者給与を受けているという条件を先に確認する必要があります。
また、家族の事業で給与を受ける人について、別の親族が扶養控除や配偶者控除を使う場合も確認が必要です。国税庁の青色事業専従者である配偶者の事例では、生計を一にする父の事業で専従者給与を受けている人について、その配偶者の控除対象とすることはできないと説明しています。
青葉工房では、葵さん側の経費だけでなく、湊さんが家族内のどの申告でどう扱われているかも確認します。本人の収入を家族全員へ広く知らせるという意味ではなく、申告の重複や条件の誤認が起きないよう、関係する本人同士で必要な事項を確かめるためです。
年の途中で給与をやめた場合なども、その年の受給状況を含めて判断します。やめた翌月から自動的にすべての控除が戻るという整理をせず、いつ、どの制度について、誰の申告を確認する必要があるかを相談しましょう。
健康保険は、加入している制度と窓口を先に確認する
税の扶養と健康保険の被扶養者の認定は、別の制度です。専従者給与を受けたことだけで、健康保険上の資格が必ず同じ日に変わると判断することはできません。まず、自分と家族がどの医療保険に入っているか、どの窓口が認定や届出を扱うかを確かめます。
会社員の家族として健康保険の被扶養者になっている場合は、収入の見込みや生計維持の状況などを保険者へ確認します。日本年金機構の被扶養者の認定と異動の案内でも、収入や同一世帯などの条件を別に示しています。税の申告で使った数字だけで認定が済むと考えないようにします。
国民健康保険に加入している場合は、加入先の自治体等で保険料の算定や必要な手続きを確認します。家族への給与を増やしたから世帯の保険料も必ず下がる、という見通しは立てないようにしましょう。所得の配分だけでなく、加入者や制度の条件を合わせて確認する必要があります。
家族が別の職場で働き始める場合には、その勤務先での社会保険加入も別の確認事項です。同時に、青葉工房へ専ら従事する条件に影響するかを税務上も見直します。一方の窓口の回答を、もう一方の制度の結論として使い回さないことが大切です。
仕事の変更を見つけたら、届出と記録の両方へ戻る
事業が続く間には、担当の増減、他の仕事の開始、長期の休み、家族の追加、事業の休廃業などが起こります。給与の振込設定をそのままにしていると、以前の届出や担当表と実際の働き方がずれてしまうことがあります。
変更があったら、まず事実を記録し、その後に専従の条件、給与額の根拠、届出の変更、源泉徴収や年末処理への影響を順に確認します。すべての変更が同じ届出で済むわけではありません。事業そのものを廃止する場合には、専従者給与だけを止めれば税務手続きが全部終わるとも限りません。
表は横にスクロールできます。
| 起きた変化 | まず残す事実 | 確認を戻す先 |
|---|---|---|
| 担当業務や責任が増えた | 変更日、追加業務、作業量 | 金額の根拠、給与規程、変更届 |
| 他の仕事を始めた | 開始日、勤務予定、実際の従事状況 | 専従要件、保険の加入先 |
| 長期の休みが生じた | 期間、担当の代替、給与の扱い | 従事期間と支給条件 |
| 家族が新たに加わった | 各人の担当、開始日、給与の基準 | 各人の要件と届出 |
| 事業を休止・廃止する | 事業と給与支払いを終える時期 | 税務・給与関係の手続き |
青葉工房で湊さんが別の仕事を始めるときは、「これまで届出をしていたから大丈夫」と考えず、新しい予定と青葉工房の担当を並べ直します。担当時間が減るなら、給与の金額や支給方法も含めて確認します。変更後の実績が予定と違った場合は、その違いも残しておきます。
相談するときは、結論より先に時系列と資料を渡す
税務署や税理士へ相談する際は、「いくらなら経費になりますか」だけで始めるより、事業の内容、家族との関係、担当する仕事、従事期間、他の仕事、届けた内容、実際の支払いをまとめて伝えると、確認点を絞りやすくなります。金額だけの回答を求めても、前提が分からなければ判断できません。
手元のメモを、確認できている事実、これから予定していること、判断を聞きたいことに分けましょう。たとえば「10月から返品対応が増えた」は事実、「翌月から給与を見直したい」は予定、「既存の昇給基準で足りるか」は質問です。三つを分けると、まだ実行していない変更を実施済みとして伝える誤解を防げます。
提出済みの届出、給与の基準、数か月分の支払記録を対応させておけば、相談後にどこを直すかも明確になります。顧客情報や家族の個人番号など、相談の入口で不要な情報は送らず、必要とされた資料を安全な方法で扱います。回答を受けた日と前提条件も残し、働き方が変わった後まで無条件に使わないようにしましょう。
家族への給与を続けるうえで大切なのは、勤務の実態、金額の理由、届出、支払いが一つの流れとして説明できることです。青葉工房の例なら、担当表を作り、比較資料で金額を検討し、必要な届出を行い、毎月の支払いと記録を照合し、変化があれば見直すという順番になります。
まずは、家族へ渡しているお金を生活費・立替精算・給与に分け、実際に担当している仕事と開始日を書き出してみてください。その事実がそろうと、何を届け、どの資料を残し、どの点を相談すべきかが見えやすくなります。