日本政策金融公庫の創業融資はどう準備する?資金使途・必要書類・面談の進め方
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
日本政策金融公庫の創業融資を考えたら、申込金額を決める前に、何に、いつ、いくら使うのかを整理しましょう。制度の対象に当てはまること、希望額の融資が決まること、返済を続けられることは、それぞれ確認が必要です。創業計画書と見積などの根拠をそろえると、公庫へ相談したい点が具体的になります。
この記事は、これから個人で創業する人や創業間もない小規模事業者に向けた準備ガイドです。制度の入口、必要資金、段階別の書類、申込みと面談、契約後の確認までを順に整理します。借入を急ぐより、開業規模や支出時期を見直す方が合う場合も含めて考えていきます。
制度・手続きは2026年10月10日の日本政策金融公庫の公式案内を確認しています。個別の融資可否、適用条件、金利、必要書類は公庫へご確認ください。本文の金額・日付・事業例は準備方法を説明するための架空例で、融資承認や収益を保証するものではありません。
創業融資を検討する前に、対象制度と借りる目的を確認する
国民生活事業の制度名と、自分の事業段階を確かめる
公庫には複数の事業や融資制度があります。ここでは、小規模事業者や個人事業主向けの国民生活事業が案内する「新規開業・スタートアップ支援資金」を中心に扱います。検索で見つけた説明が、中小企業事業の別制度や以前の制度名を使っている場合は、その条件をそのまま移さず、いま申し込もうとしている制度の公式ページを確認してください。
対象として案内されているのは、新たに事業を始める人や、事業開始後おおむね7年以内の人です。ただし、年数だけで利用が確定するわけではありません。事業計画の内容や、その計画を実行する力も確認されます。開業届を出した日だけを伝えるのではなく、何をいつから販売・提供するか、準備や営業がどこまで進んでいるかを説明できるようにしましょう。
最初の整理は「創業予定」「事業開始済みで税務申告前」「1期申告済み」「2期以上申告済み」のように分けると便利です。個人営業か法人営業かも併記します。同じ創業融資の相談でも、まだ存在しない申告書を用意する必要があるのか、すでにある営業実績をどう示すかが変わるためです。自分の段階を一行で言えるようにしておくと、必要書類の案内を受けやすくなります。
おおむね7年以内と、税務申告2期未了を混同しない
公庫の創業融資の案内には、新たに事業を始める人や、事業開始後に税務申告を2期終えていない人に向けた取扱いもあります。この範囲では、原則として無担保・無保証人で利用できることや、利率の引下げが案内されています。「開業後おおむね7年以内」という制度対象全体に、同じ条件が無条件で当てはまると読み広げないようにしましょう。
また、無担保・無保証人という案内があっても、借りた人の返済義務がなくなるわけではありません。第三者に保証を頼まないことと、自分が負う借入の責任は分けて考えます。法人の場合も、制度名だけで代表者に関する条件を決めず、具体的な契約内容を確認してください。借入の検討では、利用しやすさだけでなく、返済が始まった後の事業と家計の両方を見る必要があります。
制度の対象は新規開業・スタートアップ支援資金、税務申告2期未了等の創業期の取扱いは創業融資のご案内で確認できます。
制度の上限を、自分の必要額に置き換えない
制度には融資限度額や返済期間の上限があります。これは相談する制度の範囲を知る情報であり、読者の希望額が承認されるという意味ではありません。限度額から逆算して開業費を増やすより、見積や支払予定から必要額を積み上げる方が、資金の使い道を説明できます。公庫も、審査の結果によって希望に沿えないことがあると案内しています。
表は横にスクロールできます。2026年10月10日確認の制度概要で、個別の承認条件ではありません。
| 項目 | 公式案内の概要 | 自分の相談で確認すること |
|---|---|---|
| 資金使途 | 創業・事業開始後に必要な設備資金、運転資金 | 購入物や支払いがどの用途に当たるか |
| 融資限度額 | 7,200万円 | 見積と資金計画に基づく必要額 |
| 設備資金の返済期間 | 20年以内、うち据置5年以内 | 自分に適用される期間と返済予定 |
| 運転資金の返済期間 | 原則10年以内、うち据置5年以内 | 制度上の例外と個別条件 |
| 利率・担保・保証人 | 制度、使途、返済期間、特例等による | 説明された具体的条件と必要な手続き |
たとえば廃業歴等がある再チャレンジ向けには、資金使途や運転資金の期間に別の扱いがあります。過去の事業の債務がある人が、一般の新規開業の表だけで適否を決めるのは避けてください。自分に関係する事情を伝え、対象となる制度と条件を公庫に確認します。都合のよい上限だけを選んで、異なる制度の条件を一つに組み合わせないことも大切です。
会社員のまま準備する人は、事業の実態を伝える
会社員の副業段階から相談する場合は、在職していることに加えて、事業に使える時間、開業予定日、提供する商品やサービス、売上の状況を整理します。「副業なら必ず対象外」「開業届さえあれば対象」と自分で結論を出さず、どの段階の事業として相談したいのかを説明しましょう。退職後の予定だけで計画を作るなら、退職時期が未確定であることも隠さずに伝えます。
相談の冒頭は「個人で訪問サービスを始める予定です。現在は在職中で、開業予定は何月、購入したい道具と当初の事業経費について相談したいです」のような内容で十分です。続けて、対象制度、先に確認する使途、申込前に不足している資料の三点を聞きます。この段階で融資申込額を断定しなくても、次に何を調べればよいかは整理できます。
設備資金・運転資金・生活費を分けて必要額を確かめる
購入する物と、営業を続けるための支払いを書き分ける
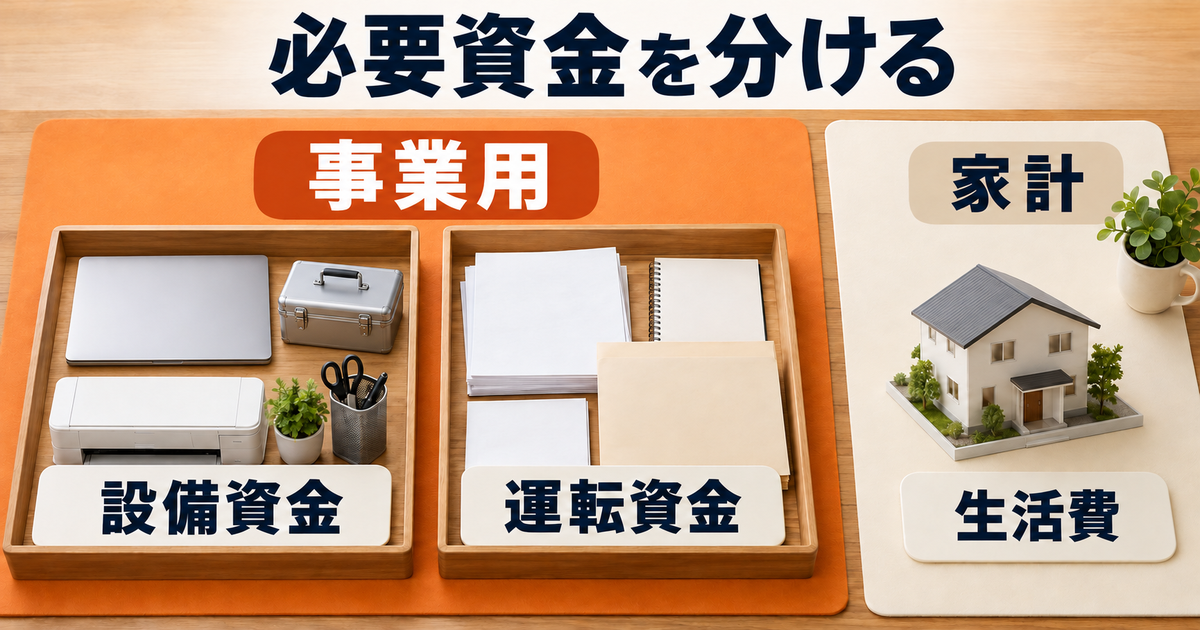
事業資金の準備では、長く使う設備の購入と、営業中に発生する支払いを分けます。設備は品名、数量、見積額、納期、支払条件を確認します。運転資金は、仕入れ、消耗品、事業用の賃料など、何の支払いをどの期間分見込んでいるかを整理します。具体的な費用区分や対象性は公庫へ確認しますが、最初から「開業資金一式」とまとめないことが説明の土台になります。
同じ100万円でも、開業前に一括で払うのか、営業開始後に数回に分かれて払うのかでは必要な時期が違います。見積書に金額しか書かれていなければ、販売先へ納期と支払時期も確認してください。内装や機械の設置など、別の支出が先に終わらないと使えないものもあります。金額だけでなく、導入の順番まで並べると、借りる必要のある時点を考えやすくなります。
架空の訪問サービス開業で、必要な支出を分ける
ここでは、自宅を拠点に訪問サービスを始める架空例で整理します。下表の金額は公庫が認める経費や相場を示すものではありません。「事業で今使う」「売上ができてから検討する」「生活のために確保する」「金額がまだ不明」の四つに分ける例です。業務と私生活で兼用する物がある場合は、用途を説明したうえで、公庫へ扱いを確認してください。
表は横にスクロールできます。金額はすべて架空で、融資対象性と費用区分は個別確認が必要です。
| 支出 | 仮の金額 | 整理する枠 | 確認する根拠 |
|---|---|---|---|
| 業務用の道具 | 60万円 | 開始時の設備として相談 | 品目別見積、納期、支払条件 |
| 開始時の消耗品 | 18万円 | 営業に必要な支出として相談 | 必要数量、単価、利用期間 |
| 事業専用の通信・サービス利用等 | 3か月分12万円 | 開始後の支払予定 | 月額契約、支払日、解約条件 |
| 受注拡大後に増やす道具 | 30万円 | 導入を後へ回す案 | 追加導入が必要になる受注量 |
| 本人の生活用の備え | 90万円 | 家計として別に確保 | 生活費の見込み |
| 追加のウェブ制作 | 未確定 | 見積待ち | 依頼範囲、見積、支払条件 |
この例で開始時の道具60万円、消耗品18万円、事業専用サービス等12万円を合計すると90万円です。事業に使える自己資金を40万円と仮定すれば、この三項目だけの差額は50万円になります。ただし、これは相談のための差額計算です。50万円の融資が必要か、対象になるか、ほかに見落とした支出がないかは、この後に確認します。
生活用の90万円や、後に回せる道具30万円まで同じ合計へ入れると、最初に相談したい事業資金が見えにくくなります。一方、未確定のウェブ制作をゼロ円として確定扱いするのも危険です。見積待ちは見積待ちと記し、金額が判明したときに必要額を更新します。資金の不足を小さく見せるために費用を落とすのではなく、確定している範囲と不足情報を分けましょう。
自己資金は、確保済みと調達予定を分ける
自己資金を確認するときは、現在の預金残高をそのまま事業に使える額としないことが大切です。生活費、近く支払う税金、すでに契約した支出などに使う予定があるなら、事業へ回せる部分を別に計算します。会社員のうちに積み立てた資金、すでに事業のために支出した金額、これから確保する予定の金額も分けて記録してください。
また、自分で蓄えたお金と、他から借りて用意したお金は、同じ意味の自己資金として説明できません。一時的な入金だけで十分な資金があるように見せることは避け、資金の出所や返済義務を事実どおりに整理しましょう。親族からの支援なども、贈与なのか借入なのか、受け取ったのか予定なのかで説明が変わります。税の扱いが分からない場合は、別途確認が必要です。
ネット上の「自己資金は何割必要」という数字や、創業者の平均値だけで合否を予測することはできません。統計の平均と、その制度の最低要件は別の情報です。今の自分が用意できる金額、必要な事業資金、開始後の見込みを示して相談してください。古い制度の要件や誰かの成功例に合わせるために、帳尻だけを整える必要はありません。
返済前に残るお金と、返済後に残るお金を比べる
売上から事業の支払いを引いた残りが、そのまま返済へ回せるとは限りません。個人事業では生活への引出しや税・社会保険なども考える必要があります。たとえば月の入金40万円、事業の支払い25万円なら差額は15万円です。そこから生活用に12万円を確保する想定では3万円が残ります。この段階で毎月5万円の返済を置くと、税等を考慮する前でも2万円不足する計算です。
この例の数字は、必要な生活費や適切な返済額の基準ではありません。見たいのは、返済を加えると不足する計画になっていないかという点です。売上が予定を下回る場合、入金が一か月遅れる場合、材料費が上がる場合も別に置いてみます。「黒字の予定だから返せる」だけで終えず、実際に入金される時期と支払う時期を確認してください。
金利を試算する際は、公庫の国民生活事業の金利情報を確認し、対象の区分と条件をそろえます。創業期の利率引下げの説明も、引下げ幅と最終的な適用金利を混同しないようにしましょう。据置期間を設定する場合には、元金返済の開始時期に加えて、据置中の支払いと、その後の返済予定を公庫に確認します。長い据置を選べば、事業計画の不足が自動的に解決するわけではありません。
金利の区分と最新の案内は、公庫の国民生活事業の金利情報をご覧ください。本文の金額例に公庫の適用金利を当てはめた実額試算はしていません。
必要額が大きすぎると感じたら、購入を遅らせる、提供するサービスを絞る、まず少ない件数で需要を確かめるなども比較できます。在職中の小さな検証は、会社員のまま小さく需要を確かめる方法が参考になります。借りる額を先に決めて計画を合わせるより、事業を続けられる規模から資金を考えましょう。
申込書類は、創業段階と提出目的でそろえる
創業前、申告済み、個人・法人で書類を分ける
書類集めは、一般的な一覧を全部そろえる作業ではありません。創業前なら、これから始める事業を説明する創業計画書や、設備資金の見積などが中心になります。すでに営業して申告を終えている場合は、実績を示す書類も関係します。個人と法人では書類の名称も違うため、最初に営業形態と申告済みの期数を確認しましょう。
公庫の創業支援ページでは、個人営業は最近2期分の申告決算書、法人営業は最近2期分の確定申告書・決算書などが案内されています。ただし、申告が1期だけなら1期分、創業前などで申告未了なら提出は不要という区別があります。存在しない2期分を作ろうとせず、どこまで申告済みかをそのまま伝えてください。
法人では、決算後6か月以上経過している場合や、事業を始めたばかりで決算を終えていない場合に、最近の試算表が案内されています。履歴事項全部証明書などの登記関係書類も個人営業とは分かれます。個人事業で始める予定なのに法人向け書類の取得で迷ったら、提出対象の欄を読み直すと整理できます。
何を示す書類かが分かる棚卸し表を作る
準備リストには、書類名だけでなく「必要になる条件」と「示したい事実」を付けます。たとえば見積書は購入予定の内容と金額を説明する資料です。本人確認書類は申込者の確認、送金口座の資料は振込先の確認に使われます。どちらも金融機関へ出す資料だからと、一つの通帳画像で全部の目的を満たすと思わないようにしましょう。
表は横にスクロールできます。代表的な整理例です。実際の提出物は、公式申込案内と公庫からの個別連絡に従ってください。
| 書類 | 必要になる条件 | 示すこと | 準備先 | 未取得なら確認すること |
|---|---|---|---|---|
| 創業計画書 | 新たな事業、創業間もない事業等 | 事業の内容と計画 | 公庫の様式、本人の計画 | 未確定の欄と根拠資料 |
| 見積書 | 設備資金を申し込む場合 | 購入内容・金額 | 購入先・工事業者等 | 取得予定日、品目の変更 |
| 申告・決算関係 | 営業形態と申告済み期数による | 過去の実績 | 保管資料、依頼している税理士等 | 申告済みの期数と不足ページ |
| 本人確認・登記関係 | 個人・法人の別による | 申込者や法人の情報 | 本人の書類、登記関係窓口等 | 住所・氏名等の相違 |
| 許認可証等 | 許可・届出等が必要な事業 | 営業に必要な手続き | 担当行政機関等 | 申請中・未取得の状況 |
| 送金先口座の確認資料 | 公式案内で指定された手続き | 金融機関・口座名義等 | 通帳、金融機関の口座画面等 | 通帳がない場合の代替資料 |
創業計画書には、設備や売上をただ大きく書くより、他の書類と対応する数字を使います。見積が60万円なのに計画書には旧見積の50万円が残っていれば、差の理由を説明する必要があります。計画を変更した場合は、日付と理由を残し、見積の最新版と合わせます。欄を埋めること自体より、誰が読んでも同じ前提にたどり着ける状態を目指しましょう。
計画書全体の構成や数字のつなげ方を詳しく整理したい場合は、事業計画書の書き方と数字の整え方も参考にしてください。ここでは、公庫へ提出する時点で、計画書と見積、申告書類、許認可の状況が食い違っていないかに重点を置きます。説明資料を増やす前に、中心となる数字の整合を確認する方が効果的です。
段階別の申告書類は公庫の創業支援の申込準備案内、創業予定者の見積・本人確認・条件付き書類は創業予定の方の手続きで確認できます。
許認可や電子契約の書類を、全員必須にしない
飲食店など許可や届出が必要な事業では、その手続きの状況を確認します。まだ取得していない場合は、取得済みとして書類を作るのではなく、申請状況や予定を伝えて公庫へ相談してください。生活衛生関係の事業などは、金額や制度に応じて追加の書類が関係する場合もあります。自分の業種に当てはまる案内を読むことが大切です。
電子契約サービスの利用申込書にも条件があります。確認時点の創業予定者向け案内では、その申込書は複数の代表者がいる法人営業の人のみ提出する注記が付いています。資料名だけを抜き出して個人創業者へ一律に求めると、不要な準備が増えます。該当する欄と注記を一緒に読み、分からないときは自分の営業形態を伝えて確認しましょう。
また、面談で資産・負債を説明するための書類と、融資金の送金先口座を確認するための書類は目的が異なります。後者では、通帳がない場合に口座情報を確認できる画面の写しなどが案内されていますが、それが資金の蓄積経過や借入の状況まで示すとは限りません。どの説明のために、どの範囲の情報が必要かを公庫の案内で確認してください。
電子データは、読めるか・そろっているかを確認する
インターネット申込では、提出書類の電子データを準備します。撮影やスキャンをしたら、文字や金額が読めるか、端が切れていないか、複数ページの抜けがないかを確認しましょう。元の資料は正しくても、添付したファイルだけ古い版だったという行き違いを防ぐため、ファイル名には書類名と日付を付けておくと見分けやすくなります。
送付する情報は、公式に指定された範囲に絞ります。創業予定者の本人確認では、マイナンバーカードは表面のみという案内があります。番号がある裏面まで一緒に送る必要があると思い込まないでください。顧客の名簿や取引先の機密が写る資料も、必要性と提出範囲を先に相談します。ログイン用パスワードや認証コードは、書類作成の相談相手へ渡さないようにしましょう。
申込みと面談では、計画と根拠の食い違いを解消する
事前相談の予約と、融資の申込みを分ける
公庫の案内では、申込前に支店窓口やオンラインで相談する場合は、事前予約を利用できます。一方、融資の申込みはインターネット申込の入口が案内されています。相談予約を入れた段階と、正式な申込内容を送信した段階は分けて把握しましょう。相談で対象制度や不足資料が分かってから準備を進めることにも意味があります。
郵送による申込みを希望する場合には、必要資料に加えて国民生活事業用の借入申込書を提出する案内があります。どちらの方法でも、資料の準備と申込の受付を同じ意味で扱わないことが重要です。入力途中で保存しただけなのか、送信したのか、受付を確認できたのかを、自分の記録に残してください。操作に迷ったら、公式の操作ガイドへ戻ります。
通常、個人で創業する人は創業予定地、法人では本店所在地の近くの支店が申込窓口として案内されています。遠方の場合の相談先についても公式案内があります。住所が近いという理由だけで決めず、予定する事業の所在地と営業形態を伝えて確認しましょう。連絡先は公式サイトからたどり、検索広告や紹介者から届いたリンクだけで申込先を判断しないようにします。
申込方法は公庫のインターネット申込案内、画面上の手順は国民生活事業のインターネット申込操作ガイドで確認できます。
面談では、売上の数字と実際にできる仕事を結ぶ
面談では、資金の使い道や事業計画について説明します。公庫は、関連資料や資産・負債の分かる書類などを準備するよう案内しており、店舗・事業所の予定地を確認することもあります。どの資料をいつまでに用意するかは個別の案内で確かめましょう。一般記事に書かれた面談時間や審査日数を、自分の予定の確約として使わないでください。
たとえば月30件の訪問を計画し、1件の作業と移動に3時間かかるなら、訪問だけで月90時間になります。そこに予約対応、準備、経理の時間も加わります。会社員を続けながら事業に使える時間が月60時間の想定なら、そのままでは計画が合いません。件数を減らす、提供範囲を変える、開業後の稼働体制を見直すなど、実行できる条件へ修正する必要があります。
このような不整合は、聞かれたときに都合よく説明するより、申込前に見つける方が役立ちます。売上見込みには、単価、件数、提供できる時間の根拠を添えます。すでに受注がある場合と、問い合わせだけの場合、まだ販売前の場合も分けてください。「取引先になる予定」を確定注文と書き換えると、計画全体の前提が変わってしまいます。
経験、見積、開業日を同じ前提で説明する
事業経験については、年数だけでなく、これまで担当した仕事と今回の事業とのつながりを整理します。たとえば勤務先で作業は経験していても、集客、仕入れ、見積作成を自分で行うのは初めてかもしれません。できることと、これから準備することを分けて話す方が、開業に向けた不足が明確になります。経験していない業務を担当したように書く必要はありません。
設備の見積と開業日も照合します。開業予定が11月なのに主要設備の納期が12月なら、その設備なしで営業できるのか、開業を遅らせるのかを考える必要があります。借入が決まる前に支払期限が来る契約についても、資金の見通しを先に確認してください。融資の入金日を都合よく置いて、すでに契約した支払いへ当てはめるのは避けましょう。
資料を修正した場合は、何をなぜ変えたかを短く説明できるようにします。「見積の有効期限が切れて再取得した」「提供するサービスを絞り、設備を一部後回しにした」など、理由が残っていれば、単なる数字合わせではないことが伝わります。計画書、資金表、見積で同じ項目の金額が一致しているかを、修正のたびに確認してください。
事業計画の見直しには、公庫の創業計画書セルフチェックも使えます。本文の受注件数や納期の例は、整合性を点検するための独自の架空例です。
不明点と追加資料は、回答予定まで管理する
面談で分からないことを聞かれたら、その場で数字を作らず「見積先に確認して回答します」「契約条件を確認中です」と伝えます。メモには質問内容、確認先、回答する予定日を残してください。曖昧な点を持ち帰ること自体より、確認する約束が抜けたり、別の前提で返答したりすることを防ぐのが大切です。
追加資料の依頼を受けたら、何の確認のためか、どの期間やページが必要か、提出方法と期限は何かを確かめます。似た名前の資料が複数ある場合は、要求された方を確認してから送付してください。大量の資料を一度に送り、担当者に必要部分を探してもらう形より、依頼された内容に対応したファイルをそろえる方が行き違いを減らせます。
オンライン面談の場合は、当日見せる計画書や見積をすぐに開けるようにしておきます。画面共有を使うなら、顧客情報や勤務先の社外秘資料、私的な通知が映らないよう準備しましょう。通信が切れた場合の連絡先も、事前案内で確認します。面談をうまく演じるためではなく、自分の事業の事実と未確認点を落ち着いて説明するための準備です。
融資決定・契約・入金・返済を別々に確認する
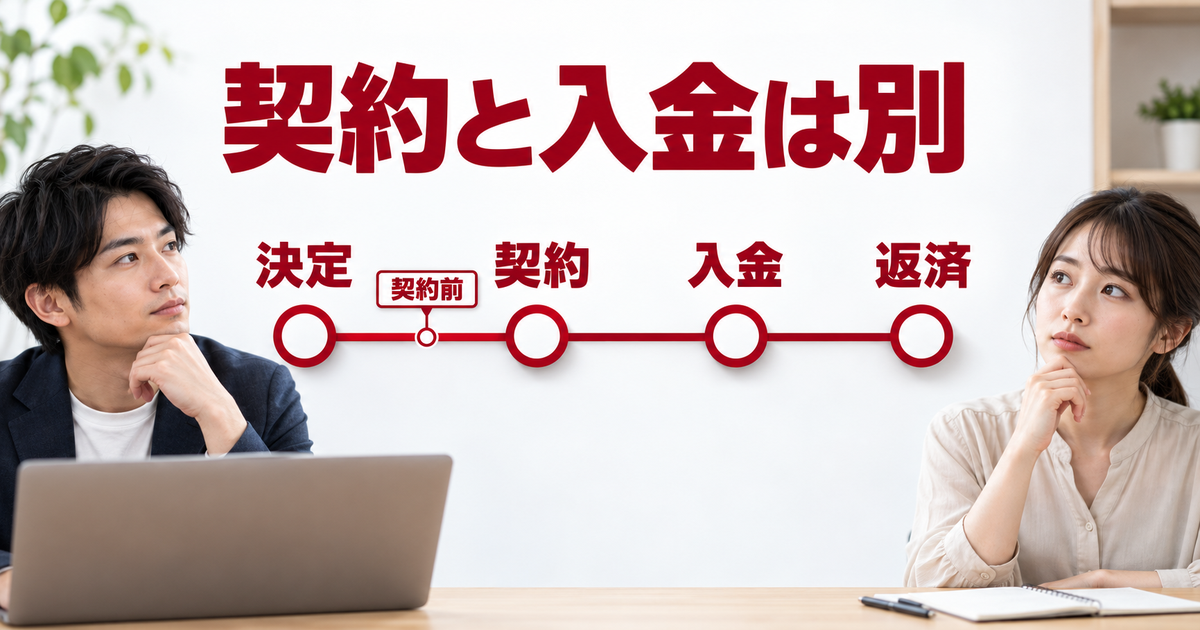
面談が終わっても、使えるお金が増えたとは限らない
融資の準備では、現在どの段階なのかを見失わないことが重要です。面談が終わった、追加資料を出した、担当者から連絡が来た、という出来事だけで契約や入金まで済んだと考えないでください。公庫の公式の流れでは、融資決定後に契約に必要な手続きが案内され、契約手続きの完了後に金融機関の口座へ送金されます。
表は横にスクロールできます。記録方法の例であり、公庫の審査進捗を判定する公式の区分ではありません。
| 段階 | 確認する情報 | まだ同じ意味にできないこと |
|---|---|---|
| 申込・面談 | 受付、面談案内、追加資料の依頼 | 融資決定 |
| 融資決定 | 案内された融資条件 | 契約完了、口座入金 |
| 契約手続き | 契約内容と手続きの完了 | 口座への入金 |
| 入金 | 実際の口座への着金額と日付 | 販売先等への支払完了 |
| 返済 | 初回期日、返済予定、口座残高 | 事業の収益確保や返済余力の保証 |
本人の資金表でも、希望額、決定額、実際の入金額を分けます。希望していた金額が、そのまま預金残高に加わったように書かれていると、支払いの判断を誤ります。正式な条件が届いたら、その時点で確認できた金額へ更新し、入金予定は入金実績と別欄にしてください。支出先への支払いが済んだかも、融資の着金とは別に確認します。
契約前に金額・利率・期間・返済方法を読み合わせる
契約の案内を受けたら、融資額、適用利率、返済期間、据置期間、担保や保証人に関する条件、返済方法を確認します。相談時に置いた仮の条件と違う点があれば、契約を進める前に公庫へ質問してください。申込時の希望期間やインターネット上の金利表を、実際の契約条件として思い込まないことが大切です。
返済は原則として月賦払いと案内され、元金均等返済、元利均等返済、ステップ返済などの方法があります。方法の名称だけを理解するより、自分の返済予定で初回はいつ、月々いくら、据置後にどう変わるかを確認しましょう。資金計画へ転記するときも、借入元金だけでなく利息を含めて実際に支払う額を確認します。
電子契約を使う場合は、公式のサービス案内に従って必要な準備をします。契約内容を十分読まず、画面を先へ進めることを優先しないでください。支援者が書類整理を手伝う場合でも、本人が理解していない条件の契約を任せきりにしないことが重要です。パスワードや認証コードを共有する方法ではなく、公庫や支援者の正規の手続きに沿って進めます。
契約サービスの案内は日本公庫電子契約サービス(国民生活事業)をご確認ください。
希望どおりにならない場合は、規模と時期を見直す
希望額より少ない条件になった場合、差額を別の借入で埋めることだけを先に考えないようにしましょう。開業に不可欠な支出はどれか、後に回せる設備はあるか、営業開始を分けられるかを確認します。前章までに支出の用途と時期を分けておけば、どの変更が事業の提供能力に影響するかを検討できます。
たとえば設備の購入を減らしてもサービスの品質を維持できるのか、導入を遅らせると受注できる件数が変わるのかを見ます。支出だけ減らし、元の売上計画を残したままにすると、また計画が食い違います。条件が変更されたときは、見積、開業日、稼働時間、売上の前提を一緒に見直してください。
融資の可否や条件に関する説明で分からない点は、公庫に確認します。希望に沿わなかった原因を外部の記事だけで決めつけたり、借入の事実を隠して別の申込へ進んだりするのは避けてください。今回の計画を修正できるか、開始時期を見直すかなど、事実に基づいて次の選択を考えることが大切です。
入金後は、使途と返済日を日々の管理へつなげる
入金を確認したら、計画していた支払先、金額、支払日と照合します。購入内容や事業の計画が変わった場合は、融資金を当初と異なる使途に回してよいと自己判断せず、公庫へ確認してください。入金があったから自由に使える生活用のお金が増えたと考えると、開業直後の支払いと返済の原資を失うおそれがあります。
返済開始後は、入金予定だけでなく、口座から出ていく日を資金管理に組み込みます。売上の入金より先に返済日が来る月は、月末の収支が黒字でも途中の残高が不足する可能性があります。詳しい管理方法は、入金と支払いを資金繰り表で確認する記事で整理できます。
資金の見通しが悪くなったときは、返済日を過ぎてから調べるより、何月に何が不足しそうかを整理して早めに公庫へ相談します。売上低下、入金遅れ、予想外の支出を分け、確認できた金額と回復の見込みを伝えます。相談しただけで返済条件が変更されたとは考えず、正式に案内された内容を確認して記録してください。
脱サラ前の相談メモをまとめ、無理のない次の一歩を選ぶ
一枚のメモに、事業・資金・未確認事項をまとめる
相談へ持っていくメモは、長い自己紹介から始める必要はありません。何を誰へ提供する事業か、個人か法人か、創業予定地、開始時期、現在の営業・申告の段階を書きます。次に、設備と運転資金に分けた必要額、確保済みの自己資金、調達予定の資金、支払が先に来る項目を並べましょう。
未確認事項には、「見積が未着」「許認可の取得時期を確認中」「在職中の稼働時間が未確定」など、まだ決められない理由を添えます。単に空欄にするより、公庫への質問が具体的になります。相談後は、回答をもらった点、別の窓口で確かめる点、次回までに準備する資料に分けて追記してください。
相談で決めたい点は、三つ程度に絞ると整理しやすくなります。たとえば「自分の段階で確認する制度」「見積前の費用をどう準備するか」「申込前に不足している資料」です。初回相談で、融資可否や最終条件のすべてが決まる前提にせず、次の準備につながる回答を持ち帰ることを目指します。
在職中、小規模開業、店舗型で質問を変える
在職中に準備している人は、使える時間と退職予定の確かさを説明します。たとえば、平日の営業が必要な事業なのに、現状は土日しか対応できないなら、そのままで継続できる計画かを見直します。公庫へは在職状況と事業実態を伝え、会社には副業規則など別の確認を行います。融資の相談や承認が、勤務先の許可の代わりになるわけではありません。
自宅で小規模に開業する人は、事業用と生活用の兼用物、当初の受注量、追加設備を買う条件を整理します。設備の立派さよりも、限られた稼働で誰に何を提供できるかを説明できることが重要です。今ある道具で始められる部分と、新しく購入しないと提供できない部分が分かれば、借入を伴わない開始案とも比較できます。
店舗型の事業では、賃貸契約、工事、設備、許認可、開業日が互いに関わります。物件契約を先に進めた結果、融資の入金前に大きな支払いが必要になることも考えられます。相談メモに支払期限と解約条件の確認状況を入れ、どの契約をいつ判断する必要があるかを整理してください。融資が決まることを前提に、引き返せない支出を積み重ねないようにしましょう。
支援を頼む範囲と費用を、自分で把握する
公庫の相談に加えて、商工会・商工会議所や専門家などの支援を使う場合も、何を頼むのかを明確にします。事業計画の相談、数字の確認、書類整理など、必要な作業を分けて伝えましょう。支援者が作った資料でも、本人が事業内容や数字の根拠を説明できる状態にしておくことが大切です。
有料の支援なら、着手時の費用、追加費用、成果に応じた費用、融資が実行されない場合の取扱いを契約前に確認します。「公庫融資を必ず通す」といった約束を、融資決定の代わりにはできません。公庫へ提出する情報の確認権限、原本の保管場所、書類の返却や削除の扱いも、依頼範囲に合わせて確かめましょう。
一人での事業運営そのものがまだ整理できていない場合は、一人起業の仕事と運営の準備を整える記事も参考になります。資金の準備と、販売・納品・請求・日々の管理を回せる体制は、両方必要です。借りられる制度があることだけで、未確定の事業計画を完成したものにしないようにしましょう。
制度への適合、借入の必要性、返済の見通しを別々に判断する
最後に、三つの問いを分けて確認します。一つ目は、公庫のどの制度や手続きについて相談するか。二つ目は、事業の開始と継続に、いついくら必要か。三つ目は、借入後の支払いと生活を含めて無理のない見通しを立てられるかです。最初の問いに答えが出ても、残り二つを省くことはできません。
次の一歩は、申込送信とは限りません。見積を取り直す、顧客候補への確認を進める、開業日を見直す、必要資料をそろえて公庫へ相談する、といった選択があります。自分の事実を整理し、分からない点を明らかにすることが、借入の有無を含めた判断につながります。希望額から逆算するより、続けられる事業の形から創業融資の準備を進めましょう。