フリーランスの交通費は請求できる?合意・実費精算・税務確認の進め方
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスの交通費を依頼者へ請求できるかは、まず、その案件で誰が負担する合意になっているかを確認します。仕事のために必要な移動だったことと、依頼者が報酬とは別に支払うことは、同じ判断ではありません。「実費だから請求してよい」「領収書があれば税金の対象にならない」とまとめてしまうと、支出した後の認識違いにつながります。
この記事では、国内の取材、打合せ、制作などで移動する一人のフリーランスを想定し、事前の費用合意、移動の記録、自分の費用と立替の区別、源泉徴収と消費税の確認、最後の精算までを整理します。最初に作るのは依頼者との合意票、最後に残すのは支出・請求・返金・入金を対応させた一覧です。車の家事按分、減価償却、請求書一般の作成方法は扱いません。
税務の説明は一般情報です。源泉徴収の具体例は国内の居住者が原稿料を受け取る場面を中心とし、すべての職種へ同じ結論を当てはめません。契約内容、報酬の種類、支払者、課税関係によって判断が異なるため、個別の申告や仕訳は資料をそろえて税務署や税理士などへ確認してください。公式情報は2026年10月6日(日本時間)時点で確認しています。本文の金額、移動、案件は、説明のために置いた架空例です。
交通費込み・別途精算・依頼者の直接手配を先に決める
交通費の負担は、仕事を引き受ける前に具体化する
「取材をお願いします」と言われた時点で、場所と回数だけでも確認しておきます。オンラインの打合せを想定していたのに遠方へ訪問することになれば、報酬が同額でも手元に残る金額と必要な移動時間は変わります。見積りの段階では、想定する訪問先、出発地点、往復の有無、訪問回数を一緒に示し、どこまでが見積りの前提かを相手と共有します。
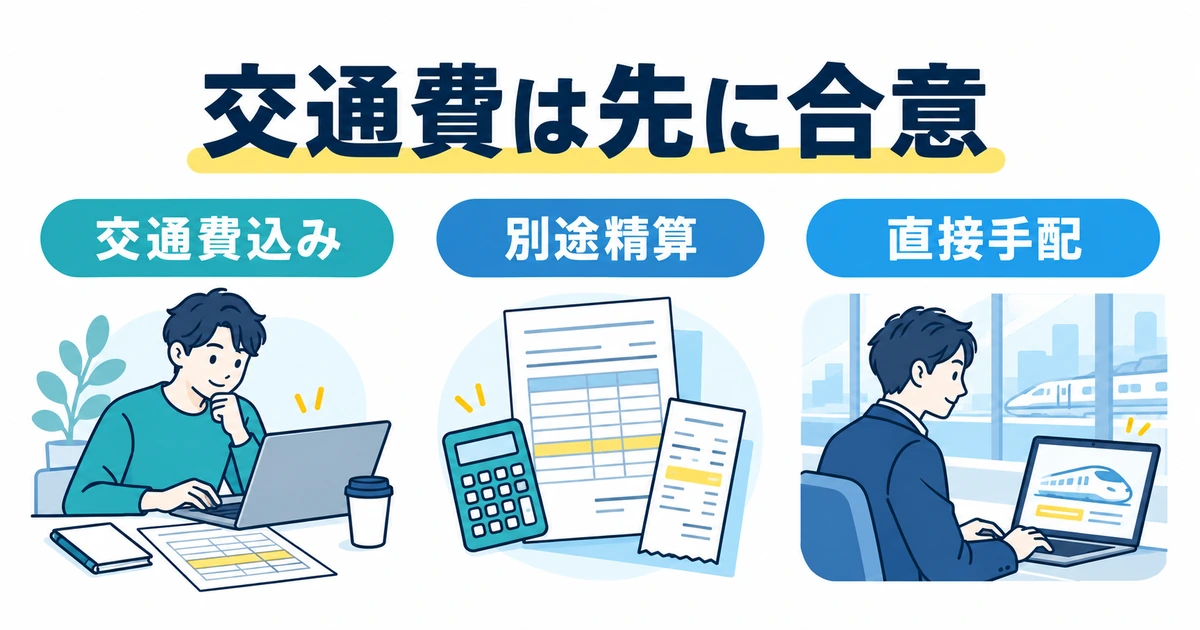
交通費の取り決めには、報酬に含める方法、報酬とは別に精算する方法、依頼者が交通機関などを直接手配して支払う方法があります。一つの案件の中で、新幹線だけは依頼者が手配し、最寄り駅までの電車は自分が支払うこともあります。「交通費は先方負担」とだけ書くより、移動区間ごとの支払担当を明らかにした方が、手配漏れと二重請求を防ぎやすくなります。
表は横にスクロールできます。
| 決め方 | 事前に確認すること | 残したい説明 |
|---|---|---|
| 報酬に含める | 対象の訪問回数と場所、変更時の再協議 | 見積りの移動条件を超えた場合の連絡先 |
| 別途精算する | 対象区間、交通手段、上限、提出資料 | 実際に支出した額のうち、合意に沿う範囲を精算すること |
| 依頼者が直接手配する | 誰が予約し、誰が交通機関へ支払うか | 自分が請求しない区間と、変更・取消時の窓口 |
公正取引委員会・厚生労働省のフリーランス法の考え方では、発注者が交通費などを負担する場合、費用を含む総額を把握できるよう報酬額を明示する考え方が示されています。また、費用精算の有無や範囲は事前に協議して決めることが望ましいとされています。これを、費用について何も決めなくても後から当然に追加請求できる、という意味には読み替えないでください。
「実費」の内訳と、変更を認める人をそろえる
実費精算という言葉だけでは、自由席か指定席か、タクシーを使えるか、宿泊が含まれるかまでは分かりません。早朝の集合、機材の運搬、終電後の撤収など、通常の経路では対応しにくい条件があるなら、その事情を先に伝えます。最も安い移動方法を選べない理由と、希望する方法、概算額をセットで示すと、依頼者も判断しやすくなります。
上限は、一往復あたりなのか、一日あたりなのか、案件全体なのかを決めます。同行者がいる場合は人数も必要です。さらに、上限に近づいたときの連絡先を、現場担当者か経理担当者かまで確認します。現場の「大丈夫です」が予算承認まで含むのか分からないまま購入すると、後から経理で止まることがあります。承認を求める相手と、経理に出す相手を分けて書いておきましょう。
表は横にスクロールできます。
| 合意票の欄 | 架空の記入例 | 確かめる点 |
|---|---|---|
| 案件と移動 | 取材案件A、事務所から取材先までの往復 | 私用の立寄りを含めない |
| 手配と支払 | 鉄道は本人が購入、依頼者へ別途精算 | 依頼者の直接予約分と重ならない |
| 承認条件 | 指定席を含め往復8,000円まで、超過前に担当者へ相談 | 上限の単位と承認者を明示 |
| 変更・取消 | 訪問日時の変更時は購入前に連絡、取消料の負担を協議 | 変更理由と既購入の有無を伝える |
| 提出と支払 | 移動明細と必要資料を案件の請求時に提出 | 提出期限、支払期日との関係を確認 |
取消料も、発生したら自動的に誰かが負担すると決め付けず、手配条件と変更の事情を踏まえて確認します。依頼者都合の日程変更、自分の都合による変更、運休による払戻しでは、経緯が違います。予約を入れる前に変更可能な券か、返金条件はどうかを確認し、変更の連絡が来たら、未使用券と払戻しの有無を同じ案件の記録に残します。
口頭の確認は、案件の条件として読み返せる形へ
打合せ中に交通費の話がまとまったら、その後の連絡で「今回の訪問は、この区間をこの方法で精算する理解です」と要点を整理します。相手を責めるような表現ではなく、予約前に認識を合わせたいことを伝えます。条件が複数のメールへ分散した場合は、最新の合意をまとめ、元の連絡もたどれるようにしておくと、担当者が交代したときも説明が短く済みます。
すでに移動してしまい、交通費の明示がない場合は、領収書だけを送って承認済みの請求に見せないことが大切です。どの依頼に伴う移動か、事前に何を確認したか、実際にいくら掛かったかを提示し、精算の扱いを相談します。自分が必要経費として扱えるかという税務の相談と、相手が契約上支払うかという相談は分けて進めてください。
この節で完成させるのは、交通費が無料になる見積書でも、全額請求を保証する書類でもありません。対象の移動、負担方法、金額の決め方、承認者、変更時の扱いが一枚で読める合意票です。次の訪問が追加されたときは、その票のどの前提が変わったかを確認し、新しい合意を重ねます。毎回文章を一から作るより、案件ごとの違いに集中できます。
実際の移動を、予定と変更理由が分かる形で残す
一つの移動に、予定・実績・資料を集める
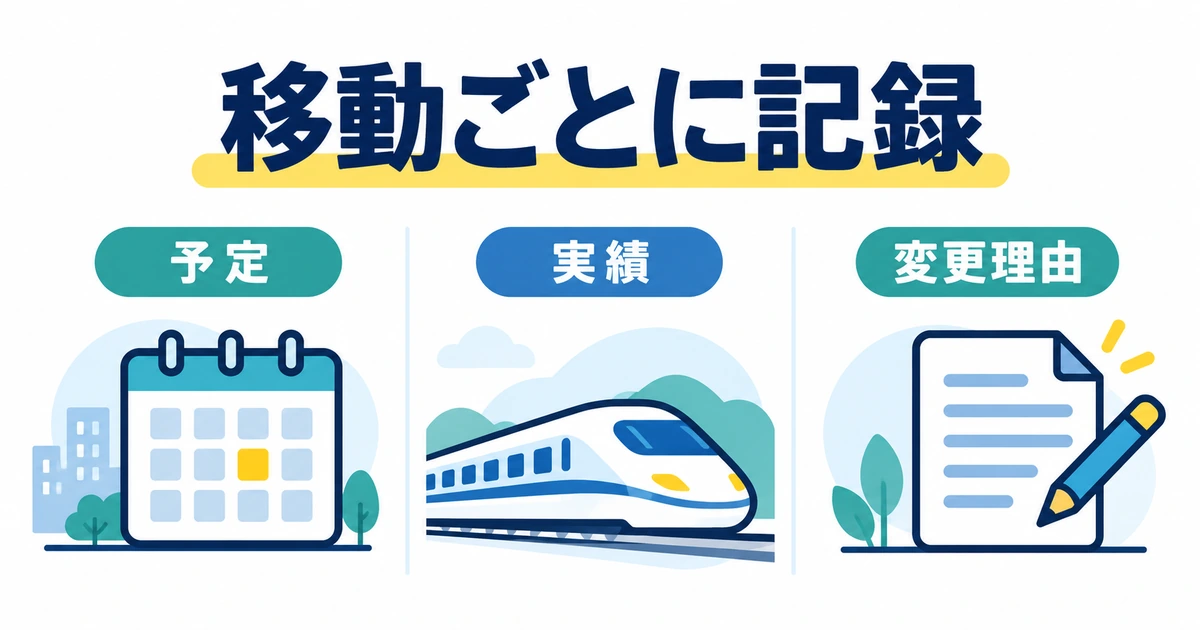
移動後の記録は、月末に思い出して電車代を並べるより、移動単位でまとめる方が扱いやすくなります。案件名、日付、業務の目的、出発地と到着地、交通手段、実際の支払額を基本にし、合意票のどの移動に対応するかを付けます。領収書や予約確認は、その行から見つけられる場所に対応させます。書類の保存制度をここで一から組み直す必要はありません。
往復が同じ日でも、行きは依頼者が手配し、帰りは自分が払った場合は、支払担当が区別できる形にします。逆に、一枚の購入資料に複数区間がまとまっているなら、資料をむやみに分割して別の支出が発生したように見せません。移動の単位と購入取引の単位は必ずしも一致しないため、同じ資料を参照していることが分かる番号を付けると混乱を減らせます。
表は横にスクロールできます。
| 移動の識別 | 予定と実績 | 支払・返金 | 例外の記録 |
|---|---|---|---|
| 案件A・往路 | 鉄道で取材先へ移動、予定どおり | 本人支払3,200円、返金なし | 事前合意の範囲内 |
| 案件A・復路 | 鉄道予定から、運休で別経路へ変更 | 本人支払3,800円、返金なし | 運休と変更連絡の記録を添える |
| 案件B・訪問取消 | 未使用券の払戻し | 購入5,000円、返金4,600円 | 差額400円の取消費用の扱いを確認 |
この表は説明用の架空例であり、運賃や払戻し条件の実例ではありません。案件Aの本人支払は3,200円と3,800円で計7,000円、案件Bでは5,000円から4,600円が戻り、差額は400円です。支払った時点の金額だけを月合計に残すと、取消済みの券まで請求対象に含めるおそれがあります。返金の予定と、実際に戻った額を区別しておきます。
変更理由は、金額を見た人が納得できる事実で書く
予定と実際の経路が違う場合は、「急いでいた」だけで終えず、集合時刻が繰り上がった、取材先が変更された、運休で乗れなかったなど、判断の背景になる事実を残します。いつ誰へ連絡し、何を了承されたかも一緒に残せると、精算担当者は経路検索をやり直すだけでなく、当日の事情まで含めて確認できます。
最安経路ではなかったことだけで、税務上の必要経費が自動的に否定されると考える必要はありません。ただし、高い経路を選べば必ず認められるという意味でもありません。事業との関係、必要性、私用部分の区別などを資料に基づいて説明できることが重要です。依頼者が認める精算上限と、税務上の費用判断も同一ではないため、どちらの話をしているかを分けます。
国税庁の必要経費の知識では、業務上の費用と家事上の費用を分ける考え方が示されています。仕事と私用が混在する支出については、取引の記録などから業務に直接必要な部分を明らかに区分することが要点です。依頼者から精算してもらえなかったという理由だけで、業務支出の性質まで自動的に変わるわけではありません。
私用の延泊や寄り道は、仕事の移動に紛れ込ませない
取材の翌日に私用で滞在したときは、業務が終わった日、私用の期間、復路の変更内容を別欄に記録します。依頼者へ請求する範囲は合意に従って確認し、税務については自分の業務部分を説明できる資料を用意します。「仕事の出張の途中だから全部業務」「私用が少し入ったから全部不可」と両極端に決めず、実際の利用と費用の関係を整理することから始めます。
同行した家族の切符をまとめて買った場合も、支払総額だけでは業務本人分を読み取れません。誰が何の目的で移動したか、対象者ごとの金額がどこに書かれているかを確認します。自分が現金をまとめて払ったことと、すべてが自分の事業費用であることは別です。請求先へ個人情報を不必要に広げず、精算に必要な本人の移動部分を特定できるようにします。
記録を付けるタイミングは、乗車直後や帰宅後など、実際に続けられる時点に固定すると便利です。その場で税務区分を決められなくても、利用した事実、支払額、変更理由が残れば後で照会できます。分からない欄に適当な科目や税率を入れて確定扱いにするより、「負担区分を確認中」「返金額待ち」と状態を残す方が、修正すべき対象を見つけやすくなります。
この節の完成物は、予定と実績の差を説明できる移動明細です。日々の移動をすべて長文で記録する必要はありません。通常どおりなら合意票の参照先だけを付け、例外が起きた行に背景と確認先を追加します。情報量に差を付けることで、毎月同じ説明を繰り返さず、本当に判断が必要な交通費へ注意を向けられます。
自分の費用の請求と、依頼者の費用の立替を区別する
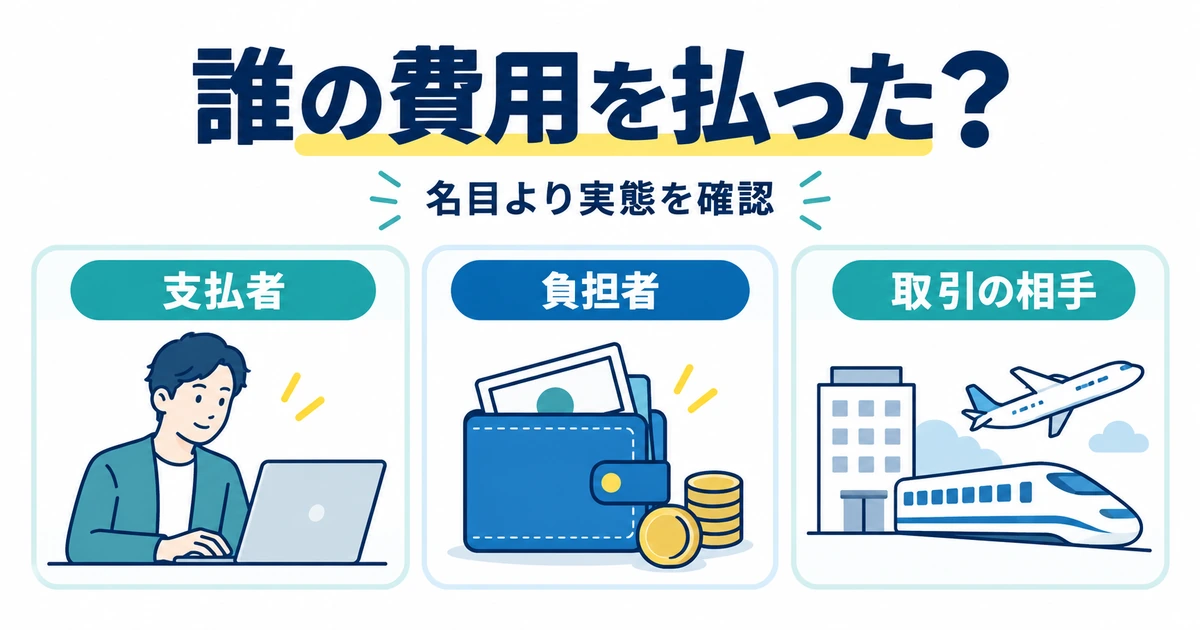
同じ金額を受け取っても、取引の意味は同じとは限らない
「立て替えました」という言葉は、日常会話では、自分が一時的に払ったという広い意味で使われます。しかし、税務や帳簿の確認では、その支出がもともと誰の取引なのかが重要です。自分が受託した業務を行うための費用を負担し、その分を依頼者へ請求した場面と、依頼者が負担すべき債務を依頼に基づいて代わりに支払った場面を分けて考えます。
どちらも、自分の口座からお金が出て、後から依頼者から同額が入ることがあります。入出金の形が似ているため、「利益が出ていないから売上ではない」と判断しがちですが、金額の一致だけでは決まりません。自分の業務費用の補塡であれば収入と費用の関係を確認する必要があり、真正な立替であれば、誰の債務を支払ったかを説明できる契約と資料が必要になります。
表は横にスクロールできます。
| 見る関係 | 自分の業務費用を請求する場面 | 依頼者の費用を立て替える場面 |
|---|---|---|
| 取引の主体 | 自分の業務遂行のために利用する取引か | 依頼者の取引や債務を代わって支払うか |
| 負担の根拠 | 交通費を報酬と別に補塡する合意など | 依頼者の費用であることと立替依頼の内容 |
| 資料の確認 | 利用内容、元支出、請求条件のつながり | 元の請求・領収資料と、依頼者の仕入れと分かる精算資料 |
| 避ける判断 | 別行に書いたから対象外と決めること | 宛名や勘定科目だけで実態を作り替えること |
確認票には、交通機関への支払者、契約上の負担者、サービスを受ける取引の主体を別々に書きます。すべてが自分とは限りませんし、負担者が依頼者という合意だけで、必ず依頼者の直接仕入れになるとも限りません。自分がどの立場で予約し、何を依頼され、どの資料が誰へ発行されたかを並べると、相談先が取引を理解する手掛かりになります。
「立替金」の表示や領収書の宛名だけで結論を出さない
請求書に「交通費」「立替金」「実費」と書くことは、依頼者が内容を把握するために役立ちます。ただし、その表示が取引の性質を自動的に決めるわけではありません。交通費を報酬とは別の行に書いた場合でも、源泉徴収や消費税の検討が必要になることがあります。表の見た目と税務の判定を切り離しておくことが、誤った説明を避ける基本です。
国税不服審判所の2021年6月23日の裁決には、内装工事業者が工賃と別に請求していた交通費等について、自身の業務を行う過程で生じた費用などの事情から、受取額を収入と消費税の対価から除外する扱いが認められなかった事案があります。これは個別事案ですが、別記すれば常に売上から外れるという考え方を採れない確認材料になります。
その裁決で領収書の宛名が考慮されているからといって、宛名を依頼者へ変えれば必ず立替になる、という逆の読み方もしません。書類は実際の取引を示すためのものです。予約時の契約関係やサービスの利用実態と異なる名義を、税務上の結果だけを目的に付け替える方法は適切ではありません。資料が合っていないなら、なぜ違うのかを事実として確認します。
また、国税庁の実費弁償金の課税は、弁護士の費用についての照会です。実費弁償という名目でも、実質的な依頼者の直接払等の事情がなければ報酬に含まれる考え方を示しています。ここでは名目だけでは判断できない例として参照し、原稿、制作、取材など別の職種の消費税を、この回答だけで確定することは避けます。
直接手配と、本人が先に払う精算は区別して説明する
依頼者が予約サイトで乗車券を購入し、交通機関へ直接支払い、自分はその券で移動した場合は、その区間を自分の請求明細に重ねて載せないようにします。本人が窓口で購入し、後から依頼者に費用を請求した場合は、本人の先払いであることを明記します。後者を、源泉徴収の説明でいう支払者の直接払と同じものとして扱わないことが重要です。
実務の確認では、「鉄道代を負担してもらえますか」だけでなく、「今回は御社の予約と決済ですか。それとも私が購入して請求する方法ですか」と尋ねると、必要な情報が得られます。手配の便宜と税務上の有利不利を混ぜて誘導せず、相手の運用と実際に可能な方法を確認します。依頼者の都合で方法が変わった場合は、変更後の支払経路を記録へ反映してください。
自分のメモでは判断できない場合、提出前に「本人の業務費用の請求か、依頼者の取引の立替かを確認したい」と質問を絞ります。契約、予約内容、支払先、元資料、依頼者とのやり取りを添えれば、「交通費は何という科目ですか」とだけ尋ねるより具体的な回答につながります。会計ソフトの科目を先に選び、その科目に合わせて説明を変える順序にはしません。
この節で整理した支払者・負担者・取引の相手の関係は、次の源泉徴収と消費税の確認でも使います。ただし、一方の税目での結論が他方にもそのまま使えるとは限りません。同じ資料を共有しながら、何を判定するための質問なのかを明示することで、経理担当者と税理士との間で説明が食い違うのを防ぎやすくなります。
源泉徴収は業務の種類と支払者から確認する
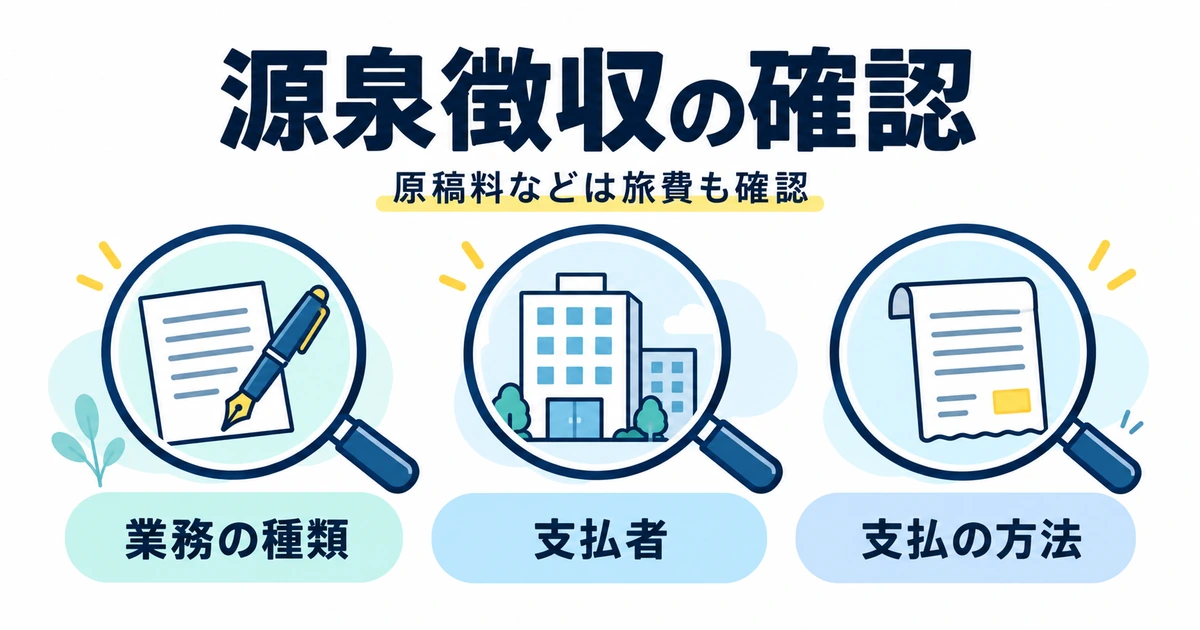
フリーランスという働き方だけで源泉徴収は決まらない
源泉徴収の確認は、交通費の金額から始めるより、報酬の種類と支払者を確認する方が整理しやすくなります。国税庁の源泉徴収が必要な報酬・料金等とはは、居住者が受け取る原稿料、講演料、一定の資格業務の報酬などを示しています。フリーランスへの支払だからすべて同じ扱い、という一覧ではありません。
同じ人が文章作成と別の作業を受託している場合も、「いつも引かれているから今回も同じ」と省略せず、今回の業務内容を確認します。受領者が個人か法人か、居住者かどうかという前提も関係します。この記事の原稿料の例を、海外居住者への支払や、すべての制作業務にそのまま当てはめないでください。相手に伝える業務内容は、実際の契約と成果物に沿って説明します。
支払者側の条件も必要です。国税庁の源泉徴収義務者とはには、給与所得について源泉徴収義務を持たない個人が支払う一定の報酬など、支払者に応じた扱いが示されています。会社との取引なのか、個人との取引なのかだけで終えず、該当する義務と報酬区分を支払者側で確認してもらいます。
原稿料の旅費は、実費精算でも原則に戻って確認する
国内の居住者が受け取る原稿料の例では、国税庁の原稿料や講演料等を支払ったときが、旅費や宿泊費も原則として報酬・料金等に含まれると説明しています。本人が先に払った交通費を実費で返してもらうというだけで、源泉徴収の対象から当然に外れるとはいえません。請求明細の別行表示だけで除外しないことも、ここにつながります。
一方、同資料には、通常必要な範囲の金額で、報酬の支払者が直接ホテルや旅行会社などへ支払った場合、報酬・料金等に含めなくてもよい扱いが示されています。大切なのは、通常必要な範囲であることと、支払者が直接払うという条件です。本人が一度支払い、領収書を渡して返金を受けた経路を、この例外へ自動的に置き換えることはできません。
表は横にスクロールできます。
| 経理へ確認する項目 | 伝える事実 | その場で決め付けないこと |
|---|---|---|
| 今回の報酬区分 | 居住者の原稿料など、実際の業務内容 | フリーランスだから全職種が対象という判断 |
| 支払者の義務 | 依頼者の属性と、支払者側の確認結果 | 個人の依頼者も必ず会社と同じという判断 |
| 交通費の支払経路 | 本人の先払いか、依頼者の交通機関等への直接払か | 本人の実費精算を直接払と同一視すること |
| 金額と表示 | 報酬と消費税等の額をどのように区分しているか | インボイス登録だけで源泉要否を判断すること |
| 差引後の入金 | 対象額、控除額、支払額の説明 | 入金差額を直ちに交通費の未払いとすること |
例えば、架空の取材案件で、原稿料と本人購入の鉄道代を別行で請求する場合、経理には「鉄道代は本人が購入した業務上の移動費です」と明確に伝えます。そのうえで、今回の原稿料の報酬区分と交通費の扱いを確認します。税額を合わせるためだけに交通費の表示名を変えるのではなく、事実に応じた対象額を支払者と照合する作業です。
消費税額の区分表示と、源泉徴収の対象額を分けて読む
源泉徴収対象の報酬に消費税等が含まれる場合は、原則としてその税込額が対象になります。ただし、請求書等で報酬額と消費税等の額が明確に分けられている場合は、報酬額のみを対象として差し支えない扱いが示されています。この取扱いは、インボイス制度の開始によって変更されていないと国税庁が説明しています。登録の有無だけで源泉徴収を決めないようにしましょう。
この区分表示の扱いと、交通費を報酬に含めるかの扱いは、別の確認です。交通費に消費税をどう記載するかが未確認のまま、源泉徴収の数字だけを計算しても、請求全体の整合性は保証されません。先に取引の実態と表示の根拠を確認し、その内容に沿って支払者が対象額を把握できるようにします。本記事では個別の源泉税額や申告額は算定しません。
支払通知が届いたら、請求額、源泉徴収された額、振込額を見比べます。請求総額と入金額の差がある場合も、直ちに交通費を認めてもらえなかったとは限りません。どの報酬額を対象に、どの項目を差し引いたかを説明してもらい、当初の確認と一致するかを見ます。必要なら、交通費の明細と支払通知を一緒に税務相談へ持参します。
依頼者の経理から過去と違う扱いを示されたときは、どちらかを経験だけで正しいと決めるより、今回の契約と支払経路に違いがないかを確かめます。担当者へ質問するときは、「前回と違うので直してください」より、「今回は本人購入の鉄道代ですが、対象額へ含める根拠を確認したいです」と具体化すると、確認すべき論点が共有できます。
制度の案内には、将来の適用年に関する説明が併記されることがあります。実際の支払時期に適用される内容を確認し、翌年以降の説明を今年の精算へ混ぜないことも必要です。税目や計算方法が不明な場合は、支払年、支払予定日、業務の内容を伝えて照会します。最新ページを見たというだけで、すべての記載が今回の支払に当てはまるわけではありません。
消費税と提出書類は、精算の実態と交通手段で読む
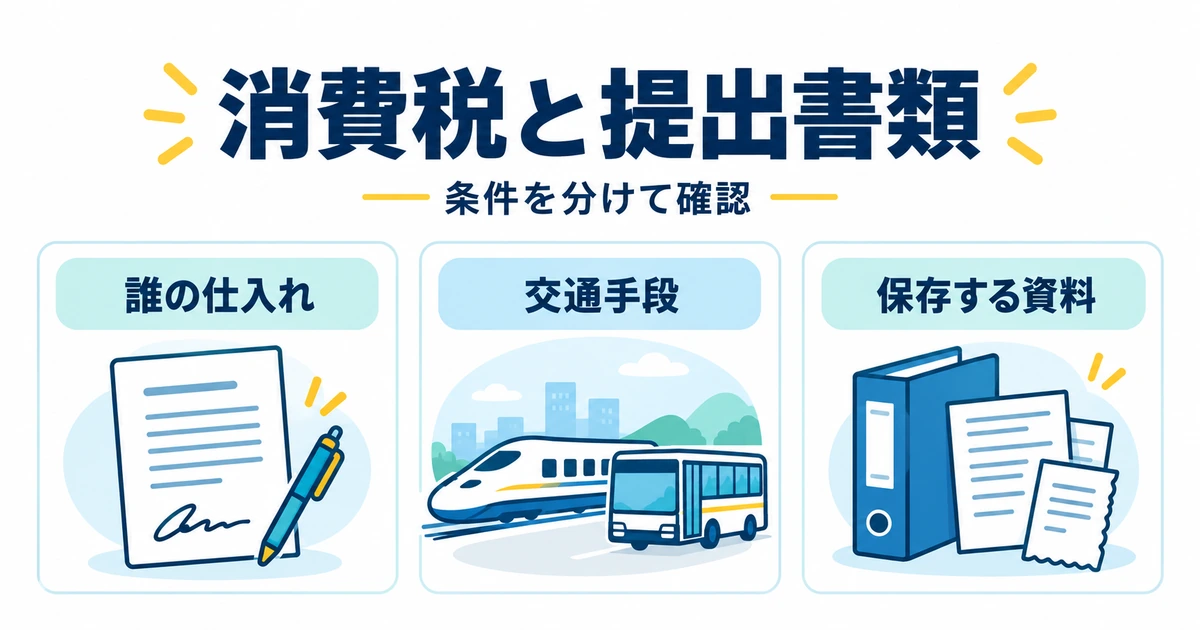
自分の請求と、依頼者の仕入税額控除は分けて確認する
消費税を確認するときは、「自分が依頼者へ請求する交通費の扱い」と「依頼者がどの資料を保存するか」を分けます。さらに、自分が交通機関から受けたサービスの資料と、自分が依頼者へ提供した業務の資料も同じではありません。交通機関に支払った金額が税込であることだけから、依頼者へ出す請求書の全項目を同じ方法で処理するとは決められません。
真正な立替である場合の書類について、国税庁のインボイスQ&A・問94は、立替払をした者宛の適格請求書をそのまま受け取るだけでは足りず、立替金精算書等と合わせて、誰の課税仕入れかが明らかになることを説明しています。これは、すべての交通費を立替にできるという規定ではなく、立替の実態がある取引で必要資料を読むための確認点です。
立替をした人自身が適格請求書発行事業者かどうかだけで、依頼者の仕入税額控除が決まるわけでもありません。元の仕入先と取引内容、必要な帳簿や書類、適用できる例外を確認します。精算書へ自分の登録番号を書けばすべて解決するという考え方をせず、どの事業者から誰が仕入れたものを説明しているのかを明らかにしましょう。
表は横にスクロールできます。
| 確認の対象 | 主に照合するもの | 混同しやすい点 |
|---|---|---|
| 自分の業務費用の請求 | 契約、支払経路、提供する業務、請求内容 | 実費と同額だから消費税の対象外とすること |
| 依頼者の費用の真正な立替 | 元の仕入先資料、精算書等、誰の仕入れか | 立替者宛の資料だけで十分とすること |
| 公共交通機関の取引 | 交通手段、取引の税込額、帳簿の所定事項 | 交通費という名目ならすべて特例になるとすること |
| 従業員等への出張旅費 | 支給先と制度の対象範囲 | 外注フリーランスへ従業員向けの扱いを移すこと |
公共交通機関特例の範囲を、交通費全体へ広げない
国税庁の問41・公共交通機関特例は、船舶、バス、鉄道による一定の旅客運送について、税込3万円未満の取引を対象とする説明です。タクシーや航空機などを「移動に使うから」という理由で同じ対象に含めません。交通費の精算一覧でひとまとめになっていても、元の交通手段に戻って確認します。
金額の判定も切符一枚ずつではありません。問43・3万円未満の判定は、一回の取引の税込価額で判定するとしています。架空例として、一枚8,000円の切符を一回の取引で四枚購入し、取引全体が32,000円なら、一枚が3万円未満だからというだけではこの条件を満たしません。一方、無関係な複数取引を月合計だけで判定するものでもありません。
対象となる場合も、何も記録しなくてよいわけではありません。問104・帳簿のみの保存で仕入税額控除が認められる場合に沿って、該当する取引と所定の帳簿記載を確認します。依頼者の社内精算で求められる資料は別にあり得るため、税務上の保存要件の例外を理由に、契約上の提出資料まで一律に不要とはしません。
また、3万円以上であれば必ず同じ結論になるわけでもありません。問105・公共交通機関による旅客の運送には、使用時に回収される一定の乗車券等に関する扱いも示されています。必要資料が手元にないときは、金額だけで諦めたり、すべて不要と判断したりせず、どの類型に当たるかを確認してください。
従業員向けの出張旅費特例は、外注費の一般ルールではない
国税庁の問107・出張旅費、宿泊費、日当等は、従業員等へ支給する通常必要な出張旅費などを対象に説明しています。依頼者の社員が社内精算するときの扱いを、その会社から仕事を受けるフリーランスに、そのまま適用することはできません。外注先の請求書に「旅費」と書かれているだけでは、支給先の立場は変わりません。
自分に出張日当を設定することも、従業員へ支給する旅費と同じ前提では扱えません。本記事は個人事業主自身の日当の計算方法を示すものではありません。依頼者から「社員と同じ形式で出してください」と言われた場合でも、その形式を使うことと、社員向けの税務特例が使えることを分けて確認します。書式が同じでも、契約上の立場と取引の実態が違う場合があります。
相談の際は、「インボイスは必要ですか」とだけ聞くより、「本人が購入した鉄道の移動費を業務費用として請求するのか、依頼者の仕入れを立て替えたのか」「一回の購入取引はいくらか」「元の資料は何か」を伝えます。源泉徴収の回答が済んでいても、消費税の保存要件の確認は別に残します。二つの回答を同じ欄へ上書きせず、それぞれの前提と確認日を残しましょう。
自分や依頼者の課税関係によって、仕入税額控除の検討が必要な範囲は変わります。この記事の表は、すべての読者が同じ申告を行うための判定表ではありません。元の取引を説明する資料をそろえ、どの制度の話かを切り分けるための対応表です。未登録先からの仕入れに関する経過措置など、別の条件が絡む場合は、その取引時点の公式資料を使って個別に確認してください。
請求・返金・入金を移動明細と照合して閉じる
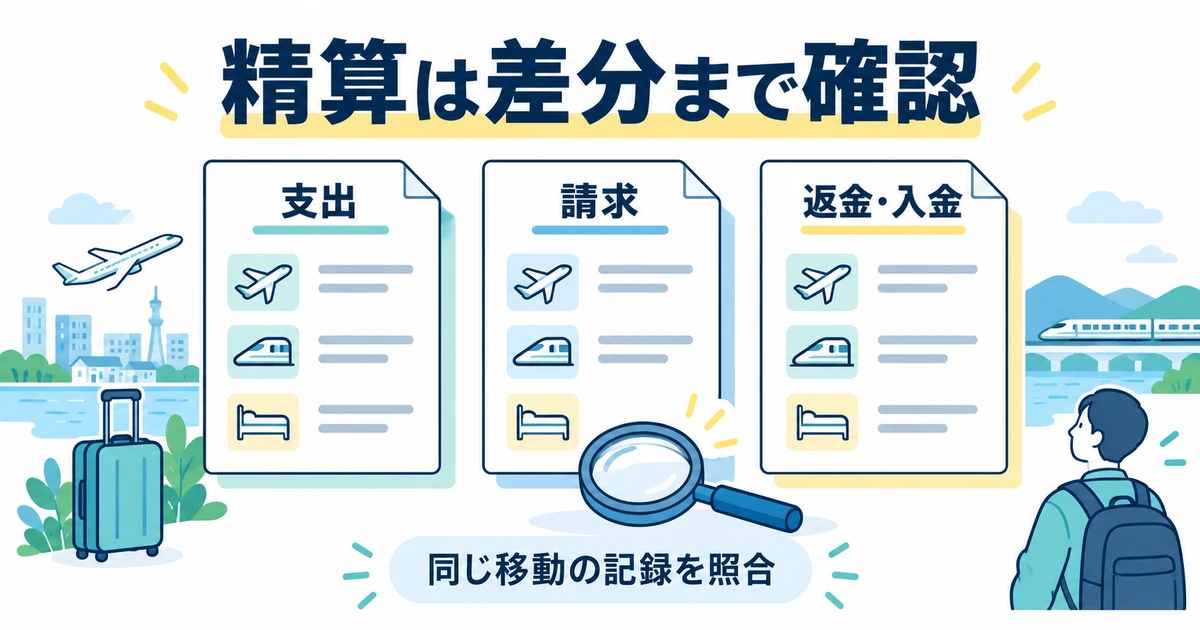
請求前は「自分が払った額」から、提出する額へ整理する
請求時には、移動明細をそのまま合計する前に、依頼者の直接払、私用分、取消による返金、上限超過で確認中の額が混ざっていないかを見ます。支出総額と依頼者へ請求する額が一致しないこと自体は、直ちに誤りではありません。なぜ違うのかを説明できることが重要です。合意票と税務上の確認を参照し、未決定の項目を確定済みの額に紛れ込ませないようにします。
架空例として、案件Aの本人支払が7,000円で、その全額を合意の範囲として精算する予定なら、移動明細の合計と請求の交通費欄を対応させます。案件Bの取消済み券は、5,000円を払って4,600円が返金されたため、残った差額は400円です。この400円を誰が負担するかは別に合意を確認します。元の5,000円を精算した後で返金を受けたなら、返金の反映も必要になります。
表は横にスクロールできます。
| 案件・状態 | 本人の支出 | 本人への返金 | 差引支出 | 精算時の確認 |
|---|---|---|---|---|
| 案件A・移動済み | 7,000円 | 0円 | 7,000円 | 合意の範囲と税務区分を確認 |
| 案件B・取消済み | 5,000円 | 4,600円 | 400円 | 取消費用の負担者を確認 |
| 案件C・依頼者直接払 | 0円 | 0円 | 0円 | 同じ券を本人から重ねて請求しない |
| 確認用合計 | 12,000円 | 4,600円 | 7,400円 | 請求額とは別の、本人の資金移動の合計 |
この例の7,400円は、本人の差引支出の合計にすぎません。源泉徴収や消費税、契約上の負担を考慮した最終請求額、必要経費の確定額、所得の計算結果を示す数字ではありません。精算表の見出しに「差引支出」「請求予定」「入金済み」を使い分けると、単なる足し算を税務上の結論に見せずに済みます。数字が同じになった場合も、欄を統合しない方が例外に対応できます。
返金が後から来るときは、元の移動へ戻れる状態にする
カードへの返金などで実際の返金反映が後になる場合は、取消を受け付けた記録と、実際に返金された記録を分けます。相手から返金予定と説明されただけなら、「返金予定」として残し、まだ入金済みにしません。月をまたいでも、元の予約や購入に対応する番号があれば、別の移動の値引きと取り違えずに確認できます。
依頼者へすでに交通費を請求した後に返金が生じた場合は、黙って次の請求額から引いて終わらせず、どの移動の返金かを説明し、精算方法を確認します。別の案件と相殺する場合も、元の案件の費用がどう修正されたかを読み取れる状態にします。依頼者側の締めや処理があるため、自分の都合だけで書類の金額を置き換えず、訂正の経緯を残してください。
請求の前後に担当者が交代しても、案件名、移動日、元支出、返金、合意、今回の確認事項が一つの一覧にあれば、長いメール履歴をすべて読み直す負担を減らせます。相手へ送る資料は精算に必要な範囲に絞り、私用の移動や無関係な決済情報まで一括で渡さない配慮も必要です。説明に使う番号と、元資料の保存場所を対応させておきましょう。
入金の差額は、理由が分かるまで別の欄で確認する
入金されたら、請求総額と振込額だけでなく、支払通知の内訳を確認します。源泉徴収による控除、合意した精算対象から外れた額、振込手数料の扱い、単純な入力違いなどは、それぞれ確認すべき相手と根拠が異なります。差額をすべて交通費の不足として扱うと、解決に必要な質問がずれてしまいます。まずどの項目で差が生じたかを整理します。
問い合わせるときは、感覚的な「入金が少ないです」より、「案件Aの請求に含めた鉄道代について、支払通知ではどの欄に反映されていますか」と対象を示します。相手が確認できる請求番号や日付、金額を添え、源泉徴収の対象額を確認したいのか、承認済みの交通費の反映を確認したいのかを分けます。未払い全般の督促や法的回収は、この精算確認とは別の課題です。
帳簿へ記録するときも、入金額だけを交通費の収入として写すのではなく、確認した取引の類型に沿って扱います。自分の費用の請求と真正な立替では、確認する記録の関係が異なります。会計ソフトの候補科目を選んだことや自動連携されたことだけで、判断が正しくなったとはいえません。迷う項目は契約と資料を示し、処理方法を税務署や税理士などへ確認してください。
次回へ残すのは、未解決の疑問と合意の改善点
精算を閉じる目安は、金額が入金されたことだけではありません。元支出と返金が対応し、請求した範囲が分かり、差額の理由を説明でき、必要な資料へ戻れることです。税務上の判断が残る項目は、「源泉対象の確認待ち」「立替の資料を相談中」など、問いを明確にして残します。未確認であることを消して帳尻だけ合わせるより、後から確認できる状態を保つ方が安全です。
次の案件に生かす改善点は、一つずつで構いません。タクシーの承認で迷ったなら利用条件を合意票に足す、返金を見落としかけたなら取消の状態欄を作る、依頼者の直接払と混ざったなら支払者欄を目立たせる、といった修正です。どの案件でも同じ長文の注意書きを増やすより、実際に起きた認識のずれを埋める方が、双方にとって使いやすい運用になります。
フリーランスの交通費は、合意、移動の事実、支払の実態、税務の確認、精算の対応をつなげることで扱いやすくなります。最初からすべてを税務用語で説明しようとせず、誰が何のためにどこへ移動し、誰がいくら払ったかを明らかにしましょう。その事実に合う確認を重ねることが、依頼者との行き違いと、自分の記録の混乱を減らす出発点になります。