納品書の書き方|明細・分納・訂正と請求書につなぐ記録
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
納品書を書くときは、注文された内容を丸ごと写す前に、今回、何を、いくつ、どの版で、いつ渡したかを確かめましょう。注文は百部でも、今日渡したのが四十部なら、今回の納品明細は四十部です。残り六十部を同じ欄へ混ぜると、受け取る側も請求を確認する側も判断に迷います。
副業で物品の制作やデータの制作を受ける方にとって、納品書は仕事の区切りを整理する道具になります。初回の納品だけでなく、分けて渡す、差し替える、数量が合わないといった場面で、元の注文までたどれる形にしておくことが大切です。
この記事では、納品書の役割、宛名や番号、物品とデータの明細、分納台帳、訂正記録、請求書への照合を六つの工程で解説します。掲載する会社名、注文番号、日付、金額、取引、文例はすべて説明用の架空例です。実在する取引書類や筆者の実績ではなく、適格請求書の完成書式を保証するものでもありません。画像も解説用の生成イメージです。
公式情報は二〇二六年十月六日(日本時間)に確認しています。各チェック表は本記事の実務提案で、全業種共通の法定必須項目ではありません。相手の指定様式や契約、使うサービスに合わせて調整し、税務上の扱いに迷う場合は税務署や税理士へ確認してください。
納品書の役割と発注・請求・検収の違いを整理する
最初に「今回渡したもの」を一文で言えるようにする
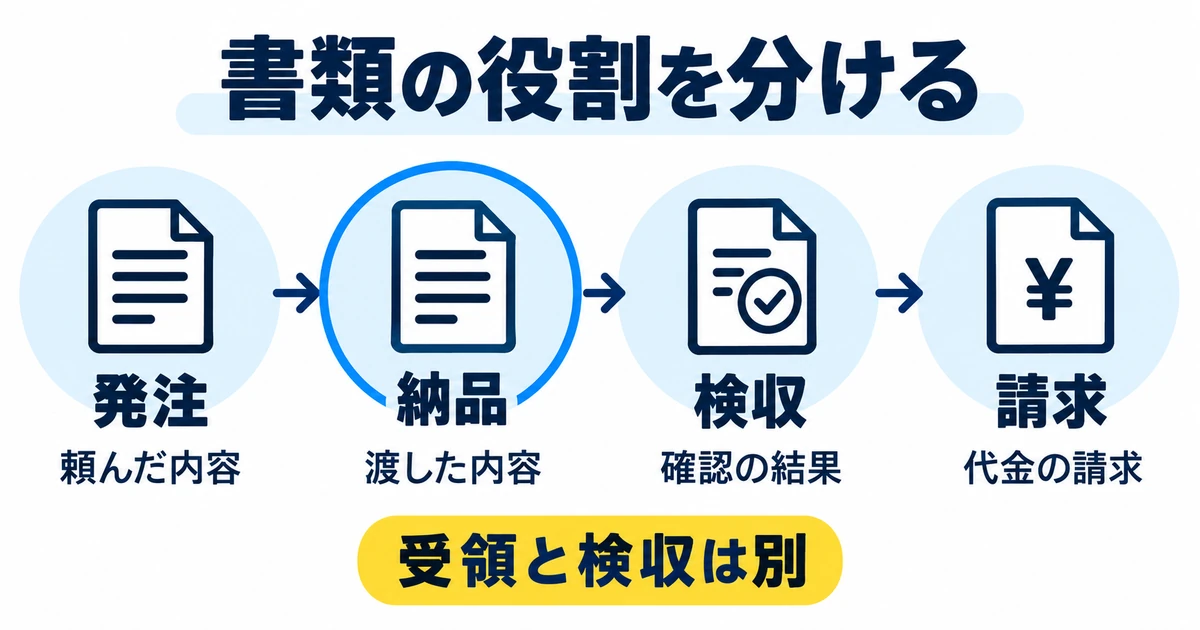
納品書の中心は、受け渡したものの記録です。「店舗案内リーフレット、注文番号P〇四二のうち四十部を、指定の営業所へ渡した」のように、対象と数量、届け先が説明できるかを確かめます。注文時に決まった全体の内容と、今回の受け渡しの範囲を分けるところから始めましょう。
制作の努力や作業時間を詳しく書くより、相手が手元の品物やファイルと照合できることを優先します。「三日間制作しました」だけでは、どの成果物を何点受け取ったのか分かりません。途中経過を報告する必要がある場合は、納品明細とは分けて作業報告へまとめると、受け取りの確認がしやすくなります。
同じ仕事でも、完成品を一度に渡す場合と、先に試作品を渡す場合では意味が違います。確認用の試作、検討用の初稿、合意済みの完成版を同じ名称で送ると、相手が正式納品だと思う可能性があります。どの段階を納品として扱うかは注文内容へ戻り、書類にも段階を明示してください。
取引工程と書類の対照表を作る
※表は横にスクロールできます。
| 工程・書類 | 確かめる対象 | この段階だけでは決まらないこと |
|---|---|---|
| 発注書・注文の連絡 | 頼まれた品目、仕様、全体数量、条件 | 現物が既に渡ったかどうか |
| 納品書・納品明細 | 今回渡す品目、版、数量、受渡日 | 相手の内容確認が完了したかどうか |
| 受領の連絡・受領票 | 相手が受け取った事実と範囲 | 品質や仕様について検収に合格したかどうか |
| 検収結果・確認の連絡 | 合意した基準に沿った確認結果 | 別の注文や追加分まで承認されたかどうか |
| 請求書 | 契約と適用法令に沿った代金の請求対象 | 納品記録の誤りが自動的に修正されたかどうか |
この表は、書類の名前を五種類そろえなければ取引できないという意味ではありません。取引先の仕組みによっては、専用システムの記録や一通の連絡で複数の情報を管理します。その場合も、受け取りの連絡と内容確認の結果を、自分の台帳で同じ状態にまとめないことが重要です。
たとえば、データを送った直後に「受領しました」と返事が来たとします。その返事がファイルの到着確認だけなのか、内容確認まで終えた報告なのかは文面と取り決めで判断します。あいまいなら「ファイルの到着は確認できました。内容確認の結果は別途ご連絡いただく認識でよろしいでしょうか」と、確認対象を狭くして聞きます。
宅配の配達完了表示についても、指定場所まで届いたことの手がかりとして記録し、品質や仕様の確認結果とは分けます。誰が受け取る予定だったか、社内の担当部署へ回ったかなどは、必要に応じて相手の窓口で確認してください。配送の状況だけを見て、すべての契約上の手続きが終わったと扱わないようにします。
納品書を作る前に確認する三つの分岐
一つ目は、相手の指定書式があるかです。指定があるなら、番号の入れ方、明細の単位、納品先別に分けるかを確認します。指定がない場合は、本記事の項目から必要なものを選びます。書式の見栄えを先に整えるより、相手が何と何を照合するかを聞く方が手戻りを減らせます。
二つ目は、金額を載せるかです。倉庫や受取担当者には数量だけ分かる書類が必要で、価格は発注担当や経理だけが扱う運用もあります。納品書と請求書を同じ相手へ送るとは限らないので、金額欄の有無や別紙の扱いを確認します。空欄の金額をゼロ円と解釈されそうなら「金額記載なし・数量確認用」と目的を添えます。
三つ目は、何をもって今回の受け渡しとするかです。発送日、実際の到着日、共有データの提出日など、出来事の名前をそろえます。納品日の扱いが不明なときは、都合のよい日を選ばず相手へ確認してください。ここで整理した記録は事実確認のためのもので、契約や法令上の期限を一方的に変更するものではありません。
事前の条件に不足があれば発注の段階へ戻る
「どの形式まで渡すのか」「百部の中に予備を含むのか」が未確定なら、納品書の備考だけで新しい条件を決めないようにします。未決の範囲を一覧にし、相手と確認した結果を注文記録へ反映してから明細を作ります。納品直前の追加依頼も、元の注文と区別できるように残しましょう。
見積もりの対象や含まない作業の整理が必要な方は、フリーランスの見積書の作り方を参照してください。ここから先は、合意済みの注文に対し、実際に渡したものを記録する作業に絞って進めます。
宛名・納品日・番号を注文と結び付ける
発注者、納品先、書類の送付先を別々に確認する
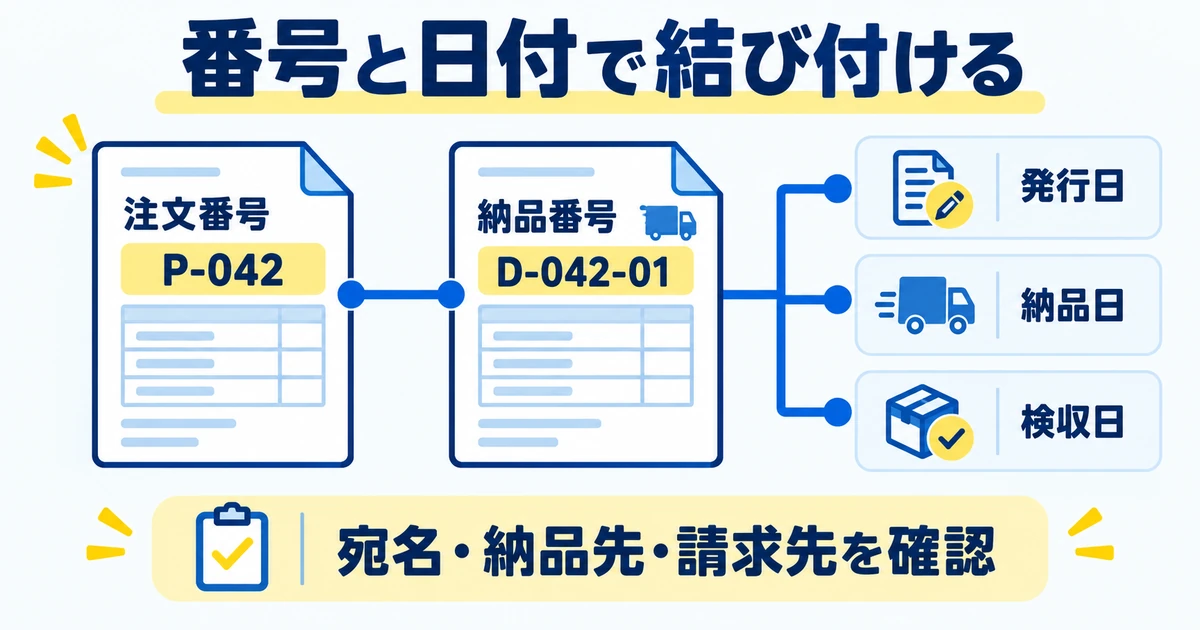
最初に、注文を出した事業者の正式名称を発注書などで確かめます。普段のメールの表示名だけを転記すると、担当者名しか入らなかったり、関係会社の名前を取り違えたりします。屋号や部署の表記も、相手が注文と照合しやすい名称にそろえてください。
物品を届ける先が営業所で、発注者が本社の場合は、宛名と届け先を分けます。データ納品でも、制作担当者へ渡すファイルと、経理窓口へ渡す納品書が別のことがあります。連絡先が違うことを「相手が違う」と混同せず、どの会社のどの注文かという軸を残して整理しましょう。
送付先を記録するときは、以前の案件の宛先をそのまま使わず、今回の案内と照らし合わせます。担当交代や部署変更があった場合は、誰へ送ればよいかを確認し、不要な関係者へ取引内容を広げないようにします。住所や電話番号などの個人情報も、書式に欄があるからという理由だけで過剰に載せる必要はありません。
日付は出来事の名前と組にして残す
発行日は書類を発行した日として管理し、納品日は今回の受け渡しに対応する日として記録します。検収日を載せるなら、確認済みの結果と予定を見分けられる表記にします。まだ確認を受けていないのに、納品書を作った日を検収日に転記するのは避けましょう。
発送した日と到着した日が異なる物品では、「発送日」と「納品日」を分けて控えると経緯を追いやすくなります。たとえば、前日に発送し翌日に到着予定という段階なら、予定を実績として確定しません。取引先の書式が納品日だけの場合は、その欄が予定と実績のどちらを示すのか確認してください。
データを夜に提出した場合も、相手が開いた翌日へ自動的に書き換えるのではなく、提出日時と受領確認日時を別にします。海外とやり取りするときなど、日付の境目が変わる案件では時刻と時間帯も残します。日本国内の小さな案件であっても、送信履歴があれば日付の判断を思い込みに頼らずに済みます。
注文番号は共通の鍵、納品番号は一回の受け渡しの鍵にする
相手の注文番号があるなら、その表記をそのまま控えます。自分用に短くした略号だけでは、相手が注文を検索できない場合があります。相手の番号と自分の案件番号を両方使うなら、どちらの番号か見出しを付けてください。番号がない取引では、件名、合意日、品目などで注文を特定できるようにします。
本記事の架空例では、注文番号をP〇四二とし、一回目の納品をD〇四二〇一、二回目をD〇四二〇二として管理します。実際の書類では、半角表記の「P-042」「D-042-01」のように統一すると検索しやすくなります。番号の付け方にこの形式を強制する意図はありません。重複せず、相手と照合できることを優先します。
書類の訂正版は同じ受け渡しに属するため、別の納品回として増やさない工夫が必要です。たとえば「D-042-01_r02」のように版を付け、二回目の納品「D-042-02」と区別します。数字だけが並ぶと見間違えるので、納品回と書類の版が別だとひな形の中でも分かるようにします。
※表は横にスクロールできます。
| ヘッダー項目 | 架空例・記入の考え方 | 照合する資料 |
|---|---|---|
| 宛名 | 架空の青波企画株式会社 御中 | 発注書に記載された取引相手 |
| 納品先 | 同社の展示会準備室。実際の住所は今回の指定を確認 | 納品先の案内 |
| 注文番号 | P-042 | 今回の注文記録 |
| 納品番号と版 | D-042-01/r01 | 自分の納品台帳 |
| 発行日と納品日 | この例ではともに2026年10月8日 | 書類の発行記録と受渡記録 |
| 検収状態 | 確認待ち。検収日は未記入 | 相手の確認結果 |
| 発行者 | 架空の青葉制作室。必要な連絡窓口を記載 | 今回使用する事業者情報 |
ソフトの入力欄と取引全体のルールを分ける
freee販売の「納品を登録する」では、顧客注文番号、納品日、検収日、修正時の枝番などが別の項目として説明されています。これは製品の入力方法の説明であり、表示された必須・任意の区分を、あらゆる納品書に共通する法定項目として扱わないでください。
ソフトが前工程の日付や数量を引き継ぐ場合は、今回の実績に合っているかを見直します。入力済みだから正しいと判断せず、初回に設定した予定から変更がなかったかを確認する習慣を付けましょう。相手の指定欄が画面に見当たらないときは、備考や添付明細で補えるかを相談します。
明細を品名・数量・版が分かる形にする
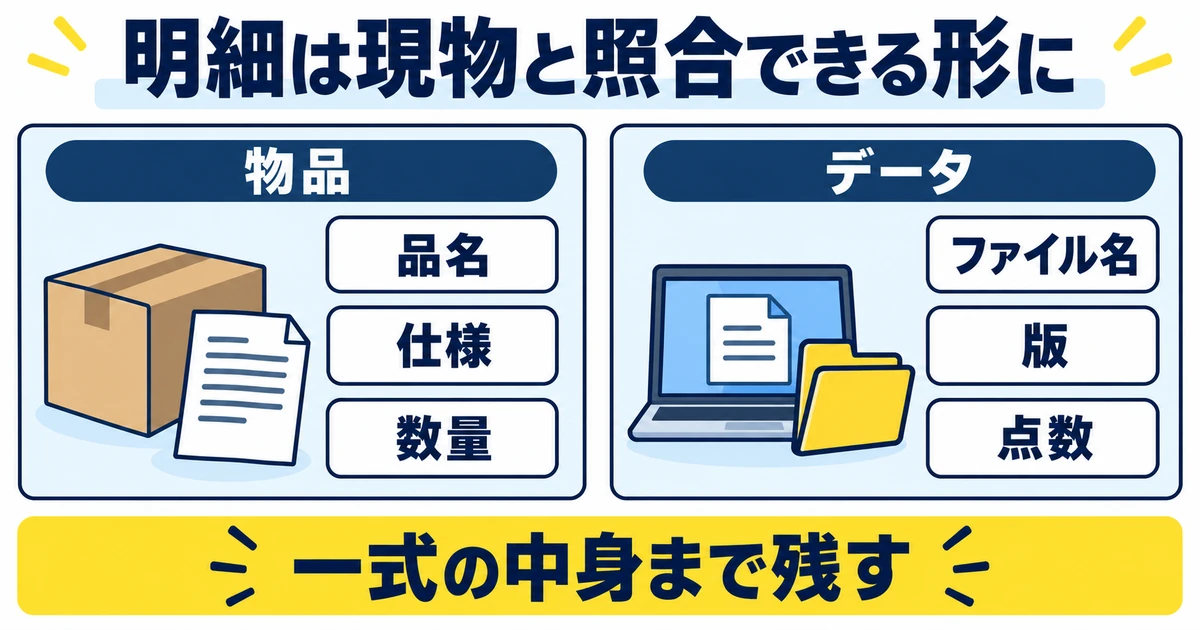
物品は注文の明細行と現物を一対一で照らす
物品の品名は、受け取った人が箱の中身やラベルと照合できる程度に具体化します。「印刷物」だけより「店舗案内リーフレット・A四・二つ折り」の方が、別の注文と区別できます。同じ名前で紙の種類や色が異なるなら、仕様番号や版を加え、どの組み合わせが今回の対象かを示しましょう。
数量の単位は、部、個、枚、組、箱など、注文時の意味にそろえます。一箱に十個入っているとき、「二箱」と「二個」は大きく違います。箱数が配送の管理に必要なら、納品数量とは別に「梱包二箱、合計二十個」のように記載し、請求や残数の基準になる単位を明確にしてください。
複数品目をまとめて一式とする場合でも、その一式に何が入るかを別紙などで説明します。たとえば展示用セット一式なら、案内板一枚、スタンド二本、固定具四個という内訳を対応させます。部品が不足したときに一式を丸ごと未納扱いするかなどは、契約の単位と実際の状態を分けて確認します。
見本一:物品の一回目の納品書
次は説明用に作成した架空の見本です。P〇四二で注文したリーフレット百部のうち、四十部を先に渡します。税別単価を一部百二十円、当該取引の消費税率を一〇%、送料・値引き・その他費用なしと仮定します。この前提は価格相場や各自の税務判断を示すものではありません。
※表は横にスクロールできます。
| 欄 | 架空の入力内容 |
|---|---|
| 書類名・番号 | 納品書 D-042-01/r01 |
| 宛名・発行者 | 青波企画株式会社 御中/青葉制作室(いずれも架空) |
| 納品日・注文番号 | 2026年10月8日/P-042 |
| 品名・仕様 | 店舗案内リーフレット、A4二つ折り、印刷版 v03 |
| 今回数量・単位 | 40部。注文全体は100部 |
| 税別単価・本体額 | 120円/部 × 40部 = 4,800円 |
| 消費税額・今回合計 | 10%:480円/合計5,280円 |
| 備考 | 初回分納。今回を含む累計40部、未納残60部。内容確認待ち |
この見本で金額の対象になるのは、今回渡す四十部です。注文全体の百部に単価を掛けた金額を、今回合計の欄へ入れないようにします。全体の予定金額を併記する必要があるなら、今回分と注文全体を別の欄へ分けます。受け取りの担当者が数量だけを扱う場合は、金額なしの書式を相手と相談してください。
予備を無償で付ける運用がある場合は、請求対象の数量と混ぜずに明示します。たとえば「注文分四十部、無償予備二部」と記録すれば、箱に四十二部あっても、なぜ今回の対象が四十部なのか説明できます。ただし予備を付けること自体、品質や仕様の代わりにはなりません。相手が受け入れる範囲を先に確認しましょう。
同じ品名の色違いがある場合は、色ごとに明細行を分けると差異を見つけやすくなります。青十個、白十個をまとめて二十個とだけ書くと、合計が一致していても色別の不足を見落とします。寸法や型番が重要な商品も同じ考え方で、合計数量の一致と仕様別の一致を二段階で確認してください。
データは成果物の点数とファイルの数を区別する
データの納品では、一つの成果物を複数形式で渡すことがあります。バナー三点をそれぞれ画像形式と編集形式で渡した場合、ファイルが六つでも制作点数は三点という取り決めが考えられます。逆に、一つの圧縮ファイルの中に十点の成果物が入っていることもあります。ファイル数をそのまま注文数量へ置き換えないことが大切です。
識別には、相手が使う成果物名と、実際のファイル名を組み合わせます。ファイル名が長い場合は別紙の一覧に分け、納品書に別紙名と版を記載します。「最終」「最新」だけで区別すると、修正が続いたときにどれを使えばよいか分からなくなります。版番号や確定日を含める方が照合しやすくなります。
共有リンクだけを明細に貼ると、リンク先を後から更新した際に、当初渡した内容が分からなくなることがあります。リンク先のファイル名、版、点数、提出日時を別に残し、その時点の提出内容を追えるようにしましょう。認証情報や秘密のアクセスキーを納品書へ直接載せず、相手と合意した安全な受渡方法を使います。
見本二:デジタル成果物の納品書
次の架空例では、注文番号G〇一八に対する告知バナー三点を、各一点につきPNG一個と編集用ファイル一個で渡します。数量確認用として金額欄を設けず、価格や税額の計算は行いません。元データの提供はこの例の注文に含まれる設定であり、すべての制作案件で当然に含まれるという意味ではありません。
※表は横にスクロールできます。
| 納品明細 | 成果物の単位 | 実際に渡すファイル・版 |
|---|---|---|
| 告知バナー・横長 | 1点 | banner-wide_v02.png、banner-wide_v02.psd |
| 告知バナー・正方形 | 1点 | banner-square_v02.png、banner-square_v02.psd |
| 告知バナー・縦長 | 1点 | banner-tall_v02.png、banner-tall_v02.psd |
| 今回合計 | 制作物3点 | ファイル6個。全て v02 |
| 受渡記録 | 納品番号 D-G018-01/r01 | 2026年10月8日、指定の共有場所へ提出。内容確認待ち |
この見本では、明細の対象は三種類のバナーです。六ファイルを六点制作と数えることも、圧縮ファイルへまとめたから一点と数えることもしません。注文時に決めた成果物の単位を基準にし、形式の違いは内訳として扱っています。対応する寸法やカラーモードが指定されている場合は、注文仕様と照合できる欄を追加します。
データの中身を確認する工程も必要です。拡張子が合っていても、ファイルが壊れている、別の版を入れた、参照画像が欠けていることがあります。納品書を完成させる前に、送る予定の一式を実際に開いて確認します。編集用データに含まれる素材やフォントなどの受渡条件も、注文と利用条件の範囲内かを確かめてください。
ファイル一覧が長くなる場合は、すべてを細かい文字で一ページへ押し込まなくて構いません。別紙へ分けるときは、納品番号、別紙の名前、ページの順序を残し、明細の一部が抜けても気付ける形にします。受取担当が別紙だけを見た場合でも、どの注文に属するかが分かる状態を目指しましょう。
分納・再納品・数量違いを元の注文へ戻して確認する
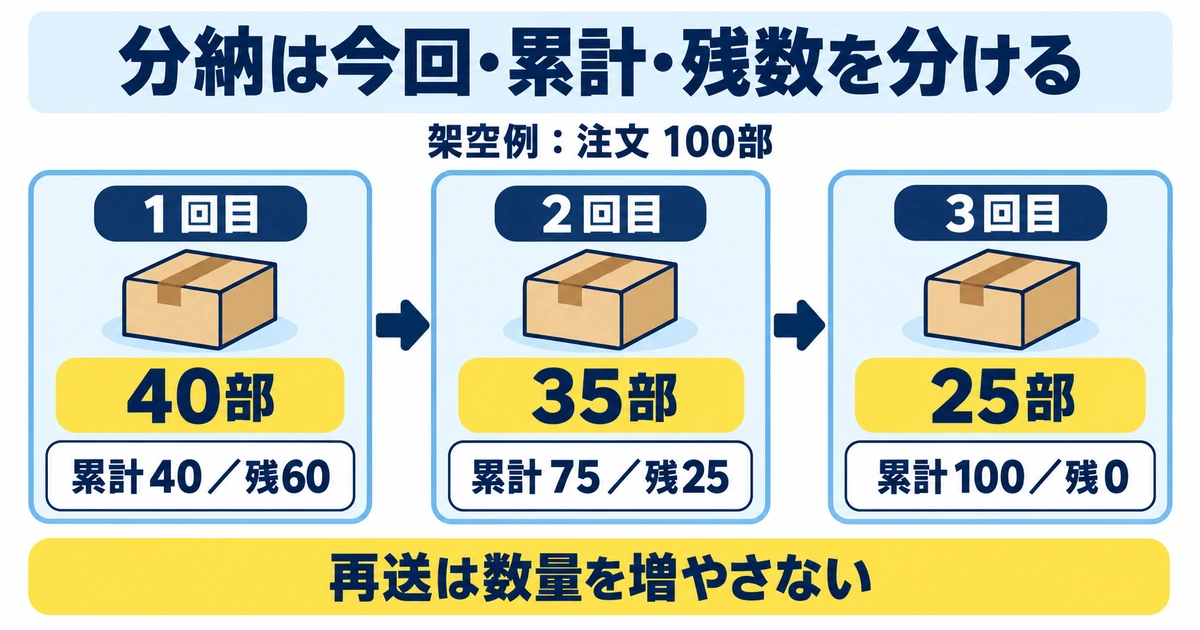
分納は「注文全体」と「今回」を別の列に置く
分納では、一枚の納品書だけで全体の状態を判断しようとすると混乱します。納品書には今回の受け渡しを書き、台帳には注文数、今回納品数、累計、残数を並べます。前回までの記録と今回分を合わせて、元の注文に対し何が残っているかを確認する仕組みにしましょう。
次の架空例は、リーフレット百部を四十部、三十五部、二十五部に分けて納品するケースです。各回の数量は、今回渡す注文対象の部数だけとし、無償予備や交換品は含めない設定です。金額計算は前の見本と同じ税別単価百二十円、消費税率一〇%、追加費用なしの仮定を引き継ぎます。
※表は横にスクロールできます。
| 回・納品番号 | 納品日 | 今回 | 累計 | 未納残 | 今回本体額 |
|---|---|---|---|---|---|
| 1回目 D-042-01 | 2026年10月8日 | 40部 | 40部 | 60部 | 4,800円 |
| 2回目 D-042-02 | 2026年10月12日 | 35部 | 75部 | 25部 | 4,200円 |
| 3回目 D-042-03 | 2026年10月15日 | 25部 | 100部 | 0部 | 3,000円 |
| 注文全体 P-042 | 分納3回の合計 | 100部 | 100部 | 0部 | 12,000円 |
数量の検算は、四十部と三十五部と二十五部を足して百部、注文百部から累計百部を引いて残り零部です。二回目の時点では、前回累計四十部に今回三十五部を足して七十五部、注文百部から七十五部を引いて二十五部になります。二回目の「今回」欄へ七十五部を入れないことが、重複計上を防ぐ基本です。
本体額は四千八百円、四千二百円、三千円の合計で一万二千円です。この例で各回の消費税を一〇%とすると、四百八十円、四百二十円、三百円になり、各回の税込合計は五千二百八十円、四千六百二十円、三千三百円です。三回合計は一万三千二百円で、注文全体の前提と一致します。端数のない説明例であり、実務の税額計算単位や端数処理は請求の方式に応じて確認してください。
残数が零になっても、数量以外の確認が残る場合があります。誤った仕様が混ざっている、破損が見つかった、データの差し替えを依頼されているなら、その対応を別の欄へ残します。「未納残」と「要対応数」を別に持つと、数量上の納品完了を、すべての問題の解決と取り違えにくくなります。
再送、交換、追加の三つを混ぜない
※表は横にスクロールできます。
| 起きたこと | 元の注文数量への考え方 | 追加で残す記録 |
|---|---|---|
| 同じ納品書や同じファイルを再送 | 同じ受け渡しの再案内なら、新規納品数に加えない | 再送日、再送先、同一内容であること |
| 不具合品を交換して再納品 | 交換の動きと注文を満たす有効数量を分け、二重に加えない | 元の納品番号、交換数、返却・廃棄等の合意 |
| 注文外の数量を追加納品 | 追加注文の合意を確認し、元注文との差分を明示する | 追加注文番号または変更合意と数量 |
| 書類の数量だけが誤記 | 実際の受渡数を根拠に書類を訂正する | 訂正前後の数量、訂正理由、版の関係 |
交換品の動きを説明するために、百個を納品した後、そのうち三個を交換する架空のケースを考えます。物理的には最初の百個と交換用三個で百三個を発送しますが、注文の数量を百三個へ増やすとは限りません。元の三個をどう扱い、合意した仕様の百個がそろったかを別に追います。発送の総数と注文に充当する数量を同じ列で管理しないようにします。
返却を受けるなら返却数、回収しないならその合意、交換品を渡したなら交換の納品番号を残します。返品処理、値引き、請求額の調整が必要かは、実際の契約と相手の処理状況に沿って確認してください。交換だから無料、返却がないから追加販売と、書類の都合だけで決めることは避けましょう。
データの再納品も同じです。三点のうち横長バナーだけを修正した場合は「横長一種をv〇三へ差し替え、他の二種はv〇二を継続」と書けば、どこが更新されたか分かります。三点一式を再び提出したという理由だけで、制作点数を六点へ増やさないようにします。追加料金があるかは、修正の理由と合意した条件で別に確認します。
数量差異が起きたら四つの証拠を並べる
相手から「三十八部しかありません」と連絡が来たら、注文数、納品書の記載数、自分が確認した梱包数、相手の受領数を並べます。四十部を送ったつもりだからと、相手の数え方が間違っていると決めつけないでください。分けて入れた箱や同梱物、送り先の違いも含め、どの段階で差が生じたかを確認します。
自分の控えと相手の確認がそろうまでは、差異を未確定として扱います。「納品書四十部、先方申告三十八部、二部の差異を確認中」のように、分かっている事実と未確定部分を書き分けます。記録を合わせるために先に数字だけを三十八部へ変更すると、本当に不足があったのか、書類だけの誤記かが後から分からなくなります。
不足が確認された場合は、不足数、補充する日、補充分の番号、累計への反映をそろえます。元の納品書の訂正と追加の受け渡しが両方必要なら、二つを別の出来事として記録してください。相手が先に受け取った三十八部と、後日補充した二部を合計して四十部という関係が追えれば、残数の計算も落ち着いて修正できます。
注文自体が変わったときは基準数量を更新する
途中で注文百部が八十部へ変更された場合、残数は元の百部ではなく、合意済みの変更後数量を基準に見直します。ただし、台帳の百を八十へ上書きして経緯を消すのではなく、変更日と合意の根拠を残します。納品済み七十五部なら変更後の未納残は五部ですが、取消料などの金額条件は別途確認が必要です。
変更が相談段階なら、確定注文数まで書き換えません。「変更希望八十部、回答待ち」と未決事項へ残し、現在有効な注文との違いを明らかにします。日程が迫っているときは、追加制作や発送をどう扱うかを相手と相談します。数量を小さく見せるために未承認の変更を確定事項として扱わないことが大切です。
送付と訂正を版・連絡記録付きで管理する
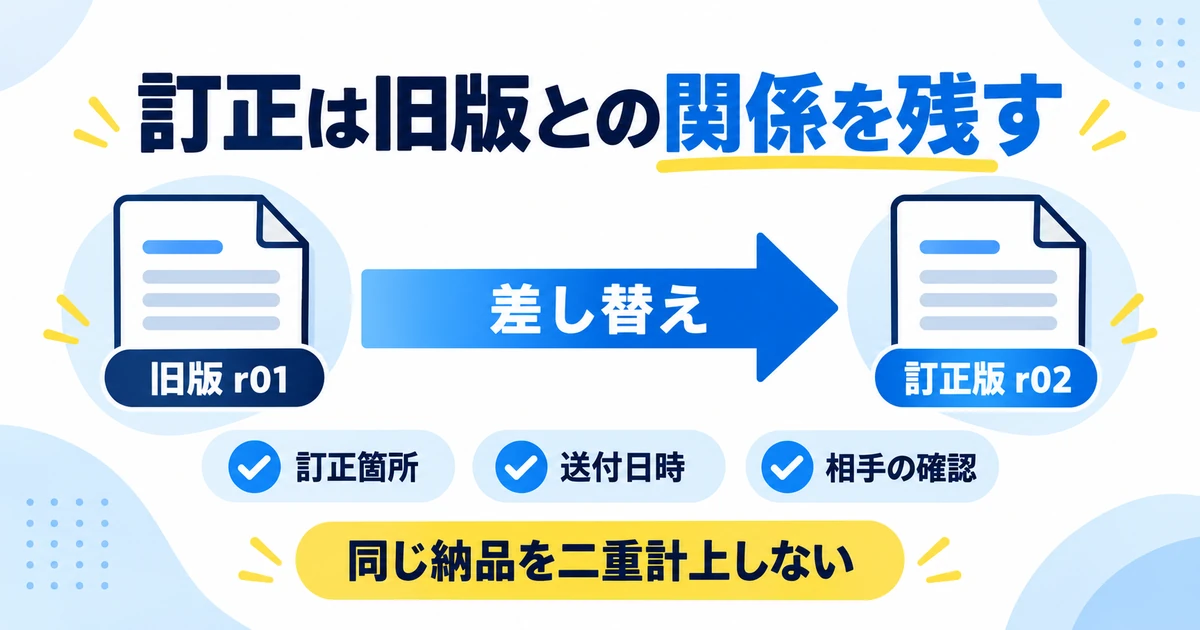
書類と成果物を同じ組み合わせで送る
送る直前は、納品書だけでなく、今回添付する成果物や荷物の内容も照合します。書類は二版なのに、添付データが一版という取り違えは、どちらか一方だけを読んでも気付きません。納品番号、明細、ファイル名、版、点数を順番に見て、一つの受け渡しとして一致しているかを確認してください。
物品の場合は、箱が複数になるときの表示や同梱位置をそろえます。納品書を一箱だけに入れる場合でも、受け取った人が全体の箱数と明細を把握できるようにします。書類を外側へ付ける際は、取引情報や価格が不必要に見える状態にならないか確認し、相手と配送方法に合う形を選びましょう。
データの場合は、添付予定のファイルを実際に開き、ファイル名だけで判断しないようにします。圧縮するなら中身の一覧を確認し、共有するなら今回の相手が必要な範囲を開けるか確かめます。別案件の資料や作業中のメモが同じフォルダーに残っている場合は、提出対象から除いてください。
送付の連絡は対象と確認してほしいことを短くする
以下は架空の送付文です。「注文番号P-042の初回分として、店舗案内リーフレット40部を納品します。納品書D-042-01(r01)を添付しました。今回までの累計は40部、残りは60部です。受領数量や仕様に相違がある場合は、該当箇所をお知らせください。残りの納品予定は合意済みの日程に沿って別途管理しています。」
送付文に数字を入れた場合は、添付書類と一致するかを確認します。本文四十部、添付四十五部と食い違っていると、相手はどちらを基準にすべきか判断できません。予定が未確定なら「残りは来週必ず納品します」のように新しい約束を追加せず、いつ何を確認して日程を決めるかを伝えます。
データ納品では、「三点六ファイル」「全てv〇二」「指定フォルダーへ提出」のように、確認対象を短く添えます。相手が確認すべきことが開封可否なのか、内容の承認なのかも分けます。業務の取り決めにない返信期限や、返信がない場合の自動承認を送付文だけで付け加えることは避けてください。
訂正は実物の変更か書類の修正かを先に分ける
間違いが見つかったら、最初に実際に渡したものが違うのか、書類の記載だけが違うのかを確かめます。納品書に四十五部と書いたが現物は合意どおり四十部だったなら、書類の訂正が中心です。現物も四十五部だったなら、余分な五部の扱いについて相手と確認する必要があります。
書類の訂正版には、元の納品番号、訂正した箇所、訂正日、版を示します。今回の受け渡しそのものが増えたのでなければ、新しい納品数量を積み増す処理にしないようにします。システム上で訂正伝票などを使う場合は、その機能の意味を確かめ、元の記録とのつながりを残してください。
訂正前の書類が既に相手の社内で回っている場合は、添付を送り直すだけでは行き違いが残ります。受取担当と処理担当のどちらまで共有されているか、差し替えが可能か、請求へ反映済みかを確認します。相手の運用に合わせながら、同じ納品が二重に登録されない状態にすることを優先しましょう。
次は、先ほどの分納台帳とは別の架空取引、注文番号P-043の訂正例です。実物は合意どおり40部で、納品書の数量だけを45部と誤記した設定にしています。
※表は横にスクロールできます。
| 差異・訂正の確認票 | 残す内容 | 今回の架空例 |
|---|---|---|
| 対象の特定 | 注文番号、納品番号、旧版 | P-043、D-043-01、r01 |
| 判明した事実 | 記載と実物の違い | 書類45部、現物と合意は40部 |
| 修正範囲 | 数量・金額など影響する欄 | 数量を40部へ訂正し、連動額も確認 |
| 訂正版の識別 | 新しい版と訂正日 | r02。元の納品日を保持し訂正日を別記 |
| 相手の処理状況 | 差し替え確認、請求への反映 | 差し替え可否を担当者へ確認 |
| 完了の根拠 | 訂正版送付と相手の確認記録 | 送信履歴、返信、台帳更新を関連付け |
訂正送付の架空文例は、「納品書D-043-01(r01)の数量欄に誤りがありました。実際の納品数量は40部で、45部の記載を40部へ訂正したr02をお送りします。同じ納品に対する訂正版です。旧版の差し替え方法と、既に後続の処理へ反映されているかをご確認いただけますでしょうか」とまとめられます。実際に金額へ影響する場合は、変更額も確認したうえで伝えてください。
変更していない再送には再送であることを添える
相手がメールを見つけられず、同じ書類の再送を頼まれた場合は、内容を勝手に更新しないようにします。元の納品番号と版が同じであることを示し、再送日時だけを連絡記録へ残します。再送した日を納品日に書き換えると、当初の受け渡しがいつだったか分からなくなります。
再送依頼を受けた時点で誤記に気付いた場合は、単なる再送として扱わず訂正を案内します。「同じ内容を送り直した」と「内容を直して送った」は、相手が必要とする確認作業が違います。ファイル名に版を入れるだけで説明を省かず、変更の有無を短い文章で伝えましょう。
連絡記録には、送信日時、相手の窓口、送った書類名と版、返答、次に確認する内容を残します。全文を台帳へ貼る必要はなく、元のやり取りを探せる形で整理すれば十分です。返信がない場合は、送付済みと確認済みを分けたまま、合意した確認予定に沿って必要な確認を進めてください。
差異が解消したかを最後に台帳へ戻す
訂正版を作っても、台帳が古い数量のままだと次回の分納がずれます。訂正後は、元の注文、今回数量、累計、残数、請求への影響を順に見直します。複数の表へ同じ数字を入力している場合は、どれを基準とするかを決め、手作業の修正漏れが起きにくい構造へ整えましょう。
完了の印を付ける前に、相手へ送った版と自分が現在有効とする版が一致しているか確かめます。相手の差し替え確認が必要な案件では、その返信がまだなら「訂正版送付済み、確認待ち」と残します。自分の編集が終わったことと、双方の記録がそろったことを分けて管理すると、連絡の抜けを見つけやすくなります。
請求書との照合と保存範囲を確認する
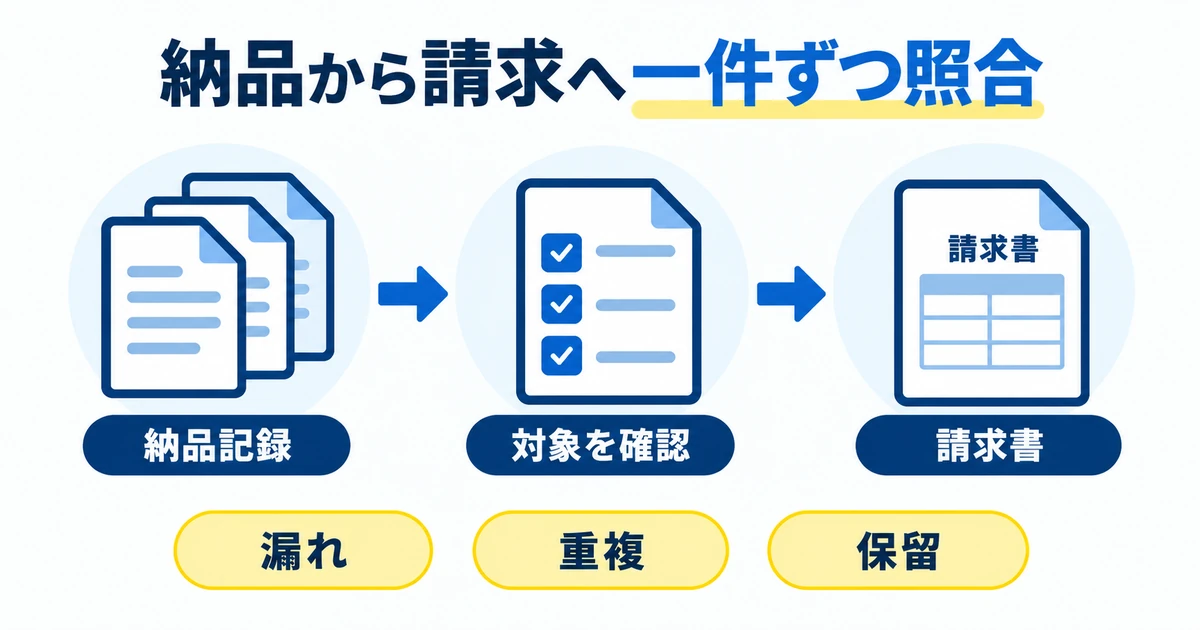
請求対象を納品番号まで戻して確認する
請求書を作る際は、対象期間の納品書をただ合計するのではなく、どの注文のどの受け渡しを請求へ反映するか確認します。分納ごとに請求するのか、まとめて請求するのか、既に前受けや一部請求があるのかで対応が変わります。納品書の枚数が増えたことだけで、請求する金額や回数を増やさないようにします。
先ほどの架空例を三回分まとめて請求する設定なら、納品番号D〇四二〇一、〇二、〇三を一つの請求番号へ対応させます。各納品がどの請求に入ったかを残せば、後から一回目だけが抜けた、訂正版をもう一回足したといった問題を探しやすくなります。数量と金額の両方を照合してください。
※表は横にスクロールできます。
| 納品記録 | 請求への対応 | 照合する内容 |
|---|---|---|
| D-042-01:40部 | 架空の請求番号 I-042-01 に対応 | 有効な訂正版があれば、その内容で確認 |
| D-042-02:35部 | 同じ請求番号 I-042-01 に対応 | 今回数量35部を対象にし、累計75部を足さない |
| D-042-03:25部 | 同じ請求番号 I-042-01 に対応 | 注文全体100部との数量一致 |
| 同一書類の再送記録 | 新しい請求対象にしない | 再送したという理由で二重に加算しない |
| 確認中の差異や変更 | 未解決の内容を別途確認 | 金額・数量への影響と契約、適用法令を確認 |
照合表の保留欄は、自分が確認すべき点を見えるようにする欄です。納品後の検収や請求書の提出を理由に、法律上の支払期限が当然に後ろへ動くと考えないでください。代金の支払義務や期限は、契約だけでなく適用される法令も確認します。納品管理の都合で一方的に日付を変更しないことが大切です。対象取引や起算日の扱いは、公正取引委員会のフリーランス法Q&Aで確認できます。
納品書に単価を載せていない場合は、合意済みの注文や見積書に戻って金額を確認します。数量が合っていても、改訂前の単価を使っていれば金額がずれます。返品や交換に伴う調整がある場合も、納品台帳の数字だけで金額を決めず、合意した処理と相手の確認内容を照合しましょう。
請求書の税表示、送付、入金確認などの詳しい進め方は、フリーランスの請求書の作り方で整理しています。本記事で用意した納品番号と数量の一覧を、その確認に使う資料としてつなげてください。
納品書という名前だけでインボイスかどうかは決まらない
国税庁の適格請求書等保存方式の説明では、必要な事項を満たす納品書なども適格請求書になり得ることが示されています。書類の表題だけで判断せず、発行事業者の登録と記載事項などの要件を確認します。未登録者の通常の納品書を、適格請求書と呼ばないようにしてください。
この記事の見本は、受け渡しを分かりやすく記録するための例です。税率や金額を載せたという理由だけで、適格請求書としての要件を満たしたと判断しません。取引先が納品書を税務上も利用する運用なら、何をどの書類に記載し、何と対応させて保存するかを経理担当や専門家へ確認してください。
保存は書類、受渡記録、訂正の関係を一緒に考える
後から探すときに必要なのは、きれいな最新の納品書だけとは限りません。最初の注文、変更の合意、実際に送った納品書、差異の連絡、訂正版、関連する請求番号がつながっていると、なぜその数量になったかを説明できます。書類を種類ごとに別の場所へ置く場合も、共通の注文番号などでたどれるようにします。
国税庁の個人事業者の記帳・帳簿等の保存に関する案内では、白色申告の説明の中で、業務上作成・受領した納品書などの保存期間を五年としています。ただし、その数字をすべての人、申告区分、税目、書類へ一律に当てはめないでください。自分に必要な保存対象と期間を確認するための入口として参照します。
電子でやり取りした納品書については、紙へ印刷するだけで対応を終えられるかを自己判断せず、国税庁の電子帳簿等保存制度の案内で対象と保存方法を確認しましょう。本記事では制度の詳細手順を繰り返さず、実際に授受したデータと関連記録を取り出せる状態にすることを実務上の確認点とします。
フォルダーを作るなら、顧客名だけでなく注文番号、納品番号、書類の版が分かるようにします。現物の写真や配送記録を残す場合も、契約や機密情報の扱いに沿って必要な範囲に絞ります。確認用の画像に第三者の個人情報や別顧客の荷物が映っているなら、そのまま広く共有しないようにしてください。
自分以外の人でも一件を追えるか試してみる
保存の点検では、台帳から任意の一件を選び、実際に送った納品書を開きます。その明細を見て、物品なら品名と数量、データならファイル名と版を確認できるか試しましょう。続けて、相手の受領連絡と必要な内容確認の結果、請求への対応まで探せるかを見ます。
リンクが切れている、最新版だけあって当初の提出内容が分からない、交換分が追加売上のように見えるといった問題があれば、必要な記録を整理します。実際の出来事を思い出せるうちに直す方が、何か月もたってからメールを全部読み直すより負担を減らせます。記録にないことを推測で埋めず、不明な点は不明と分けて確認してください。
ひな形の改善も、今回起きた行き違いから一つずつ進めます。数量の単位で迷ったなら単位欄、版の取り違えがあったなら版欄、分納の残数で迷ったなら累計と残数欄を見直します。欄を増やしすぎて読みにくくなる場合は、相手へ渡す納品書と自分の管理台帳で役割を分けると整理しやすくなります。
次の納品は三つの照合から始める
次に納品書を作るときは、まず注文と今回の明細を照合します。次に、その明細と実際の品物やファイルを照合します。最後に、今回分を加えた累計と残数を確かめ、送付した書類の版と連絡記録を残します。この三つの照合ができれば、分納や訂正があっても、どこへ戻って確認すればよいかが分かります。
今日の一件について「注文番号」「今回渡すものと数量」「版と納品日」「残っているもの」「相手の確認状況」を書き出してみてください。書けない箇所を先に確認し、その結果を納品書へ反映しましょう。受け渡しの事実を丁寧につなぐことが、相手も自分も迷わず次の作業へ進むための土台になります。