請求書の分割払いの書き方|支払い予定と入金、変更後の残額を分けて確認
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
一つの仕事の代金を、取引先と合意して複数回に分けて受け取るとき、請求書は一枚にまとめるのでしょうか。それとも支払うたびに発行するのでしょうか。どちらの場合も、仕事の総額と今回の請求、予定されている残りの支払いを同じ数字として重ねないことが大切です。
この記事では、税込総額120,000円の架空の仕事を例に、40,000円ずつの三回払いを一枚に書く場合と、各回の書面を分ける場合を比較します。途中で第2回の一部だけが入金され、その後、残りの支払計画について協議する場面までを同じ例で追います。例の金額は計算のための仮定で、実際の取引、回収実績、特定サービスの体験ではありません。
仕事の代金を分割してよいか、支払日をどう決めるか、どの書面を交付・保存するかは契約や取引の条件、適用される制度によって変わります。分割に合意したことだけで、すべての期日や請求方法が法令上問題ないとは判断できません。税率、税額、適格請求書の要件、会計処理は実際の資料と現行の公式案内を確認し、必要に応じて税理士などへ相談してください。
分割払いの総額と各回の支払いを決める
一つの仕事と複数の支払いを区別する
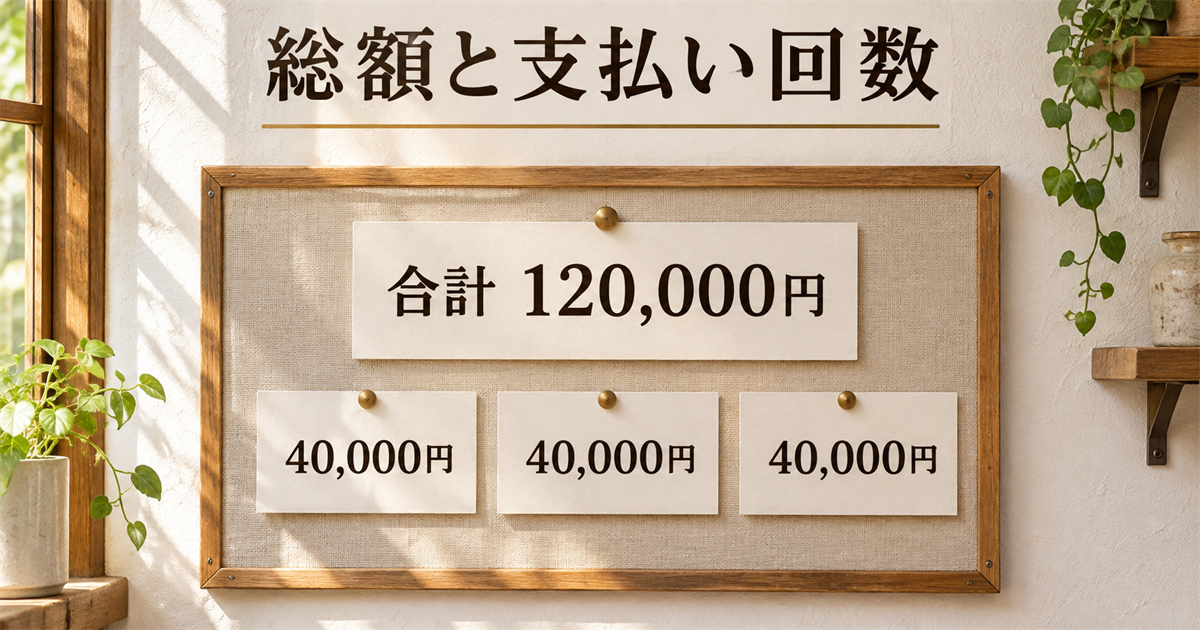
架空の受託者が、一つの仕事について、発注先と税込総額120,000円を確認したとします。最初の支払計画v1は、第一回40,000円、第二回40,000円、第三回40,000円です。金額の合計は40,000+40,000+40,000=120,000円となり、仕事の総額に一致します。
ここでの120,000円は仕事全体の税込総額、40,000円はその総額のうち一回に支払う予定額です。「合計120,000円、第一回40,000円、第二回40,000円、第三回40,000円」と書いた表は、120,000円と三回分を合計して240,000円を請求する意味ではありません。総額と、その内訳を示しています。
表は横にスクロールできます。金額は説明用の架空例です。
| 対象 | 位置づけ | 架空の金額 |
|---|---|---|
| 仕事の総額 | 今回の一つの仕事の税込代金 | 120,000円 |
| 第一回 | 当初計画の支払予定額 | 40,000円 |
| 第二回 | 当初計画の支払予定額 | 40,000円 |
| 第三回 | 当初計画の支払予定額 | 40,000円 |
| 三回の合計 | 上記三つを足した額 | 120,000円 |
「請求する額」と「予定として見せる額」の表示があいまいだと、支払う側が総額と各回分を別々の債務と受け取るおそれがあります。書類のどの数字が今回の請求対象なのか、何が説明用の予定表なのか、受取側も判別できる書き方を検討します。
支払う時期と、請求書を出す回数は別
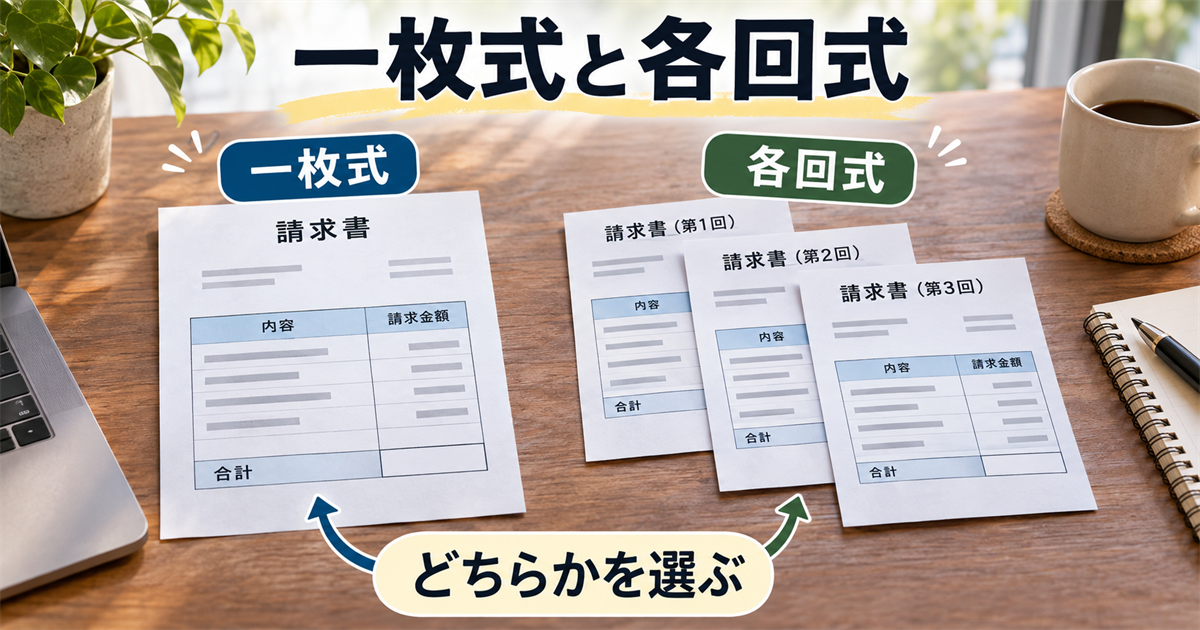
三回払いだから、必ず三枚の請求書を出すと決まるわけではありません。一枚の書類に総額と三回の予定を記載する方法も、各回の請求額に対応する書類を作る方法も考えられます。実際にどの形式を採るかは取引先の処理方法、契約、必要な税務上の書類などを確認して決めます。
一枚方式なら、初めに仕事全体の請求と三回の支払い予定を見渡せます。各回方式なら、その回の対象額と期限を一通ごとに確認しやすくなります。後者では、何回分が送付済みで、どれがまだ予定なのかも管理が必要です。一枚方式と各回方式を同時に有効な請求として送り、同じ代金を両方で請求することがないようにします。
請求書を出すことと、仕事を提供したこと、相手が受け取ったこと、相手が実際に振り込んだことは別の出来事です。請求書の日付から、納品日や入金日が自動的に分かると考えないでください。着手金や中間金、納品後の残額など、各回が何に対応するかは自分の案件の合意内容に合わせて確認します。
期日は実際の取引条件に沿って確認する
この練習では便宜上「第一回の確認済み期日」「第二回の確認済み期日」「第三回の確認済み期日」と表記し、架空の日付をそのまま使える期限のようには示しません。実際の書類には、取引先との合意や適用される条件を確認したうえで、相手が支払日を特定できる表記を記載します。空欄のまま送るのではなく、確定前の欄であることを自分の作業票に明示します。
受託者と発注者、業務の内容によっては、支払期日に関する法令が適用されます。公正取引委員会のフリーランス法の案内は、対象となる取引について報酬の支払期日を具体的に定め、期日までに支払う義務を説明しています。受領日、再委託などの事情や適用対象の確認が必要であり、この記事の三回払いがどの取引にもそのまま使えるという意味ではありません。
銀行の休業日に当たる場合や、相手が予定変更を申し出た場合も、便宜的に自分で日付を後ろへ動かして終えないようにします。元の条件、確認したい事情、双方の合意と適用される制度を分けて整理し、必要に応じて相談します。文化庁のアニメーション分野を対象とする業務委託契約のひな型例も、分割請求や支払い、期日変更について取引当事者間で確認する事項を示しています。
一枚方式と各回方式の書き方を比べる
一枚に総額と三回の予定を記す場合
一枚方式の架空例では、請求書P-01に仕事の内容と請求総額120,000円を記し、別欄に「支払予定:第一回40,000円、第二回40,000円、第三回40,000円」と並べます。各回には確認済みの具体的な支払日を添えます。この一枚全体が仕事の総額を示し、三つの40,000円は総額の支払内訳です。
表は横にスクロールできます。金額は説明用の架空例です。
| 書類上の欄 | 記載の考え方 |
|---|---|
| 対象の仕事 | 合意した仕事が分かる名称・範囲 |
| 請求総額 | 120,000円(税込、架空例) |
| 支払予定 | 第一回・第二回・第三回の金額と確認済み期日 |
| 各回の合計 | 120,000円。総額に追加して請求しない |
| 支払先 | 実際に確認した振込先など |
この表は金額の位置関係を説明する簡略図です。請求書のすべての記載事項を満たすひな型ではありません。宛先、発行者、取引の内容、必要な税率や税額などについては実際の取引に応じて確認します。請求書に詳しい説明を書くことと、契約内容を合意したことは別なので、事前に確認した条件も記録に残しましょう。
「第一回支払い予定額40,000円」と「請求総額120,000円」を同じ大きさで併記するときは、相手が今回払う金額を読み違えないよう配置や見出しを工夫します。初回の支払手続きに使う金額、全体の残り、今後の予定を区別して記入することが目的です。すでに支払った金額を、単なる支払予定と同じ表示で残したままにしないよう、どの時点の計画かも記録します。
一回ごとに請求書を出す場合
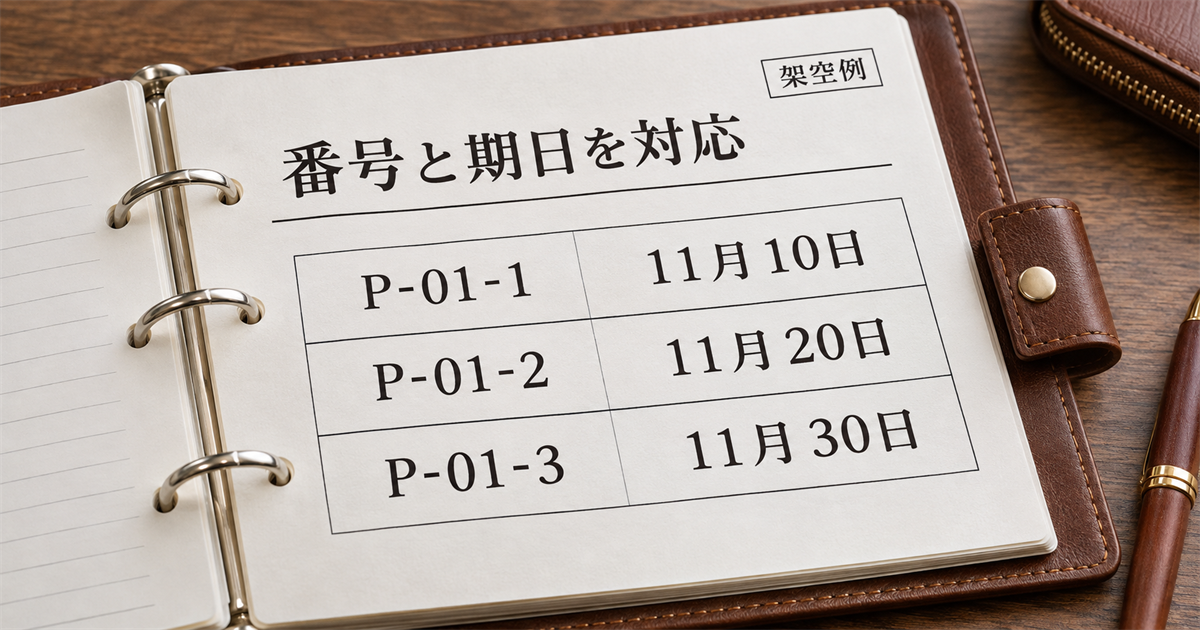
各回方式の比較例では、P-01-1、P-01-2、P-01-3という管理上の番号を使い、それぞれ今回請求額40,000円とします。仕事全体の管理番号P-01と、各回の書類の関係が分かるようにします。ここでの番号は説明用であり、公的な登録番号や法令で決められた番号の形式ではありません。
表は横にスクロールできます。金額は説明用の架空例です。
| 書類 | 今回の請求対象 | 今回額 | 関連づける情報 |
|---|---|---|---|
| P-01-1 | 第一回 | 40,000円 | 仕事P-01、三回のうち第一回 |
| P-01-2 | 第二回 | 40,000円 | 仕事P-01、三回のうち第二回 |
| P-01-3 | 第三回 | 40,000円 | 仕事P-01、三回のうち第三回 |
各回の額だけを切り出すと、一通を受け取った人が全体のうち何回目か分からなくなることがあります。逆に、総額120,000円を参考として各通に載せる場合は、それを今回の請求額40,000円と区別します。三通それぞれに総額を同じ形で「今回請求額」として載せれば、三重の請求に見えてしまいます。
一枚方式のP-01と、各回方式のP-01-1からP-01-3は、ここでは同じ仕事に対する別々の設計例です。両方を正規の未払請求書として並べる例ではありません。取引先から書類の再送や形式変更を求められたときは、どの書面が既に送付され、どれを有効な請求資料として扱うかを相手と確認し、書類の関係を記録します。
税額や適格請求書の扱いは書面ごとに確認する
税込総額が120,000円という今回の仮定だけから、税抜価格、適用税率、書面ごとの消費税額等を決めることはできません。複数税率の取引や、どの書類を適格請求書として交付するか、前払いと役務提供の関係などは案件の事実に応じて確認が必要です。単に各回の金額を三等分したから、税額も無条件に三等分できると断定しないでください。
国税庁の適格請求書等の記載事項は、対象となる書類に必要な事項を案内しています。書類の組み合わせで記載事項を満たす場合にも、それぞれの関連が分かり、対象取引を正確に把握できることが重要です。自分の書類が適格かどうかは、発行者の登録状況、内容、適用時点などを含めて確認してください。
当ブログの請求書の消費税の端数処理では、一つの適格請求書で税率別に金額を集めたときの端数を扱っています。本稿の分割例から各書類の税額を新たに算出したものではありません。端数や登録番号に不明点がある場合、実際の書面と条件をそろえて相談します。
書類番号と支払期日を対応させる
発行する前に、今回の対象を一つに決める
請求先、仕事、対象期間、金額、書面の役割を確認し、どの書類を今回送るか決めます。架空の一枚方式なら、P-01は総額120,000円の請求と三回の支払計画を示す一通です。各回方式のP-01-2なら、三回のうち第二回40,000円に対応する書類です。以前に同じ書面を送っていたかどうかも、送信記録と相手からの連絡を見て確認します。
送付前の一覧には「仕事の管理番号」「書類の番号と版」「請求先」「今回の金額」「確認済み期日」「送付状況」を分けて書くと、同じ総額を二回計上しにくくなります。管理番号が同じだから同じ版だとは限りません。番号や書類名だけで判断せず、発行日、内容、修正の有無を確認してください。
今回の練習では、一枚方式と各回方式を比較するために別々の番号を用意しています。実際にどの番号を採用するかや、修正時に番号を変えるかは、相手の処理方法と自分の管理ルールによります。番号を振っただけで契約や税務の要件が満たされたことになるわけでもありません。
確認用の仮日付と実際の期限を区別する
書面の見本を作るときは、日付欄がどのように並ぶかも確認したいところです。たとえば「第一回2026年11月10日、第二回11月20日、第三回11月30日」という日付は、三回分を記載する位置を見せるための架空例です。この日付があなたの取引で合意済みであることや、適用される法令上適切であることを意味しません。
実際に送る文書では、発注日、納品または役務提供の日、相手の受領、契約に定めた支払期日を資料と突き合わせます。支払条件が「月末」「翌月」だけで、どの月を指すか分からない場合は、相手と確認します。金融機関が休業する日や、変更する必要がある場合の扱いも、一方的に推測せずに確認しておきましょう。
期日欄に作業中の仮日付を入れた場合は、そのまま送付版へ残さないよう、確定済みか未確認かを一覧に明記します。「確認用」と書かれた原稿と、相手に送った請求書の版を別々に保管しておくと、後からどの内容を伝えたかをたどりやすくなります。
額と期日を変えたら、旧書類との関係を残す
発行した後に、金額の記入間違いや支払予定の変更に気付くこともあります。その場合、旧版を単に上書きして消すと、相手が先に受け取った版との違いが分からなくなるおそれがあります。何をいつ変更し、相手にどの版を渡したか、社内の請求一覧でどう扱うかを確認します。
一方、変更する度に新しい請求書を追加すればよいわけでもありません。元の書面のまま支払計画だけを別文書で合意するのか、訂正した書面が必要なのか、相手がすでにどの支払手続きを進めているのかを確かめます。書類の取消し・差し替え・税務上の扱いは、使用している仕組みと取引の条件を確認してください。
各回方式で第一回の書類は処理済み、第二回は一部入金済み、第三回は未送付という場合、すべてを同じ状態で「未請求」や「取消し」と扱うことはできません。各回の書類と銀行の記録を別に見て、誰が何を確認するかを決めます。自分の一覧に書いた「予定」と、相手の経理システムにある請求の状態も同じとは限りません。
入金済み・予定・未確認を分けて記録する
第一回の入金を確認した時点
例の一枚方式で、P-01の第一回40,000円が銀行口座に入ったと確認できたとします。対象の請求と振込の対応が確認できれば、総額120,000円に対する確認済み入金は40,000円、まだ確認できていない金額は80,000円です。計算上の80,000円を、その時点でただちに全額請求すべきだと断定するのではなく、合意した残りの期日と金額を確認します。
この例では、第二回と第三回が各40,000円の予定なので、両方を足すと80,000円です。「残額80,000円」と「第二回40,000円・第三回40,000円」は同じ残りの別の見方であり、80,000円にさらに二つの40,000円を足して請求するものではありません。
表は横にスクロールできます。金額は説明用の架空例です。
| 状態 | 支払計画v1 | 銀行で確認した入金 | この例での区別 |
|---|---|---|---|
| 第一回 | 40,000円 | 40,000円 | 対象を確認済み |
| 第二回 | 40,000円 | まだ確認なし | 予定のまま |
| 第三回 | 40,000円 | まだ確認なし | 予定のまま |
| 合計 | 120,000円 | 40,000円 | 確認済み入金を除く差80,000円 |
取引先の送金予定日と、こちらが銀行で着金を確認した日は別々に記録します。相手が「送金しました」と連絡したことも重要な情報ですが、その通知だけで自分の口座への着金を確認したことにはなりません。反対に、銀行に同額の振込があるだけでは、どの請求への支払いかが明らかでないこともあります。
第二回の一部だけ入った場合
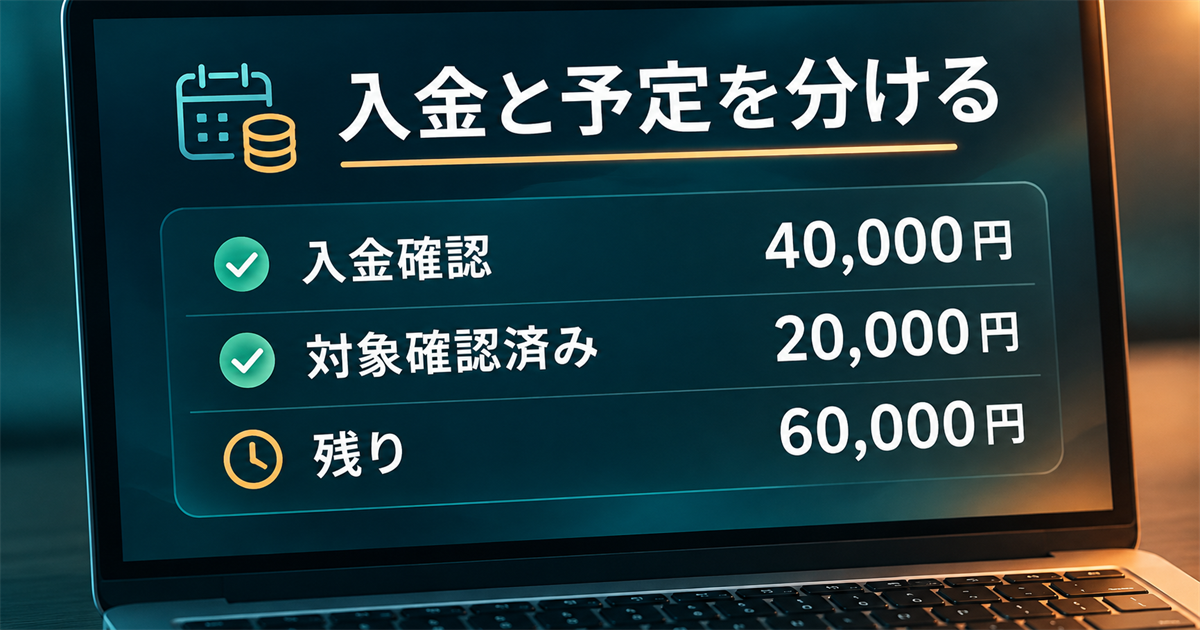
続いて、20,000円の入金を銀行で確認し、相手からも「P-01の第二回に充てた」と確認できたと仮定します。確認済みの入金は第一回40,000円と第二回の一部20,000円で、合計60,000円です。総額との差は60,000円です。
当初のv1で考えると、第二回の予定40,000円に対して確認済み20,000円なので、第二回に対応する未確認の差は20,000円です。第三回の40,000円はまだ入金されていない予定とします。二つを足すと、全体の差と同じ60,000円になります。
表は横にスクロールできます。金額は説明用の架空例です。
| 区分 | 当初予定 | 確認済み | 差または今後の予定 |
|---|---|---|---|
| 第一回 | 40,000円 | 40,000円 | 0円 |
| 第二回 | 40,000円 | 20,000円 | 20,000円 |
| 第三回 | 40,000円 | 0円 | 40,000円 |
| 合計 | 120,000円 | 60,000円 | 60,000円 |
上の0円は「この練習で対象を確認できた範囲」の計算値です。現実の事情として、振込手数料、源泉徴収、別の請求とのまとめ払い、契約の変更などがある場合は、差の意味が変わることがあります。上の表から、相手の未払い額や税務上の処理を自動的に確定しないでください。
20,000円の対象が不明なら配分しない
銀行に20,000円の入金があっても、それがP-01の第二回か、別の取引か、複数の請求をまとめたものかが分からない場合があります。その段階では「着金は確認、対象は確認待ち」と記録します。今回の表のように第二回へ20,000円を配分してよいという前提は、相手の通知などで対象を確認できた場合に限ります。
対象を確認できないのにP-01へ充てれば、別の仕事の入金を見落とすおそれがあります。相手に確認する際は、請求先、照合したい入金日と金額、請求書番号など、確認に必要な範囲を整理します。口座番号や個人情報を相手に過剰に求めるのではなく、実際の取引内容と安全な連絡手順に従います。
Excelで請求ごとに一括入金を配賦する方法は、複数の請求と入金を三つの表に分け、内訳が確認できた分を対応させる内容です。本稿の三回払いとは事例が異なりますが、着金の事実と充当先を分ける考え方は共通します。Excelが振込の対象や契約を自動的に判定してくれると考えない点も同じです。
支払計画の変更案と合意済みの内容を分ける
残り60,000円を組み直す例
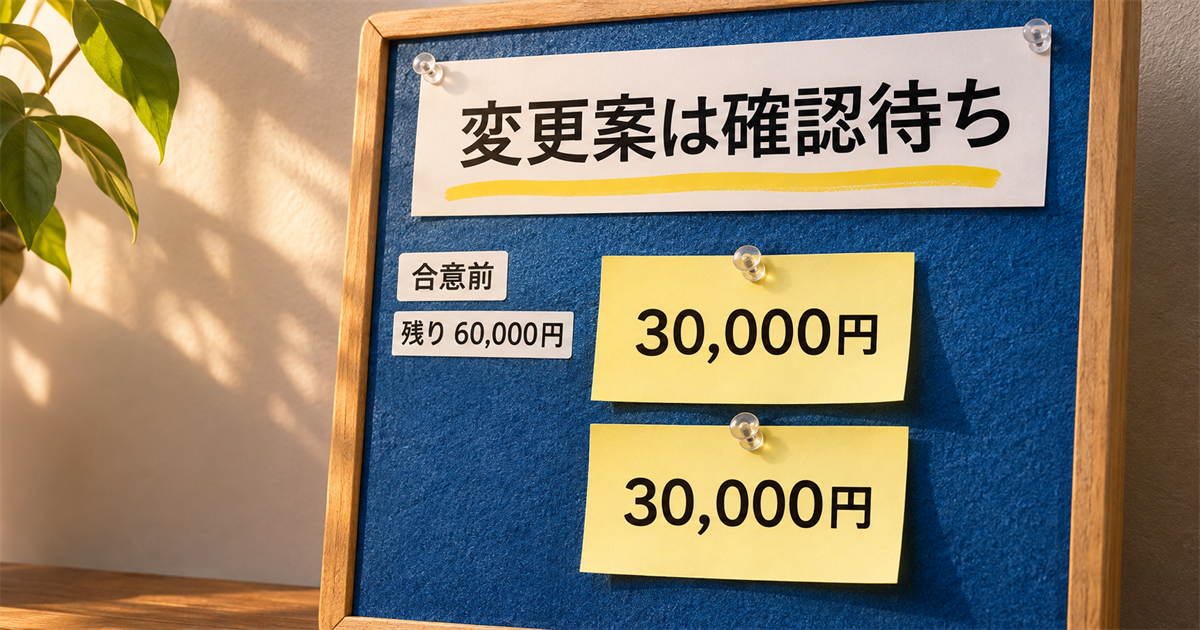
ここからは、第一回40,000円と第二回の一部20,000円がP-01への入金として確認できた後の例です。当初の計画v1では、第二回の差20,000円と第三回の予定40,000円が残り、合計60,000円です。取引先から残りの払い方を相談され、二回の30,000円ずつに変更する案を考えたとします。
提案したv2の計画では、未入金の60,000円を「変更後第一回30,000円」「変更後第二回30,000円」と分けます。二つの30,000円を足すと60,000円であり、すでに確認済みの60,000円は含めません。これまでの入金60,000円と、変更後の二回の予定60,000円を合わせると、元の税込総額120,000円と一致します。
表は横にスクロールできます。金額は説明用の架空例です。
| 時点・区分 | 金額 | 扱い |
|---|---|---|
| 仕事の税込総額 | 120,000円 | 確認済みの総額 |
| 第一回の着金 | 40,000円 | 対象を確認済み |
| 第二回の一部着金 | 20,000円 | 対象を確認済みと仮定 |
| 確認済み入金の合計 | 60,000円 | 再び請求する予定に含めない |
| 未入金部分の変更案 | 30,000円+30,000円 | 対応する相手の確認前は提案 |
「変更後第一回」という名前は、当初v1の第一回とは別の回数です。単に「一回目30,000円」とだけ書けば、すでに40,000円が支払われた第一回との関係が分からなくなることがあります。「当初の三回払いのうち未入金の60,000円を、変更後は二回に分ける案」と対象を明確にします。
申し出、提案、合意、実際の着金は四つの状態
相手が「残りを分けたい」と申し出た段階では、変更後の金額と期日がまだ決まっていないことがあります。こちらが30,000円ずつを提案しても、その文面を送っただけでは相手が受け入れたとは限りません。確認したい条件と、相手が回答した内容を分けて残します。
例では、当初の第二回に対応する20,000円と第三回40,000円が未入金で、これを30,000円ずつに組み替える案です。もし相手から「第一回は20,000円、次は40,000円がよい」と返ってきたなら、こちらの案と一致しません。回数が同じでも、一回ごとの金額や日付が違うことがあります。返事の内容と新しい表を照合し、どこに認識の差があるか確認します。
双方で合意したと考えられる場合でも、対象の取引や契約に照らした記録方法、適用法令上の扱い、必要な手続きは別に確認します。仕事の受領後の支払義務が問題になる取引では、単に相手の希望に合わせて後ろの日付を設定すればよいと考えず、公正取引委員会などの公式情報や専門家へ確認してください。法令の適用や例外を、この架空の計画から一律に判断することはできません。
旧計画v1と、確認済みの新計画v2を残す
今回限りの条件としてv2が適切に合意され、適用法令や必要な社内手続きも確認できたと仮定します。その場合でもv1の記録を消し、最初から30,000円ずつだったように見せる必要はありません。当初の予定、実際の入金、変更を提案した内容、合意した条件を日付と対象書類に対応させます。
計画の状態を、たとえば「v1:当初合意」「v2案:回答待ち」「v2:合意内容を確認」のように分けます。v2案への返事をまだ受けていないときは、計算用の予定表を作っても、それを合意済みと表示しません。口頭で話した場合も、双方の認識と社内の確認方法に従い、どの内容を確かめたか記録します。
書面の訂正や再発行が必要と判断されたときは、P-01に関係する変更であること、すでに確認した入金、変更後に残る対象を分かるようにします。各回方式では、第一回の処理済み書類と、第二回の一部入金、未送付の第三回を同じ扱いにできません。どの書類の内容をどう整理するかは、先方の経理手続きも含めて個別に確認します。
予定を変えても、過去の着金は増えない
計画v2の30,000円と30,000円は、将来の予定です。二回分を表に書いたからといって、残り60,000円が実際に入金されたことにはなりません。入金欄は銀行で確認できた事実に基づき、将来分は「予定」の欄に置きます。金額を同じ色や同じ列に並べる場合も、見出しや状態欄で違いが分かるようにします。
支払期日になっても連絡や入金が確認できない場合は、まず対象書類・口座・入金の名義と日付を確認し、取引先に事実を照会します。相手が払う意思を持っていないと推測するのではなく、すでに送金済みで行き違っている可能性も含めて確認します。具体的な権利や手続きに争いがある場合は、資料をそろえて適切な相談先へつなぎます。
分割請求の記録を確認し、相手へ渡す
一枚方式の確認項目
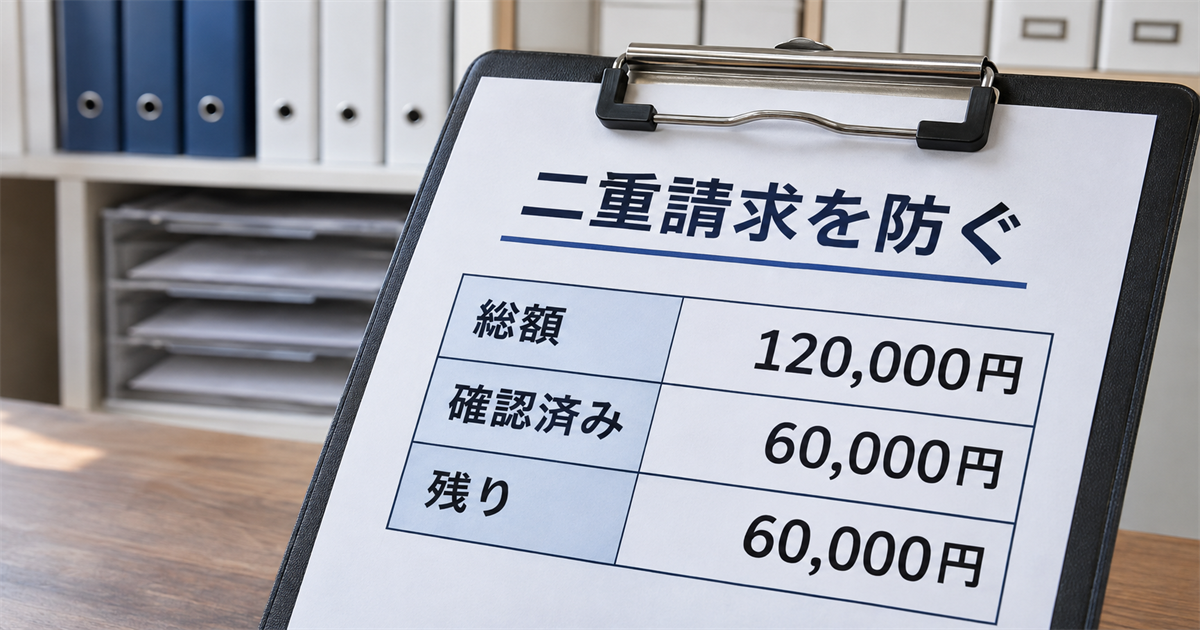
一枚方式では、仕事の総額、各回の金額と支払日、今回の時点で確認できた入金が分かるかを見ます。支払予定表の合計が120,000円であることを確認したうえで、その120,000円を内訳の40,000円三回と二重に数えていないかを点検します。
最初のP-01にv1の三回払いを載せた後、残りの支払計画をv2へ変更する場合は、「元の総額を変える」のか「未入金部分の払い方を変える」のかを区別します。今回の例では総額は120,000円のままで、確認済み60,000円を除く残りの予定だけを変えます。仕事の追加や値引きによって総額自体が変わるケースは、この例の計算をそのまま転用できません。
相手に見せる書類には、最終的に確認された日付、支払方法、担当窓口など、相手が処理するための情報を整理します。実際の請求に必要な税務上の事項、書類の形式、保存方法は別途確認します。請求書の見本は、自分の取引の状況を省いたままコピーしてよい完成品ではありません。
各回方式の確認項目
各回方式では、P-01-1、P-01-2、P-01-3のそれぞれについて、作成、送付、入金、修正の状態を確認します。同じ「第二回」でも、請求した予定額40,000円と、受け取った20,000円は別の金額です。残り20,000円を第三回の40,000円と合計して60,000円と整理したことが追えるようにします。
相手から再送を頼まれたときは、初めて請求するのか、以前送った同じ版の再送なのかを区別します。以前と同じ内容を送る場合でも、どの仕事・どの回・どの版かを示し、重複請求と受け取られないよう確認します。相手が既に支払った分まで再送する必要があるかは、経理担当者と相談します。
将来分の書面がまだ作成されていない場合、予定表の金額があるからといって「請求書を発行済み」とは記録しません。発行済みの請求書がある場合も、それだけで「入金済み」にはなりません。支払計画、発行、送付、着金確認、充当、変更合意を、必要に応じて別の状態として管理します。
取引先と確認するときの整理メモ
相手に確認する前に、自分の手元にある事実と、尋ねたい点を分けます。例では、仕事P-01の税込総額120,000円、当初の各回40,000円、銀行で確認した40,000円と20,000円、各入金の対象、残り60,000円の提案という順です。相手が未回答の項目には「回答待ち」と記し、了解済みの条件として書き換えません。
次の表は自分で確認するための整理例です。これを相手に送れば法的な合意が成立するという文書ではありません。実際に連絡する内容や文書の形式は、取引の状況、社内の決裁、契約上の条件に合わせて検討してください。
表は横にスクロールできます。金額は説明用の架空例です。
| 確認したいこと | この例で整理する内容 | 未確認なら |
|---|---|---|
| 対象の仕事 | P-01、税込総額120,000円 | 契約・発注内容へ戻る |
| 既入金 | 40,000円と20,000円 | 銀行記録と対象の対応を確認 |
| 当初計画 | 40,000円ずつ三回 | 合意した金額と期日を確認 |
| 変更案 | 未入金60,000円を30,000円ずつ | 提案と回答を分ける |
| 書類 | 一枚方式か各回方式か | 有効な版と先方の手続きを確認 |
| 適用と税務 | 法令や適格請求書の条件 | 公式資料・専門家に確認 |
計算が合っても、書類と契約の確認は残る
この架空例では、確認済み入金60,000円と新しい予定60,000円の合計が120,000円です。しかし、合計が一致するだけでは、20,000円の入金対象、相手の同意、各期日の適否、適格請求書の要件が確認できたことにはなりません。それぞれの根拠を別々に確かめます。
受け取った後の入金管理を整えたい場合は、Square請求書の使い方も参考になります。Square固有の画面や通知の説明であり、本稿の架空の分割書類がそのサービスで同じように作成できることを保証するものではありません。実際の機能や利用条件は、サービスの最新の公式案内で確認してください。
仕事の総額と各回の支払いを分け、一枚方式と各回方式を混ぜない。入金の事実と支払予定を別にし、変更を申し出た段階と合意できた段階を区別する。これらを一つずつ確認すれば、すでに受け取った分を再び請求する、提案を確定条件として扱う、といった行き違いを減らしやすくなります。