請求書番号の付け方|同日の2件と訂正版を台帳で分けて管理する
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
取引先への請求書を作るとき、「番号をどんな順番で付ければよいのだろう」「同じ番号を使ってしまったらどうしよう」と迷うことがあります。特に、同じ相手に同じ金額の請求を複数出したり、送付済みの金額を訂正したりすると、番号だけでは何を送ったのか分かりにくくなります。
請求書番号は、書類を識別するために使う管理番号です。取引先、金額、送付状態、訂正前後の関係、入金の内訳まで一つの番号から自動的に分かるわけではありません。また、適格請求書発行事業者の登録番号とは別のものです。
この記事では、同じ相手に別の仕事A・Bを請求する架空例を使い、番号の重複を送付前に見つけ、Aの訂正前後を残し、入金を確認するまでを順番に整理します。数字や書類の内容は練習用で、実際に請求・交付・入金確認を行った体験ではありません。適格請求書の記載事項、電子データの保存、取引先ごとの指定は別途確認してください。
請求書番号と取引・書類の版を分けて考える
番号は書類を探すための目印
「先月の仕事の請求書を送ってください」と言われたとき、発行日だけを頼りにすると、同じ日に作った複数の書類から目的の一枚を探す必要があります。管理番号があれば、台帳とファイルの両方で同じ番号を手掛かりにできます。
ただし、番号が異なることと、取引内容が正しいことは別です。たとえば INV-001 と書かれていても、その書類が誰宛てか、何の仕事か、いつ送ったか、金額が合意内容と一致するかを別に確認します。番号があるだけで支払期日や入金済みの状態が自動的に確定するわけでもありません。
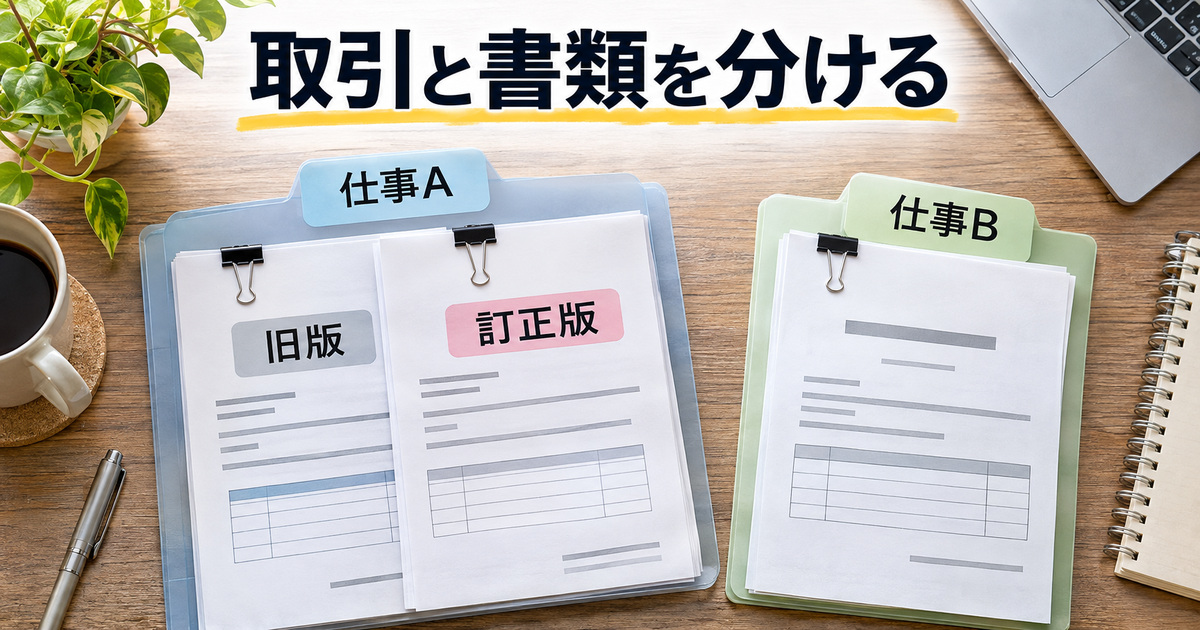
取引を識別する欄と書類を識別する欄を分けると、後で一つの取引に複数の文書が関係したときに追いやすくなります。今回の例では「仕事A」「仕事B」を取引の呼び名にし、INV-001 と INV-002 を請求書の管理番号にします。Aに訂正が生じても、取引Aそのものが別の仕事Bになるわけではありません。
登録番号とは役割が違う
適格請求書発行事業者の登録番号は、請求書を一枚ずつ管理する番号とは異なります。国税庁は、登録番号や取引年月日など、適格請求書に必要な記載事項を案内しています。管理番号を独自に付けても、登録を受けたことや、必要な記載事項を満たしたことにはなりません。
自分が登録事業者か、相手が必要とする書類は何かを確認し、該当する場合は国税庁の適格請求書等の記載事項を参照します。業種や取引条件による違いもあるため、この記事の番号例を、税務書類として必要な内容の全体像と扱わないでください。
取引先から指定された請求書番号欄やシステムの入力条件も、登録番号の制度とは別に確認します。例えばマネーフォワードの公式ヘルプでは、同サービスにおける帳票番号と、新形式のデジタルインボイス送信時の入力条件を説明しています。特定サービスの条件を、すべての請求書に共通する法的ルールとは言い換えません。
この練習で追う三つの書類
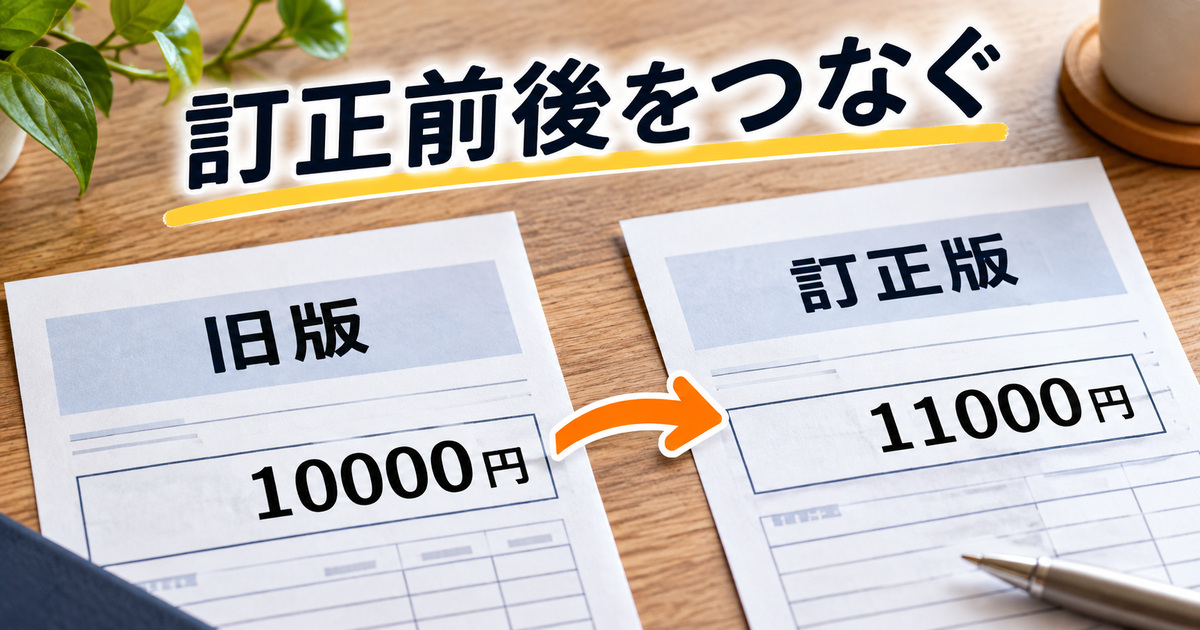
同じ取引先に、別の業務AとBを行ったとします。Aについては、最初に税込合計10,000円の書類を送付した後、合意済みの金額は税込11,000円だったと分かります。Bは別の業務で、税込10,000円です。
表は横にスクロールできます。金額や番号は説明用の架空例です。
| 取引 | 書類・番号 | この例での状態 | 照合するもの |
|---|---|---|---|
| A | 旧版 INV-001、税込10,000円 |
送付後に金額の誤りを発見 | 送付済みファイル、注文資料、送付記録 |
| A | 訂正版 INV-001-R1、税込11,000円 |
例の社内ルールで版を区別 | 旧版との対応、訂正内容、交付と受領 |
| B | INV-002、税込10,000円 |
Aとは別の仕事 | Bの注文資料、発行・送付記録 |
上の金額は税込の合計を追うための仮定です。税率や税額の内訳は設定しておらず、この表が適格請求書の記載事項を満たすことを意味しません。A旧版の10,000円、A訂正版の11,000円、Bの10,000円を三件の売上として足すこともしません。Aには旧版と訂正版という二つの書類がありますが、対象の仕事は一つだからです。
仕事の数とファイルの数は一致しない
発注書、納品の記録、請求書、支払通知が一つの仕事に対応するとしても、それぞれの書類が同じ番号を持っているとは限りません。請求書番号を見積書や納品書の番号と同じにする運用もありますが、取引先が別の発注番号を使っている場合もあります。相手の番号を自分の番号として上書きする前に、どちらが何を指す番号かを表に残します。
この練習では、A・Bという仕事の識別を親に置き、各請求書の版を子として結び付けます。A旧版と訂正版はAにつながります。BはBだけにつながります。実務で同じ番号を使う必要はありませんが、複数のファイルをどの仕事へ結び付けるかは、自分で後から分かるようにします。
たとえば同じフォルダーに INV-001.pdf と INV-001-R1.pdf があっても、一覧に更新の理由がなければ、どちらを相手に送ったのか判断しにくいものです。作成日だけを頼りに「新しい方が必ず送付済み」と考えず、送付履歴と添付ファイルを照合します。後から開いた時刻やパソコン上の更新時刻は、相手への交付の証明とは限りません。
管理する人が一人でも、時間が空くと当時の判断を忘れることがあります。説明は長い日記でなくてもよく、「注文資料と異なる合計を訂正」「旧版を送付済み」「相手の処理状況を確認中」といった短い事実を記録します。相手が確認した事項と、自分が確認しようとしている事項を混ぜないことが、次の作業を決める助けになります。
番号の決め方と、欠番を残す台帳を作る
連番と年月を使う方法
分かりやすい方法の一つは、発行のたびに INV-001、INV-002 のように連番を付けることです。別の方法として 202611-001 のように年月と連番を組み合わせることもあります。いずれも管理しやすさを考える例であり、この記事が特定の形式を全事業者に義務付けるものではありません。
連番は短く、目で確認しやすい一方、複数の人が別々の一覧を使うと、同じ番号を同時に割り当てるおそれがあります。年月を含めればいつの番号か推測しやすい反面、月をまたぐときに連番を戻すのか、発行月と取引月のどちらを入れるのかを決めておく必要があります。
たとえば11月の仕事を12月に請求する場合、「202611」が取引月なのか、作成月なのかを決めていなければ、一覧で別の意味に読まれます。取引日、作成日、発行日、送付日はそれぞれ別の欄にし、番号の中の数字だけで全部を表そうとしない方が後で確認しやすくなります。
番号に取引先名の略号を入れる場合も、同じ略号にならないかを確認します。相手の氏名、口座番号、住所などをそのまま長い番号へ埋め込む必要はありません。番号をファイル名やメールに載せる運用では、相手以外にも見える可能性があるため、必要な識別情報と不要な個人情報を区別します。
台帳の列を決めてから採番する
簡単な台帳なら、取引の識別、請求先、書類番号、版、金額、発行状態、送付先、送付日、入金状態、確認資料、次の対応を並べます。金額だけで判断しないため、同じ金額の二件でもAとBを区別できる取引内容を残します。
表は横にスクロールできます。金額や番号は説明用の架空例です。
| 取引 | 書類番号 | 版・状態 | 税込合計 | 送付・確認 | 次の対応 |
|---|---|---|---|---|---|
| A | INV-001 |
旧版・訂正あり | 10,000円 | 送付履歴を保存 | 訂正版との関係を残す |
| A | INV-001-R1 |
訂正版 | 11,000円 | 交付・受領を確認 | 支払対象を相手と照合 |
| B | INV-002 |
初版 | 10,000円 | 送付履歴を保存 | 入金の内訳を確認 |
この表は、一連の作業が進んだ後の状態をまとめた練習用です。まだ送っていない段階で「送付済み」と入力しないでください。特に、ファイルを作ったこと、相手へ送ったこと、相手が受け取ったこと、内容を確認したことは別の出来事です。事実を確認できた時点と、その証拠を分けます。
表の保管場所やファイル名も、担当者が後から探せるようにしておきます。送信履歴だけを残して添付したファイルの版が分からなければ、同じ番号を見つけても内容は確認できません。請求書、関連する注文資料、訂正の連絡、支払通知を、扱う情報の管理ルールに従って対応付けます。
予定番号と送付済み番号を同じ状態にしない
台帳に新しい番号を登録した段階では、まだ書類が完成していない場合があります。「予約」「作成中」「内容確認中」「送付済み」「訂正あり」など、作業に必要な状態を定義します。単にセルを緑色にしただけでは、印刷時や他の環境で意味が伝わらないことがあるため、状態名も文字で残す方が確実です。
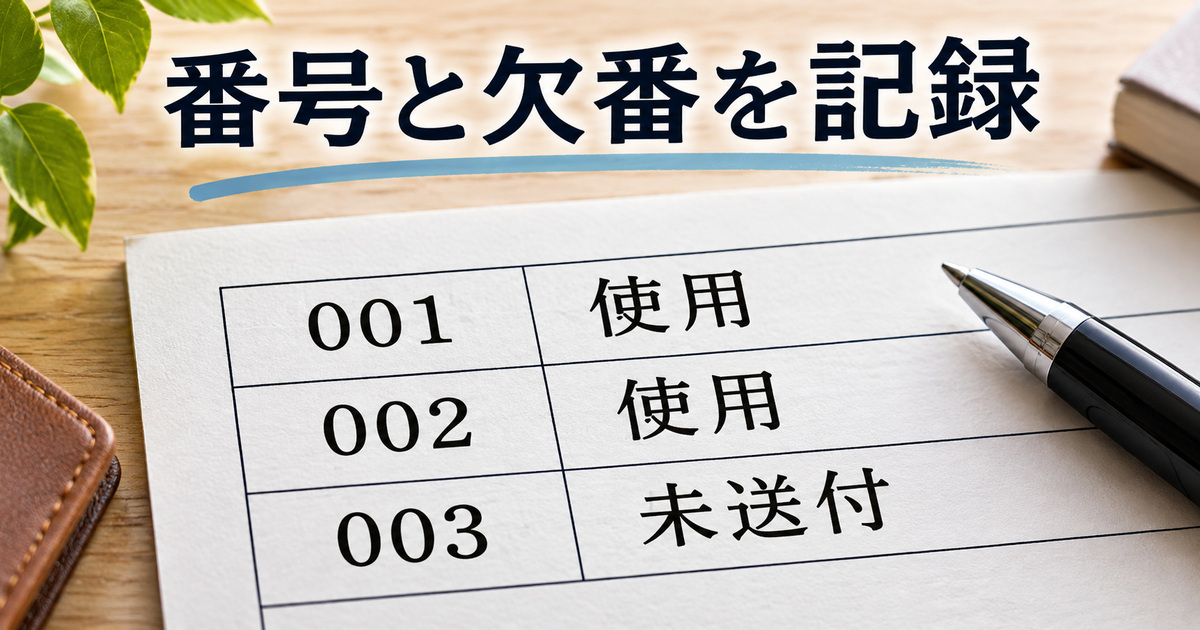
例えば INV-003 が番号予約のままなら、請求額や支払期日が未確定かもしれません。予約したことと、取引先へ交付したことを同じ「発行済み」にまとめると、後で架空の未入金を追いかける原因になります。反対に、送付後なのに作成中のままなら、相手からの問い合わせに別の版を送ってしまうかもしれません。
状態を変える担当者が複数いる場合、誰が台帳を更新するかも決めます。二人が別々のコピーで001の次を002と決めれば、形式が正しくても重複します。一つの共有台帳を使う場合にも、同時編集の方法、確定した番号の記録、接続できなかったときの扱いを確認します。ここで示すのは管理上の考え方であり、特定ソフトの同時採番が重複を防ぐと保証するものではありません。
更新後は、発行先に見せる請求書と社内台帳の番号を見比べます。番号の変更だけでなく、対象の取引、送付先、金額がその行に対応しているかを確認します。表の行を並べ替える場合は、番号だけを単独で動かさず、取引先や状態を含む行全体の対応を守ってください。
欠番を埋めるために請求を作らない
例えば INV-003 を次の番号として予約した後、請求する予定がなくなったとします。この時点で請求書を発行していなければ、「予約後に未送付となった」という状態と理由を記録する方法があります。番号が一つ空いていることを理由に、実在しない請求や入金を作りません。
すでに交付した書類を訂正・取り消す場合は、単なる未使用番号とは状況が違います。送付した相手、内容、処理状況、適用される保存や交付の条件を確認し、履歴を消さずに残す必要があります。番号が欠けていること自体から「問題なし」「必ず違反」といった結論を出さず、何が起きたかを追えるようにします。
同じ番号を付けた二つの書類を切り分ける
最初にAの送付記録を固定する
今回の練習では、Aの請求書 INV-001 を税込10,000円で相手へ送っています。手元に残すのは、送ったファイル、取引先、送付日時、送付方法、注文資料との対応です。届いたことが確認できていなければ、送付済みと受領済みを同じ欄で扱いません。
送信ボタンを押したという操作と、相手に届いたという確認も別です。配信失敗の通知がないだけで、相手が内容を読んだと決めつけることはできません。連絡方法や確認の要否は取引先との約束によりますが、未確認のときはその状態を残します。
この段階ではAの金額に誤りがあるとまだ分かっていない設定です。後から正しい金額が11,000円と分かっても、最初に送った10,000円のファイルを黙って書き換えると、相手が何を受け取ったか追えません。旧版と後の訂正版を区別できる状態にしておきます。
重複発見時の記録例
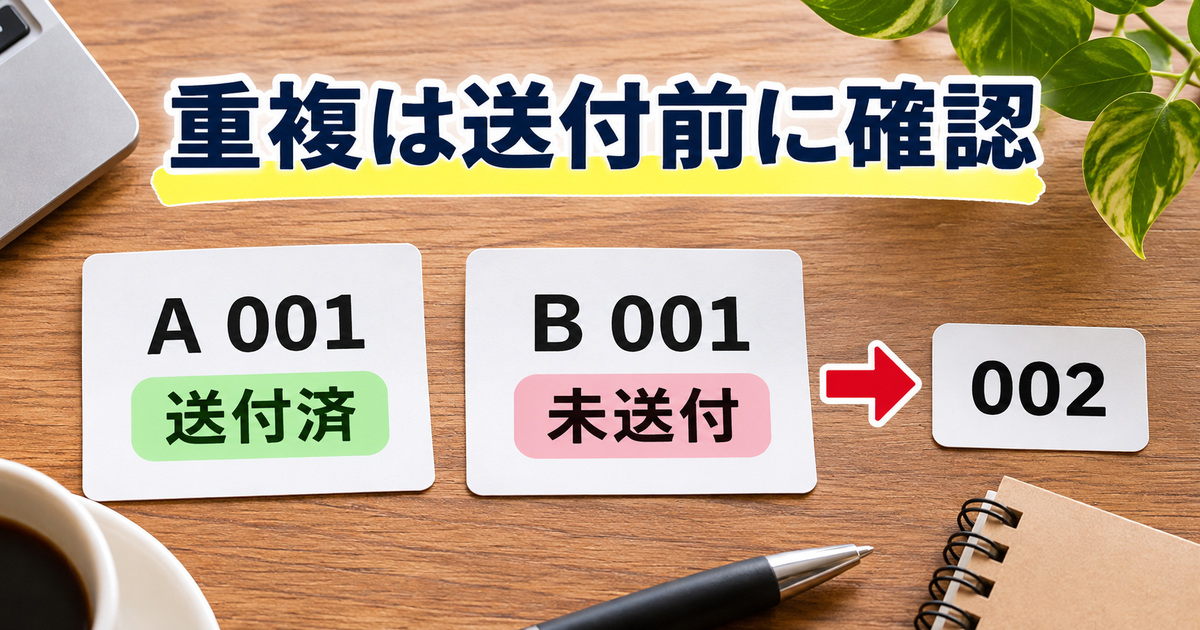
Bの作成途中に番号の重複を見つけたら、「誰に何を送ったか」と「何が未送付か」を先に書きます。この練習ではA旧版が送付済み、Bは未送付です。Bが未送付という事実は作成者の記憶だけでなく、送付履歴や使っているサービスの状態から確認できる範囲で確かめます。状態が分からなければ「未送付」と断定しません。
番号を002へ変更した後のBについても、取引先、仕事の内容、税込10,000円という練習条件が変わっていないかを見ます。重複解消の操作に集中して別の請求書ファイルを編集すると、番号は一意になっても仕事との対応が崩れるからです。Aの書類には手を加えず、Bの新番号と変更理由を記録します。
確認者に引き継ぐメモなら、「Aは001で送付済み」「Bは001を仮入力したが未送付」「Bの番号を002に変更し、内容と送付先を再確認」の三点を分けられます。作業を中断する場合は、Bを本当に送ったかどうかも含めて、その時点の状態を記入します。予定として「送る」と書いたことを、送付完了の証拠にしないでください。
Bは送る前に重複を発見した
Bの請求書も最初は INV-001 と入力してしまったとします。Bは同じ相手に対する税込10,000円の別の仕事ですが、まだ送付していません。台帳を見たところ、INV-001 はAに使われていることが分かりました。
この例では、Bを送る前に INV-002 に変更します。台帳には、Bの作成途中にAと同じ番号を付けたこと、送付前に気付いたこと、変更後の番号と確認日を残します。Aの INV-001 は既に送った書類を指すため、空いた番号として別の取引へ使い直しません。
同じ相手・同じ金額なので、金額だけを見ればAとBを区別できません。契約や注文の内容、納品したもの、取引日など、利用できる資料と照合します。相手の会社名と金額が同じだから一つの請求の重複だ、と急いで片方を消すのは避けます。
すでにBを送っていたら別の判断になる
もしBも INV-001 のまま相手へ送っていたなら、今回の「未送付の番号を変更する」手順はそのまま使えません。相手が二枚を受け取っているか、一件と誤認したか、どちらかを処理したかを確認する必要があります。
取引先との契約やシステムに、重複番号をどう取り扱うかの指定がある場合もあります。まず、送った二つの書類を識別できる情報と送付履歴を整理し、相手へ状況を伝えます。相手の画面でどの版を採用し、どれを取り消すかを一方的に推測せず、対応を確認します。
すでに入金があった場合は、入金日と金額だけでどちらへの支払いか分からない可能性があります。入金されたから古い書類を消してよい、あるいは同額だから両方に充当できる、といった処理はしません。後述する照合資料を取得できるまでは未確認のまま残します。
訂正前後の関係と、交付・受領を記録する
Aの誤りと正しい内容を照合する
Aの注文資料を確認し、合意した税込合計は11,000円だったのに、送付済みの INV-001 は10,000円と記載されていたことが分かったとします。差は1,000円ですが、差だけのファイルを作ればどんな場合も処理が完了する、と決めつけないでください。
最初に、何が誤っていたかを確認します。数量、単価、対象期間、税率ごとの金額など、どこが変わるかによって、確認が必要な記載事項は異なります。今回の表は合計額だけの練習なので、原因の内訳や税額を勝手に補いません。
適格請求書として交付した書類の記載事項に誤りがある場合には、適用される修正交付のルールを確認します。国税庁の交付した適格請求書に誤りがあった場合の案内や修正した適格請求書の交付方法は、その対象や方法を説明しています。自分の取引がどの条件に当たるか、最新の公式資料と必要に応じた専門家への確認が必要です。
国税庁の問32は、売手である適格請求書発行事業者が交付した適格請求書等の記載事項に誤りがあったとき、買手である課税事業者に修正した書類を交付する必要があると説明しています。電磁的記録によって提供した場合も対象に含まれます。一方で、買手が一定事項を記載した仕入明細書等を作成し、売手の確認を受ける方法による場合には、売手が改めて修正した適格請求書等を交付しなくても差し支えない場合があると案内しています。対象と条件を公式資料で確認してください。
同じく問33は、交付方法の例として、誤りを直して必要な記載事項をすべて記載した書類を改めて交付する方法と、当初の書類との関連を明らかにして修正事項を明示した書類を交付する方法を示しています。どの書類にどの事項が必要かは実際の取引や適用条件を確認します。ここで使う R1 は管理上の記号であり、記号を付けるだけで修正交付が完了するわけではありません。
R1 は管理上の例であって法定の形式ではない
この練習では、Aの訂正版を INV-001-R1 と名付け、元の INV-001 と結び付けます。R1 はこの例で訂正版を区別するために決めた記号です。これを付ければ適格請求書の修正交付や保存の要件が自動的に満たされる、という意味ではありません。
請求先や利用するシステムに訂正・再発行のルールがあれば、その条件を優先して確認します。同じ番号のまま版を別欄で管理する場合も、別番号を使う場合も、相手がどの書類を現在の請求として扱うかを明確にすることが重要です。例示した枝番を、すべての取引先へそのまま適用できるとは限りません。
台帳にはA旧版とA訂正版を別の行に残し、「旧版に誤り」「訂正版を交付」と書きます。誤った版を正しい版へ上書きして履歴を失うのではなく、内容と連絡の経緯が分かるようにします。保存が必要な書類、方法や期間は、適用される制度と運用に照らして確認してください。
相手が受け取ったことと、処理を確認したことを分ける
訂正版を送った後、相手が受け取ったことを確認できたとしても、旧版の支払処理がすでに進んでいたかまでは、それだけでは分かりません。相手の確認結果が得られるまでは「訂正版受領確認済み、旧版の処理状況は確認中」のように分けて記録できます。
同じ内容のファイルをもう一度送ってほしいと言われた場合と、金額を訂正する場合も区別します。単なる再送なら内容の変更がないか確認し、訂正なら変更箇所と旧版との関係を整理します。いずれも取引先が指定する表示や処理がある場合は、その条件を確認してください。
当例では、A訂正版の受領は確認できたものとして次へ進みます。ただし、受領確認だけで支払済みとはせず、入金の証拠が得られるまで入金状態は未確認です。Bの請求はAとは別の取引として、INV-002 で送付します。
修正交付の要件と、番号の運用を重ねない
適格請求書の記載事項に誤りがある場合について、国税庁の案内は修正した書類の交付や、一定の仕入明細書等を用いる場合を説明しています。元の書類と修正した部分との関係が明確になる方法など、該当する要件は公式資料で確認します。相手からの希望や社内のファイル命名は、これらの税務上の確認と別に整理してください。
取引先が「訂正版に旧番号を記載してください」と求める場合も、それだけで税務上の必要事項がすべて満たされたと判断しません。逆に、国税庁の説明を読んだからといって、相手固有の発行窓口、送付方法、社内の版管理まで自動的に分かるわけではありません。どの資料で何を確認したかを分けて残します。
この練習ではAの誤りが判明してから訂正版の受領確認までを、あくまで設定として記述しています。実務でまだ相手の返答がなければ「受領待ち」のままです。先方が旧版で支払手続きを済ませていた場合、どの金額が支払われ、差額をどう扱うかは別の確認になります。相手が一方的に旧版を処理したと仮定して、記録を完成させないでください。
入金額が一致しても、対象の書類を確認する
21,000円だけでは内訳を決めない
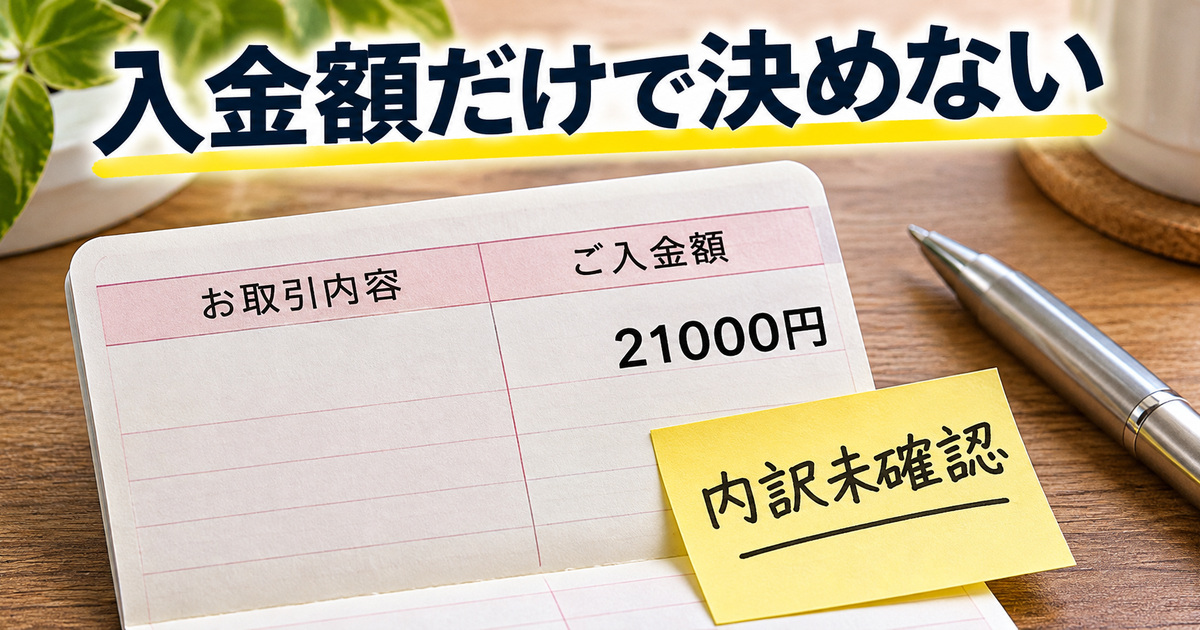
後日、同じ取引先名で21,000円の入金があったとします。A訂正版の11,000円とBの10,000円を足すと21,000円です。数字だけを見れば両方の合計と一致しますが、その一致だけでは、その入金がAとBの支払いであると確認できません。
他の取引がないか、別の請求との合算や相殺がないか、手数料が差し引かれていないかを確かめる必要があるためです。相手の支払通知、請求内容への連絡、会計担当からの確認など、利用できる資料を探します。振込名義が取引先の正式名称と違うこともあり得るので、名義だけで自動的に確定しないようにします。
この例では、口座明細以外の内訳資料がまだない状態を「未配賦」とします。実際に確認するまでは、A・Bの両方を入金済みにしません。入金の存在は確認できていても、その対象が未確定という状態です。
支払通知を得た場合と得られない場合
相手からA訂正版 INV-001-R1 に11,000円、B INV-002 に10,000円を支払ったという通知が届き、取引先、日付、合計と口座明細の21,000円が対応したとします。その場合は、通知を根拠にAとBへ配賦する方法を検討できます。通知の内容が不明瞭なら、その不明点を確認してから処理します。
通知を得られない、記載番号が旧版 INV-001 のままで何を指すか分からない、ほかの請求の番号も載っている、といった場合は、元の金額に合わせて推測しません。相手に確認する際は、旧版と訂正版の関係、Bが別取引であること、確認したい入金日と金額を整理します。
入金後にAの訂正を知った場合や、一部だけが支払われていた場合は、今回の仮定とは違います。追加請求や返金が必要かどうかを自分だけで決めず、実際の契約、税務上の扱い、相手の処理状況を確認してください。
金額が一致しないときに何を残すか
別の練習として、口座明細が21,000円ではなく20,500円だった場合を考えます。この数字は原因を示すものではなく、500円の差があるという観測例です。振込手数料、別の請求との合算、相殺、一部支払い、入力間違いなど、考えられる事情は複数あります。金額だけで「手数料500円」と決めて経費へ登録しません。
入金日、振込名義、銀行明細の金額を事実として残し、AとBのどちらに対応するか、差額の理由を未確認として記録します。相手から支払通知があれば、その番号と対象期間、手数料の記載を読みます。契約や請求書に手数料負担の取り決めがある場合も、その条件が今回の入金にどう適用されるかを確認します。
反対に21,000円ぴったりでも、前述のとおり内訳は自動確定しません。金額が違う場合にだけ確認するのではなく、一致する場合にも取引の対応を確かめます。金額の一致は調査の手掛かりになり、相手の通知や他の資料と合わせて確度を上げるものです。
確認を依頼した日と回答を受けた日も分けます。回答が来る前に配賦済みへ変更すると、別の担当者が未解決の問題に気付けません。会計の締め切りが先に来る場合は、未確定の入金があることを担当者へ共有し、使用中の帳簿やソフトでどう保留するかを確認します。
会計システムの画面と銀行入金も分ける
請求サービスに「支払済み」と表示されることと、銀行口座にいついくら入金されたかは、確認場所が異なります。決済サービスを経由する場合は、入金の単位や時期、手数料などが請求書の表示と一対一にならないこともあります。製品ごとの仕様と実際の明細を確認しましょう。
例えばSquare請求書の使い方の記事では、請求の送信や変更、支払完了と銀行入金の確認を扱っています。サービスの導入や特定の機能を使えばすべて自動で正しく照合できる、と保証するものではありません。現在の提供条件や費用は利用前に公式情報で確認してください。
複数の請求へ一括入金を配賦する表を作る場合も、最初にどの版を請求対象とするかが必要です。A旧版10,000円を残したまま、訂正版11,000円も別の売上として配賦すれば、実際の取引より多く計上するおそれがあります。識別と状態の確認が、計算より先です。
台帳を引き継ぎ、分からないことを残す
取引・版・連絡・支払いを一つの流れで見直す
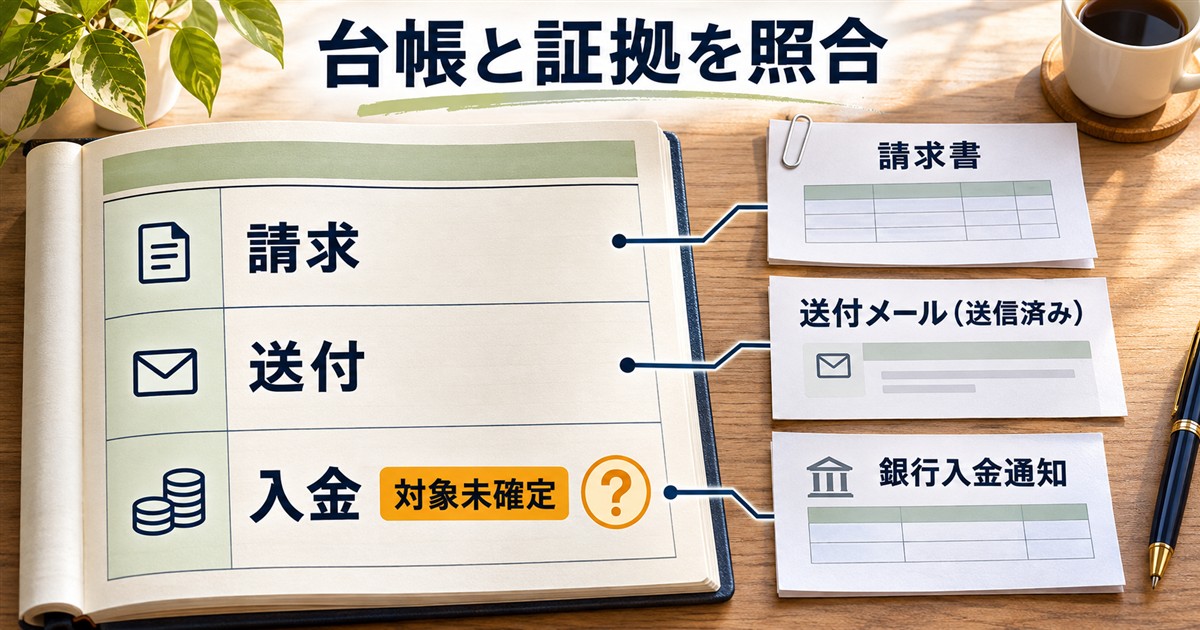
最後に、A旧版、A訂正版、Bの三つの書類について、それぞれ誰にいつ送ったか、どの取引を指すかを台帳とファイルで確認します。A旧版とA訂正版の二枚がある理由は訂正です。Bは同じ相手でも別の仕事です。書類の枚数と取引の件数を混同しないようにしましょう。
表は横にスクロールできます。金額や番号は説明用の架空例です。
| 項目 | 今回の練習で確認したいこと | 未確認なら残す状態 |
|---|---|---|
| A旧版 | 10,000円の送付済みファイルと訂正理由 | 送付履歴・相手の処理状況を確認中 |
| A訂正版 | 11,000円、旧版との関係、交付と受領 | 内容・受領・支払処理をそれぞれ確認中 |
| B | 別業務、番号002、10,000円の送付 | 取引資料や送付状況を確認中 |
| 21,000円の入金 | 口座明細と、A/Bを指定した通知の有無 | 入金あり・対象未確定・未配賦 |
| 003 | 未送付の番号予約が使われなかったこと | 予約の経緯を確認中 |
この表は、必要な確認の場所を示すためのものです。実際に内容を確認していないのに「確認済み」と書いたり、推測を相手の回答として記録したりしません。次の担当者が見るとき、何が事実で何が未確定かを区別できる状態を目指します。
資料を残し、問い合わせの内容を具体的にする
相手への問い合わせを準備するときは、送付した書類の番号と版、確認したい金額、入金日、相手から受け取った通知を整理します。「入金が足りない」と先に結論を伝えるより、「この入金はどの請求に対応するか」を確認できる形にします。送る情報の範囲と連絡手段は、取引先との約束や個人情報の管理ルールに従ってください。
同じ書類を再送するときも、ファイル名が似た別の版を添付していないかを確認します。相手から書類の形式や番号の指定がある場合は、それを確認したうえで、社内台帳にどの版を送ったかを残します。表に書いた日付と、実際の送付履歴がずれていれば、原因を確かめてから直します。
税務上の判断が必要な場合は、実際の取引、発行者の登録状況、交付した書類、誤りの内容、相手とのやり取りを整理し、税務署や税理士に確認してください。本記事の架空の番号や合計だけでは、個別の交付・保存方法を決められません。
次回の採番で確認すること
次の請求を作るときは、①対象の取引を特定、②使用済みと予約中の番号を照合、③請求先・内容・金額を確認、④送付した版と日時を記録、⑤入金は別の根拠で照合、という順番を決めておきます。複数人で作る場合は、誰がどこへ採番を記録するかも決めます。
番号を作っただけでは請求書を送ったことにならず、送っただけでは相手が支払ったことにもなりません。番号と取引、書類の版、相手の確認、入金という別々の情報を結び付けておくと、同じ相手・同じ金額の取引でも経緯を追いやすくなります。
最後までお読みいただき、ありがとうございました。