領収書の宛名が間違っていたら?発行元への確認と資料の整理手順
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
副業や個人事業で使う物を買い、帰宅してから領収書の宛名に違う文字があると気づくことがあります。「このまま保管してよいの?」「自分で直してもよいの?」と迷ったら、まず受け取った書類をそのまま残し、発行元に事実と対応方法を確認しましょう。
宛名の誤り、実際に支払ったこと、事業上の支出かどうか、消費税の仕入税額控除に必要な書類かどうかは、それぞれ別の確認事項です。誤りがあれば一律に全て無効になる、あるいは金額が一致すれば必ず問題がない、といった判断はできません。
この記事は、架空の一件について、紙の交換、電子の修正版、回答待ちの三つの分岐を整理します。掲載する氏名、店、金額、番号、店舗の回答は説明用であり、実体験や特定の店の対応を示すものではありません。実際の書類の取扱いは発行元と確認し、税務上の判断は具体的な事情を整理して税理士や税務署などへ相談してください。
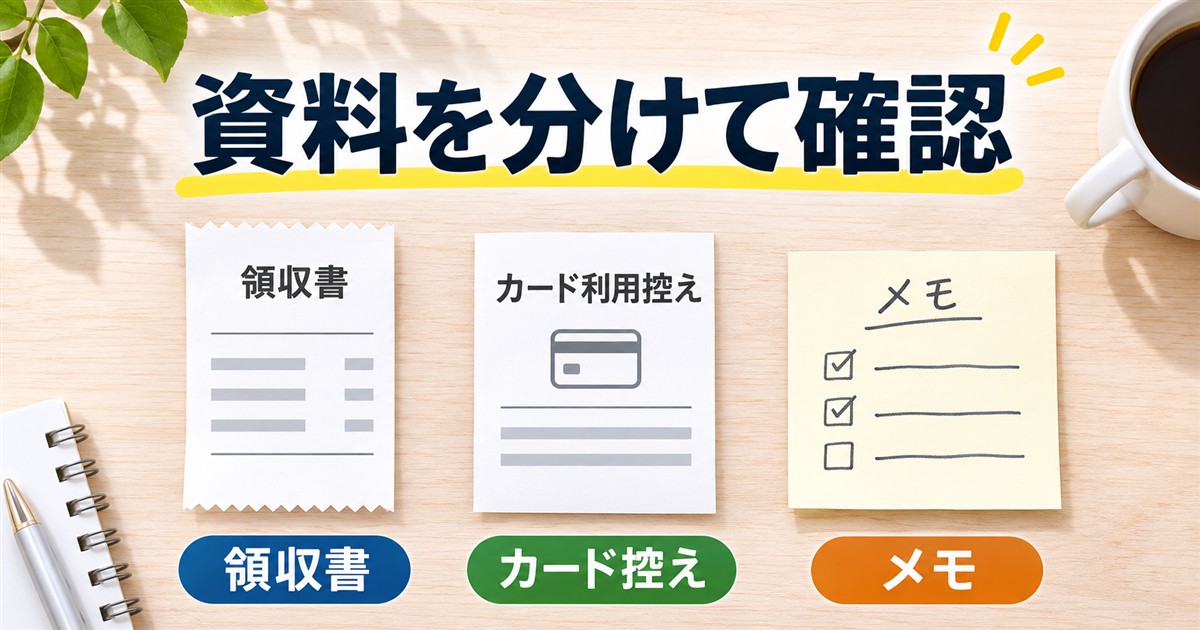
まず領収書・カード控え・自分のメモを分ける
架空の購入を一件ずつ置いてみる
架空の山田花子さんは、副業で使う封筒とメモを10月8日に文具店で購入し、合計2,400円をカードで支払いました。帰宅後、受け取った領収書の宛名が「山田花枝」となっていることに気づきます。実際の氏名と違う一文字を発見したところから、確認を始めます。
この例では、紙の領収書をR0、カード利用控えをC0、本人の購入時メモをM0と呼びます。名前は整理用の目印で、法律上の書式や番号の付け方を示すものではありません。自分の資料に番号がなければ、見分けやすい呼び名を一時的に付けても構いません。
R0には店名、10月8日、2,400円、封筒とメモ、店内取引参照番号A-104が表示されています。C0には店名、日付、2,400円、参照番号A-104がありますが、商品名や宛名はありません。M0には本人が「副業の発送準備用に買い、山田花子の宛名を頼んだ」と記しました。M0は本人が作成したメモで、店舗が発行した証明ではありません。
表は横にスクロールできます。金額や氏名は説明用の架空例です。
| 資料 | 読み取れる情報 | その資料だけでは分からないこと |
|---|---|---|
| R0:紙の領収書 | 店名、日付、金額、商品名、参照番号、誤った宛名 | 店が宛名を訂正できるか、税務上の扱い |
| C0:カード利用控え | 店名、日付、金額、参照番号 | 商品の内訳や正しい宛名 |
| M0:本人のメモ | 本人が記録した購入目的と依頼した宛名 | 店舗側が確認した内容 |
一致した項目と、まだ候補の項目を区別する
R0とC0には同じ日付、店名、金額、参照番号があります。これらは同じ取引を調べる手掛かりになりますが、表示が一致しただけで全ての事情が確定するわけではありません。資料に印字された参照番号が何を指すのか、店舗がどう確認するのかを尋ね、回答前は「対応候補」として残します。
後ほど説明するAとBの仮想分岐では、店が参照番号と取引の対応、宛名の誤りを確認したとします。Cでは回答がないため、対応も修正方法も未確定のままです。回答がないのに「確認済み」と書き換えないことが、三つの分岐で共通する基本です。
参照番号A-104は架空例の条件です。実際の領収書やカード控えに共通番号があるとは限りません。番号がない、同じ金額の支払いが複数ある、店側で照合できないときは、無理に一つへまとめず、資料ごとに候補と不明点を記録しましょう。
正しい宛名の根拠も資料ごとに示す
本人の氏名を自分で記録したM0には、購入目的や依頼時の記憶を整理する役割があります。一方で、それを店舗からの確認回答と同じ資料として扱うことはできません。M0を「本人記録」、店舗の返信を「発行元からの回答」と分けておくと、相談先も確認状況を把握しやすくなります。
領収書を受け取った直後に氏名の誤りを見つけても、余白に正しい名前を書き足したり、元の文字を消したりする前に発行元へ確認してください。税務上必要な書類がどの種類に当たるかによって、記載事項や修正の方法に確認すべき違いがあります。受領者が独断で書き換えることと、発行元の確認を受けて行う一定の対応を混同しないことが大切です。
領収書全体の受領・発行・保存については、公開中の個人事業主の領収書の整理方法も参考になります。この記事では、受領後に宛名の違いを発見した一件に絞り、照合から問い合わせ後の整理までを追います。
発行元へ事実と質問を分けて問い合わせる
先に用意するのは本人が確認できた情報
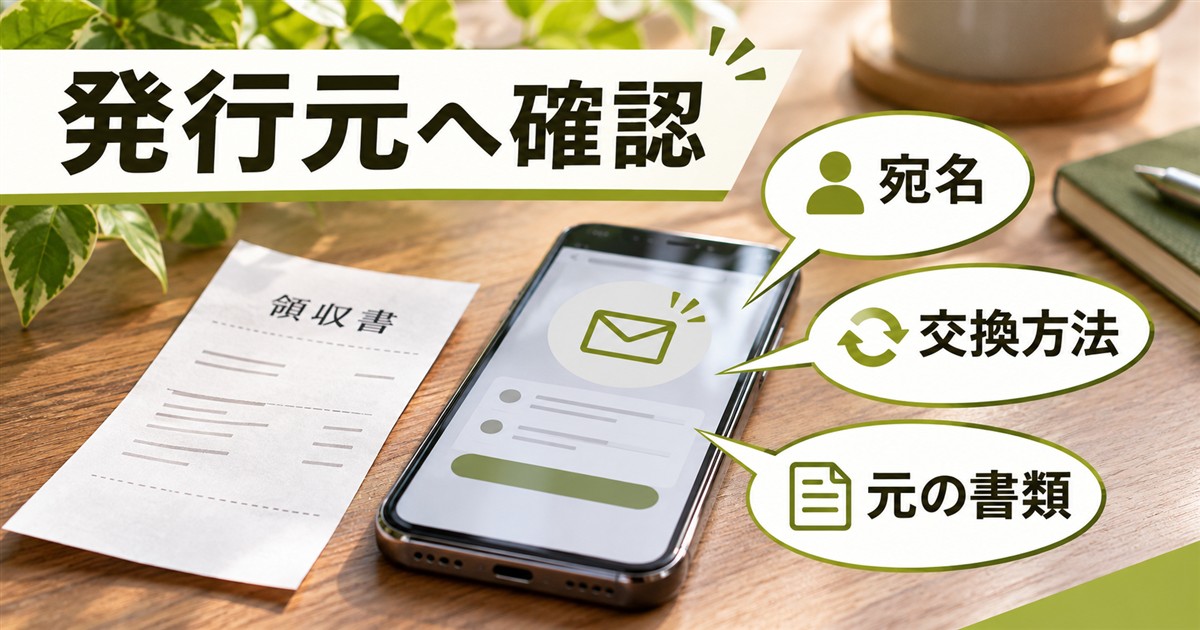
問い合わせ前に、領収書を発行した店の名称、日付、金額、書かれた宛名と希望する正しい宛名を確認します。参照番号があればその意味を確認する手掛かりとして添えますが、番号がなければ作りません。カード番号や口座番号など、問い合わせに不要な情報まで送らないようにしましょう。
今回の例で「正しい氏名を伝えた」という点は、本人のメモに基づく情報です。問い合わせる際には、店の過失と決め付けるのではなく、「受け取った書類の表記と氏名が異なるので確認したい」と伝えます。正しい宛名の根拠を店が求める場合の方法や、本人確認が必要かどうかは相手の案内を確認してください。
電話で連絡した場合も、日時、問い合わせた窓口、尋ねた内容、回答の要点を自分の言葉で残します。メールの場合は送受信を保存し、電話の自分のメモと発行元から届いた書類を区別します。メモがあることだけで発行元が書面で保証したことにはならないためです。
質問する内容を短くまとめる
次の文章は架空例の文案です。実際に送るときは、本人が確認できた事実と、窓口が求める情報に合わせて書き換えてください。
10月8日に封筒とメモを購入し、2,400円をカードで支払いました。手元の領収書には「山田花枝」とありますが、私の氏名は「山田花子」です。領収書とカード利用控えには参照番号A-104があります。この番号が同じ取引を示すか、宛名の確認と修正について、どのように手続きすればよいか教えてください。元の領収書を持参・返却する必要や、修正後の書類の受け取り方法も確認したいです。
この文面で伝えているのは、手元の表示と本人の氏名、支払いについて本人が把握している内容です。発行元が番号を確認したか、交換に応じるか、電子版を発行できるかは、回答を得るまで書き加えません。送付前に店名や日時をよく確認し、別の取引先に誤って送らないようにします。
店からの回答によって次に残すものが変わる
店舗が紙の交換を案内する場合は、何を持参し、元の領収書が返却されるのか、交換後の書類をいつ受け取れるかを尋ねます。自分で撮影した控えやメモを残せるかについても、必要に応じて店や会計担当に確認します。店ごとに扱いは異なり、全ての店舗が交換に応じるとは限りません。
電子の修正版を案内された場合は、どの書類が修正版なのか、元の紙をどう扱うか、ダウンロード期限や照会方法があるかを尋ねます。元の資料を即座に捨てるかどうかを自分で決める前に、店の案内と保存上の扱いを確認しましょう。
回答が得られない場合も、「連絡をした」「回答待ち」「電話がつながらなかった」など、その時点で実際に起きたことを記録できます。問い合わせたことと、訂正が承認されたことは別です。見込みで対応済みにせず、次の確認日や相談先を記録します。
紙の書類を交換できた場合は版と支出をつなぐ
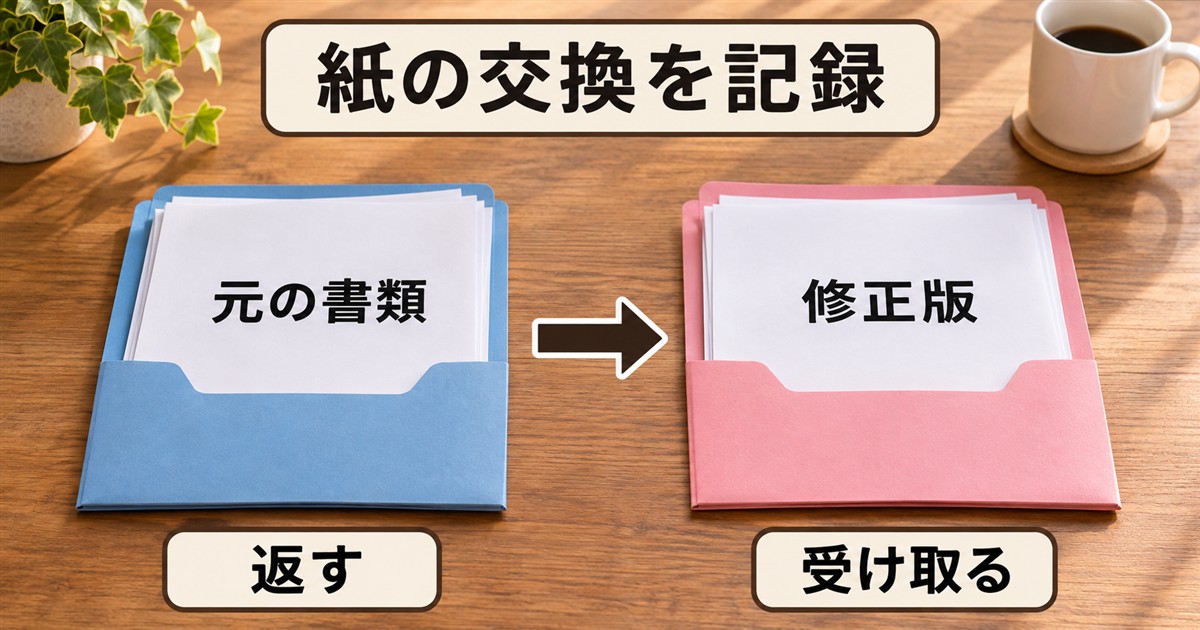
R0が手元を離れたことも一つの記録
ここからは仮想分岐Aです。店が参照番号A-104に関する取引と宛名の誤りを確認し、R0と引き換えに正しい宛名の紙の領収書R1を交付した、と仮定します。これはあくまで一つの説明用の回答で、どの店でも同じ手続きができるという意味ではありません。
交換後の台帳には、取引日、支払額、店名、R0を交換のため返却した日、R1を受け取った日、照合したC0とM0の場所を記します。元の紙が手元にない理由が分かれば、後でR1を見返したときに同じ支出の別の書類であることをたどれます。
R0の原本を返す前に写真を撮るべきか、撮影できるか、何を保管すべきかは、この仮想例だけでは決められません。店の案内と、自分に適用される保存要件を確認してください。元の書類の扱いについて明確な回答がなければ、確認できていないこととして残します。
金額が同じ二枚を二件の購入にしない
R0とR1には、同じ2,400円が表示される場合があります。この二枚は、仮定した交換では二回の買い物を示すものではなく、同じ一回の取引に関する書類の前後です。会計ソフトにR1を添付し直す場合も、既に登録した取引行と照合し、二件目として重ねて入力していないか確認します。
ただし「同じ金額だから必ず同じ取引」という意味ではありません。実際に同額の別の買い物があれば区別が必要です。今回のAでは、番号の意味と宛名の違いを店が確認したという追加の条件があるため、R0とR1の関係を記録できます。その条件が実際には得られない場合は、確認待ちのまま保管します。
表は横にスクロールできます。金額や氏名は説明用の架空例です。
| 項目 | 分岐Aの架空の記録 |
|---|---|
| 支払い | 10月8日、文具店、2,400円、カード |
| 発行元の回答 | A-104の取引と宛名の誤りを確認し、紙を交換 |
| R0 | 店に返却。返却日を記録 |
| R1 | 正しい宛名の紙を受領。保存場所を記録 |
| C0・M0 | 同じ取引の関連資料として場所を記録 |
R1に書かれた内容は受領時に確認する
新しい書類を受け取ったら、正しい宛名だけでなく、日付、金額、発行者、取引内容なども確認します。自分が求めている用途によっては、書類の種類や必要事項が別途問題になる場合があります。氏名が直ったという一点だけで、全ての要件が満たされたと判断しないようにしましょう。
店の回答とR1の内容に食い違いがあれば、その場で何が確認できたかを尋ねます。追加の問い合わせが必要なら、R1に自分で追記せず、疑問点を別メモに残します。記録には発行元から得た情報と、自分の推測を混ぜないことが大切です。
電子の修正版を受け取った場合は二重計上を防ぐ
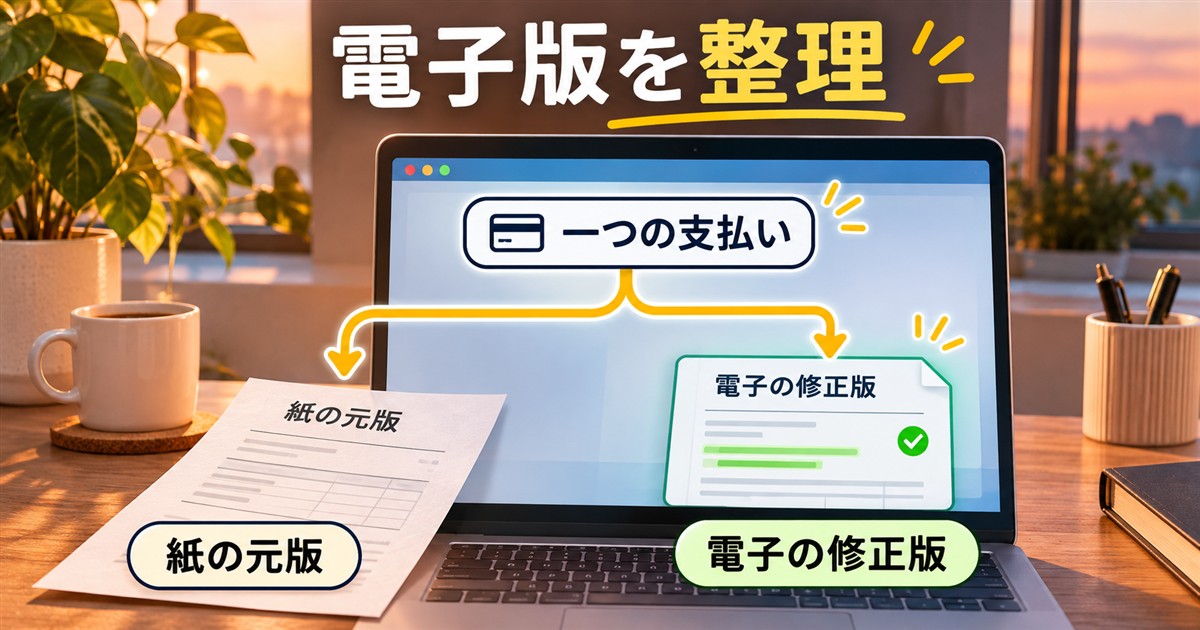
紙と電子を一件の支払いに対応させる
仮想分岐Bでは、店がA-104の取引と宛名の誤りを確認し、電子の修正版R1を提供すると回答したことにします。R0は紙、R1は電子データという違いがありますが、この分岐では同じ一回の支払いに対応する前後の書類です。
電子版がメールに添付されたのか、店舗のサイトからダウンロードする方式なのか、紙のR0を返却するのかは、実際に受けた案内によって変わります。記事の例に書かれているからといって、自分のケースでも同じだとは限りません。発行元が指定する方法と、保存の扱いについて確認しましょう。
電子版を開いたら、送信元や書類に表示された発行者、宛名、日付、金額、内容を確認します。ファイルを開けない場合や、紙とは違う金額が表示される場合は、意図を推測して書き換えるのではなく、受領した状態を保ち、発行元に確認します。
資料の場所と版の関係を記録する
例えば、自分の管理表に「R0:当初受領した紙」「R1:店が修正版として提供した電子データ」「C0:カード利用控え」「M0:本人のメモ」と記録できます。修正版が届いた日と、店からどう案内されたかを併記すると、後日、両方の書類を見つけても関係が分かります。
名前を付けて保存する場合、例として「2026-10-08_文具店_2400_修正版」のような呼び名を使えます。これは便宜的な例であり、この名前だけで電子帳簿保存法などの要件を満たすという意味ではありません。必要な検索方法、訂正・削除への対応、保存先などは、対象となる取引と適用されるルールに応じて確認します。
紙のR0をどうするかは、店の回答と保存に関する確認が必要です。「電子版があるから元の紙は必ず捨てる」「紙があるから電子データは必ず不要」と一律に判断しません。R0が手元にあること、返却したこと、扱いを問い合わせ中であることを、そのまま記録しましょう。
電子交付と電子保存の判断を分ける
メールや購入サイトで受け取る書類については、受け取り方や電子取引に該当するかなどの具体的事情に応じて保存方法を検討します。電子で交付されたファイルを印刷した場合でも、その印刷物だけで十分かは別途確認が必要です。反対に、紙で受け取ったものを単に撮影すれば、いつでも紙を処分できるわけでもありません。
国税庁の電子帳簿保存法関係の情報は、スキャナ保存の適用要件に関する事例を扱っています。示されている条件は対象となる保存方法に応じたもので、全ての電子ファイルに同じ条件がそのまま当てはまるという意味ではありません。適用する制度と自分の受領形態を区別して確認してください。
会計ソフトへ添付する際は、既存の支出行に何が付いているかを見てから作業します。R1の受領によって二件目の支払いが発生したわけではないので、同じ支払いを別の支出行に登録していないかを確認します。一方、本当に二回購入していたと分かれば、資料を区別し、各取引に対応させます。
修正後も不一致が残るとき
R1の氏名が正しくなっていても、R0にはあった商品名がR1では確認できない、発行日が異なる、店名が異なるなどの疑問が残ることがあります。違いを見つけた時点で、それが誤りか、書類の発行日など別の意味を示しているのかを決め付けず、店へ質問します。
発行元の回答が「この電子ファイルはR0の修正版」という内容だったとしても、所得税の必要経費や消費税の控除を受けられるかまで保証したとは限りません。書類の対応関係に関する回答と、税額計算上の判断は分けて保管します。必要なら、回答とR0・R1・C0・M0を一緒に相談先へ示せるようにします。
回答がない場合は未確定のまま相談できる形にする
連絡できなかったことも事実として残す
仮想分岐Cでは、店への問い合わせに回答がなく、参照番号の意味や書類の訂正方法を確認できていません。R0、C0、M0は手元にありますが、それぞれが持つ情報以上のことは読み取れないままです。
この場合、まず問い合わせた日時、窓口、伝えた内容、返答がないことを記録します。「店舗が訂正を拒否した」と明言されたわけではないなら、拒否と書かず「回答未着」と表現します。店の確認がなければ、自分のメモに記した宛名を店が認めたという意味にもなりません。
未確定の状態で放置しないために、次に確認する日や、相談したい相手を付けておきます。領収書の発行元が複数の窓口を案内している場合は、どの窓口への問い合わせが適切かを確認します。ただし、営業時間や手続期限などは事業者ごとに異なるため、現在の案内を見てください。
相談メモには「事実」「本人の記録」「未確認」を並べる
相談に持参する資料を分けると、短い説明でも論点が伝わりやすくなります。架空例では、事実として「R0に山田花枝と書かれている」「C0に2,400円とA-104がある」と表示できます。本人の記録は「M0に山田花子で依頼したと記した」、未確認は「店舗は番号の対応と修正方法について未回答」とします。
表は横にスクロールできます。金額や氏名は説明用の架空例です。
| 区分 | 相談メモの例 |
|---|---|
| 受け取った資料 | R0の宛名、金額、店名、参照番号 |
| 支払いに関する資料 | C0の日付、2,400円、参照番号 |
| 本人の記録 | M0の事業用の目的と依頼時の記憶 |
| 発行元の回答 | 問い合わせ済み、回答未着 |
| 判断を依頼する点 | 所得税の必要経費、消費税の控除、保存方法を別々に確認 |
同じ資料を見ても、支払額の確認、事業に必要な支出かの判断、消費税の控除要件の判断では、調べる内容が異なります。例えばカード利用控えに金額が書いてあっても、それだけで購入した品目や宛名が分かるとは限りません。メモに事業用と書いたことも、ほかの事情を調べずに全ての税務上の結論を決めるものではありません。
自分で修正したことにしない
回答待ちのR0に二重線や新しい宛名を加えてしまうと、受け取った時点の内容と、その後に誰が何をしたかが分かりにくくなります。一般的な文書の訂正方法を見つけても、まず発行元に確認することを優先します。
適格請求書等の誤りについては、売手による修正書類の交付や、一定の条件で買手が作成した書類について売手の確認を受ける方法など、国税庁が示す取扱いがあります。これは「受領者がいつでも自由に書き換えられる」という意味ではありません。どの方法が利用できるかは、書類の種類と具体的な条件に基づいて確認します。
同時に、回答がまだないからといって、「宛名が一文字違う書類は必ず無効」「取引が存在しなかった」と決めるのも適切ではありません。状況を整理したうえで必要な判断を相談するため、資料を変更せずに確かめられた事実を残します。
宛名の要否と税務上の判断を別々に確認する
事業の支出と消費税の控除は同じ質問ではない
所得税の必要経費について確認する際には、実際にどのような支出をし、それが事業とどう関係するかが重要な論点になります。宛名が屋号になっている、氏名が正しい、領収書があるという一点だけで、私的な支出が自動的に事業上の経費に変わるわけではありません。
反対に、宛名の誤りがあることだけを見て、ほかの事情を確かめずに全ての支出が直ちに経費にならないと決めることも避けます。本人の状況や帳簿、支払先、取引内容などを、必要に応じて専門家へ示して判断を求めます。ここでは個別の計上可否を判定しません。
消費税の仕入税額控除については、事業者の状況、適用する制度、相手方、書類と帳簿の記載など、別の確認が必要です。例に登場する山田さんの課税事業者・免税事業者の区分や、控除を適用するかは設定していません。したがって、この例のR0またはR1で控除できる・できないという結論は出せません。
適格請求書と適格簡易請求書の記載を区別する
国税庁の適格請求書等の記載事項では、通常の適格請求書に必要な事項を示すとともに、小売業や飲食店業など一定の事業について交付できる適格簡易請求書の扱いを説明しています。適格簡易請求書では、受け取る事業者の氏名または名称に関する記載が不要となる場合があります。
そのため、書類を受け取ったときに「宛名がないから全て不適格」「レシートなら常に適格簡易請求書」と単純には判断できません。発行者の登録、対象となる事業、記載されている事項などを、適用される条件とともに確認します。紙に「領収書」と書いてあるかどうかだけで、書類の類型を決めないことも大切です。
架空の文具店については、登録状況、書類の類型、税率の記載などを例の前提として固定していません。したがって、R0が適格簡易請求書かどうかも、この例だけでは判断できません。発行元に確認する質問として記録し、必要に応じて自分の税務上の立場と合わせて相談してください。
修正の一般論と適格請求書の条件を混ぜない
国税庁の問32は、適格請求書発行事業者が交付した適格請求書等の記載事項に誤りがあった場合の対応を説明しています。また、一定の事項を記載した仕入明細書等を買手が作成し、売手の確認を受ける方法についても触れています。
国税庁の問33では、修正事項を含む必要な記載事項を全て記載した書類の交付や、当初の書類との関連を明らかにして修正事項を示す書類の交付などを例示しています。どちらも適格請求書等に関する説明であり、あらゆる領収書と取引に無条件で同じ手続きが必要という意味ではありません。
国税庁の買手による適格請求書の修正についてのFAQも、売手の確認などの条件を示しています。受け取った側が何も確認せずに書き換えることと、対象書類について定められた確認を受けることを区別してください。条件や適用時点は資料の最新版で確認します。
書類を受け取った時点を、後から再現できるようにする
交換や修正版の受領が終わった後に資料を探すと、「このメールに添付されているものは最初の版なのか」「紙を返却したのはいつか」と迷うことがあります。そのときのために、版の呼び名、受け取った日、発行元の回答、保管場所を短い表に記しておきます。表は証拠そのものの代わりではなく、証拠にたどり着くための案内です。
紙の交換では、返却したR0の情報と手元のR1を区別して記録します。電子の修正版では、店から届いたR1のファイルと、修正版だと分かる連絡を関連付けます。回答がない場合はR1の欄を空欄にし、「未受領」としておきます。存在しない修正版を予定だけで受領済みにしないことが大切です。
会計担当に引き継ぐときは、カードの情報を必要以上に共有せず、相談に必要な範囲を確認します。店への連絡日時と回答の有無、取引の照合に使った参照情報、書類の保存場所を伝え、本人の推測と発行元からの回答を分けて示します。税理士などから原本や追加情報の提示を求められた場合は、相手の案内に沿って対応してください。
後から店の回答が得られたら、それまでの「未確認」を何もなかったことにせず、回答日と確認結果を追加します。自分の記憶が曖昧になっていた場合も、覚えている範囲と資料で確認できた範囲を分け、分からない点を埋めるために新しい事実を作らないようにします。
決算や申告の準備中に発見したとき
帳簿を締める直前に宛名の違いを見つけることもあります。対応期限が気になると、発行元の回答を待たずに書類を書き換えたくなるかもしれません。しかし、書き換える前の表示と、発行元が確認した内容は、後で説明するうえで別々の意味を持ちます。まずどの支出行に関連する書類かを候補として示し、確認待ちであることを会計担当へ共有します。
既に帳簿に登録している場合は、入力した日付や金額、添付されている資料、誰が確認したかを見直します。見直しは既存の取引行を消したり、同じ支払いをもう一度登録したりすることではありません。登録内容と現物に差があれば差分をメモにし、会計ソフトでの訂正や添付方法は担当者に確認します。
例えば、R0を受け取った10月8日の取引と、R1を受け取った日付が違う場合、二つの日付を「購入・支払の日」と「修正版を受け取った日」に分けて記録できます。実際の帳簿にどの日をどのように記載するかは取引内容と会計処理によるので、この例のメモをそのまま仕訳の指示として使わないでください。
店から返信が来た後も、問い合わせ前に分かっていた事実を消さず、回答を得た日と内容を追加します。回答が途中で変わった場合も、その時点ごとに何が分かっていたかを区別します。メール原文と、会計担当へ伝えるために自分が要約した文章は別のものとして扱うと、後日質問されたときに元の内容へ戻れます。
個人名・屋号・取引先名が混ざる場合
個人事業主は、個人名と屋号を使い分けることがあります。領収書に個人名があるが屋号がない場合、または屋号があるが個人名が表示されていない場合、どちらか一方だけを見て全ての要件を決めることはできません。実際に誰が購入したのか、誰に対する書類か、何を確認する必要があるかを整理しましょう。
会社と個人事業で費用を分けている人は、勤務先の名前で書かれた書類を見つけた場合も注意が必要です。本人が支払ったか、勤務先が支払ったか、立替精算があるかは別々の事実です。自分の名前に直せば自動的に自分の経費になる、会社名なら常に会社の経費になる、といった判断をせず、支払いと実際の利用目的を確認します。
発行元へ相談するときも、存在しない名称や実際の取引と異なる相手を新たに記載してもらう依頼はしません。表記の誤りを確認してもらうことと、取引相手そのものを都合に合わせて変更することは別です。どの名称が適切か判断できなければ、領収書と支払資料、契約や精算に関する情報を整理して相談します。
一件の確認を終えるためのチェック
今回の架空例で最初にすることは、R0、C0、M0を分け、それぞれから読める内容と未確認の内容を記録することでした。そのうえで発行元に事実を伝え、回答が得られれば紙交換か電子版かなど実際の方法に沿って資料を整理します。回答がなければ、確認待ちの状態と相談したい論点を残します。
最後に、実際のケースについて次の点を見返してください。
- 受け取った書類の内容を勝手に消したり書き直したりしていないか。
- 店や発行元の回答と、自分が書いたメモを区別できるか。
- 領収書とカード控えが同じ取引に対応する根拠を確認できたか。できなければ未確定と記したか。
- 修正版を受け取った場合、元の書類との関係と保存先を説明できるか。
- 一回の支払いを二回計上していないか。同額の別取引を無理に一つにしていないか。
- 所得税と消費税、通常の適格請求書と適格簡易請求書の確認を区別したか。
- 発行元の取扱いや制度の条件を、記事の架空例だけで決めずに確認したか。
宛名の間違いに気づいたときは、まず資料を分けて確認し、発行元に相談するところから始めましょう。資料に書かれていないことを埋め合わせるのではなく、分かることと分からないことを整理しておくと、修正の依頼や会計担当への相談を進めやすくなります。