クレジットカードの経費が年またぎになったら?私用・返品・引落しを照合する
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
12月に事業で使う物をカードで買い、口座からの引落しが翌年1月になったとき、「どちらの年の経費なのだろう」と迷うことがあります。同じ請求に私用の買い物が混じり、年明けに返品もあった場合は、銀行から引き落とされた合計額だけでは中身が見えません。
まず、購入・受領した取引とカード会社への支払いを分け、資料が示す日付と金額を一件ずつ並べます。費用の計上時期は取引の内容や適用する会計・税務の方法によって確認が必要で、単にカードの利用日や口座の引落日だけで全てが決まるわけではありません。
この記事では、事業用口座から引き落とす一枚のカードに事業と私用の支出が混ざった架空例を使います。返品額が同じ請求に反映された場合と、まだ反映されていない場合を別々にたどります。金額、日付、カード会社の処理は説明用の条件で、実体験や特定カードの契約内容ではありません。実際の計上方法や返品の扱いは、書類を整理したうえで税理士などに相談してください。
年末の購入と翌年の引落しを別々の出来事にする
まず三つの購入と資料を並べる
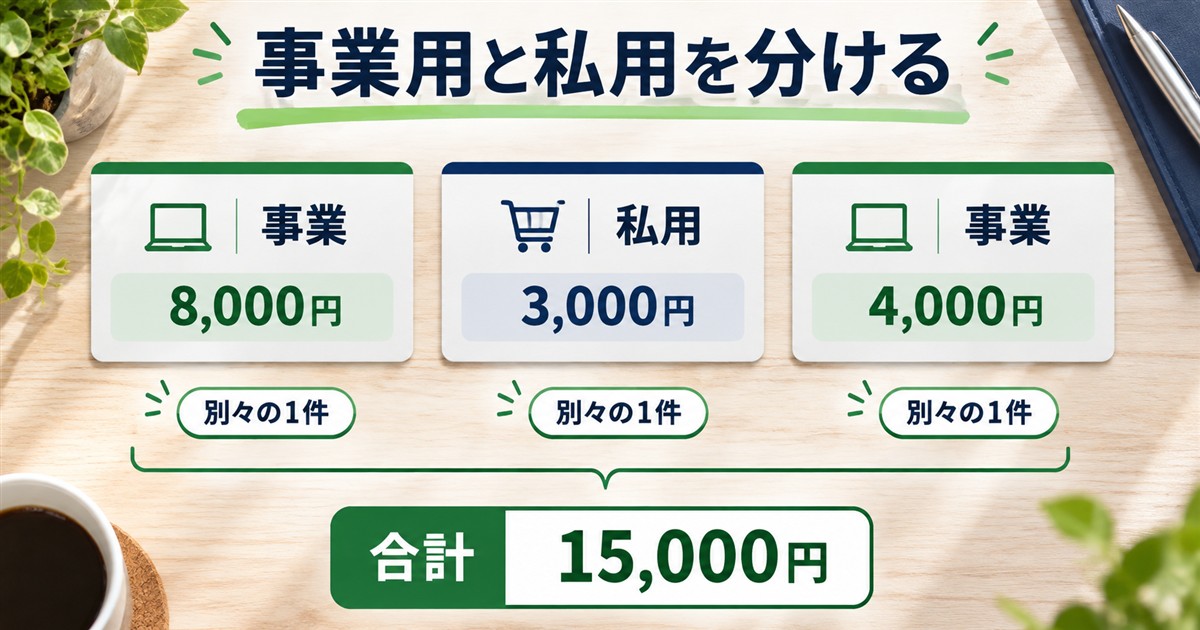
架空の個人事業主が、2026年12月に同じカードで三つの買い物をしました。Aは12月20日に受け取った事業用の消耗品8,000円、Bは12月22日の私用の買い物3,000円、Cは12月27日に受け取った別の事業用消耗品4,000円です。この例ではAとCの支払義務と金額が年内に確定していると仮定します。
年末までのカード利用合計は、8,000円+3,000円+4,000円=15,000円です。そのうち事業に関する購入はAとCの12,000円、Bの3,000円は私用として分けます。事業で使うカードだからといって、私用の購入まで事業経費にすることはできません。
表は横にスクロールできます。金額や日付は説明用の架空例です。
| 取引 | 購入と受領 | 用途 | 金額 | 年末の確認 |
|---|---|---|---|---|
| A | 12月20日 | 事業用の消耗品 | 8,000円 | 受領・債務・金額は年内に確定したと仮定 |
| B | 12月22日 | 私用 | 3,000円 | 事業経費に含めない |
| C | 12月27日 | 事業用の消耗品 | 4,000円 | 受領・債務・金額は年内に確定したと仮定 |
| 合計 | 同じカード | 事業12,000円・私用3,000円 | 15,000円 | 口座の引落しは翌年の予定 |
購入資料には、領収書、購入履歴、納品の記録などがあります。カード明細には加盟店名、利用日、金額などが表示されますが、何を買ったかまで十分に分からないこともあります。銀行履歴は実際に口座から引き落とされた金額と日を示す一方、その合計だけで一つ一つの購入内容を示すものではありません。
六つの時点を混ぜない
この例では、購入・受領、年末、返品受付、カード明細への減額反映、請求額の確定、銀行口座からの引落しを分けます。特にCの返品を申し出た日と、カード会社の明細に減額が表示された日は同じとは限りません。
年が変わる前に商品を注文しても、受領や役務の提供、支払義務、金額の確定などについて実際の取引を確認する必要があります。逆に、年末までに費用の条件を満たした取引について、翌年の口座引落しを待たないと何も記録できない、と考えるのも正確ではありません。
日付や締めの扱いは、加盟店の売上データがカード会社に届く時期や契約によって違います。自分のカードの請求がいつ確定し、返品がどのように反映されるかは、実際の案内と明細で確認します。架空例の12月と1月の日程は、すべてのカードに共通する締め日ではありません。
カード選びや利用条件、明細と支払日を確認したい場合は、公開中の個人事業主のクレジットカードの選び方も参考になります。本記事はカードの申込みを前提とせず、すでにある一件の請求を年末と翌年に分けて照合します。
明細に表示されていないものを勝手に補わない
購入時の領収書にはあるのにカード明細にまだ載っていないとき、その購入を「なかったこと」にしないようにします。同時に、未表示の時点でどの請求月に入るかを決め付けてもいけません。購入済み・明細未反映と記録し、実際に反映した時点で請求額に対応させます。
返品も同じです。店が返品受付を認めた連絡と、カード明細上の減額は別の証拠です。連絡を受けただけで、未確認の明細にマイナス4,000円があるかのように処理せず、回答や表示を確認するまでは、明細への反映状況を未確認としておきます。
年末は事業の支出と私用を分けて残す
15,000円全体と事業分12,000円を区別する
2026年末の架空例では、カードに載る購入総額は15,000円ですが、事業に関する購入はAの8,000円とCの4,000円です。Bの3,000円は私用なので、事業の経費に含めません。請求額と経費の候補額は一致しなくて構いません。
国税庁の必要経費の知識は、必要経費となる費用と、年内に債務が確定した金額について説明しています。原則として、債務の成立、具体的な給付の原因の発生、金額の合理的な算定という条件を、その年の12月31日までに満たしているかを確認します。
AとCはこの説明のため、業務に必要な消耗品を年内に受領し、支払義務と金額が確定したと仮定しています。実際には事業に必要か、物品の性質や金額により資産・棚卸資産などの確認が必要か、債務の条件を満たすかは取引ごとに検討してください。カード払いというだけで、購入額の全額がその年の経費になると断定できません。
未払の全体と事業分だけの数字を取り違えない
AとCの合計12,000円は、この例で事業に関係する購入の合計です。カード全体の利用15,000円には私用Bが含まれているため、12,000円をそのままカード会社への請求総額と呼ぶと3,000円の差が生じます。
帳簿上のカード未払残高に私用分をどう含めるかは、事業口座とカードの記録方法、会計ソフトの設定などによって確認が必要です。ここでは、明細全体15,000円と事業関連12,000円を分ける照合表を示しています。この二つの数字が違うこと自体をエラーだと判断する必要はありません。
私用分の扱いは、利用時や引落時にどの口座を使ったかにも関係します。事業用口座から私用分を含めて引き落とされたときの帳簿上の分類については、実際の記帳方法に沿って確認しましょう。Bを自動的に消耗品費に入れる、あるいは銀行履歴から消してしまうのではなく、支払いの事実を残し、事業費用と区別します。
年末時点で持っている証拠を書き出す
年末の時点で手元にあるのは、購入時の領収書や納品記録、カードの利用通知、表示されていれば利用明細などです。翌年の銀行引落履歴は、まだ存在しません。年末表に「引落済み」と書き込まず、予定日と実績日を別欄にします。
この例の年末表では、A・B・Cがどの資料で確認できるか、Cに返品の予定や連絡があるか、どの時点で金額が確定したかを記録します。実際に年内に返品をしていないなら、Cは年末時点で返品済みにはなりません。後から返品したという出来事を、年末に知っていた事実と混ぜないようにします。
同じように、カード明細に利用が表示されたことと、仕訳が正しく入力されたことは別です。会計ソフトへ連携している場合も、A・B・Cの各行がどの科目や区分で登録されているかを確認します。自動で取り込まれたからといって、事業用・私用の区分や重複が自動的に正しくなるとは限りません。
返品の受付と請求への反映を分ける
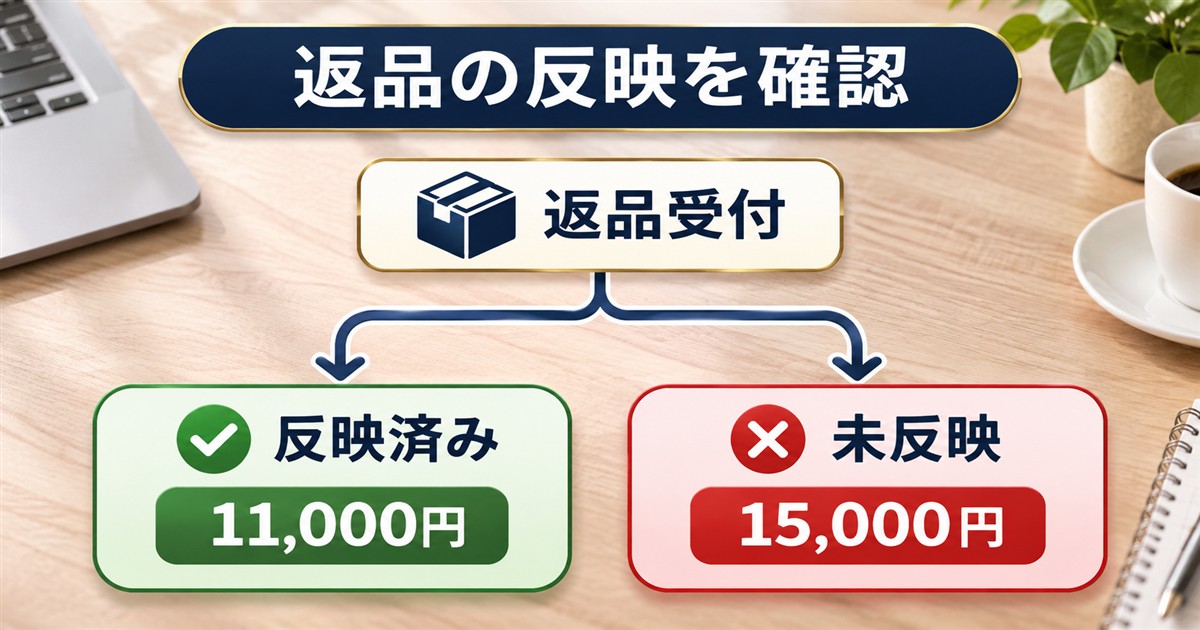
分岐A:4,000円が同じ請求に反映された場合
翌年2027年1月5日、架空例のCを返品し、店から返品受付の連絡を受けたとします。分岐Aでは、1月10日に確定したカード明細にCの4,000円の減額が実際に表示され、1月25日に11,000円が口座から引き落とされたと仮定します。
計算は、年末の三件15,000円からCの減額4,000円を引いて11,000円です。請求上の残りは、Aの8,000円とBの3,000円です。銀行履歴の11,000円がどの取引から成るかを、確定明細の各行と対応させると、引落総額に私用が含まれることが分かります。
表は横にスクロールできます。金額や日付は説明用の架空例です。
| 分岐Aの時点 | 確認する資料 | 架空例の状態 |
|---|---|---|
| 12月31日 | 購入資料と年末の台帳 | A・Cが事業用、Bは私用。利用計15,000円 |
| 1月5日 | 店からの返品受付連絡 | Cの返品受付。カード明細への反映はまだ別途確認 |
| 1月10日 | 確定したカード明細 | Cの減額4,000円を確認し、請求額11,000円 |
| 1月25日 | 銀行の取引履歴 | 11,000円の実引落しを確認 |
この表は、明細に減額があると確認できた場合の例です。返品受付メールだけで4,000円の減額が反映されたとは扱いません。店の返金処理、カード会社の明細、銀行の引落しに差があるときは、どこまで確認できたかを分けて尋ねます。
分岐B:同じ請求に返品が間に合わない場合
分岐Bでは、1月5日に返品受付の連絡があっても、1月10日の確定明細に4,000円の減額がまだ表示されなかったとします。この仮定では、A8,000円、B3,000円、C4,000円の計15,000円が請求され、1月25日に15,000円が実際に引き落とされています。
この時点で分かるのは、店が返品を受け付けたという連絡と、カードの確定明細・銀行履歴に15,000円が表示されたことです。次の請求で減額されるのか、別に返金されるのか、いつ処理されるのかは、実際に確認するまで未確定です。「次月は必ず4,000円引かれる」と予定を確定した実績のように記載しません。
例えば、後日2月10日のカード会社の履歴に4,000円の返金が表示され、元のCに対応すると確認できた場合に初めて、その資料とCを結びます。これは一つの仮定で、実際のカード会社や加盟店が同じ日、同じ方法で処理するという意味ではありません。
返品の受領と税務上の年分も分ける
年末のCを翌年に返品した場合、いつどのように費用や返品を記録するかは、返品の内容、成立時期、採用する記帳方法などを含めて確認が必要です。11,000円または15,000円という銀行引落額を見ただけで、2026年と2027年の確定申告額を自動的に決めることはできません。
店からの返品受付連絡、カードの減額明細、銀行履歴をそろえ、Cの購入資料と同じ取引として対応させます。税理士や会計担当へ相談する際には、「返品した日」「発行元が受け付けた日」「明細に反映した日」「口座から実際に出た日」と、それぞれの根拠を渡すと、何が確認済みかが伝わります。
引落額を内訳と照合し、二重計上を防ぐ
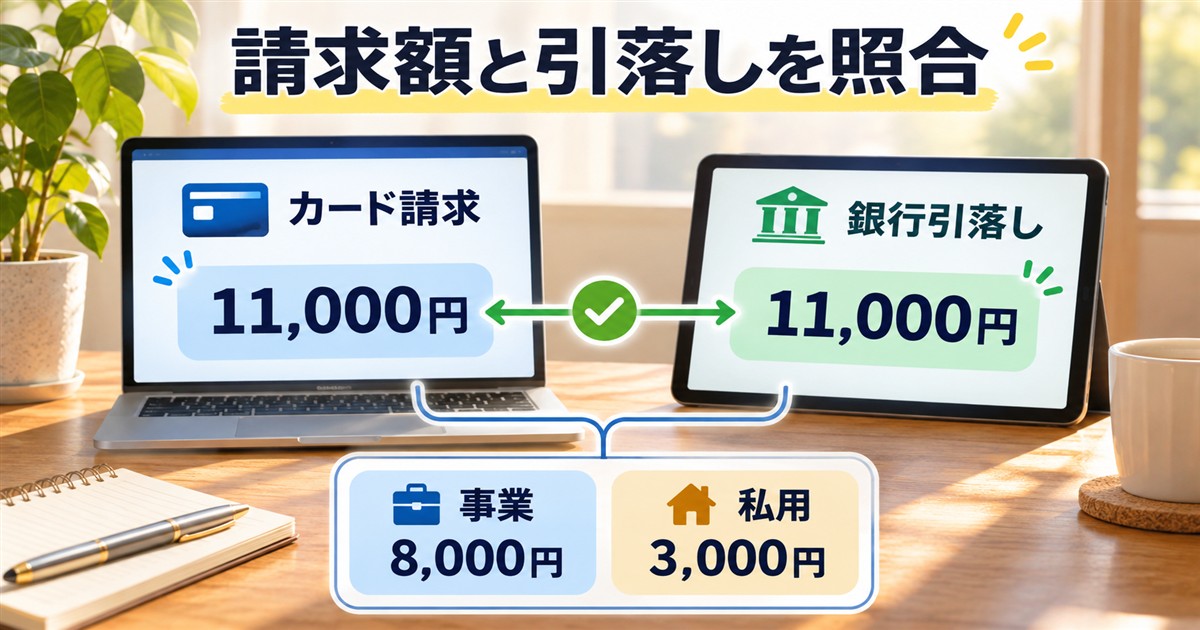
分岐Aの11,000円をA・B・Cに戻す
分岐Aの銀行履歴には11,000円の出金が一行で表示されます。カード明細にはA8,000円、B3,000円、C4,000円、Cに対応する減額4,000円が表示されたと仮定しています。四つの行を合計すると、銀行から出た金額と一致します。
銀行履歴の一行は、四つの明細行をまとめた支払いです。この11,000円を「新たに事業用の物を11,000円買った」と扱えば、購入時に登録したAやCと重複するおそれがあります。購入に係る費用の記録と、カード会社への未払いを精算する記録を、同じ出来事として二回費用にしないことが大切です。
同時に、11,000円が銀行に表示されたからといって全額が事業経費ということにもなりません。Bの3,000円は私用です。事業に関するAが8,000円残り、Cの4,000円には明細上の減額が対応している、というところまでを明細で照合します。
表は横にスクロールできます。金額や日付は説明用の架空例です。
| 資料 | 架空例で表示された内容 | 確認すること |
|---|---|---|
| 購入資料 | A8,000円、B3,000円、C4,000円 | 事業と私用、受領日と内容 |
| 返品受付 | Cに関する受付 | カード明細への反映とは別の出来事 |
| 確定明細 | 三件15,000円とC減額4,000円 | 請求合計11,000円の内訳 |
| 銀行履歴 | 11,000円の実引落し | 明細の請求額との一致 |
この表は資料同士の確認用で、全ての人に共通する仕訳帳ではありません。会計ソフトの連携方法や、私用分の扱いは実際の設定と取引に応じて確認します。金額が一致しても、誰のどのカードの請求か、同額の別請求ではないかという確認は残ります。
分岐Bの15,000円では返金待ちを消さない
分岐Bでは、銀行の出金15,000円と確定明細の15,000円が一致します。しかし、この一致はCの返品がカード明細に反映されたという意味ではありません。返品受付は確認できている一方で、カード側の減額・返金はまだ確認できないためです。
照合表には「請求額と引落額は一致」「Cの返金反映は未確認」と別々に記入できます。一つ目が確認済みになったからといって、二つ目も完了として扱いません。後日カード会社の表示に減額が現れたときは、明細の対象、金額、日付をCの購入と返品資料に対応させます。
例えば、翌月の別の請求と相殺されることもあれば、別の方法で精算される場合もありえます。実際の方法や時期をこの記事から決めず、カード会社・発行元の案内を確認します。返金された金額が4,000円と違う場合には、手数料や部分返品などを勝手に推測せず、表示と回答を確かめます。
カードの連携と銀行連携が両方ある場合
カード明細と銀行履歴の両方を会計ソフトへ取り込んでいると、購入時の行と引落時の行が別々に表示されます。それ自体は不自然ではありません。前者は購入・カード利用の記録、後者はカード会社への支払いを示すからです。
確認したいのは、同じ購入を二度費用にしていないか、引落しの行が適切な未払いの決済に対応しているかです。ソフトごとに「未決済」「口座振替」などの名称や操作は異なります。ボタン名を記事の例で決めず、実際のソフトの案内と登録済みの取引を確認してください。
金額が合わないときには、私用B、Cの減額の有無、利用明細への反映時期、年会費や別の支払いが同じ請求に含まれていないかを順に調べます。分からない差額を、適当な費用科目に置いて帳尻を合わせるのは避けましょう。確認日と、何を見た時点の金額かを残します。
引落しの前後で台帳を見る順番
会計担当に引き継ぐ前に、まず12月に登録された取引の一覧を開きます。AとCがそれぞれ事業用の取引として一行ずつあるか、Bが私用として区別されているかを確認します。仮にAの購入資料があるのに台帳に行が見当たらなければ、記帳済みと決めず「未確認」と記録し、連携の範囲や入力済みの別名義を調べます。
次に、翌1月のカード明細を開き、三件の利用とCの減額行があるかを見ます。分岐Aは四つの行の差引きが11,000円、分岐Bは減額行がまだなく15,000円です。減額行を見つけた場合でも、店名の表示や日付が購入時と異なることがあります。表示名だけから元の取引を決めず、返品の連絡やカード会社の説明を合わせて確かめます。
最後に銀行履歴を開き、同じカードの引落しに対応する行を確認します。銀行出金が明細と合わない場合は、別カードの請求、当月に含まれた別取引、手数料、返金の反映状況を候補として調べます。ここで挙げた理由が実際に起きたとは限りません。根拠を得るまでは「差額の原因候補」として残します。
月をまたぐ一覧では、日付の近さだけで対応関係を決めないことも重要です。似た金額が複数ある場合は、カードの識別情報を必要な範囲で確認し、取引先や利用の内容、明細の請求期間と銀行履歴を合わせて検討します。参照番号が表示されていれば手掛かりにできますが、番号が必ず両方に記載されているとは限りません。
取引を消す前に、変更の経緯を確認する
返品があると、元のCの行を削除すればよいと思うかもしれません。しかし、実際には購入、返品受付、カードへの減額反映という複数の出来事があります。どの出来事をいつ確認したかを追えるようにしてから、会計ソフト上の訂正方法を確認します。元データをどのように扱うかは、利用するソフトや適用される保存ルールにも関係します。
同様に、Bは私用だからといって、カード会社の明細や事業用口座の出金から消えるわけではありません。カード請求全体の確認には3,000円が必要です。事業経費に入れないことと、明細上の存在を無視することを分けます。事業口座からの私用分の扱いは、事業主借・事業主貸などを含む実際の帳簿の付け方を会計担当に確認してください。
計上する年は取引の条件と申告方法を確かめる
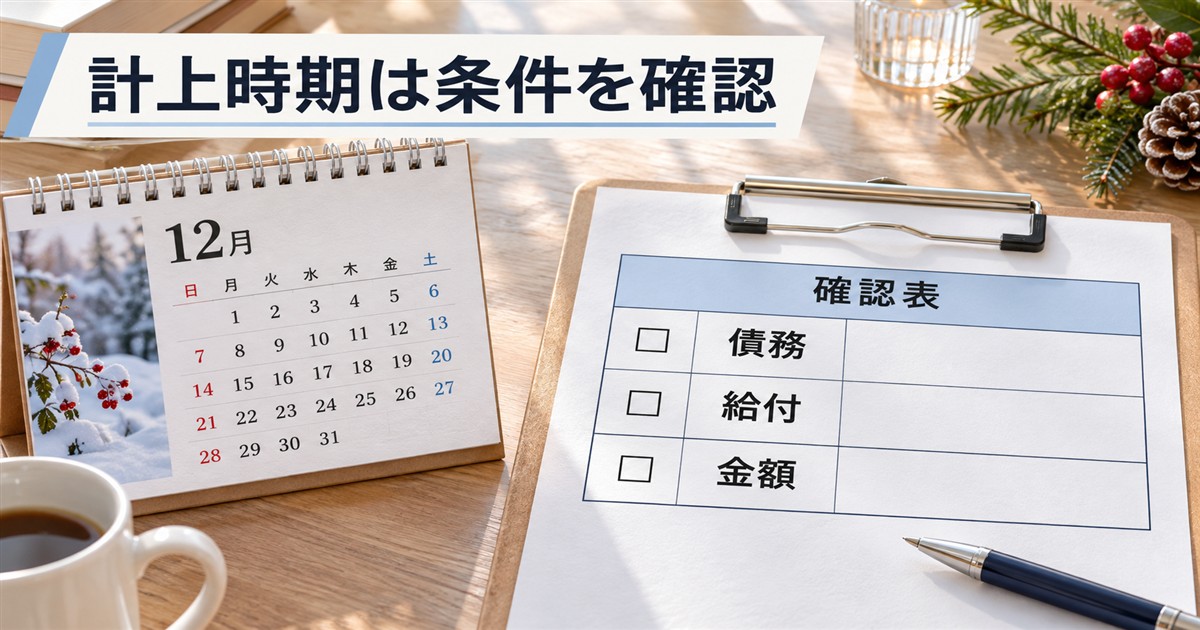
発生した費用か、引落しだけか
国税庁の必要経費の知識では、その年の事業所得などの計算について、その年に生じた業務上の費用や、債務が確定した金額を確認する考え方が示されています。年末までに債務が成立し、具体的な給付をすべき原因となる事実が発生し、金額を合理的に算定できるかという条件を区別します。
この例では、AとCについて、事業用の消耗品を年内に受け取り、支払義務と金額も確定したと仮定しています。その条件を置いたうえで、年末に事業関連分12,000円を把握し、翌年のカード決済と区別する練習をしています。実際の注文日と納品日が年をまたぐ場合や、役務の提供が終わっていない場合は、同じ前提をそのまま当てはめないでください。
事業のための出費といっても、物の種類や利用状況によって、費用、固定資産、棚卸資産、家事関連費などの確認が必要になることがあります。この記事の8,000円と4,000円は一例で、金額だけを根拠に必ず同じ科目になるという意味ではありません。取引の実態や適用する制度を確認します。
現金主義には対象と手続きがある
収入・費用の計上時期について、一定の条件に当てはまる人が現金の出し入れを基準とする方法を選ぶ場合もあります。国税庁の青色申告特別控除の説明では、青色申告者が現金主義による所得計算の特例を受ける際の所得条件や届出に触れています。
また、国税庁の収入金額とその計算は、青色申告者のほか一定の業務に係る雑所得を生ずべき業務を行う人にも触れています。それぞれの対象や要件を一つにまとめず、どの所得について、どの制度を利用するのかを確認してください。
「カードは必ず利用日」「必ず引落日」と、全員に同じ説明を当てはめることはできません。自分が採用している所得計算・記帳方法が分からない場合は、申告書や届出、帳簿を確認し、相談先に伝えます。この記事は特例の適用可否やカード決済日の法的判定を行うものではありません。
返品の年分は別途確認する
Cは年内に受領した後、翌年に返品したという設定です。返品が成立した時期や契約、費用の内容、採用する記帳方法などによって、どの時点をどう記録するかは個別に確認が必要です。銀行引落しが11,000円だったか15,000円だったかだけでは、所得税の返品処理の年分は決まりません。
相談の際は、「Cは12月27日に受領し、年内に支払義務と金額が確定したと考えている」「翌1月5日に返品を受け付けた連絡がある」「カード明細にはいつ減額が出たか」という事実を資料とともに説明します。自分で考えた結論だけを伝えるより、条件の確認から始めやすくなります。
消費税に関しても、所得税の費用計上とは別に、事業者の状況や保存する書類、取引と返品の内容に応じた確認が必要です。カード明細の金額だけでインボイス制度の要件を満たすと判断せず、領収書等と適用する方式を確認します。
資料と未確認事項を並べて翌年へ引き継ぐ
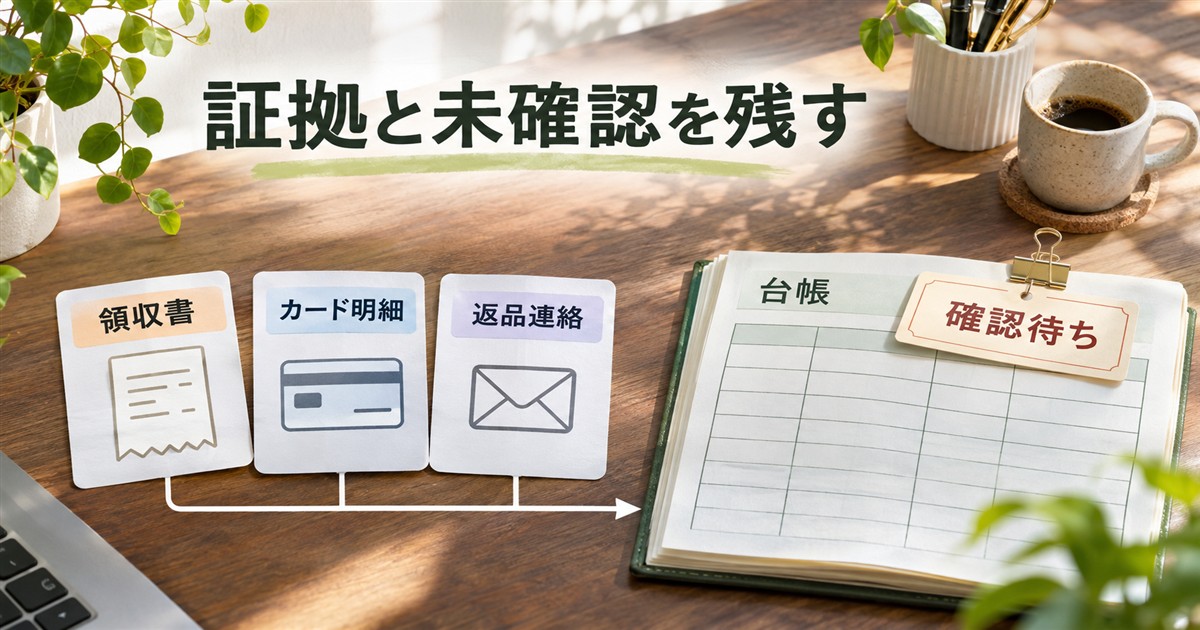
一行ずつ対応関係を残す
確認が終わった資料は、取引ごとに見つけられるようにします。Aの領収書とカード明細のA行、Bの私用の記録、Cの領収書・返品受付連絡・減額表示をそれぞれ区別し、最後に銀行引落しの一行へつなぎます。
分岐Aなら、Cの返品受付と4,000円の減額、11,000円の引落しを確認したことを示します。分岐Bなら、15,000円の請求と引落しを確認しても、Cの返金方法と反映時期は未確定のままです。別の日に確認できたものを、同じ確認日としてまとめず、日付と情報源を添えてください。
電子データで受け取った明細や購入資料は、受け取った形態と取引に応じて保存方法を確認します。ファイル名を付けたことだけで電子帳簿保存法などの要件を満たすわけではありません。紙で受け取った書類を撮影した場合も、その画像だけで原本を処分できると一律には判断しません。
翌年の明細が来る前に作っておく一覧
12月末に作る一覧には、手元にある購入資料を使い、A・B・Cを一行ずつ書きます。店名、受領した品やサービス、利用日、分かる範囲の金額、事業用か私用か、請求表示の確認状況、関連する資料の場所を分けます。年末にまだ分からない1月の確定請求額は空欄や「未確定」にし、見込みと実績を同じ欄に書かないようにします。
もしAの領収書が見つからず、カード明細にはAらしい8,000円の利用がある場合、その明細には何が表示され、何が分からないかを書き出します。カード明細で加盟店名と金額を確認できても、購入物や業務との関係が同じ資料だけで十分に説明できるとは限りません。注文履歴や納品記録など、実際に残っている資料を確認し、適用される税務上の要件は別途相談します。
Cの返品についても、一覧に「返品予定」と書いた時点では返品の成立や返金は確認できていません。店からの受付、返送、返品の成立、カードへの減額などは契約や取引によって異なる出来事です。それぞれ実際に確認した内容を別欄へ記し、不明なところを「予定」または「未確認」として残します。
個人用の取引Bの用途が明細上だけでは分からない場合は、本人が購入履歴などを見て私用と判断した根拠を自分の管理メモに残せます。メモは自分の記録であり、販売店やカード会社の証明とは別です。私用の内容を必要以上に事業関係者へ共有せず、帳簿の区分に必要な範囲を会計担当に確認します。
請求が複数の月に分かれるとき
この架空例は三件が同じ請求に入り、Cの減額だけが反映済みか未反映かを比較しています。実際には、購入が同じ月でもカード会社に利用データが届く時期によって、別々の請求に載ることがあります。Aだけ1月、Cは2月に載ることもありえますが、それは個別の契約と実際の明細で確認する事項です。
請求が分かれた場合は、各月の確定明細と銀行引落しを別のまとまりとして照合し、それぞれにどの購入が含まれるかを表示します。最初の請求でCが見当たらなくても、ただちに返品が反映されたとは限りません。そもそも購入行が後の請求に載る場合もあるためです。購入行と減額行を両方探し、どの資料で確認できたか記録します。
分からない差額を相談につなぐ
銀行の11,000円はカード明細に対応するが、Cの返品の税務上の処理年分が分からない、というように、金額の照合が済んでも残る論点はあります。逆に、税務上の一般的な説明を読んでも、実際の明細に減額が出ていなければ、返金が完了したかは分かりません。
相談メモには、実際に確認した資料、本人が把握する用途、未確認の点、尋ねたい判断を分けて記します。例えば「Cの返品受付は1月5日のメールで確認」「カードへの反映日は明細で未確認」「所得税上はどの年の費用として扱うか相談」といった形です。
個人用カードと事業用カード、引落口座、会計ソフトの連携方法によって、仕訳の表示や操作は変わります。カード番号など相談に不要な情報を広く共有せず、必要な資料の範囲や送付方法を相談先と確認しましょう。
事業用カードを選ぶ前に確かめたいこと
事業に使えるカードを探している場合は、個人向け、法人向け、ビジネス向けといった呼び名だけでなく、自分の事業形態と使い方が会員規約で認められているかを確認します。カードを事業用として申し込んだことと、カードで払った全ての金額が事業の必要経費になることは別です。
比較するときは、年会費や無料条件だけでなく、利用明細をどのように確認できるか、会計ソフトと連携できるか、支払日や返品時の確認窓口が自分に合っているかも見ます。利用限度額や審査結果、サービス内容は商品・申込者・時点によって異なるため、実際の提供会社の現在の案内を確認してください。
仕事と私用を分けるために新しいカードを用意すると、照合しやすくなる場合があります。一方、新しいカードを発行しても、古いカードに残った継続課金や返品が自動的に移るとは限りません。切替前の明細に未確認の返金や継続支払いがあれば、移行後も実際に反映されたことを確かめるまで一覧で追います。
公開記事のカード比較は、商品ごとの条件を調べる出発点です。申し込むかどうかは、予定する支払い、規約、費用、既存のカードとの管理負担を合わせて判断します。特典のために本来必要のない買い物を増やす必要はありません。
最後に確認したいこと
- 年末の購入・受領・支払義務と金額の状態を、資料で分けているか。
- カード全体15,000円と、事業関連12,000円、私用3,000円を混同していないか。
- Cの返品受付と、カード明細への4,000円の減額反映を別々に確認したか。
- 明細に減額がなければ、返金の方法と時期を未確認として残したか。
- 分岐Aの11,000円、分岐Bの15,000円を、それぞれの実際の内訳と対応させたか。
- 購入時の費用とカードへの決済を、二重の費用として登録していないか。
- 個別の計上年分や現金主義の適用を、引落額だけで決めていないか。
カードの利用から引落しまでに年をまたぐときは、合計額から結論を急がず、取引ごとの事実と資料をつなぐところから始めましょう。返品が未反映なら未確認として残し、必要な税務上の判断を相談できる状態にしておくと、翌年の明細が届いてからも追いやすくなります。