個人事業主の領収書はどう整理する?受領・発行・保存の確認
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業を始めると、買い物でもらうレシート、取引先から届くPDF、自分が発行する領収書が少しずつ増えていきます。「全部まとめて袋に入れればよいのか」「屋号が書かれていないと使えないのか」「スマートフォンで撮れば紙を捨ててよいのか」と迷う場面もあるでしょう。
領収書の管理は、きれいに並べることだけが目的ではありません。どの取引でお金を受け払いし、その記録がどこにあり、帳簿のどの行につながるかを後から説明できる状態を作ります。受け取るとき、発行するとき、残すときに分けて考えると、必要な確認が見えやすくなります。
この記事は、日本で個人事業を営む人に向けて、領収書の内容確認、発行の実務、印紙税の入口、紙と電子の保存、月次の照合を整理します。仕訳の全手順や消費税の納税額計算より、日々の証拠書類を取りこぼさないための運用が中心です。
制度は2026年10月5日に国税庁の案内で確認しました。申告方法、所得の区分、消費税の立場、文書の内容によって扱いは変わります。個別の税務判断は税務署や税理士へ確認してください。本文の取引、名称、管理番号、金額は説明用の架空例で、画像も説明用の生成イメージです。
最初に分ける三つの確認
- 取引の事実:いつ、誰と、何を、いくらでやり取りしたか
- 税務上の判断:必要経費、インボイス、印紙税それぞれの条件はどうか
- 保存の実務:紙か電子か、どこへ残し、どう帳簿と照合するか
個人事業主の領収書は、支払いの証拠と税務の条件を分けて考える
領収書・レシート・請求書は、示している事実を見る
領収書は、代金などを受け取った事実を確認するための書類です。レシートも日付、店、商品、金額などが分かる重要な資料になります。一方、請求書は代金の請求内容を示す資料なので、受け取っただけでは支払いが終わったことまで分からない場合があります。
同じ取引に注文確認、納品書、請求書、カード利用明細、領収書があることも珍しくありません。書類が五つあるから五回の経費になるわけではありません。それぞれが注文、納品、請求、決済、受領のどこを示すかを見て、一つの取引としてつなぎます。
例えば、仕事用の用紙を通販で買った場合、注文メールは品物の内容、電子領収書は受取の記録、カード明細は決済の記録として役割を分けられます。どれか一枚があれば全ての要件を必ず満たす、と一律には判断しないでください。
書類名にこだわって情報を減らすことも避けたい対応です。明細の詳しいレシートを捨て、用途が「品代」だけの領収書に置き換えると、何を買ったかを後から確認しにくくなります。受け取った資料と取引内容を確かめ、必要な明細を合わせて残しましょう。
領収書があるだけで、何でも経費にはならない
経費の判断では、事業との関係が必要です。事業主本人の私的な食事や家族の買い物について、領収書の宛名を屋号にしても、そのことだけで事業上の支出には変わりません。取引を説明する資料と、所得計算上の扱いを区別します。
国税庁の必要経費の知識では、収入を得るために直接要した費用や業務上の費用を整理しています。家事と事業に関係する支出は、記録などで業務上必要な部分を明確に分けられるかが論点になります。
仕事と私用が同じレシートに載っていたら、商品ごとに用途を確認します。「この店では仕事の物も買うから全額」という処理は避けましょう。事業用の品目、私用の品目、判断が必要な品目に分け、元の合計が追える形でメモを添える方法が考えられます。
なお、支払日と必要経費へ算入する時期が必ず一致するわけではありません。前払い、未払い、固定資産などでは確認事項が増えます。領収書の日付だけを見て全て当月の経費にするのではなく、何の支払いかも帳簿側へ伝えます。
インボイスの確認は、領収書の有無とは別に行う
消費税の仕入税額控除に使う資料では、適格請求書等として必要な記載事項を確認します。「領収書」という表題でも要件を満たす場合があり、逆に登録番号だけ書かれていれば全て十分というわけでもありません。自分にその確認が必要かという立場の整理も先に行います。
国税庁の適格請求書等の記載事項には、発行者と登録番号、取引年月日、内容、税率ごとの対価や消費税額等、受領する事業者名などが示されています。一定の小売業等が発行する適格簡易請求書では記載の扱いが異なります。
宛名がないレシートを見て直ちに使えないと決めることも、どんな取引でも宛名不要と考えることも適切ではありません。書類の種類と対象の取引を見ます。不足や誤りがあれば、受け取った側が勝手に登録番号や税額を作らず、発行元へ確認してください。
※表は横にスクロールできます。
| 確認する目的 | 主に見ること | 混同しやすいこと |
|---|---|---|
| 取引・支払の説明 | 日付、相手、内容、金額、受領や決済の事実 | 請求書だけで支払済みと考える |
| 所得税の必要経費 | 業務との関係、私用部分、計上時期 | 領収書の存在だけで全額経費にする |
| 消費税の仕入税額控除 | 自分の立場、帳簿と請求書等の要件、適用される特例 | 登録番号がないと全ての経費が不可と思う |
| 印紙税 | 交付する文書の性質、記載金額、支払方法等 | 個人事業主は常に不要と思う |
| 保存 | 書類の種類、紙か電子か、期間と取り出し方 | 写真があれば原本を捨ててよいと思う |
受け取った領収書は、日付・金額・相手・用途をその場で確認する
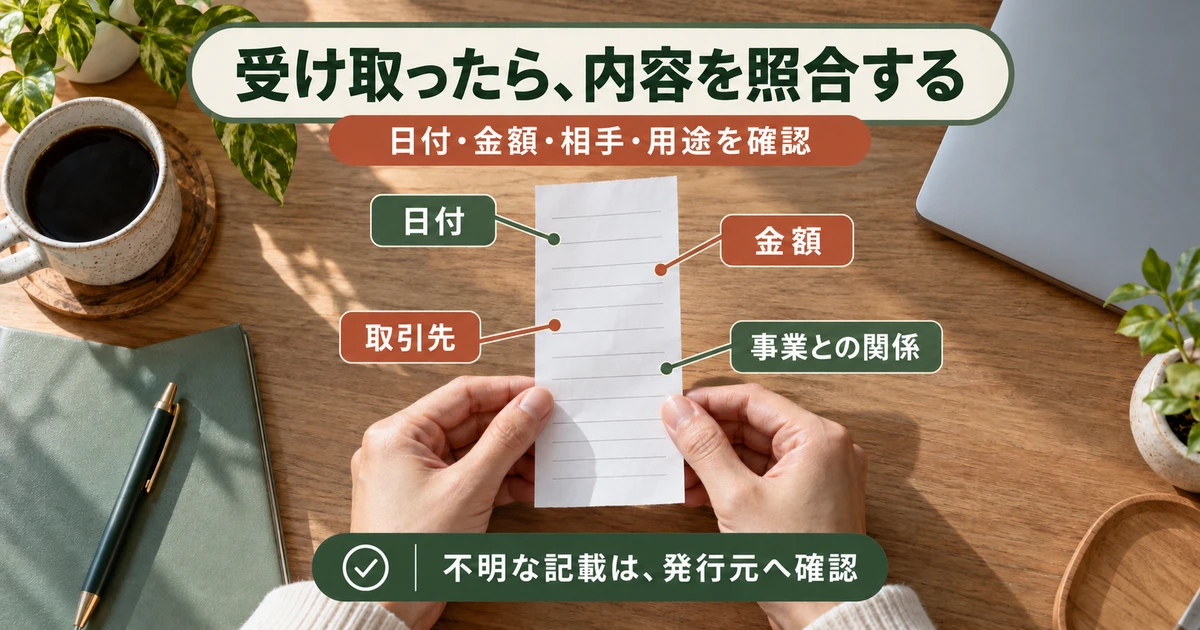
宛名や但し書きは、実際の取引に合っているかを見る
受け取るときは、日付と金額に加え、誰との何の取引かが分かるかを見ます。手書きの領収書で宛名を求められたら、事業主の氏名や使用している屋号など、実際の受領者として説明できる名称を伝えましょう。取引先から指定された請求名義との関係も確認します。
屋号の記載がないから直ちに全て無効になる、屋号があれば何でもよい、という理解は避けます。所得税の必要経費の説明と、消費税の書類要件で見る点が違うためです。特殊な宛名や誤記があるときは、自己判断で書き直す前に発行元へ問い合わせます。
但し書きが広すぎる場合は、別の明細と合わせて実態を確かめます。例えば「品代」だけでは複数の支出を区別しにくいため、商品一覧や注文番号がつながるかを見ます。後から記憶だけで具体的な品目を作り足すことはしないでください。
受領時の確認には、記入を頼めるうちに誤りを見つける利点があります。帰宅後に金額違いへ気づくと、再訪や問い合わせが必要になることがあります。忙しいときでも、合計と決済方法、日付、相手が想定どおりかを短く確認する習慣を作るとよいでしょう。
事業との関係は、証拠を変えずに別メモへ残す
数か月後には、同じ店名の支払いを見ても目的を思い出せないことがあります。何の仕事に使ったか、どの打ち合わせか、どの案件に関係するかを、別の管理欄へ残すと説明しやすくなります。第三者の個人情報や機密事項を必要以上に書く必要はありません。
架空例として、管理番号「R-202610-014」のレシートに対応する一覧へ、「商品撮影用の背景紙、案件Aで使用、私用品なし」と記録できます。案件の実名を広く共有したくない場合は、社内用の案件番号と別の台帳で対応づける方法もあります。
ここで残すのは、実際の利用目的です。税金を減らすために私用の支出を仕事用だったことにしたり、参加していない打ち合わせを作ったりしてはいけません。判断がつかないものは「用途確認中」として、通常の処理と区別します。
元の領収書を画像編集し、金額や日付を読みやすい文字へ置き換えるような方法も避けます。補足メモと相手から交付された記録は分けて残し、どこが原資料かを明確にします。読み取りにくい場合は、元の記録を保ったまま発行元へ確認しましょう。
カード・振込・立替の記録を一つの取引へつなぐ
カード払いでは、店頭の利用日と口座からの引落日が違います。領収書、カード利用明細、銀行の引落明細を別々の支出として登録しないよう、同じ取引を示すものとして照合します。会計ソフトに自動連携される場合も、重複候補の確認が必要です。
振込の場合は、請求内容と振込先、実際に振り込んだ金額を合わせて見ます。手数料の負担や一部入金などで金額が違うときは、差を放置しないでください。振込明細だけでは商品や役務の内容が十分分からない場合があるため、取引の資料を一緒に確認します。
事業主が私用の財布や口座から立て替えたときも、証拠書類をなくさないようにします。「事業用口座から払っていないから記録しない」のではなく、誰のお金でどの事業支出を払ったかを整理します。帳簿でどう扱うかは、支払方法と取引の性質を合わせて判断します。
紛失や未発行に気づいたら、確認できる情報から集める
領収書が見つからない場合は、まず受領経路をたどります。財布、封筒、メールの添付、購入サイトの注文履歴などを調べ、既に保存している別名ファイルがないかも見ます。電子の記録を紙の領収書だけで探し続けないようにしましょう。
再発行が可能かは相手へ確認します。必ず再発行してもらえるとは限りませんが、注文番号、購入日、金額などが分かれば相談しやすくなります。取引の事実を示す関連資料と、自分が行った確認の経緯も残しておきます。
資料がない取引について、出金伝票や自分のメモを作っただけで税務上の説明が必ず通るわけではありません。支払事実、相手、内容をどこまで確認できるかを整理し、判断が必要なら専門家へ相談します。不足した証拠を、架空の領収書で埋めることはできません。
未確認の支出を無理に確定しない
用途不明、金額不一致、二重受領、宛名の誤りは、確認待ちとして分けます。「いつ・誰へ・何を確認するか」を一行添え、解決してから通常の保管先と帳簿へ反映しましょう。
自分で領収書を発行するときは、入金確認と発行履歴をそろえる
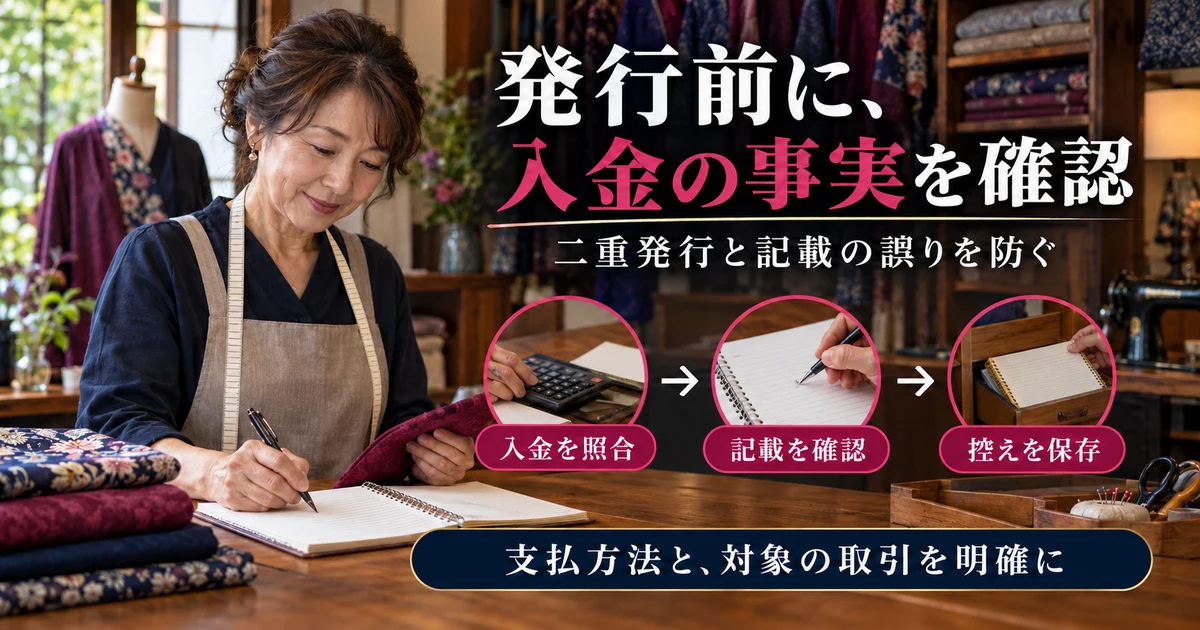
請求額ではなく、何を受け取ったかから作成する
発行前に、対象の取引と入金の事実を確認します。請求書を出しただけ、顧客から「振り込んだ」と連絡が来ただけの状態で、確認していない受領を証明する書類を作らないようにします。使用している決済サービスの記録も含めて照合してください。
一部入金の場合は、全額を受け取ったように見える記載を避けます。何の代金に対する今回分なのか、以前の受領とどうつながるかを明確にします。分割払いの条件は契約・請求と合わせて確認し、領収書だけで新しい支払条件を作るものではありません。
架空例として、請求額が66,000円で初回に33,000円の入金があったとします。初回受領の記録に66,000円を記載すると、全額受領と誤解されるおそれがあります。今回33,000円と未受領の残額33,000円を、請求管理の中で区別して確認します。
決済手数料が差し引かれて入金される仕事では、顧客の支払額と自分の口座への入金額が違う場合もあります。どちらの金額をどの文書で示すかは、取引・決済の仕組みによって整理が必要です。口座の入金額をそのまま機械的に領収額へ転記しないでください。
日付・宛先・内容・金額・発行者を確認し、控えを残す
実務では、対象の受領日、相手の名称、受領額、何の代金か、発行者の名称と連絡先などを確認します。管理番号を付けると、問い合わせや再発行の履歴を追いやすくなります。日付の扱いに迷う遅延発行などでは、実際の受領日と発行の経緯を明確にしましょう。
記載項目は、通常の取引確認と適格請求書の要件を分けて点検します。適格請求書として交付するなら登録状況や所定の事項も確認します。登録していないのに、他人の番号や架空の番号を記載してインボイスのように見せてはいけません。
送付前には、以前の別顧客の名称や金額がテンプレートに残っていないかを見ます。ファイル名が正しくてもPDFの中身が違う場合があります。メール本文だけでなく添付を開き、相手、取引、金額の三つを読み合わせてから渡します。
控えは、後から作り直すための素材だけではなく、何をいつ誰へ交付したかを確認する記録です。編集用ファイルを更新して上書きする場合でも、交付時点の内容が失われないようにします。電子で交付した領収書は、送ったデータの保存も対象になることを意識しましょう。
再発行・訂正は、元の記録との関係を残す
顧客から紛失や誤記の連絡があったら、まず元の発行履歴と入金を照合します。別の支払いがあったのか、同じ取引について再び書類が必要なのかを確認してください。問い合わせの勢いで新しい入金として処理しないことが大切です。
再発行する場合は、元の管理番号、再発行した日と理由、どの相手へ渡したかを自分の記録に残すと追跡できます。「再発行」と表示するだけで税務や契約のすべての問題が解消するわけではありません。文書の性質による印紙税の確認も別に必要です。
金額や相手の名称を訂正するときは、誤った版と正しい版の関係を整理します。相手へどの版を使うかを明確に伝え、訂正の連絡も合わせて保存します。元のファイルを無言で置き換え、どの版を交付したか分からなくする管理は避けましょう。
※表は横にスクロールできます。
| 発行前の場面 | 確認する記録 | 作成時の注意 |
|---|---|---|
| 通常の入金 | 請求内容、決済や入金の記録 | 対象取引と受領額を一致させる |
| 一部入金 | 分割の条件、今回と過去の受領 | 今回分と総額を混同しない |
| 手数料控除後の入金 | 決済明細、手数料、顧客支払額 | 口座入金額だけで判断しない |
| 再発行の依頼 | 元の管理番号、交付履歴 | 同じ取引の再交付と分かるよう残す |
| 誤記の訂正 | 誤った版、正しい取引情報 | 訂正の経緯と交付した版を追えるようにする |
領収書の印紙税は、文書・記載金額・支払方法で確認する
個人事業主というだけで、印紙が不要になるわけではない
紙で交付する受取書の印紙税は、文書の内容や取引によって確認します。国税庁の金銭又は有価証券の受取書、領収書では、売上代金かそれ以外か、営業に関するかなどで扱いを分けています。
営業に関する売上代金の受取書では、記載金額5万円未満は非課税、5万円以上100万円以下は200円という区分があります。ただし、金額だけを見て全ての領収書に当てはめるのではなく、まずその文書がどの区分に当たるかを確認します。
「個人だから営業に当たらない」「領収書という題名がないから関係ない」という判断も避けます。請求書などに受領の事実を証明する記載を加えた場合も、名称だけでは判断できません。自分の業種や交付する文書に特殊な事情がある場合は、公式案内と窓口で確認してください。
実務では、文書のひな形に「一定額以上なら自動で印紙」という条件を一つだけ設定するより、支払方法、文書区分、消費税額の記載を確認する手順を用意する方が安全です。自動発行サービスでも、初期設定が自分の取引に合うかは利用者側で確かめます。
消費税額等の区分記載には、課税事業者などの条件がある
印紙税の判定で使う記載金額は、見た目の合計額と同じとは限らない場合があります。消費税の課税事業者が対象取引について作成する一定の課税文書では、消費税額等が明確に区分されていると、その額を記載金額に含めない扱いがあります。
一方、免税事業者が同じように消費税相当額を区分しても、その額を除く扱いにはなりません。また、「税込」とだけ書けば必ず税抜額で判断できるという意味でもありません。詳しい条件は国税庁の消費税額等が区分記載された契約書等の記載金額で確認できます。
この違いを知らず、以前のテンプレートを使い続けると、自分の課税・免税の立場と記載方法が合わないことがあります。事業の立場が変わったときは、請求書だけでなく、領収書の税額表示と印紙税の確認手順も見直しましょう。
クレジットカードと電子交付は、別々の条件で見る
国税庁のクレジット販売の場合の領収書では、信用取引であるクレジット販売の領収書について、金銭の受領事実がないため印紙を貼る必要がないと説明されています。ただし、クレジットカード利用である旨を記載しないと受取書に該当する点にも注意が必要です。
この説明を、あらゆるキャッシュレス決済へ無条件に広げないでください。前払い型の支払い、口座振替などは仕組みが異なります。支払手段の名前だけでなく、どのように金銭を受け取る取引かを確かめ、サービスの説明だけで判断しにくければ税務署へ確認します。
電子メール等で送信する記録と、紙の原本を相手へ交付することも分けて考えます。国税庁の文書の写しや電子メール等の取扱いでは、送付先で出力した文書が写しとなる場合などを説明しています。電子送信の後で、別途紙の文書を交付する運用なら、その紙についても確認が必要です。
電子で作れば保存も不要になるわけではありません。交付方法を電子へ変えた場合は、次章の電子取引データの保存とセットで整えます。印紙税の扱いと電子帳簿保存法の要件を、一つの「電子だから大丈夫」という言葉でまとめないようにしましょう。
紙と電子の領収書は、受け取った形から保存方法を選ぶ
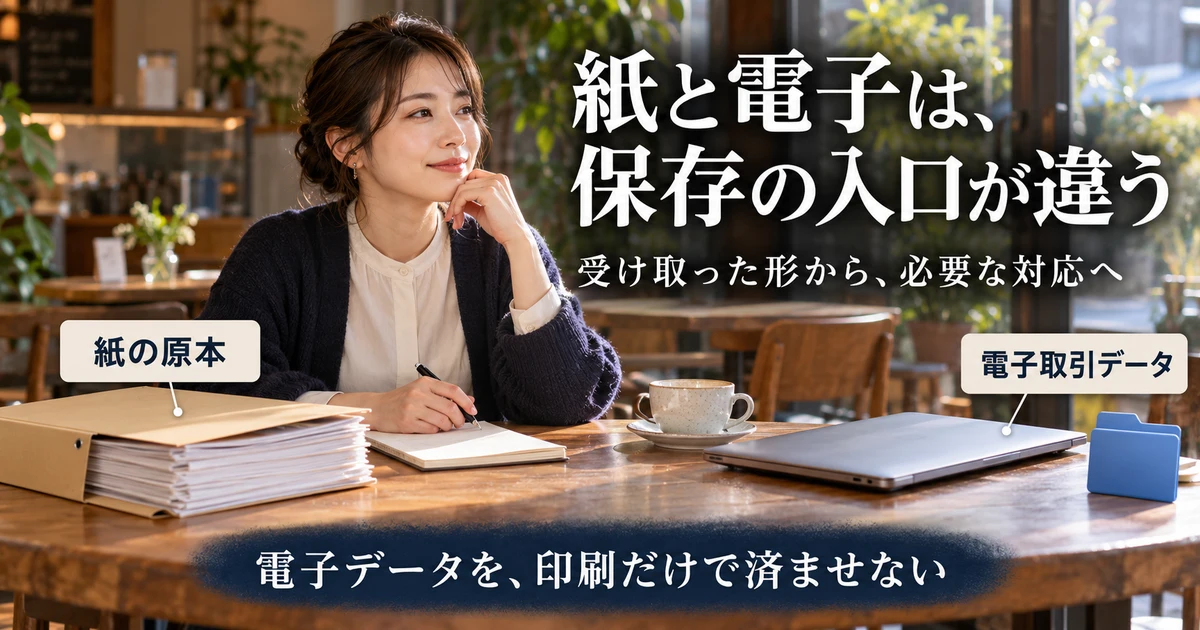
紙で受け取った書類は、原本の保管から考える
紙の領収書を受け取った場合、まず紙の原本をなくさず、読める状態で保管する運用を作ります。財布に入れたまま水に濡れる、別の書類と一緒に捨てる、どの年の支出か分からなくなるといった事故を減らすことが基本です。
整理方法は、月ごとの封筒、仕切りのあるファイル、台紙への整理などから、自分が取り出せる方法を選びます。全員が同じ様式に貼り付ける必要があると考えず、日付や管理番号で帳簿と対応づけられることを優先します。貼る場合も文字や裏面の情報を隠さないようにしてください。
熱や光、水分などの影響で読みにくくなる資料もあります。見つけやすい場所に置くだけでなく、保存環境と判読性も時々確認しましょう。確認用の画像を作る場合も、それだけで原本を捨てられると判断しないことが大切です。
国税庁のスキャナ保存の案内には、紙の書類に代えてデータ保存するためのルールが示されています。入力期間、読取り、訂正削除の管理、帳簿との関係などを確認して、制度に沿って導入するものです。単に写真を撮る作業とは分けて考えてください。
メールや購入サイトで受け取ったデータは、電子のまま残す
電子で授受した領収書等は、電子取引データとして保存することが必要です。メール添付のPDFだけでなく、購入サイトから入手する領収データなども確認します。紙へ印刷して安心し、元のデータを消してしまう運用は避けましょう。
自分が電子で交付する場合も対象に含まれます。毎月同じ顧客へPDFを送るなら、送付時点のデータと取引がつながるように残します。作成用ファイルのひな形だけがあり、実際に送った内容が失われている状態では、後から確認しにくくなります。
国税庁の電子取引データの保存方法では、改ざん防止、データを確認できる環境、日付・金額・取引先による検索などを整理しています。専用サービスだけが唯一の方法ではありませんが、自分の方法で要件を満たすかの確認は必要です。
検索要件が不要となる一定の条件や、原則的な保存対応が困難な場合の猶予措置もあります。ただし、データを保存しなくてよいという意味ではありません。国税庁のチェックシートで、ダウンロードや書面提示への対応など、自分に適用される条件を確認しましょう。
ファイル名と索引は、検索して開くところまで試す
日付や金額を含む規則的なファイル名、表計算ソフトの索引などは、整理の方法として検討できます。例えば架空の取引を「20261005_13200_サンプル商店_R014.pdf」とし、索引に取引先、日付、金額、内容、保存先を記録すれば、後からたどりやすくなります。
ただし、ファイル名をそろえたことだけで全ての法的要件を満たしたことにはなりません。改ざん防止の方法や必要な検索、提示できる環境も合わせて整えます。規程を使う方法なら、規程を保存するだけでなく、実際の処理もそれに沿って行うことが必要です。
保存したら、索引から目的のファイルを開いてみます。別の場所へ移動してリンクが切れた、同名のファイルで上書きした、必要なページが含まれていない、といった不備はこの段階で見つけられます。閲覧画面のスクリーンショットだけが残り、領収書本体を保存していないケースにも注意してください。
クラウドサービスを使う場合は、プラン変更や解約後に必要な期間の資料を取り出せるかも確認します。解約直前に初めてエクスポートしようとするより、日頃から出力方法と保存先を試しておく方が、移行しやすくなります。
※表は横にスクロールできます。
| 受け取った形・場面 | 最初の対応 | 避けたい管理 |
|---|---|---|
| 紙の領収書 | 原本を所定の場所へ置き、帳簿との対応を残す | 撮影しただけで原本を捨てる |
| メール添付PDF | 該当データを保存し、取引と結び付ける | 印刷後にデータを削除する |
| 購入サイトの領収データ | 閲覧期限と取得方法を確認して保存する | 後でいつでも見られると思い込む |
| 自分が交付した電子領収書 | 交付時のデータと発行履歴を残す | 編集用ひな形だけを残す |
| スキャナ保存へ移行 | 現在の要件と運用を確認して導入する | 過去分も一律に撮影して廃棄する |
保存期間を確認し、帳簿・入出金・領収書を月ごとに照合する
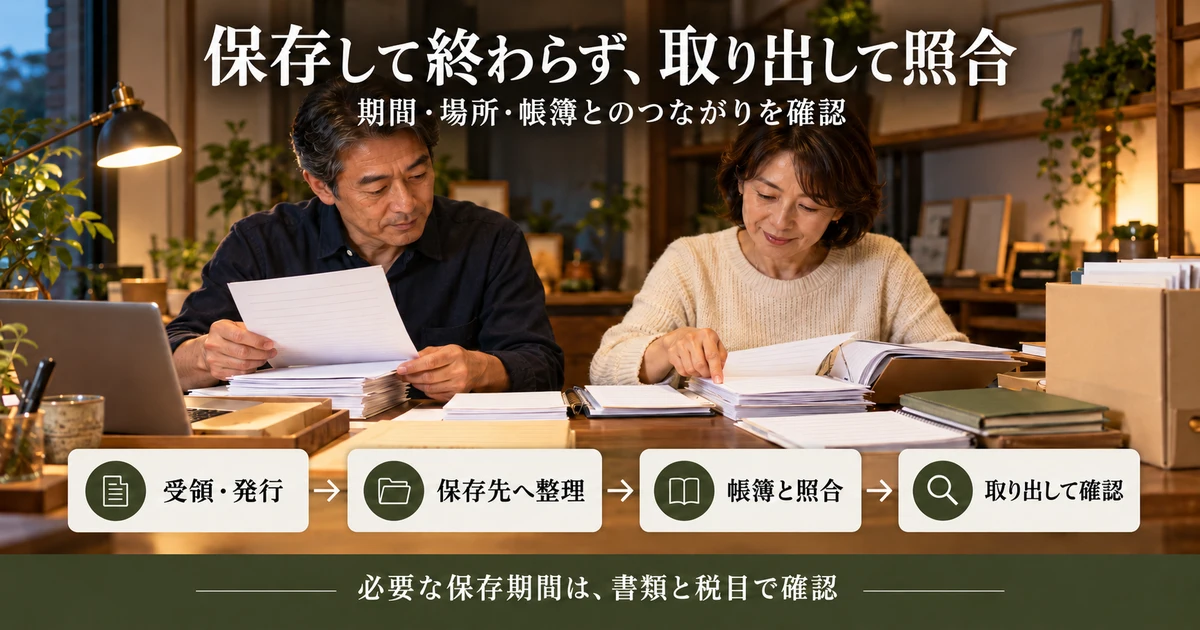
所得税の区分と、消費税の保存義務を合わせて確認する
領収書の保存期間は「個人事業主なら一律何年」とまとめないことが大切です。国税庁の記帳や帳簿等保存の案内では、青色申告、白色申告、書類の種類によって期間を整理しています。自分の申告方法と書類を照らし合わせます。
青色申告の領収証など現金預金取引等関係書類は、原則7年です。前々年分の事業所得と不動産所得の金額が300万円以下の場合には5年となる取扱いがあります。白色申告で事業に関して作成・受領した領収書等の書類は5年ですが、法定帳簿は7年であり、同じ期間ではありません。
さらに、消費税の仕入税額控除のために保存する請求書等や、適格請求書発行事業者として交付した写し・提供した電磁的記録には、7年の保存が必要となる扱いがあります。所得税だけを見て5年で捨ててよいと判断しないでください。
保存期間の数え始めも確認します。受領から単純に5回または7回の誕生日のように数えるのではなく、税目と書類に応じた起算があります。保管箱へ処分予定年を書く前に、申告方法、他の保存義務、起算日を確認し、判断の根拠を残しておきましょう。
月次確認は、未処理を減らす小さな作業に分ける
月末に一度で全部片付けようとすると、用途を思い出す時間が増えます。受領した日に仮置きし、週に一度保存先へ移し、月の記帳後に照合するなど、取引量に合う短い作業へ分けましょう。ここで示す頻度は運用例であり、法定期限を置き換えるものではありません。
確認の順番は、資料があるか、内容が正しいか、帳簿へ反映したか、入出金と一致するか、保存先から開けるかです。資料をファイルへ入れた段階で「処理済み」とせず、どこまで終えたかが分かる印を一覧へ付けます。紙と電子で保管場所が違っても、一覧の番号は共通にできます。
架空の例として、ある月に事業に関係しそうな支出が18件あり、資料と帳簿の照合済みが15件、確認待ちが3件なら、まず残る3件の理由を分けます。未保存が1件、用途不明が1件、重複の疑いが1件というようにすれば、同じ「未処理」でも次の作業を選びやすくなります。
この件数は業務管理の例です。領収書の枚数と取引数は必ずしも一対一ではありません。複数取引をまとめた書類や、一つの取引に複数の証拠がある場合は、枚数合わせだけで完了にせず、対象取引を確認してください。
返金・取消・訂正を、元の支出とつなげる
返品やキャンセルがあった場合、最初の領収書だけで処理を終えないようにします。返品の連絡、取消の記録、実際の返金を元の取引とつなぎ、帳簿へ必要な反映がされているか確認します。最初の購入をなかったように消して経緯を失う方法は避けましょう。
例えば10,000円を支払った取引について4,000円が返金されたなら、支払と返金がどの資料で確認できるかをそれぞれ残します。差額6,000円という数字だけを一覧へ書くと、銀行やカードの記録との照合が難しくなる場合があります。どの単位で帳簿へ記録するかは、取引の内容に合わせて整理します。
訂正した領収書が届いたときも同じです。正しい版へ置き換えた事実と、なぜ変更があったかを確認し、古い情報で作成した帳簿が残っていないかを見ます。電子データの訂正削除に関する運用も踏まえて、必要な履歴を保ちます。
税理士へ渡す前と、保存サービスを変える前に取り出してみる
誰かへ処理を依頼する場合は、資料を大量に渡すだけでなく、対象期間、紙と電子の保存場所、未確認の取引、重複候補をまとめると確認が進みやすくなります。依頼したことと、自分の保存義務や契約上の役割がどう分かれるかも、依頼先へ確かめておきましょう。
資料には相手先の名称や取引情報が含まれます。共有先と閲覧権限を確認し、無関係な人がアクセスできる公開リンクで渡さないようにします。必要な範囲を指定された方法で共有し、パスワードや他の私用ファイルをまとめて送ることは避けてください。
保存先を変えるときは、一部の古い領収書を選んで実際に開いてみます。ファイル本体、一覧の検索、帳簿との対応、必要な版や履歴が移行後も確認できるかを点検しましょう。単にフォルダの容量が同じというだけでは、正しく取り出せることまで確認できません。
月末の確認チェック
- 紙・メール・購入サイトの受領分に取りこぼしがない
- 発行した控えと入金・請求の対象が一致している
- カード明細と領収書の二重計上候補を確認した
- 返金・取消・訂正版が元の取引とつながっている
- 保留中の理由と次の確認先が分かる
- 保存先から過去の資料を検索し、読める状態で開ける
副業から始めた事業で申告の全体像も整理したい場合は、会社員の副業の確定申告と経費の考え方を参考にしてください。領収書の整理と、申告が必要かどうかの判定は、それぞれ確認する論点が異なります。
個人事業主の領収書管理は、特別に立派なファイルを作ることから始めなくても構いません。受け取った形を確認して残し、取引の内容を説明できるようにし、帳簿とつなげて取り出せる状態を保つ。この流れを日常の処理へ組み込み、税務の条件に迷うものだけを早めに確認していきましょう。