副業詐欺を見分けるには?勧誘・契約・支払い前の確認と相談先
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
副業の説明を聞いていたはずなのに、教材代や保証金の話になった。仕事を始める前に借入れを勧められた。そんなときは、支払いや情報の送信を止めて、今の状況を第三者に相談してください。相手を詐欺だと証明できていなくても、疑問を残したまま契約する必要はありません。
確認の要点
副業詐欺を見分けるために大切なのは、広告の見た目や成功談よりも、誰からどんな仕事を受け、何に対して、誰へお金を払う話なのかを確認することです。会社が実在する、少額の報酬を受け取った、返金保証が書かれている。これらの一つだけで、その後の契約や送金まで安全とは判断できません。
迷ったときの手順
- 不安な送金・情報の送信・借入れの操作を止める
- 連絡の経緯、契約資料、金額など今ある記録をまとめる
- 状況に合う公的窓口や金融機関などへ相談する
- 案内された対応と必要な資料、期限をメモする
この記事は、SNSや広告、知人の紹介などを入口とする副業の勧誘について、契約・支払い前の確認を整理するものです。特定の会社を評価したり、個別の犯罪成立や返金の可否を判断したりする記事ではありません。すでに送金した方は最後の相談先の章も先に確認してください。記録が全部そろうのを待つ必要はありません。
公式情報は2026年10月5日に確認しています。制度の適用や窓口の対応は契約・支払方法・地域などで異なります。法律に関する説明は一般的な情報であり、ご自身の契約は消費生活センターや法律の専門家に確認してください。画像は説明用の生成イメージです。
副業の話が「お金を払う話」に変わる場面に気づく
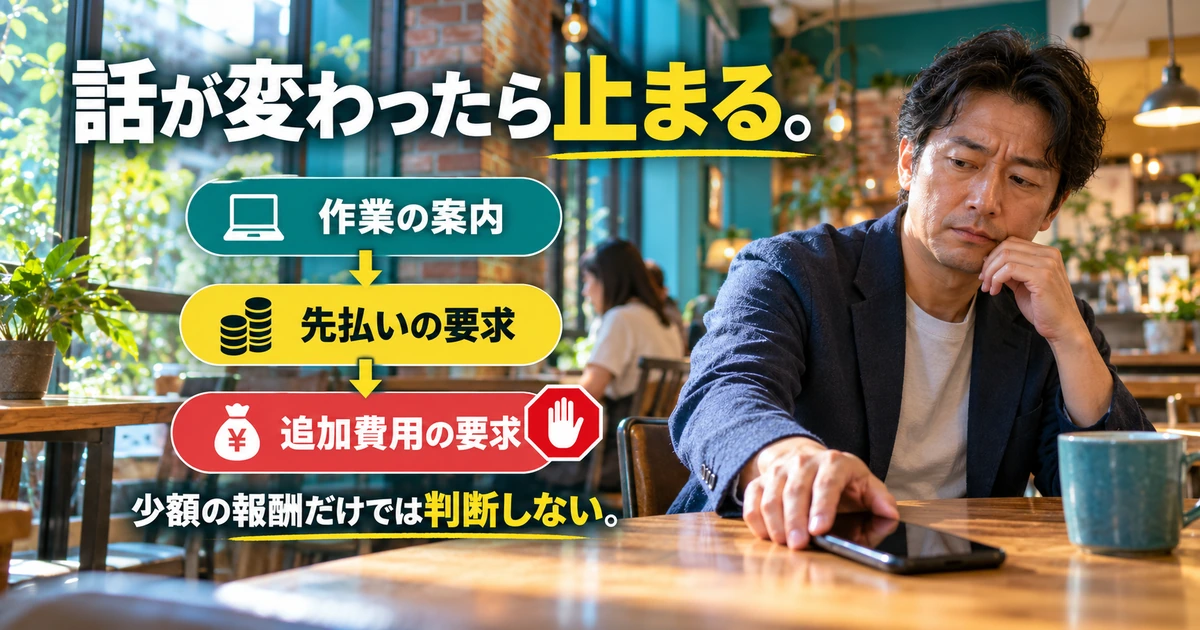
少額の報酬と、その後の送金要求を別々に見る
最初に少しお金が入ると、相手の話を信用しやすくなります。しかし、次に示された高額なプランや費用は、最初の作業とは別の判断が必要です。入金の事実から分かるのは、その時点でその金額を受け取ったことまでです。今後の報酬や預けたお金の返還まで確認できたわけではありません。
国民生活センターの2026年5月公表のタスク型副業への注意喚起では、初めに報酬が支払われた後、失敗や報酬の受取りなどを理由に金銭を求められる相談が紹介されています。作業の簡単さではなく、途中から自分の支払いが求められていないかを見ることが重要です。
画面に大きな残高が出ていても、それが自分の口座へ自由に受け取れるお金かは別問題です。表示額を引き出す条件として新しい費用が加わった場合、「あと一回払えば終わる」と予想して進めないようにしましょう。相手の説明だけで費用の必要性を確かめるのは難しいため、今ある記録を持って相談する方向へ切り替えます。
ここまで使った時間や費用がもったいなくても、追加の判断は今から変えられます。過去の行動を正しかったことにするために次の支払いを重ねる必要はありません。支払済みの金額と、新たに請求された金額を別々にメモすると、これ以上の負担を増やすかどうかを落ち着いて考えられます。
低額の教材から高額サポートへ変わったら、検討し直す
最初は少額のガイド購入でも、電話説明で高額な支援プランへ案内される場合があります。教材の価格だけ見て参加を決めると、本当に検討すべき大きな契約が後から現れます。購入済みの教材を使うことと、新しいサポート契約を結ぶことは、それぞれ内容を読んで判断しましょう。
消費者庁の高額な副業サポートに関する注意喚起には、稼げるという説明や返金保証を示され契約しても、期待した報酬が得られなかった相談が掲載されています。ここから分かるのは、保証という言葉や勧誘時の収益説明だけに依存して契約する危険です。すべての有料講座や支援サービスを詐欺とするものではありません。
話の途中で金額が変わったら、その場では申し込まず、変更後の総額と内容を持ち帰ります。最初の申込画面だけでなく、追加プランの条件も確認対象です。「前の料金は払ったのだから、上のプランに進む方が得」という説明を受けても、その支援を利用する必要性まで決まるわけではありません。
自分が欲しいものを一文で書くのも有効です。「文章の添削を受けたい」のか、「案件を紹介してほしい」のか、「必ず収入になる仕組みを買いたいと思っていた」のかで、確認する条件が変わります。相手が提供すると約束しているものと、自分が期待しているもののずれを、契約前に見つけてください。
急かす説明や、周囲に話させない条件を見逃さない
今日だけの割引、残りの枠、今すぐ決めた人だけの特典を示されると、仕事内容より締切が気になることがあります。判断時間がないまま支払う理由にはしないでください。条件を保存してから読み直し、説明の前後で金額や約束が変わっていないかを確認します。
家族や知人に相談するな、銀行には別の目的を説明してほしい、といった要求を受けた場合は特に立ち止まります。相手に教わった話し方を繰り返すより、第三者には実際の経緯をそのまま伝えることが大切です。秘密にする条件に従うことで、相談の機会を自分から減らさないようにしましょう。
参加者のグループで次々に成功報告が出ていても、投稿者の立場や、お金が入った経緯まで確認できるとは限りません。人数や盛り上がりは契約の説明を代わりにしてくれません。自分の費用負担、提供されるサービス、支払いの相手を資料で確認するという順番は変えないことです。
普通の締切がある仕事と、理解する時間を与えず金融操作をさせる要求は、求められる行動で区別できます。言葉遣いが親切かどうかではなく、断ったり確認したりする余地があるかを見ます。怖さを感じるやり取りなら、相手を説得しようと会話を長引かせず、安全な場所から相談します。
「確認不足」と「不審な要求」で次の行動を変える
募集文に件数が書かれていないだけなら、条件を尋ねてから比較できることがあります。一方で、報酬を受け取るための送金、借入れへの誘導、認証情報の要求が出ているなら、通常の見積相談と同じように交渉を続けるべきではありません。必要な情報を全部聞き出そうとせず、まず進行を止めます。
※表は横にスクロールできます。
| 場面 | 確認したい変化 | その時点で取る行動 | 避けたい思い込み |
|---|---|---|---|
| 作業の説明だけでは内容が不明 | 成果物や報酬条件が書かれていない | 通常の連絡手段で条件を確認する | 簡単そうだから理解は後でよい |
| 教材を買った後に追加プランを案内 | 契約額と提供内容が増えている | 追加契約は持ち帰って再検討する | 最初に参加したので断れない |
| 出金や報酬受取りのために送金要求 | 収入の話が支払いの話になっている | 送金せず公的窓口へ相談する | 画面の残高が戻るなら支払う |
| 費用のために借入れを指示 | 仕事の条件から金融契約へ変わっている | 申込みや画面共有を止めて相談する | 副業の利益で必ず返せる |
この表は犯罪を機械的に判定する採点表ではありません。チェックが一つだけだから大丈夫、全部当てはまらないから契約してよい、といった使い方は避けてください。自分が何を求められているかを言葉にして、次に相談すべきことを整理するための表です。
勧誘者・契約相手・仕事内容を照らし合わせる
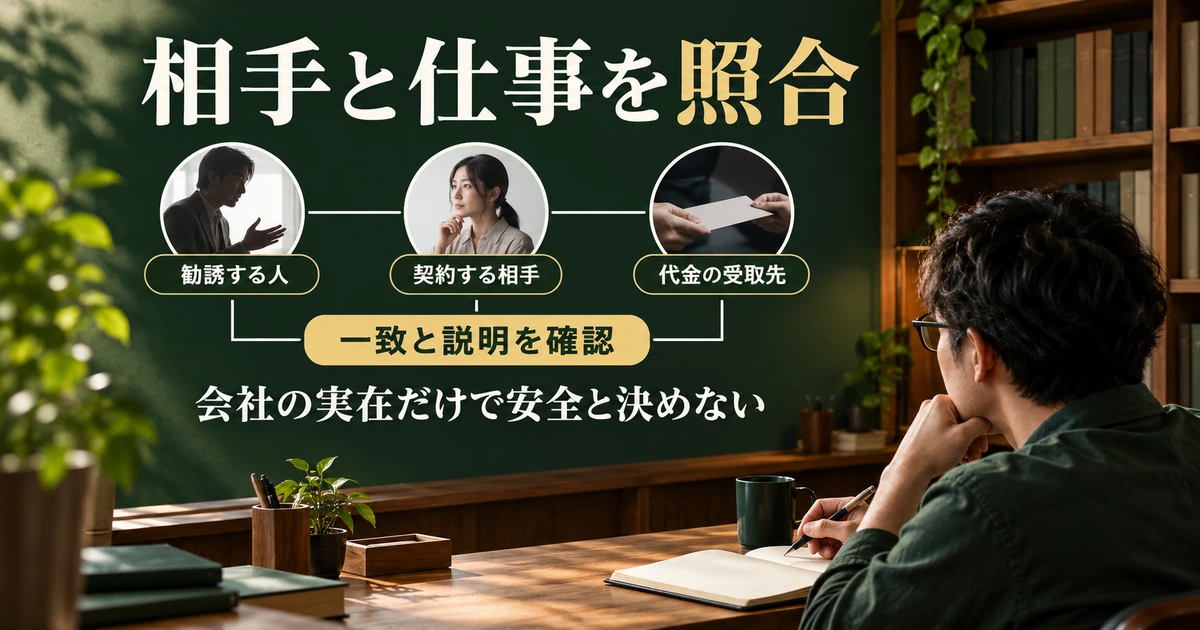
名前が三つ出たら、それぞれの立場を書き出す
SNSで説明する人、契約書に載っている会社、振込先の名義が異なることがあります。違う名前があるだけで不正だと断定はできませんが、関係が説明されないまま支払うのは避けます。誰がサービスを提供し、誰が代金を受け取り、問題が起きたらどこが対応するのかを整理します。
たとえば「紹介者」「販売者」「決済代行会社」という説明があっても、それぞれの名称と役割を契約資料で確認できるかが重要です。口頭でグループ会社だと言われただけなら、まだ分からない点として残してください。契約相手と連絡先を一つの欄にまとめると、複数の事業者が混ざっていることに気づけます。
同じ社名を名乗っていても、連絡してきたアカウントが本当にその会社に属するかは別の確認です。送られてきたリンクだけに頼らず、自分で確認した公式サイトの案内から、該当する募集や連絡先を確かめる方法があります。相手に本人確認してもらうために、自分の身分証を先に渡す必要はありません。
不審な点が強い場合は、その会社や人物を追及する調査へ進めないでください。自宅らしい場所を探す、関係者に次々連絡する、個人情報を集めるといった行動は、契約判断の範囲を超えます。確認できないならそのまま見送り、相談窓口に情報を渡す選択ができます。
報酬の原資より先に、作業と成果物を説明できるか見る
「広告収入が入る」「AIが働く」といった説明だけでは、自分が引き受ける作業は分かりません。誰に何を納品し、どの条件を満たすと報酬が決まるのかを確認しましょう。技術や流行の名称が多くても、作業内容や確認担当、期限が不明なら、仕事の説明が十分とはいえません。
文章を書く仕事なら、対象読者、必要な本数、文字量、修正範囲、納品先などが検討材料になります。販売の仕事なら、自分が仕入れるのか、紹介するだけか、在庫や返品の負担があるかを確認します。業種が違っても、自分が行うことと責任の境界を説明できることが出発点です。
収益の仕組みを詳しく聞くこと自体は有用ですが、不審な相手に何度も質問して納得できる説明を作ってもらう必要はありません。筋の通った話を聞けたことと、その話が実現することは別です。少し難しい専門用語を教わっただけで、自分の理解が十分になったと思い込まないようにしましょう。
確認メモには「自分の作業」「相手の支援」「お金が動く条件」を分けて書きます。三つを一文で書こうとすると、教材購入と受注、支援と報酬の保証が混ざりやすいためです。説明を分けたときに空欄が残るなら、そこを埋めずに契約するのは見送ります。
口コミや検索結果は、契約資料の代わりにしない
会社名やサービス名を検索することは一つの確認方法ですが、好意的な口コミが多いだけで安全と判定することはできません。投稿者が何を使い、いつ、どんな条件で評価したのか分からないものもあります。紹介報酬など利害関係があるかも含めて、情報の立場を見てください。
悪い評判についても同様です。同名の別会社や別サービスの話が混ざっている可能性があります。事実として確認できたこと、誰かの感想、根拠不明の断定を分けます。気になる評価が見つかったら、その投稿だけで結論を出すより、自分に提示された契約との具体的な食い違いを探します。
公的な注意喚起を確認するときも、公表日、対象の名称、説明されている行為を読みましょう。載っているという事実の範囲を超えて、別の事業者やサービスに同じ評価を広げないことが必要です。反対に、公的な一覧で見つからないことだけを、安全の認定だと考えることもできません。
自分が不安なとき、検索で完全な答えが出るまで契約を保留できます。検索結果の上位に表示された相談先が公的機関とは限らないため、相談する際は機関の公式サイトを確認します。費用や個人情報の提出を求められたら、その相手と目的をあらためて確認してください。
一枚の確認メモで、分かったことと未確認を分ける
比較のためのメモには、相手の説明を全部書き写すより、契約に必要な事実を入れます。空欄を自分の推測で補わず、「資料に記載なし」「口頭のみ」「内容が一致しない」と残す方が、第三者にも状況を伝えやすくなります。相手へ渡すための書類ではなく、自分の判断を支えるメモです。
※表は横にスクロールできます。
| 確認する対象 | 記録する内容 | 確かめる資料や経路 | 不足しているときの扱い |
|---|---|---|---|
| 契約する相手 | 名称・所在地・連絡先・担当の立場 | 契約資料と確認済み公式情報 | 社名の印象だけで補わない |
| 実際の仕事 | 作業・成果物・報酬が決まる条件 | 募集文・業務説明・契約条件 | 分からない作業は引き受けない |
| 購入するサービス | 支援の期間・方法・回数・対象外 | プラン説明と規約 | 仕事紹介や収入保証を推測しない |
| 支払先との関係 | 代金の名義・目的・契約との対応 | 請求書や支払条件 | 関係の説明がないまま送金しない |
相手の返答が来たら、最初の資料を消して新しい説明だけに置き換えないようにします。条件が変更された経緯も判断材料になるためです。変更日と変更箇所を短く残し、今から同意しようとしている内容がどれなのかを確認してから比較します。
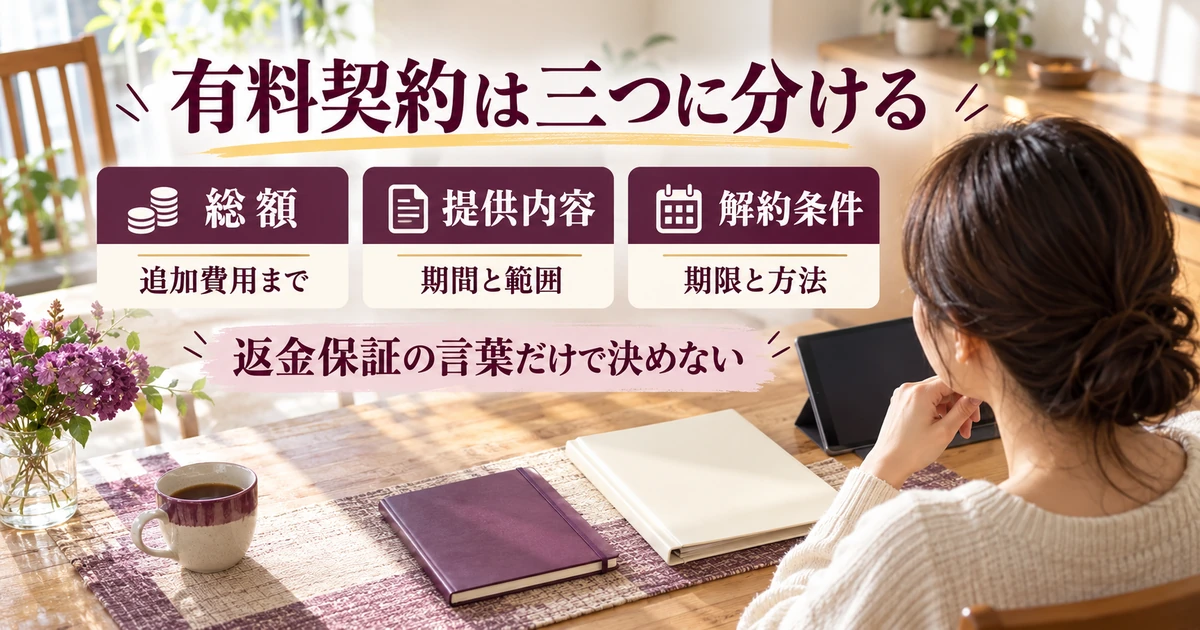
有料契約は総額・提供内容・解約条件を分けて読む
月々の金額だけでなく、契約全体の負担を見る
高額な支援を月々の支払額だけで案内されると、負担が小さく感じられる場合があります。まず契約総額、分割回数、手数料、必須の追加購入、継続費用を分けます。最初の支払いだけが予算内でも、その後の負担が生活に影響するなら、購入を急ぐべきではありません。
確認練習のための仮の例を考えます。初期費用が12万円、利用料が月1万円で6か月必要なら、ここまでの合計は18万円です。これに決済の分割手数料や必須の道具代があるなら、それぞれ別に足します。この数字は実在する商品の料金や相場ではなく、表示の分け方を説明する計算例です。
費用を考える順番
この例で、初期費用だけを見て「12万円の買い物」と考えると、月額分を見落とします。また、副業の売上見込みを費用から先に差し引くと、収入がなかった場合の負担が見えません。まず収入がゼロでも支払う金額を確かめ、その支出自体が必要かを考える順番にします。
「売上が出れば問題ない」という説明には、自分が未経験でも本当に作業を続けられるか、誰が販売先を見つけるか、といった不確実な条件が含まれます。予算の検討と、収入の期待を混ぜないでください。借入れを前提に高額な契約へ進めるよう勧められたら、申込みを止めて相談します。
サポートの名前から、具体的な約束へ戻す
無制限、個別対応、伴走といった言葉は、契約によって意味が異なります。質問できる内容、返答の方法、利用できる時間、対象期間、添削や面談の回数を確認します。「仕事が取れるまで」という説明なら、どのような支援をいつまで提供するという約束なのか、資料で読み取れる必要があります。
特に分けたいのは、学習資料の提供、質問への回答、応募書類の添削、仕事の紹介、案件の受注です。学習支援の契約が、仕事の獲得や収入の保証まで含むとは限りません。相手が約束していない結果を、自分が期待しているだけの状態になっていないかを確かめましょう。
記載に気づかなかった条件が見つかったときは、販売者の説明と規約のどちらかを都合よく選ばないでください。資料同士の食い違いとして整理します。相手が「形式上のものだから気にしないで」と言っても、支払い後に参照する条件として何が残るかは重要です。
電話の勢いで分かった気になっても、一人で読み直すと説明できない箇所が残ることがあります。第三者に「何を買うのか」を短く話してみて、収入の話しか出てこないなら、支援内容がまだ整理できていないかもしれません。納得したかどうかだけでなく、契約の内容を言葉にできるかで確認します。
返金保証は対象・期限・手続きを具体的に確認する
返金保証と表示されていても、無条件で全額戻るとは限りません。対象となる料金、申請期限、必要な作業記録、申請方法、除外条件を確認します。広告の大きな文字だけを保存するのではなく、条件が書かれた箇所も一緒に残しておくと、説明との違いを見直せます。
作業をすべて実施することが条件なら、何をもって実施と扱うかも重要です。単に「努力が足りない場合は対象外」という説明だけでは、自分が満たせる条件か検討しにくくなります。条件が曖昧なまま、返金されることを前提として払う判断は避けましょう。
法律上の権利と事業者独自の保証は同じものではありません。規約に返金不可と書かれていることだけで、利用できる制度が一切ないと自己判断する必要もありません。反対に、制度の名前を聞いたことがあるから必ず取り戻せるとも考えないでください。解約を考えた時点で、資料を持って早めに相談します。
解約の連絡をした後、新たな手数料を払えば返金すると言われた場合は、その説明にも注意が必要です。返金を受けたい気持ちにつけ込まれて、さらに支出を増やさないようにします。相手の指示に従って操作する前に、相談先や利用した決済会社へ、今の要求も含めて伝えてください。
クーリング・オフは取引の種類と実態から確認する
副業という名前だけで、すべての契約に同じクーリング・オフの条件が適用されるわけではありません。どう勧誘され、何を購入し、どんな書面を受け取ったかが確認材料になります。ネットで見つけた話でも、その後に電話で勧誘されて契約した場合など、経緯を省かず相談することが大切です。
消費者庁の業務提供誘引販売取引の説明では、仕事による利益を示して誘い、商品や役務などの負担を伴わせる取引を扱っています。該当する取引では、法定の書面を受け取った日から数えて20日以内のクーリング・オフが案内されています。ただし、個々の契約の該当性や期間の起算は資料と経緯による確認が必要です。
制度の適用と期限は個別に確認
相談時は「教材をネットで買った」だけで終わらせず、仕事を提供すると言われたか、電話で何を勧められたか、いつどの資料を受け取ったかも伝えます。20日という数字だけを見て、まだ余裕があると待ったり、過ぎたからもう相談できないと諦めたりしないでください。
※表は横にスクロールできます。
| 契約で分ける項目 | 確かめる内容 | 手元に残すもの | 判断の注意 |
|---|---|---|---|
| 総額と継続負担 | 初期・月額・追加購入・分割の条件 | 料金表と申込内容 | 予想利益を先に差し引かない |
| 提供される支援 | 期間・回数・対象・対応方法 | プラン説明と契約資料 | 学習支援から受注保証を推測しない |
| 独自の返金保証 | 対象料金・期限・必要資料・例外 | 保証条件の全体 | 保証という名前だけで支払わない |
| 解約や法的制度 | 勧誘経緯・取引内容・書面受領日 | やり取りと書面の履歴 | 適用と期限を自己判断しない |
契約書をもらっていない場合も、その事実を相談できます。完成した資料がないから対応できないと決めつけず、申込画面、メール、メッセージ、支払明細など今あるものを整理します。書類の不足を埋めるために相手から新たな契約への署名を迫られたら、その場で応じず相談してください。
送金・借入れ・情報提供の直前に止める判断を持つ
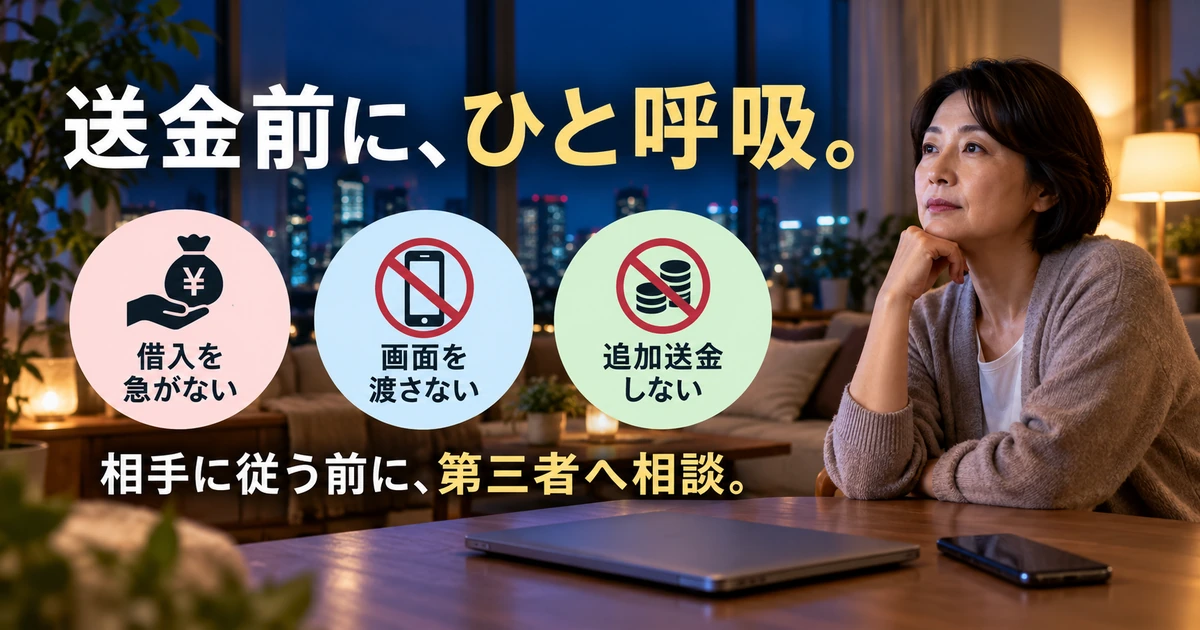
仕事のための支出と、報酬を受け取るための送金を区別する
副業で道具やソフトを自分で選んで買うことはあります。だからといって、相手が指定する口座へお金を送れば報酬が出るという話も同じ経費だとは考えないでください。何を購入し、誰が提供し、仕事にどう必要かが説明できる支出かどうかを見ます。
保証金、出金解除料、作業ミスの補填など、名前が変わっても、自分がお金を受け取るために追加送金を求められている点は共通します。「あなたが手順を間違えた」という説明に焦って支払う前に、経緯を整理して相談します。相手が示す損失額を、そのまま自分の確定した債務だと認める必要はありません。
一方、実際の契約に基づく請求かどうかは個別に確認すべき問題です。この記事を根拠に、身に覚えのある請求をすべて無視することも避けてください。契約書、作業の指示、請求理由を相談先に示し、適切な対応を確認します。支払いの正当性を自分だけで決めるより、事実を残して相談することが大切です。
- 報酬を引き出す条件として送金が追加されたら、操作を止める
- 費用の説明が次々と変わるときは、支払済みと未払いを分けて記録する
- 相手の期限に合わせて借入れや決済を進めず、第三者へ相談する
- 不審な請求は、契約と経緯を確かめる前に正当と認めない
借入れの案内を、採用や準備の手続きに混ぜない
資金が足りないと伝えた後で、借入方法を詳しく教えられる場合があります。操作を一緒に進めてくれる親切なサポートに見えても、自分の名前で金融契約を結ぶことの意味は変わりません。仕事の説明を理解する前に、返済の必要があるお金を用意する手続きへ進まないようにしてください。
国民生活センターは、遠隔操作アプリを悪用して借金をさせる勧誘にも注意を呼びかけています。画面を見せながら言われた通りに入力する流れでは、自分で条件を読む時間が失われやすくなります。端末によって画面共有にとどまる場合もありますが、重要な情報を見られる危険があります。
勤務先、年収、利用目的などを事実と違う内容で入力するよう指示されても、従わないでください。何を申し込む画面なのか分からないときは、確認ボタンを押さずに中断します。相手が後で返す、利益ですぐ返せると話していても、自分に届く契約書や請求を無関係なものとして扱うのは危険です。
すでに借入れの手続きをしてしまった場合は、事業者とのトラブルと金融機関との契約を分けて、利用した金融機関にも事実を伝えます。返済しなくてよいと相手に言われたからといって、請求や連絡を放置しないでください。借入れの経緯と今後の対応は、公的窓口や法律の専門家へ早めに相談します。
身分証・口座・認証コードは、必要性と提出先を確認する
仕事を受ける際、一定の本人情報が必要になることはあります。ただし、相手の名称も仕事内容も分からない段階で、免許証の写真や金融情報などを送る必要があるとは限りません。どの情報を、何のために、どの相手へ提出するのかを確認できないときは、送信を止めましょう。
報酬の振込先を伝える話と、ネットバンキングのログイン情報を渡す話は別です。パスワードや認証コードを教える、画面を共有したまま口座へログインする、といった要求に従わないようにします。受取口座の情報が必要だという説明から、口座を操作できる権限まで渡すことにつなげないでください。
必要な資料を確認する際にも、相手が送った新しいアプリを次々入れたり、端末の権限を増やしたりするのは避けます。アプリ自体が一般に使われるものであっても、今回その相手へ操作を許すことが適切かは別問題です。信頼できる道具の名前だけで、利用目的まで安全とは判断できません。
情報を渡した後に不安になった場合は、何を送ったかを具体的に記録します。「個人情報全部」とまとめるより、身分証の画像、口座番号、ログイン情報など種類を分ける方が相談しやすくなります。パスワードそのものを相談メモに書いたり、複数人へ転送したりせず、関係する提供元の公式窓口へ対応を確認してください。
その場から離れて、誰かと判断する時間を作る
通話中に操作するよう言われているときは、まず手を止めます。「資料を確認してから判断します」「今日は申し込みません」と短く伝えて会話を終える方法があります。相手が納得する理由を作るために、家計や勤務先の情報をさらに説明する必要はありません。
断り文句を上手に言えなくても、危険な操作を続けないことが優先です。脅す言葉が出た、身の危険を感じる、対面で帰れない状況にある場合は、安全を確保して警察へつないでください。相談先を探すことより、目の前の安全が先になる場面もあります。
判断を助けてもらう相手には、最初の広告の印象より、今何を要求されているかを伝えます。「副業を始める相談」だけでは事情が伝わりにくくても、「報酬を出すために追加送金を求められている」と言えば、確認したい問題が明確になります。恥ずかしさから金額を小さく伝えず、分かる範囲の事実を話してください。
支払った後は、連絡を後回しにしない
一晩置くなど時間を取ることは契約前の判断に役立ちますが、すでに被害が疑われる送金や不正利用があるなら、単に翌日まで待つべきではありません。追加操作は止め、金融機関など関係先への連絡を急ぎます。契約を落ち着いて比較する時間と、被害拡大を防ぐための連絡の早さは分けて考えましょう。
不安がある・支払ってしまったときの相談と記録
今ある記録を残し、相談できる短い経緯にまとめる
相談メモには、話を知った日、連絡が始まった日、契約や支払いをした日、追加要求があった日を順に並べます。金額、支払方法、相手の連絡先、契約資料の有無も加えます。完璧な報告書を作る必要はなく、「最初にどう説明され、その後何が変わったか」が分かることを目指します。
残っているメッセージ、メール、契約資料、振込明細、申込画面は、日時や前後の流れが分かる状態で保存します。相手から受け取った内容と、自分の記憶や推測を分けておくと、事実の確認がしやすくなります。広告の記録がない場合は、ないと伝えて構いません。証拠集めのために、もう一度不審なリンクへ進む必要はありません。
相手がアカウントを消しそうで不安でも、記録の確保のために送金したり、別のグループへ入ったりしないでください。今あるものだけで相談を始められます。記録を残す前にメッセージを全部削除してしまうのも避け、相談後に適切な保管や対処の方法を確認します。
相談用の情報は非公開で管理します。相手の名前、顔写真、口座、家族らしい情報をSNSで公開して追及することは、問題の解決を難しくする可能性があります。別人の情報が使われていることも考えられるため、事実を確認する正規の窓口へ必要な範囲で伝えることを優先してください。
消費者ホットライン188と警察相談を使い分ける
教材や副業サポートの購入など、消費者トラブルについて相談したい場合は、消費者ホットライン188を利用できます。地域の消費生活センターや相談窓口につながる案内で、消費者庁に直接つながる番号ではありません。相談は無料ですが、窓口につながった時点から通話料金がかかります。
事業としての取引なのか、仕事を得ようとして購入した商品やサービスなのかも、経緯を含めて伝えてください。対応できる窓口や制度は状況により異なります。「副業なので相談できない」と自分だけで結論を出さず、どこへ相談するのが適切かを含めて確認します。受付時間は案内先の窓口で確認しましょう。
犯罪の疑いなど、緊急ではない警察への相談は#9110や最寄りの警察署が案内先になります。差し迫った危険や事件・事故の緊急通報は110です。これは警察庁の相談・情報提供の案内で確認できます。相談番号と緊急通報を区別して、状況に合う連絡をしてください。
相談したこと自体が、相手の行為を犯罪と確定させたり、返金を約束したりするものではありません。現在分かる事実を伝え、次の手続きを確認するための行動です。相談後は日時、案内された対応、追加で必要な資料をメモし、複数の窓口へ連絡する場合も同じ経緯を伝えられるようにします。
支払方法や渡した情報に応じて、関係先へ早く連絡する
振込による被害が疑われる場合、金融庁は振込先の金融機関と警察への連絡を案内しています。利用した銀行にも事情を伝え、必要な対応を確認してください。振り込め詐欺救済法に基づく手続きでお金が戻る可能性はありますが、残高などに左右され、全額の回復が保証される制度ではありません。
カード決済や決済サービスを利用した場合は、それぞれの公式窓口へ取引の日時、金額、相手、今起きている問題を伝えます。不審な相手が送ってきた問い合わせ先ではなく、カードや公式アプリ、確認済みの公式サイトから連絡先を確認しましょう。取消しや支払いへの対応は各契約や状況によるため、自己判断で結論を出さず確認します。
ログイン情報を見られた可能性がある場合は、該当サービスの公式の復旧・不正利用対応の案内に従います。遠隔接続が続いている端末をそのまま使って重要な操作をしないなど、端末の状態も伝えて相談します。操作方法が分からないときに、不審な相手へ再度手伝いを求めるのは避けてください。
※表は横にスクロールできます。
| 現在の状況 | 最初につなぐ相談先の例 | 伝える材料 | 期待を決めつけない点 |
|---|---|---|---|
| 副業サポートの契約に疑問 | 消費者ホットライン188など | 勧誘経緯・書面・料金・解約の希望 | すべての契約で同じ制度になるわけではない |
| 振込による被害が疑われる | 振込先金融機関・警察、利用銀行 | 振込日時・金額・口座・やり取り | 口座停止や全額返金が確約されるわけではない |
| カードや決済サービスで支払った | 利用した提供元の公式窓口 | 取引番号・請求内容・契約の経緯 | 取消しなどの扱いは個別確認が必要 |
| 認証情報を渡した可能性 | 該当サービスの公式窓口 | 渡した情報の種類・時刻・利用状況 | 情報を削除したという相手の説明だけに頼らない |
| 脅しや身の危険がある | 緊急時110、緊急でない警察相談#9110 | 現在地や直面する危険、連絡内容 | 記録整理のために安全確保を遅らせない |
いくつかの問題が同時に起きているなら、一つの窓口だけで全体が完了すると考えないことも大切です。契約の相談、送金先の連絡、アカウントの保護は、それぞれ別の対応になる場合があります。相談先の案内を記録し、何を連絡済みで、何がまだ必要かを整理します。
取り戻す話でも追加送金せず、次の副業選びを急がない
困っているときに、被害金を回収できると近づいてくる相手にも注意してください。先に手数料を払う、コード決済を操作する、遠隔で端末を見せるといった要求があれば、再び慎重な確認が必要です。国民生活センターには、公的機関などの名称を悪用した返金案内への注意喚起があります。窓口らしい名前だけで信用しないでください。
相談を受けてくれる家族や知人は、本人を責めるより、今の要求を止めて記録と相談先を一緒に整理すると役立ちます。「なぜ払ったのか」を問い詰められると、その後の追加請求を話しにくくなることがあります。判断を取り戻せる環境を作り、必要な連絡を一つずつ進めていきましょう。
副業で失ったお金を急いで別の副業で取り返そうとすると、短期間の高収入を示す勧誘へ再び注意が向きがちです。まず今の契約と支払状況を整理し、無理な費用を出さずに試せる仕事や学習の範囲を考えます。応募先の比較に戻る場合は、副業の種類と始め方を整理した記事も参考にしてください。特定の仕事への登録を急ぐ必要はありません。
副業詐欺への備えで覚えておきたいのは、完全に見抜く方法より、立ち止まる具体的な場面です。仕事の説明が費用や借入れへ変わったとき、契約内容を確認できないとき、情報や操作を急かされたときは進めない。すでに何かを渡していても、追加の要求にはそのまま応じず、今ある記録で相談する。この順番を持って、自分のお金と情報を守る判断につなげてください。