フランチャイズのロイヤリティとは?計算方式・総費用と比較の注意点
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フランチャイズの募集を比べるとき、「ロイヤリティは売上の5%」「毎月10万円」といった数字に目が向きますよね。ただ、割合が低いという理由だけでは、負担が軽い本部かどうかは分かりません。計算する基準、別に支払う費用、売上が落ちた場合の扱いまでそろえて初めて比較できます。
先に結論をお伝えすると、ロイヤリティは次の三つから読みます。
- 何の対価か
- 何を基準に計算するか
- いつ支払うか
そのうえで、同じ売上と費用の仮定を置き、毎月の残額と現金の動きを計算し、契約書の例外を確認しましょう。料率の順位表より、自分が説明できる一枚の比較表が役立ちます。
この記事では、定額・売上歩合・粗利歩合の違いと、独自の仮定による計算例を使い、加盟前に質問すべき点を整理します。掲載する仮定の金額は業界相場や特定本部の料金ではなく、収益を保証するものでもありません。契約と法制度の資料は2026年10月4日に確認しています。個別契約の法的な評価や税務判断は専門家へご相談ください。
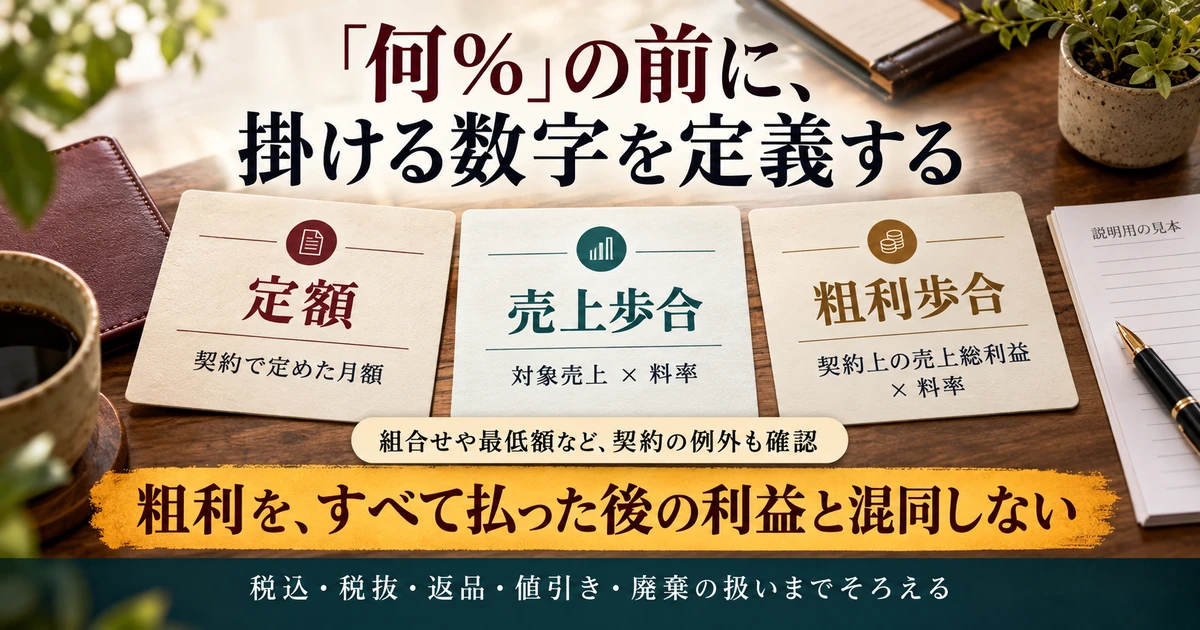
ロイヤリティの名称より、算定する数字を確かめる
ロイヤリティは何に対して払うものか
フランチャイズでは、本部が持つ商標や営業の仕組み、ノウハウ、継続的な指導などを、契約に基づいて利用します。日本フランチャイズチェーン協会の導入の手引きも、パッケージを利用する対価としてロイヤルティを説明しています。本部と加盟店はそれぞれ独立した事業者であり、店の売上がそのまま自分の給与になる仕組みではありません。
日本語では「ロイヤリティ」「ロイヤルティ」などの表記が使われ、契約ではチャージ、経営指導料、システム使用料など別の名称が登場することもあります。名前が違うものをすべて同じ費用だと扱うのも、名前が違うから無関係だと扱うのも危険です。費用の目的、算定方法、契約上の支払義務を一つずつ確かめます。
募集ページでは「サポート充実」と書かれていても、そのサポートのすべてが月額に含まれるとは限りません。研修の追加受講、現地訪問、広告制作、専用システム、採用支援などが別料金かもしれません。含まれる内容を把握しないまま料率だけを比較すると、利用したい支援の費用を見落とします。
加盟金との違いも確認しましょう。加盟時に一度支払う費用、毎月の費用、更新時の費用では、発生する時点と返還条件が異なります。「最初の負担が軽い」ことと「契約期間全体で負担が軽い」ことは同じではありません。最初の説明で、初回と継続の費用を別々に一覧にしてもらうと理解しやすくなります。
定額・売上歩合・粗利歩合の読み方
定額方式は、月ごとの所定額を支払う考え方です。売上が増えてもその部分の金額が変わらない一方、売上が少ない月には売上に占める割合が大きくなります。ただし、店舗数、規模、契約期間などで金額が変わる契約や、別の変動料金が組み合わされる契約もあり、定額という言葉だけで総額が固定だとは言えません。
売上歩合方式は、契約上の対象売上に一定の率を掛けます。売上が増えるとロイヤリティも増え、通常は原価や家賃を差し引く前の売上が基準になります。粗利歩合方式は、契約で定めた売上総利益などに率を掛ける考え方です。どちらも、「何%か」の前に、掛け算のもとになる数値を定義する必要があります。
※表は横にスクロールできます。
| 方式の基本形 | 単純化した計算式 | 先に確認する定義 | 注意する例外 |
|---|---|---|---|
| 定額 | 契約で定めた月額 | 1店舗ごとか、契約ごとか | 休業月、開業月、増店時、改定条件 |
| 売上歩合 | 対象売上×料率 | 税込・税抜、値引き、返品、対象商品 | 最低額、上限、売上段階別の率 |
| 粗利歩合 | 契約上の売上総利益×料率 | 控除できる原価と、控除しない費用 | 廃棄・ロス、段階別の率、最低額 |
| 組合せ | 定額部分+歩合部分など | 固定部分と変動部分の対象 | 計算順序、控除、複数名目の請求 |
この表は考え方を整理したもので、特定の業種にこの方式しかないという分類ではありません。実際には複数の方式が組み合わされるため、自分が検討する契約の数式をそのまま書き起こすことが必要です。説明資料の短い見出しから、最低額や追加条件を推測しないようにしましょう。
粗利の意味を日常語の「もうけ」で置き換えない
「利益の20%です」と聞くと、人件費や家賃を全部払った後の利益を思い浮かべがちです。しかし、契約上の粗利が売上から所定の売上原価だけを引いた数値なら、人件費、家賃、光熱費などはさらに別に負担します。自分が思う最終利益と算定基準が違えば、支払額の見込みも変わってしまいます。
公正取引委員会のフランチャイズ・ガイドラインは、ロイヤルティ算定の基準となる売上総利益の定義を十分に説明することを取り上げています。特に、実際に売れた商品の原価と、売れ残って廃棄した商品の原価の扱いが異なる場合には、見慣れた会計用語でも契約上の意味を確認することが重要です。
確認するときは、「粗利率は何%ですか」だけで終えず、「この売上から、どの項目を差し引いた金額に料率を掛けますか」と聞いてみてください。商品仕入れ、値引き、返品、廃棄、棚卸差損、決済手数料など、扱いが分からない項目を並べ、一つずつ対象かどうかを確認すると具体的です。
税込・税抜の基準もそろえます。売上の数値に消費税が含まれるのか、算出したロイヤリティに別途消費税が加わるのかを分けて確認してください。資金繰りでは実際の支払額が重要です。税の扱いは事業者の状況によって判断が必要なので、説明が曖昧な部分は税理士などに確認しましょう。
同じ売上条件で三つの方式を計算する
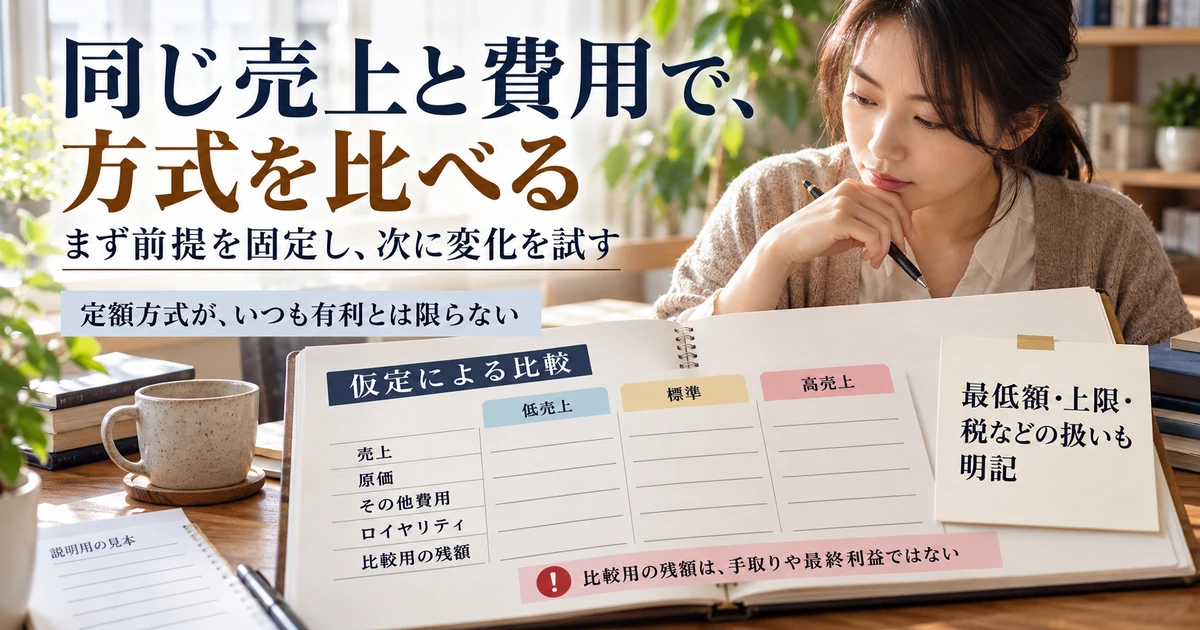
最初に計算の前提を固定する
ここからは、すべて架空の比較例です。月の売上を300万円、売上原価を180万円、ロイヤリティ以外の費用を85万円とします。売上総利益は300万円から180万円を引いた120万円です。比較するロイヤリティは、Aが月10万円の定額、Bが売上の5%、Cが売上総利益の20%と仮定します。
この例では税を除外し、オーナー本人の生活費、借入元本の返済、減価償却、利息、開業費や終了費も計算に入れていません。85万円は比較用に固定した人件費・家賃等の合計です。以下の「残額」は、売上から原価、85万円、ロイヤリティを引いた単純な比較値であり、手取りや会計上の最終利益ではありません。
計算の順番を見てみましょう。Aは毎月10万円なので、120万円から85万円と10万円を引き、残額は25万円です。Bは300万円×5%で15万円、残額は20万円です。Cは120万円×20%で24万円、残額は11万円になります。同じ売上でも、費用の基準によって残る数値が変わります。
※表は横にスクロールできます。
| 売上300万円の仮定 | A:月10万円 | B:売上の5% | C:粗利の20% |
|---|---|---|---|
| 売上原価 | 180万円 | 180万円 | 180万円 |
| 算定前の売上総利益 | 120万円 | 120万円 | 120万円 |
| ロイヤリティ | 10万円 | 15万円 | 24万円 |
| その他費用 | 85万円 | 85万円 | 85万円 |
| 比較用の残額 | 25万円 | 20万円 | 11万円 |
この結果だけを見て、定額方式が必ず有利だと結論づけることはできません。仮定した金額と料率が違えば順位は変わりますし、提供される商品、集客力、立地条件、支援内容が異なる本部を同一商品として扱うこともできません。まずは方式の影響を理解し、次に実際の見積条件へ置き換えるための練習と考えてください。
売上が落ちたときの負担も同じ式で確認する
次に売上が180万円へ減り、原価率を60%のままとします。売上原価は108万円、売上総利益は72万円です。その他費用85万円は変わらないという厳しい仮定を置きます。このときAのロイヤリティは10万円、Bは9万円、Cは14万4,000円です。
残額はAがマイナス23万円、Bがマイナス22万円、Cがマイナス27万4,000円になります。BとCは売上や粗利に連動して支払額が減っていますが、それでも赤字がなくなるわけではありません。売上歩合や粗利歩合を、赤字になったら支払いが不要になる方式だと思わないことが大切です。
逆に売上400万円、原価率60%、その他費用85万円なら、粗利は160万円です。Aは10万円、Bは20万円、Cは32万円を払い、残額は65万円、55万円、43万円です。売上の増減に対する変化を並べると、定額と歩合の性質を把握しやすくなります。ただし、売上が増えれば人員や設備の追加が必要になる現実も別に検討します。
※表は横にスクロールできます。
| 仮定の月商 | 原価率60%での粗利 | Aのロイヤリティ/残額 | Bのロイヤリティ/残額 | Cのロイヤリティ/残額 |
|---|---|---|---|---|
| 180万円 | 72万円 | 10万円/−23万円 | 9万円/−22万円 | 14.4万円/−27.4万円 |
| 300万円 | 120万円 | 10万円/25万円 | 15万円/20万円 | 24万円/11万円 |
| 400万円 | 160万円 | 10万円/65万円 | 20万円/55万円 | 32万円/43万円 |
すべてその他費用85万円、最低額や上限なし、税等を除外した比較です。この前提が崩れる契約では、同じ結果になりません。特に最低ロイヤリティが設定されていれば、売上が低い月の支払額が表より大きくなる可能性があります。自分の試算表には、前提条件を表のそばに残してください。
境目の売上を計算すると、質問が具体的になる
Aの定額10万円とBの売上5%が同額になるのは、売上200万円のときです。10万円÷5%で計算できます。売上が200万円を下回れば、この二つのロイヤリティだけならBの方が小さく、上回ればAの方が小さくなります。別料金や提供価値を含まない、費目単独の比較である点が重要です。
残額がゼロになる売上も、単純化した前提なら計算できます。原価率60%なので売上の40%が粗利です。Aは40%分から85万円と10万円を回収するため、95万円÷40%で237万5,000円。Bは売上から原価60%とロイヤリティ5%を引いた35%で85万円を回収するため、約242万9,000円です。
Cは粗利40%のうち20%を支払うので、売上に対して32%がその他費用の回収に回ります。85万円÷32%で約265万6,000円です。ここでのゼロは比較用残額のゼロであり、生活費や借入返済まで賄える損益分岐点ではありません。事業計画に使うときは、除外した項目と実際の変動費を加えて計算し直します。
この計算をすると、本部へ「月商が低い場合の試算はありますか」「人件費が増える境目はどこですか」「提示する利益にはオーナーの労働の対価が含まれていますか」と質問できます。楽観的な売上だけを眺めるより、どの前提が崩れると苦しくなるかを特定することに意味があります。
廃棄原価の定義が違う場合の計算例
もう一つ、粗利の定義の影響を見ます。売上300万円、実際に売れた商品の原価180万円、廃棄した商品の原価10万円と仮定します。ロイヤリティ算定上の粗利で廃棄原価を差し引かないなら、算定基準は120万円で、20%のロイヤリティは24万円です。
仮に廃棄原価10万円も算定前に差し引く契約なら、基準は110万円、ロイヤリティは22万円になります。差は2万円です。どちらの場合も廃棄原価自体を加盟店が負担すると仮定すれば、その他費用85万円を含めた残額は前者1万円、後者3万円です。廃棄10万円を計算から消してしまわないことがポイントです。
これは契約定義の違いを示す独自計算で、特定本部の条件を再現したものではありません。また、ある算定方式だから直ちに違法だと判断するものでもありません。公正取引委員会は、仕入数量や見切り販売の制限などと併せた取引関係にも触れています。個別の問題は契約内容と実際の運用を含めて確認する必要があります。
月額以外の費用と、利益・資金繰りをつなげる
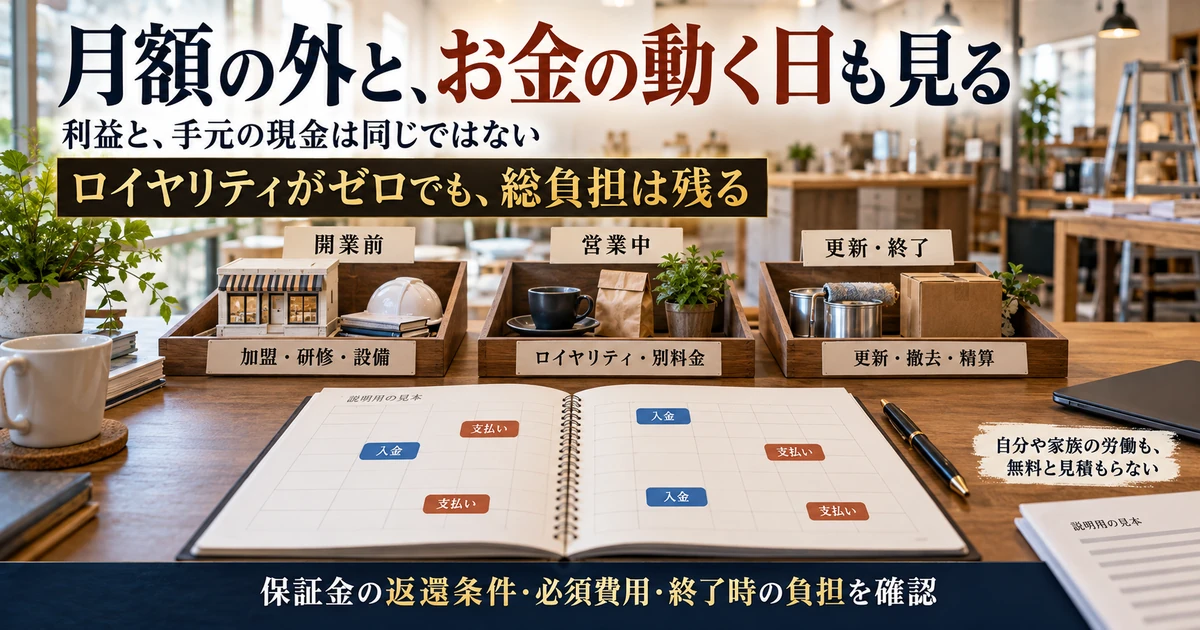
初期、毎月、更新・終了の三つの時期に分ける
ロイヤリティの計算ができたら、関連費用を支払いの時期ごとに並べます。加盟金、研修費、保証金、設備、内装、仕入れ、広告などを、開業に必要な総額として確認します。「加盟金」という一つの費目を初期費用全体だと思わないようにしましょう。物件を借りるなら、フランチャイズ契約とは別の賃貸条件も関わります。
毎月の費用では、システム利用料、広告分担金、指定商品の仕入れ、物流費、決済手数料、保守費などが確認対象になります。すべての契約にあると決めつけず、自分の候補について有無と金額を埋めます。「実費」「別途協議」「必要に応じて」と書かれている場合は、何が発生条件なのかを質問します。
更新や終了時の費用も、月額と同じくらい重要です。契約更新料、設備の入替え、看板撤去、原状回復、途中解約の費用などがあると、辞めるときにも資金が必要になります。始めるための資金だけで判断すると、売上が下がったときに継続と終了の両方が難しくなることがあります。
※表は横にスクロールできます。
| 費用の時期 | 確認する費目の例 | 金額以外に聞くこと |
|---|---|---|
| 加盟・開業前 | 加盟金、研修、保証金、内装、機器、初回仕入れ | 返還条件、別業者への支払、開業延期時の扱い |
| 営業中 | ロイヤリティ、システム、広告分担、物流、決済 | 最低額、値上げ、必須か任意か、支払日 |
| 契約更新時 | 更新料、再研修、機器更新、改装 | 更新の条件、改定された契約の適用範囲 |
| 休業・終了時 | 休業中の定額費、解約、撤去、在庫処分 | 日割り、残期間、精算、保証金との相殺 |
保証金は、支払う時点の現金負担と、費用としての性質を分けて扱います。契約条件によって返還や精算の扱いが異なるため、すべてを戻ってこない費用とするのも、必ず全額戻る現金と考えるのも適切ではありません。収支の表と資金繰りの表で役割が違う項目として、条件を記載します。
ロイヤリティがゼロでも総負担は残る
「ロイヤリティなし」という案内を見ると、毎月の本部への支払いがなくなるように感じます。しかし、その名称の費用がない場合でも、指定商品や資材の購入、システム利用、広告、会費などが必要な契約は考えられます。ゼロという表示を否定するのではなく、どの費目がゼロなのかを確かめましょう。
例えば、仮の二つの契約で、Aはロイヤリティ10万円とシステム2万円、Bはロイヤリティ0円と必須サービス12万円なら、この二費目の合計はどちらも12万円です。さらに指定仕入れ価格や広告費が違えば、全体の負担は変わります。この例も実在する募集条件ではなく、費目名をそろえるための説明です。
仕入れ費用を比較するときは、単価だけでなく、次の項目も見ます。
- 最低発注量・配送回数
- 返品条件
- 在庫保管
- 廃棄の負担
単価が低くても一度に大量購入が必要なら、現金や保管場所の負担が増える可能性があります。ロイヤリティの小ささが、別の費用や在庫リスクを補っているとは限りません。
利益と通帳の残高を同じものとして扱わない
売上が計上される日と、お金が入る日は違うことがあります。クレジット決済や売掛金の入金が翌月なのに、仕入れや本部への支払いが先なら、計算上の残額がプラスでも資金が不足する可能性があります。募集資料の損益例とは別に、実際の入金日と支払日を一か月の暦へ置いてみましょう。
仮に、ある月の売上300万円のうち当月入金が240万円で、当月に支払う原価・その他費用・ロイヤリティが合計280万円だとします。この月だけ見た入出金差はマイナス40万円です。残り60万円が翌月に入るとしても、その前の支払いに使える現金は必要です。前月からの入金や残高を無視した単純例ですが、時期を確認する理由が分かります。
借入元本の返済も、会計上の利益計算と現金収支で扱いが異なります。減価償却のように、その月の現金支出と一致しない費用もあります。自分で作る初期の比較表では、理解していない会計用語で数字を整えるより、「今月に実際いくら出るか」を別に書き、事業計画を専門家と確認する方が確実です。
オーナーが無給で長時間働くことを前提にした数字にも注意します。店に残った額から生活費を出すなら、その金額が必要な生活費に届くかを別途確認する必要があります。利益率だけでなく、何人が何時間働く想定なのかを聞き、自分や家族の労働を無料の資源として見積もらないようにしましょう。
契約書と開示資料で、支払いが変わる条件を読む
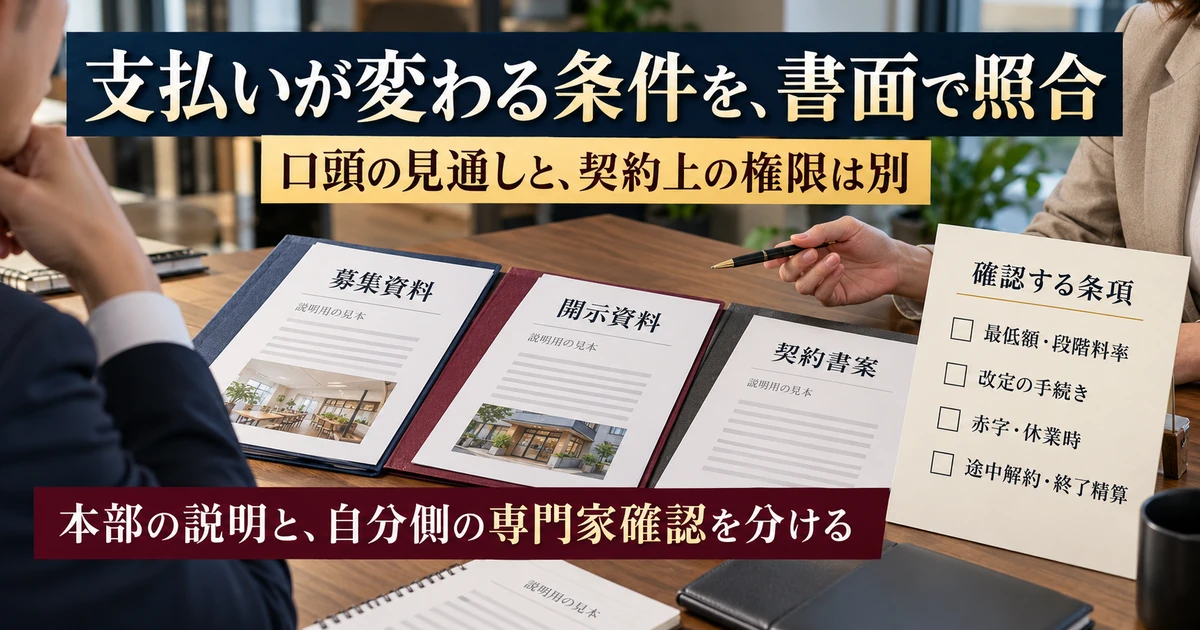
募集ページと契約書の数字をつなぐ
募集ページの料金、説明会で聞いた内容、収支モデル、開示資料、契約書を同じ表で照合します。例えば募集では「売上の5%から」と書かれていても、契約書には対象売上の定義、最低額、適用条件が続くかもしれません。「から」の条件を自分が満たすかを確認しなければ、実際の負担は計算できません。
開示書面についても、すべてのフランチャイズに一律に同じ法的義務があると理解しないようにしましょう。中小小売商業振興法の対象となる特定連鎖化事業では、契約前の書面交付と説明が定められています。小売・飲食であっても法の要件を確認する必要があり、名称だけで対象を決めるものではありません。
一方、公正取引委員会のフランチャイズ・ガイドラインは、業種を問わず検討すべき開示事項などを示しています。また、日本フランチャイズチェーン協会の開示自主基準は、会員社の情報開示に関する取組です。法律上の義務、公的な指針、団体の自主基準を一つに混ぜないことが大切です。
対象外だから資料を見なくてよい、ということではありません。契約判断に必要な条件は、業種にかかわらず書面で説明を求めましょう。資料が出ない項目は、自分に都合のよい数値で埋めず、未確認として比較表に残します。解消できない不確実性も、契約を見送るか考える材料になります。
最低額、段階料率、改定条項を確認する
売上に料率を掛ける契約でも、最低月額が決まっていると低売上時の支払額が変わります。「売上の5%、ただし月8万円を下回らない」という仮定なら、売上100万円の月に支払うのは5万円ではなく8万円です。最低額がいつから適用されるか、休業月や開業月に例外があるかも確認します。
段階料率では、売上がある金額を超えた場合に、超えた部分だけ別の率を掛けるのか、全体に新しい率を掛けるのかで結果が変わります。「300万円以上は4%」という一行だけでは計算できません。境目の直前、ちょうど境目、少し超えた場合の三例を、本部の計算と自分の計算で照合すると誤解を発見しやすくなります。
料金の変更がある場合は、誰が、どんな手続きで、いつから変えられるのかを読みます。ロイヤリティ自体が固定でも、必須システムや指定資材の価格が変わることは考えられます。契約期間中の改定と更新時の改定を分け、通知期間、協議、同意、終了の選択肢がどう書かれているかを確認しましょう。
説明担当者が「通常は上げません」と話しても、契約条項の内容が消えるわけではありません。口頭の見通し、過去の実績、契約上の権限は別の情報です。重要な条件に食い違いがあれば、どちらを前提に契約するのかが書面で明確になるまで確認します。
赤字、休業、閉店でも支払いが続くかを読む
赤字になればロイヤリティが自動的に免除されるとは限りません。先ほどの仮定でも、売上が減って残額がマイナスになってなお支払いが生じました。減免や猶予制度があるなら、利用条件、申請方法、返済や後払いの有無、適用期間を確かめます。「困ったら相談に乗る」という説明だけでは、資金計画に織り込めません。
休業では、営業日が少なくなるだけなのか、契約上の休業手続きがあるのかを分けます。設備故障、病気、災害、物件の問題などで店を開けられなくても、定額費用が日割りになるとは限りません。想定する休業の理由や期間で扱いが変わる場合もあるので、契約に沿った確認が必要です。
閉店時は、最終月の費用だけでなく、次の項目を確認します。
- 違約金
- 残っている契約期間の扱い
- 未払金・保証金の精算
- 在庫の買取り・返品
- 看板や設備の処理
撤去するための費用と、事業を続けられない間の生活費は別です。終了の判断をするときに初めて金額を知る状態を避けましょう。
不明な条項は、説明と専門家の確認を分ける
本部には、制度の意味や自社での計算方法を説明してもらいます。契約書にどう書かれているか分からない場合、該当条項を示してもらうと、説明と書面の対応を確認できます。ただし、本部の説明だけで自分側の法的なリスク評価まで完了するわけではありません。
途中解約の負担や競業避止、保証、損害賠償などが大きいと感じたら、締結前にフランチャイズ契約を扱う弁護士等へ相談することを検討してください。相談には契約書案だけでなく、開示資料、収支モデル、追加合意、質問と回答をまとめて持参すると、確認したい点が伝わりやすくなります。
契約しないと詳細を見せない、今日中に決めないと条件が消える、という状況では、確認に必要な時間を確保できるかを考えましょう。急がされていること自体で違法性を決めるのではなく、十分に理解して負担を引き受けられる状態かを判断します。読めていない条項を、後で調べればよいと先送りしないことが大切です。
本部への質問をそろえ、比較を終える
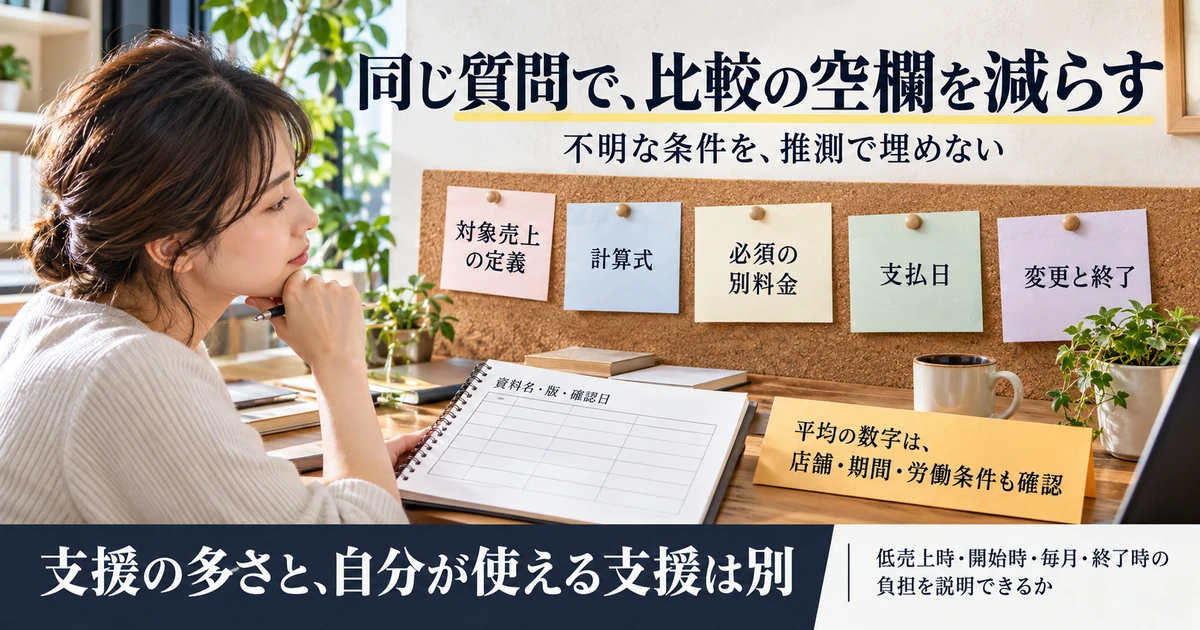
同じ質問を候補ごとに送れる形にする
比較を進めるなら、候補の本部ごとに違う質問をするより、同じ確認項目をそろえると違いが見えます。
最初は、次の五つを中心にまとめましょう。
- 対象売上の定義
- 計算式
- 別料金
- 支払日
- 変更と終了
回答された金額の横には、資料名、版、確認日を記録します。
質問の例は、「売上に含める金額と、除外する金額を教えてください」「返品と値引きは、どの月のロイヤリティで調整されますか」「必須の月額費用をロイヤリティ以外も含めて一覧にできますか」「休業時と途中解約時の計算例を確認できますか」という形です。抽象的な安心感より、数式と条件を求めると判断しやすくなります。
計算例を依頼するときは、実在しない数値を「自分の予測売上」として伝えず、比較のための仮定だと明示します。低売上、標準、高売上の三つを置き、同じ原価率で計算してもらい、実際の業態ではどの費用が変動するかを説明してもらいます。本部が異なる前提を使った場合は、差分も記録してください。
- ロイヤリティの対価と、含まれる支援の一覧
- 対象売上・粗利の定義、税込・税抜、計算の順番
- 最低額、上限、段階料率、開業・休業月の例外
- 必須の別料金、指定仕入れ、広告費、更新費用
- 締日、入金日、支払日、売上訂正時の精算方法
- 改定、減免・猶予、途中解約、終了後の精算条件
平均収益を見るなら母集団と労働条件も見る
本部から収支実績や予想が示された場合は、何店舗の、どの期間の、どのような店舗を基にした数字かを確認します。都市部の大規模店と地方の小規模店、開業直後と成熟した店舗では条件が異なります。平均値だけを自分の出店場所へそのまま移しても、同じ結果になる根拠にはなりません。
既存店の数字を見る際は、閉店した店舗が集計から外れていないか、オーナーの労働時間や家族の手伝いをどう扱うか、賃料や人員数はどの水準かも確認したい点です。数字を疑うためだけの質問ではなく、自分の条件へ置き換えられる情報を得るための質問です。
売上の見込みに合理的な根拠があっても、保証された収入ではありません。商圏、競合、出店時期、人員、仕入価格などによって結果は変わります。低い売上の場合でも一定期間続けられる資金があるか、撤退の判断をいつ行うかは、自分の生活と合わせて考える必要があります。
比較表の空欄が減ることを、決定の目安にする
比較表は、見た目をきれいに埋めることが目的ではありません。「不明」「契約書に記載を見つけられない」「担当者の説明と資料が違う」といった欄が、次の質問を示してくれます。空欄を推測で埋めれば簡単に比較できますが、その比較は実際の負担を表していません。
各本部について、最低売上時の支払額、毎月の必須総額、開始時の必要現金、終了時の負担を説明できるか確かめましょう。さらに、支払う費用に対して何が提供され、それを自分が利用できるのかまで確認できれば、料率だけでは見えない相性が分かります。
例えば、平日に本部への相談ができる支援でも、会社員を続けながら週末に運営する計画なら、利用できる時間が合わないかもしれません。反対に、担当者の訪問頻度が少なくても、必要な支援が明確で自分に経験があるなら、評価は変わります。支援の多さと、自分にとって使える支援は分けて考えましょう。
よくある疑問への答え
「何%なら安いですか」という質問には、算定基準と提供内容なしに答えられません。同じ5%でも、対象となる売上、最低額、別料金が違えば負担は変わります。料率の低さを比較の入口にしても、最後は実際に支払う総額と自分の収支で判断する必要があります。
「赤字でも払うのですか」。契約で定められた算定方法と減免条件を確認します。売上や粗利がある限り算定額が出る方式も、一定額を支払う方式もあり、最終利益がマイナスであることだけで免除が決まるわけではありません。支払いが難しくなったときの相談手続きも、契約前に確認しておきましょう。
「値引き交渉はできますか」。交渉が可能か、どの条件を変えられるかは本部と契約によります。仮に特別条件が提示されたら、対象期間、終了後の通常料金、他の費目への影響を確認し、書面へ反映してもらいます。特別扱いの口約束だけを収支の根拠にするのは避けてください。
「ロイヤリティが高い本部ほど支援が手厚いですか」。金額だけでは判断できません。支援の内容、提供する人員、対応時間、頻度、追加料金を確認し、利用できる条件と結び付けて評価します。高いから良い、安いから悪いという単純な見方をせず、費用と提供内容の対応が説明されているかを見ましょう。
フランチャイズそのものを選ぶ段階なら、独立開業とフランチャイズ加盟を考えるガイドで、働き方や業種の候補も整理できます。募集情報を見る際は、この記事の比較項目を手元に置き、気になる本部の現在の書面へ一つずつ落とし込んでいくとよいでしょう。
まとめ:安さを探す前に、自分で計算できる条件をそろえる
ロイヤリティの比較では、定額・売上・粗利という方式と、何を基準に計算するのかを最初に確かめます。次に同じ売上条件で試算し、低売上時、別料金、支払いの時期、更新・終了まで見渡します。月額が小さく見えても、総額や資金繰りを確認しなければ負担は判断できません。
加盟を決める前に、自分の言葉で計算式と例外を説明できる状態を目指しましょう。分からない条項は本部に聞き、重要な法的・税務上の判断は専門家と確認する。急いで契約するより、支払う理由と金額に納得できる条件をそろえることが、独立後の判断を支えてくれます。