不動産投資の始め方|初心者が失敗を避ける7STEPとリスク対策
※本記事にはPRを含む場合があります。
こんにちは。「脱会社員」脱サラを応援し続けるブログ、運営者のなかびーです。
不動産投資は、毎月の家賃収入を得ながら中長期で資産形成を目指せる一方、購入価格が大きく、ローン・空室・家賃下落・修繕・金利上昇・売却価格など複数のリスクを抱える投資です。「会社員ならローンを組める」「節税になる」「家賃で返済できる」といった一部分だけを見て始めると、購入後に想定外の持ち出しが発生することがあります。
そこでこの記事では、不動産投資の仕組み、失敗しやすい原因、初心者の始め方7STEP、物件選び、ローンと収支シミュレーション、不動産投資会社の選び方、税金、出口戦略まで、初心者が判断材料を整理できるようにまとめます。
- 不動産投資で家賃収入が生まれる仕組み
- 初心者が失敗しやすい代表的な原因
- 購入前に確認する物件・ローン・管理のポイント
- 金利上昇・空室・修繕を含めた収支の見方
- 不動産投資会社を比較するときのチェック項目
- 税金・売却・出口戦略を購入前から考える方法
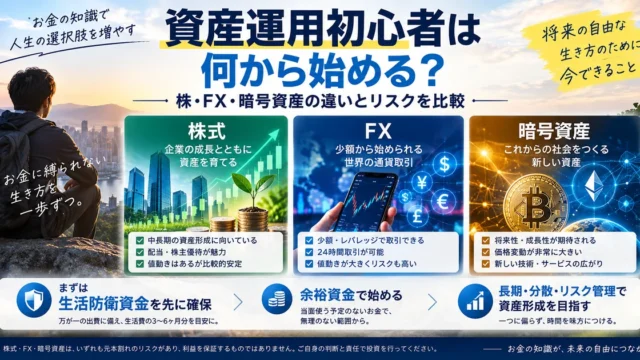
なお、不動産だけでなく株式・FX・暗号資産なども含めて資産運用を比較したい方は、資産運用初心者は何から始める?株・FX・暗号資産の違いとリスクを比較も参考にしてください。
- 不動産投資の仕組み|家賃収入・ローン・管理・リスクを理解する
- 不動産投資で失敗する理由|物件価格・家賃・空室・金利を数字で確認
- 初心者の始め方7STEP|目的・予算・物件・融資・管理・運用・出口
- 物件選びのチェック項目|立地・家賃・管理・修繕・売却まで確認
- ローンと収支をシミュレーション|金利上昇・空室・修繕費まで試算
- 不動産投資会社の選び方|提案・管理・税金・出口戦略を比較
- 面談では同じ10問を複数社へ聞く
- 団体信用生命保険は保障内容を確認する
- 会社選びで確認する5項目
- 「節税できます」だけで契約しない
- 無料相談は「契約する場」ではなく比較材料を集める場にする
- 出口戦略は購入前から考える
- 投資判断は自分の資金計画に合わせる
- 購入前に現地を見る場合は昼と夜の違いも確認する
- 災害・保険・建物構造も購入価格とセットで見る
- 購入後は年1回「保有継続・売却・借換え」を見直す
- 税金は購入前・保有中・売却時で種類が変わる
- 初心者ほど「買わない判断」も選択肢に入れる
- よくある質問|不動産投資初心者が迷いやすいポイント
- 契約前に「購入しない場合」とも比較する
- まとめ|「買える物件」ではなく「保有し続けられる物件」を選ぶ
不動産投資の仕組み|家賃収入・ローン・管理・リスクを理解する
不動産投資の基本は、物件を購入し、入居者から家賃を受け取り、ローン返済や管理費、修繕費、税金などを支払いながら運用することです。購入時にローンを利用する場合、自己資金だけでなく金融機関の融資を使って大きな資産を保有できる点が特徴ですが、その分、返済リスクも抱えます。
家賃収入がそのまま利益になるわけではない
毎月10万円の家賃が入っても、その10万円すべてが利益ではありません。管理会社への管理委託費、マンションの管理費・修繕積立金、固定資産税、火災保険、設備交換、原状回復、入居者募集費用、ローン返済などを差し引いて手残りを確認します。
収支を見るときは、満室時の家賃だけでなく、空室期間や将来の家賃下落も織り込みます。購入直後だけプラスになるシミュレーションではなく、10年・20年先まで確認することが重要です。
ローンを使うと投資効率が上がる一方、損失も拡大する
不動産投資では、自己資金より大きな金額の物件をローンで購入できます。これはレバレッジと呼ばれ、家賃収入が安定していれば自己資金だけで投資するより大きな資産を保有できます。
一方で、空室や金利上昇があってもローン返済は続きます。物件価格が下落して、売却価格よりローン残債の方が大きければ、売却するために自己資金を追加しなければならないこともあります。
管理会社へ任せても「投資判断」は自分で行う
賃貸管理会社へ入居者募集、家賃集金、クレーム対応、更新・退去手続きなどを任せられる物件があります。しかし、管理を任せられることと「何もしなくてよい」ことは別です。
毎月の収支、空室期間、家賃変更、修繕履歴、管理契約、ローン残高を確認し、必要なら管理会社や売却方針を見直すのはオーナー自身です。完全放置を前提に購入するのは避けましょう。
区分マンション・戸建て・一棟で収益構造が違う
不動産投資といっても、区分マンション、戸建て、一棟アパート・マンションでは必要資金とリスクが異なります。区分マンションは1室から始めやすく管理を委託しやすい一方、空室になるとその期間の家賃収入はゼロになります。戸建ては入居期間が長くなりやすいケースがありますが、退去時の修繕が大きくなることがあります。
一棟物件は複数戸から家賃が入るため1室空室でも収入がゼロになりにくい反面、購入額・修繕額・管理項目が大きくなります。初心者は「どれが一番儲かるか」ではなく、自己資金、管理時間、修繕リスク、融資条件を比較して選びましょう。
表面利回りと実質利回りを混同しない
広告でよく見る利回りは、年間家賃収入を物件価格で割った「表面利回り」であることが多く、管理費・修繕・固定資産税・保険・空室などを含んでいません。表面利回りが高くても、保有コストが大きければ手残りは少なくなります。
比較するときは、年間家賃から保有コストを差し引いた実質的な収支を見てください。購入諸費用まで含めた投資額で考えると、広告上の利回りと実感する収益性が違うことがあります。
不動産価格は公的データでも確認できる
国土交通省の「不動産情報ライブラリ」では、不動産取引価格、地価公示、防災、都市計画、周辺施設などの情報を確認できます。販売会社から提示された価格だけで判断せず、同じエリア・似た条件の取引事例を調べる習慣を付けましょう。
不動産投資で失敗する理由|物件価格・家賃・空室・金利を数字で確認
不動産投資で失敗する原因は「悪い物件を買った」だけではありません。収入を楽観的に見積もり、支出や将来の変化を小さく見積もることが大きな原因になります。
販売価格を相場と比較していない
新築・中古を問わず、購入価格が高すぎれば、家賃収入が同じでも利回りは下がります。販売会社の「人気エリア」「資産価値が高い」という説明だけでなく、国土交通省の取引価格情報や周辺の売出し価格を確認してください。
同じ駅でも徒歩時間、築年数、階数、向き、広さ、管理状態で価格は変わります。単純な平均価格ではなく、条件が近い物件を複数比較することが大切です。
家賃を現在の満額で固定している
購入時の家賃が将来も維持されるとは限りません。築年数の経過、周辺の新築供給、人口動態、設備の古さなどで家賃が下がる可能性があります。
シミュレーションでは「家賃が5%下がった場合」「10%下がった場合」も確認し、それでも返済と保有コストを支払えるかを見ます。
空室期間をゼロで計算している
高い入居率が期待できるエリアでも、退去から次の入居まで空室期間が生じることがあります。また、入居者募集時に広告料や原状回復費が必要になることもあります。
年間家賃を12か月満額で計算するだけでなく、一定の空室期間を入れた保守的なシミュレーションを作りましょう。
修繕・設備交換を軽視している
エアコン、給湯器、水回り、内装などは永遠に使えるわけではありません。区分マンションであれば、室内設備だけでなく管理組合の修繕積立金の増額や大規模修繕計画も確認します。
「今の修繕積立金が安いから得」とは限りません。将来必要な修繕に対して積立額が不足していれば、一時金や増額につながる可能性があります。
購入時の諸費用を予算に入れていない
物件価格とは別に、仲介手数料、登記費用、司法書士報酬、ローン関連費用、不動産取得税、火災保険などが発生します。新築・中古、売主・仲介、融資条件によって内訳が異なるため、「頭金だけあれば買える」と考えないことが大切です。
購入直後に手元資金がほとんど残らない状態だと、空室や設備故障が重なったときに対応できません。諸費用とは別に予備資金を残しておきましょう。
サブリースや家賃保証の条件を読んでいない
家賃保証があると空室リスクを小さくできるように見えますが、保証賃料が将来見直される契約や、免責期間・解約条件が設けられている場合があります。契約期間、賃料改定、修繕負担、解約条件を確認してください。
「保証があるから家賃はずっと同じ」と思い込まず、契約書に書かれた条件を前提に収支を作る必要があります。
金利上昇を想定していない
変動金利でローンを組む場合、将来の金利上昇で返済負担が増える可能性があります。契約時の返済額だけでなく、金利が0.5%、1%、2%上がった場合の毎月返済額・年間収支を確認します。
節税効果を利益と混同している
不動産所得が赤字の場合、一定の条件では給与所得などと損益通算できることがあります。しかし、すべての赤字が通算できるわけではなく、土地取得のための負債利子に相当する部分など対象外があります。
国税庁も不動産所得の赤字の損益通算には例外があると案内しています。節税額だけで投資価値を判断せず、税引前の事業収支と物件価値を先に確認してください。
初心者の始め方7STEP|目的・予算・物件・融資・管理・運用・出口
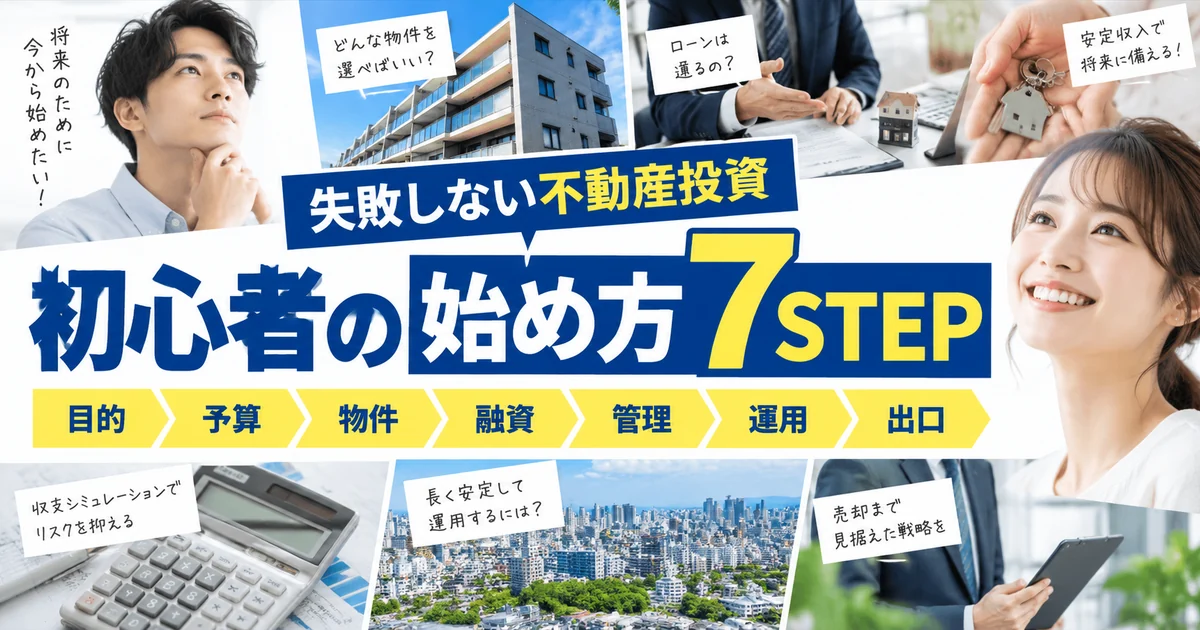
不動産投資は、物件を探してから考え始めるより、目的・予算・出口を先に決める方が失敗を避けやすくなります。
STEP1|投資目的を決める
毎月の副収入、老後の家賃収入、長期的な資産形成、相続対策など、目的によって選ぶ物件は変わります。「何となく将来が不安だから」ではなく、いつまでにどの程度の資産・キャッシュフローを作りたいのかを整理します。
STEP2|生活防衛資金と投資予算を分ける
購入時には頭金だけでなく、諸費用、税金、保険、修繕、空室時の持ち出しに備える資金が必要です。生活費や緊急資金をすべて投資へ回さず、予備資金を残しておきます。
STEP3|エリアと物件タイプを比較する
都心ワンルーム、ファミリー向け区分、戸建て、一棟アパートなどで収益構造と管理負担が違います。人口、駅距離、周辺施設、賃貸需要、競合物件、災害リスクを確認します。
購入前に「手付金・諸費用・予備資金」を分ける
同じ100万円の現金でも、購入諸費用へ使う資金と、購入後の緊急予備資金では役割が違います。必要資金を一つの「自己資金」としてまとめず、契約時に必要な金額、引渡しまでに必要な金額、購入後に残す金額を分けてください。
家賃入金のタイミングとローン返済日がずれる場合もあるため、購入直後の数か月分のキャッシュフローまで確認しておくと安心です。
STEP4|融資条件を確認する
借入可能額だけでなく、金利、返済期間、固定・変動、団体信用生命保険、繰上返済手数料などを確認します。「借りられる金額」と「無理なく返せる金額」は同じではありません。
STEP5|管理方法を決める
自主管理か管理委託か、管理委託なら手数料・業務範囲・解約条件を確認します。家賃保証やサブリースを使う場合も、保証賃料の見直し条件や契約解除条件を必ず読みます。
STEP6|購入後の数字を月1回確認する
家賃、ローン返済、管理費、修繕、税金、空室、ローン残高を記録します。購入時のシミュレーションと実績がずれていないかを確認してください。
STEP7|出口戦略を決める
完済まで保有するのか、一定年数で売却するのか、家族へ残すのかを考えます。売却する場合は、想定売却価格とローン残債、売却諸費用、税金を含めて判断します。
物件選びのチェック項目|立地・家賃・管理・修繕・売却まで確認
良い物件は「新しい」「駅近」「利回りが高い」といった1つの指標だけでは判断できません。購入価格から出口まで、複数の条件を組み合わせて確認します。
新築と中古は「価格」と「運用の読みやすさ」を比較する
新築は設備が新しく修繕リスクを読みやすい一方、新築プレミアムが価格に含まれることがあります。中古は購入価格を抑えやすく、過去の家賃や修繕履歴を確認できることがありますが、設備更新や大規模修繕が近い場合もあります。
「新築だから安心」「中古だから高利回り」と決めつけず、購入価格、現在家賃、将来修繕、売却時の築年数を同じ表で比べてください。
立地|人口より「賃貸需要」を見る
人口が多いエリアでも、賃貸物件の供給が多すぎれば空室競争が激しくなります。駅、学校、大学、病院、オフィス、商業施設など、実際の入居者が住む理由を確認しましょう。
家賃|現在の募集賃料と成約しやすい価格を分ける
ポータルサイトに出ている家賃は「募集価格」です。強気の家賃で長期間募集している部屋もあるため、複数物件の募集期間や条件まで確認します。
管理|共用部の状態を見る
エントランス、ゴミ置場、廊下、自転車置場などの管理状態は入居者満足度と資産価値に影響します。現地を見られる場合は、室内だけでなく共用部も確認してください。
修繕|長期修繕計画と積立金を確認する
区分マンションなら管理組合の長期修繕計画、修繕積立金残高、過去の大規模修繕、滞納状況などを確認します。古い物件でも適切に管理されていれば価値を維持しやすい一方、新しい物件でも積立計画が弱ければ将来負担が増える可能性があります。
災害リスク|ハザード情報も確認する
洪水、土砂災害、地震などのリスクは、入居需要だけでなく保険や売却にも影響します。国土交通省の不動産情報ライブラリでは防災情報も確認できるため、購入前に所在地と重ねて見てください。
出口|同じ条件で誰が買うか考える
売却時には、次の投資家がその物件をどの価格で買いたいかが重要です。築年数が進んだときの金融機関評価、駅距離、管理状態、賃料水準を考え、購入時点から売却しやすさを確認します。
ローンと収支をシミュレーション|金利上昇・空室・修繕費まで試算
不動産会社から提示されるシミュレーションは、前提条件を確認しなければ意味がありません。数字がプラスかマイナスかだけでなく、何を前提に計算しているかを見ます。
税引前キャッシュフローと税引後の手残りを分ける
毎月の家賃から現金支出を引いたキャッシュフローと、確定申告上の不動産所得は同じではありません。減価償却費のように現金支出を伴わない必要経費がある一方、ローン元本返済は現金が出ていっても必要経費にはなりません。
そのため「帳簿上は赤字なのに現金は増えている」「税金は減ったが毎月持ち出しがある」といった状態が起こります。投資判断では、税引前キャッシュフロー、税引後キャッシュフロー、ローン残高の3つを分けて見ましょう。
最低限入れたい収支項目
- 家賃収入
- 管理委託費
- 管理費・修繕積立金
- 固定資産税・都市計画税
- 火災・地震保険
- 原状回復・設備交換
- 入居者募集費
- ローン元利返済
- 空室期間
「最悪シナリオ」も作る
通常ケースだけでなく、家賃10%下落、空室2〜3か月、金利1%上昇、設備交換が重なるケースを試算します。それでも生活費を圧迫せず保有できるかを確認してください。
表面利回りだけで判断しない
表面利回りは年間家賃収入を物件価格で割った簡易的な指標です。管理費、税金、修繕、空室などを含まないため、実際の手残りとは異なります。
物件を比較するときは、実際に支払う費用を含めた実質利回りと年間キャッシュフローを確認します。
繰上返済は資金余力とのバランスを見る
繰上返済をすると利息負担を減らせますが、手元資金も減ります。空室や修繕へ備える予備資金を残したうえで判断しましょう。
ローン残高と売却価格を毎年確認する
出口を考えるためには、現在のローン残高と想定売却価格の差を把握しておく必要があります。売却査定を使う場合も、1社だけの査定額を確定価格だと思わず、複数の見方を比較してください。
不動産査定の仕組みを先に知りたい方は、不動産査定サイトでおすすめは?不動産会社との上手な付き合い方も参考になります。
不動産投資会社の選び方|提案・管理・税金・出口戦略を比較
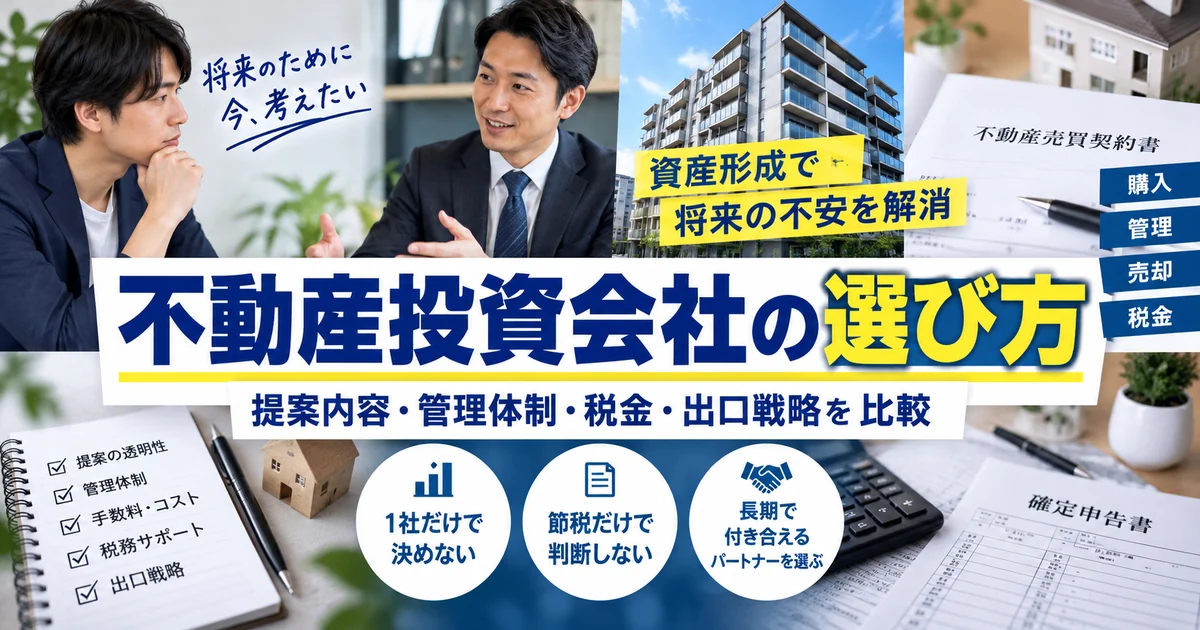
不動産投資では、物件だけでなく販売会社・管理会社との関係が長く続きます。1回の面談で決めず、同じ条件で複数社の提案を比較する方が判断しやすくなります。
面談では同じ10問を複数社へ聞く
会社ごとに説明の仕方が違うため、比較する質問を固定すると判断しやすくなります。たとえば次の10項目です。
- この物件価格の根拠は何か
- 現在家賃と周辺相場はいくらか
- 空室期間を何か月で試算しているか
- 家賃下落率を何%で見ているか
- 金利が1%上がった場合の収支はいくらか
- 10年間の修繕費をいくら見込んでいるか
- 管理委託を解約する場合の条件は何か
- 5年・10年後の想定売却価格の根拠は何か
- 売却時の費用と税金をどう見積もるか
- 最悪ケースでは年間いくら持ち出す可能性があるか
回答が曖昧な場合は、その場で契約せず資料を持ち帰りましょう。「今日だけの条件」と急かされても、数千万円規模の契約をその場で決める必要はありません。
団体信用生命保険は保障内容を確認する
投資用ローンでも団体信用生命保険が付く商品がありますが、死亡・高度障害だけなのか、疾病保障が付くのか、金利上乗せがあるのかは金融機関や商品で異なります。生命保険の代替になると一括りにせず、自分が加入している保険との重複も確認してください。
団信があることは投資物件の収益性を保証するものではありません。空室・家賃・売却価格などの事業リスクとは分けて判断します。
会社選びで確認する5項目
- 提案の透明性:良い条件だけでなく空室・金利・修繕・売却リスクも説明するか
- 管理体制:入居募集、家賃回収、設備対応、管理手数料が明確か
- 収支の前提:家賃下落や空室を含めたシミュレーションがあるか
- 出口戦略:売却時期・売却価格の考え方まで説明するか
- 契約後のサポート:税務・管理・売却の相談窓口があるか
「節税できます」だけで契約しない
不動産所得が赤字になり所得税・住民税の負担が下がる場合がありますが、その赤字は実際の支出を伴うこともあります。税金が下がることと投資が儲かっていることは別です。
国税庁が案内する通り、不動産所得の赤字には損益通算できない部分もあります。税務メリットは物件価値・家賃収入・ローン・売却まで確認した後の一要素として考えてください。
無料相談は「契約する場」ではなく比較材料を集める場にする
不動産投資会社の無料相談を使う場合、最初に「今日は契約を決めるのではなく、条件を比較したい」と伝えて構いません。年収や勤務先だけでなく、生活費、住宅ローン、今後の大きな支出も踏まえて無理のない範囲を確認します。
相談先の候補として、シノケンハーモニーは公式サイトで無料の資料請求、セミナー、個別相談を案内しています。ローン提案は金融機関の審査で適用可否が決まるため、「頭金ゼロ」「必ず融資可能」と考えず、自分の条件で確認してください。
出口戦略は購入前から考える
「ずっと持つ予定」でも、転職、病気、家族構成、金利、物件価格などで売却が必要になることがあります。売却時の仲介手数料、譲渡所得税、ローン残債を考慮しておきましょう。
売却の基本を確認したい方は、初めての不動産売却で失敗しないための実践ガイドも参考にしてください。
投資判断は自分の資金計画に合わせる
不動産投資に向いているかどうかは、年収だけでは決まりません。貯蓄、住宅ローン、教育費、転職予定、家族の支出など、家計全体を踏まえる必要があります。
この記事は一般的な情報を整理したもので、個別の購入・借入を勧めるものではありません。契約前には重要事項説明、ローン条件、管理契約、税務を自分で確認し、必要に応じて宅地建物取引士、税理士、FPなどの専門家へ相談してください。
購入前に現地を見る場合は昼と夜の違いも確認する
資料上では駅徒歩や周辺施設が分かっても、騒音、交通量、夜道の明るさ、ゴミ置場、建物の清掃状態などは現地でしか分からないことがあります。可能であれば平日・休日、昼・夜など時間帯を変えて周辺を見てください。
遠方で現地確認が難しい場合は、管理会社へ共用部や周辺の写真・動画を依頼し、地図やストリートビューだけで判断しない方が安全です。入居者目線で「ここに住みたいか」を考えると、賃貸需要の見方が具体的になります。
災害・保険・建物構造も購入価格とセットで見る
地震、洪水、内水、土砂災害などのリスクは地域ごとに異なります。ハザードマップだけでなく、建物構造、築年、保険料、過去の被災履歴、復旧費用の負担方法も確認します。
保険へ加入すれば損失がすべて補填されるとは限りません。免責金額、補償範囲、地震保険の有無を確認し、保険料も年間収支へ入れておきましょう。
購入後は年1回「保有継続・売却・借換え」を見直す
不動産投資は購入したら終わりではありません。家賃、入居状況、周辺価格、ローン金利、管理費、修繕積立金が変われば、当初の計画も変わります。少なくとも年1回は、現在の収支とローン残高、売却査定を並べて確認すると、出口を判断しやすくなります。
金利が上がったときは借換えが有利とは限らず、手数料や新しい審査もあります。売却も、価格が高いからすぐ売るのではなく、税金、残債、次の投資先まで含めて判断してください。
税金は購入前・保有中・売却時で種類が変わる
購入時には不動産取得税や登録免許税など、保有中には固定資産税・都市計画税、売却時には譲渡所得に対する税金が関係します。税率や特例は保有期間・物件・個人の状況で変わるため、記事や営業担当者の説明だけで確定しないことが大切です。
確定申告では減価償却、借入金利子、管理費、修繕費などの扱いも確認します。金額が大きい場合は、契約前に税理士へ相談し、「節税額」だけでなく売却時までの税負担を含めた試算を作ると安心です。
初心者ほど「買わない判断」も選択肢に入れる
シミュレーションを作った結果、家計への持ち出しが大きい、予備資金が足りない、将来支出と重なる、物件価格に納得できない場合は、見送ることも正しい投資判断です。不動産は常に同じ物件があるわけではありませんが、焦って条件の悪い契約をする必要はありません。
まず貯蓄を増やす、資産運用の基礎を学ぶ、別の投資方法と比較するなど、準備期間を取ることもできます。投資の目的は「物件を買うこと」ではなく、家計を壊さず将来の選択肢を増やすことです。
よくある質問|不動産投資初心者が迷いやすいポイント
Q. 自己資金が少なくても始められますか?
融資を使って少ない自己資金から購入できるケースはありますが、諸費用や購入後の予備資金までゼロでよいわけではありません。金融機関の審査結果だけでなく、空室・修繕が起きても生活費を圧迫しない現金余力を確認してください。
Q. 会社員なら不動産投資に向いていますか?
安定収入がある会社員は融資審査で評価されることがありますが、向いているかどうかは年収だけでは決まりません。借入状況、貯蓄、家族の支出、転職予定、住宅購入予定なども含めて考えます。
Q. 節税目的だけで始めてもいいですか?
節税だけを目的にするのはおすすめできません。不動産所得の赤字による損益通算には制限があり、実際の現金収支が悪ければ税金が下がっても資産形成が進まないことがあります。物件収益と将来の売却まで先に確認してください。
Q. 新築と中古はどちらが初心者向き?
一律の答えはありません。新築は設備が新しい一方で価格が高くなりやすく、中古は価格を抑えやすい一方で修繕履歴や設備状態の確認が重要です。物件ごとの価格、家賃、管理、修繕、出口を比較してください。
Q. 無料相談を受けたら契約しないといけませんか?
契約する必要はありません。相談は条件や収支を比較するために使い、提案書を持ち帰って家族や第三者へ相談してから判断して構いません。複数社へ同じ質問をすると違いが見えやすくなります。
不動産投資は契約金額が大きく、やり直しにも費用がかかります。迷う条件が一つでも残るなら、翌日に持ち越して資料を読み直し、家賃・金利・修繕・売却の数字を再計算してください。契約を急がないこと自体が、失敗を避ける重要なリスク管理です。
第三者に説明できるくらい投資理由とリスクを整理してから契約することを意識しましょう。
焦らず、比較してから決めてください。
契約前に「購入しない場合」とも比較する
不動産投資の提案を受けると、購入する物件同士だけを比較しがちですが、「今は買わずに現金を残す」「投資信託など別の資産運用を続ける」という選択肢とも比べてください。不動産は購入時・保有中・売却時に費用がかかるため、流動性の高い資産とは性質が違います。
購入によって得られる家賃収入や資産価値だけでなく、借入額、毎月の持ち出し、自由に使える現金が減る影響まで家計全体で確認しましょう。比較したうえで不動産が目的に合うと判断できるなら、納得して長期運用しやすくなります。
まとめ|「買える物件」ではなく「保有し続けられる物件」を選ぶ
初心者が不動産投資で失敗を避けるには、購入できるかどうかより、空室・家賃下落・金利上昇・修繕を含めても保有し続けられるかを先に確認することが重要です。
物件価格と家賃相場を調べ、収支を保守的に計算し、複数の投資会社へ同じ質問をして比較します。そして、購入時点から売却までの出口を考えます。
将来不安を理由に急いで契約するのではなく、数字と契約条件を一つずつ確認し、自分の家計に合う範囲で判断してください。