土地の相続税対策|アパート経営で評価額が下がる仕組みと土地活用の注意点
※本記事にはPRを含む場合があります。
こんにちは。「脱会社員」脱サラを応援し続けるブログ、運営者のなかびーです。
親から土地を相続する予定がある、すでに土地を持っている、相続税がかかりそうで土地活用を検討している——こうした場面でよく出てくるのが「アパートを建てると相続税対策になる」という話です。
ただし、アパート経営=必ず節税できる、建てれば建てるほど得になる、という考え方は危険です。相続税評価が下がる仕組みはありますが、空室、借入、金利、修繕、管理、将来の売却まで含めると、節税額以上の負担が生じることもあります。
この記事では、土地の相続税対策を考える人向けに、相続税がかかるかの確認から、貸家建付地・貸家評価・小規模宅地等の特例、固定資産税との違い、土地活用の選択肢、アパート経営のリスク、家族と専門家に相談するときのポイントまで整理します。
- そもそも相続税がかかるか確認する方法
- アパート経営で土地・建物の相続税評価が下がる仕組み
- 貸家建付地・貸家・賃貸割合の考え方
- 小規模宅地等の特例と固定資産税の違い
- アパート以外の土地活用との比較
- 節税だけを目的にした土地活用が危険な理由
不動産投資そのものの仕組みやローン・空室・出口戦略から確認したい場合は、不動産投資の始め方もあわせて参考にしてください。
- 土地活用で相続税対策を考える前に|まず「相続税がかかるか」を確認する
- アパート経営で相続税評価が下がる仕組み|貸家建付地と貸家評価を理解する
- 小規模宅地等の特例と固定資産税|似ている制度を混同しない
- アパート以外もある|土地活用の選択肢を収益・費用・柔軟性で比較
- 節税だけでアパート経営を決めると失敗する|空室・金利・修繕・借入を確認
- 相続前に家族で整理すること|税理士・不動産会社・建築会社への相談ポイント
- 税理士には「対策前と対策後」を比較してもらう
- 不動産会社には賃貸需要を数字で示してもらう
- 建築会社には長期修繕と収支を確認する
- 家族には「誰が経営を引き継ぐか」を確認する
- 一社だけの土地活用提案で決めない
- 「節税しない」という選択肢も含めて比較する
- 相続税評価の「下がり幅」だけで判断しない
- 建築前に確認したい土地の法規制
- 「満室想定家賃」は近隣相場と照らし合わせる
- 借入期間と建物寿命のバランスを見る
- 相続人が複数いる場合は分け方まで考える
- 法人化は節税目的だけで決めない
- 生前贈与との比較も必要
- 土地活用プランを比較するときの質問例
- 土地活用サービスは「提案を集める入口」として使う
- 相続税対策が不要な土地もある
- よくある質問|土地活用と相続税
- 相続発生後は10か月という申告期限を意識する
- 相続後にすぐ売却できる状態かも確認する
- 家賃収入を誰が受け取るかも整理する
- 「建てない期間」のコストも比較する
- 判断材料は書面で残して比較する
- 土地活用を急がない方がよいケースもある
- まとめ|相続税対策は「税額を下げる」より「家族に残る資産」を見る
土地活用で相続税対策を考える前に|まず「相続税がかかるか」を確認する
相続税対策を考えるとき、最初に確認したいのは「相続税が実際に発生する規模なのか」です。土地を持っているからといって、必ず相続税がかかるわけではありません。
相続税には基礎控除がある
国税庁によると、相続税の基礎控除は3,000万円+600万円×法定相続人の数です。正味の遺産額がこの基礎控除額を超える場合に、相続税の申告・納税が必要になる可能性があります。
たとえば法定相続人が配偶者と子2人の計3人なら、基礎控除は4,800万円です。土地だけで判断せず、現預金、有価証券、建物、保険、債務などを含めて全体を確認します。
土地は「売れる価格」ではなく相続税評価で計算する
土地の相続税評価は、原則として路線価方式または倍率方式で計算します。市場で5,000万円で売れそうだから、相続税評価も5,000万円になるとは限りません。
路線価が付いている地域では、道路に設定された1㎡あたりの路線価をもとに、奥行や土地形状などの補正を加えて評価します。まずは国税庁の路線価図で、自分の土地がどのように評価される地域なのか確認してください。
「節税額」より先に家族の目的を決める
土地活用を考える理由は、人によって違います。相続税を抑えたい、土地を次世代へ残したい、毎月の収入を作りたい、管理の負担を減らしたい、将来的には売却したい、といった目的があります。
相続税評価を下げられても、子どもが賃貸経営を望んでいなければ、相続後に運営負担だけが残ることがあります。節税対策を考える前に、相続人予定者と「土地を残したいのか」「現金化したいのか」「経営を引き継げるのか」を話しておくことが大切です。
「相続税が高そう」という感覚だけで建てない
建物を建てると大きなお金が動きます。建築費、借入、金利、管理費、修繕費、固定資産税などを負担するため、節税額だけを見て決めるべきではありません。
税理士に相続税試算を依頼し、不動産会社や建築会社には土地活用後の収支を出してもらい、税金と経営を別々に確認してから合わせて判断するのが安全です。
アパート経営で相続税評価が下がる仕組み|貸家建付地と貸家評価を理解する
アパート経営が相続税対策として紹介される理由は、賃貸中の土地と建物には、所有者が自由に使えないという制約があるためです。その制約を相続税評価へ反映する仕組みがあります。
土地は「貸家建付地」として評価されることがある
国税庁の貸家建付地の評価式は次のとおりです。
貸家建付地の価額
= 自用地としての価額 − 自用地としての価額 × 借地権割合 × 借家権割合 × 賃貸割合
借地権割合は地域ごとに路線価図などで確認し、借家権割合・賃貸割合も評価に影響します。つまり「アパートを建てた」という事実だけで一律に何%下がるわけではありません。
建物は貸家として評価される
課税時期に貸家として使われている建物は、固定資産税評価額から、借家権割合と賃貸割合を反映した額を控除して評価します。
国税庁の例では、固定資産税評価額100万円、借家権割合30%、賃貸割合100%の場合、評価額は70万円となります。これはあくまで例であり、実際には固定資産税評価額と賃貸状況を使って計算します。
空室が多いと評価に影響することがある
貸家建付地や貸家の評価では賃貸割合が関係します。そのため、空室の状態によっては、満室時と同じような評価減にならないことがあります。
国税庁は、相続時点で実際に貸し付けられていない家屋の敷地は、原則として貸家建付地としての減額を考慮しないとしています。一方、継続的に賃貸していて一時的な空室と認められる場合には、一定の取扱いがあります。
借入金も「節税だけの道具」と考えない
アパート建築では融資を使うケースがあります。相続時に残っている一定の債務は相続税計算上控除対象になる場合がありますが、借入金は将来返済しなければならない負債です。
「借りれば節税になる」と単純化すると危険です。返済期間、金利上昇、家賃下落、空室、大規模修繕を含めて、家賃収入で無理なく返せるか確認してください。
小規模宅地等の特例と固定資産税|似ている制度を混同しない
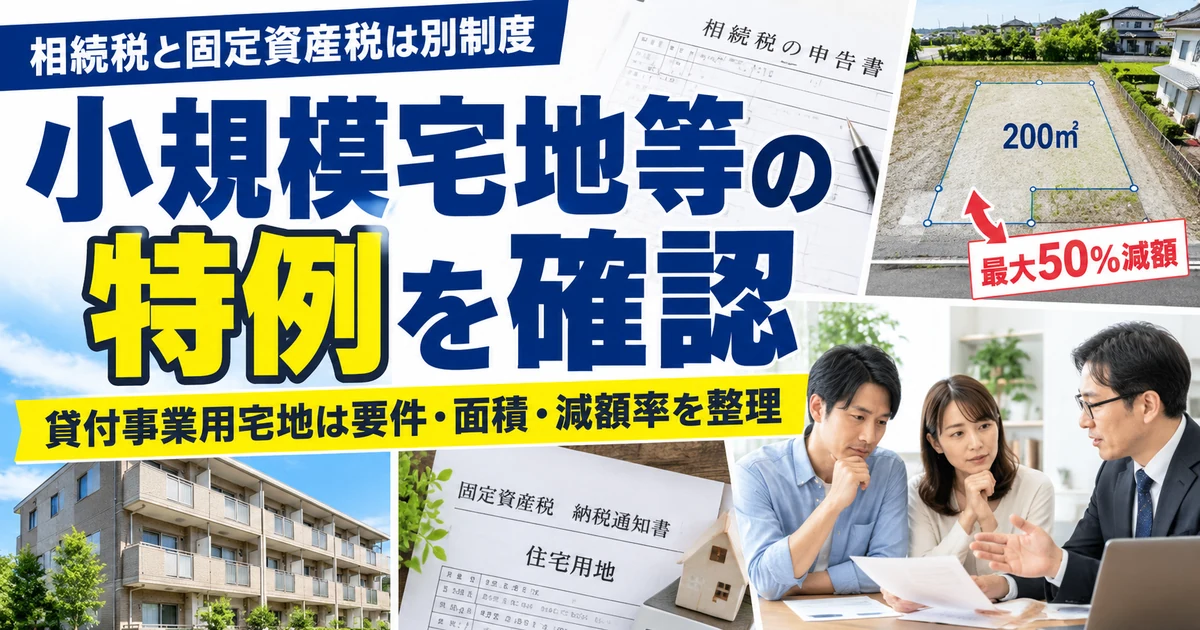
土地活用の記事では、「200㎡まで50%」「固定資産税が6分の1」といった数字が並びますが、これらは別の制度です。ここを混同すると、期待した節税額と実際の負担が大きくずれることがあります。
貸付事業用宅地等は一定要件で200㎡まで50%減額
小規模宅地等の特例では、一定の貸付事業用宅地等について、限度面積200㎡まで相続税評価額を50%減額できる場合があります。
ただし、相続開始時の利用状況、相続人が貸付事業を引き継ぐこと、申告期限まで保有・継続することなどの要件があります。さらに、相続開始前3年以内に新たに貸付事業に使い始めた土地は、一定の場合を除いて対象外になります。
「アパートを建てれば200㎡まで必ず50%減」ではない
特例には細かな要件があります。直前に建てたアパート、相続後に貸付をやめるケース、取得者が要件を満たさないケースでは適用できないことがあります。
節税目的で工事を急ぐ前に、税理士へ「この土地・この家族構成・この時期で特例が使えるか」を具体的に確認してください。
固定資産税の住宅用地特例は相続税とは別
住宅やアパートの敷地には、固定資産税の住宅用地特例があります。たとえば小規模住宅用地では固定資産税の課税標準が価格の6分の1、一般住宅用地では3分の1になる制度があります。
ただし、これは毎年の固定資産税の課税標準に関する制度であり、相続税の小規模宅地等の特例とは別物です。名称や数字が似ているため、税金ごとに分けて理解しましょう。
節税制度は「適用できるか」と「申告が必要か」を確認する
小規模宅地等の特例は、相続税の申告書を提出することが前提となるケースがあります。制度を知っているだけでは適用されません。
相続が発生してから慌てるのではなく、土地の利用状況、賃貸契約、相続人、建築時期、貸付開始時期が分かる資料を残しておくと、専門家へ相談しやすくなります。
アパート以外もある|土地活用の選択肢を収益・費用・柔軟性で比較
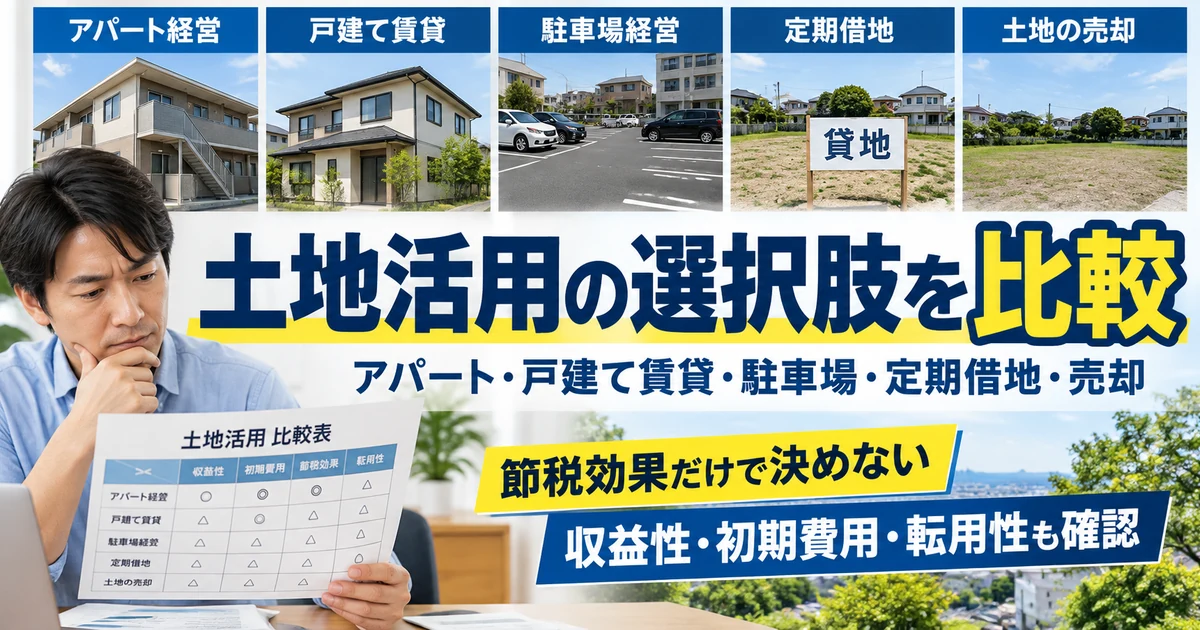
土地活用=アパート経営ではありません。節税効果だけでなく、初期費用、管理負担、土地の立地、将来の転用、売却しやすさを比較する必要があります。
※表は横にスクロールできます。
| 活用方法 | 初期費用 | 収益性 | 管理負担 | 特徴 |
|---|---|---|---|---|
| アパート経営 | 大 | 中〜高 | 高め | 賃貸需要と長期収支の確認が重要 |
| 戸建て賃貸 | 中〜大 | 中 | 中 | ファミリー需要のある地域で検討 |
| 駐車場 | 小〜中 | 低〜中 | 低め | 転用しやすいが住宅系特例とは扱いが異なる |
| 定期借地 | 小 | 中 | 低め | 自分で建物を持たず土地を貸す方法 |
| 売却 | ― | 継続収入なし | なし | 管理から解放され現金化できる |
アパート経営は「需要がある土地」かが最優先
相続税評価が下がっても、入居者が集まらなければ経営は成り立ちません。駅距離、周辺人口、世帯構成、競合物件、家賃帯、今後の人口動向などを確認してください。
駐車場は始めやすいが、節税効果は別に考える
駐車場は建築費を抑えやすく、将来ほかの用途に変えやすいのがメリットです。一方で、住宅用地の固定資産税特例など、住宅を建てた土地とは扱いが異なる場合があります。
定期借地は「建てない土地活用」の一つ
自分で多額の建築費を負担したくない場合、土地を事業者へ貸す方法もあります。契約期間が長くなることがあるため、将来自分や相続人が土地を使う予定がないか確認が必要です。
管理したくないなら売却も正解になり得る
土地を残すことが必ず家族のためになるとは限りません。相続人が遠方に住んでいる、管理する人がいない、収益性が低い土地である場合は、売却して資産構成を整理する方が合理的なこともあります。
売却を検討する場合は、不動産売却の流れと失敗しない進め方も確認してください。
節税だけでアパート経営を決めると失敗する|空室・金利・修繕・借入を確認
相続税対策として魅力があっても、アパートは長期間経営する事業です。建築後に「こんなはずではなかった」とならないため、税金以外の数字を厳しく確認してください。
空室が増えると家賃収入が減る
借入返済、管理費、固定資産税、修繕費は、空室があっても発生します。満室前提の事業計画だけではなく、入居率が下がった場合の収支も作りましょう。
金利上昇で返済額が増える可能性がある
変動金利で借りる場合、将来の金利上昇によって返済負担が増える可能性があります。現在の金利だけでなく、金利が上がった場合でも家計と賃貸経営を維持できるか試算してください。
大規模修繕は「いつか必ず来る費用」と考える
外壁、屋根、防水、給排水設備、共用部など、建物は年数とともに修繕が必要になります。建築時の収支表に修繕積立が入っていない場合、将来の手残りを過大に見積もっている可能性があります。
サブリースでも空室リスクが消えるわけではない
一括借上げや家賃保証は、契約内容によって賃料見直し、免責期間、修繕負担、中途解約などの条件があります。「30年保証」という言葉だけで判断せず、賃料がどう見直されるかまで契約書で確認してください。
節税効果があることと資産が増えることは別
相続税評価が下がっても、建築費や借入利息、空室損失、修繕費で資産全体が減れば意味がありません。土地活用では、税引前の収益、税引後の手残り、借入残高、将来の売却価格まで見る必要があります。
最悪ケースを見てから判断する
建築会社から提示された収支計画は、その前提条件を確認してください。家賃が10%下がった場合、入居率が80%になった場合、金利が上がった場合、大規模修繕が重なった場合でも、資金ショートしないかを確認します。
相続前に家族で整理すること|税理士・不動産会社・建築会社への相談ポイント
土地活用は、税金、不動産、建築、融資、相続の話が重なります。一社の営業担当者だけに判断を任せるのではなく、役割の違う専門家へ確認することが重要です。
税理士には「対策前と対策後」を比較してもらう
現在の財産構成で相続税がどの程度見込まれるか、アパートを建てた場合に評価がどう変わるか、小規模宅地等の特例が使える可能性があるかを確認します。
「節税できるか」だけでなく、相続人ごとの納税資金や遺産分割まで相談すると実務的です。
不動産会社には賃貸需要を数字で示してもらう
周辺家賃、築年数別の競合物件、入居率、募集期間、ターゲット層など、土地に本当に賃貸需要があるか確認します。「この地域なら大丈夫です」という感覚的な説明だけでは不十分です。
建築会社には長期修繕と収支を確認する
建築費だけでなく、30年程度の修繕計画、管理費、設備更新、家賃下落を織り込んだ収支表を見せてもらいます。複数社で建築費だけを比べるのではなく、想定家賃や空室率の前提も比較してください。
家族には「誰が経営を引き継ぐか」を確認する
アパート経営は相続後も続きます。複数人で共有相続すると意思決定が複雑になることもあるため、誰が土地・建物を引き継ぐのか、他の相続人とのバランスをどう取るかを事前に話し合っておくと安心です。
一社だけの土地活用提案で決めない
同じ土地でも、建築会社や不動産会社によって提案内容・建築費・想定家賃・管理方式が大きく異なることがあります。最低でも複数案を比較し、数字の根拠を聞いてください。
土地活用プランを比較したい場合
タウンライフ土地活用やHOME4U土地活用のように、複数社へ土地活用プランを依頼できるサービスもあります。利用する場合は、提携企業、対応地域、連絡方法、個人情報の取扱い、提案後の営業方法まで確認してから申し込みましょう。
「節税しない」という選択肢も含めて比較する
相続税対策のために無理な借入をするより、現金を残す、土地を売却する、別の資産へ組み替える方が家族に合う場合もあります。
土地をどう残すかに正解はありません。節税額ではなく、家族の希望、土地の収益性、資金余力、管理できる人がいるかを含めて判断してください。
相続税評価の「下がり幅」だけで判断しない
土地活用の提案では、「評価額が何%下がる」「相続税がこれだけ減る」という数字が前面に出ることがあります。しかし、実際の相続税額は、その土地だけでなく、現預金、有価証券、ほかの不動産、生命保険、債務、法定相続人の数、配偶者控除など複数の要素で決まります。
そのため、土地の評価額が下がったからといって、その差額がそのまま相続税の節税額になるわけではありません。必ず対策前の相続税概算→対策後の相続税概算→建築費・借入・維持費を含めた家計全体の順で比較しましょう。
建築前に確認したい土地の法規制
土地があれば自由にアパートを建てられるわけではありません。用途地域、建ぺい率、容積率、高さ制限、接道条件、防火地域、条例などによって建てられる規模や用途が変わります。
同じ面積の土地でも、建築可能な戸数や間取りが違えば家賃収入も大きく変わります。土地活用の収支を比較するときは、各社がどの法規制を前提にプランを作っているか確認してください。
「満室想定家賃」は近隣相場と照らし合わせる
事業計画で最も注意したい数字の一つが想定家賃です。新築時は高めの家賃で募集できても、築年数が進めば周辺の新築・築浅物件と競争になります。
近隣の同じ広さ・同じ築年帯の募集賃料だけでなく、実際に空室がどれくらい残っているか、駅距離、駐車場の有無、設備差まで比較します。将来的な家賃下落を織り込まず、初年度の満室家賃だけで30年収支を作るのは危険です。
借入期間と建物寿命のバランスを見る
返済期間を長くすると毎月返済額は抑えやすくなりますが、その分、長期間にわたって借入が残ります。返済途中に大規模修繕が重なれば、家賃収入から返済と修繕費を同時に負担することになります。
「何年で完済するか」だけでなく、10年後・20年後の借入残高、修繕時期、家賃水準、売却可能性まで確認してください。
相続人が複数いる場合は分け方まで考える
土地とアパートは現金のように簡単には分けられません。相続人が複数いる場合、一人が土地建物を取得し、ほかの相続人に代償金を支払うのか、共有にするのか、ほかの財産で調整するのかを考える必要があります。
共有名義にすると、売却・大規模修繕・借換えなどの場面で複数人の合意が必要になることがあります。相続税だけでなく、遺産分割のしやすさも土地活用の判断材料です。
法人化は節税目的だけで決めない
土地活用を検討すると、「法人を作った方が税金に有利」と提案されることがあります。ただし、法人化には設立費用、社会保険、法人税申告、税理士費用など新しい負担も発生します。
個人所有の土地に法人が建物を所有する、法人へ土地を貸すなど、組み合わせによって税務・権利関係が複雑になります。法人化は所得規模や事業承継まで含めて、税理士へ個別に相談してください。
生前贈与との比較も必要
相続対策では、土地活用だけでなく生前贈与を検討するケースもあります。ただし、近年は相続開始前の贈与財産の加算期間など制度改正も行われており、単純に「毎年贈与すればよい」とはいえません。
現金・不動産・株式など資産ごとに向いている方法が違うため、土地だけを切り離して考えないことが重要です。
土地活用プランを比較するときの質問例
- 想定家賃の根拠となる近隣事例は何件あるか
- 入居率は何%で試算しているか
- 家賃下落率は何年ごとに何%で見込んでいるか
- 借入金利が上がった場合の収支はどうなるか
- 大規模修繕費は何年目にいくら見込んでいるか
- 管理料・募集費・原状回復費は含まれているか
- サブリースの場合、賃料改定条件はどうなっているか
- 途中売却した場合の想定価格と売却しやすさはどうか
この質問に対して、数字の根拠を示して説明できる会社かどうかを見ると、提案の質を比較しやすくなります。
土地活用サービスは「提案を集める入口」として使う
複数社へ一括で土地活用プランを依頼できるサービスは、比較のスタート地点として便利です。ただし、申し込んだからといって、その中から必ず契約する必要はありません。
提案を受けたら、建築費、想定家賃、管理方式、保証、解約条件、修繕計画を横並びで比較し、必要なら税理士にも見てもらいましょう。営業担当者の印象だけで決めず、数字と契約条件を残して比較するのがおすすめです。
相続税対策が不要な土地もある
正味の遺産額が基礎控除の範囲内であれば、相続税そのものがかからない場合があります。その状態で大きな借入をしてアパートを建てても、節税面のメリットは限定的です。
また、相続税がかかる場合でも、配偶者の税額軽減や小規模宅地等の特例など、既存の制度だけで税負担が大きく下がることもあります。建築前に「何もしなかった場合の税額」を確認することが大切です。
よくある質問|土地活用と相続税
Q. アパートを建てれば相続税は必ず下がりますか?
必ずではありません。土地・建物の評価方法や賃貸割合、ほかの財産、相続人の状況で結果が変わります。相続税が発生しないケースもあります。
Q. 空室があると相続税評価は上がりますか?
貸家建付地・貸家の評価では賃貸割合が影響します。継続賃貸中の一時的空室として扱える場合もありますが、長期間空室の部屋は同じ扱いにならない可能性があります。
Q. 駐車場でも小規模宅地等の特例は使えますか?
一定の貸付事業用宅地等に該当すれば対象となる可能性がありますが、利用状況や貸付方法、相続開始前の期間など要件があります。個別判断が必要です。
Q. 固定資産税が6分の1になるならアパートの方が得ですか?
固定資産税の住宅用地特例はメリットの一つですが、建物の固定資産税、建築費、借入、修繕、空室など新しい費用も発生します。固定資産税だけでは判断できません。
Q. 相談するなら誰が最初ですか?
相続税が心配なら、まず税理士へ現状の相続税試算を依頼するのがおすすめです。その後、不動産会社・建築会社へ土地活用案を出してもらい、税務と収益の両方を比較すると整理しやすくなります。
相続発生後は10か月という申告期限を意識する
相続税の申告・納税期限は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。土地の評価、遺産分割、必要書類の収集、税額計算には時間がかかるため、相続が起きてから初めて土地活用を考えると選択肢が限られることがあります。
生前から土地の資料、固定資産税納税通知書、賃貸契約書、借入残高、修繕履歴などをまとめておけば、相続後の確認がスムーズです。対策を実行しない場合でも、資料整理だけは家族にとって大きなメリットがあります。
相続後にすぐ売却できる状態かも確認する
アパートを建てると、土地だけの状態より売却方法が変わります。収益物件として売る場合は、家賃、入居率、修繕履歴、借入状況、管理契約などが買主の判断材料になります。
将来、相続人が現金化したくなったときに売却しやすい立地・建物か、売却時にローン残高を返済できる価格が期待できるかまで確認しておきましょう。出口を考えないまま建てると、相続人が「売りたいのに売れない」状態になることがあります。
家賃収入を誰が受け取るかも整理する
土地や建物を誰が所有し、誰が家賃収入を受け取るのかによって、所得税や将来の相続財産の増え方も変わります。親名義の土地に子が建物を建てるケース、法人を使うケースなどは、権利関係と税務が複雑になります。
名義だけを変えて節税しようとせず、実際の資金負担・契約・収入の帰属が一致しているか専門家へ確認してください。
「建てない期間」のコストも比較する
更地のまま保有している場合でも、固定資産税や草刈り、防犯、境界管理などのコストがかかります。一方で、建物を建てれば管理・修繕・借入という別のコストが発生します。
「何もしない」「駐車場にする」「貸す」「建てる」「売る」の5パターンで、10年・20年の手残りを比較すると、自分の土地に合う選択肢を見つけやすくなります。
判断材料は書面で残して比較する
土地活用の営業を受けると、口頭で「この地域は需要があります」「節税効果が大きいです」と説明されることがあります。大きな契約ほど、前提条件を口頭のままにせず、収支シミュレーションや提案書に残してもらいましょう。
数年後に計画を見直すときも、当初の想定家賃・空室率・金利・修繕費が残っていれば、何が計画からずれたか確認できます。相続人への引き継ぎ資料としても役立ちます。
土地活用を急がない方がよいケースもある
家族構成がまだ変わる可能性が高い、相続人同士の意向がまとまっていない、土地の境界や名義に問題がある、近隣の賃貸需要を確認できていない、といった場合は、すぐ建築へ進まない方がよいこともあります。
特に相続人が複数いる場合、誰が借入を引き継ぐのか、誰が管理するのかが決まっていない状態で大きな事業を始めると、相続後の話し合いが難しくなる可能性があります。土地活用は「早く始めた人が得」ではなく、家族・税務・収益の条件がそろってから実行する方が安全です。
なお、相続対策は税制改正の影響を受けるため、過去の記事や昔の提案書だけで判断しないようにしてください。建築を実行する前、相続発生後、申告前のそれぞれで最新の制度を確認すると、思い込みによる判断ミスを減らせます。
「節税できるから建てる」のではなく、「この土地で長く運営できる事業だから結果として税務上のメリットもある」という順番で考えると、判断がぶれにくくなります。
迷ったら、契約前に一度立ち止まり、第三者の専門家にも数字を見てもらいましょう。
家族全体で無理のない選択を優先してください。
焦らず進めましょう。
土地活用は、相続税の試算だけで終わらず、毎年の家賃収入・固定資産税・修繕費・借入返済を含めて継続できるかまで確認することが重要です。家族が将来その土地をどう使いたいのか、売却や建て替えの余地を残すのかも含めて、長期の選択肢として判断してください。
契約前には、節税効果だけでなく、10年後・20年後の手残りと借入残高まで同じ資料で確認しておきましょう。
判断を急がず、複数案を比べてから進めることが大切です。
家族で納得できる形を優先しましょう。
焦らず確認してください。
まとめ|相続税対策は「税額を下げる」より「家族に残る資産」を見る
アパート経営には、貸家建付地・貸家評価・小規模宅地等の特例などによって、相続税評価を下げられる可能性があります。ただし、適用には条件があり、空室や利用状況によって評価も変わります。
そして、最も重要なのは、税金が下がることと家族の資産が増えることは同じではないという点です。空室、借入、金利、修繕、管理、将来の売却まで含めて、長期でプラスになる土地活用かを判断してください。
相続税は個別事情によって結果が大きく変わります。具体的な税額・特例の適否は、税理士や税務署などへ確認したうえで進めましょう。