フリーランスの年金はどうする?加入・保険料・免除と将来の備え
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスへ独立するとき、年金について「会社を辞めたら何を届けるのか」「毎月いくら用意するのか」「売上が少ない間はどうすればよいのか」と迷うことがあります。老後の積立商品を調べるより先に、自分と配偶者の加入区分、保険料の対象月、支払えないときの相談先を整理しておきましょう。
大切なのは、加入の切替、日々の納付、免除等の申請、将来の受取見込みを順番につなぐことです。手続きをせずに払わない状態と、申請して認められた免除や猶予は扱いが異なります。収入が不安定な時期ほど、制度を確認することに意味があります。
この記事では、主に日本国内に住む20歳以上60歳未満の方が、会社員から個人のフリーランスになる場合を想定します。副業を続けながら勤務先の厚生年金に加入する方、法人化する方、海外居住や60歳以後の任意加入などは条件が異なるため、年金事務所や勤務先へ個別に確認してください。
制度の確認日は2026年10月5日です。2026年度の国民年金保険料と、2026年10月に始まった育児免除を扱います。12月以後に予定される上乗せ制度の改正は、現在の条件と区別します。本文の計算は前提を示した説明例で、個人の受給額や加入資格を保証するものではありません。画像は説明用の生成イメージです。
独立前後に確認したい五つのこと
- 退職後の自分と配偶者が、どの加入区分になるか
- 手続きの期限、必要書類、資格が変わる日
- 何月分を、いつ、どの方法で納めるか
- 納付が難しいとき、免除・猶予等の対象になるか
- 過去の加入記録と、今後の働き方に応じた年金見込額
フリーランスの年金は、自分と配偶者の加入区分から確認する
個人で独立する場合は、国民年金第1号が基本になる
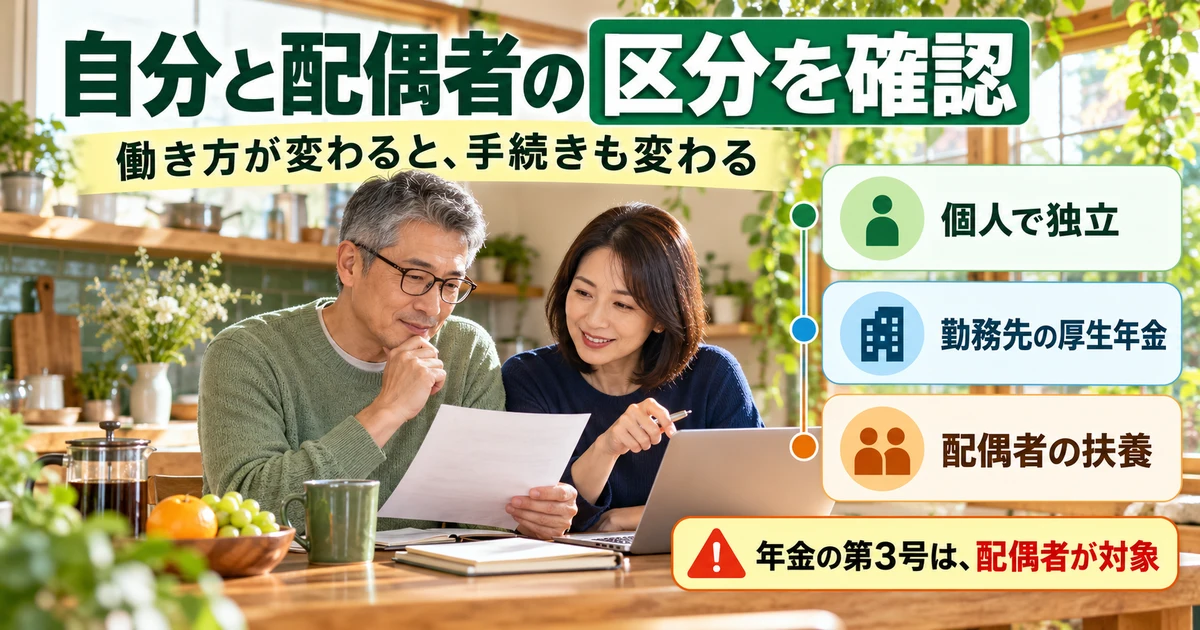
日本の公的年金では、国内に住む20歳以上60歳未満の方は、原則として国民年金に加入します。会社員等の厚生年金加入者、一定の要件を満たす被扶養配偶者、それ以外の方で区分が異なります。退職して個人の仕事だけを行う場合は、国民年金第1号被保険者への切替を確認します。
日本年金機構の加入手続きの案内は、第1号の手続き先を住所地の市区町村とし、退職日の翌日から14日以内という提出期限を示しています。電子申請の方法も案内されています。開業届を出しただけで、この切替がすべて完了するわけではありません。
最初に整理する日付は、会社の最終出社日ではなく、退職日と厚生年金の資格喪失日です。有給休暇をまとめて使う場合は、最後に出勤してから退職まで期間が空くことがあります。休暇に入った時点から自分で保険料を払うと思い込まず、勤務先の人事等へ正式な日付を確認してください。
会社員の副業や、厚生年金の対象となる勤務は別に考える
フリーランスの仕事を受けていても、勤務先で厚生年金の適用を受けているなら、加入関係はその働き方を前提に確認します。副業売上が増えたという理由だけで、自分の希望で第1号へ変えるものではありません。業務委託と雇用の契約を分け、どこでどのように働くのかを整理します。
逆に、短時間の雇用があるから必ず厚生年金へ加入できるとも限りません。適用には勤務条件などが関係します。本人が「フリーランス」と名乗っているかではなく、実際の雇用と制度の条件を勤務先へ確認しましょう。制度改正で対象が変わる場合にも、その施行時期を確認する必要があります。
法人を作る場合も、個人事業の説明をそのまま当てはめないでください。法人の社会保険の適用と、自分がどの立場で加入するかを確認します。保険料だけを低くする目的で、実態と違う契約名や役職を使うことは避け、会社の形と働く実態を正しく伝えて手続きします。
※表は横にスクロールできます。
| 独立前後の状態 | 最初に確認する加入関係 | 主な確認先 | 見落としやすい点 |
|---|---|---|---|
| 退職して個人で事業を行う | 第1号への切替が必要か | 市区町村・年金事務所 | 開業届だけで済ませない |
| 会社に勤めながら副業する | 勤務先の厚生年金の適用 | 勤務先 | 副業の呼び名だけで区分を変えない |
| 配偶者に扶養される | 第3号の要件を満たすか | 配偶者の勤務先 | 健康保険の扶養と年金を別々に確認 |
| 自分の退職で配偶者の区分も変わる | 配偶者の第1号等への変更 | 市区町村・年金事務所 | 本人分の手続きだけで終えない |
| 法人化・再就職する | 新しい厚生年金の適用と資格日 | 勤務先・年金事務所 | 前の納付予定と照合する |
第3号は配偶者の制度で、健康保険の扶養と同じ範囲ではない
国民年金第3号は、厚生年金に加入する配偶者に扶養される20歳以上60歳未満の方など、要件を満たす場合の区分です。子や親が健康保険の被扶養者になっているからといって、その方も年金の第3号になるわけではありません。家族一人ずつ、年金の区分を確認することが必要です。
第3号の確認では、配偶者の加入状態、年齢、本人の収入などが関係します。年収の基準を満たしていても、本人が厚生年金の適用対象になる働き方なら、第3号にならない場合があります。健康保険の扶養届とあわせてどの届出が必要かを、配偶者の勤務先へ尋ねます。
自分が退職する場合、これまで自分に扶養されて第3号だった配偶者も、そのままではいられないことがあります。任意継続で健康保険を続けても、厚生年金を同じように続ける制度ではありません。配偶者自身の勤務状況等も踏まえて切替を確認し、二人分の支払予定を作ります。
これまでの厚生年金の記録を、切替のときに確認する
会社員を辞めて国民年金へ切り替えても、それまでの厚生年金の加入記録が消えるということではありません。将来の年金は、それまでの加入状況と今後の加入状況をもとに考えます。「独立すると過去に納めた分がなくなる」と不安になったら、まず自分の年金記録を確認してください。
手続きでは基礎年金番号を確認できる資料や本人確認書類などを使います。退職直後には、資格喪失日を確認できる離職票等が必要となる場合もあります。必要なものは提出方法によって異なるため、窓口・郵送・電子申請のうち自分が使う方法の案内を読みます。
退職前には、勤務先の担当者へ資格喪失関係の書類の発行予定を聞いておくと進めやすくなります。書類が届かないときは、何もできないと放置せず、年金事務所等へ事情を伝えて対応を確認します。以前の勤務先名や加入期間に疑問があれば、その確認も同時に相談しましょう。
2026年度の保険料を、対象月と実際の納付日に分けて管理する
2026年度の定額保険料は月17,920円
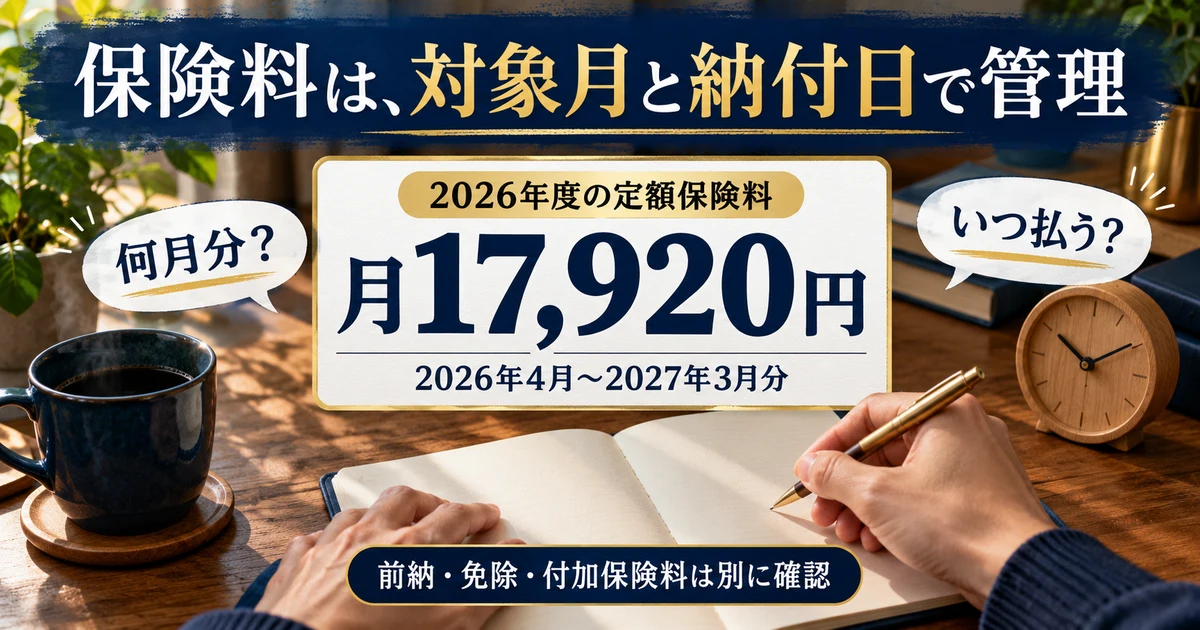
日本年金機構の保険料案内では、2026年度の国民年金保険料は月17,920円です。これは2026年4月から2027年3月までの月分の定額保険料で、2026年1月から12月までがすべて同じ額という意味ではありません。年度と暦年を分けて見てください。
全額を毎月納める方について、同年度の12か月分を単純に合計すると21万5,040円です。6か月分なら10万7,520円です。これらは前納の割引、免除、付加保険料等を含めない計算です。家計の予算を作るときは、どの条件で足した数字かを書いておきましょう。
国保と違い、国民年金の定額保険料そのものは、同じ年度なら事業の売上や住所地によって変わる計算ではありません。ただし、免除などが認められるか、付加保険料を納めるか、前納するかなどで実際の納付額は変わります。収入が少ない月でも自動的に減額されるとは考えないでください。
「何月分か」と「何月に払うか」を二列で記録する
国民年金保険料の通常の納付期限は、対象月の翌月末日です。末日が休日等の場合は、次の金融機関等の営業日になります。通帳に出金が記録された月だけを見ていると、どの月分を納めたかが分からなくなるため、対象月と支払日を別々に記録しましょう。
たとえば10月分の保険料を11月に納めた場合、家計の出金は11月ですが、加入記録と照合するのは10月分です。これは年金の対象月を整理するための例です。実際の引落日は納付方法や前納の設定によって変わるため、納付書や口座振替の案内を優先します。
会社からの最後の給与でも、社会保険料が控除されることがあります。給与支払月と保険料の対象月が一致するとは限らないため、「同じ月に二つ払ったように見える」というだけで二重払いと断定しないでください。勤務先と年金事務所へ、何月分の控除・納付かを確認してから整理します。
前納は、割引と手元資金の両方で判断する
国民年金にはまとめて納める前納の方法があります。毎月納付と比べた割引だけでなく、いつまとまったお金が出ていくのかも確認しましょう。独立直後は売上があっても入金が先になることがあり、将来の年金保険料を先に払うことで、近い支払いの余裕が減る場合があります。
前納を比較する際は、対象年度、対象月数、申込時期、納付方法をそろえます。2年分の計算には年度の異なる保険料が含まれるため、2026年度の月額を24倍した数字を正式な前納額として使わないでください。日本年金機構のその時点の前納案内と申込条件で確認します。
支払い方法を変えたときは、新しい方法が始まるまでの期間も確認します。申し込んだ日から直ちに口座振替されると思い込むと、切替までの納付を見落とすことがあります。手元に古い納付書がある場合は、どれがまだ必要なのかを問い合わせ、同じ対象月を重ねて納めないようにします。
※表は横にスクロールできます。
| 管理する数字 | 確認する資料 | 予算へ入れる方法 | 間違えやすい読み方 |
|---|---|---|---|
| 月ごとの保険料 | 対象年度の公式保険料表 | 対象月数と適用条件を明記 | 暦年をすべて同じ月額で計算 |
| 納付の対象月 | 納付書・納付記録 | 出金日と別の欄に記録 | 通帳の出金月を加入月と同一視 |
| 前納の金額 | 現在の前納額と申込案内 | 実際の引落月にまとめて計上 | 月額を単純に掛けた額を正式額とする |
| 家族の分 | 家族それぞれの加入区分 | 本人分と配偶者分を分ける | 健康保険の扶養なら年金も不要と考える |
| 控除に使う額 | 控除証明書等 | 実際の支払と対象を確認 | 予定額をそのまま申告する |
控除証明書と支払記録を、確定申告まで保管する
納めた国民年金保険料は、所得税や個人住民税の社会保険料控除の対象になります。所得税の対象や支払者の扱いは、国税庁の社会保険料控除の案内でも確認できます。ただし、控除される金額がそのまま税金の還付額になるわけではありません。税額への影響は所得やほかの控除などによって変わるため、「払った分が全額戻る」と受け取らないでください。
管理では、納付書の控え、口座等の支払記録、控除証明書を対応させて保管します。複数年分を前納した場合や、家族分を支払う場合などは、申告上の扱いを確認してから記入します。実際に誰が支払ったか、どの年の控除へ使うかを、曖昧なまま同じ家族で重ねて申告しないようにします。
事業用口座から支払った場合も、口座から出たことだけで事業経費と決めないことが大切です。年金保険料と、仕事の仕入れや外注費は性質が異なります。会計ソフトへ入力するときは家計側の社会保険料として整理する考え方を確認し、迷う扱いは税務署や税理士へ相談してください。
納付が難しいときは、免除・猶予・追納を区別して相談する
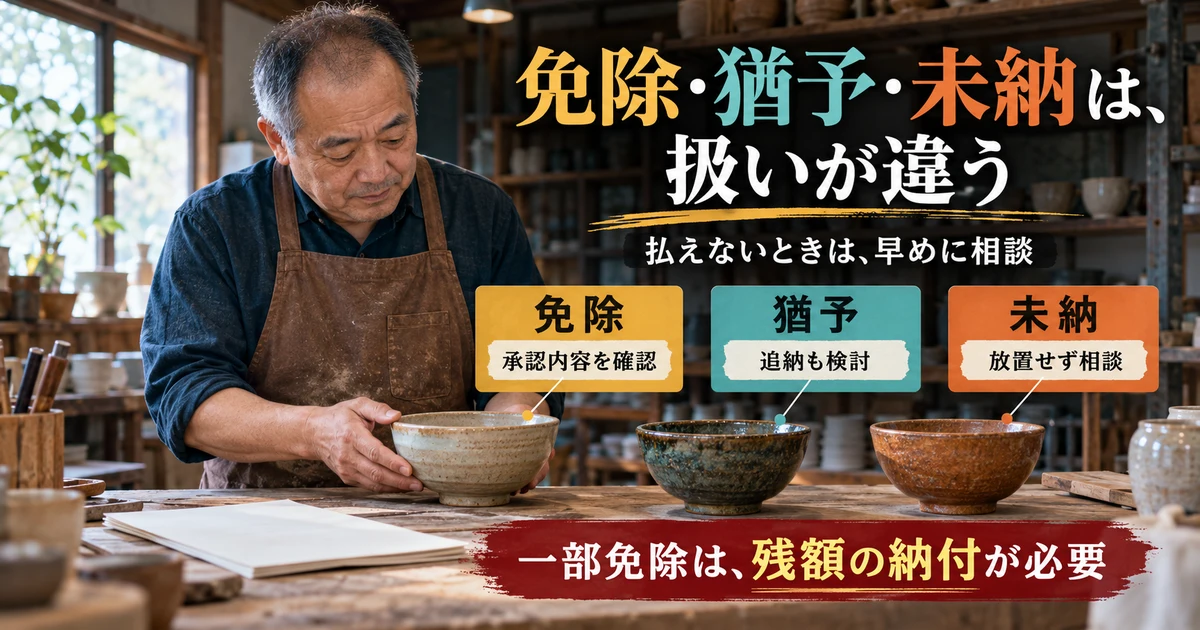
免除と納付猶予は、審査する人と将来の扱いが異なる
売上が減って保険料を納めることが難しい場合には、免除や納付猶予の制度を確認します。日本年金機構の免除・猶予案内では、申請して承認されることが前提です。納付書を置いたままにすることが、免除申請の代わりになるわけではありません。
一般の保険料免除は、本人、配偶者、世帯主の所得などを審査します。一方、納付猶予は20歳以上50歳未満の方を対象とし、本人と配偶者の所得などを確認します。学生の方は学生納付特例を確認するなど、別の制度に該当する場合があります。自分の年齢や家族構成を伝えて相談してください。
所得の確認では「売上」と「所得」を区別します。毎月の売上だけを合計して基準と比べるのではなく、対象年の所得をどの資料で確認するのか尋ねます。申請する期間によって審査対象の所得年も確認が必要です。少ない月が一度あっただけで、必ずその月の免除が通るとは限りません。
一部免除になったら、残りの保険料を納める必要がある
免除には全額のほか、4分の3、半額、4分の1という区分があります。一部免除が認められた場合、免除されなかった残りの保険料を納める必要があります。「免除」と書かれた通知が届いたから、すべて支払わなくてよいと読まないようにしてください。
承認通知を受け取ったら、対象期間、認められた区分、納めるべき金額、納付の方法を確認します。申請前の納付書と新しい案内が手元に並ぶ場合には、どちらで支払うかを確認し、使わないものに印を付けて区別すると混乱を減らせます。原本をすぐ捨てず、経緯が分かるように残しましょう。
将来の年金額への反映も区分によって変わります。全額納付と全額免除は同額の反映ではなく、納付猶予は追納しないと老齢基礎年金額に反映されません。一部免除の残額を払わなかった期間も別の扱いになるため、通知の内容と支払記録を合わせて確認することが重要です。
※表は横にスクロールできます。
| 期間の状態 | 老齢基礎年金の受給資格期間 | 老齢基礎年金額への反映 | 確認したい行動 |
|---|---|---|---|
| 全額を納付 | 算入される | 納付した期間として反映 | 対象月と納付記録を照合 |
| 一般の全額免除 | 算入される | 全額納付より少ない割合で反映 | 承認期間と追納の希望を確認 |
| 一部免除 | 残額を納付した場合に算入 | 免除区分に応じて反映 | 免除されない残額を納める |
| 納付猶予・学生納付特例 | 承認期間は算入される | 追納しなければ反映されない | 追納可能期間と金額を確認 |
| 申請等をせず未納 | 算入されない | 反映されない | 納付・申請できる期間を早めに相談 |
| 産前産後・育児の免除 | 対象期間は算入される | 納付したものとして反映 | 制度ごとの条件と届出を確認 |
この表は期間の基本的な違いを示したものです。実際の受給にはそれぞれの年金の要件があり、表だけで障害年金や遺族年金の受給が決まるわけではありません。過去の免除期間は時期によって反映割合が異なるため、個人の年金額は加入記録に基づいて確認してください。
退職や廃業に関する特例も、世帯の条件を確認する
退職や事業の廃止などがある場合、失業等による特例の対象となる可能性があります。退職時の免除・猶予の案内では、退職した方の前年所得をゼロとして審査する扱いが説明されています。ただし、審査対象となるほかの家族の所得まで、すべて無条件で除外されるわけではありません。
会社員時代の所得が高かった方でも、最初から対象外と決めつけず、退職の事実を確認できる資料と、現在の家族構成を伝えて相談します。離職票や雇用保険の受給資格に関する資料など、どの書類が必要かは日本年金機構の案内で確認してください。
独立後の仕事が少ない状態と、事業を廃止した状態は同じではありません。申請のために実態と違う説明をしたり、行っていない廃業を記載したりしてはいけません。現在の状況をそのまま伝え、通常の免除と特例のどちらを確認するか案内を受けましょう。
また、前年に承認されたから翌年も自動的に同じになるとは限りません。一般の継続審査に関する取扱いと、失業等の特例で翌年度も申請が必要となる場合を区別します。承認通知と一緒に、次に確認する時期を予定表へ残しておくと安心です。
過去の申請が可能でも、困ってからの先延ばしは避ける
免除等は、原則として納付期限から2年を経過していない期間について申請でき、申請時点から2年1か月前までが目安になります。ただし、過去へさかのぼれることを理由に、今の申請を後回しにしないでください。必要書類の確認や審査には時間がかかります。
公的年金には老齢年金だけでなく、一定の障害や死亡に関する給付もあります。納付状況や免除等の期間は、これらの要件にも関係します。不測の事態が起きてから過去へさかのぼって申請しても、その事態に関する納付要件へ算入されないことがあるため、払えないと分かった段階での相談が重要です。
相談時には、「今月の支払いが難しい」「数か月前から払えていない」など、対象月を具体的に伝えます。どれが未納で、どれがすでに申請済みか分からない場合は、その確認から始めて構いません。未整理だから窓口へ行けないと考えず、手元の通知と支払記録を持って相談しましょう。
未納と、承認された免除・猶予を混同しない
お金が足りないときは、納付書を放置する前に年金事務所や市区町村へ相談します。一般の免除、一部免除、猶予、産前産後・育児免除では条件と年金額への反映が異なります。申請したつもりで終わらず、承認結果と対象期間を確かめてください。
追納は、対象期間と加算額を確認して計画する
免除や猶予等が認められた期間については、後から保険料を納める追納制度があります。日本年金機構の追納案内では、承認された月の前10年以内の免除等期間が対象です。何も手続きをしていない未納を、すべて10年前まで同じように払える制度ではありません。
追納する時期によっては、当時の保険料に加算額が付きます。免除等の期間の翌年度から数えて3年度目以降が一つの区切りになるため、古い通知の金額をそのまま今の必要額として使わないでください。年金事務所へ対象月と現在の追納額を確認します。
追納する順序や期限も確認が必要です。原則として古い期間から納めますが、免除と猶予等が混在する場合には窓口へ相談します。期限直前に申込書を出すと、納付書が届く前に時間がなくなるおそれもあります。いつ申し込み、いつ支払うかまで予定を立てましょう。
収入が回復したからと、手元の現金をすべて追納へ回す計画にも注意します。今の保険料、近い税金、生活費、事業の支払いを並べたうえで、追納の期限と必要額を確認します。制度上払える金額と、家計として無理なく用意できる金額を分けて考えることが大切です。
出産・育児の免除は、一般の所得審査による免除と分けて確認する
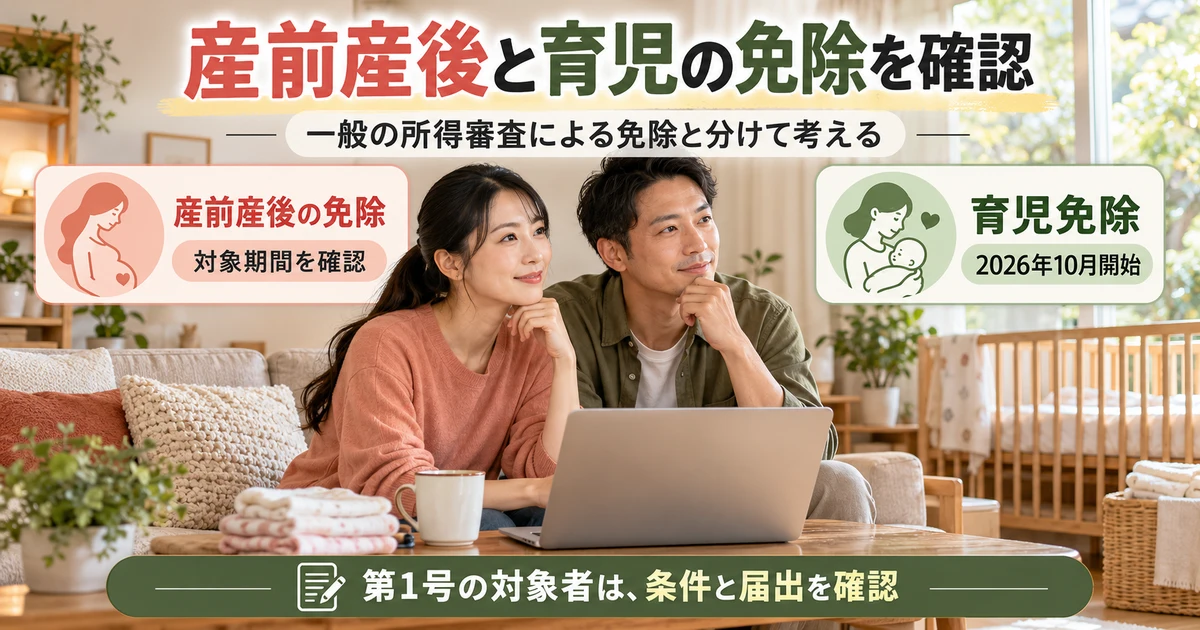
産前産後の免除は、対象期間と出産の条件を確認する
国民年金第1号の方には、出産前後の一定期間の保険料を免除する制度があります。産前産後期間の免除案内では、通常は出産予定日または出産日が属する月の前月から4か月間、多胎妊娠では3か月前から6か月間が示されています。
この免除期間は、保険料を納めたものとして老齢基礎年金額へ反映されます。一般の所得審査による全額免除と、将来の年金額への扱いが同じではありません。すでに別の免除や猶予が承認されている場合でも、該当するなら産前産後の届出を確認します。
届出は出産予定日の6か月前から可能で、出産後も行えます。対象となる出産の定義や、必要な確認書類、任意加入期間が対象外になることなども公式案内で確認してください。家庭の状況によって書類が異なる場合は、窓口へ事情を伝えて確認しましょう。
2026年10月に、第1号の育児免除が始まった
2026年10月1日から、1歳になるまでの子を養育する国民年金第1号の方を対象に、育児免除が始まりました。確認日現在は、これから始まる予定の制度ではありません。日本年金機構の育児免除の案内で、対象者と手続きの最新情報を確認できます。
基本となる条件は、対象となる子との親子関係と同一住所での養育です。所得要件はなく、第1号に該当する父母等は夫婦とも対象になり得ます。ただし、第3号や任意加入の方を同じ制度の対象として扱うものではありません。特別養子縁組等のケースは、公式案内の範囲と資料を確認します。
対象期間は、産前産後免除を有する実母と、実父・養父母等で異なります。実母は産前産後免除に引き続く9か月間、実父・養父母等は養育開始月から1歳の誕生日の前月までの最大12か月間という整理で、いずれも2026年10月以後の対象月に限られます。自分の開始・終了月を窓口に確認してください。
制度開始前に生まれた子や、すでに納めた月も確認する
2026年10月より前から子を養育し、制度開始時点で1歳未満の場合も、10月以後の該当期間について確認する価値があります。制度開始前の月まで同じ育児免除がさかのぼるわけではありません。出生日と、産前産後免除がある場合はその終了月を並べて相談します。
この育児免除も、対象期間は保険料を納付したものとして老齢基礎年金額へ反映されます。すでに保険料を払った期間や、別の免除等が承認された期間についても扱いが変わる場合があるため、支払済みだから無関係と決めずに確認しましょう。実際の充当や還付等は通知に従います。
家計側では、対象月が正式に確認できてから支払予定を更新します。予定していた出金が減る見込みでも、ほかの保険料や税金まで同時になくなるわけではありません。国民年金の免除が確認できたことと、健康保険や別の制度の手続きを、一つの完了として扱わないことが重要です。
届出が必要か、通知で確認できるかを確かめる
育児免除は、対象となったら速やかに届出することが基本です。一方、一定の実母について、産前産後免除の後に日本年金機構が情報連携で養育を確認できる場合など、届出が不要となる例外もあります。単に母親だから全員自動になる、父親も自動になる、とは考えないでください。
自分が例外に当てはまるかは、届いた通知と公式案内で確認します。通知が来ない場合や、産前産後免除が終了した案内だけが届いた場合には、そのまま待たずに問い合わせます。住所や家族関係などの確認が必要な事情があれば、求められる書類を正確に準備してください。
育児免除中に子と同居しなくなるなど、要件を満たさなくなった場合は終了の届出が必要になることがあります。1歳到達で期間が満了する場合とは扱いが異なります。加入区分や家族の状況に変化があった際は、開始時の説明だけで判断せず、その変化を窓口へ伝えましょう。
年金記録と見込額を確かめてから、上乗せの備えを検討する
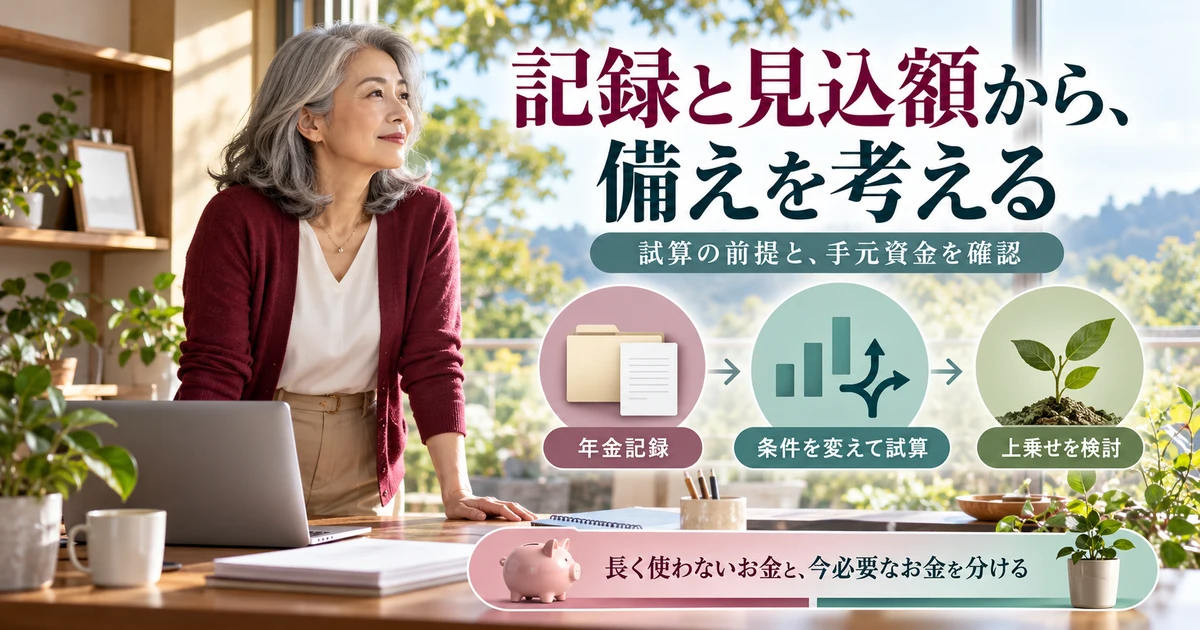
ねんきんネットでは、記録と試算の前提を確認する
将来の年金を考えるなら、まず現在の加入記録を確認します。会社名、加入していた月、国民年金を納めた月、免除や猶予の期間などを、自分の経歴と照合してください。思っていた記録と違う場合、推測で表を埋めるより、年金事務所で確認することが先です。
ねんきんネットの見込額試算には、現在と同じ加入条件が60歳まで続くと仮定する「かんたん試算」と、働き方などを変えて考える方法があります。退職前の条件のまま試算した金額を、独立後の見込みとして使わないようにしましょう。
試算では、今後会社員を続ける場合、個人で独立する場合、将来再就職する場合など、現実的に考えている条件を分けます。結果と一緒に、何歳までどの区分に加入する想定かを保存すると比較しやすくなります。試算は将来の確約ではなく、条件の違いを考えるための目安です。
家計の不足を、今必要なお金と老後の備えに分ける
見込額が分かったら、将来の生活費を考えます。ただし、今の生活費をそのまま何十年も固定するのではなく、住居費、家族の状況、働く予定、医療や介護の可能性など、変わり得る項目を分けておきましょう。物価や制度も変わるため、一度の試算で必要額が確定するわけではありません。
たとえば、ある時点の仮の生活費を月20万円、年金など確実性を確認した定期収入の想定を月13万円と置くなら、差は月7万円です。これは計算方法の説明で、フリーランスの標準的な年金額ではありません。税・社会保険料等を含む支出か、収入が手取りかもそろえて比べます。
独立直後は、この将来の不足だけを見て積立額を大きくするより、今の保険料、生活費、事業の運転資金を確保することも重要です。短期に使う予定のお金を、長期間引き出せない制度へまとめて移すと、売上が遅れたときに困る可能性があります。使う時期ごとに資金を分けて考えてください。
付加年金は、申出月と併用条件を確認する
国民年金第1号等の対象者は、定額保険料に月400円を加えて納める付加保険料の制度を検討できます。日本年金機構の付加保険料案内では、付加年金の年額を200円に納付月数を掛けた額としています。月額と年額を取り違えないでください。
例として、前納割引等を考えず60か月納めるなら、付加保険料の合計は2万4,000円、上乗せされる年額は1万2,000円という計算です。この算式だけで誰にでも最適と決めるのではなく、加入資格、開始時期、他制度との関係を確認します。申出前の月へ自由にさかのぼって追加できるものではありません。
国民年金基金の加入者は付加保険料を納められず、iDeCoとの併用にも掛金額の条件があります。また、一般の免除・猶予と、産前産後・育児免除では付加保険料の扱いが異なります。古い説明だけで判断せず、現在の自分の区分を伝えて確認してください。
国民年金基金とiDeCoは、やめる条件や費用まで読む
上乗せの制度には、国民年金基金やiDeCoなどがあります。加入できる人、掛金の決まり方、受取方法、途中で状況が変わった場合の扱いは異なります。名前が似ているから同じものだと考えず、公式資料で違いを確認しましょう。
国民年金基金連合会の案内では、加入は任意でも、加入後に自分の都合で自由に脱退することはできないとされています。会社員になるなど資格を失う場合の扱いとは別です。掛金の継続、変更できる範囲、資格喪失時の手続きを確認してから判断します。
iDeCo公式のよくある質問では、原則として60歳以降の受給年齢まで資産を引き出せないことが説明されています。掛金を止めることと、その場で積立金を受け取ることは同じではありません。手数料や運用商品のリスクも含め、自分に必要な流動性と合わせて検討します。
なお、厚生労働省の制度改正案内には、2026年12月1日施行予定のiDeCo等の加入可能年齢や拠出限度額の見直しが掲載されています。この記事の確認日である10月5日時点の条件と、12月以後の予定を混ぜないでください。申し込む時点の制度と、金融機関等の案内で確認します。
※表は横にスクロールできます。
| 検討する順番 | まず見る資料 | 確認する問い | 次の行動 |
|---|---|---|---|
| 公的年金の加入記録 | ねんきんネット・通知 | 抜けや思い違いはないか | 疑問のある月を窓口へ照会 |
| 現在の納付状況 | 納付記録・承認通知 | 未納と免除等を区別できるか | 必要な納付や申請を確認 |
| 将来の見込額 | 条件を明記した試算 | 独立後の働き方を反映したか | 複数の現実的な条件で比較 |
| 家計の資金 | 支払予定と使える現金 | 近い支払いを確保できるか | 短期資金と長期の備えを分ける |
| 上乗せ制度 | 各制度の公式条件 | 加入・費用・変更・引出条件は何か | 無理なく継続できる範囲で検討 |
申請した後の確認も、予定に入れる
- 受付の記録と、申請した対象期間を保管する
- 承認通知の区分、期間、残りの納付額を読む
- 記録への反映を確認し、相違があれば問い合わせる
- 家族の状況が変わったら、次の届出の要否を確認する
今日の一歩は、手続きと記録の未確認を減らすこと
まだ退職前なら、まず自分と配偶者の加入区分、切替日、必要書類を確認しましょう。すでに独立しているなら、直近の通知と支払記録を出し、納めた対象月と未確認の月を分けるところから始めます。制度名を全部覚えてからでなくても、日付と資料をそろえる作業は進められます。
保険料が厳しいと感じる場合は、免除や猶予等の窓口へ早めに相談してください。出産や育児の対象となる方は、一般の免除とは別に確認します。相談した後は、申請書を出した日、対象期間、届く予定の通知を残し、結果が確認できるまで一連の手続きとして管理しましょう。
退職全体の準備を整理したい場合は、退職前にやることの時系列ガイドも役立ちます。健康保険、年金、税金、会社への返却物などはそれぞれの手続きがあるため、年金の届出だけで終わりと考えないことが大切です。
フリーランスの年金準備は、遠い将来の積立だけの話ではありません。今の資格を正しくつなぎ、納付や免除の記録を残し、働き方が変わったら見込額と家計を見直すことが土台になります。分からない点を月と書類で具体化して、制度を自分の生活に合わせて確認していきましょう。