フリーランスの労災保険|特別加入の対象・補償・費用と手続き
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスとして働き始めると、仕事中にけがをしたら治療費や休業中の暮らしはどうなるのか、という疑問が出てきます。会社員のときに意識しなかった労災保険も、自分で仕事を受ける立場では、対象となる制度と加入の手続きを確認する必要があります。
一定の要件を満たすフリーランスは、労災保険へ任意で特別加入できます。2024年11月1日には「特定フリーランス事業」が加わりました。ただし、フリーランスという肩書があれば全ての仕事が自動的に補償されるわけではありません。企業等から委託を受ける事業なのか、別の特別加入区分に当たるのか、実際には労働者として働いているのかを整理することが出発点です。
この記事では、仕事の棚卸し、対象となる事故、給付の見方、保険料、加入前後の手順を順に説明します。保険商品や加入団体を順位付けする記事ではなく、自分の仕事を窓口へ正確に説明し、確認漏れを減らすためのガイドです。
制度の一般情報は2026年10月5日に厚生労働省等の一次資料で確認しました。個別の加入資格、労働者性、災害認定、給付額は事情により異なるため、特別加入団体、都道府県労働局、労働基準監督署へ確認してください。記事内の人物や仕事の例は説明用の仮定であり、実際の支給事例や筆者の体験ではありません。
最初に分けておく四つのこと
- 自分のけがや病気への補償と、相手に損害を与えた場合の備え
- 会社で雇用される仕事と、自分が委託を受ける仕事
- 特定フリーランス事業と、既存の別の特別加入区分
- 加入の申込み、承認された開始日、被災後の給付請求
フリーランスの労災は、仕事内容と加入区分から確かめる
特別加入は、一定の要件を満たす人の任意加入
労災保険は、仕事や通勤による労働者のけが、病気などを補償する制度です。労働者以外でも、業務の実態などから労働者に準じて保護することが適当とされる人に、一定の条件の下で加入を認める仕組みが特別加入です。「個人事業主になった日から自動で適用」という仕組みではありません。
厚生労働省の特定フリーランス事業の案内では、2024年11月から、企業等から業務委託を受ける一定のフリーランスへ対象が広がったことが示されています。従来から加入できた職種もあるので、「それ以前はフリーランス全員が加入できなかった」と理解するのも正確ではありません。
特定フリーランス事業の加入対象は、原則として、労働者を使用しないでその事業を行うことを常態とする、労働者以外の人などです。従業員を雇って事業を行う場合は、中小事業主等の別の特別加入区分を確認します。短期間だけ人を雇う場合も、一律に加入できないと決めず、雇用する日数や働き方を団体や労働局へ伝えてください。対象となる人の範囲は、厚生労働省の施行通知でも確認できます。
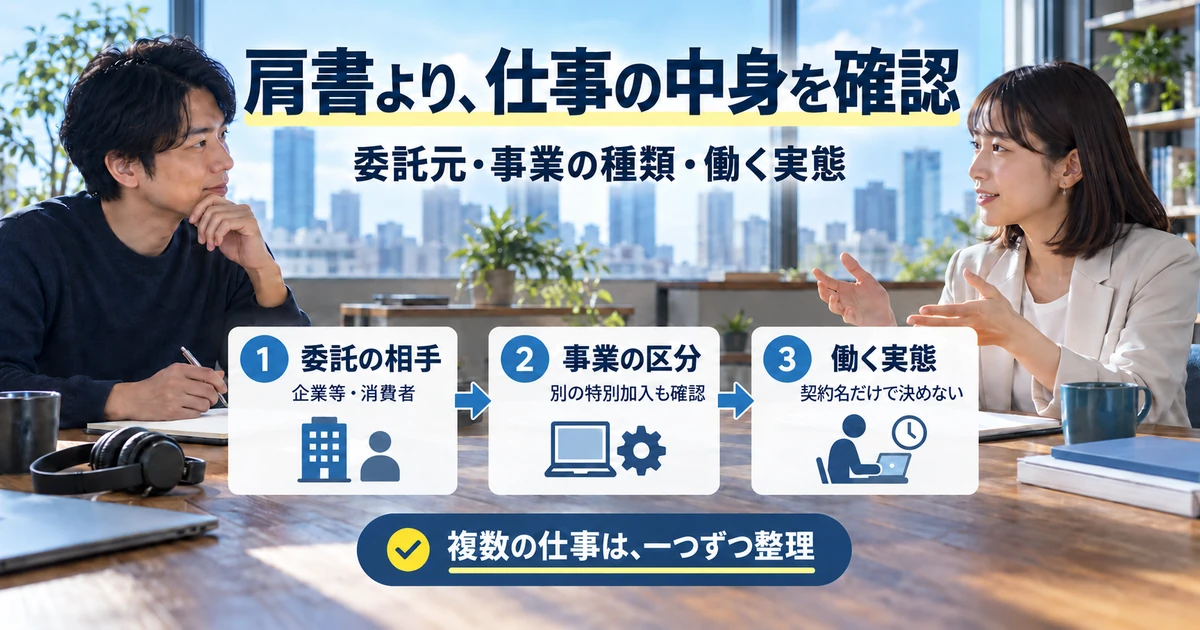
自分の仕事を考えるときは、屋号やSNSの肩書より、誰から何を頼まれ、どのような成果物やサービスを提供するかを書き出します。企業の広報用写真を撮る、企業向けに通訳する、といった具体的な説明があると、どの事業として確認すべきかが分かりやすくなります。
加入するかどうかを判断する前に、対象区分の確認を済ませることが大切です。安い保険料の広告や、知人が利用している団体から先に選ぶと、仕事内容に合わない区分を想定してしまう場合があります。まず制度上の入口をそろえ、その後に費用や支援体制を比較しましょう。
企業等からの委託と、消費者からの同種の委託を分ける
特定フリーランス事業では、企業等から委託を受けて行う事業が基本となります。さらに、その事業と同種の仕事を消費者から委託される場合も対象になり得ます。厚生労働省のフリーランス向けリーフレットは、企業の宣伝写真と消費者の家族写真を撮影する例で、この関係を説明しています。
一方、消費者からの委託だけで仕事をしている場合は、そのまま全て対象と考えないようにします。企業等からの委託を受ける意向や見込みがある場合の扱いも示されているため、現在の取引と今後の予定を分けて団体へ相談してください。実際にはない受注予定を作って説明する必要はありません。
複数の仕事がある場合は、企業との取引が一つあるからといって、別の消費者向け事業までまとめて対象になるとは限りません。例えば、企業から編集業務を受けながら、消費者だけを相手に別種のサービスを行う場合は、その別事業を分けて確認します。同じ本人が働くことと、同種の事業であることは別の条件です。
また、自分で作った物を不特定多数へ販売することと、委託を受けて製造や制作を行うことも区別します。販売先に企業が含まれるだけで委託取引になるとは限りません。契約や注文の内容、制作を始めるきっかけを説明できるようにし、売買と委託の区分を自己判断で置き換えないことが重要です。
ITや建設など、別の特別加入区分がある仕事に注意する
ITフリーランス、建設業の一人親方、芸能関係作業従事者など、既に別の特別加入区分が設けられている事業や作業があります。これらに該当する場合は、原則として該当する区分の団体を通じて手続きします。「特定フリーランス事業」は、全ての区分を一本にまとめた名称ではありません。
例えば、IT関連の仕事でも、名刺に書いた職種名だけでは対象範囲を判断しにくいことがあります。設計、開発、運用、講師など、実際に受ける作業を一覧にし、該当する区分を確認します。オンラインで仕事をしているという共通点だけで、全てをITの区分へ入れることも避けてください。
別区分の作業と特定フリーランス事業の両方を行う場合、両方の仕事で適用を受けるために、それぞれの特別加入が必要になる場合があります。厚生労働省の施行通知にもこの点が示されています。どちらか一方へ加入した証明だけで、もう一方も補償されると発注者へ説明しないようにしましょう。
会社員として雇われる仕事と、休日に自分で受ける委託業務を並行する人も、二つを分けて整理します。本業で労災保険が適用されていることだけから、副業の委託業務も同じように扱われるとは考えず、どの仕事について、どの立場で補償を確認するのかを明確にします。
契約名が業務委託でも、実態が労働者なら確認先が変わる
厚生労働省のリーフレットは、契約の形式にかかわらず、実態として労働者と認められる場合には、特別加入をしなくても労災保険が適用されると説明しています。契約書に「業務委託」と書かれていることだけで、労働者としての保護がなくなるとは判断できません。
仕事の断り方、指示の受け方、時間や場所の拘束など、実際の働き方に疑問がある場合は、契約と日々のやり取りを整理して労働基準監督署等へ相談します。この記事のチェック項目を使って、自分だけで労働者かどうかを確定するものではありません。事情を総合的に確認してもらうための準備です。
発注者から特別加入を求められた場合も、加入すれば働き方の問題が全て解決するわけではありません。加入証明を提出することと、実態に合った契約・労働条件になっていることは別に確認します。制度上の立場が曖昧なまま、自己負担の保険だけを追加する流れにしないことが大切です。
※表は横にスクロールできます。
| 働き方や取引の例 | 最初に確認すること | 避けたい思い込み |
|---|---|---|
| 企業等から委託を受ける | 特定フリーランス事業や別区分への該当 | 肩書だけで区分が決まる |
| 企業等と消費者の両方から委託を受ける | 消費者向けが同種の事業か | 自分の全事業が一括で対象になる |
| 消費者だけから委託を受ける | 企業等から受託する意向・見込みも含め相談 | 消費者相手なら必ず加入できる |
| 既存の特別加入区分に該当する | 該当区分と団体、複数事業の扱い | 全職種が特定フリーランス区分を使う |
| 実態として労働者に当たる可能性がある | 労働基準監督署等への相談 | 業務委託という名称で保護が決まる |
補償される範囲は、仕事・移動・私生活の関係で確認する
作業中の事故でも、業務との関係を確認する
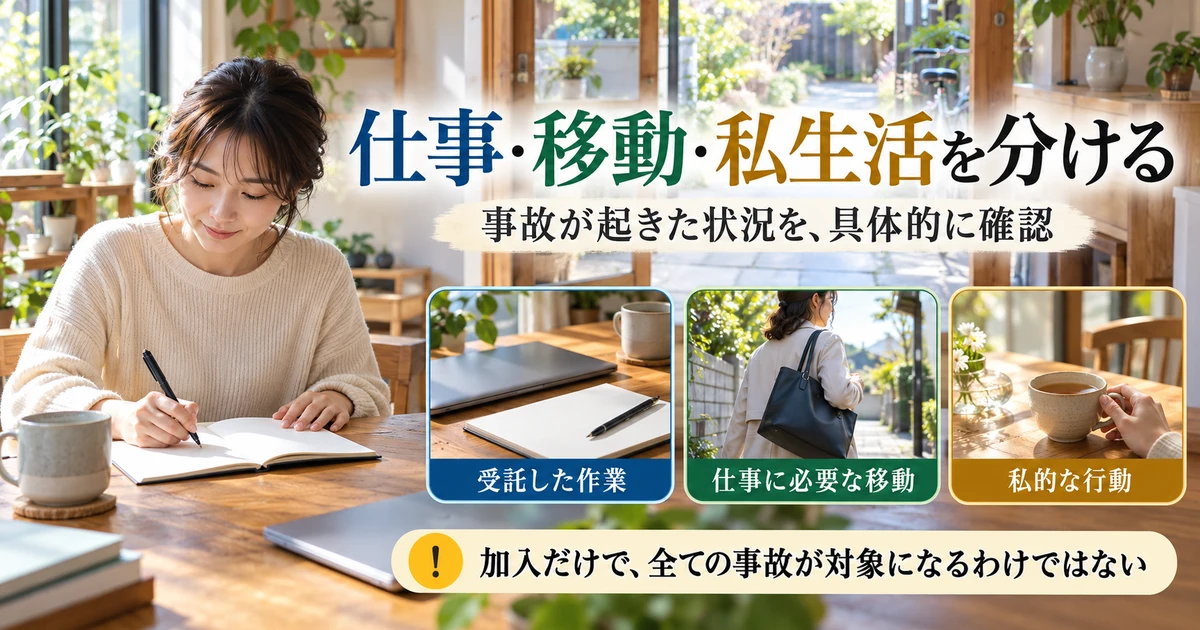
特別加入した後に起きた全てのけがが、労災になるわけではありません。対象となる事業や作業との関係、どのような状況で起きたかなどが確認されます。「平日だった」「仕事用の服を着ていた」といった一つの事情だけで決まるものではないため、事故の状況を具体的に説明できることが重要です。
特定フリーランス事業の施行通知では、契約に基づく作業、それに直接伴う準備・後始末等、必要な移動などについて、業務遂行性の考え方が示されています。業務が原因かどうかの確認も必要であり、「作業時間内なら全て対象」と短く言い切るのは適切ではありません。
例えば撮影の準備中のけがであれば、どの依頼のため、どこで、何を準備していたかが説明材料になります。同じ道具を使っていても、私的な趣味の作業であった場合とは事情が異なります。仕事と関係があると思う理由を具体的に残し、支給の可否は所管窓口の確認を受けます。
事故の記録は、認定されやすい物語を作るためのものではありません。分かる事実と分からない部分を分け、日時や契約、作業内容を正確に残すことが目的です。後から不自然につじつまを合わせるより、記憶が新しいうちに、無理のない範囲で事実を整理しましょう。
在宅作業では、仕事の場所と私的な行動を説明できるようにする
自宅で受託業務を行う人は、仕事と生活の場所が重なります。施行通知も、自宅等で行う作業では、私的な行為等ではないことを十分確認できた場合に業務遂行性を認めるとしています。自宅だから一律に対象外でも、自宅を事務所と呼べば全て対象でもありません。
普段から、案件名、作業内容、作業した時間帯、納品や打合せの記録を整理しておくと、事故の前後に何をしていたか確認しやすくなります。これは一日中自分を撮影したり、生活を過度に記録したりするという意味ではありません。通常の業務管理の記録を、必要なときに探せる状態にしておく考え方です。
例えば、仕事の資料を運んでいたのか、私物の片付けをしていたのかで、説明する事情は違います。事故が起きた後は、作業していた場所、使っていた物、依頼との関係を整理します。「家の中で起きた」とだけ伝えるより、判断に必要な事実が伝わりやすくなります。
仕事部屋の整頓や配線の見直し、無理な姿勢を避けることなど、事故を防ぐ工夫も別に必要です。保険に入ったことを、危険な作業を続けてよい理由にしないでください。事業内容に合った災害防止の資料や団体の研修を活用し、普段の働く環境も見直しましょう。
打合せや現場への移動は、目的と経路を分けて残す
特定フリーランス事業では、仕事に必要な移動や通勤災害についても制度上の取扱いがあります。現場へ向かう途中、別の作業場所へ移る途中など、移動の性質によって確認する点が変わります。全ての外出を「営業中」と呼べばよいわけではありません。
特別加入制度のしおり・一人親方その他の自営業者用では、通勤について合理的な経路や方法、途中で経路を外れたり移動を中断したりした場合の考え方が説明されています。日常生活上必要な行為に関する例外もあるため、寄り道があったことだけで自己判断して請求を諦めるのではなく、事情を伝えて確認します。
記録するのは、出発地点、目的地、訪問する相手、移動の目的、時刻、経路などです。経路を変更したなら、その理由も分かる範囲で残します。地図や予定表は説明材料になりますが、それだけで認定を保証するものではありません。事故後の受診や安全確保を優先してください。
海外での業務や、複数の拠点をまたぐ特殊な働き方は、国内の通常の例をそのまま当てはめない方がよいでしょう。予定している国や期間、契約、移動の形を加入前に相談します。別制度や民間の補償も関係し得るため、「フリーランスの労災」という名前だけで対象地域を広げて考えないことが大切です。
私生活の病気や、顧客への賠償は別の確認が必要
労災保険の特別加入は、業務や通勤による本人のけが・病気等への補償を確認する制度です。仕事と関係のない病気や休日の私的な事故まで、同じ条件で支払われるものではありません。普段の医療保険や生活資金の準備についても、別に整理しておく必要があります。
顧客の機材を壊した、納品の遅れについて損害賠償を求められた、といった問題も、本人の労災給付とは異なります。特別加入の証明を持っているから、相手への賠償責任までカバーできると説明しないでください。賠償への備えを検討するときは、対象の仕事、損害、除外事項を契約先へ確認します。
民間保険や団体の付帯サービスがセットで案内される場合は、国の労災保険と、それ以外の補償・支援を分けて読みます。窓口が一つでも、支給する主体、申請先、条件は同じとは限りません。「加入者向けサービス」という見出しだけで、全てが労災給付だと思わないようにしましょう。
加入と災害認定は別の確認
加入していることは重要ですが、個々の事故で給付されるかは、対象業務、発生状況、療養や障害等の要件を踏まえて確認されます。団体や発注者の一言だけで確定させず、不明な場合は労働基準監督署等へ相談してください。
労災の給付は、治療・休業・障害などの条件を分けて読む
治療の給付は、受診先と請求の流れを確認する
仕事や通勤によるけが・病気が対象となる場合、療養に関する給付があります。厚生労働省のフリーランス向け給付案内では、労災病院や労災指定医療機関等で必要な治療を受ける場合と、それ以外の医療機関で費用の支給を受ける場合の仕組みを説明しています。
受診するときは、仕事中や通勤中の事故であること、特別加入していることを医療機関へ伝えます。必要な書類や扱いが分からない場合は、団体や所管の労働基準監督署へ相談してください。緊急の治療を、書類がそろうまで遅らせるための手続きではありません。
「労災なら、希望する治療が全て無条件で無料」という意味ではありません。給付の範囲や必要性、対象となる傷病との関係等の確認があります。自由診療や追加サービスなどを含め、自己判断で全額支給を前提にせず、医療機関と窓口へ確認します。
領収書、診療に関する書類、連絡した日や担当窓口などは、後から確認できるよう保管します。誤って別の保険で処理した可能性がある場合も、同じ費用を重ねて請求するのではなく、医療機関や各制度の窓口へ事情を伝え、必要な訂正手続きを確認しましょう。
休業給付の基準は、売上が減った金額そのものではない
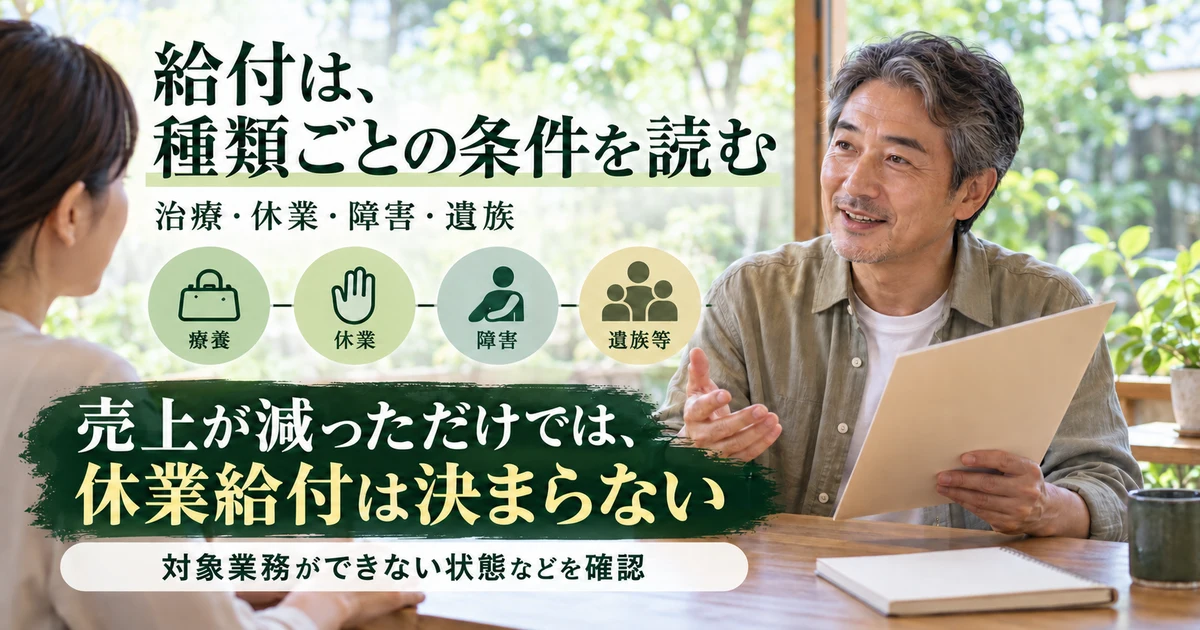
休業に関する給付は、単に案件が減った、仕事を休む予定を入れたという理由で支払われるものではありません。対象となる傷病の療養により、仕事ができないことなどの条件があります。特別加入者については、しおりで所得喪失の有無にかかわらず、補償対象の業務・作業について全部労働不能であることが必要と説明されています。
したがって、以前の仕事の売掛金が入金されたことだけで、すぐに対象外と決めるのも、売上が落ちたことだけで対象と決めるのも適切ではありません。どの療養期間に、どの業務ができなかったのかなどを確認します。入金予定と実際の作業、療養の状況を分けて説明できるようにしましょう。
案内では、休業4日目以降、支給対象となる休業1日につき給付基礎日額の60%、休業特別支給金20%を合わせて80%とされています。この80%は売上や請求書の金額の80%ではありません。加入時等に決まる給付基礎日額を基に計算する点を押さえてください。
仮に給付基礎日額が1万円で、各要件を満たす支給対象日数が7日と確認された例なら、給付は1万円×60%×7日=4万2,000円、特別支給金は1万円×20%×7日=1万4,000円で、合計5万6,000円です。実際の休業日数の判定や金額は個別確認が必要で、休んだ全日数へ自動的に掛ける計算ではありません。
障害や遺族への給付も、それぞれに要件がある
療養後に障害が残った場合の給付、一定の状態が続く傷病に対する年金、死亡した場合の遺族への給付や葬祭に関する給付などもあります。給付の名称が複数あるからといって、全てが同時に同額で受け取れるという意味ではありません。それぞれの支給事由を確認します。
障害に関する給付では、治ゆ、いわゆる症状固定と、障害等級等が関係します。日常の感覚で「完治していない」「後遺症がある」と感じることだけから、支給の種類や等級を自分で確定するものではありません。必要な医学的確認や手続きは、医療機関と所管窓口の案内に従います。
遺族給付についても、遺族の範囲や生計維持関係などの条件があります。家族がいるから一定額が必ず支払われるという説明は避けてください。家族と備えを確認するときは、加入先の連絡先や書類の場所を共有し、給付条件は窓口の最新案内で確かめる方が実務的です。
厚生労働省は2027年4月1日からの法改正も公表しています。遺族年金等の要件・額などに変更が含まれますが、2026年10月時点へ前倒しして当てはめることはできません。本稿では将来の額を現在の給付として列挙せず、労災補償の改正案内で施行日と適用関係を再確認することをおすすめします。
※表は横にスクロールできます。
| 主な給付の分野 | 確認する場面 | 早合点しないこと |
|---|---|---|
| 療養 | 業務や通勤による傷病で治療を受ける | 希望する治療が全て無条件で支給される |
| 休業 | 療養のため対象業務ができない | 売上減少額の80%が補塡される |
| 障害 | 症状固定後に一定の障害が残る | 自分で等級や年金の対象を決める |
| 傷病年金等 | 所定の期間や状態の要件を満たす | 長く休めば自動で対象になる |
| 遺族・葬祭等 | 業務や通勤による死亡等 | 家族なら誰でも同じ給付を受ける |
給付の見込みだけで、当面の支払いを組み立てない
給付には請求と確認の手続きがあるため、けがをした翌日に予定額がそのまま振り込まれる前提にはしない方がよいでしょう。必要な書類や確認事項は事案ごとに異なり、記事から個別の支給日を約束することはできません。生活費や事業の支払いは、入金時期が未確定であることも踏まえて考えます。
普段の備えでは、最低限の生活費、続く事業固定費、他の入金予定を整理します。これは「何か月分あれば全員安心」という数字を決めるためではありません。自分が仕事を止めたとき、何の支払いが続き、どこへ早めに連絡する必要があるかを把握するためです。
取引先への連絡も、診断名や詳細な健康情報を広く公開することと分けて考えます。納期、担当できる範囲、連絡方法など業務上必要な事項を、契約と状況に合わせて相談します。療養中に無理をして作業を続ける前提ではなく、医療上の判断を優先してください。
独立前に保険や手続きをまとめて整理したい方は、退職前にやることと退職後の準備も参考になります。健康保険、年金、生活費と、仕事の事故に備える特別加入は、それぞれ確認する目的を分けて進めましょう。
保険料は、給付基礎日額・加入期間・団体費用で見る
給付基礎日額は、保険料と給付額の両方に関係する
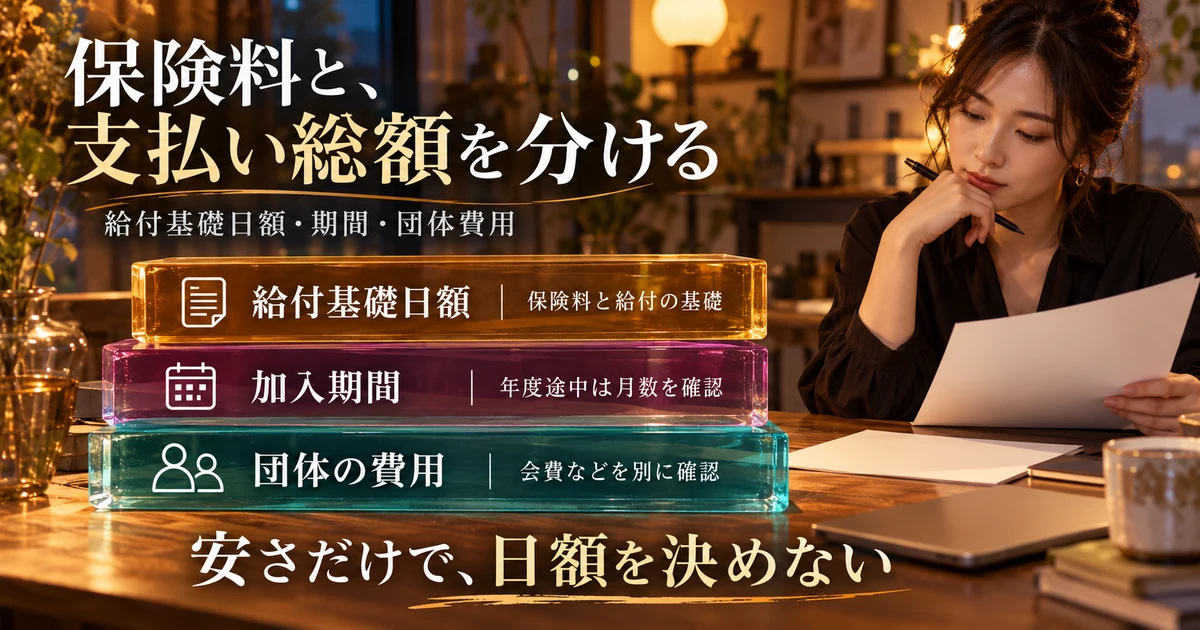
給付基礎日額は、保険料や休業等の給付を計算するときの基礎になる金額です。特定フリーランス事業では、所得水準に見合う適正な額を16段階から選んで申請し、労働局長が承認した額となります。選択肢があるからといって、収入と無関係に好きな金額を確定できるわけではありません。
厚生労働省の資料では3,500円から2万5,000円の範囲が示されています。必要となる資料や所得水準の説明方法は団体へ確認してください。売上には事業の経費も含まれるため、売上を単純に日数で割ったものを、そのまま自分の適正額と決めないようにします。
低い日額を選ぶと保険料は抑えられる一方、日額を基に計算する給付も小さくなります。比較するときは、年間に払う金額だけでなく、仮に仕事ができなくなった際の給付計算と、生活上必要な支出の違いも確認します。特定の日額が全員に最適というものではありません。
同業者が選んだ金額は、考え方を知る参考にはなっても、そのまま自分へ当てはまるとは限りません。収入、事業の状況、他の備え、支払いの負担は異なります。無理なく保険料を負担できるかも含め、必要な資料をそろえて相談しましょう。
2026年度の特定フリーランス事業の料率を確認する
厚生労働省の2026年度の労災保険率等の案内は、特別加入保険料率について前年度から変更がないとしています。掲載されている料率表と特定フリーランス事業の資料では、この区分の料率は3/1,000、つまり0.3%です。
年間の保険料は、給付基礎日額×365×料率で考えます。例えば給付基礎日額1万円なら、1万円×365×3/1,000=1万950円です。これは特定フリーランス事業の通年の保険料を説明する例であり、団体へ実際に払う全費用を示すものではありません。
働いた日だけを365の代わりに入れて計算するものでもありません。週末だけの副業だから年間の稼働日数を掛ける、という計算に変えないようにします。年度途中の加入は別の月数の扱いがあるため、次の確認と分けて考えてください。
※表は横にスクロールできます。
| 給付基礎日額の例 | 通年の計算 | 年間保険料の例 | この表に含まないもの |
|---|---|---|---|
| 5,000円 | 5,000円×365×3/1,000 | 5,475円 | 団体の会費等 |
| 1万円 | 1万円×365×3/1,000 | 1万950円 | 団体の会費等 |
| 2万円 | 2万円×365×3/1,000 | 2万1,900円 | 団体の会費等 |
上の表は2026年度に確認した特定フリーランス事業の料率による例です。建設、運送など別の区分へ、そのまま0.3%を使わないでください。同じ「特別加入」という言葉でも、事業や作業によって料率が異なります。自分に適用する区分と年度を確認してから計算します。
年度途中の加入と、入会金・会費を分けて見積もる
特別加入制度のしおりでは、年度途中に加入または脱退した場合、その年度の加入月数に応じた保険料算定基礎額で算出すると説明されています。1か月未満の端数を1か月として扱うため、単純に加入日数で日割りした金額とは限りません。実際の開始日と年度末までの月数を団体に伝えて確認します。
団体へ払う費用には、国の労災保険料とは別に、入会金、会費、事務費、付帯サービスの費用などが設けられる場合があります。名称や徴収方法は団体により異なるため、広告の大きな金額だけで総額と考えず、初回、翌年度、途中脱退時に分けて見積もりを読みます。
例えば、説明用に年間保険料が1万950円、別の団体費用が年6,000円、初回だけの入会金が2,000円という条件を置くと、初年度合計は1万8,950円です。これは実在団体の料金ではありません。同じ前提なら次年度の合計は1万6,950円ですが、料率や会費等の変更がないか、その都度確認する必要があります。
月払い表示がある場合も、それが国の保険料を月単位で示したものか、会費込みの支払額なのかを読みます。途中でやめた際の精算や返金、更新時の手続きも別項目です。比較表には「確認済み」「未確認」を残し、不明な費用をゼロとして扱わないようにしましょう。
日額の変更と継続の手順を、事故の前に確認する
給付基礎日額の変更には申請時期や手続きがあります。しおりは、翌年度の変更や年度更新期間中の変更を案内する一方、災害発生前の申請が前提であることを説明しています。事故の後に日額を上げて、その事故の給付を増やすという考え方で備えないでください。
加入時には、次の更新案内がいつ届くか、日額を見直す相談をいつまでに行うか、支払いや連絡先変更をどう行うかも確認します。団体の受付締切と制度上の期限は同じとは限りません。書類を準備する時間も含め、余裕を持って案内を読むことが大切です。
業務の内容が変わった、別の事業を始めた、従業員を使うようになった、といった場合は、保険料だけでなく加入区分や対象範囲も再確認します。以前の承認内容を、新しい仕事へ無条件に引き継ぐことはできません。売上や仕事内容を振り返る時期に、保険の情報も更新しましょう。
加入前後は、開始日・書類・事故時の窓口までそろえる
厚生労働省の一覧から団体と相談先を確認する
加入手続きは、承認された特別加入団体を通じて行います。厚生労働省の特定フリーランス事業の案内には団体の情報が掲載されています。検索広告やSNSの紹介を入口にする場合でも、団体名、対象区分、連絡先、費用、手続きの説明を照合してから進めましょう。
比較したいのは料金だけではありません。業務が複数あるときの相談、申請書の準備、災害発生時の請求支援、災害防止の研修、連絡方法なども重要です。特に、自分の仕事がどの区分か分からない場合は、安さの比較を先に終わらせず、具体的な作業内容を説明できる窓口を確認します。
問い合わせでは、仕事の概要、発注者の種類、消費者から受ける同種・別種の仕事、雇用される仕事の有無、希望する開始日を伝えると整理しやすくなります。最初から取引先の機密資料や、顧客の個人情報を大量に送る必要はありません。必要書類と安全な提出方法を確認してから準備します。
団体の説明を聞いても、個別の適用や事故の取扱いに疑問が残る場合は、都道府県労働局や労働基準監督署へ相談できます。「申し込んだら全部任せられる」という状態ではなく、どこへ何を聞けばよいか、自分でも連絡先を把握しておきましょう。
申込みを送った日と、承認された開始日を区別する
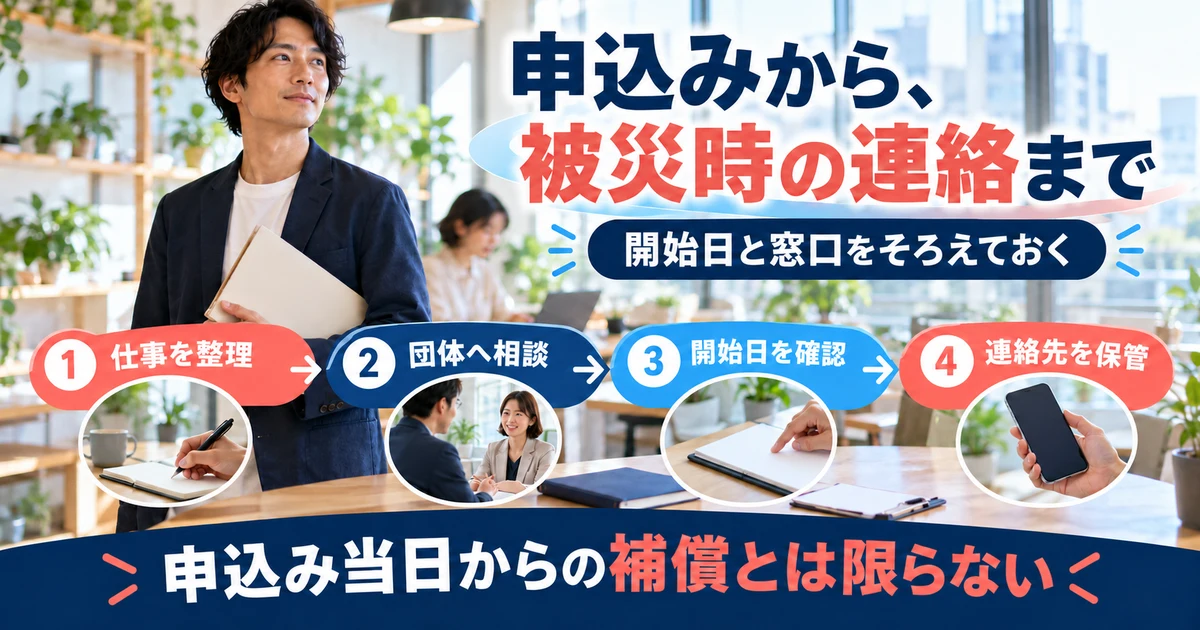
制度のしおりや施行通知では、特別加入の承認日は、申請日の翌日から30日以内で希望する日を基に扱う旨が示されています。団体のウェブフォームを送った日と、行政への申請日、承認された加入日は同じとは限りません。「今日申し込んだから、今日から補償」と決めつけないことが重要です。
仕事の開始日が決まっているなら、団体へその日を伝え、書類や入金の締切、不備があった場合の扱いを確認します。必要な手続きが間に合わないときに、開始日を過去へ戻してもらえると考えないでください。加入前に起きた事故を、後から申し込んで遡って補償するための制度ではありません。
承認後は、加入区分、対象の業務、給付基礎日額、開始日、保険料、更新の時期を確認し、案内や証明を保管します。発注者へ加入状況を説明する必要がある場合も、申請中なのか承認済みなのかを正確に伝えます。まだ確認できていない対象業務まで含めた証明として使わないようにします。
制度上の期日と団体の事務処理を混同しないため、問い合わせ内容と回答を残しておくと役立ちます。いつの案件に間に合わせたいのか、いつまでに何を出すのかが明確になります。曖昧な口頭説明のまま作業日だけを確定させず、必要な確認をそろえてください。
被災時は受診と安全を優先し、事実と請求先を整理する
事故が起きたときは、まず安全確保と必要な受診を優先します。その上で、団体と医療機関へ仕事中・通勤中の事故であることや加入状況を伝え、必要な手続きを確認します。現場の写真や資料を残すために、危険な場所へ戻ったり、治療を遅らせたりする必要はありません。
記録する材料は、発生した日時と場所、直前の作業、契約との関係、移動の目的や経路、けがの状況、受診先、関係者との連絡などです。知っている事実と推測を分け、記憶が曖昧な部分はそのまま伝えます。発注者が持つ記録が必要なら、無断で取り出さず適切な方法で協力を依頼します。
給付請求は、種類に応じた請求書等を提出して行います。フリーランス向け資料では、原則として特別加入団体の主たる事務所の所在地を管轄する労働基準監督署等への提出を案内しています。療養の給付には指定医療機関等を経由するものもあるため、全書類を同じ場所へ送ればよいとは限りません。
団体へ事故を連絡しただけで、全ての給付請求が完了したと考えないようにします。何を提出済みか、不足する資料は何か、次の連絡先はどこかを確認しましょう。請求には時効が関係するため、落ち着いてからいつまでも待てると思わず、個別の期限を早めに窓口へ聞いてください。
※表は横にスクロールできます。
| 確認する時期 | そろえる情報 | 記録しておく結果 |
|---|---|---|
| 加入相談前 | 全ての仕事、委託相手、雇用の有無 | 該当区分と未確認の業務 |
| 申込み前 | 希望日、日額、必要書類、総費用 | 提出期限と開始日の確認方法 |
| 承認後 | 対象業務、開始日、日額、連絡先 | 証明・案内と次の更新予定 |
| 事故発生時 | 日時、場所、業務との関係、受診先 | 連絡済み窓口と必要な請求書 |
| 請求中・継続時 | 提出済み書類、不足資料、業務の変更 | 次に行う手続きと確認先 |
加入後も、仕事と連絡先の変化に合わせて見直す
一度加入した後も、事業の内容、働く場所、団体へ登録した連絡先などに変化があれば確認が必要です。主な仕事を変えたのに古い業務だけを届けた状態や、更新案内が届かない状態を放置しないようにします。保険の書類を、事業の契約や年間予定と一緒に見返せるようにしておきましょう。
仕事をやめる場合も、保険料の支払いを止めるだけで必要な手続きが全て終わるとは限りません。脱退の届出、精算、既に起きた事故の請求など、確認する事項を団体へ聞きます。再開するときは、以前加入していた事実だけで現在も有効だと判断せず、加入状況を確かめてください。
家族へ共有する場合は、制度の細かな数字を全て覚えてもらうより、団体名、連絡先、保管場所、本人が働いている仕事の概要を分かる形にする方が使いやすいでしょう。本人が連絡しづらい状況でも、どこへ相談するかを確認できます。必要以上の顧客情報や機密資料まで広く共有しないことも大切です。
申込み前の確認を一枚にまとめる
- 受けている全ての仕事と、企業等・消費者の区分を書いた
- 特定フリーランス事業か別の区分かを確認した
- 給付基礎日額と、保険料以外を含む総費用を確かめた
- 承認された開始日を確認する方法が分かった
- 被災時の連絡先と、給付ごとの請求方法を聞いた
- 次の更新と、業務変更時の相談方法を把握した
フリーランスの労災保険を考えるときは、まず自分の仕事を正確に説明できる状態を作りましょう。加入区分、補償範囲、日額と費用、開始日と請求の順に確認すれば、「入っているつもり」「全部対象のはず」という思い込みを減らせます。仕事を続けるための備えとして、事故が起こる前に、手続きを具体的に確かめておくことが大切です。