FPの知識を副業に活かすには?仕事の選び方と相談・執筆の業務境界
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
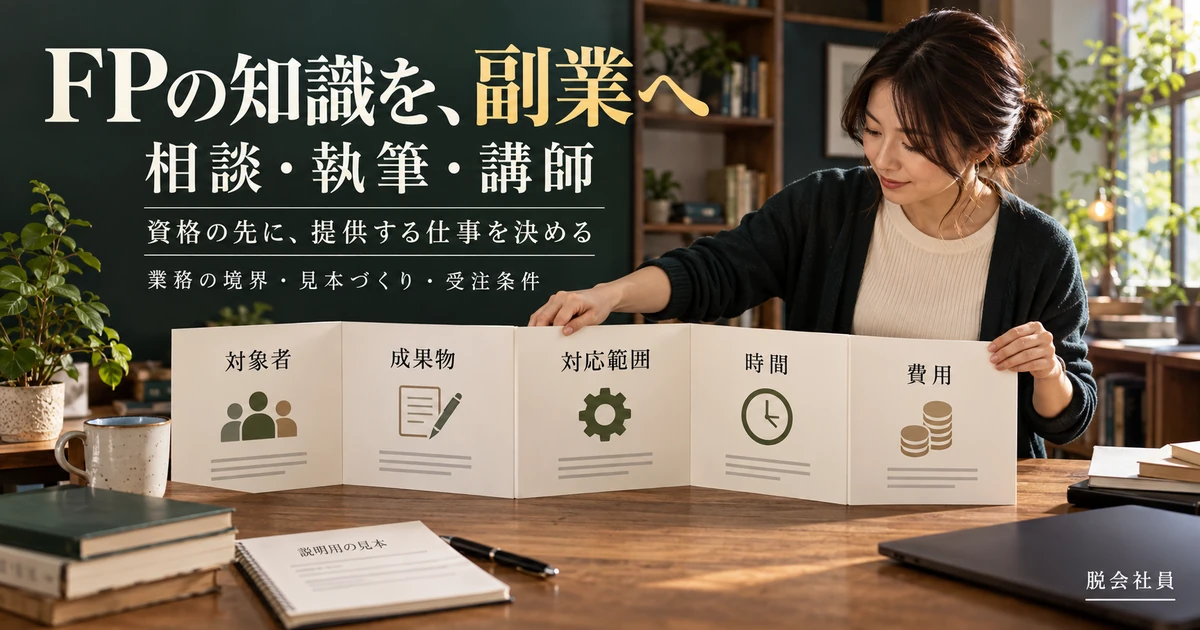
FPの知識を副業へ活かしたいなら、最初に「相談、執筆、講師のどの仕事で、誰のどの疑問を整理するか」を決めることが大切です。資格を取得したことだけで、幅広いお金の問題をすべて扱えるわけではありません。持っている知識、実務経験、説明する力と、法律上の業務範囲を分けて準備します。
家計を整理する相談、制度を分かりやすく説明する記事、一般向けの金融経済教育など、知識を使う場面は複数あります。ただし、個別の税務判断、登録が必要な投資助言、保険募集、法律事件の処理などを、FP資格だけで行えると考えてはいけません。仕事の名前が「相談」でも、実際に何をするかによって確認する条件が変わります。
この記事では、会社員が本業を続けながらFPの知識を使った仕事を検討する場面を中心に、資格表示、仕事の選択、業務の境界、見本の準備、受注前の条件確認を整理します。具体的な金融商品、投資先、税務処理を勧める記事ではありません。制度・公式資料の確認日は2026年10月4日です。個別の法的判断や業務の可否は、所管官庁や各分野の専門家へ確認してください。
FPの資格と、副業で提供できる仕事を分けて考える
FPという職業名と、取得した資格名を区別する
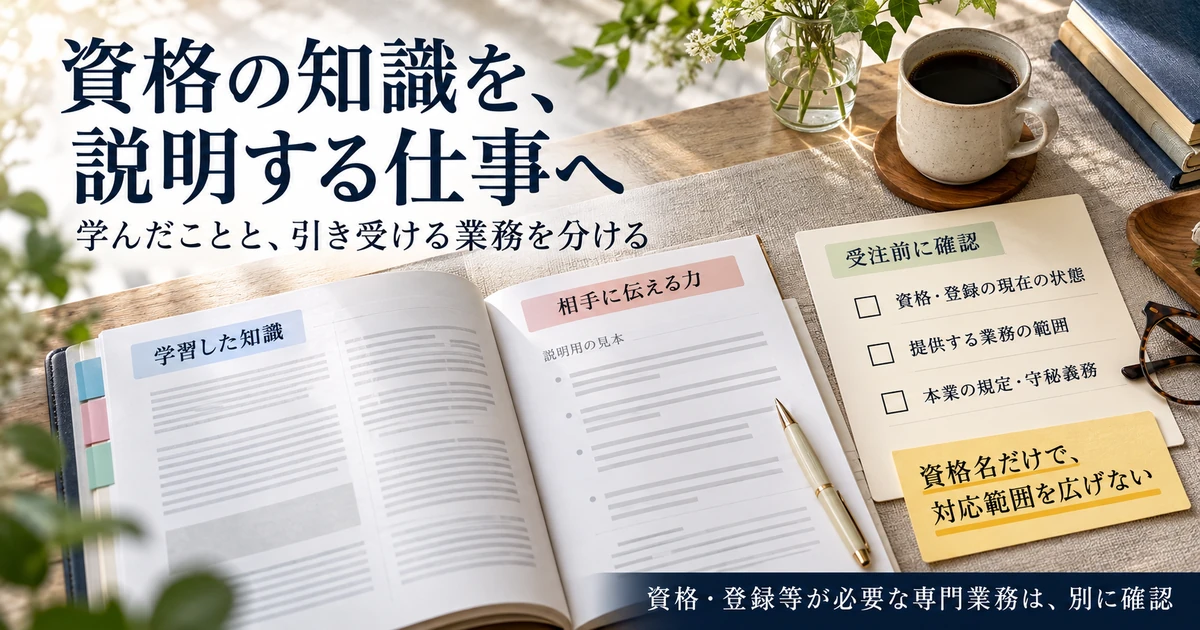
FPはファイナンシャル・プランナーという職業の呼び方です。一方で、FP技能士、AFP、CFP®は、それぞれ制度や認定の仕組みが異なる資格です。プロフィールや応募文では、実際に保有している資格の正式な名称と等級、認定の状態を正確に示します。
日本FP協会の資格説明では、FPという職業名と、主なFP資格が区別されています。FP技能士には1〜3級があり、AFP・CFP®は日本FP協会が認定する資格です。職業名を名乗れることと、特定の資格を持つと表示できること、個別の専門業務を行えることは同じではありません。
まだ学習中なら「FP技能検定の学習中」と伝え、合格や認定を受けたように見せないようにします。一部の試験に合格しただけの状態も、資格を取得した状態とは区別してください。小さな表示の違いでも、相談者や依頼者が受け取る専門性の印象に関わります。
AFP・CFP®は、現在の認定状態と更新を確認する
AFP・CFP®には、二年ごとの資格更新と所定の継続教育があります。過去に認定を受けたことだけを理由に、現在も同じ資格を保有していると表示しないようにします。自分の登録状態、期限、必要な手続きを協会の案内で確認してください。
副業の準備では、取得時の教材を読み返すだけでなく、現行制度を確認する習慣が必要です。年金、税制、社会保険、金融商品の仕組みなどは変わることがあります。試験に合格した時点の知識を、そのまま現在の相談や原稿へ当てはめないようにします。
日本FP協会の資格Q&Aも、資格の違いや認定の確認に使えます。ただし、どの資格を持っていれば必ず副業を受注できる、という判断には使えません。資格の条件に加え、求められる実務経験や成果物を個別に確認する必要があります。
知識を持つことと、人に説明できることを分ける
問題集に答えられても、初めて聞く人へ制度を説明する際には別の準備が必要です。専門用語を言い換える、前提条件を確認する、図や表を読み取れる形にする、誤解されやすい部分を補うなど、受け手に合わせた説明が求められます。
たとえば「収入と所得の違い」を説明する練習なら、用語の定義を並べるだけでなく、誰がどの場面で混同しやすいかを考えます。ただし、練習の途中で実在する相手の税額を判断するなど、業務の境界を越えないようにしてください。一般的な制度の説明と、個別の税務相談は分けて考えます。
自分が詳しい分野でも、どこまで説明でき、どこから専門家へ確認するかを書き出します。「何でも相談できます」という広い表現より、対象とするテーマ、提供する内容、対応しない事項が分かる方が、依頼者も相談の適否を判断しやすくなります。
本業の経験は、使える知識と持ち出せない情報に分ける
金融機関、人事、不動産などの実務経験があれば、説明の背景になることがあります。しかし、本業で扱っている顧客情報、社内資料、非公開の商品情報、営業上の情報を、そのまま副業へ使うことはできません。経験を活かすことと、勤務先の情報を持ち出すことを区別します。
勤務先の就業規則、申請や届出、競業、秘密保持、社名や肩書きの表示について確認してください。会社の信用を使って個人のサービスを勧めるように見える表現にも注意が必要です。職歴を記載する場合は、事実に基づき、公開してよい範囲を守ります。
本業で保険募集などを行っている場合も、その権限が自分の副業へ自動的に引き継がれるとは考えないでください。所属先との契約や登録、業務の監督体制などの確認が別に必要になります。「普段の仕事でできるから個人でもできる」と判断せず、活動の形を具体的にして確認します。
※表は横にスクロールできます。
| 確認するもの | 準備する情報 | 避けたい思い込み |
|---|---|---|
| 資格表示 | 正式名・等級・現在の認定状態 | 勉強中や過去の認定を現保有と表示 |
| 説明できる範囲 | 得意分野・資料・説明の見本 | 試験合格で全分野の相談に対応可能 |
| 実務経験 | 担当した仕事と公開できる実績 | 勤務先の顧客・資料をそのまま使用 |
| 専門業務の権限 | 必要な資格・登録・所属上の条件 | FP資格が税務や投資助言等を包括 |
| 会社員としての条件 | 規則・申請・時間・競業の確認 | 勤務時間外なら確認は不要 |
資格を追加する前に、目指す仕事の条件を確認する
副業を始めたいとき、資格の数を増やせば仕事につながると考えがちです。しかし、執筆の仕事で不足しているのが文章の構成力なら、資格の追加だけでは解決しません。相談の仕事で不足しているのが聞き取りや資料整理なら、その実務を学ぶ必要があります。
まず、候補となる仕事の募集条件を読み、資格、経験、成果物、対応時間のどれが求められているかを分けます。そのうえで、必要な学習を選ぶと、目的が曖昧なまま高額な講座を受けることを避けやすくなります。受講費だけでなく、継続学習に使う時間も見込んでください。
資格全体を比較する段階なら、独立や副業につながる資格の選び方も参考になります。FPを選んだ後は、資格名ではなく、どの仕事でどの内容を提供するかを具体化しましょう。資格取得や受講による受注・収入は保証されません。
相談・執筆・講師から、自分が提供する内容を選ぶ
相談では、希望と現状を整理する力が必要になる
家計やライフプランの相談では、相手が何を不安に感じ、何を決めたいのかを聞くことから始めます。相談者が最初に話した問題と、本当に整理したい問題が異なることもあります。すぐに節約項目や商品名を示すのではなく、希望、時期、現在の状況を確認することが重要です。
日本FP協会の相談の流れでは、希望の確認、現状把握、分析、プラン作成、実行の支援といった流れが示されています。副業で扱う場合も、面談時間だけでなく、事前準備や資料整理、説明の時間があることを考えます。
初めて提供するなら、何を成果物として渡すかを明確にしましょう。収支項目の整理表、相談で確認した事項、今後調べる公的窓口の一覧など、相手が次に何を確認できるかを考えます。自分の権限や経験を超えた個別判断を、分かりやすい説明の名目で引き受けないようにしてください。
執筆では、対象読者と制度の確認日をそろえる
記事執筆は、一般的な制度や考え方を読者へ伝える仕事です。依頼者が誰を対象にし、どの疑問を解決したいのかを確認します。同じテーマでも、新社会人向け、子育て中の家庭向け、退職前の方向けでは、必要な説明や用語の難しさが変わります。
執筆時は、公的機関や制度の運営者などの一次資料を確認し、対象となる年度、適用条件、改正の時期を記録します。古い記事を複数読んで同じ内容だったという理由だけでは、現在も正しいと判断できません。数字を使う場合は、単位、税込・税別、月額・年額、対象者の条件も確認します。
自分の実体験を求められても、経験していない相談や投資成果を作らないようにします。架空の例なら架空と示し、実在する顧客の話を使う場合は、守秘や掲載の許可を確認します。名前だけを変えれば、どの事例でも公開してよいわけではありません。
監修は、資格名だけを貸す仕事にしない
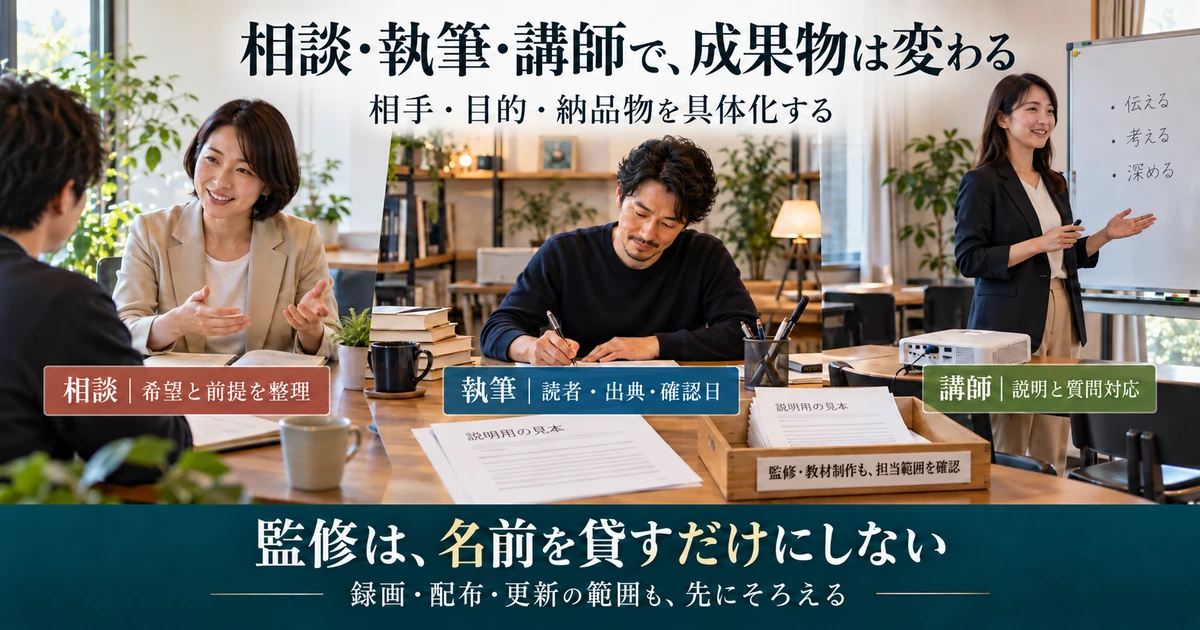
監修の依頼では、どの内容を、どの資料に基づいて、どの範囲まで確認するかを明確にします。プロフィールや顔写真を載せるだけで、本文を十分に読まずに専門性を示す形は避けてください。自分が確認した内容と、編集側が後から変更した内容を区別できる仕組みが必要です。
たとえば制度説明の監修なら、適用条件、例外、計算、出典、読者が誤解しやすい表現を確認します。商品紹介を含む場合は、広告としての表現、比較条件、依頼者の方針なども確認します。自分の保有資格では判断できない論点があれば、その部分を専門外として伝えましょう。
契約前には、次の項目を相談します。
- 確認回数
- 修正後の再確認
- 公開時の名前の表示
- 公開後の更新や訂正の担当
一度確認すれば、その記事が将来もずっと正しい状態になるわけではありません。継続的な確認が必要なら、その範囲と費用を別に決めておくことが大切です。
講師は、話す時間の前後にも準備がある
講師の仕事では、次の項目を確認します。
- 受講者・目的
- 時間・人数
- 前提知識
- 質問対応の範囲
説明したい知識を詰め込むより、受講後に何が分かるようになってほしいかを決めると、内容を絞りやすくなります。一般向け講座で個別の金融商品購入を促す構成にするなら、必要な権限や法的な確認が別に必要です。
架空の入門講座であれば、「毎月の固定的な支出と変動する支出を分類し、年間に一度発生する費用を見落とさない」という目的を置く方法があります。教材もその目的に合わせ、実際の家庭の情報ではなく架空の資料を使って練習します。
登壇が一時間でも、企画、資料作成、事前打合せ、動作確認、質問の整理、終了後の連絡に時間がかかります。オンラインなら接続や画面共有、対面なら移動や会場準備も含めます。登壇時間だけで報酬の負担を判断しないようにしましょう。
※表は横にスクロールできます。
| 仕事の形 | 提供するものの例 | 受ける前の確認 |
|---|---|---|
| 家計・ライフプラン相談 | 状況整理、一般的な計画の検討、確認事項 | 業務境界・個人情報・面談前後の作業 |
| 記事執筆 | 対象読者に合わせた一般情報の原稿 | 一次出典・確認日・広告表現・修正範囲 |
| 記事等の監修 | 指定範囲の事実と表現の確認 | 専門外の扱い・再確認・名前の表示 |
| 講師・講演 | 目的に合わせた資料と説明 | 受講者・時間・質問・販売勧誘の有無 |
| 教材づくり | 架空の設問、資料、解説 | 権利・利用範囲・更新・個別判断との区別 |
仕事の入口は、資格に合う募集と内容で比較する
仕事を探す際は、知人からの相談、専門分野の媒体、企業や団体の募集、業務委託の募集サービスなど、複数の入口があります。資格名を検索して見つかった仕事でも、必要経験や対応時間が合うとは限りません。業務内容と応募条件を一件ずつ確認しましょう。
日本FP協会は、会員ホームページに講師・相談員・執筆者などの募集情報を載せるFPビジネス情報コーナーの案内を公開しています。これは協会が仕事を紹介したり受注を保証したりするものではありません。利用対象や掲載先、個別の選考条件を確認する必要があります。
一般の受託サービスを使う場合も、資格があるだけで高額の仕事を受けられると考えず、見本と経験を提示します。クラウドソーシングの仕事の探し方とサービス比較は、受注経路を整理する参考になります。今回の仕事が自分の専門性と法的な範囲に合うかを優先してください。
FP資格だけで扱えない業務と、情報の扱いを確認する
一般的な制度説明と、個別の税務相談を区別する
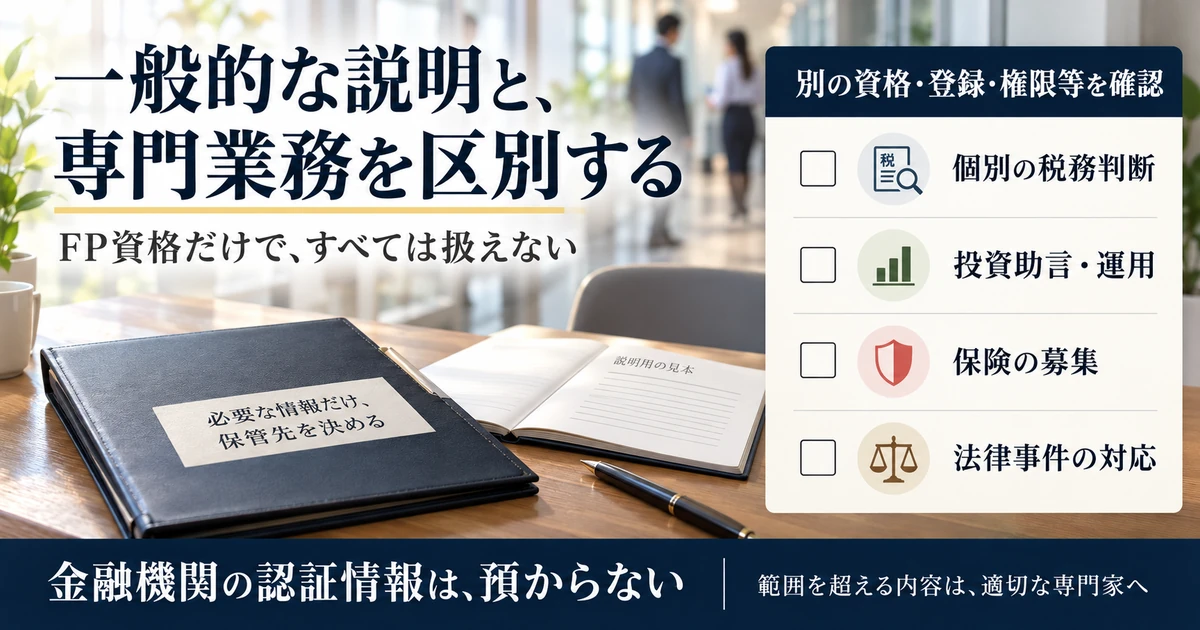
税金の制度を一般向けに説明することと、依頼者の個別事情に基づいて申告や税額を判断することは区別が必要です。FPの学習で税制を学んでいても、それだけで税理士業務を行えるわけではありません。相談料の中に含める、書類作成は無料にする、といった名目で制限を避けようとしないでください。
国税庁の「にせ税理士にご注意」では、依頼を受けて行う税務代理、税務書類の作成、税務相談が税理士業務とされ、有償・無償を問わず制限があることが説明されています。個別の税務業務を無資格で引き受けることは避ける必要があります。
相談の中で税務上の判断が必要になったら、一般論だけで結論へ誘導せず、確認が必要な点を整理して税務署や税理士へつなげます。「確定申告の質問にも何でも答えます」など、実際に対応できる範囲を超えた広告を出さないようにしてください。
投資助言や運用の依頼を、家計相談と一緒に受けない
分散やリスクといった一般的な考え方を説明することと、有価証券等の分析に基づく投資判断への助言を契約して業として行うことは、同じではありません。投資助言・代理業や投資運用業などに該当する場合は、別の登録等が必要になります。
日本FP協会の関連法令の説明では、これらの業務と登録の関係が整理されています。「FPなので何を買うべきか有料で教えられる」「相談の一部なら顧客の資金を運用できる」といった理解は避けてください。自分の提供内容がどの業務に当たるかは、名称ではなく実態をもとに確認します。
相談者の証券口座へログインする、認証情報を預かる、本人に代わって売買する、といったことを、通常の相談の延長として安易に引き受けないようにします。この記事の想定する副業準備では、そのような権限を持つ前提を置かず、一般的な情報整理と適切な専門窓口への確認を中心にします。
保険募集や法律事件も、別の権限を確認する
保障の仕組みを一般的に説明することと、保険契約の募集を行うことは区別されます。FP資格を持っているだけで、保険の募集や契約の取次ぎを自由に行えるわけではありません。報酬の受取り方や紹介の形も含め、実際の業務が必要な登録や資格の範囲に合っているかを確認します。
相続や家族の相談でも、一般的な制度の紹介から、当事者間の争い、代理、交渉、書類作成などへ話が広がることがあります。自分の専門業務の範囲を超える場合は、弁護士など適切な専門家へ確認する必要があります。「お金の話だからFPがすべて扱う」という整理にはしないでください。
複数の資格や登録を持つ方は、どの立場で、どの業務を提供しているかを明確にします。副業の依頼者が、その区別を理解できることが大切です。資格を併記すればすべての相談に対応できると見せるのではなく、契約の対象となる業務を具体的に説明しましょう。
※表は横にスクロールできます。
| 相談で出やすい内容 | 切り分けて確認すること | 準備段階での対応 |
|---|---|---|
| 一般的な家計の整理 | 収支項目、希望、前提条件 | 提供する資料と範囲を明確にする |
| 個別の税額や申告判断 | 税理士業務に当たるか | 税務署・税理士等へ確認する |
| 具体的な投資判断への有料助言 | 投資助言等の登録が必要か | FP資格だけで引き受けない |
| 保険契約の募集・媒介 | 必要な募集上の資格や登録 | 一般説明と募集を混ぜない |
| 争いを含む相続や契約問題 | 法律事件等の専門領域に当たるか | 適切な専門家へつなぐ |
個人情報は、必要な範囲と保存先を先に決める
家計の相談では、収入、支出、家族、資産、借入れ、保険などの私的な情報に触れることがあります。相談を始めてから保存方法を考えるのではなく、何を何のために受け取り、誰が見て、どこに保管し、いつまで残すかを整えます。不要な情報まで一律に提出してもらわないようにします。
たとえば残高の全明細が不要な相談なら、必要な項目だけを整理してもらう方法を検討できます。本人確認や契約上の必要事項は別に確認しつつ、練習や説明用の見本では実在する人の資料を使わないようにします。家族や知人の情報であっても、自由に使ってよいわけではありません。
オンライン相談では、共有画面に別の顧客の資料が映る、録画が自動保存される、共有リンクが公開になるなどの点も確認します。録音・録画や外部サービスの利用は、目的、必要性、相手への説明、利用条件を確認してから検討してください。パスワードや金融機関の認証情報を預かる運用は避けます。
利益相反と説明の偏りを見えるようにする
情報を提供する立場と、商品やサービスの販売から利益を得る立場が重なる場合は、相手がその関係を理解できるようにする必要があります。「独立している」「特定の会社に雇われていない」といった肩書きだけで、説明が常に中立になると考えないでください。
依頼者のための情報整理より、自分が報酬を得やすい結論へ誘導していないかを点検します。メリットだけを強調し、費用や不利益、他の選択肢を説明しない構成は避けます。将来の運用成果や家計改善を、必ず実現する結果として約束しないことも重要です。
記事や講座を受託する場合も、掲載先や主催者の目的、商品紹介の有無、広告表示、専門家としての名前の使われ方を確認します。条件が合わない場合は、対応範囲を調整するか見送ることも必要です。信頼を得るための準備には、引き受けない内容を決めることも含まれます。
架空の事例と成果物の見本で、説明する力を確かめる
相談用の見本は、前提と未確定の項目を示す
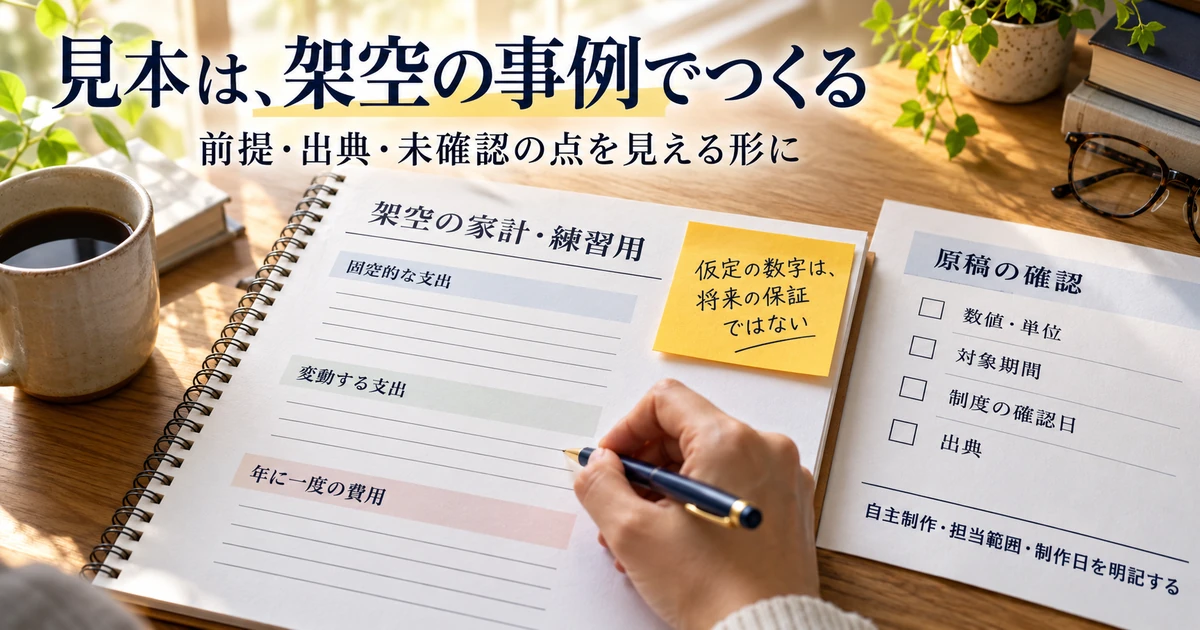
見本づくりでは、実際の顧客の家計を流用せず、架空の設定を使います。単に見栄えのよい表を作るより、どの数字が仮定で、どこを相談者と確認する必要があるかが分かる資料を目指しましょう。見本を実際の相談実績のように紹介しないことも大切です。
たとえば架空の家計で、毎月の支出を固定的なものと変動するものへ分け、年に一度の費用を別に整理します。その資料には「金額は練習用」「今後確認が必要な費用がある」と明記します。相手が資料を見るだけで、確定した将来収支だと思い込まない形にしてください。
将来の見通しを表にする場合は、物価、収入、家族の予定などの前提が変わると結果も変わることを説明します。細かな計算ができていても、前提が不明なままでは判断材料になりません。予測の数字を、保証された将来の残高や収入として示さないようにします。
短い説明原稿を作り、出典と計算を確認する
執筆を目指すなら、対象読者と一つの疑問を決め、短い原稿を作る方法があります。たとえば「年に一度の支出を毎月の家計と一緒に考えるには」という一般的なテーマなら、架空の金額で考え方を説明できます。複雑な税額計算や特定の投資判断を、見本のために無理に盛り込む必要はありません。
架空の計算例として、年間の支出見込みが120000円なら、単純に十二か月へ分けると月10000円です。ただし、実際の支払時期が近い場合には、これから十二か月で準備すれば間に合うとは限りません。割り算の結果と、支払日までの時間を一緒に説明することが重要です。
書いた後は、次の項目を点検します。
- 数値・単位
- 対象期間
- 制度の確認日
- 出典のリンク
一般論と、仮定の例と、個別に確認する事項が区別されているかも読み直します。資格名より、こうした確認の丁寧さが伝わる原稿を見本にしましょう。
講座の練習では、質問への答え方も準備する
講師の練習では、予定した説明を時間内に話すことに加え、質問を受けたときの対応を考えます。答えを知らない場合、前提が足りない場合、個別の専門判断へ踏み込む場合に、どのように確認へつなぐかを用意しておくと、無理にその場で結論を出さずに済みます。
たとえば「私の場合はこの申告でよいですか」と聞かれたら、一般講座の説明から個別の税務判断へ変わっています。場を盛り上げるために即答するのではなく、講座で扱える範囲と、税務署や税理士へ確認すべき内容を説明します。質問を断ち切るだけでなく、次に何を確認すればよいかを示すことが大切です。
練習相手には、説明が難しかった言葉、前提が分からなかった箇所、結論が強すぎると感じた部分を聞きます。ただし、感想がよかったことを専門内容の正確性の証明にはしません。聞きやすさと内容の確認は、別々に行う必要があります。
見本を応募へ使うときは、担当範囲を明記する
応募用の見本には、次の情報を添えます。
- 想定した読者・目的
- 作成した範囲
- 確認した資料
- 制作日
自主制作、依頼制作、共同制作が分かるようにし、他の人が作った部分を自分の実績として見せないようにします。監修した場合も、執筆したように表示しないことが必要です。
見本に使ったテンプレート、写真、イラスト、図表については、応募先へ渡してよいか、公開してよいかを確認します。無料配布されている資料でも、そのまま加工して自分の商品として販売できるとは限りません。自分の説明力を示すための資料は、必要な権利を確認した素材で作りましょう。
依頼者へ伝える文章は、「FP資格があります」だけでなく、「一般向けの家計整理をテーマに、公的資料を確認して説明原稿を作成しています。資格と見本、対応できる時間は以下のとおりです」と、仕事へ結び付けます。経験がない部分は、学習中または未対応と正直に示してください。
教材や講座は、試験対策と実務目的を分けて選ぶ
試験に合格するための教材と、相談を進める実務研修、文章を書くための学習は目的が異なります。講座の名称にFPや副業とあっても、必要な内容が含まれているかを確認します。カリキュラム、課題、添削、質問対応、受講期限などを具体的に見ましょう。
実務講座を選ぶ場合は、個人情報や業務の境界、説明の責任を扱っているかも確認します。短期間で稼げるという宣伝だけで判断せず、何を学び、何を自分で補う必要があるかを整理します。過去の受講者の成果を、自分の収入見込みとして計算しないようにしてください。
学習費を使う前に、自分で小さな見本を一つ作ってみると、不足が具体化することがあります。文章の構成で止まるのか、出典の確認が難しいのか、相談の聞き取りが苦手なのかを見て、目的に合う学習へ絞ることができます。
時間・費用・責任をそろえて、無理のない条件で受ける
報酬は、面談や登壇の時間だけで判断しない
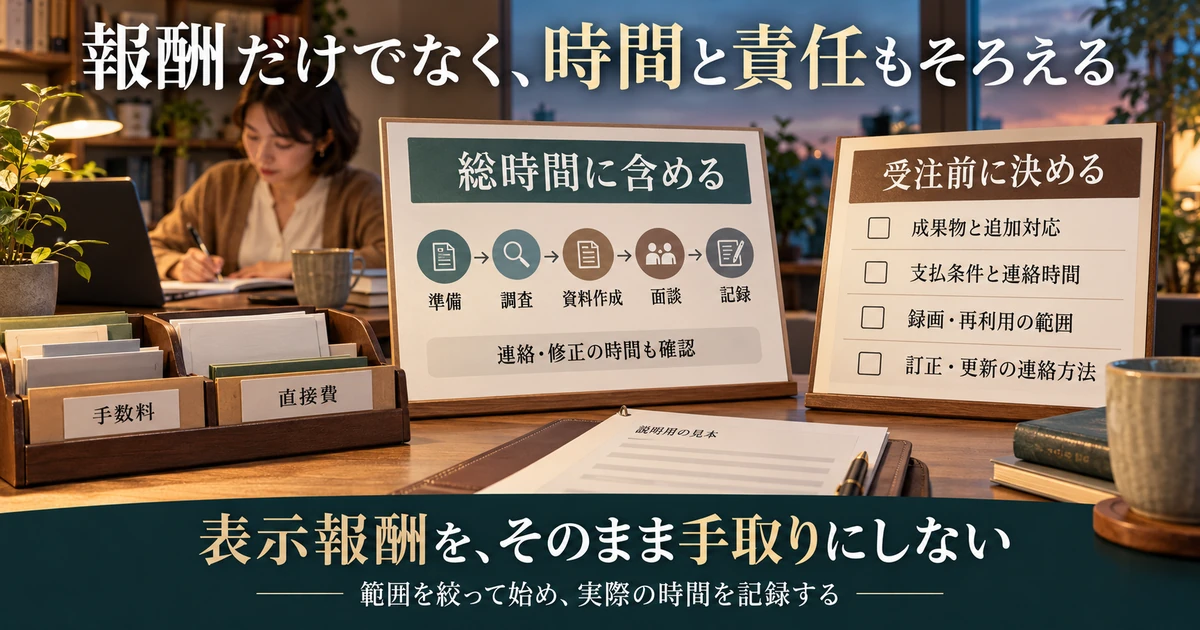
副業の報酬を比較する際は、表に出る時間だけでなく、準備、調査、資料作成、連絡、修正、記録整理まで含めて考えます。一時間の相談に一時間で対応できるとは限らず、同じ相談時間でも必要な準備は内容によって変わります。
架空の検討例として、相談料5000円、販売経路の手数料を20%、必要な印刷等の直接費を500円と置くと、残額は3500円です。事前準備1時間、面談1時間、記録整理30分なら合計2.5時間で、単純に割ると一時間1400円です。税金や固定費、集客、学習の時間は含めていません。
この数字は相談料の相場や推奨料金ではありません。実際には提供内容、経験、資料、対応範囲、契約方式によって異なります。表示された報酬をそのまま手取りと考えず、自分の条件で継続できるかを判断するために計算します。
※表は横にスクロールできます。
| 架空の相談業務の計算 | 仮定の内容 | 見落とさない点 |
|---|---|---|
| 相談料 | 5000円 | 相場ではなく計算用の仮定 |
| 手数料 | 20%として1000円 | 実際の利用経路の条件へ置き換える |
| 直接費 | 500円 | 資料や通信等の必要費用を確認 |
| 残額 | 3500円 | 税金・固定費等を引く前 |
| 総時間 | 準備1時間+面談1時間+記録0.5時間 | 集客や学習時間は別に必要 |
| 単純な時間当たり | 1400円 | 雇用の時給や手取りと同一ではない |
契約前に、成果物と追加対応の範囲を決める
仕事を受ける前に、相手、業務内容、納期、報酬、支払条件、修正や追加対応を確認します。相談なら、面談だけか、資料作成を含むか、後日の質問はどこまでかを明確にします。執筆なら、文字数だけでなく、構成、出典調査、修正、公開後の更新などを確認します。
講師の場合は、資料の再利用、録画、配信、参加者への配布の範囲も重要です。一度の登壇料で、動画を無期限に販売してよいことまで含まれるのかは、別に確認する必要があります。自分の名前や写真が、どの媒体でどのように使われるかも把握してください。
追加の質問が当初の範囲を超える場合は、その場で曖昧に受け続けず、内容と条件を整理します。ただし、自分の誤りの訂正まで機械的に追加料金へ置き換えないことが大切です。仕事の範囲と、正確な説明を行う責任を混同しないようにしましょう。
会社員として対応できる時間帯を具体的に伝える
平日の夜や休日に活動する場合は、面談できる時間だけでなく、連絡を確認できる時間帯を伝えます。日中に即時回答が必要な仕事を、夜にまとめて確認する運用で受けられるとは限りません。応募時点で、会議、質問対応、納期との相性を確認します。
本業が繁忙期に入ると、副業へ使える時間が減る場合があります。数週間の予定だけでなく、継続的な更新や後日の修正まで対応できるかを考えましょう。最初は受注量を絞り、実際に必要だった時間を記録してから増やす方が、負担を見極めやすくなります。
健康や家庭の予定を無視して、毎晩の空き時間をすべて仕事へ割り当てないようにします。調査不足や説明ミスが起きやすい状態になっていないかを振り返り、必要なら新しい受注を減らします。副業であっても、依頼者の重要な判断に関わる情報を扱う責任は変わりません。
訂正や更新が必要になったときの連絡方法を決める
制度が変わった、原稿に誤りが見つかった、相談資料の前提が違っていたと分かった場合に、誰へどのように連絡するかを決めておきます。問題を見つけても、そのまま使われる状態にしておかないことが大切です。影響する箇所と、確認できた事実を整理して伝えます。
記事なら、原稿のどの版を確認したか、公開内容に変更がないかを把握します。相談資料なら、作成時の情報と前提を残し、後から何が変わったかを説明できるようにします。ただし、契約していない継続監視まで無制限に引き受けるのではなく、更新の範囲をあらかじめ確認してください。
個別の損害や契約上の責任が問題になる場合は、自己判断で結論を出さず、専門家へ確認します。相談者へ過度な保証をして安心させるのではなく、現在分かっていること、調べていること、次の対応を明確にする姿勢が重要です。
最初の仕事の前に、対応できる範囲を一枚へまとめる
受注前の準備として、次の内容を一枚へまとめてみましょう。
- 対象者・得意なテーマ
- 提供する成果物・必要な資料
- 対応しない業務
- 連絡時間
- 費用の考え方
文章が曖昧な項目は、まだ確認が必要な部分です。資格名を大きく表示するだけでなく、相手が依頼内容を判断できる説明へ整えます。
その内容をもとに、架空の見本を作り、出典と計算を確認し、必要な学習を補います。業務の境界が不明な仕事は、受けてから調べる前提にせず、事前に確認してください。分からないことを明示できることも、重要な準備の一つです。
FPの知識を副業に活かすには、資格を取った後の準備が必要です。相談、執筆、講師の中から提供する仕事を選び、専門業務との境界、個人情報、成果物、時間と費用をそろえます。知識を広く見せることより、対応できる範囲で正確に説明し、必要なときは専門家へつなげる体制を整えて進めましょう。