AI資産運用はどこまで任せられる?ロボアドの手数料・NISA・リスクを比較
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
仕事が終わってから銘柄を調べ、値動きを確認し、買い時を考える。そんな時間は取れないけれど、将来のための資産形成は考えたい。この悩みに対する選択肢の一つが、運用の一部を自動化するサービスです。
ただし、「AIが運用する」と「利益が出る」は同じ意味ではありません。商品選びや資産配分の調整を任せられるサービスにも値下がりはあり、手数料がかかります。自分で投資信託を選んで積み立てる方法でも、日々の買付作業を自動化できます。
この記事では、何を任せたいのか、いくら払うのか、下がったときにも続けられるのかという順序でAI資産運用を見ていきます。ロボアドバイザー、AI予測を使う運用サービス、FX自動売買を区別し、WealthNavi・ROBOPRO・SBIラップの公式情報も比較材料として紹介します。
最初に押さえたい結論
自動化で減らせるのは主に作業の手間です。元本割れを防ぐ仕組みではありません。「銘柄選びや配分管理を任せたい」なら投資一任型を、「買付の手間だけ減らしたい」なら投資信託の自動積立を比較対象にします。AIという名前だけで選ばず、契約・投資対象・費用を確認してください。
本記事は一般的な比較情報であり、個別の金融商品の購入を勧めるものではありません。費用・サービス条件は2026年10月2日に確認した公式情報を基にしています。契約前には最新の交付書面を読み、必要に応じて登録された金融機関等へ相談してください。
AI資産運用は一つではない|「何を任せるか」で仕組みが変わる
最初に「AI」という言葉をいったん外し、サービスが実際に何をするかを見てください。運用方針を提案するだけなのか、実際の売買まで任せられるのかで、利用者に残る仕事も契約内容も異なります。
投資一任型は、決められた方針の中で売買や配分調整を任せる
投資一任型のロボアドバイザーでは、利用者が契約に同意したうえで、資産の購入や配分調整などを運用会社に任せます。資産の組み合わせを「ポートフォリオ」、偏った配分を調整する作業を「リバランス」と呼びます。
たとえばWealthNaviは、資産配分、積立、リバランスなどを自動化するサービスです。一方、SBIラップのAI投資コースはAIの予測を利用して配分を変更する仕組みを説明しています。同じ自動運用でも、目標配分を維持する考え方と、予測に応じて配分を変える考え方を一緒にしないことが大切です。
任せる場合でも、投資目的、運用に回す金額、資金を使う時期は本人が決めます。運用会社が家計や将来の出費まで自動的に把握しているわけではありません。
助言型と投資信託の自動積立は、任せられる範囲が違う
資産配分の診断や商品の提案を受けても、購入手続きや見直しは自分で行うサービスがあります。診断画面が便利だからといって、売買や資産管理まで代行してくれるとは限りません。申込み画面で「提案のみ」「投資一任」などの説明を確認します。
また、自分で投資信託を選び、毎月一定額を買う設定にする方法もあります。こちらは基本的に「何を買うか」を自分で決め、「いつ、いくら買うか」を設定で自動化する方法です。投資信託内部の運用は運用会社が行いますが、口座全体の資産配分を一任するサービスとは役割が違います。
買付忘れを防ぎたいだけなら、すべての判断を任せる必要があるかを考えてみましょう。商品の選択と管理まで負担に感じるなら、投資一任サービスへの対価に意味があるかを検討します。
FX自動売買を、長期の分散投資と同じものとして選ばない
FX自動売買は、通貨の売買を設定やプログラムに従って行う仕組みです。株式・債券などへ分散する運用サービスとは、投資対象もリスクの生じ方も異なります。自動で注文することが、低リスクの運用を意味するわけではありません。
レバレッジを使う取引では、少ない証拠金に対して大きな損益が発生し得ます。自動売買を検討する場合は、資金に対する取引量、停止条件、損切り、追加資金の必要性まで別途確認する必要があります。「忙しいので手間を減らしたい」という理由だけで、仕組みの違う商品へ進まないようにしてください。
参考:金融庁「外国為替証拠金取引について」
生成AIへの相談と、正式な運用サービスも別物
生成AIは、金融用語の整理や比較項目の洗い出しには使えます。しかし、回答が最新で正確とは限らず、もっともらしい誤情報が含まれる可能性があります。会話で示された銘柄名や利回りを、そのまま売買の根拠にするのは避けましょう。
AI関連企業の株式を買う「AIに投資する方法」と、AIを運用判断に利用する「AIで投資する方法」も別です。サービス紹介を見るときは、AIが情報収集、予測、配分決定、注文執行のどこに使われているかを質問すると説明を整理できます。
任せても消えないリスク|実績グラフを見る前に知っておくこと
日々の注文を任せれば、画面を見る時間を減らせるかもしれません。しかし、資産の値下がりを経験するのは利用者自身です。「手間が少ない」と「不安にならない」を分けて考えると、期待とのずれを小さくできます。
分散していても、元本割れする期間はある
株式、債券、不動産、金などを組み合わせる運用でも、値下がりは起こり得ます。海外資産には為替変動の影響もあり、現地通貨での値動きと円換算の結果が一致するとは限りません。SBIラップも、金利・市場価格・為替・発行体の信用状況などにより損失が生じることを説明しています。
判断の練習として、100万円が一時的に80万円になった場合を想像してみてください。これは将来の下落率の予測ではなく、生活への影響を確認するための例です。その20万円が家賃や学費の支払いに響くなら、運用方法より先に投資額を見直す必要があります。
AIの予測が外れる可能性も、運用方針の一部として受け止める
予測に基づいて資産配分を変更する運用では、期待していた方向と市場が逆に動く可能性があります。配分変更後に元の資産が上昇することも考えられます。「自動で調整するから下落を回避できる」と期待すると、結果が悪いときに納得しにくくなります。
大切なのは、予測が当たる場面だけでなく、外れたときにどのような損失があり得るか、方針を自分で説明できることです。運用会社が示す目標は達成の保証ではありません。説明を読んでも仕組みが理解できないサービスは、入金を急がず質問してください。
バックテストと実際の運用実績は分けて読む
バックテストは、一定のルールを過去のデータへ当てはめたシミュレーションです。利用者のお金を実際に運用した実績とは違います。グラフの開始日がサービス提供前になっている場合は、どこまでが検証値で、どこからが実績かを確認しましょう。
SBIラップの公式資料でも、費用の参考値についてバックテスト期間と実績期間を区別しています。広告の大きな数字だけでなく、脚注の対象期間、手数料控除の有無、円換算かどうかまで読む姿勢が必要です。
利益率だけでなく、途中の下落と比較対象をそろえる
たとえば「累計で増えた」という数字でも、途中にどれほど下がったかで続けやすさは変わります。途中のピークからどれだけ下落したかを示す最大下落幅なども確認材料になります。ただし過去の最大下落幅は、将来の損失の上限ではありません。
株式中心の運用と、債券を多く含む運用を、短期間の収益率だけで並べても公平な比較にはなりません。期間、資産配分、通貨、費用の条件をそろえ、「高い利益を狙うためにどのリスクを取ったか」まで見ます。
毎月の積立がある口座では、残高の増加に追加入金が含まれます。残高が増えた分をすべて運用益だと思わず、累計入金額、出金額、現在評価額、費用を分けて確認してください。
年率の差を円で考える|手数料とNISAは別々に確認する
自動運用の便利さを比較するなら、まず年間費用を円に直してみましょう。料率が小さく見えても、運用額が増えるほど負担は大きくなります。一方で、その費用で減らせる作業や受けられるサービスにも目を向けます。
「年率1.1%」は利益に対する1.1%ではない
残高を基準にする手数料の場合、利益額ではなく所定の運用資産額に料率がかかります。相場が下がった年でも費用が発生する点が重要です。WealthNaviやROBOPROの通常の基本手数料は、このように運用資産を基準とする体系です。
以下は残高が1年間変わらないと仮定し、年率1.10%と年率0.20%を掛けただけの計算例です。特定サービス同士の総費用比較ではなく、ETF等の保有コスト、売買・為替費用、税金、値動き、入出金は含めていません。
※表は横にスクロールできます。
| 仮定する運用残高 | 年率1.10% | 年率0.20% | 1年間の差額 |
|---|---|---|---|
| 100万円 | 11,000円 | 2,000円 | 9,000円 |
| 300万円 | 33,000円 | 6,000円 | 27,000円 |
| 1,000万円 | 110,000円 | 20,000円 | 90,000円 |
年率0.20%の方が必ず成績がよいという表ではありません。売買や配分調整を自分で行うのか、任せるのかによって、提供される内容が違います。「年間いくらなら、この作業を任せたいと思えるか」を考える材料として使ってください。
一任手数料と、投資先商品の費用は二重に確認する
投資一任手数料のほかに、投資信託の信託報酬やETFの経費率など、保有商品の中で差し引かれる費用がある場合があります。別に請求されないからといって、費用がゼロという意味ではありません。
WealthNaviの公式料金ページは、サービス手数料とは別にETF保有コストを説明しています。SBIラップも、一任手数料に加えて投資対象ファンドの信託報酬等がかかると明記しています。広告に出ている一つの料率だけで合計を決めないことが大切です。
手数料を払う価値は、減らしたい作業と並べて判断する
たとえば残高300万円に年率1.10%を掛けると、年間33,000円です。仮に配分確認や買付に使っていた時間を月2時間減らせるなら、年間24時間に対して1時間あたり1,375円という見方ができます。これは説明のための単純計算であり、実際にその時間が短縮されるという予測ではありません。
ここで比べるのは、手数料の安さと高リターンの約束ではなく、自分が負担に感じる作業です。自動積立だけで十分なら追加サービスを使わない判断もあります。配分管理や売買まで任せることで継続しやすくなるなら、その対価を検討します。どちらを選ぶ場合も、投資先商品の費用を別に確認してください。
なお、残高が増えれば残高比例の費用も増えます。開始時点の100万円だけでなく、将来300万円や1,000万円を運用する場合の概算も見ておくと、途中で料金への印象が変わりにくくなります。
NISAは運用サービスではなく、対象商品の利益を非課税にする制度
NISAとロボアドは、どちらか一つを選ぶ対立関係ではありません。NISAは対象となる金融商品の利益に関する制度、ロボアドは運用の手間を減らすサービスです。NISAを使える運用サービスもあれば、別の口座区分で利用するものもあります。
金融庁の案内では、つみたて投資枠と成長投資枠を併用でき、年間の投資枠は合計360万円、非課税保有限度額は取得価額ベースで1,800万円です。ただし、枠を使い切ることを目標にして生活資金まで入れる必要はありません。自分の予定に合う金額を先に決めます。
NISAを利用しても、商品の価格下落や運用サービスの手数料がなくなるわけではありません。非課税の利点と、運用方針・費用・利用できる商品は分けて確認してください。
口座を変更する前に、既存の資産がどうなるかを調べる
すでにNISAを利用している人は、新しいサービスが気になったからといって、すべて売却して移す必要があるとは限りません。金融機関の変更、保有商品の扱い、当年の買付状況、翌年の投資枠を整理してから判断します。
金融庁は金融機関を年単位で変更できることや、売却した商品の取得価額分について翌年以降に非課税保有限度額が再利用できることを説明しています。「売れば同じ年にすぐ枠を全部使い直せる」という理解は避けてください。手続きは変更元と変更先の両方へ確認します。
WealthNavi・ROBOPRO・SBIラップを、運用方針から比較する
※表は横にスクロールできます。料金は2026年10月2日に確認した基本条件です。割引・口座区分・残高による違いがあるため、下記の料率だけで総費用を比較しないでください。
| 比較対象 | 任せる内容 | 基本のサービス手数料(税込・年率) | 別に確認する費用・条件 |
|---|---|---|---|
| WealthNavi | リスク許容度に応じた資産配分、積立、リバランス | 通常口座は原則1.10% | ETF保有コストは別。NISA・長期割・3,000万円超部分は条件が異なる |
| ROBOPRO | AI予測を取り入れた資産配分の変更と売買 | 原則1.10% | ETFの信託報酬等は別。3,000万円超部分は0.55%。同名の投資信託とは別商品 |
| SBIラップ AI投資コース | AI予測を利用した専用投資信託への配分と売買 | 0.660% | 投資信託の信託報酬等は別。他コースと手数料・方針を混同しない |
出典:WealthNavi公式料金/ROBOPRO公式料金/SBIラップ AI投資コース公式FAQ。いずれも運用成果や元本を保証するものではありません。
ここでは、公式情報を確認できる三つのサービスを、ランキングではなく違いを理解する例として挙げます。好成績の年だけを並べるのではなく、何をするサービスで、費用がどこにかかるかを見てください。
WealthNaviは、配分管理や積立の自動化を確認する候補
WealthNaviは、リスク許容度に応じた資産配分やリバランスなどを任せるサービスです。ここでは「AIが短期の相場を当て続けるサービス」としてではなく、長期の資産管理を自動化する比較対象として扱います。
通常の基本手数料は年率1.1%(税込、現金部分を除く預かり資産が対象)で、3,000万円を超える部分には別の料率があります。公式には長期割も案内されていますが、提携サービスとの条件の違いがあるため、申込経路まで含めて確認してください。
「おまかせNISA」については、通常口座と料金が同一とは限りません。つみたて投資枠・成長投資枠、それぞれのサービス手数料とETF保有コストを分けて確認することが重要です。NISAを使えるという一点だけで、費用もすべてゼロだと解釈しないようにしましょう。
ROBOPROは、AI予測を取り入れた配分変更を調べる候補
FOLIOのROBOPROは、AIを活用した相場予測を基に資産配分を変更する運用サービスです。配分を動かす方針が自分の期待と一致するか、予測が外れた場合にも理解して保有できるかを確認します。
公式料金では、基本の手数料は年率1.1%(税込、現金部分を除く運用資産額が対象)で、3,000万円を超える部分には別の料率があります。最低投資額は10万円からと案内されています。少額から試す場合も、契約と投資対象のリスクを読んでから判断してください。
同じ名称を含む投資信託などを見かけても、運用サービスそのものと同じ契約・費用・口座区分とは限りません。「ROBOPRO」という名前だけでNISAへの対応や手数料を判断せず、自分が申し込む商品を特定する必要があります。
SBIラップは、必ずコース名まで確認する
SBIラップには複数コースがあり、運用方針や費用が異なります。ここで比較しているのはAI投資コースです。公式説明ではAI予測を取り入れ、原則として月に1回投資配分を変更し、状況によって臨時の変更も行う仕組みです。
AI投資コースの一任手数料は年率0.660%(税込)ですが、これがすべての費用ではありません。投資対象ファンドやその投資先ETFにも費用があり、組入れ状況によって負担が変わります。単純に「0.660%だから1.1%のサービスより合計で必ず安い」と結論を出さないようにしてください。
現在の公式FAQでは、申込みは1万円以上、毎月の積立は1,000円以上で、それぞれ1,000円単位と案内されています。SBI証券でNISA口座を持てることと、個別のラップ商品がNISAで使えることは別の確認事項です。対象コースの口座区分は、契約時の案内で確認しましょう。
NISAの料金は「口座全体」と「投資枠別」を混同しない
WealthNaviの公式料金では、つみたて投資枠のサービス手数料は0%、成長投資枠は年率最大1%(税込1.1%)と案内されています。成長投資枠にはリスク許容度による料率の違いもあるため、両方の残高の比率によって口座全体の負担が変わります。
つまり「NISAだから完全無料」でも、「すべて通常口座と同じ料率」でもありません。自動積立と一括入金で使われる枠が異なる点も、申込み前に確認します。ETFの保有コストは別にあるため、無料という言葉が何の手数料を指しているかを見てください。
比較表には「任せられること」と「任せられないこと」を並べる
自分用の比較メモでは、商品の名前より、作業の分担を明確にします。買付、リバランス、積立、出金、問い合わせの五つを並べ、どこまで自動で、どこから操作が必要かを書いてみてください。
そのうえで、一任手数料、商品内の費用、NISAの口座区分、最低金額、解約日程を足します。一つのサービスが全部の条件を満たさなくても、優先順位が見えていれば選択肢を絞れます。公式資料にない項目は推測せず、問い合わせ欄に残しておきましょう。
忙しい人のケース別判断|任せる意味がある人と、積立だけで足りる人
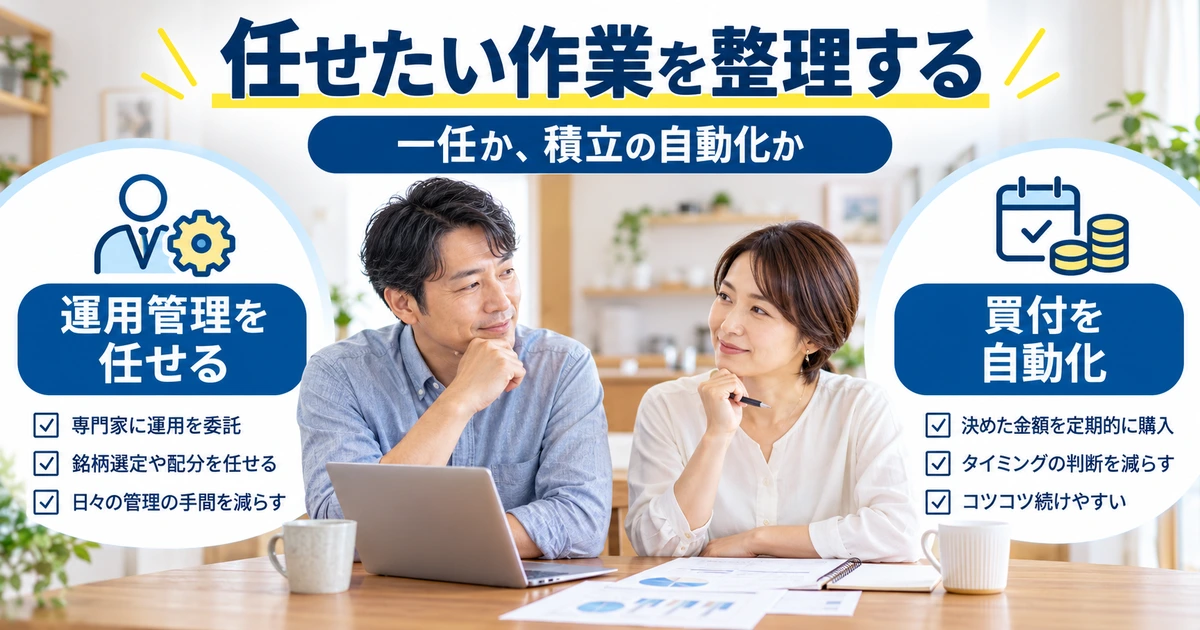
忙しさは共通でも、負担に感じている作業は人によって違います。以下は特定の投資先を勧める診断ではなく、自分に必要な機能を整理するための例です。
銘柄や配分の管理まで負担なら、一任の対価を検討する
商品を何本持つべきか分からない、資産配分の調整が後回しになる、積立を含めて一つの画面で管理したい。このような人は、作業をまとめて任せることに価値を感じるかもしれません。
ただし、任せた後も値下がりの不安は残ります。料金表を円換算し、その費用を払っても管理の負担を減らしたいかを考えてください。「知識がないから全部お任せ」ではなく、何を持っているか、どの程度変動し得るかは理解したうえで任せます。
購入の手間だけ減らしたいなら、自動積立も比較する
自分の投資方針がある程度決まり、選んだ投資信託を毎月買い続けたいだけなら、口座の積立設定で目的を満たせる可能性があります。投資一任サービスを使わなくても、毎回注文する手間は減らせます。
バランス型投資信託のように、一つの商品内で複数資産を組み合わせるものも比較対象になります。ただし、どの商品でも損失リスクはあり、信託報酬や資産配分を確認する必要があります。「低コスト」「一本で分散」の言葉だけで選ぶのではなく、商品内容を読んでください。
近く使う予定のお金は、サービス選びより置き場所を先に考える
引っ越し費用、学費、税金、事業の仕入れ代金など、使う時期が近いお金を運用すると、必要な日に相場が下がっている可能性があります。AIでも、その日に必ず利益のある状態で換金できるわけではありません。
たとえば、毎月の余裕額が3万円でも、翌年に大きな支出があるなら全額を積み立てる必要はありません。必要資金を現金等で確保したうえで、当面使う予定のない範囲を分けて考えます。これは金額の推奨ではなく、用途ごとに資金を分ける考え方です。
投資全体の整理から始めたい場合は、資産運用初心者向けの基礎と、生活資金の分け方も参考にしてください。
副業や独立を予定している人は、収入の変動も含めて考える
会社員の間に払える積立額でも、独立後に同じ金額を続けられるとは限りません。売上の入金待ちや設備購入などが重なるなら、投資効率より手元資金を優先する時期もあります。
資産運用は、毎月一定額を受け取れる仕事の報酬とは異なります。運用益を生活費の不足分を必ず埋めるものとして扱わず、収入源づくりと運用資金の管理は分けましょう。将来の目標を達成するために、必ずしも今すぐ投資額を増やす必要はありません。
迷うときは、口座を増やす前に一枚のメモにまとめる
比較する項目が増えると、サービスを使うこと自体が目的になりがちです。「お金を使う予定」「毎月の無理のない額」「値下がりへの備え」「任せたい作業」「許容できる年間費用」を一枚にまとめてください。
このメモができると、問い合わせで聞くべきことも具体的になります。たとえば「おすすめはどれですか」ではなく、「配分調整まで任せる場合、100万円に対して年間どの費用がかかりますか」と聞けます。サービスを選ばないという結論になっても、目的を整理できれば無駄ではありません。
始めた後の確認と出口|完全放置にしないための実務
自動運用の使い方は、毎日相場を当てようとすることでも、何年も一度も確認しないことでもありません。生活の変化、費用、契約、資産の状態を、必要なタイミングで確認できる仕組みを作ります。
確認日は、値動きより生活の予定に合わせる
管理の例として、半年ごとの家計点検と、転職・退職・住宅購入など大きな予定が変わったときを見直し日にする方法があります。これは投資成果を最適化する周期ではなく、確認漏れを減らすための運用ルールです。
見直すのは、累計入金額、現在評価額、支払費用、資産配分、積立額、出金予定です。下がるたびに方針を変えるのではなく、契約した運用方針が変わっていないか、今の家計に投資額が合っているかを確認します。反対に、生活資金が足りなくなったのに「長期だから」と放置するのも避けてください。
積立停止、一部売却、解約はそれぞれ別の操作
毎月の積立を停止しても、保有資産の運用や費用の発生まで止まるとは限りません。一部だけ現金化する場合と、契約を終了して全額売却する場合では、操作や必要日数が異なります。使い始める前に出口の画面と説明も確認しておきましょう。
SBIラップのAI投資コースでは、所定の受付時刻までの申込みから原則6営業日後の換金と案内され、海外市場の休場日などでさらに日数がかかる場合があります。その後、証券口座から銀行口座へ出金する手続きも別です。どのサービスでも当日中に生活費へ使えると考えないようにします。
登録業者かだけでなく、本物の窓口かを確認する
投資サービスを調べるときは、金融庁の登録情報と、運営会社の公式サイトを確認します。ただし、登録は利益や元本の保証ではありません。また、実在する会社の名称や登録番号が書いてあっても、なりすましのページである可能性があります。
SNSやメッセージのリンクだけを頼りにせず、公式サイトの所在地、問い合わせ先、契約相手を独立して確かめてください。個人口座への送金や、出金のための追加送金を求められる場面では、相手の説明だけを信じずに取引を止めて確認することが重要です。
参考:金融庁の金融事業者検索機能/金融庁のSNS投資詐欺に関する注意喚起
問い合わせる内容を決めておくと、説明を比較しやすい
契約前に聞いておきたいのは、「何に投資するか」「残高に対する年間費用には何が含まれるか」「NISAではどの枠を使うか」「一部出金と全解約で何営業日かかるか」「障害が起きたらどの窓口へ連絡するか」です。同じ質問を各社へすると、説明の差を把握できます。
答えが口頭だけなら、該当する交付書面や公式FAQも教えてもらいましょう。過去の成績を説明されても、費用や解約方法の回答がないまま申込みへ進む必要はありません。サービス選びで残った疑問を、入金前に消しておくことが大切です。
AIを名乗る広告の高利回りを、申込み理由にしない
「AIだから損をしない」「無料システムで高い利益が続く」「出金には先に税金を払う必要がある」といった説明を受けても、そのまま入金しないでください。過去の利益画面、紹介者の成功談、著名人が話す動画だけでは、契約や運用の実態は確認できません。費用・運営情報・実績の確認項目は、AI自動売買を利用する前の確認ガイドにまとめています。
金融庁は、SNSを通じた投資勧誘や、実在する金融機関・著名人を装った勧誘への注意を呼びかけています。連絡先や資料を保存し、不審な要求がある場合は公式の相談窓口へ確認してください。損失を取り戻そうと追加送金する前に、立ち止まることが大切です。
よくある疑問|始める前に解消したいこと
Q. AIなら、人が運用するより必ず成績がよくなりますか?
必ずよくなるとはいえません。投資対象、資産配分、費用、対象期間をそろえないと比較できず、過去の優位性も将来を保証しません。「AI使用」そのものを成績の証明にしないでください。
Q. 自動運用を使えば、投資の知識は不要ですか?
自分で毎日売買する知識は減らせても、投資対象、元本割れ、費用、出金方法の理解は必要です。分からない点を質問でき、説明に納得してから入金することが出発点です。
Q. NISAと併用できますか?
サービスや商品によります。NISA対応の有無に加え、どの投資枠を使うか、既存口座との関係、対象商品の費用を確認してください。同じ証券会社が提供していても、すべての商品がNISA対象とは限りません。
Q. 複数のロボアドを使えば、十分な分散になりますか?
会社が違っても、投資先のETFや資産クラスが重なる可能性があります。サービス数ではなく、実際に何をどれだけ保有しているかを見ます。費用や管理画面が増える不便さも合わせて考えてください。
Q. 下落したらすぐ解約すべきですか?
値下がりだけで一律には決められません。必要資金の時期、投資目的、許容していた変動、契約した方針に変化がないかを確認します。生活に影響する場合は投資額の見直しを優先し、必要に応じて金融機関へ相談してください。
まとめ|「任せるから安心」ではなく「任せる範囲を理解して使う」
AI資産運用を考えるときは、最初に何の手間を減らしたいかを決めましょう。買付だけなら自動積立、資産配分や調整までなら投資一任型も比較対象になります。AI予測を使うかどうかは、その後に確認する運用方針の一要素です。
手数料は円で計算し、商品の費用と分けて確認します。NISAは運用サービスと別の制度として捉え、元本割れ、家計との相性、出金までの日数も確かめます。こうして判断材料をそろえてから使うことが、広告の印象だけで選ぶのを防ぐ方法です。
資産運用の全体像に戻りたい方は、株・FX・暗号資産の違いと、生活資金を守る考え方も確認してください。忙しさを理由に急いで任せるのではなく、自分が理解できる範囲で管理を簡単にしていきましょう。
比較条件を確認した公式資料
以下は運用方針・料金・リスクの確認に用いた資料です。申込みを促す案内ではありません。元本や運用成果は保証されず、利用前には最新の契約書面と費用を確認してください。