AI自動売買は本当に無料?初期費用・運営情報・実績を確認する方法
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
以前このページで紹介していた個別サービスの広告掲載は終了したため、旧申込みリンクと特典の案内を取り下げました。現在は、AI自動売買の案内を見たときに、費用・契約相手・実績・出金条件を確認するための一般的な情報に更新しています。
「初期費用0円」「スマホだけ」「AIに任せられる」と聞くと、手間も負担も少なく投資できそうに感じるかもしれません。しかし、登録料、運用する自己資金、取引で発生する費用、損失の可能性は、それぞれ別の項目です。一つが無料でも、全部が無料になるわけではありません。
この記事では、登録や入金を急ぐ前に何を確かめるかを順序立てて整理します。特定の業者を違法と断定したり、特定の商品への投資を勧めたりする内容ではありません。個別の契約については最新の交付書面や公式窓口を確認し、必要に応じて専門家へ相談してください。
最初の判断軸は三つです。「何を自動化するのか」「支払う総額はいくらか」「誰とどのような契約を結ぶのか」。この三つを説明できない間は、宣伝の数字を比較するより、分からない項目を確かめることを優先しましょう。
AIと自動売買を一緒にせず、任せる範囲を確かめる
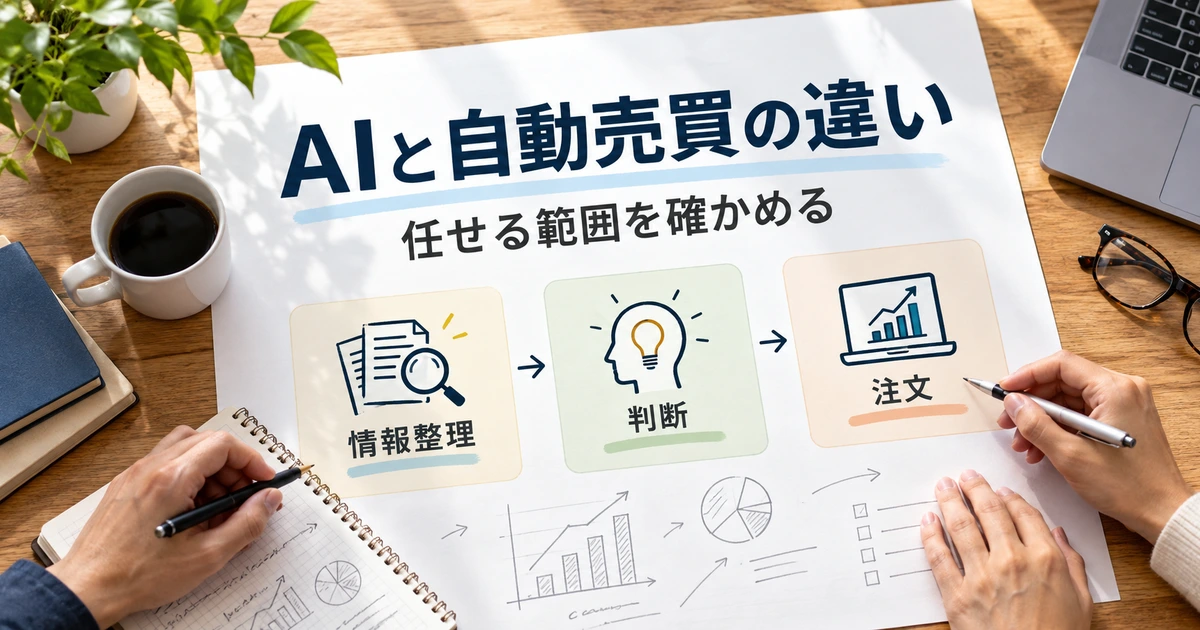
情報を整理するAIと、実際に注文する仕組みは別
AIという言葉は、ニュースを整理する機能、相場の予測に使う仕組み、売買の判断を補助する機能など、異なる用途に使われます。説明にAIと書いてあるだけでは、そのサービスがどこまで行うのかは分かりません。
最初に知りたいのは、最後の注文を誰が出すかです。情報や候補を表示するだけなのか、自分が確認して注文するのか、設定に従って自動的に発注するのかを分けます。同じスマートフォンで使えるサービスでも、利用者に残る作業と責任は違います。
質問するなら、「この機能は情報提供までですか。それとも実際の売買注文まで行いますか」と具体的に聞きます。便利さを説明する言葉より、実行される操作を一つずつ確認するほうが、契約の内容を理解しやすくなります。
自動売買だから、必ずAIを使っているとは限らない
あらかじめ決めた条件で注文する仕組みと、AIによる予測を利用する仕組みは、同じではありません。「自動」という説明だけから、システムが将来を予測して柔軟に危険を避けてくれると期待しないようにします。
決まったルールを実行することには、手動で操作する手間を減らす利点があります。一方で、そのルールが合わない相場でも動き続ける可能性を考える必要があります。誰が設定を変えるのか、何が起きたら停止するのかを確認しましょう。
「AIがすべて判断するので説明は不要」と言われても、投資対象、費用、損失、停止方法まで分からなくてよいわけではありません。技術の細部をすべて理解できなくても、契約上何を任せるかと、利用者が負うリスクは確認できます。
ロボアド、積立、自動売買は目的から比較する
運用の手間を減らしたい場合でも、方法は一つではありません。資産配分や売買を一任するサービス、自分で選んだ投資信託などを定期的に買う設定、売買ルールを使う取引では、任せる範囲が違います。
例えば、買い忘れを減らしたいだけなら、買付の自動化が比較対象になります。投資対象の選択や配分管理まで負担に感じるなら、一任サービスの内容と費用を確認することになります。短い期間の売買を繰り返す仕組みは、長期保有の資産形成と同じものとして扱わないようにします。
何を選ぶ場合も、生活に必要な資金を確保したうえで、使う予定とリスクを考えることが先です。「AIを使う」という手段を先に決めるより、減らしたい作業を言葉にすると、自分に不要な機能へ費用を払うことを避けやすくなります。
スマホで操作できることは、管理が不要という意味ではない
スマートフォンで設定や確認ができると、利用場所を選びやすくなります。ただし、操作画面が簡単であることと、取引の仕組みや契約が単純であることは別です。小さな画面で手続きが完了する場合ほど、条件を読み飛ばさないようにしましょう。
自動化した後にも、残高、手数料、設定の変更、通知、メンテナンス情報を確かめる場面があります。忙しい人は、その確認をいつ行うかまで考えておきたいところです。毎日相場を見る必要がないサービスでも、契約の変更や重要なお知らせまで無視してよいわけではありません。
端末の紛失や機種変更、通信が使えないときの対応も確認事項です。「スマホ一台でできる」という説明に安心する前に、その端末を使えなくなった場合の連絡先や、別の方法で状況を確認できるかを調べておきましょう。
自動化で減らせる手間と、消えないリスクを書き分ける
説明を整理する簡単な方法は、紙を二つに分けることです。左に「任せられる作業」、右に「自分で負うこと」を書きます。例えば、注文の実行を任せても、資産価格の変動による損失までなくなるわけではありません。
右側が空白になる説明なら、重要な情報を見落としていないか確認してください。投資額を決めること、資金を使う時期を考えること、損失を受け入れられる範囲を判断することなど、利用者自身が決める部分が残るのが普通です。
この整理は、AIサービスが悪いと決めるためではありません。便利な部分を正しく評価し、期待しすぎないための準備です。負担が何から何へ変わるのかが分かると、料金を払う意味も考えやすくなります。
初期費用0円でも、総費用と自己資金は別に確認する
登録料・利用料・取引費用を一つにまとめない
無料と書かれている場合は、何が無料なのかを具体的に確認します。登録、ソフトの入手、一定期間の利用、取引の手数料、サポートなど、対象の範囲が違えば実際の負担も変わります。
確認用のメモには、最初に支払う費用、毎月または毎年の費用、取引に応じてかかる費用、解約や出金に関係する費用を別々に書きます。金額がすぐ見つからない欄は、ゼロにせず「未確認」と残してください。
松井証券の自動売買に関する公式説明でも、取引手数料などと、売値・買値の差にあたるスプレッドは区別されています。特定の費用が無料でも、取引に関わるコスト全体がなくなるとは限りません。他のサービスを比べる場合にも、同じ範囲で確認する必要があります。
毎月の利用料は、一年分と運用資金に対する割合で見る
小さな月額でも、継続するとまとまった支出になります。例えば月額三千三百円なら、一年で三万九千六百円です。これは説明のための仮定であり、特定の商品にその料金が設定されているという意味ではありません。
仮に運用する資金が二十万円で、そのほかの費用を考えずに上記の年間利用料だけを比べると、資金の十九・八パーセントに相当します。必要な収益率を予測しているのではなく、固定費の大きさを見えるようにする計算です。実際には損失が出た年にも利用料が発生する契約かを確認します。
固定費が高いから必ず悪い、安ければ必ずよい、ということではありません。その費用で何が提供され、自分がどの作業を減らせるのかを比べます。費用を回収できると確かめられていないのに、借金で高額なツールを買うことは避けたいところです。
投資するお金は、サービスの料金とは別のもの
サービスへの支払いが無料でも、取引に使う資金が必要になる場合があります。そのお金は、単なる利用料とは性質が違います。資産価格の変動などにより減る可能性がある資金として考える必要があります。
また、案内に最低金額が書かれていても、それが誰にとっても適切な運用額という意味ではありません。生活費や近い支払いを除き、いつ使う予定のお金かを整理してから考えます。最低金額が小さいことと、損失の可能性が小さいことも同じではありません。
特にレバレッジを使う取引では、預けたお金に比べて大きな損益が生じることがあります。自動注文の便利さより先に、取引の大きさ、損失時の扱い、追加資金が必要になる可能性を確認してください。理解できない間は、入金を急ぐ理由はありません。
特典や投資資金のプレゼントは、受取条件と使い道を読む
キャンペーンの表示を見たら、対象者、期限、必要な手続き、受取方法を確認します。抽選なのか、条件を満たした人への提供なのかも別です。「もらえる」という大きな文字だけで、自由に現金として使えると判断しないようにしましょう。
特典が口座内の残高、取引に使う権利、ポイントなどである場合は、現金の入金と同じとは限りません。出金できるか、利益に条件があるか、一定の取引量や入金が必要かなど、実際の規定を確認します。条件が書かれていなければ、分からないまま進めず問い合わせます。
過去に紹介された特典が、現在も実施されているとは限りません。この記事では終了した広告に付いていた金額や無料条件を、新しい申込みの判断材料として案内していません。特典の有無より、特典を除いてもサービスを利用したい理由があるかを考えてください。
試用期間・自動更新・解約の締切を一緒に確認する
無料のお試しがあるなら、試せる範囲と終了後の扱いを確かめます。自分で有料契約へ進む仕組みなのか、期間が終わると継続課金になるのかでは、必要な管理が違います。購入画面と契約書面の両方で条件を確認しましょう。
試す目的も先に決めます。画面が使いやすいか、設定を理解できるか、記録を取り出せるか、サポートに必要な質問をできるかなど、短い期間で確認できることがあります。一方、短期間で利益が出たかだけを、長く使う判断のすべてにしないようにします。
解約する場合は、締切、手続きの場所、利用終了日、残期間の返金があるかを見ます。アプリを削除しただけで契約が終わるとは限りません。自動更新の停止と、取引や口座の終了が別の操作である場合もあるので、同じものとして扱わないでください。
契約相手の会社名・登録・連絡先を確認する
商品名ではなく、契約する会社を特定する
分かりやすいサービス名があっても、契約する法人名が同じとは限りません。ソフトの販売会社、実際に取引する金融機関、資金の送付先、問い合わせ窓口など、複数の相手が関わる場合があります。
まずは契約書面や会社情報から、誰が何を提供するのかを整理します。住所、正式な名称、連絡先、契約条件が見つからず、SNSのアカウントだけで話が進む場合は、確認ができるまで手続きを止めてよいでしょう。
質問例は「私はどの会社と何の契約を結びますか」「資金はどこに保管されますか」「ソフトの販売元と、取引を行う会社は同じですか」です。相手を特定できないまま、本人確認書類やお金を送らないことが大切です。
必要な登録は、業務内容に合わせて公式情報で照合する
金融サービスは、行う業務の内容によって必要な登録や確認事項が異なります。ソフトという名前だけで登録の要否を一律に決めることも、登録番号が書いてあるからすべて問題ないと決めることもできません。
金融庁は、取引前に業者の登録を確認することや、登録業者の名前を使う別の業者にも注意することを案内しています。確認するときは、広告に記載された番号を眺めるだけでなく、公式の検索情報にある名称や連絡先などと照らし合わせます。
海外で何らかの登録を受けているという説明だけで、日本の利用者への提供に関する条件まで満たしていると判断しないようにします。個別の適法性が分からない場合は、業者の説明だけに頼らず、公的な相談窓口や専門家へ確認してください。
名前が似ているだけで、同じ会社と考えない
検索で見つかった有名な会社と、案内された相手の名前が似ていることがあります。会社名の一部、ロゴ、紹介文だけで、同じ運営者だと判断しないようにします。住所や登録情報、公式に案内されている連絡先まで確かめる必要があります。
電話番号やURLを確認する場合も、相手から送られた情報だけの中で比較を終えないことが重要です。公式情報を自分で確認し、案内が本当にその会社から出たものかを見ます。見た目が整ったサイトであることだけを、信用の根拠にしないようにしましょう。
なお、不一致や分からない点を見つけても、それだけで特定の相手を詐欺と断定して公開する必要はありません。まずは契約を保留して確認するための材料と考え、確認できた事実と推測を分けて整理してください。
個人名義への送金や、説明と異なる支払先は立ち止まる
案内されていた会社と違う名義への支払いを求められた場合は、理由を確認する必要があります。金融庁は、SNSなどからの投資勧誘で、出金できない、追加のお金を求められるなどのトラブルを注意喚起しています。
支払いを急かされても、画面に出た利益や担当者の言葉だけを理由に送金しないでください。金融機関や契約相手を確かめる前に、個人の口座や、仕組みを理解していない送付先へお金を移すことは避けましょう。
少額なら必ず安全ということでもありません。最初の支払いが小さくても、その後に大きな支払いを求められる場合があります。金額の小ささだけで確認を省かず、取引する相手と契約を先に特定します。
ログイン情報や認証コードを、サポート名目で渡さない
サポートを受ける場面でも、口座のパスワードや認証コードを、チャットで送ることは避けてください。操作を手伝ってもらうことと、口座を自由に使える情報を渡すことは違います。安全な問い合わせ方法は、利用するサービスの公式案内で確認します。
画面共有や遠隔操作を求められた場合も、何を見せ、何を操作されるのかを理解してから判断する必要があります。取引や送金を行う画面を、内容が分からないまま他人に操作させないようにしましょう。
相談に使う画面の画像にも、氏名、住所、口座番号、認証情報などが含まれることがあります。公開の掲示板へそのまま載せず、正式な窓口へ必要な範囲だけを伝えてください。便利さのために、本人だけが管理するべき情報を広く渡さないことが大切です。
実績の数字は、期間・費用・途中の損失まで読む
実際の運用、デモ、過去データの検証を分ける
実績という言葉が使われていても、実際のお金を使った取引なのか、デモ環境なのか、過去の値動きを使った計算なのかで意味が違います。グラフを見る前に、どの方法で作られた数字かを確認してください。
過去データへルールを当てはめる検証は、その条件のもとでどう動いたかを考える材料です。これから同じ結果になる証明ではありません。実際の取引では、費用や注文が成立する条件などによって、計算どおりの結果にならない可能性も考えます。
「長い期間の検証だから安心」と判断する前に、途中でルールを変えていないか、都合のよい条件だけを選んでいないかも質問してみましょう。すべてを自分で再現できなくても、検証方法を説明してもらえるかは確認できます。
残高の増加を、すべて利益だと考えない
口座の残高が増えていても、その中に追加で入れたお金が含まれていれば、増えた分が全部運用益ということにはなりません。最初の資金、追加の入金、出金、費用、現在の評価額を分けて見る必要があります。
例えば、最初に百万円を入れ、その後十五万円を追加し、残高が百二十万円になったとします。この単純な例では、残高の増加二十万円のうち十五万円は追加入金です。費用や出金などを無視した差額は五万円で、二十万円をそのまま利益とは呼べません。
これは特定の商品の成績ではなく、数字を読む練習です。実際の運用成績を計算する場合は、入出金の時期や評価方法も関わります。紹介画面に残高しかないなら、利益との違いを判断できる資料があるか確認しましょう。
勝率だけでは、損益の大きさが分からない
勝った回数が多いことと、合計で利益が出ることは別です。一回の利益が小さく、負けたときの損失が大きければ、勝率が高くても合計はマイナスになる可能性があります。
説明用の例として、十回の取引で八回は千円の利益、二回は一万円の損失だったとします。利益の合計は八千円、損失の合計は二万円なので、差額は一万二千円のマイナスです。八割の勝率という数字だけでは、この違いは分かりません。実際にはさらに費用の確認が必要です。
取引回数、平均の利益と損失、一度に抱える取引の大きさなど、他の情報があるかを見ます。数字がそろわない場合に、勝率だけで「負けにくい仕組み」と判断しないことが大切です。
最後に増えていても、途中の下落を見落とさない
ある期間の終わりに資産が増えていても、その途中で大きく減っていた可能性があります。期間末の利益だけを見ると、途中でどの程度の不安や資金の不足が起こり得たかが分かりません。
下落の大きさを見る場合も、過去の最大値が将来の損失の上限とは限りません。今後はそれ以上の変動が起きる可能性を残して考えます。利益を示す期間だけでなく、うまくいかなかった期間の説明があるかも確認しましょう。
自分の判断の練習には、資金が一時的に減った場合に、生活や予定へどのような影響があるかを考える方法があります。将来の下落を予測するためではなく、近く使うお金を投資へ回していないかを確認するためです。
体験談・満足度・限定表示は、条件を読む材料にする
利用者の体験談は、その人がどのように感じたかを知る材料になります。しかし、すべての利用者が同じ結果になる保証ではありません。資金、利用期間、費用、選んだ条件などが違えば、結果も異なります。
満足度の数値があれば、誰を対象に、いつ、何人へ、どのように質問したものかを確認します。元の調査が分からない数値を、そのまま成功率や利益が出る確率へ読み替えないようにしましょう。体験談が広告として掲載されている場合も、その性質を分けて読みます。
残り人数や申込み期限が表示されても、契約を理解する時間を省く理由にはなりません。期限があることと、自分に必要なサービスであることは別です。確認が終わらないまま間に合わせるより、今回は見送る判断も選べます。
入金前に、停止・解約・出金・相談の方法を確認する
注文を止めることと、契約を終えることは別の操作
利用を始める前に、どの画面や窓口から運用を止めるのかを確認しておきます。新しい注文を止めることと、すでに持っている資産や取引を手放すことは同じではありません。サービスの説明に沿って、それぞれの扱いを確かめます。
また、取引を停止しても、ソフトの利用料や契約が自動的に終わるとは限りません。停止、解約、口座の扱いを別々にメモしておくと、使っていないつもりで費用だけが続くことを避けやすくなります。
「困ったら担当者に聞けばよい」と考える場合も、連絡できる時間や回答までの目安を確認します。本人が操作できない状態になったとき、どこへ連絡するかが分からないまま始めないようにしましょう。
出金は、手続き・日数・費用・条件に分ける
出金については、申請する場所だけでなく、いつ受け取れるか、費用がかかるか、保有している資産を売却する必要があるかなどを確認します。表示された残高が、その場ですべて引き出せるお金とは限りません。
条件を調べる際は、キャンペーンやボーナスと、本人が入れた資金を分けて考えます。特典の制限を、通常の出金の説明と混ぜないようにします。必要書類や本人確認がある場合も、公式の手順と提出先を確認してください。
出金できたという他の人の体験だけで、将来も同じ条件で利用できると保証されるわけではありません。現在の書面と正式な窓口で、利用前に分かる範囲を確かめることが基本です。
出金のための追加入金を求められたら、独立した窓口へ相談する
金融庁は、投資した資金を引き出せず、税金などの名目でさらにお金を求められるトラブルを案内しています。そのような場面では、表示された利益を受け取るためだと説明されても、同じ相手の指示だけで追加の支払いを進めないでください。
まず、やり取りや契約に関する情報を残し、金融庁の案内や消費生活相談など、相手とは独立した窓口へ相談することを考えます。相談先は自分で公的な情報から確認し、紹介された別の業者へそのままお金を払う流れにも注意が必要です。
この記事は、個別の契約で請求された費用が正当かどうかを判断するものではありません。必要な費用か分からないときに、相手の説明だけで判断し続けないための確認事項として読んでください。
記録は、日時と実際に行ったことが分かる形で残す
トラブルに備える記録は、感想と事実を分けると整理しやすくなります。契約した日、支払った日、案内された金額、相手の連絡先、表示された説明、問い合わせた内容などを、分かる範囲で順番に残します。
広告ページや重要な条件は、後から表示が変わる可能性があります。保存する場合は、確認した日付と、どのサービスのどの条件かが分かるようにします。ただし、記録を作るために不明なページへ個人情報を入力したり、再度送金したりする必要はありません。
相談先へ資料を渡す際も、求められた範囲を確認してください。パスワードや認証コードを資料へ含めず、口座番号などは必要な場合だけ正式な窓口へ伝えます。公開の場へ詳細を書きすぎることにも注意しましょう。
不安が解消しないときは、始めない判断もできる
説明が分からない、質問に回答がない、契約相手を確認できない、といった点が残るなら、利用を保留することができます。登録を途中まで進めたからといって、必ず最後まで申し込まなければならないわけではありません。
すでに費用を払った場合は、取り戻したい気持ちから追加の支出を急がないことが大切です。返金や解約の可能性は個別の契約や事情で変わるので、断定的な情報だけを頼りにせず、関係する資料を持って相談します。
「今だけ」と言われたときほど、判断に必要な情報を持ち帰る時間を取りましょう。投資を見送ることも、資金を管理する選択の一つです。分からないものへ無理に参加することを、勉強のためと正当化する必要はありません。
目的から選び直し、確認できた条件で比較する
買付の手間だけを減らしたい場合
自分で選んだ商品を定期的に買いたいなら、まず買付を自動化できる方法を比較対象にします。自動売買ツールを追加で契約しなくても、希望する作業を減らせる場合があるためです。
この場合も、何を買うか、いくら積み立てるか、いつ見直すかは本人が考えます。積立の設定をしたことが、商品のリスクをなくすわけではありません。値下がりしても近く必要な支払いに困らないかを確認しましょう。
便利な機能を探す前に、「買う操作を忘れたくない」のか、「商品を選ぶ判断も負担なのか」を分けると、比べるサービスを絞りやすくなります。機能が多いことだけで、今の自分に必要だと判断しないことが大切です。
資産配分や管理まで任せたい場合
運用先の選択や配分の調整も任せたい場合は、投資一任型のサービスを比較する考え方があります。任せられる範囲、投資対象、料金、利用できる口座区分などを確認し、その対価を払う意味があるか考えます。
当ブログのロボアド比較記事では、WealthNavi・ROBOPRO・SBIラップを例に、方針と費用の違いを整理しています。特定のサービスなら必ず利益が出るという紹介ではなく、どの作業を任せるかを考えるための情報です。
一任サービスでも、資金を使う時期や生活の変化を運営会社がすべて把握するわけではありません。始めた後も、残高や費用、家計の予定を確認する機会を設けます。「任せる」と「自分は何も考えなくてよい」を同じ意味にしないようにしましょう。
売買ルールを使う取引を検討する場合
一定のルールで注文する取引を考えるなら、そのルールがどのような場面を想定しているか、想定から外れた場合にどうなるかを確かめます。過去にうまくいった説明だけでなく、損失や停止の条件も確認する必要があります。
取引の大きさや資金の余裕、保有中の損益、費用を理解できないまま、他の人の設定をそのまま使うことは避けたいところです。同じ設定名でも、利用する金額や環境が違えば、本人が受ける影響は変わります。
また、複数の仕組みを動かせば必ず安全になるとは限りません。似た方向のリスクを同時に取る可能性もあります。仕組みを増やす前に、それぞれが何に反応し、全体でどの程度の取引になるかを説明できるか確認してください。
比較メモは、未確認の欄を残したまま使う
比較するサービスごとに、「契約会社」「自動化する作業」「投資対象」「初期費用」「継続費用」「その他の費用」「停止方法」「出金条件」「確認日」を書くと、広告の見せ方に流されにくくなります。
分からない欄は推測で埋めず、未確認と書きます。あるサービスは質問に回答があり、別のサービスは条件を確認できないという違いも、判断に必要な情報です。都合よく空欄をゼロや無料として比較しないことが大切です。
問い合わせの例文は、「この契約で発生し得る費用を、初回・継続・取引・出金に分けて教えてください」「運用を止める操作と、利用契約を解約する手続きは別ですか」です。回答を受けたら、対象のプランと確認日を一緒に記録します。
最後に、登録前の六つの質問を自分に返す
登録前の6つの確認
この六つを順に確かめてください。
- 何を任せるサービスか説明できるか。
- 料金と投資資金を分けて理解しているか。
- 契約相手を特定できるか。
- 実績の数字の条件を確認したか。
- 停止と出金の方法を理解したか。
- 今使う予定の資金を入れようとしていないか。
すべての情報がそろっても、利益が保証されるわけではありません。それでも、分からない条件を減らし、自分が何を引き受けるのか理解することはできます。広告の短い言葉だけで決める場合とは、判断の準備が違います。
AIという新しい言葉に期待する気持ちと、費用や契約を確かめることは両立できます。便利さを否定する必要はありませんが、無料や自動という説明を理由に、確認を省く必要もありません。目的に合う仕組みを、確認できた事実から比較しましょう。
根拠と確認用の公式資料
情報確認日:2026年10月2日。本文中の金額・勝率の計算は説明用の仮定で、実際のサービスの価格や運用成績ではありません。費用や契約条件は最新の公式資料で確認してください。