個人事業主の開業費とは?支出の区分・仕訳・償却と記録の残し方
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人事業を始めるまでには、広告の準備、取引先との打ち合わせ、機材の購入、商品の仕入れなど、いろいろなお金が出ていきます。最初の申告に向けて領収書を集めると、「開業前に払ったものは、全部まとめて開業費にしてよいのだろうか」と迷うかもしれません。
先に押さえたいのは、開業前に使ったお金の総額と、税務上の開業費は同じではないという点です。準備のための支出であっても、固定資産、商品、前払費用、返還される敷金、私生活の費用などは、それぞれの内容に沿って分けます。そのうえで開業費に当たる金額を記録し、必要経費へ算入する償却を考えます。
この記事では、日本で個人として事業を開始する方を対象に、支出の分類、証拠のまとめ方、仕訳の考え方、60か月の均等償却と任意償却、翌年への引継ぎを整理します。会社設立の創立費、法人の会計、事業の買収、不動産・山林所得の特殊な事情は同じ例を当てはめず、別途確認してください。
制度は2026年10月5日に国税庁等の一次資料で確認しました。過年度の手引きを参照する箇所は、その資料の対象年を明記し、2026年に変わる少額資産の条件などへ流用しません。個別の所得区分、支出の該当性、申告の選択は税務署や税理士に確認してください。金額と取引は説明用の仮定で、筆者の実績や節税効果の保証ではありません。画像は解説用の生成イメージです。
最初に作るのは、開業前支出の仕分け表
- いつ、誰へ、何の準備のために支払ったかを書き出す
- 固定資産・商品・前払い・返還予定金・私費を分ける
- 開業費に当たる支出の証拠と合計をそろえる
- 計上と償却を別に記録し、未償却残高を翌年へ引き継ぐ
個人事業主の開業費は、事業を始める前の準備から判断する
税務上の開業費と、資金計画の開業費用を区別する
資金計画でいう開業費用には、店の設備、商品、契約時の支払い、当面の運転資金などが含まれることがあります。これは開業に必要なお金を準備するための集計です。一方、税務上の開業費は、事業開始までの間に、開業準備のために特別に支出する費用として扱われます。資金調達の表の合計額を、そのまま帳簿の開業費へ転記するものではありません。
国税庁の令和8年度版「所得税法」講本(令和8年1月1日現在の法令等)は、開業費を事業開始までの準備のために特別に支出する費用とし、資産取得費用や前払費用を繰延資産から除いて説明しています。国税庁の白色申告者の決算の手引きでは、開業準備の広告宣伝費などを繰延資産として説明しています。この資料は令和7年分であり、ここでは開業費と償却の基本構造を確認するために参照します。税務上の繰延資産は、支出の効果がその後にも及ぶ費用を、所定の方法で必要経費へ算入する仕組みです。
たとえば開店前に合計100万円を支払っていても、その中身が設備、販売商品、敷金、広告などに分かれていれば、帳簿の扱いも分かれます。「開業のためだった」という共通点だけで同じ科目へ集めると、今年の必要経費と資産の残高を取り違えます。総額を出す前に、何を手に入れた支出なのかを確認しましょう。
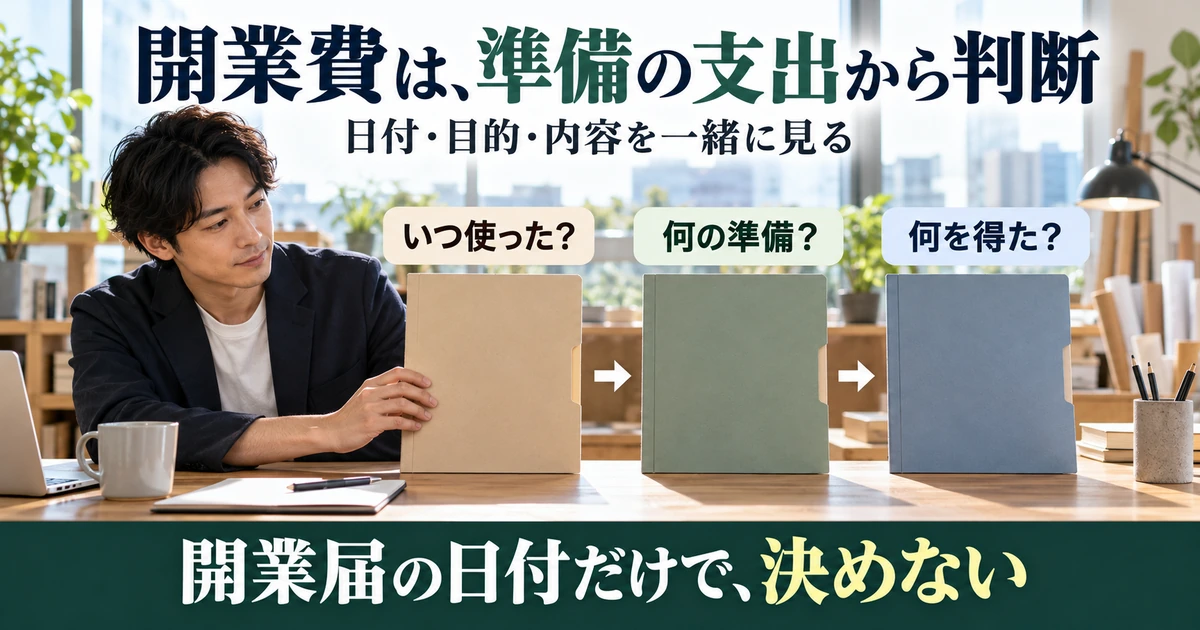
支払日、準備をした日、事業を始めた日を並べる
開業費を考えるときは、支払日だけでなく、どのような準備をいつ行ったかが重要です。広告制作を頼んだ日、納品された日、代金を払った日、事業を開始した日は別々になることがあります。まず事実の日付を残し、後から帳簿へ入れるために日付を作り直さないようにします。
会社を辞めた日と、個人事業を始めた日も同じとは限りません。会社員の間から継続して受注していたなら、その取引も含めて実態を確認します。開業届の提出が遅れたからといって、それ以前の営業中の支出まで開業準備へ戻せるとは考えないでください。
開業日の決め方や届出の確認は、副業で開業届を出すときの判断と手続きも参考になります。本稿では、届出の日付を有利に選ぶ方法ではなく、実際の準備と営業の境目を説明できる記録を作ることに重点を置きます。売上がまだない期間にも実態の確認が必要です。
費目の名前より、その事業の準備との関係を見る
「交通費」「会議費」「広告費」という費目の名前だけでは、開業費に当たるかは決まりません。同じ交通費でも、予定する事業の仕入先を訪問する支出と、私用の旅行では事情が違います。会食の領収書がある場合も、誰と何の準備を相談したのかを説明できる必要があります。
国税庁の必要経費の知識は、家事上の費用を必要経費から除き、家事と業務の両方に関係する支出は、記録に基づいて区分できる業務上の部分を扱うとしています。開業前であることが、この区別を不要にするわけではありません。
準備のために買った本、受けた研修、利用した相談サービスなども、対象となる事業、内容、利用時期との関係を確認します。将来役立つかもしれない一般的な学習、資格取得、私的な交流まで自動的に開業費へ入れないようにしましょう。金額が大きいものや目的が混在するものは、資料を示して個別に相談するのが安全です。
一年前ならよい、という日数だけの判定をしない
「開業の何か月前までなら認められるか」という疑問は自然ですが、日数だけで分類できるものではありません。直前の支出でも私用なら開業費にはできず、時間が空いている支出では、その時点から具体的な準備との関係を説明できる資料が大切になります。
領収書を集めるときは、古い順に開業費へ入れるのではなく、当時の事業計画、見積もり、発注、調査記録などと照らします。現在の事業と内容が違う計画の支出や、結局開始しなかった別事業の費用は、同じものとして合算しないでください。未開始や計画変更の扱いは、事情ごとに確認が必要です。
※表は横にスクロールできます。
| 確認する軸 | 確かめる事実 | 避けたい判断 |
|---|---|---|
| 時期 | 準備・役務提供・支払い・営業開始の日付 | 領収書の日だけで決める |
| 目的 | どの事業の何を準備したか | いつか役立つから全部入れる |
| 内容 | 費用、資産、商品、前払い、返還金の別 | 開業前の支出を一括で扱う |
| 負担 | 誰が支払い、補填や返金があったか | 他人や勤務先の負担分も加える |
| 過去の処理 | 以前に必要経費へ入れていないか | 同じ支出を別年でもう一度入れる |
開業費にまとめる前に、固定資産・商品・前払い・私費を分ける
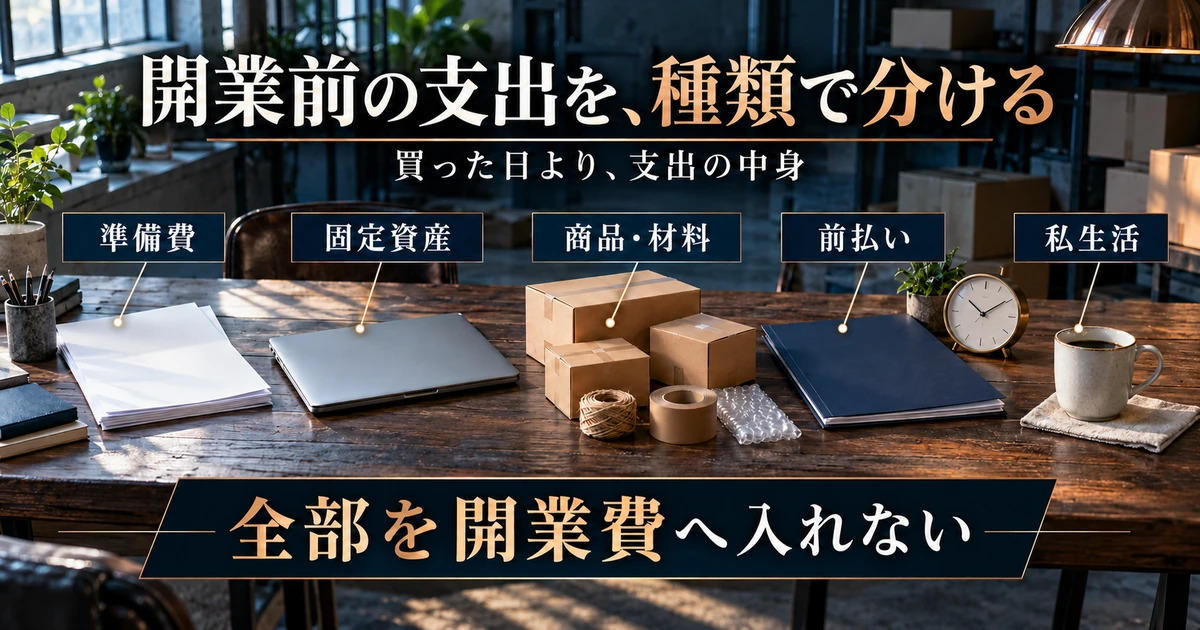
機材や設備は、資産の取得として先に確認する
パソコン、撮影機材、作業用の機械、店舗設備などを買った場合は、まず資産の取得として整理します。開業準備中に買ったことを理由に、固定資産の代金を開業費へ置き換えないことが基本です。購入明細、付属品、設置などの費用、仕事で使い始めた日を残してください。
国税庁の減価償却のあらましは、長く使う資産の取得費を期間に配分する原則と、少額な資産に関する扱いを示しています。全額を必要経費にできる場合でも、それは該当する資産の制度を確認した結果であり、開業費だから自由に処理できるという意味ではありません。
取得価額、取得日、業務に使う割合、青色申告の要件、貸付用かどうかなどで、使える扱いは変わります。2026年は取得日により少額資産の特例の金額条件が異なるため、古い解説の数字だけで選ばないでください。本稿では特例の適用判定をまとめず、購入した資産ごとに現行の公式案内へ戻ることを勧めます。
私生活で使っていた物を仕事へ回す場合も、開業日に新品を買ったようには扱いません。取得時の資料と私用期間を確認します。中古資産の転用については、国税庁の非業務用から業務用への転用の説明のように、転用前の減価を考える場面があります。自己判断の時価を開業費として足さないようにしましょう。
販売する商品や材料は、在庫の管理へつなげる
開店前に仕入れた販売商品、製品を作る材料などは、販売や製造のための在庫として整理します。店を開くために必要でも、開業の広告や打ち合わせと同じ性質ではありません。数量、仕入日、単価、保管場所を確認できる資料を作り、開業後の販売や使用へつなげます。
前掲の国税庁の決算の手引きは、売上原価を「年初の棚卸高+年間の仕入高-年末の棚卸高」という関係で説明しています。購入代金を払ったという理由だけで、その年の利益から全てを差し引くと、売れずに残る商品の扱いを落とすおそれがあります。
包装材や事務用品などにも、未使用分の確認が必要となる場合があります。すべてを厳密な在庫表へ載せるかは品目や通常の保有状況などで変わりますが、大量に購入した物を「細かい消耗品だから」と見ないままにしないことが大切です。開業時の棚卸一覧と、費用候補の一覧は分けて持ちましょう。
前払い、敷金、権利金は、契約の中身を読む
開業前に一年分のサービス代や保険料等を支払った場合は、いつからいつまでの対価かを確認します。未提供の役務に対応する前払費用は、開業準備の支出という理由だけで開業費へ含めるものではありません。短期前払費用の取扱いにも条件があるため、年払いであることだけで全額処理を決めないようにします。
賃貸物件の契約金は、一枚の請求書でも敷金、前家賃、仲介手数料、権利金などに分かれることがあります。返還される敷金は、通常、返還を受ける権利としての資産を確認します。返ってこない部分や契約時の手数料についても、それぞれの性質と契約条件を調べます。
権利金などは、開業費とは別の繰延資産として扱う場面があります。同じ繰延資産という言葉が使われていても、開業費の任意償却をすべてへ広げることはできません。返還条件、賃借期間、何の権利や便益の対価かを契約書と明細から取り出し、判断が難しい費用は個別に確認してください。
私用と事業用が混在するものは、説明できる根拠で区分する
自宅の通信、移動、部屋の利用などでは、生活と開業準備の両方が関係することがあります。支払った全額を入れるのでも、個人名義だから全て外すのでもなく、実際の利用と資料に沿って区分します。根拠のない一律50%や、利益を見て後から変える割合は避けましょう。
たとえば調査のための訪問と家族旅行を同じ日程で行った場合、事業の目的、訪問先、予定と実施記録、費用の内訳を確認します。旅行全体を事業として説明し直したり、参加していない打ち合わせを作ったりすることはできません。区分できない部分は、都合よく推定せず相談対象に残します。
※表は横にスクロールできます。
| 支出の例 | 最初に分ける先 | 確認する資料や条件 |
|---|---|---|
| 開業準備の広告・調査等 | 開業費の該当性を検討 | 目的、内容、実施時期、負担額 |
| 業務用の機材・設備 | 固定資産等の取得 | 取得価額、取得日、供用、各制度の条件 |
| 販売商品・製造材料 | 仕入れ・棚卸資産 | 品目、数量、単価、販売や使用状況 |
| 将来のサービス代 | 前払費用等を確認 | 対象期間、契約内容、提供の状況 |
| 返還される敷金 | 返還を受ける資産 | 返還条件、控除される部分の有無 |
| 私用の食事・買い物 | 事業の費用から除外 | 事業との関係、混在する部分の区分 |
開業前の支出は、領収書と準備の内容を結び付けて残す
支払った証拠と、事業のためだった説明をセットにする
領収書や振込記録は、支払いの事実を確かめる大切な資料です。ただし、店名と金額だけでは、どの事業の何を準備したかまでは分からない場合があります。発注内容、打ち合わせの記録、広告の完成物、調査のメモなどと対応させておくと、時間がたってから説明しやすくなります。
証拠へ無理に細かい説明を書き込んで原資料を変える必要はありません。管理番号を付けた別の一覧へ、目的、対象事業、資料の保存先を書きます。相手から受け取った領収書の金額や日付を画像編集するなど、元の記録を作り変える方法は使わないでください。
資料が一つ足りないときは、注文メール、契約、支払明細など確認できる事実を集めます。自分で出金メモを作っただけで、どんな支出も必ず経費にできるわけではありません。未確認の理由と追加で調べる相手を残し、証拠のない金額を概算で膨らませないことが大切です。
一覧には、金額のほかに分類と判断待ちの理由を置く
開業前支出の一覧は、日付と金額だけの家計簿より少し詳しく作ります。支払先、内容、準備との関係、支払方法、候補の分類、証拠番号があると、同じ物を違う科目へ二重に入れる問題を見つけやすくなります。入力日と実際の取引日も混同しないようにします。
分類が決まっていない段階では、「開業費で確定」とせず候補や確認待ちとして残してください。機材かサービスか分からない請求、返還条項のある契約金、事業と私用が混在する支出などは、疑問が違います。保留理由を一言書くだけでも、税理士へ何を確認すべきかが見えます。
※表は横にスクロールできます。
| 一覧の項目 | 記録する内容 | 役立つ場面 |
|---|---|---|
| 取引・支払の日付 | 依頼、納品、支払いが違えばそれぞれ | 準備期間と開業後を区別する |
| 相手と内容 | 誰へ、何の対価を支払ったか | 明細や契約へ戻る |
| 事業との関係 | どの準備に必要だったか | 私用や別計画との混在を確認する |
| 金額と支払元 | 総額、返金、自己負担、決済方法 | 二重計上や負担者の違いを見つける |
| 分類と根拠 | 開業費候補、資産、在庫、前払い等 | 帳簿へ入力する前に確認する |
| 証拠と確認状況 | 保存先、資料番号、未確認事項 | 申告や翌年の引継ぎに使う |
電子の資料は、後で開ける状態まで確かめる
メールで受け取った請求書、ネットで購入した際の領収データなどは、電子取引データとしての保存を確認します。紙に印刷したから元のデータを消してよい、と決めないようにしましょう。開業前の準備時点から、電子で受け取った物がどこにあるかを整理しておくと、その後の管理につながります。
国税庁の電子帳簿等保存制度の特設サイトには、電子取引と紙資料のスキャナ保存など、種類別の案内があります。自分の規模に応じた要件や緩和の条件を確認し、保存する必要そのものがなくなると誤解しないことが大切です。
購入サイトの画面へ戻ればいつでも見られるとは限りません。サービスの契約を終了する前に、必要なデータを取得し、保存先から開いて確認します。ファイル名があるだけで中身が空だったり、リンク先にしか資料がなかったりする状態を避けましょう。原本と補足メモ、訂正版は関係が分かるよう残します。
保存年数と、将来の任意償却の説明資料を別々に考える
帳簿や証拠書類の法定保存期間は、申告方法と資料の種類で異なります。国税庁の青色申告制度と白色申告者の記帳・保存制度を確認し、一律に「領収書は何年」とまとめないでください。消費税など別の保存義務が関係する場合もあります。
そのうえで、開業費を将来に任意償却する予定があるなら、支出内容と過去に必要経費へ算入していないことを説明できるようにします。国税庁の開業費の質疑応答は、この点を明らかにしておく必要があるとしています。未償却残高の数字だけを引き継ぎ、根拠を全て処分する管理は避けたいところです。
これは法定保存期間が全員一律に無期限になるという説明ではありません。法定期間の確認と、残高や将来の申告を説明するための資料管理を分けます。長期保管する場合も、取引相手の情報を広く公開せず、権限とバックアップ先を絞って守りましょう。
開業費の計上と償却は、別々の仕訳として考える
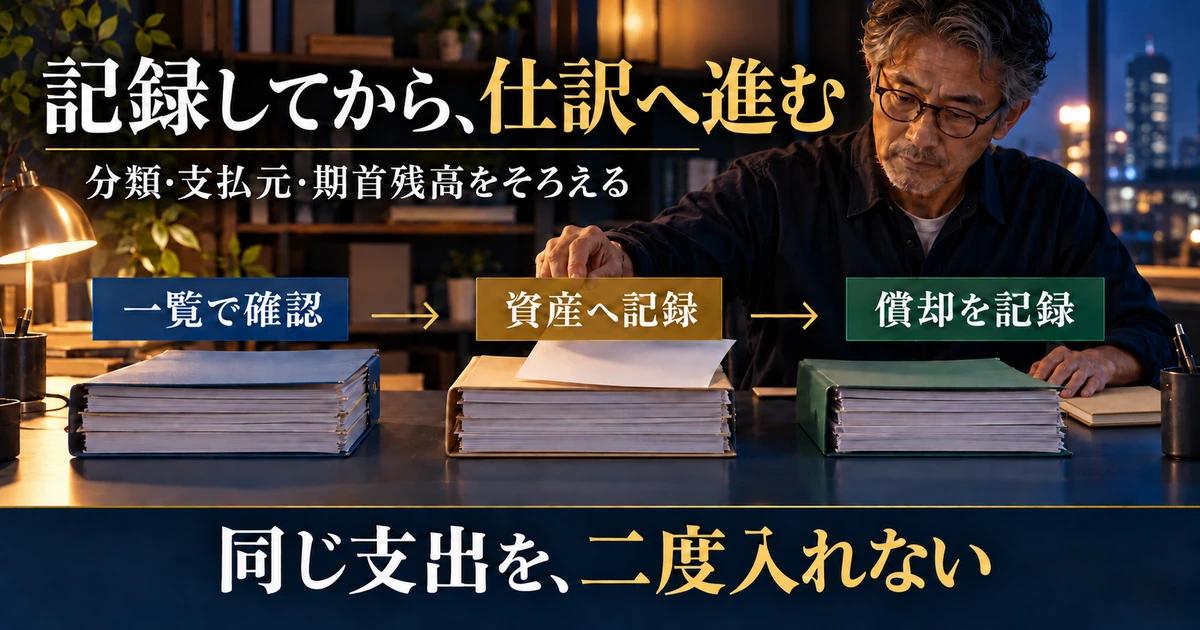
まず開業費に当たる額を確定し、資産として記録する
開業前支出の分類を終えたら、開業費に当たるものだけを合計します。固定資産や在庫、返還予定の敷金などは、それぞれ別の残高へ引き継ぎます。費用候補の一覧の合計と、開業費として確定した合計は分け、差額が何によるものかを追えるようにします。
繰延資産として開業費を記録することと、その金額を今年の必要経費へ算入することは別の工程です。開業費という名前に「費」があるため、入力した瞬間にすべて費用になると思いがちですが、帳簿では資産の計上と償却の関係を確認します。
以下では、開業費に当たることを確認済みの準備費用12万円を、事業主本人の私用資金で負担したと仮定します。消費税の税区分、個別取引の認識時期、他の期首残高などは説明から省き、複式簿記での基本的な対応を示す例です。会計ソフトの開始残高から入れる方法と取引として入れる方法を、両方重ねて使わないでください。
自分のお金、事業のお金、未払いを区別する
私用の財布や口座から事業の支出を負担した場合は、事業主借などを用いて、事業主本人が負担したことを記録する方法があります。反対に事業用の預金から支払ったなら、該当する預金残高と対応させます。実際には動いていない事業口座から支払った形にしないことが重要です。
また、事業用のカードを利用した日と、口座から引き落とされた日は別です。未払金等を使っている場合、引落時はその未払いの解消として記録します。カード利用と口座引落の両方を開業費へ入れると、同じ支出が二倍になります。明細の取引番号や証拠番号を使って一件につなぎましょう。
※表は横にスクロールできます。
| 説明用の場面 | 借方の例 | 貸方の例 | 確認する意味 |
|---|---|---|---|
| 自己資金で負担した対象費12万円を記録 | 開業費 120,000円 | 事業主借 120,000円 | 本人が負担した資産の計上例 |
| 事業用預金で対象費12万円を支払う別の例 | 開業費 120,000円 | 普通預金 120,000円 | 実際の支払元と一致させる |
| 対象の開業費から3万円を償却する例 | 開業費償却 30,000円 | 開業費 30,000円 | 資産残高を減らし必要経費へ反映する |
| 最初の12万円から上の3万円のみ償却した後 | 開業費の残高 90,000円 | 仕訳ではなく残高の確認 | 120,000円−30,000円を次へ引き継ぐ |
この表の一行目と二行目は、支払方法が違う別々の例です。同じ12万円を二回記帳する指示ではありません。科目名や開始残高の入れ方は帳簿・ソフトの仕様で異なるため、最終的には開業費の残高、支払元、事業主との資金の関係が矛盾しないかを確かめます。
償却の入力で、もう一度お金が出たことにしない
開業費の償却は、資産として残っている金額の一部を必要経費へ算入する処理です。その入力のために、同じ金額を現金や普通預金から再び支払うわけではありません。償却をした年の費用と、実際の支出があった時点を区別することが、残高を合わせるポイントです。
たとえば前年に準備費を支払い、今年その未償却残高の一部を償却する場合、今年の銀行明細に同額の出金がなくても、それだけで誤りとはいえません。代わりに、元の支出資料、前年末残高、今年の償却額がつながるかを見ます。過去の入力を探せない状態で、今年の支払いとして新しく作らないようにしましょう。
会計ソフトが自動で償却の仕訳を作るなら、手入力した仕訳との重複も確認します。資産登録と経費入力の両方で同額を入れてしまうケースでは、画面上の一件だけを削っても残高が直らないことがあります。関連する取引と仕訳の関係を確かめてから訂正してください。
決算書の入力欄と、帳簿で使う科目を照合する
決算書や申告書を作る段階では、対象となる年分の正式な書式と案内に沿って、帳簿の数字を照合します。開業費として計上した支出額、今年の必要経費へ算入する償却額、年末に残る未償却残高を、同じ意味の数字として混ぜないことが大切です。
帳簿や会計ソフトで使う科目名だけを頼りにせず、入力する項目が何を表すかを確かめます。前年の資料を参考にする場合も、今年の対象年分と様式へ合わせて確認してください。分からない欄は、支出の一覧と償却の計算を示し、税務署や税理士へ確認してから進めましょう。
入力後は、申告書だけでなく決算書等へどう反映したかを確認します。必要経費へ二重に加算されていないか、貸借対照表等の残高が帳簿と合うか、前年からの数字が正しいかを見ましょう。ソフトへ登録できたことと、税務上の該当性が確認できたことは別です。
60か月の均等償却と任意償却は、未償却残高から比べる
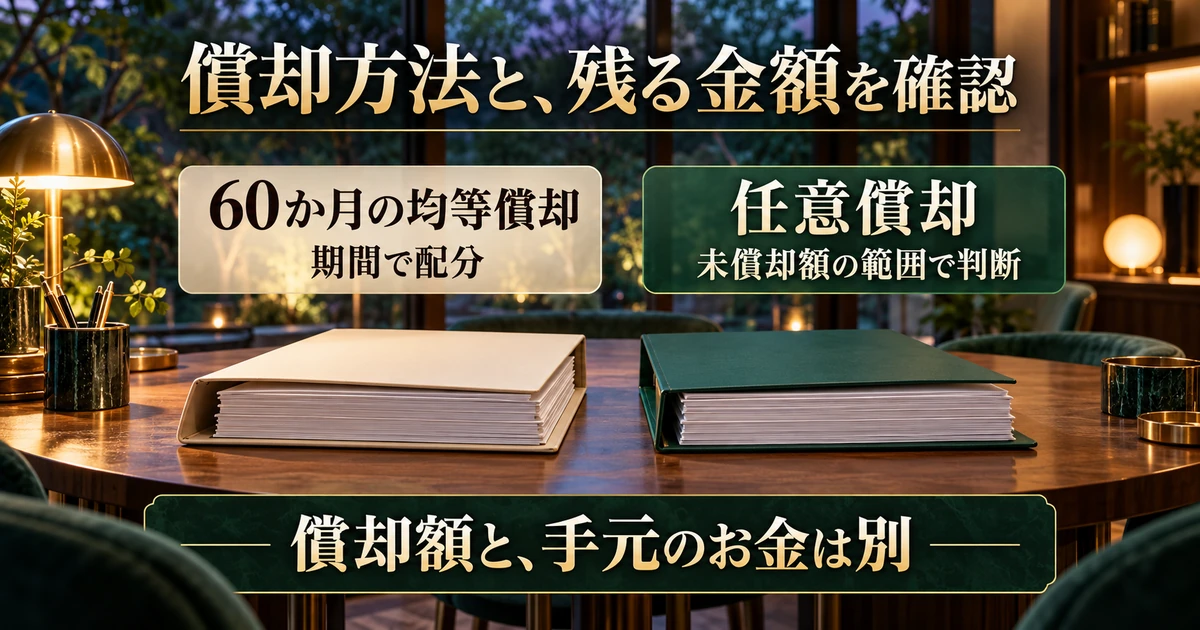
均等償却では、対象の月数を入れて計算する
国税庁の開業費の任意償却に関する質疑応答は、開業費の償却方法として60か月の均等償却と任意償却を示しています。均等償却は、対象額を一定期間に配分する方法です。「5年だから毎年必ず同じ年額」とだけ覚えず、初年の対象月数などを確認します。
説明用に、開業費として確定した額24万円、2026年7月1日から12月31日まで6か月事業を行い、均等償却の対象も6か月と仮定します。この場合の計算イメージは、24万円÷60か月×6か月=2万4,000円です。24万円から2万4,000円を引くと、未償却残高は21万6,000円になります。
翌年に12か月分を償却する同条件の単純例なら、24万円÷60か月×12か月=4万8,000円です。途中の変更、廃業、追加支出、端数などがある実際の案件では個別に確認します。この例は計算の構造を示したもので、どの支出も24万円の開業費として認められるという説明ではありません。
任意償却では、残っている範囲で額を決める
任意償却では、開業費の未償却額の範囲で償却額を考えます。前掲の国税庁の質疑応答は、下限が設けられていないため、全額を償却することも、全く償却しないこともできると説明しています。ただし、何を支出したかと、以前に必要経費へ算入していないことを明らかにしておく必要があります。
たとえば対象額24万円で、これまで全く償却していないという仮定なら、今年0円とする、6万円を償却して18万円を残す、24万円全額を償却する、といった額の考え方があります。過去にすでに6万円を償却しているなら、元の24万円をもう一度全額使うことはできません。判断の出発点は未償却残高です。
任意という言葉は、費用の内容、年分、元の記録まで自由に作れるという意味ではありません。開業費に当たるかを確認する段階と、確認済みの金額をいつどれだけ償却するかという段階を分けます。申告に反映する額と帳簿の残高、過去の申告資料を一組で確認してください。
60か月を過ぎても、説明資料と残高を失わない
国税庁の質疑応答では、60か月を経過したことだけを理由に、未償却残高を必要経費へ算入できなくする特段の規定はないとしています。したがって、任意償却を選んだ開業費を、5年たった日に自動的にゼロへ消すという扱いにはなりません。
一方で、年数がたつほど、残高の成り立ちが分からなくなるリスクは高まります。会計ソフトを変えた、税理士を替えた、以前の領収データを保存したサービスを解約したといった場面では、元の支出額、年ごとの償却額、残高の推移を一緒に移してください。
「まだ償却していないはず」という記憶だけで計上するのは避けます。過去の決算書、収支内訳書、総勘定元帳などと照合し、同じ費用を別の経費科目へ入れていないかも確かめます。残高が確認できない場合は、資料を集めることを先にし、都合のよい元金額を置き直さないようにしましょう。
償却を増やすことと、手元資金が増えることを混同しない
開業費を償却して必要経費が増えても、その額と同じ現金が戻るわけではありません。実際の税額は、所得全体、控除、税率、他の制度、過去からの状況などで変わります。「24万円償却すれば24万円得する」といった計算はしないでください。
今年と来年の利益見込みを考えることは役立ちますが、予測は確定額ではありません。利益を低く見せたいから曖昧な支出を追加するのではなく、正しい残高の範囲で選択を相談します。ほかの所得、赤字の扱い、青色申告の要件などが関係する人は、単純な税率の掛け算だけで決めない方が安全です。
開業費の任意償却を、ほかの資産へ広げない
パソコンなどの減価償却、商品の売上原価、権利金等の繰延資産には、それぞれの条件があります。開業費で選べる償却の考え方を、固定資産や前払費用へそのまま流用しないでください。会計上の科目を変更するだけで、その支出の性質は変わりません。
開業後の初回決算と翌年への引継ぎで、分類と残高を確認する
初回決算では、準備費の一覧と帳簿を一件ずつ合わせる
初回決算では、開業前支出の一覧、証拠、開業費として計上した額、今年の償却額を照合します。合計だけが一致していても、一件の漏れと別の二重計上が相殺されている場合があります。金額と相手、内容が対応しているかを確認しましょう。
開業後に追加で支払ったお金も、すぐに開業費へ足すのではなく、何の対価かを調べます。開業前に提供された役務の精算なのか、開業後の通常の広告や運営費なのかで事情が違います。支払日だけで結論を出さず、契約と提供の時点へ戻ることが重要です。
返金や値引きがあった準備費は、元の支出との関係を残して処理を確認します。税込・税抜の経理や消費税の扱いにも整合が必要です。本稿の償却の話だけで消費税の控除時期が決まるわけではありません。登録状況や対象取引の時期が関係するものは、税目を分けて相談してください。
追加の店舗や新しい事業は、最初の開業費と分けて相談する
すでに事業を営んでいる人が、二店舗目を出す、新しいサービスを始める、新しい屋号を使う場合は、最初の開業準備と同じとは限りません。既存事業の通常費用、資産の取得、開発費など別の整理が関係することがあります。「新しく始める」という日常の言葉だけで開業費と決めないでください。
とくに個人から法人へ移る場面では、誰が負担する支出なのかが変わります。個人の開業費の残高を、法人の創立費へ名前だけ変えて移す方法ではありません。個人の過去の償却、会社側の費用、資産の移転、契約の名義をそれぞれ確認する必要があります。
事業を始めなかった場合や廃業する場合も、残る金額を自動的に全額の損失へ振り替えると決めないようにします。開業費に当たる前提、これまでの活動、残高の性質が関係します。判断が大きく変わる場面では、処理をする前に経緯と金額を示して相談してください。
専門家には、結論だけでなく判断材料を渡す
相談するときは「この領収書は開業費ですか」と一枚だけ出すより、どの事業をいつ開始し、何の準備を行い、何に迷っているかを添えると状況が伝わります。契約書や発注内容、支払記録、既存の帳簿へ入れたかどうかも合わせて示しましょう。
すでに申告した年の処理に誤りが見つかった場合は、今年の費用を増減して帳尻だけを合わせないでください。どの年の申告や記録へ影響するか、必要な訂正手続きは何かを確認します。修正前の資料と理由を残すことで、同じ問題を翌年へ持ち越すのを防げます。
相談先へ資料を渡す際は、必要な相手と閲覧権限を確認します。個人番号や私生活の無関係な取引を一緒に渡さず、対象の費用と帳簿が判断できる範囲に整理してください。一般の公開掲示板へ領収書や口座明細をそのまま載せる方法は避けましょう。
翌年は、前の年の終わりの残高から始める
翌年の帳簿を作るときは、前年末の未償却残高を確認します。元の支出額、過去の償却累計、前年末残高の三つがつながる状態にし、今年の償却を追加します。前の年に全額償却していれば、同じ開業費からもう一度必要経費を作ることはできません。
説明用に、元の開業費24万円、過年度の償却累計9万円なら、年初に確認する残高は15万円です。今年5万円を償却する場合の年末残高は10万円になります。元の24万円だけがソフトへ移り、過年度の9万円が消えてしまうと、残高も今年以後の判断も誤ります。
開業費を翌年へ渡す前のチェック
- 固定資産・在庫・前払い・返還金・私費が混ざっていない
- 開業準備の目的と、支出の証拠が対応している
- 私用資金、事業資金、カード利用と引落しを区別した
- 資産計上と償却の二重入力がない
- 元の支出額、償却累計、未償却残高がつながっている
- 迷った点と確認した根拠を、翌年も取り出せる
個人事業主の開業費は、領収書を集めて大きな合計額を作るための科目ではありません。開業前の支出を中身で分け、準備との関係を記録し、確認できた金額を計上して、償却と残高を引き継ぐための仕組みです。最初の一回に分類と根拠を整えておくと、申告のたびに過去を探し直す負担を減らせます。