フリーランスの消費税|納税義務と計算、2026年からの切替
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスの消費税は、「今年の売上が1,000万円を超えたか」だけでは判断できません。原則として前々年の課税売上高を使い、前年の一定期間、インボイス登録、過去の届出なども確かめます。請求書へ消費税相当額を書くことと、自分に申告・納税の義務があることも、分けて整理する必要があります。
2026年は、制度の切替時期にも注意したい年です。個人事業者の2割特例は、要件を満たす2026年分について適用できる場合があります。一方、2027年分・2028年分には対象となる個人事業者向けの3割特例があり、免税事業者等からの仕入れに関する控除割合は別の時系列で変わります。日付だけを抜き出すと、自分の申告へ違うルールを当てはめかねません。
この記事では、日本国内で事業を行う個人のフリーランスを中心に、課税・免税の判定、金額の整理、計算方法、2026年からの切替、記帳と納税資金の準備をつなげます。標準税率10%の国内サービスを主な説明例とし、輸出入、海外のサービス利用、非居住者、法人、飲食料品などの特殊な扱いは個別に確認してください。
制度は2026年10月5日に国税庁等の一次資料で確認した一般情報です。取引と金額は仕組みを理解するための仮定で、筆者の実績や税負担の保証ではありません。個別の申告、届出の選択、登録の変更は、税務署や税理士へ事実関係を示して相談してください。画像は解説用の生成イメージです。
消費税を調べる順番
- まず「何年分」の申告・納税を考えるかを決める
- 前々年・前年の一定期間・登録と届出を調べる
- 売上と経費を、消費税の区分に沿って集計する
- 使える計算方法を比べ、申告と納付の準備をする
フリーランスが消費税を納めるかは、年分と登録状況から判断する
前々年の課税売上高が、原則の判断材料になる
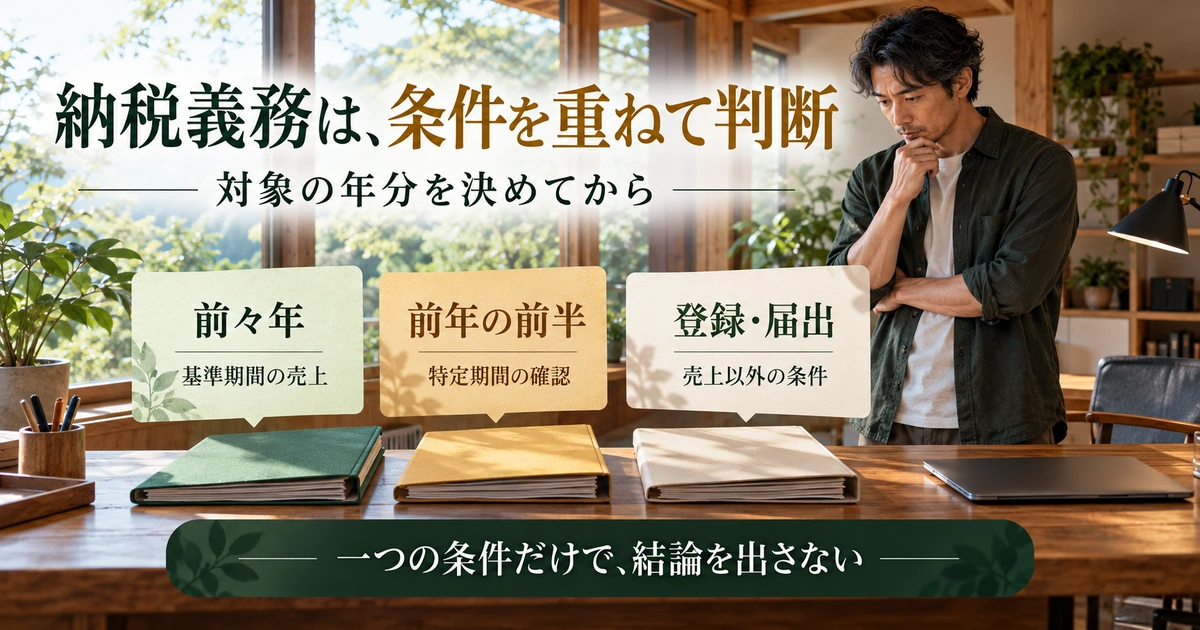
個人事業者の基準期間は、その年の前々年です。2026年分の消費税を考えるなら、原則の判定で見るのは2024年の課税売上高です。2027年分なら2025年、2028年分なら2026年という対応になります。今年の売上見込みだけで、今年の課税・免税を決めないようにしましょう。
国税庁の国内取引の納税義務者では、基準期間の課税売上高が1,000万円以下の場合は原則として納税義務を免除すると説明しています。「1,000万円以下」と「1,000万円未満」は異なるため、ちょうど1,000万円の数字を扱うときも表現を省略しないことが大切です。
ここでいう課税売上高は、口座への入金全部や、経費を引いた利益ではありません。後の章で金額の作り方を整理します。まずは対象年、基準期間、その期間に課税事業者だったかを一覧にし、当時の帳簿や申告資料を取り出してください。仕事の規模が急に変わった年ほど、前々年と今年の数字が離れることがあります。
前年1月から6月の特定期間も確認する
基準期間が1,000万円以下でも、それだけで免税が確定するわけではありません。個人事業者では、前年1月1日から6月30日までの特定期間における課税売上高が1,000万円を超える場合などに、納税義務が免除されない仕組みがあります。2026年分であれば2025年の前半が対象です。
国内の事業者には、この特定期間の判定を課税売上高に代えて給与等支払額の合計額で行うことも認められています。どちらを使うかは任意ですが、給与等の範囲や実際の支払記録を確かめます。国税庁の納税義務の免除には、国外事業者に関する別の扱いも示されています。
例えば大きな受注が前年の前半へ集中した場合、年間の売上だけを見ていると特定期間の確認を落とします。給与台帳があるなら該当する期間を取り出し、ない場合も勝手な数字を置かず、その事実を整理します。この判断はインボイス登録の有無とは別の確認なので、登録していない人も省略できません。
インボイス登録や課税選択があると、売上だけでは決まらない
適格請求書発行事業者として登録を受けている場合は、基準期間の課税売上高にかかわらず、原則として消費税の納税義務は免除されません。売上が少なくなった年に、何の手続きもなく自動的に免税へ戻ると考えないでください。登録通知と現在の登録状況を確かめます。
また、消費税課税事業者選択届出書を提出して課税事業者となっている場合や、高額な資産の取得等によって免税が制限される場合もあります。インボイスの登録申請と課税事業者を選択する届出は、同じ書類ではありません。以前に自分や依頼先が何を出したか分からない場合は、提出控えと受付記録の確認が先です。
免税事業者が登録の経過措置を利用して年の途中から登録する場合、登録日以後の取引が申告対象となる扱いがあります。単に「申請した日から」「その年の売上全部」と決めず、どの制度でいつ効力が生じたかを確認します。インボイス制度の国税庁案内から、自分の手続きへ戻りましょう。
開業したばかりでも、無条件で2年間免税とは限らない
新たに開業し、基準期間の課税売上高がない場合は、原則として納税義務が免除されます。ただし、登録、特定期間、相続による事業承継などの条件によっては異なります。新規開業時の取扱いには、例外を含めた案内があります。
会社を辞めて専業になった日と、事業を始めた日も同じとは限りません。以前から副業として同じ事業をしていたなら、退職前の事業取引が存在します。「今年フリーランスになった」と呼んでいても、過去の取引を消してよいわけではありません。会社の給与と自分の事業売上を分け、いつから何を営んでいたかを整理します。
次の表は、対象年との対応を確認するための入口です。一つの行だけで免税と結論づける表ではありません。登録や資産取得など、年の売上額だけに表れない条件を最後に重ねて判断してください。
※表は横にスクロールできます。
| 確認したい年分 | 基準期間の原則 | 特定期間の原則 | 別に確認する情報 |
|---|---|---|---|
| 2026年分 | 2024年の課税売上高 | 2025年1月〜6月 | 登録・届出・資産取得等 |
| 2027年分 | 2025年の課税売上高 | 2026年1月〜6月 | 登録の継続や変更・特例要件 |
| 2028年分 | 2026年の課税売上高 | 2027年1月〜6月 | 過去の適用状況と届出の効力 |
| 開業初期 | 基準期間の売上があるか | 前年に事業を始めた時期等 | 登録・相続等の例外 |
課税売上高・請求総額・入金を、別々の数字として整理する
経費を引く前の売上と、利益を区別する
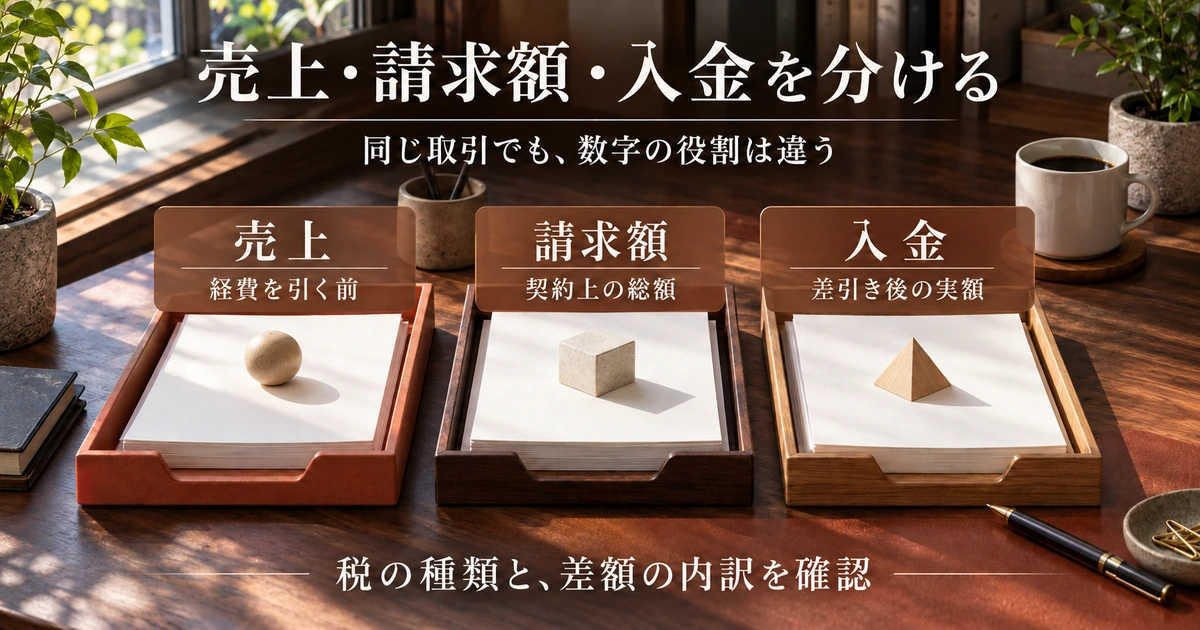
所得税では売上から必要経費を差し引いた所得が重要になりますが、消費税の免税点の判定で使う課税売上高は利益ではありません。売上が大きくても経費でほとんど残らない、という事情だけで免税になるわけではありません。損益計算書の最終的な利益を1,000万円と比べないようにします。
複数の仕事をしている場合は、屋号や取引先ごとに判定を分けられると思わないでください。同じ個人が営む事業全体の取引を集めて確認します。制作業務の売上だけ見て物販の売上を外したり、使っている口座が違うから別事業者として扱ったりすると、集計が不足します。
一方、借入金の入金、自分の口座から移した資金、給与として受け取ったお金などを、事業の課税売上へそのまま加えるわけでもありません。銀行の入金総額を出発点にする場合は、何の入金かを取引記録で分類します。課税取引かどうかの基本は、国税庁の課税の対象で確認できます。
免税だった期間の売上を、機械的に税抜きにしない
基準期間の課税売上高を集計するときは、その期間の課税・免税の立場が関係します。免税事業者だった期間の売上について、受け取った金額を一律に1.1で割ってから判定することは適切ではありません。免税期間の売上には消費税が課されていないため、税抜処理をしない扱いになります。
例えば、免税事業者だった基準期間の国内の課税対象となるサービス売上が1,045万円で、他の調整がないという仮定なら、「1.1で割ると950万円だから1,000万円以下」と判断しません。元の1,045万円を用いることが、この例の注意点です。途中で登録して課税へ変わった年は、期間を分けた確認が必要です。
反対に、課税事業者としての売上を扱う場合は、消費税等の金額と課税売上高の関係を整理します。どの年の資料にも同じ割り算をする方法では、年途中の変更を拾えません。国税庁の基準期間が免税事業者だった場合の説明を参照し、複雑な年は内訳を専門家へ確認してください。
税込・税別の契約と、納める税額を混同しない
国内サービスで本体10万円に消費税等1万円を加える合意なら、請求総額は11万円という形になります。ただし、11万円を受け取ったから、その1万円を何も調整せず全額そのまま納めると決まるわけではありません。納付税額は、自分の課税関係と適用できる計算方法によって決まります。
税込11万円という合意に、後からさらに10%を加えて12万1,000円を請求すると、二重加算になります。契約に「税別」「税込」のどちらが書かれているか、追加費用が合意されているかを先に読みます。登録状況の変化があっても、既存契約の価格を一方的に書き換える手順にはなりません。
通常の請求書を発行することと、適格請求書を発行できることも区別します。未登録でも取引の請求書は作れますが、他人の登録番号や架空番号を入れてインボイスのように見せてはいけません。必要な記載と送付・訂正の流れは、フリーランスの請求書の作り方も参考にしてください。
※表は横にスクロールできます。
| 数字の種類 | 説明用の場面 | その数字だけでは決められないこと |
|---|---|---|
| 契約上の本体価格 | サービス代10万円 | 年間の納付税額 |
| 請求総額 | 本体10万円+消費税等1万円=11万円 | 手数料や源泉徴収後の入金額 |
| 銀行の入金 | 税・手数料等が差し引かれる場合がある | 売上や税の内訳の全て |
| 年間の課税売上高 | 対象取引を該当期間のルールで集計 | 登録や届出による例外 |
| 利益・所得 | 売上から必要な費用等を計算 | 消費税の免税点の判定 |
源泉徴収や手数料で減った入金を、売上から消さない
報酬から所得税等が源泉徴収される場合、入金額は請求総額より小さくなります。しかし、その源泉徴収は消費税を前払いしたものではありません。所得税等の差引きと、消費税の計算を同じ「税金」の欄へまとめると、どちらの申告にも誤りが生じやすくなります。
仕事の代金、消費税等の表示、源泉徴収税額、サービス利用料、実際の入金を対応させます。決済サービスの明細で、報酬の総額と控除項目が別表示なら、その対応を残してください。ネットの入金だけを年間売上にすると、差し引かれた分の取引を落とすおそれがあります。
源泉徴収の要否は、仕事の種類や支払者の条件によって異なります。この章は、全てのフリーランス報酬が源泉徴収されるという説明ではありません。源泉徴収が必要な報酬・料金等で対象を確かめ、消費税の集計では取引の総額と内訳へ戻りましょう。
一般課税・簡易課税・2割特例・3割特例は、使える条件から比べる
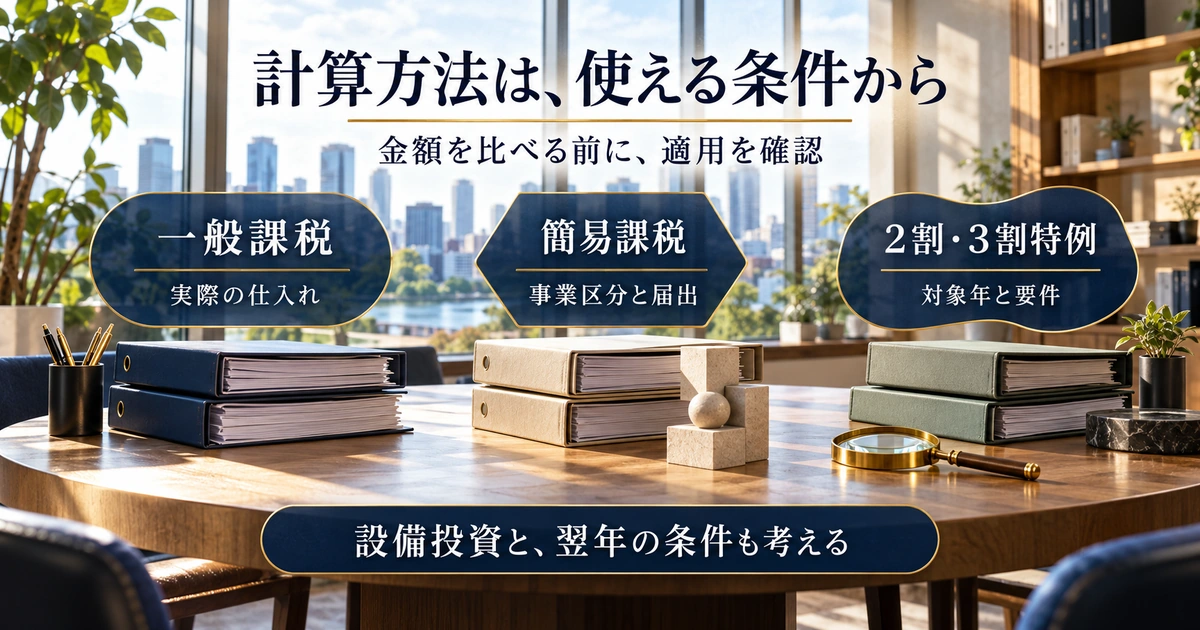
一般課税は、売上と仕入れの税額を対応させる
一般課税では、売上に係る消費税額から、控除できる仕入れ等の消費税額を差し引くことを基本に計算します。事業の支出なら何でも総額の10%を差し引ける、という仕組みではありません。取引の課税区分、事業利用部分、保存資料、控除の条件などを確かめます。
例えば人件費として払う給与と、独立した外注先へ払う業務委託費は、消費税上同じ分類ではありません。また、所得税で固定資産を数年にわたって減価償却することと、消費税の仕入税額控除の時期は別の論点です。会計上の経費合計に税率を掛けるだけでは、これらの違いを扱えません。
国税庁の納付税額の計算のしかたには、売上税額と仕入税額の割戻し・積上げ計算の関係が示されています。申告書では国税と地方消費税、端数処理等も扱います。以下の概算例は方法の違いを理解するためのもので、申告書の完成計算ではありません。
簡易課税は、みなし仕入率と届出を確認する
簡易課税では、実際の仕入税額に代えて、売上税額に事業区分ごとのみなし仕入率を掛けた額を用います。基準期間の課税売上高が5,000万円以下であることなどの条件があり、原則として事前の届出が必要です。「自分で計算が簡単だと思う方法」を申告時に自由に選ぶ制度ではありません。
みなし仕入率は6つの事業区分で異なります。フリーランスという働き方の名称だけで、全て50%とするわけではありません。国税庁の簡易課税制度の事業区分は、原則として取引ごとに区分を判定するとしています。制作、販売、事業用資産の売却などが混在する場合は分けて確認します。
また、簡易課税は選択後、原則として2年間は継続する必要があります。大きな設備購入を予定しているのに今年の金額だけを見て選ぶと、翌年以後の計算に影響する場合があります。届出の有無、効力がある期間、変更できる時期まで含めて比較してください。
2割・3割特例は、売上税額の割合であり売上全体の割合ではない
2割特例は、対象となる事業者の納付税額を売上税額の2割とする経過措置です。売上の20%を納めるという意味ではありません。3割特例も、対象となる個人事業者について売上税額の3割を用いるもので、売上全体の30%ではありません。
説明用に、すべて標準税率10%の国内サービス、税抜売上500万円、売上に係る消費税等の概算50万円、一般課税で控除できる仕入税額等の概算15万円と仮定します。方法の比較だけを行い、中間納付、返品、貸倒れ、特別な調整、国税・地方税の分離や申告時の端数処理は省きます。
※表は横にスクロールできます。
| 計算方法 | この仮定での計算イメージ | 概算額 | 先に確かめる条件 |
|---|---|---|---|
| 一般課税 | 50万円−控除できる15万円 | 35万円 | 仕入れの区分・控除要件・証憑 |
| 簡易課税の仮定例 | 50万円−50万円×50% | 25万円 | 該当事業が50%であること・届出等 |
| 2割特例 | 50万円×20% | 10万円 | 2026年分等の適用期間と対象要件 |
| 3割特例 | 50万円×30% | 15万円 | 個人の2027年分・2028年分等の要件 |
この表は同じ年に全方法が使えると示すものではなく、対象年と条件をそろえてから比較するための見本です。税込売上550万円へ20%を掛ける計算とも違います。実際の申告は、その年分の公式の手引きと正しい計算設定で行ってください。
税額の大小だけでなく、設備投資と翌年の条件を考える
特例を適用できても、必ず納付税額が最少になるとは限りません。仕入れや設備投資が多い場合は、一般課税の控除額が大きくなることがあります。業種によっては簡易課税の方が小さい結果となる場合もあります。制度名に「特例」とあることだけで選ばないようにしましょう。
ただし、還付を見込んで課税を選べば必ずお金が戻る、という判断はできません。購入した資産の性質、事業利用、仕入税額控除の要件、届出期限、免税へ戻れない期間などが関係します。簡易課税制度の公式案内と、適用する特例の要件を一緒に確かめます。
比較表には今年の売上と仕入れだけでなく、来年の大型購入、仕事の種類の変化、基準期間の売上も添えましょう。数字がまだ確定していなければ、見込みと確定分を区別します。安い方法へ後から自由に戻れる前提を置かず、選択の期限までに相談できる材料をそろえることが重要です。
2026年の2割特例と、2027年以後の3割特例・仕入控除を整理する
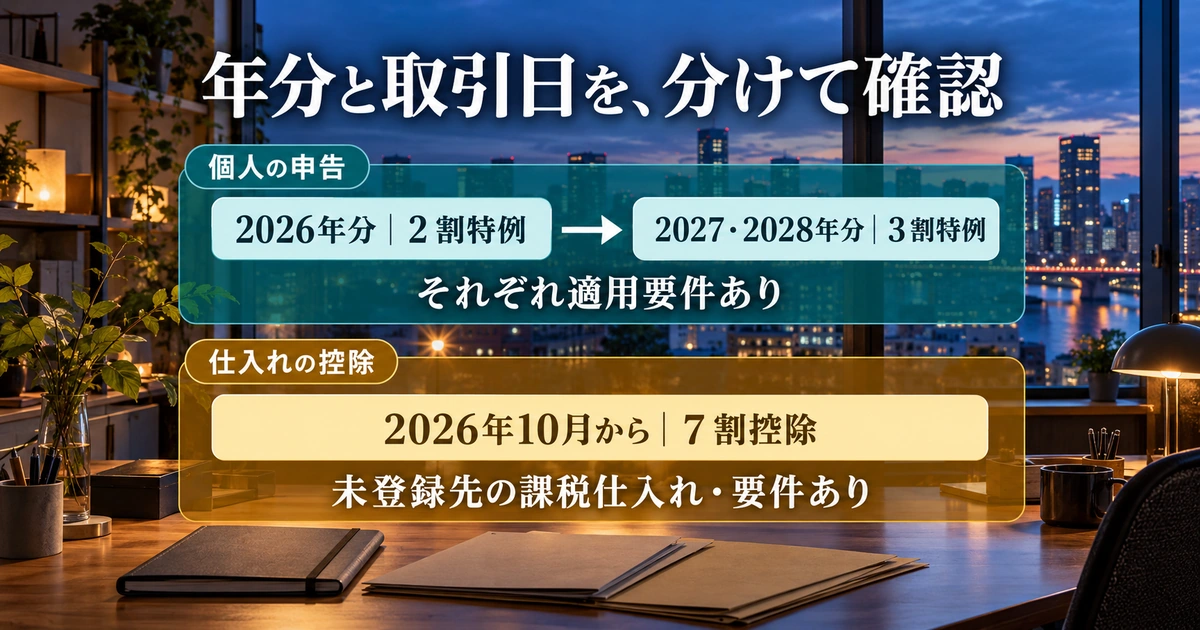
個人の2026年分は、9月30日だけで途中終了と考えない
2割特例の対象期間は、「2023年10月1日から2026年9月30日までの日の属する課税期間」という形で定められています。個人事業者の通常の課税期間は暦年なので、要件を満たす2026年分も対象になり得ます。2026年10月以後の売上だけを取り出し、同じ年の計算を自動的に別方式へ切り替える説明ではありません。
国税庁の2割特例特設ページにも、個人事業者の適用可能な年分が示されています。ただし、基準期間の課税売上高が1,000万円を超える場合、資産の取得によって免税とならない場合、課税期間を短縮している場合などは、別途対象外の条件を確認します。
このため「2026年9月で全員終了」という短い表記だけを頼りにしないことが大切です。自分の課税期間、登録した経緯、対象年の要件を一組にして読んでください。法人や課税期間の特例を使う人へ、個人の暦年の説明をそのまま流用することも避けましょう。
3割特例は、2027年分・2028年分の対象個人事業者に限られる
3割特例は、インボイス登録を機に免税事業者から課税事業者となった個人事業者について、2027年分・2028年分の申告で適用できる経過措置です。法人には適用されません。また、フリーランスを名乗っている全員が使える制度でもありません。
国税庁の2026年度税制改正特集では、登録、基準期間、特定期間、課税期間の短縮、相続、高額な資産の取得などを確認する適用可否の流れを示しています。2027年分なら基準期間は2025年、2028年分なら2026年です。前年まで使えたという理由で翌年の確認を省かないでください。
要件を満たす場合、事前の届出ではなく、申告書の所定欄に適用を受ける旨を記載する方法が案内されています。ただし、これはインボイスの登録自体が不要という意味ではありません。対象者の条件と、申告時の適用方法を分け、2026年分の税額へ3割を前倒ししないようにします。
免税事業者等からの仕入れは、2026年10月から7割控除の段階へ
自分の売上税額を基礎に納付額を計算する2割・3割特例と、未登録の相手から仕入れたときの経過措置は、役割が違います。後者は、一般課税などで仕入税額控除を計算する買手側の論点です。同じ「何割」という言葉でも、何に対する割合かを取り違えないようにします。
インボイス発行事業者以外の者からの課税仕入れについては、2026年10月1日から控除可能割合が7割となる経過措置の段階に入っています。以前の制度説明にある「2026年10月から5割」という予定のまま処理せず、改正後の資料へ更新してください。次の表は取引の時期による主な割合です。
※表は横にスクロールできます。
| 課税仕入れの時期 | 経過措置の控除可能割合 | 確認する側と注意点 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 買手側の仕入税額控除の論点 |
| 2026年10月1日〜2028年9月30日 | 70% | 2026年10月5日時点はこちらの段階 |
| 2028年10月1日〜2030年9月30日 | 50% | 今後の適用時期を前倒ししない |
| 2030年10月1日〜2031年9月30日 | 30% | その時点の要件と改正状況を再確認 |
| 2031年10月1日以後 | この経過措置による控除なし | 他の例外等は個別に確認 |
適用には所定の請求書等と、経過措置の対象である旨を記載した帳簿の保存などが必要です。相手が未登録なら自動で7割、と金額だけを掛けるわけではありません。一の相手先からの仕入額についての上限等にも条件があり、1億円への見直しは2026年10月1日以後に開始する課税期間からという別の基準です。詳細は国税庁の改正資料で確認してください。
簡易課税への移行は、原則の期限と特例の期限を分ける
簡易課税の届出は、原則として適用を受けようとする課税期間の初日の前日までに提出します。一方、2割特例・3割特例を適用した翌課税期間については、一定の条件の下で、その翌課税期間の申告期限までに届出を提出できる移行措置があります。
例えば、2026年分に2割特例を適用した個人事業者が、2027年分から簡易課税へ移る場面について、国税庁は2027年分の申告期限に当たる2028年3月31日までの提出例を示しています。基準期間5,000万円以下などの要件も満たす必要があるため、期限だけを見て適用できると結論づけないでください。
この特例を、2割・3割特例を使っていない人や、どの年の申告にも広げることはできません。特に翌課税期間が2026年9月30日以前に終了する場合は、申告期限ではなくその課税期間中という扱いです。対象の年をカレンダーへ書き、原則の期限と自分に適用できる例外の根拠を並べると混乱を減らせます。
二つの時計を混ぜない
2割・3割特例は、自分の対象年分と適用要件を確認します。未登録先からの仕入控除は、買手側の取引時期や保存要件を確認します。2026年10月の控除割合変更が、自分の2026年分を3割特例へ切り替える合図ではありません。
日々の記帳では、税区分・資料・設定をそろえて申告につなげる
帳簿には、取引内容と税率が後から追える情報を残す
消費税の計算では、いつ、誰と、何の取引をし、どの税率の金額なのかを追えることが重要です。国税庁の帳簿の記載事項と保存では、取引年月日、相手方、内容、税率ごとに区分した金額などを示しています。年末に合計額だけを見ても、課税区分の誤りは直せません。
同じ「通信費」「外注費」という勘定科目でも、全ての支出が同じ消費税区分になるとは限りません。国内サービスか、海外の事業者との取引か、何の対価かを見ます。取引先名と金額だけから自動判定された区分は、初回と条件が変わったときに内容を点検してください。
返金や値引きがある取引は、元の売上・仕入れと対応を残します。購入と返品を別々の無関係な取引として扱ったり、古い請求書と訂正版を二重登録したりしないようにします。税率や登録状況が切り替わる時期の訂正は、いつの取引を直しているかも必要です。
特例で計算しても、所得税などの証拠書類は保存する
簡易課税や2割・3割特例では、仕入れに係る消費税額を実額で計算しない仕組みがあります。そのための説明に「インボイスの保存不要」と書かれていても、領収書や請求書をすべて捨ててよいという意味ではありません。所得税の必要経費や取引の説明など、別の保存義務が残ります。
国税庁の消費税の申告に関するFAQも、2割特例や簡易課税で計算する場合の取扱いと、所得税法上の帳簿書類の保存を区別しています。同ページの年別の申告例は対象年を確かめ、2026年分以後の期限や特例は前章の現行資料と照らし合わせてください。
登録事業者として自分が交付する適格請求書の写しも、仕入先から受け取る資料とは別に管理します。電子でやり取りする場合は電子取引データとしての要件も関係します。保存方法を変えるときは、必要な資料がどの法令のどの要件で残るのかを整理してから変更しましょう。
税込経理・税抜経理と、消費税の計算方式を分ける
税込経理と税抜経理は、帳簿へ消費税等をどのように記録するかの違いです。一般課税と簡易課税の違いとは別です。「税抜経理だから一般課税」「税込経理だから2割特例」といった一対一の関係で考えると、会計ソフトの設定を取り違えます。
課税事業者について、国税庁の経理方式の説明は、どちらの経理方式でも納付する消費税等の額は同額となるとしています。免税事業者は、所得金額の計算について税込経理方式を適用する扱いです。画面に選択肢があるから、自分に合わない方式も自由に使えるとは限りません。
前年のデータを複製した年は、登録日、課税・免税、経理方式、適用を検討する計算方法、事業区分を一つずつ確認します。設定を変更した後は、過去の仕訳へどのような影響が出るかも確かめます。自動計算の結果だけでは、最初の前提が正しかったかは分からないためです。
月次では、例外の取引と未確認の資料を先に減らす
毎月の集計では、いつもの取引を眺め直すだけでなく、初めての相手、未登録先、設備の購入、返金、海外サービス、立替精算など、判断が変わりやすい取引を抽出します。これらに「確認した根拠」「追加資料」「判断した日」を付けると、年末の確認を短くできます。
例えば、9月の仕入れと10月の仕入れが一枚の請求書にまとめられている場合、請求書の発行月だけで経過措置の割合を決めないようにします。どの時点の課税仕入れとして扱うのかを、実際の取引から確認します。締め日と取引日と支払日は、同じ日とは限りません。
月次確認で解決できないものは、無理に都合のよい区分へ押し込まず、金額と理由を一覧に残します。税理士へ依頼する場合も、「この月は未登録の外注先が一件、設備購入が一件あります」と対象を示せる方が、確認すべき箇所が伝わります。重要な届出の判断は、申告直前まで保留しないようにしましょう。
納税資金と翌年の変更を見越し、年末までに確認を終える
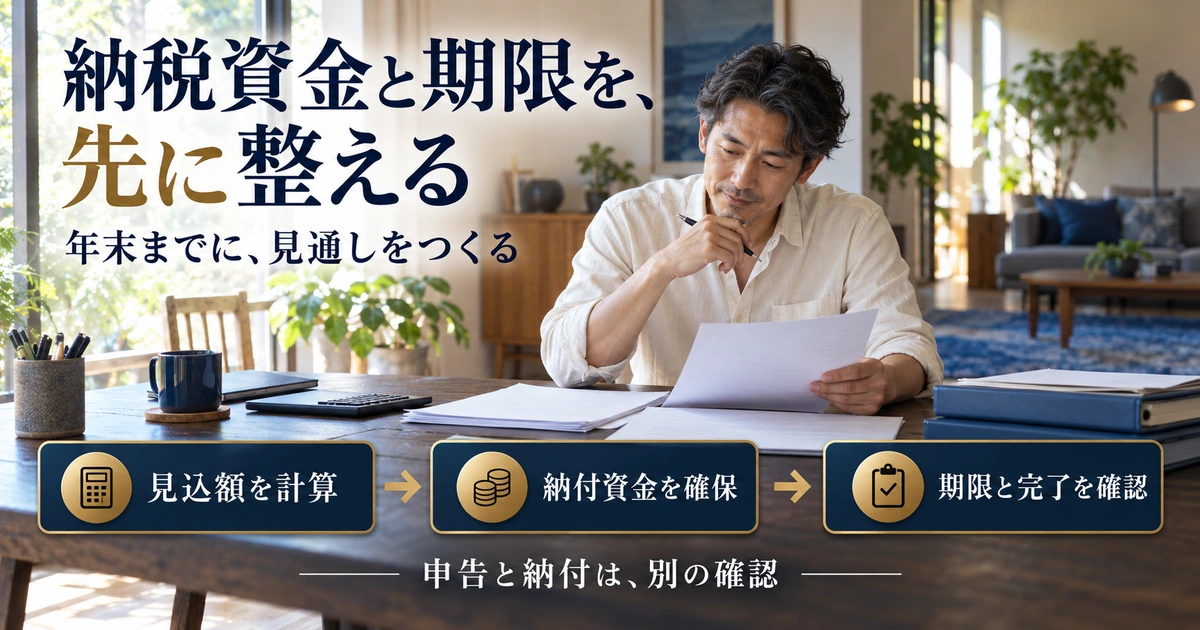
消費税の申告・納付は、所得税の手続きと別に管理する
個人事業者の通常の課税期間は1月1日から12月31日です。その年分の消費税の確定申告と納税は、原則として翌年3月31日までです。2026年分なら原則2027年3月31日という対応であり、2027年分の所得の話と混同しないようにします。休日や特別な期限延長がある場合は、その年の公式案内を確認してください。
所得税の確定申告を送信しただけで、消費税の申告も自動的に終わったと思わないことが大切です。申告と納税の国税庁案内で対象期間と期限を確認し、会計ソフトや作成コーナーでは税目、年分、計算方法をそれぞれ確かめます。提出控えと受付結果も分けて保管します。
申告の送信と納付も別の作業です。使用する納付方法、実際の納付日、必要な残高を確認し、受付済みの表示だけで作業を終えないようにします。期限までの支払いに不安があるときは、放置するのではなく、早めに所轄税務署へ相談してください。
入金の一部を確保するときは、自分の見込み税額から考える
消費税相当額を含む入金をすべて生活費や投資へ回すと、後の納税時に資金が不足するおそれがあります。毎月、売上、適用見込みの計算方法、納付見込額、既に確保した資金を並べて見ましょう。確保する割合は事業条件で変わるので、全員に同じ率を勧めることはできません。
先ほどの仮定で2割特例の概算が10万円だったとしても、翌年に3割特例の条件を満たすなら概算15万円、別の方式ならさらに違う結果となり得ます。売上が変わらないという仮定でも、税額の見込みが変わる例です。去年の納付額を、そのまま今年の資金確保額へ固定しないことが重要です。
また、売上の計上と入金に時間差がある事業では、税額を計算できても手元資金がまだ届いていない場合があります。大きな未入金、分割回収、先払いした設備費などを納付予定と同じカレンダーへ置き、残高不足がいつ起こりそうかを見ます。資金管理の見込みと、税務上の確定額は区別して更新してください。
中間納付と登録の見直しにも、固有の条件がある
前年の消費税の年税額が一定額を超えると、中間申告と納付が必要になります。国税庁の中間申告の方法では、原則として直前の課税期間の消費税年税額が48万円を超える者を対象とし、この判定額に地方消費税は含めないとしています。売上48万円や、国税・地方税の納付合計48万円と取り違えないでください。
インボイス登録をやめる場合にも、取消しの届出と消費税の納税義務の判定を別々に確認します。原則として、翌課税期間の初日から起算して15日前の日までに取消届を提出する扱いです。1月1日から取り消す個人の通常の例では12月17日までであり、年末最終営業日まで待てばよいとはなりません。
登録を取り消しても、登録した経緯や期間、基準期間の売上、資産取得、他の届出などによっては納税義務が続きます。国税庁の登録と取消しの手続資料は、この違いを図で示しています。取消しは節税の万能策ではなく、取引先への交付や契約にも影響する判断として相談しましょう。
取引先との価格調整と、税務相談に必要な事実をそろえる
登録や制度の変更があったら、今後の見積額、税込・税別の合意、必要な請求書、適用開始日を取引先と整理します。買手が控除できる割合が変わったからといって、売手への代金も自動的に同じ割合で減るという決まりではありません。税額計算と契約価格の話を切り分けます。
公正取引委員会の免税事業者との取引に関するQ&Aでは、形式的な交渉や一方的な著しい低価格の設定、登録要請に伴う取引条件などの注意点を示しています。相手から変更を求められたら、対象取引、理由、金額、合意の経緯を記録し、適用法令と相談先を確認してください。
税務の相談には、前々年と前年の売上資料、前年1月〜6月の資料、登録通知、過去の届出、今年の試算表、大きな資産購入と今後の予定を持っていくと、状況を説明しやすくなります。「登録した方が得ですか」だけでなく、「この年分のこの条件で、どの方式が使えるか」を具体的に聞ける状態にすることが大切です。
年末までにそろえる確認リスト
- 対象年分、基準期間、特定期間の対応を書き出した
- 課税売上高と利益、請求総額と入金額を分けた
- 登録・届出・資産取得による制限を確認した
- 2割・3割特例と、仕入控除の経過措置を区別した
- 計算方法と会計ソフトの設定、保存資料をそろえた
- 申告、納付、中間納付、登録見直しの期限を別々に確認した
フリーランスの消費税は、一つの売上額や税率だけでは管理できません。対象年分を決め、過去の売上と登録・届出を確かめ、使える方式で計算し、記録と納税資金を整える順番で進めましょう。2026年からの切替では、とくに「自分の課税期間」と「個々の仕入れの時期」を分けることが、誤った期限や割合を使わないための第一歩になります。