個人事業の事業譲渡|売り手の準備・契約・引継ぎを整理
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
個人で続けてきた店や仕事を、誰かに引き継いでもらいたい。そう考えたとき、最初に気になるのは「自分のような小さな事業も譲れるのか」「いくらで売れるのか」ではないでしょうか。ただ、価格を決める前に整理しておきたいことがあります。それは、いまの事業を成り立たせているもののうち、何を相手へ渡せるのかという点です。
長く使ってきた設備、毎月注文をくれるお客さん、店の屋号、仕入先との約束、家族が手伝っている仕事。ひとまとまりに見えても、所有者や契約の相手、引き継ぐための手続きは同じとは限りません。自分が現場を離れた後にも営業を続けられるか、という視点で分けていく必要があります。
この記事では、個人事業を第三者へ有償で譲り渡す売り手を中心に、対象の整理、説明資料、金額と条件、契約・許認可等の確認、実行日の引渡しまでを解説します。親族への贈与や相続、法人の株式売却は扱いが異なるため、同じ手続きを当てはめないでください。
この記事で先に整理すること
- 譲渡に含めるもの、手元に残すもの、確認が必要なもの
- 相手が事業の実態を理解するための資料と、情報を見せる順番
- 価格以外の費用、支払時期、自分の譲渡後の働き方
- 関係者への説明と個別手続き、引継ぎ支援の終わり方
法令や公的窓口の説明は2026年10月5日に確認した一般情報です。実際の契約内容、税額、雇用や許認可の手続きは個別事情で変わるため、契約前に弁護士、税理士、所管窓口などへ確認してください。画像は各章の考え方を説明するための生成画像です。
個人事業の事業譲渡は、渡す対象を一つずつ整理するところから
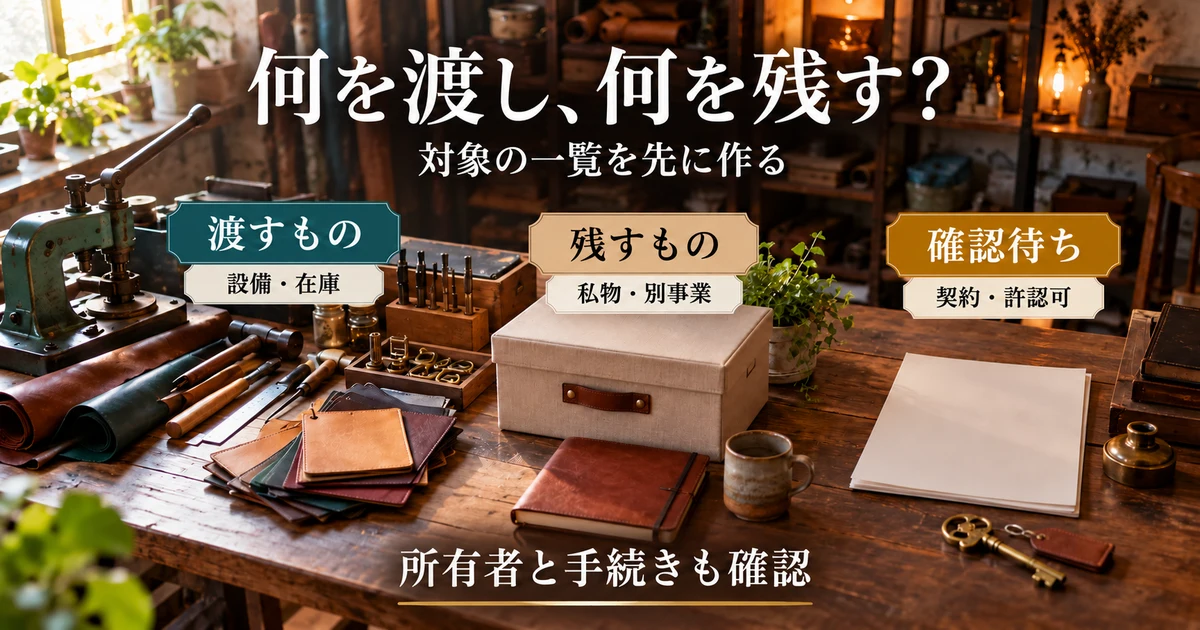
個人事業の売却で、最初に押さえたい対象の考え方
個人事業には会社の株式がないため、第三者への引継ぎでは、事業に必要な資産や契約などを対象にした事業譲渡を検討するのが一般的です。中小機構の第三者承継の方法と注意点も、個人事業主の引継ぎ方法として事業譲渡を説明しています。屋号だけを書き換えれば、いまの営業を構成する権利や義務がすべて移る、と考えるのは避けましょう。
まずは、事業の全体を譲りたいのか、一部を残すのかを決めます。たとえば、実店舗の販売を譲り、自分は卸売だけを続けたい場合、同じ在庫、倉庫、電話番号、顧客管理を両方の仕事で使っているかもしれません。何を分けないと双方の運営ができないかを調べると、契約前に準備する作業が見えてきます。
ここでいう「譲れる」は、買い手が欲しいという意味だけではありません。自分に処分する権限があるか、第三者の同意や申請が必要か、引渡し後にも相手が使えるかまでを含みます。希望段階の一覧を作った後で、権利関係と手続きを確認し、最終的な対象を固める順番にしましょう。
設備・在庫・借り物を、同じ資産一覧に混ぜない
店舗や作業場の物を見渡し、品名、保管場所、所有者、購入時期、状態、関係書類を記録します。自分で買った機械と、リース会社から借りた機械、家族所有の車は分けてください。店に置いてあるというだけで、自分が自由に売却できる物になるわけではありません。
在庫は帳簿上の金額だけでなく、数量、期限、傷み、返品の条件まで確かめます。季節商品や受注専用品が多い場合、すべてを同じ値段で評価してもらえるとは限りません。交渉開始時と実行日の数量が変わるため、いつの棚卸しを基準にするか、差額をどう扱うかという相談も必要です。
以下は対象を整理するための例であり、表に入れたものが必ず譲渡できることを意味しません。「確認待ち」のまま残っている項目を見つけ、誰へ相談するか決める用途で使ってください。
※表は横にスクロールできます。
| 分類 | 具体例 | 最初に集める資料 | 確認したいこと |
|---|---|---|---|
| 自己所有の設備 | 作業機械、什器、備品 | 購入明細、資産台帳、修理記録 | 所有者、状態、対象に含める範囲 |
| 商品や材料 | 販売在庫、原材料、仕掛品 | 棚卸表、仕入記録、受注内容 | 数量、品質、評価と基準日 |
| 借りているもの | 店舗、車両、リース設備 | 賃貸借・リースの契約書 | 承諾や新契約、返却・清算条件 |
| 名称や情報 | 屋号、ロゴ、手順書、顧客情報 | 権利関係、利用規約、管理記録 | 利用権限、移転方法、情報の扱い |
| 残すもの | 私物、別事業の設備 | 区分した一覧、写真 | 相手が使う物との切分け |
写真を撮る場合は、資産の識別に使う写真と、募集時に外へ見せる写真を分けましょう。店内の特徴、伝票、従業員の顔、顧客の名前などから事業が特定されることがあります。現場確認用の詳細写真を、そのまま公開用資料に流用しない配慮が必要です。
屋号・顧客・アカウントは、使える条件も説明する
長年使ってきた屋号やロゴに価値を感じる買い手もいます。ただし、ロゴを外注しているなら契約上の権利関係、写真や文章を他者から借りているなら利用できる範囲を確認します。「自社で使っていた素材」と「自社が権利を持ち、相手にも渡せる素材」は区別してください。
ネットショップ、予約サービス、決済サービスなどのアカウントも、名義変更や契約の承継が可能かを運営者に確認します。売り手のログイン情報をそのまま渡す方法を前提にしてはいけません。譲渡できない場合は新規契約やデータ移行が必要か、移せない履歴があるかを調べ、実行日までの作業へ落とし込みます。
また、顧客との関係は将来の注文を保証するものではありません。継続発注の契約があるのか、その都度の注文なのか、店主個人への信頼が大きいのかを分けて説明しましょう。「常連客が多い」という一文を、来店の傾向や商品別の売上、接客方法などの検証可能な情報に置き換えると、過大な期待を防ぎやすくなります。
譲渡後に、自分が残したい仕事と生活を決める
売却理由は後継者不足だけとは限りません。働く時間を減らしたい、別の仕事へ移りたい、一部の業務だけ続けたいなど、実現したい状態を書いておきましょう。譲渡金額に納得できても、長期間の無償引継ぎが必要になり、希望する生活へ移れないなら、条件の見直しが必要です。
「いつまでに現場を離れるか」「週に何日なら教えられるか」「譲渡後も同じ地域や分野で仕事を続けるか」を先に整理します。契約に競業避止や勧誘の制限が入る場合、自分が続けたい仕事と衝突する可能性もあります。制限の有効性や許容範囲を自己判断せず、計画を具体的に示して専門家と確認してください。
この章の要点
対象一覧は「渡す」「残す」「確認待ち」の3区分で作り、所有者と必要な手続きを添えます。まだ相手がいなくても、一覧作成と自分の希望の整理は進められます。売れる価格を断定するより、相談時に説明できる材料を整えることが出発点です。
事業の実態が伝わる資料を作り、情報は段階的に開示する
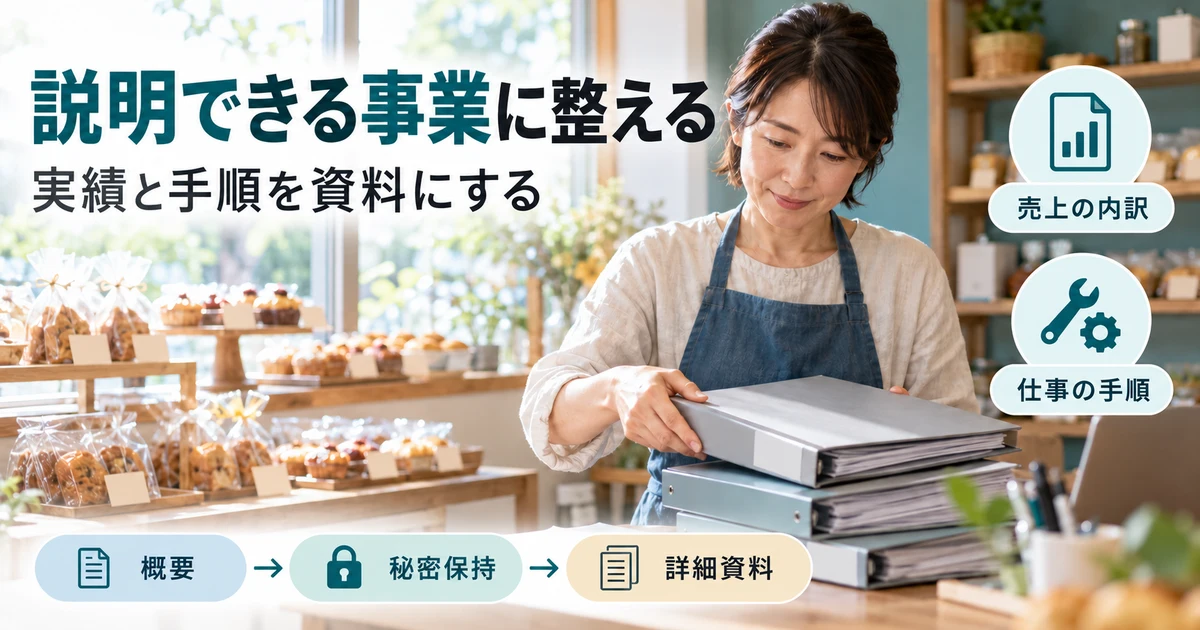
売上と利益を、資料同士のつながりで説明する
売上が伸びている、固定客がいる、忙しい月が多い。こうした説明は、数字や記録を添えることで相手が検討しやすくなります。確定申告書、青色申告決算書や収支内訳書、帳簿、月別の売上、入金記録などをそろえ、同じ期間を比べているかを確認しましょう。
ただし、会計の数字を売却用に都合よく書き換えてはいけません。一時的な収入や臨時の修繕費があるなら、元資料を保持したうえで、別紙に理由と金額を説明します。現金の入金日と売上を計上した日がずれる業種では、その関係も示してください。不一致を隠すより、どの資料で説明できるかを整理するほうが調査に対応しやすくなります。
個人事業では、店主自身の作業量や家族の手伝いが数字の見え方へ影響することもあります。相手が同じ人数・働き方を再現できるとは限らないため、売上だけでなく、担当業務、営業日数、繁忙期の時間、外注の利用状況を添えましょう。将来の利益を約束する資料ではなく、現状を理解してもらう資料として作ります。
店主の頭の中にある仕事を、引継ぎ可能な手順にする
店主しか知らない仕入れの判断、値付け、故障時の対応、常連客への配慮は、後継者が困りやすい部分です。すべてを一度に立派なマニュアルへまとめる必要はありません。まずは一日の流れを書き、他の人が迷いそうな判断を拾っていきます。
たとえば修理業なら、受付時に聞く事項、見積もり前に調べる範囲、部品の発注、作業後の確認、再来店時の記録という工程へ分けられます。通常の手順に加え、受けられない依頼、判断を保留する条件、外部へ相談する先も残しましょう。「経験で分かる」で終わらせず、何を見て判断しているかを言葉にする作業です。
手順書を作ると、教えるのに時間が必要な業務も見つかります。一度見せれば分かるもの、実習が必要なもの、資格や許可が関係するものを区分しておくと、引継ぎ期間の相談が具体的になります。自分の技術をすべて短期間で習得できるという前提を置かず、後継者の経験と必要な支援をすり合わせます。
※表は横にスクロールできます。
| 資料のまとまり | 準備する内容の例 | 読み手に伝えたいこと | 避けたい出し方 |
|---|---|---|---|
| 会計と入出金 | 申告書、月別売上、帳簿、入金記録 | 実績の期間と数字の関係 | 好調月だけを年間の標準として見せる |
| 営業と顧客 | 商品別構成、継続取引の条件 | 売上の偏りと取引の性質 | 将来の注文まで確定と説明する |
| 運営と人員 | 工程、担当、稼働時間、外注 | 誰が何をして営業を支えるか | 無償の手伝いを必要人員から除く |
| 資産と契約 | 設備一覧、契約書、権利関係 | 使える対象と必要な手続き | 借り物も自己所有のように扱う |
| 未解決事項 | 不明な数字、修理予定、照会事項 | 追加確認が必要な箇所 | 分からない点を確定情報に変える |
匿名の概要から詳細資料へ、開示の範囲を決める
候補探しの初期から、顧客名簿や詳細な帳簿を不特定多数へ公開する必要はありません。公開用の概要、秘密保持を確認した相手向けの資料、専門調査で必要になる資料を分けます。業種や所在地の組合せだけで店が分かる地域もあるため、店名を伏せれば十分とは限りません。
日本政策金融公庫の売り手向けの進め方では、匿名情報による相手探しから秘密保持契約、面談、調査、契約へ進む考え方が紹介されています。個別の進行は支援者と相談し、誰が何の目的で見るのかを確認して、必要な範囲を開示しましょう。
秘密保持契約を交わしたからといって、関係のない情報まで渡してよいわけではありません。再開示できる専門家の範囲、複写や保存の扱い、交渉終了時の返却・削除、事故が起きた場合の連絡方法などを確認します。相手から受け取った情報についても、売り手側が同じように取り扱うことを忘れないでください。
顧客情報の扱いは、秘密保持だけで判断しない
個人情報保護委員会の通則編ガイドラインは、事業承継に伴う個人データの提供や、交渉段階の調査での提供について条件を示しています。承継前の利用目的、安全管理、不成立時の措置などの確認が必要です。名簿を売るだけの取引に同じ扱いを広げず、今回の提供がどの条件に当たるかを専門家へ相談しましょう。
質問への回答と、資料の更新履歴を残す
買い手候補から質問を受けたら、回答、根拠資料、回答日、未確認事項を一か所にまとめます。口頭で答えたことと資料の内容がずれている場合は、訂正内容を記録して共有してください。複数の担当者が異なる版を見ていると、同じ質問に違う答えを返してしまうことがあります。
売上や在庫は交渉中にも変わります。毎回すべてを差し替えるのではなく、基準日を示した資料を保存し、その後の変化を追記する方法を決めましょう。大口の注文がなくなった、設備が故障した、従業員の退職予定が分かったといった重要な変化は、価格や条件へ影響する可能性があるため、支援者と相談して適切に伝えます。
相手の質問には、事業を改善するヒントが含まれることもあります。しかし、売却のために急いで新商品を増やしたり、大きな設備投資をしたりすれば、必要資金や引継ぎ対象が変わります。いまの営業を安定させる対応と、新しい事業への投資は切り分け、交渉の前提を動かす変更は勝手に進めないようにしましょう。
譲渡価格だけで決めず、費用・支払時期・譲渡後の条件を並べる
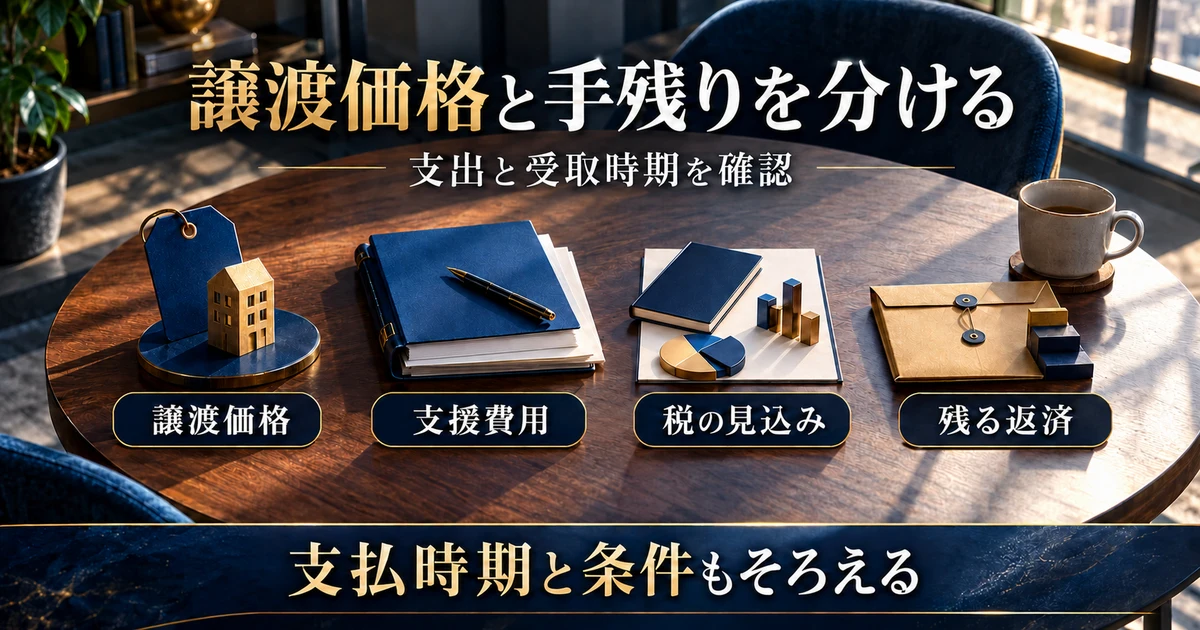
希望価格の理由と、相手が評価する点を分ける
設備を購入したときの費用、これまでの努力、家族の生活に必要な金額は、売り手にとって大切です。ただ、それらがそのまま買い手の評価額になるわけではありません。設備の現状、事業の継続性、必要な人員、引継ぎ後の費用などによって、双方の見方が変わります。
希望価格を決める際は、「この金額でなければ生活が成り立たない」という自分の事情と、「この設備や取引がこの状態で引き継げる」という事業の説明を分けましょう。評価の方法は専門家へ相談し、安易に売上の何倍、利益の何年分と固定しないことが重要です。赤字だから価値がない、黒字だから希望額で売れるという断定もできません。
価格の提示を受けたら、何が含まれているかを確認します。在庫は別清算か、預り金や未完了の注文をどう扱うか、引継ぎ支援の対価は含むのか。対象や条件が違う提示額をそのまま比較すると、金額の高い案が実際には負担の大きい案ということも起こり得ます。
手元に残る資金は、税や残債を分けて試算する
譲渡価格と、譲渡後に自由に使える資金は同じではありません。仲介や助言、契約確認などの費用、税の見込み、売り手側に残る返済や精算を分けて整理します。分割払いや条件付きの追加払いがあるなら、確実に受け取ったお金と、将来受け取る予定のお金も区別してください。
次は資金項目を分けるための架空例です。売却相場、支援費用の標準、実際の税額を示すものではありません。税の欄は便宜上の仮置きで、資産構成や取得費、他の所得、消費税の課税関係などから別途計算する必要があります。
※表は横にスクロールできます。
| 資金項目 | 架空の金額 | この例での置き方 | 実際に確認すること |
|---|---|---|---|
| 譲渡代金の入金 | 500万円 | 予定の受取額 | 支払日、対象、税込・税別の合意 |
| 支援・手続費用 | 60万円 | 譲渡に伴う支出 | 最低報酬、別途費用、支払時期 |
| 税の見込み | 90万円 | 計算前の仮置き | 所得区分、取得費、消費税等 |
| 売り手側で支払う残債等 | 150万円 | 別途支払うものと仮定 | 返済義務者、精算、必要な承諾 |
| 差引きの仮計算 | 200万円 | 500−60−90−150 | 生活資金等へ使う前に再計算 |
この例では差引きが200万円ですが、実際には営業継続中の運転資金、未払費用、敷金等の返還、税の納付時期なども関係します。会計上の利益や課税所得を計算した表ではありません。「入金がある日」「支払う日」「最低限残しておく金額」を月ごとに置き直すと、入金直後にお金を使い切る判断を避けやすくなります。
税金は、売る資産の中身と取引条件から確認する
事業をまとめて売却しても、税務上の扱いまで一種類になるとは限りません。国税庁の譲渡所得の対象と課税方法では、機械器具などの資産の譲渡と、商品などの棚卸資産の譲渡による所得を区別しています。減価償却資産にも扱いの例外があるため、「事業譲渡の代金はすべて譲渡所得」と決めつけないでください。
消費税についても、売り手の課税関係や対象資産によって確認が必要です。国税庁の消費税等と譲渡所得は、課税事業者が事業用資産を譲渡する場合の取扱いと、土地等の非課税となるものを説明しています。契約額が税込か税別かを曖昧にせず、見積もりと契約と精算を対応させましょう。
相談時には、対象資産の一覧、購入時の資料、資産台帳、譲渡価格の内訳案、支援費用、予定日を持参します。税額を小さく見せるために内訳を恣意的に変えるのではなく、評価と契約の内容が説明できるようにします。事業を全部やめるのか、一部を続けるのかも、必要な届出の確認に関係します。
候補者と支援者を、金額以外の条件でも比べる
買い手候補については、提示価格とともに、資金準備の見通し、運営経験、事業方針、引継ぎへの参加体制を確認します。高い価格が書かれていても、資金調達や契約の条件が整わなければ実行できません。確認をどの段階で誰が行うかは支援者と決め、うわさや印象だけで相手を評価しないようにしましょう。
支援者との契約では、担当する作業、売り手と買い手のどちらを支援する立場か、報酬の基準、最低額、途中終了時の費用、契約終了後の条件を読みます。「相談は無料」という案内だけで、相手探し、調査、契約書作成、成約後の支援まで無料だと理解しないことが大切です。
無料の範囲を分けて確認
中小機構の事業承継・引継ぎ支援センターの案内では相談への無料対応と、紹介先の民間M&A支援機関による有償支援が区別されています。日本公庫のマッチング支援もサービスは無料ですが、別に専門家の支援を受けると費用負担が生じる場合があります。利用要件や紹介状等の必要書類も、申込前に現行案内を確認しましょう。
契約・従業員・許認可は、関係者ごとの手続きを確かめる
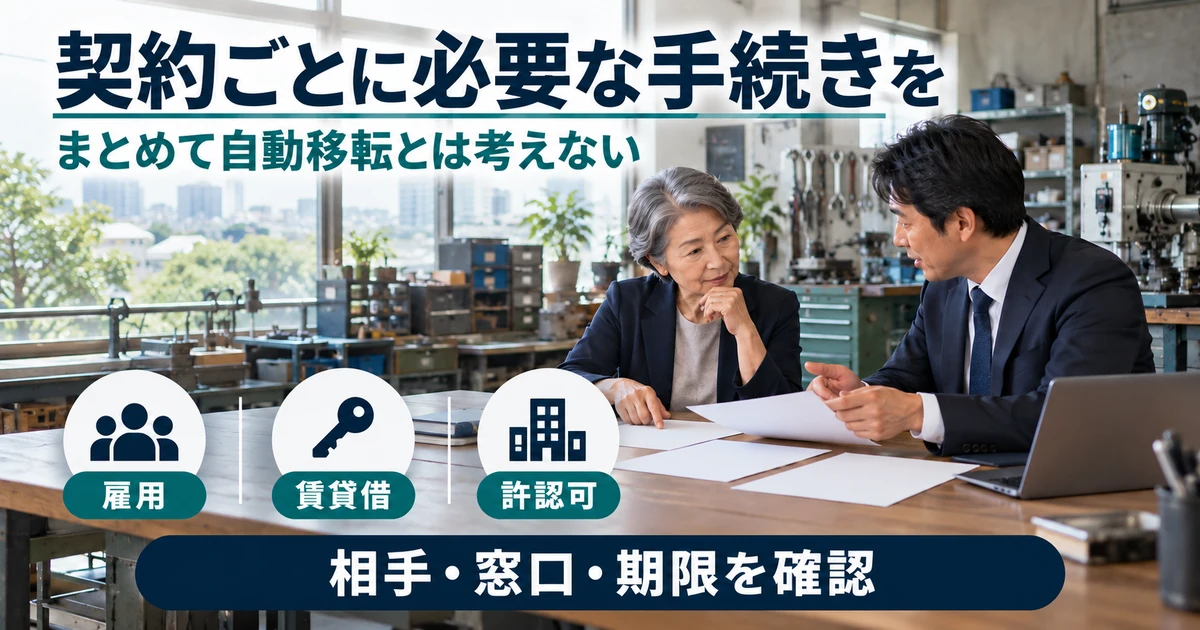
基本合意と最終契約で、決まったことを区別する
交渉が進むと、基本合意の段階で対象、価格の考え方、調査の期間、独占交渉などを整理する場合があります。書類の名前だけで「仮の話だから何も拘束されない」と判断してはいけません。法的拘束力の有無や範囲は条項ごとに確認し、合意前に専門家へ見てもらいましょう。
調査で問題が分かったとき、価格や対象をどう見直すか、どの条件なら中止できるかも確認します。売り手としては、説明を求められた事項に誠実に対応しつつ、分からないことまで「問題ありません」と約束しない姿勢が必要です。契約上の表明保証や補償については、対象、期間、金額の範囲、請求方法を確認してください。
最終契約は本文だけでなく、対象資産、除外するもの、引き継ぐ契約、実行条件などの別紙も重要です。資産一覧の品名が曖昧だったり、最新の在庫表と別紙が違っていたりすると、引渡し時に認識の差が出ます。交渉で変更した内容が、最終の契約本文と別紙の両方へ反映されているかを点検します。
従業員には、働き続ける条件と意思確認の時間を確保する
従業員のいる事業では、雇用を設備と同じように扱えません。厚生労働省の事業譲渡等指針の案内は、労働契約の承継に必要な労働者の真意による承諾や、十分な納得につながる対応を説明しています。個人事業だから関係がないと判断せず、労働者を使用している場合は確認が必要です。
賃金、勤務場所、仕事内容、労働時間、休暇、勤続年数に関係する取扱いなど、承継前後の条件を整理します。単に「今までどおり」と説明しても、相手の想定が同じとは限りません。変更する点と変わらない点、まだ決まっていない点を区別し、本人が質問し検討できるようにしましょう。
秘密保持との調整が必要でも、必要な説明や承諾を省いてよいわけではありません。誰にいつ説明し、どの資料を示すか、労働組合等への対応を含めて弁護士や社会保険労務士等と計画します。承諾しないことを理由に退職を迫るような進め方は避け、承継しない労働者への対応も適法に検討してください。
賃貸借・借入・許認可は、確認先を別々に置く
店舗を借りている場合、現在の契約書を確認し、貸主や管理会社にどの手続きが必要か相談します。名義の変更で進められるのか、新たな賃貸借が必要なのか、保証金、保証人、原状回復などをどう扱うのかによって、譲渡の条件は変わります。貸主の了承を得る前に、買い手へ同じ条件で必ず営業できると約束しないことが大切です。
借入や保証も、売り手と買い手が話を合わせただけで解消するとは限りません。誰が債務者として残るのか、返済や担保解除に必要な条件は何かを金融機関と確認します。「売ったから借金もなくなった」と考えてしまうと、譲渡後の生活資金の見通しが崩れる原因になります。
許認可は業種と制度によって、承継に関する手続きや新たな申請の要否が異なります。事業譲渡なら全部引き継げる、あるいは全部取り直しになる、と一律には言えません。現在の許可等の名義、対象の場所と業務、必要な資格者を整理し、所管窓口へ予定する譲渡方法を伝えて確認しましょう。
個別手続きを整理する順番
- 契約書・許可証・借入資料から、相手方と確認窓口を洗い出す
- 譲渡に必要な承諾、届出、申請、別契約と期限を確認する
- 取得できなかった場合の対応を、最終契約の実行条件と対応させる
- 口頭回答だけで終わらせず、確認日と必要書類を一覧へ記録する
前受金・未完了の仕事・クレームを置き去りにしない
売却時点で、仕事がすべて終わっているとは限りません。予約、回数券、前受金、修理中の商品、返品対応、保証の約束などが残っている場合は、案件ごとに整理します。お金を受け取った人、今後サービスを提供する人、返金や再作業に対応する人が食い違わないようにしましょう。
たとえば、売り手が代金を受け取った注文を買い手が納品するなら、必要な材料、作業時間、売り手と買い手の精算を相談します。単に顧客の名前と予約日を渡すだけでは、提供する内容や約束の条件が分かりません。顧客への説明や同意等の要否も含めて、個別の契約関係を確認してください。
不具合やクレームは、分かっている事実、対応済みの内容、未解決の部分を分けて記録します。譲渡後に連絡が来たときの窓口を決めても、法的責任まで自由に消せるわけではありません。売り手と買い手の負担の合意と、顧客等に対する責任を混同せず、専門家に確認しながら契約へ反映させます。
実行日と引継ぎ期間を分け、譲渡後の対応まで決めておく
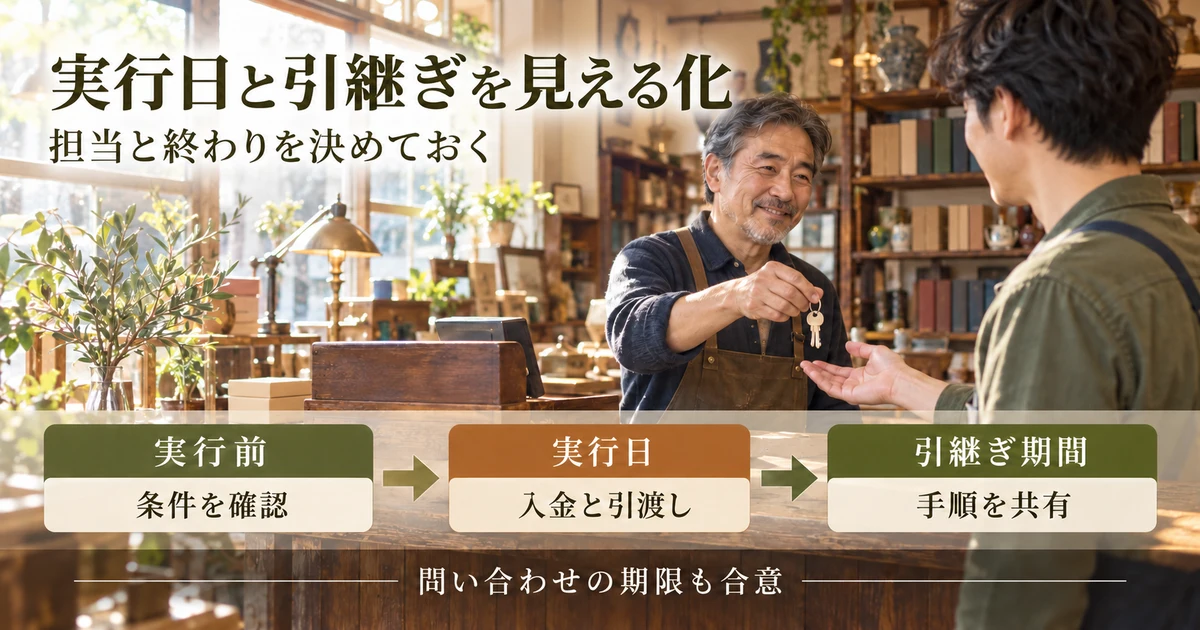
実行前・当日・実行後の作業を一覧にする
最終契約に署名した日と、代金の受取りや対象の引渡しを行う実行日が異なる場合があります。その間に必要な承諾や申請、準備作業が残るなら、担当者と期限を置き、完了の確認方法を決めましょう。契約書ができたという理由だけで、すべてが終わった扱いにしないことが重要です。
当日の作業は、売り手だけで考えず、買い手と支援者を交えて並べます。入金確認、鍵や物品の引渡し、必要な書類の交換、データの移行、対象の確認をどの順番で行うかを合わせてください。条件が整わなかった場合は、独断で代替の進め方をせず、契約に沿って延期や対応を相談します。
次の表は工程管理のための例です。業種、契約、金融機関や所管窓口の手続きにより順番は変わるため、そのまま実行手順として使うのではなく、関係者との打合せで埋めていきましょう。
※表は横にスクロールできます。
| 時点 | 主な作業の例 | 担当を決めること | 完了の確かめ方 |
|---|---|---|---|
| 実行前 | 承諾・許認可等の手続き、対象一覧の確定 | 照会や申請、資料の準備 | 書面や窓口の回答を確認 |
| 実行日まで | 在庫・未完了案件、引渡し物の最終確認 | 棚卸し、差額計算、確認者 | 日付付きの一覧を双方で照合 |
| 実行日 | 代金、書類、物品、利用権限の引渡し | 入金確認者、受領する人 | 実際の入金と受領の記録 |
| 引継ぎ期間 | 業務説明、関係者紹介、質問対応 | 教える業務、日程、費用 | 実施内容と残課題の記録 |
| 終了時 | 残課題の整理、アクセスや書類の管理 | 保管・終了手続きの担当 | 支援終了条件と残る連絡先 |
関係者への説明は、誰が何を伝えるかをそろえる
仕入先、取引先、地域の関係者には、契約手続きとは別に、日々の連絡先や注文の方法を案内する必要が生じます。誰の名義で受注するのか、請求先や支払先がいつ変わるのか、問い合わせ先はどこかを整理し、売り手と買い手から矛盾した説明が出ないようにします。
店主同士の紹介に力を入れても、請求書や予約確認メールの設定が以前のままだと混乱します。電話、郵便物、ウェブサイト、店頭掲示、予約受付、決済や請求など、顧客が接する場所を順に点検してください。個別のアカウントや契約の変更は、そのサービスで認められた手続きに従います。
すべての顧客へ長い売却経緯を説明する必要はありません。相手がサービスを受けるために必要な変更点を、適切な時期と方法で伝えます。個人情報の利用目的や事業者の表示に関係する対応もあるため、連絡文を作る前に、契約担当者や専門家へ確認すべき事項を整理しましょう。
引継ぎ支援は、時間と内容と終了条件を決める
「落ち着くまで教える」「困ったらいつでも電話してよい」という合意は、双方にとって範囲が分かりにくくなります。売り手が別の仕事を始める予定なら、際限なく対応することは難しいでしょう。引継ぎ支援は、期間、曜日や時間、現地と遠隔の区分、作業内容、追加対応の費用を具体的に決めます。
たとえば、初回は仕入れと在庫管理、次は受付と見積もり、その後は月末の集計を確認する、と実際の業務に沿って日程を組みます。季節ごとにしか発生しない仕事は、引継ぎ期間中に実演できない可能性があります。その場合は、過去の記録や手順書を用意し、どこまで説明できたかを残してください。
終了時には、教えた項目と未解決事項を確認します。支援終了後も受け付ける問い合わせの種類や期限を決めておくと、単純な操作確認と、新しい経営判断の相談を分けられます。買い手の経営をいつまでも売り手が背負うのではなく、合意した範囲の支援をきちんと完了させることを目指します。
届出と記録の保管を終え、残す仕事の条件も点検する
事業を廃止する場合などには、税務上の届出が関係します。国税庁の個人事業の開業届出・廃業届出等手続の現行案内では、事業開始等の事実があった日の属する年分の確定申告期限までの提出が示されています。古い記事にある期限をそのまま使わず、譲渡日と廃止の実態に照らして確認してください。
廃業等の届出だけで、税務、給与、社会保険、労働保険、許認可などの手続きがすべて済むわけではありません。青色申告や消費税等の関係、従業員がいた場合の手続き、自治体の届出も、該当するものを税理士や各窓口と点検します。一部の事業を続ける場合は、全事業を廃止する場合と分けて相談しましょう。
契約書、精算記録、税務資料、関係者との合意、引継ぎ記録は、必要な保存期間や利用目的を確認して適切に保管します。顧客情報を手元に無制限に残す、買い手のシステムへいつまでもアクセスできる状態にする、といった扱いは避けます。保管が必要な情報と、譲渡に伴い返却・削除や権限終了を行う情報を区別してください。
譲渡後に別の事業を始めるなら、今回の契約による制限と、自分が必要とする生活資金を先に確かめましょう。働き方の選択肢を整理したい方は、当ブログの独立開業とフランチャイズ加盟の比較記事も参考になります。新しい申込みを急ぐより、いまの譲渡で残る責任と費用を把握してから、次の計画へ進むことが大切です。
相談へ持っていく最初のセット
- 譲渡したい範囲と、譲渡後の自分の希望を1枚にまとめる
- 資産・契約・人員・許認可の一覧を作り、未確認に印を付ける
- 実績資料と仕事の手順をそろえ、公開用と詳細用を分ける
- 価格、費用、支払日、引継ぎ期間について聞きたいことを並べる
- 公的な相談窓口や専門家へ、対象と未確認事項を具体的に伝える
個人事業の事業譲渡では、長く続けてきた仕事を相手が理解できる形へ整理することが、交渉と引継ぎの土台になります。渡せるもの、必要な手続き、売り手に残る負担を一つずつ確かめ、条件が合わないときには保留や見直しも選んでください。何を引き継いでもらい、自分はどの状態で次へ進みたいのか。その両方を説明できるところから準備を始めましょう。