在庫回転率の計算方法|期首・期末と日末平均を比べる
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
在庫回転率は、ある期間に出庫した商品が、平均的な在庫の何回分に当たるかを見る指標です。計算の前に、対象商品、期間、出庫と在庫の単位、平均の取り方をそろえましょう。数字が出ても、それだけで欠品がないか、個々の商品が何日保管されたか、利益が出たかまでは分かりません。
この記事では、同じ商品について30日間の期首20個、仕入80個、販売60個、期末40個が同じ二つの架空例を比べます。月の始めと終わりだけの平均は両方30個ですが、途中の日末在庫が違えば、毎日の日末を集めた平均は変わります。実際の売上や業界の基準ではなく、計算の意味を考えるための例です。
返品、廃棄、紛失、移動や追加の調整はなく、出庫した60個はすべて販売という単純な条件を置きます。比較する30日は説明上の期間で、実際の暦のすべての月が30日であるという意味ではありません。結果を実務の指標として使う際は、自分の記録方法、会計方針、商品の性質に合わせて確認してください。
計算を始める前にそろえること
- 同じ商品と同じ単位を数える
- 対象の期間と、その期首・期末を決める
- 販売数か出庫数か、含む動きを決める
- 二時点の平均か、複数の日末の平均かを示す
- 回転率と欠品・期限・利益を別々に確認する
出庫と平均在庫を、同じ対象と単位でそろえる
30日間に60個を販売し、期首と期末を数える
架空の小さな店に、同じ規格の商品が期間の初めに20個あります。この30日間に80個を仕入れ、60個を販売し、終了時に40個が残ったとします。20+80−60=40個です。期首の在庫、期間中の入荷と出庫、期末在庫を別々に記すことで、期間の両端とその間の動きをつなげます。
在庫回転率を数量で見るときの一つの式は、期間中の出庫数を平均在庫数で割る方法です。東芝テックの在庫回転率の解説も、数量ベースでは期間中の出庫数と平均在庫数を使う方法を示しています。この記事の例では、ほかの出庫を置かないため、販売60個が出庫60個に一致します。
現実には、販売以外の移動や返品、見本への転用などをどこまで含めるかで、出庫として集計する数字が変わります。「売れた数」と「倉庫から出た数」を常に同じと決めず、どの動きを分子に含めるかを先に明記します。二つの期間を比較するときも、同じ定義を使わなければ、数字の差が商品そのものの動きとは限りません。
期首20個と期末40個の単純平均は30個
よく使われる簡便な方法は、期首と期末を足して二で割ることです。この例では(20個+40個)÷2=30個。販売による出庫60個を30個で割ると、30日間で2回という数字になります。期間を記さず「2回転」とだけ書くと、一年の数字なのか30日の数字なのかが分かりません。
この30個は、初日と最終日の二つの値から計算した平均です。30日のすべての日末を数えた平均をすでに表している、という意味ではありません。期間中に仕入れが集中したか、少しずつ補充したかは、20個と40個だけでは分かりません。二時点で比較するときの手軽さと、その間の動きが見えない限界を一緒に記録します。
期首と期末の数の間に、記録上どの動きがあるかを追うときは、まず「前の日末+当日の入荷−当日の出庫=当日の日末」という関係を考えます。1日目の前には期首20個を置きます。実務では棚卸差異の調整や返却なども増減の理由になり得るため、すべてを販売として引くのではなく、理由ごとに分けておきます。
ケースAの1日目は20+2−2=20個。16日目は15日目の20個から22個を加えて2個を引き、40個です。ケースBの2日目は1日目の20個に80個を加え、販売がないので100個。16日目は前日の日末100個から60個を引き、40個です。この引き継ぎが一致しない場合、平均や回転率を計算する前に、その日の入荷、出庫、調整の記録を確かめます。
たとえば実際には返品が2個戻ったのに記録から漏れていたなら、ほかの条件を変えない限り、その後の残数は2個多くなります。返品された品が販売可能かどうかは別に確認します。例のA・Bには返品を置いていないため、計算上の40個に後から返品を含めたと考えることはできません。分母に何を含むかが変われば、平均も変わるからです。
金額で計算するなら原価と在庫を対応させる
金額ベースでは、期間中の売上原価を、原価に基づく平均在庫金額で割る方法があります。この例で仕入単価がすべて600円、返品や評価の変動がないと仮定すると、販売60個の原価は36,000円です。期首20個は12,000円、期末40個は24,000円、二時点の平均は18,000円。36,000円÷18,000円=2回です。
数量での60÷30と、金額での36,000÷18,000が一致したのは、同じ商品で単価が一定という例の条件があるためです。異なる商品や仕入単価を一つの個数にまとめる場合、数量の平均と金額の平均をそのまま同じ指標と考えられません。分子も分母も何を数えているかを記し、比較する式を固定します。
売上高は販売価格で表した額、売上原価はその販売に対応する原価です。売上高を分子にして、仕入原価で評価した在庫を分母にするなら、原価ベースの指標とは異なる数字になります。売価ベースなど別の定義が用いられる場合も、どの式かを示し、他の資料と比べる前に対象や評価方法を確かめます。
同じ期首と期末でも、30日間の動きは違う
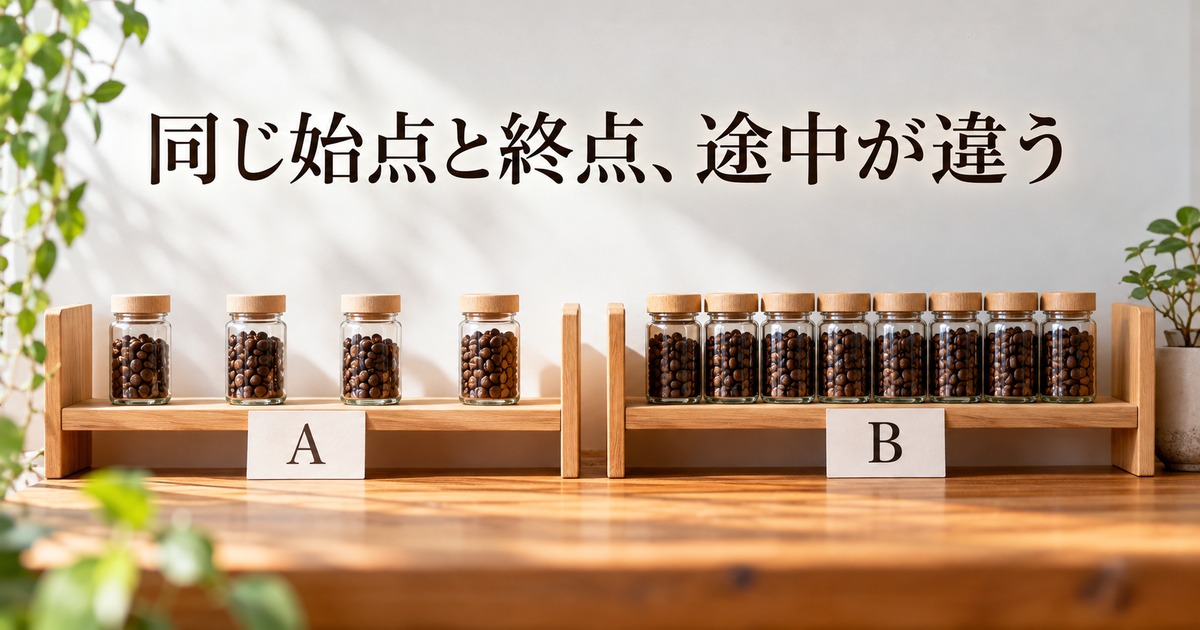
ケースAは、前半20個・後半40個で日末を迎える
ケースAでは、1日目から15日目までの日末に20個ずつ残り、16日目から30日目までの日末に40個ずつ残ったと仮定します。最初の15日間は、各日2個を仕入れて2個を販売すると、日末は毎日20個です。16日目は22個を仕入れて2個を販売し、20+22−2=40個になります。
17日目から30日目までは、各日2個を仕入れて2個を販売し、日末は40個のままとします。30日間の仕入れは、最初の15日分30個、16日目22個、残り14日分28個で合計80個。販売は30個+2個+28個=60個です。毎日の取引を単純化した架空の経路であり、小売店の典型的な発注方法を示すものではありません。
ケースBは、まとめて仕入れてからまとめて販売する
ケースBでは、1日目は動きがなく日末20個、2日目に80個を仕入れて日末100個とします。その後15日目まで追加の動きはありません。16日目に60個を販売すれば100−60=40個となり、30日目まで40個の日末が続きます。仕入80個、販売60個、期末40個はケースAと同じです。
二時点だけを見れば、AもBも期間の初め20個、終わり40個。販売60個÷二時点の平均30個=2回という結果も同じです。しかし、途中に100個を保有した日末が14日続くBと、20個の日末が15日、40個の日末が15日のAでは、途中の置き方が異なります。
同じ合計販売数から二つの動きがあり得ることが、この例の中心です。回転率が同じなら同じ量の商品を毎日持っていた、と決めつけることはできません。逆に、Bに一時的に多くの在庫があることだけで、発注が間違いだったとも言えません。販売予定、仕入れ条件、保管できる場所や欠品を避ける必要がそれぞれ違うからです。
※表は横にスクロールできます。
| 期間 | 仕入れ | 販売 | 期間の最後の日末 |
|---|---|---|---|
| 1〜15日目 | 2個×15日=30個 | 2個×15日=30個 | 20個 |
| 16日目 | 22個 | 2個 | 40個 |
| 17〜30日目 | 2個×14日=28個 | 2個×14日=28個 | 40個 |
| 30日間の合計 | 80個 | 60個 | 期末40個 |
Aの16日目を抜き出すと、15日目の日末20個を引き継ぎ、22個を受け入れ、2個を販売して40個になります。ここでは一日の取引がどの時間に起こったかまでは置いていません。日末の40個と、その日の途中に取り扱った24個の動きは違う種類の数字です。仕入れと販売が同数だった日は、日末が前日と同じでも、動きがなかったわけではありません。
Bでは2日目に20+80=100個、16日目に100−60=40個です。それ以外の日は、例で定めた入出庫を置いていません。同じ販売60個でも、Aは30日間に分かれ、Bは16日目に集中しています。どちらが現実の需要に合うかは別の情報が必要です。この比較は、期首と期末だけでは途中の経路を識別できないことを示すものです。
日中の最大数ではなく、決めた時点の記録を比べる
ここで比べるのは、毎日の営業終了時点に数えたと仮定した「日末在庫」です。一日の途中で入荷し、その後すぐ売れた個数がある場合、日末の数だけでは、その日の最大在庫や、どの時間に何個あったかまで分かりません。ケースAの仕入れと販売も、日中に常に20個や40個だったことを意味しません。
同じ商品を毎日同じ時点で数えることには、時点ごとの差を比べやすくする利点があります。ただし、時間ごとの在庫を記録した平均や、各商品の入荷から販売までの実日数とは別です。記録に「何時点の数か」を添えることで、日末の平均を、実際の滞留時間の精密な測定値と取り違えずに済みます。
たとえばBの16日目は、日末には40個です。その日の朝から販売まで何時間100個があり、販売後に何時間40個があったかは、この例では決めていません。日末の40個を、その日の全時間における平均在庫だと読むことはできません。時間ごとの変化を問題にするなら、必要な頻度で時刻と数量の変化を記録し、何を平均するかを別途定めます。
一個の商品がどれだけの期間店にあったかを知りたいときも、日末の合計だけでは、どの個体がいつ入っていつ売れたかを特定できません。品番やロット、入荷日と出庫日を対応させる必要があります。今回の比率は、対象商品全体の出庫数と在庫のスナップショットから計算する指標です。個別の滞留期間とは問いそのものが違います。
※表は横にスクロールできます。
| 日 | ケースAの日末 | ケースBの日末 | Bの主な動き |
|---|---|---|---|
| 1日目 | 20個 | 20個 | 動きなし |
| 2〜15日目 | 20個 | 100個 | 2日目に80個を仕入れ |
| 16日目 | 40個 | 40個 | 60個を販売 |
| 17〜30日目 | 40個 | 40個 | 動きなし |
日末の数を30回集め、平均を別に計算する
Aは900個分の合計を30日で割る
ケースAの日末在庫は、20個の日が15日、40個の日が15日です。日末の数をすべて足すと、20×15+40×15=300+600=900です。これを30日で割ると30個。日末の数の平均も、期首・期末の単純平均も、この架空のAでは30個になります。二つの方法が一致したのは、この経路の条件による結果です。
「900」は実際に900個の商品を仕入れた数でも、売った数でもありません。各日末に何個あったかを30回分足した集計値です。同じ商品が複数の日に数えられるので、入出庫の合計と取り違えないようにします。900を30日で割った30個は、その30回の記録の平均です。
Bは2,020個分の合計を30日で割る
ケースBでは、20個の日が1日、100個の日が14日、40個の日が15日あります。日末の数の合計は、20×1+100×14+40×15=20+1,400+600=2,020です。2,020÷30=約67.33個。正確には202÷3個です。個別の商品を三分の一個に分けたという意味ではなく、30回の数量記録を平均した数です。
Bも期首と期末の二時点平均は30個ですが、日末平均は約67.33個になりました。初めと終わりの数字が同じでも、途中の14日間に100個という日末が続いたためです。Aは二つの平均が一致、Bは一致しない。この違いによって、二時点の計算が常に間違いというわけではなく、何を省いた簡便値なのかが分かります。
※表は横にスクロールできます。
| ケース | 日末記録の計算 | 合計 | 30日で割った平均 |
|---|---|---|---|
| A | 20×15日+40×15日 | 900 | 30個 |
| B | 20×1日+100×14日+40×15日 | 2,020 | 202÷3個、約67.33個 |
表で日末の個数に日数を掛けているのは、同じ数が続く日の記録をまとめるためです。たとえばBの100個×14日は、100個を14回販売したという意味ではありません。2日目から15日目まで、毎日同じ時点で100個が残ったという仮定を、14回の足し算に代えて表しています。日末数の合計と仕入れ・販売の合計は、目的も単位も違います。
毎日の日末を集めた平均が必要な場面でも、常に手作業で数える方法だけが正しいわけではありません。入出庫の記録から日末数を算出する場合は、期首残高と各日の増減、在庫の修正が反映されているかを確認します。実物を数えた結果と記録が食い違うなら、差異を確認する前にどちらかを無条件に正しい数と断定しません。
記録の欠落がどのように見え方を変えるか、Bを使って考えます。もし100個だった14日分の日末記録がすべて欠け、20個の1日と40個の15日だけが残ったとします。残った16回だけの平均は(20+40×15)÷16=620÷16=38.75個です。30日分すべての日末平均約67.33個とは違います。
この38.75個は、記録された16回についての計算であり、残り14日の在庫が実際には少なかったと示すものではありません。欠測日の多くが在庫の多い期間に偏った例だからです。記録が残っている日数と、記録がない日数を結果のそばに書き、欠測が比較に与える影響を分けて考えます。実際の未記録日を、この架空の100個で補ってはいけません。
もし日末記録が店頭の分しかなく、倉庫にも同じ商品がある場合、店頭のみの日末平均と店全体の出庫数をそのまま割ると対象範囲がずれます。店頭だけを見るのか、倉庫を含む一つの事業全体を見るのかを決め、出庫と在庫を同じ範囲に合わせます。倉庫から店頭への移動を、店全体の販売として二重に数えないことも必要です。
欠けている日や数え方の変更を、そのまま平均しない
実際の記録で一部の日が欠けている場合、欠けた日を勝手に0個とみなすと、平均が低く出ることがあります。記録できた日の数、欠けた日、休日に在庫が動いた可能性を分け、どの範囲について平均した数字なのかを書きます。推定値を使う場合は、その方法を記し、実測値と同じ確かさではないことを残しましょう。
入荷を数える前の日と、入荷を数えた後の日を混ぜたり、片方の期間では店頭だけ、もう片方では倉庫も含めたりすると、平均の差は実際の動きではなく集計範囲の差かもしれません。販売用の在庫に予約済みの品を含むか、破損品をどう区別するかも、比較の目的に合わせて決めます。決めた条件を他の人にも分かるように書き残すことが重要です。
回転率と回転日数を、選んだ平均で計算する
同じ60個でも、分母によって回数が変わる
二時点平均を使うと、AもBも販売60個÷30個=30日間に2回です。Aの日末平均も30個なので、日末平均で計算しても60÷30=2回になります。一方、Bの日末平均を202÷3個とすると、60÷(202÷3)=180÷202=90÷101、約0.89回です。比較する数値には、どちらの平均を使ったかを必ず添えます。
同じ期間の販売数が同じで分母だけが違うため、数字が変わるのは式の通りです。日末平均を使った結果が常に二時点より低くなるわけではありません。途中の日末在庫が少なければ逆の差になることもあります。日末平均も、日中の動きや毎時点の滞留を直接測ったものではない点は変わりません。
金額で比較する場合も、同じ商品の同じ原価単価600円が期間を通じて変わらないという追加条件なら、Bの日末平均は(202÷3)×600円=40,400円、販売分の原価36,000円÷40,400円=90÷101回です。数量と金額が一致したのは単価を一定としたためで、複数の商品や仕入価格の変化があれば、別に計算する必要があります。
30日を回転率で割った日数は、計算上の目安
対象の30日を回転率2回で割ると15日。Bの日末平均による約0.89回を使う場合、正確な式では30÷(90÷101)=101÷3日、約33.67日です。どちらも分子の「30日」と、回転率の対象期間を一致させています。一か月の回転率に、理由を示さず一年の日数をそのまま割ると、異なる期間を混ぜた結果になります。
この日数は、平均在庫を同期間の平均出庫ペースで割ったときの計算上の値です。一つひとつの商品を追跡したら必ず15日、あるいは33.67日保管される、という実測値や保証ではありません。Bでは大量に仕入れた後にまとめて売る設定なので、日ごとの販売ペースも一定ではありません。数字だけで個々の入荷日と販売日を推定しないようにします。
たとえば、Bの回転率を0.89回と丸めたあとに30÷0.89を計算すると、約33.71日になります。丸める前の90÷101回を使うと約33.67日です。どちらかを都合よく選ぶのではなく、集計表では計算途中の値を保持し、表示だけを丸めると一貫しやすくなります。0.04日程度の差に見えても、例では計算方法を確認する手がかりになります。
「30日で2回」を12倍すると24回ですが、30日×12は360日です。365日や366日の暦年と同じ期間ではありません。もし単純に一日当たりのペースが変わらないという仮定で365日に換算するなら、2÷30×365=約24.33回となります。これは30日間の数値を延ばした仮の換算であり、実際に一年間の在庫と出庫を集計した結果ではありません。
季節や発注時期によって在庫や販売が変わる事業では、同じペースが一年続くとは限りません。例のBも入荷と販売が一日に集中しており、この30日だけから翌月や一年の動きを実測したことにはなりません。比較の際は、360日という簡便な仮定か、365日や366日の暦年か、実際に集計した年間値かを明記します。
出庫数60個が販売以外の移動を含む場合、30÷回転率を「売れるまでの日数」と表現するのも正確ではありません。分子が販売なのか、倉庫間の移動や見本への転用も含むのかを確認し、その指標に合う名前で説明します。ケースAとBは販売以外の出庫がないという限定例なので、ここでは販売数と出庫数を同じ60個として計算しています。
数値の比べ方を、売価と原価でも確かめます。同じ商品を一個1,000円で60個売ったという追加の仮定なら、売上高は60,000円です。二時点の平均在庫30個を仕入原価600円で評価した18,000円で割ると、約3.33という数字が出ます。しかし分子は売価、分母は原価です。売上原価36,000円を同じ18,000円で割った原価ベースの2回とは、同じ定義の数字ではありません。
別の資料や企業で売上高を使う指標があっても、式と在庫の評価方法を読み、原価ベースの2回へそのまま並べないようにします。どの式が唯一の言葉の使い方かを決めるのではなく、比較する相手が何を分子・分母にしたかを確認することが目的です。金額ベースの在庫の評価方法も、実際の帳簿や分析の条件に合わせてください。
月の回転日数は、その月を何日として扱ったかも併記します。この例は明示的に30日を仮定しました。31日の期間について計算する場合は、31日分の対象期間と、その期間の出庫・平均在庫を用いて考えます。日数だけを31に変え、出庫と平均がどの期間に対応しているかを確かめない方法では、同じ指標を比較したことになりません。
分母がゼロなら、無理に回転率を出さない
平均在庫が0個のときは、販売数を0で割れません。商品を一時も持っていなかったのか、必要な記録が欠けているのか、期首と期末だけ0で途中に在庫があったのかを先に調べます。たとえば期首・期末が0でも期間中に入荷と販売があれば、二時点平均だけでは途中の在庫を捉えられません。
期間中の出庫が0で平均在庫が正なら、数量の回転率は0回と計算できますが、その値で期間の日数を割ることはできません。入荷したばかりの商品なのか、期限が近いのか、扱いを止めた商品なのかを確認し、数字が出ない理由を空欄や注記として残します。0と、データがなくて計算できない状態も分けておきましょう。
※表は横にスクロールできます。
| ケースと平均 | 平均在庫 | 30日間の回転率 | 30日を割った目安 |
|---|---|---|---|
| A・期首期末 | 30個 | 2回 | 15日 |
| A・日末30回 | 30個 | 2回 | 15日 |
| B・期首期末 | 30個 | 2回 | 15日 |
| B・日末30回 | 約67.33個 | 約0.89回 | 約33.67日 |
表のBの日数は、表示した0.89という丸め値ではなく、丸める前の90÷101回を使って求めています。表示された小数だけで再計算すると、端数の丸め方によってわずかな差が出ます。計算途中の値と、最後に表示する桁数を分ければ、その差の理由を追いやすくなります。
回転率に欠品・期限・利益を重ねて判断する
回転率が高いだけで、在庫が適正とは決めない
同じ商品の在庫を極端に少なくすれば、平均在庫という分母は小さくなり、計算上の回転率は高くなる場合があります。しかし、必要なときに商品がなく、注文を受けられなかったかどうかは、回転率の式には直接表れません。欠品の発生、補充に必要な期間、仕入先の条件も一緒に見ます。
反対に、一定期間の平均在庫が多く見える場合も、イベントや季節の需要に備えた一時的な準備かもしれません。ケースBは途中で100個を持つ日末が続きますが、それが必要な準備だったのか、置きすぎだったのかを、この数字だけで決めることはできません。いつ仕入れ、いつ必要になる見込みだったか、何が実際に売れたかを並べて判断します。
商品ごとに、残る理由と状態を確認する
同じ個数でも、すぐに追加できる商品と、取り寄せに時間がかかる商品では、必要な在庫の考え方が異なります。期限や季節性がある商品なら、いつまでに販売できるか、表示や保管条件は何かも確認します。商品の状態が変化した場合は、単純に個数だけを足して、すべて同じように販売できると考えないようにします。
色やサイズが異なる商品をまとめて100個と数えると、あるサイズだけが不足し、別のサイズが残っていても合計では見えません。販売単位、品番、色、サイズなど、比較に必要な区分を決め、同じ区分で入荷・出庫・日末数を記録します。どの程度細かく分けるかは、欠品や注文の判断に必要な情報から考えましょう。
価格や原価を変えたら、利益と資金も別に見る
販売数を増やすために値引きすれば、出庫が増えて回転率が上がる場合があります。しかし、売価と原価の差や、販売にかかる費用も変わるため、回転率が上がったことだけで利益が増えたと結論づけることはできません。売上、原価、販売費を同じ期間で別に整理します。
仕入れの支払いと販売代金の回収が異なる時期なら、利益が見込めても、必要な支払いの日に現金があるかは別に確認します。回転率は商品がどの程度動いたかを考える入口で、資金繰り表や損益計画の代わりにはなりません。小さな店の売上や費用をどう計画へ置くかは、公開済みの事業計画書の書き方も参考になります。
たとえば、ある商品がAと同じ2回だったとしても、別の商品のBに相当する0.89回と比べて、前者が必ず優秀だとは言えません。商品の期限、注文頻度、仕入れに必要な日数、欠品時の影響、販売時の利益、平均に使った記録の頻度をそろえられているかを考えます。単位や期間が違う数字は、順位を付ける前に比較可能な形へ戻します。
対策を考える際にも、平均在庫を下げるという一語で終わらせず、何を調べたいかを具体化します。保管場所が逼迫しているなら、いつ、どの商品が、どれだけの場所を使うか。欠品が心配なら、補充の依頼から受け取るまでの間に何が起きているか。期限が近いなら、ロットごとにいつまで使えるか。回転率は、その確認を始めるきっかけの一つです。
調べた結果、必要な数量が分からない場合は、未確認のまま追加の販売予定と仕入予定を立て直します。表の架空値を、そのまま自分の目標にしないでください。実際に測った期間と数え方を残すことで、次に計算したとき、商品が変わったのか、集計方法が変わったのかを区別できます。
数字の出所と平均の方法を、次の比較へ残す
結果を記録するときは、対象期間、商品、単位、出庫に含めた動き、平均に使った時点、分子と分母、丸め方を添えます。たとえば「30日間、同じ商品、販売60個、日末30回の平均約67.33個」と残せば、次に期首・期末だけの平均を使うとき、同じ方法ではないことに気付けます。
取引や記録が変われば、比較の前提を見直します。日末の数だけで分からないことは、個別の入荷日・販売日、欠品、期限などの記録へ戻って確認します。まずは一つの商品、一つの期間で、何を数えた回転率なのかを説明できるようにすることから始めましょう。