ZINEを販売する方法|委託・イベントの冊数と精算を確かめる
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
自分で作ったZINEを、イベントや書店、通販で販売してみたい。そう思った時、最初に迷うのは「どこで売るか」かもしれません。ただ、販売先を増やすと、一つの作品が今どこにあり、何冊が売れ、いくらがまだ入金されていないかを区別する必要も出てきます。
特に、書店に預けた冊数は、その時点で売れた冊数ではありません。店から戻る予定の本も、実際に受け取り、数と状態を確かめるまでは手元の商品とは分けておきます。審査や展示のために送った見本は、販売用として返ってくるとは限りません。
この記事では、作者が同じ版のZINEを20冊用意し、2店への見本と委託、イベント、自宅に分ける架空の例を使います。実際の販売経験や、どの販路でも売れることを示す例ではありません。冊数、価格、手数料や売れた数は計算のための仮定です。取引条件、税務、権利、通販の表示は、自分の取引先や公的窓口などで確認してください。画像は説明用の生成イメージです。
一冊を預けてから手元へ戻るまで、状態を分ける
- 販売用と、返却されない可能性のある審査見本
- 店舗・イベント・自宅に分かれた同じ版の冊数
- 売上報告、請求、振込を受け取る時点
- 返送予定と、実際に受け取った販売可能な本
- 売価、手数料、未計上費用と次の版の判断
ZINEの販売先と、見本・販売用の違いを決める
同じ冊子でも、販売方法で受渡しが変わる
ZINEは、自分でテーマや表現を決めて作る小冊子です。イベントで作者が直接渡す方法、書店などへ預けて販売してもらう方法、自分の通販で注文を受けて発送する方法があります。それぞれ、誰が本を持ち、誰が購入者に渡し、いつ作者へ代金が届くかが異なります。
たとえばイベントでは、机に並べた本を自分で販売し、残った冊数を持ち帰ります。書店への委託では、作品を店へ預け、売れた分を店の条件に従って報告・精算する形があります。店舗がまとめて買い取る契約なら、委託とは異なる条件になるため、名称だけで判断せず、実際の契約を確認します。
労働教育センターのZINE販売方法の解説でも、イベント、書店委託、通販などの違いが紹介されています。本記事では、複数の方法を同時に使う場合に、同じ版の冊数と精算状態をどう対応させるかを重点的に考えます。
審査用の見本を、売るために預けた本と分ける
書店や委託サービスによっては、取り扱う前に作品の現物を確認します。送った一冊が返却されるか、販売用として扱われるかは、それぞれの条件によります。申し込みや確認のために送ったことを、販売開始や契約成立と同じにしないでください。
Unagi Roomの委託案内は、現物による審査や、サンプルを原則返却しないことを掲載しています。一方、HOCCHの委託案内では、展示用の見本を別に用意した場合の扱いを記載しています。二つは異なる事業者の個別条件です。いつも同じルールであるとは限らず、申し込む前に最新の案内を確かめましょう。
架空の20冊の例では、まずB店へ審査用見本として1冊を送ります。この1冊は、売るために確保した数には含めません。B店が取り扱いを承諾したか、追加の納品が必要か、返却についてどう取り決めたかは別に確認します。見本を返さない条件なら、所在が自宅ではなくなったことを記録し、売れたと記録しないようにします。
作品の版と、他人の権利を確認する
同じタイトルでも、初版と修正版で本文や価格が異なれば、同じ在庫として混ぜると注文時に取り違えるおそれがあります。タイトル、版、発行日、ページ数、販売価格、外観、識別できる印などを自分の記録に残します。架空例では、20冊すべてが同じ版で、同じ価格の紙の冊子と仮定します。
写真、文章、イラスト、地図、引用、インタビューなどを使う場合は、それぞれの利用条件と許諾を確認します。自分で撮影した写真であっても、写っている人や場所について個別の配慮が必要になることがあります。素材を無料で入手できたことと、販売する冊子に使えることも同じではありません。不明な権利関係を「少部数だから問題ない」と決めつけず、権利者や必要な相談先に確認します。
取引先へ送る紹介文には、作品の内容、仕様、税込価格、版、在庫数など、実際に確認できる情報を書きます。誰かが推薦した、販売が決まった、利益が出たといった事実を、根拠なく付け足さないことも大切です。
印刷を外部へ頼む時は、注文時に渡す仕様と、完成後に受け取る冊数の照合も大切です。注文を受ける側が校正や納品をどう整理するかは、プリントショップの受注・校正・外注納品の記事も参考になります。作者としての販売記録とは役割を分けて考えましょう。
一冊の情報は、紙の本そのものと、販売ページや納品書で同じ版を指しているかを確かめます。表紙に書いたタイトル、作品紹介のタイトル、納品書の作品名が少し違うと、複数の作品を扱う相手には別の本に見えることがあります。修正版に新しい発行日や版の記載を付けるなら、旧版の説明と混ぜないようにします。
紹介先を選ぶ時は、作品を並べる場所だけでなく、その店がどんな作品を取り扱い、どの方法で申し込みを受け付けているかも確認します。いきなり販売用の7冊を送り、受け取ってもらえたことを契約成立と考えるのではなく、先に募集要項や申し込み方法を読み、必要な情報をそろえます。現物の審査が必要な相手と、内容を先に確認する相手では、最初の一冊の動きが変わります。
取り扱いが決まらなかった場合の見本の扱いも、提出前に知っておきたい条件です。返却不可であれば、最初の20冊から1冊が審査のために使われ、残り19冊を別の用途へ分けます。返却の有無は書店によって異なるため、B店の仮例をすべての申し込みへ当てはめません。作品の返却を求めたい場合は、送る前に可能な方法を確認します。
20冊を見本・委託・イベント・自宅に分ける
送り先ごとの数を足すと元の20冊に戻る
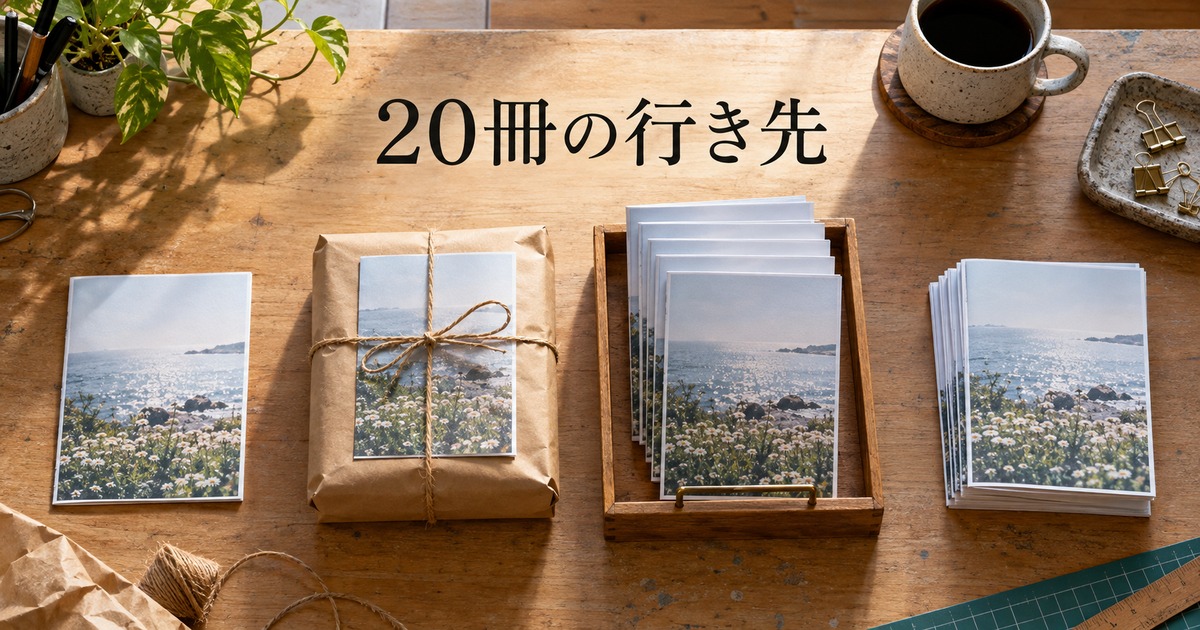
見本をB店へ1冊送った後、残り19冊を、A店への委託7冊、イベント用5冊、自宅保管7冊に分けます。見本1、A店7、イベント5、自宅7を足すと20冊です。この段階では、販売した冊数はまだ0冊という仮定です。B店の見本とA店の販売用は、目的も所在も異なります。
自宅に7冊あることと、その7冊すべてをすぐ販売できることも別です。破損の確認がまだなら確認待ち、別の注文が確定していれば引当済みとして分けます。作品写真の撮影や自分の保存用に確保する分も、販売可能な在庫から先に外します。ここでは計算を分かりやすくするため、自宅の7冊はすべて未引当で、販売可能と確認できたと仮定します。
表が画面に収まらない場合は、横に動かして確認してください。
| 所在・目的 | 冊数 | この時点の扱い |
|---|---|---|
| B店の審査見本 | 1 | 販売用に含めない |
| A店へ委託 | 7 | 預けた数。販売済みではない |
| イベントへ持参 | 5 | 持参した数。販売前 |
| 自宅 | 7 | 未引当・販売可能と仮定 |
| 合計 | 20 | 同じ版の初回冊数 |
版、移動日、受け取った側の確認を残す
店へ7冊を発送した日と、店が7冊を受け取った日を同じ欄にしないようにします。発送記録、納品内容、店側からの受領連絡を照合します。郵送途中の状態を「自宅にある」と扱わない一方、相手が受け取ったことを確認するまでは「店で販売可能」と決めつけません。
納品書や控えには、作品名、版、税込価格、冊数、納品日や連絡先など、取引先が求める情報を確認して記載します。複数の版がある場合には、同じタイトルだけでなく、どの版を何冊送ったかまで分けます。店側の管理番号がある場合には、自分の版の記録と対応させます。
台帳に記す場所は、見本のB店、委託のA店、イベント、自宅の四つです。B店に送った1冊とA店に送った7冊を「書店へ8冊」とだけまとめると、返却条件も販売対象も異なる二つの動きを後で分けにくくなります。送付日と目的に加え、相手の受付状況、返却するか、販売用の追加納品があるかを別々に残します。
たとえばA店から「7冊を受け取った」と連絡があれば、発送前に記録した7冊と照合します。連絡がない間は、配送記録だけで店頭に並んだと断定しません。店での取り扱い開始が別途決まる場合は、その日も記録します。販売先のページに掲載されたことと、納品数、売れた数、入金された額はそれぞれ違います。
イベントへ5冊持っていく時も、持参前、会場到着後、販売終了後の数を比べます。搬入中に折れた本、撮影用に取り分けた本、見本として自由に閲覧してもらう本は、きれいな販売用と同じ状態とは限りません。例の計算ではそのような差がないと仮定していますが、実際には状態も確認してください。
在庫を重複して約束しない
イベント用5冊を会場へ持って行くと、同じ5冊を自宅発送の注文へ同時に使うことはできません。自宅7冊を通販に出すとしても、注文が入った分とまだ注文されていない分を区別します。A店にある7冊も、作者の手元に戻るまでは、作者がその場で発送できる冊数ではありません。
同じ版の印刷部数だけを見て「まだ20冊ある」と表示すると、すでに見本に使った1冊や、別の場所に置いた本まで売れる数へ含めてしまいます。販売先の表示を変更する担当、売れた時に引当数を減らすタイミング、在庫が少なくなった時の連絡方法を決めます。仕組みは手書きの表でも構いませんが、更新する人と時間を明確にしましょう。
自宅の7冊から通販注文2冊を受け付けた例では、まだ発送していなくても、残りの未引当は5冊です。発送後はその2冊を自宅の手元数からも移し、購入者へ届く前か、受領が確認されたかを販売方法に応じて記録します。発送前にキャンセルとなった場合は、契約やサービスの条件を確認し、商品の状態を見てから未引当へ戻します。
一方、A店に預けた7冊は、A店の販売管理に従う冊数です。作者の通販に自動で加えることはできません。店舗の在庫を通販と共有する契約なら、どちらが引当て、どう情報が更新されるかを相手と決めます。この例では共有を前提とせず、作者が直接管理できる冊数を分けています。
書店の報告・請求・入金と返却を分ける
7冊を預けて3冊売れた時、4冊は店に残る
A店が7冊を受け取り、期間中に3冊売れたと報告したとします。7−3=4なので、報告どおりなら4冊が店に残ります。これは架空の計算であり、実際には店側の報告と自分の納品記録を照合します。見本を販売用と別に送った場合は、見本をこの7冊に足したり、残部に混ぜたりしません。
販売報告が届いたら、作品のタイトル、版、納品数、販売数、残数、集計期間と、確認が必要な差を見ます。店側の報告では3冊でも、自分の記録で6冊しか送っていなければ、まず納品内容の差を確認します。差が分からない時に、どちらか一方の数字を黙って変更するのではなく、根拠と問い合わせ内容を残します。
店からの報告がない時には、売れていないと決めつけません。集計時期、連絡先、販売状況の確認方法は契約ごとに違います。報告を受ける予定日と、問い合わせが必要になった時の方法を、最初の取り決めに照らして確認します。
販売報告の金額と、実際に振り込まれた金額は別
本例では税込価格を1冊1,000円、A店の手数料を売価の30%と仮定します。3冊の店頭売価は3,000円、手数料は900円、控除後の作者の受取予定は2,100円です。この30%は計算のための仮定であり、どの店でも同じという意味ではありません。
店から「3冊売れた」と連絡が来ても、2,100円がすでに入金されたとは限りません。店が請求書を求めるか、いつ締めていつ振り込むか、振込手数料やその他の控除を誰が負担するかを確認します。受取予定額、請求した額、実際の入金額と入金日を分けて記録しましょう。
表を作るなら、A店の報告日、対象期間、販売3冊、売価3,000円、仮の手数料900円、受取予定2,100円を一行に置きます。請求が必要な契約なら、請求日と請求額も別の欄に記入します。銀行口座を確認して実際の着金を確認した時は、入金日と額を追加します。まだ着金していない欄は空欄や「未確認」とし、ゼロ円と決めつけません。
契約上の振込手数料などが別に差し引かれる場合は、予定額と着金額の差を明細で照合します。何の費用か分からない差があれば、金額を合わせるための架空の費目を作らず、取引先の報告や契約を確認します。税金の計算や帳簿上の扱いは事業者の条件で変わるため、この例の計算結果をそのまま申告額にしないでください。
HOCCHの案内では、販売条件を個別に相談し、月末の集計連絡と委託期間終了時の支払いを区別しています。Unagi Roomの案内は、精算時期や請求書の申告について別の条件を示しています。どちらも確認時点の個別例であり、自分が契約する時点の最新条件や、自分の作品に適用される合意を優先します。
返送予定の4冊は、受領するまで手元在庫にしない
A店との期間が終わり、残り4冊を返してもらうことになったとします。「返送予定」と「発送済み」「届いた」「数と状態を確認した」は別の段階です。店から返すと連絡があっただけで、自宅の販売可能数へ4冊を足すと、まだ手元にない本を発送できると約束してしまうおそれがあります。
実際に届いたら、版と冊数を照合し、折れや汚れなどについて、販売時の説明が必要な状態かどうかも確認します。報告では4冊のはずが3冊しかない、見本が混じっている、別版が届いたといった場合は、受け取った状態と記録を残し、取引先へ確認します。勝手に販売数や返送数を補って帳尻を合わせないようにします。
仮に箱には3冊しか入っていなかったとします。報告の残数4冊との差1冊は、この時点では所在も理由も未確認です。返送前に店頭で販売されたのか、別の箱で送られたのか、記録が誤っていたのかを推測で決めず、店の最終報告と発送内容を確認します。確認が済むまで「3冊を受領、1冊の差を照会中」と分け、どこかの在庫へ仮に足さないようにします。
この3冊の受領差は、後で示す「4冊すべてを受領して確認できた」基準例とは別の仮定です。両方を同時に起きたこととして計算しません。
送料、受取方法、返送期限、汚損時の扱いは店舗の条件により異なります。見本は返却されない条件でも、販売用の残部は返送される場合があります。二つの扱いを分けて確認し、返却日を待っている間に次の販売を始める時は、実際に自分が確保できる数だけを引き当てます。
イベントと通販の冊数を、返却前後で照合する
イベントへ5冊持参し、4冊売れた場合
イベントへ持って行った5冊のうち4冊を直接販売し、1冊を持ち帰ると仮定します。販売数4冊と、手元へ戻す1冊を合わせると持参数5冊です。実際には、会場の見本、贈呈、交換、破損などがあれば、それぞれの扱いを加えて照合します。売れた数と、単に机の上からなくなった数を同じにしないでください。
1冊1,000円で4冊を販売したなら、直接受け取る売価は4,000円です。ただし、決済方法によって手数料や入金時期が違う場合があります。現金と後日入金される決済を混ぜて記録せず、イベント終了時に販売数、受取方法、未入金、持ち帰る本をそれぞれ確認します。
主催者の規約や会場条件も、イベントごとに異なります。出店料、入退場時間、展示、釣銭、決済、持ち帰りやキャンセルの条件を確認します。場所代だけを見て、交通や宿泊、搬入、販売時間以外の準備を見落とさないようにします。ここで例にした冊数や価格は、どのイベントでも適切な基準ではありません。
販売済み7冊と、返送途中の4冊を区別する
A店で3冊、イベントで4冊が売れたという仮定では、販売済みは計7冊です。同じ時点の残りは、B店の審査見本1冊、A店に残るか返送途中の4冊、イベントから持ち帰る1冊、自宅の7冊です。1+3+4+4+1+7=20となり、最初の冊数に戻ります。
この段階で作者の手元に確実にあるのは、イベントから実際に持ち帰った1冊と自宅の7冊です。両方とも状態確認済みで未引当なら、販売可能な候補は8冊です。A店から返る予定の4冊は、まだ届いていないため足しません。B店の見本も、審査のための別用途として扱います。
時間の順番で見ると、A店に7冊を預けた時、自宅には7冊しかありません。イベント後には1冊が持ち帰られ、自宅側に計8冊となります。A店の残4冊が手元へ届き、状態を確認できた後は、引当てがなければ12冊です。8冊から12冊へ変わる理由は、新しく印刷したからではなく、別の場所にあった本を受領したからです。
もしA店からの箱が発送済みでも、配達が遅れている間は4冊を引当てない計画にします。到着予定だけを根拠に販売する場合は、購入者への発送時期と、届かなかった場合の対応を実際の販売条件に合わせて考える必要があります。ここでの「受領前に足さない」は、即納できる手元在庫を数えるための扱いです。
この8冊も、確認待ちや注文引当済みがあれば、すべてを通販で売れるわけではありません。ここでは状態確認済み・未引当という仮定を置いています。たとえば自宅の7冊から2冊の注文を受けた時は、まだ発送していなくても、その2冊を別の注文へ重ねて約束しないようにします。手元に存在する数と、これから販売できる数を区別しましょう。
この2冊の通販注文も、後の基準例に追加せず、引当てを説明するための別の分岐として扱います。基準例で手元12冊を計算する時は、他の注文がないと仮定します。
返却後に数と状態を確認してから再配分する
後日、A店から4冊が実際に届き、すべて同じ版で販売できる状態と確認できた場合、手元の内訳は自宅7、イベント残1、A店からの返却4で計12冊になります。販売済み7冊、B店の見本1冊、手元12冊で、最初の20冊に対応します。
4冊が届いたという記録だけでは、販売可能な12冊を必ず確保できたとは言えません。返却された中に破れや汚れがあれば、状態の説明や扱いを個別に判断し、確認待ちと販売可能を分けます。すでに自宅の本に注文が入っていれば、その引当も差し引きます。12冊は、この例で状態と引当てに問題がないと仮定した時の数です。
店が残部を送った日、作者が受け取った日、内容を確認した日を記録すると、次の納品や通販の約束がしやすくなります。途中で数が合わない場合は、発送と受領の記録、店の残部報告、自分の控えを見比べ、差が分かるまで確認待ちとして残します。B店の審査見本の状況とは混ぜません。
到着した返送箱に4冊入っていたとしても、そのうち1冊を見本として使い、3冊だけを通販へ出す場合があります。その場合、4冊を手元で受け取った記録と、用途別の見本1・通販可能3という記録をつなぎます。最初にB店へ送った審査見本1冊とは別の物なので、同じ「見本」の名前でも所在と用途を残します。
通販では誰が注文を受け、何を表示するかを確かめる
自分でネット注文を受ける場合と、店が店の販売ページで注文を受ける場合では、連絡先や発送の担当が異なります。作品の写真、版、ページ数、サイズ、価格、送料、発送の目安、返品について、誰が何を案内するかを決めます。届いた注文に対し、どの場所の何冊を引き当てるかも、販売先を増やす前に整理します。
消費者庁の通信販売のルールは、個人でも要件によっては特定商取引法上の販売業者に当たりうると説明しています。自分の取引が対象か、どの事項を表示するかは、取引の実態、利用するサービスの条件、最新の公的案内を確認します。この記事だけで個別の法的結論を決めないでください。
購入者の住所や連絡先は発送や問い合わせに必要な範囲で取り扱い、保管場所、アクセスできる人、削除の時期を決めます。イベントで直接渡す購入者と、通販の発送先では必要な情報が異なります。必要のない名簿を作ったり、目的を知らせず別の用途へ使ったりしないようにします。
通販の発送では、注文された版と冊数を、包装する前に確かめます。印刷時期の異なる本が混在しているなら、表紙だけでなく、版の表示や本文の違いを確認できる記録を用意します。発送後の問い合わせに備え、どの注文にいつ何冊を送ったかを記録し、配送方法や追跡の有無は実際のサービス条件に合わせます。
売価・手数料・残部から、次の販売を考える
7冊の売価と、作者へ入る前の控除を計算する
例の売価は1冊1,000円です。A店で3冊、イベントで4冊が売れると、売価の合計は7冊×1,000円で7,000円です。A店の仮の手数料900円を引くと、残りは6,100円になります。これはイベント分の決済手数料や入金遅れがないものとして計算した例です。
6,100円は作品の利益でも、作者の手取りでもありません。印刷20冊分、審査見本の送付、A店への納品と返送料、イベントの出店や交通、包装、決済手数料、振込費、税金などは、この計算には含めていません。A店の2,100円がまだ振り込まれていない場合は、見込み額と実際の現金・入金を分けて記録します。
例えば納品送料を作者が負担する条件と、店舗側が負担する条件では、同じ手数料率でも残る金額が変わります。見本が返らない場合、その印刷や発送にかかった費用も計画に入れます。一冊の印刷費だけを売価から引いて、店舗との取引やイベントの費用がすべて回収できると判断しないようにします。
店頭売価7,000円のうち、A店の3,000円とイベントの4,000円は、同じ場所で受け取るわけではありません。A店分は合意した手数料と精算条件を通り、イベント分はその場の現金や決済サービスを通ります。両方を合計する前に、それぞれの明細で冊数と金額を確認すると、未入金や控除の見落としを減らせます。
最初の印刷費は、販売した7冊だけでなく、手元12冊と見本1冊にも対応しています。販売された冊数だけを使って印刷代全額を除いた利益を求めるのか、在庫の費用をどのように扱うのかは、会計の方法と事業の条件を確認します。ここでは利益を計算せず、実際に支払った費用と、まだ販売していない冊数を別々に残します。
追加で刷る前に、今どこに何冊あるかを確かめる
販売済み7冊という数字だけでは、追加印刷が必要か分かりません。A店から返却されていない4冊がまだあるのか、自宅の7冊に注文が入っているのか、イベントから持ち帰った1冊が販売できる状態なのかを確かめます。B店が見本を受け取ったとしても、審査の結果や追加納品の依頼が来るとは限りません。
架空例では、返却4冊を受け取り、状態に問題がなく、他の注文もない場合に手元12冊になります。ここから何冊を次のイベントへ持っていき、何冊を通販に残すかを決めます。再びA店や別の店へ送るなら、送付する版、販売可能な数、返却や精算の条件をそれぞれ確認します。
本文を直して次の版を作る場合は、旧版と新版を区別します。タイトルが同じでもページ数、誤字の修正、価格、発行日などに違いがあれば、店に預けている旧版の残数と、新しく印刷する新版の数を混ぜません。購入者から旧版について問い合わせがあった時も、どの版のことかを確認できるようになります。
販売する前に、小さな記録の流れを試す
実際の20冊がなくても、まず紙の上で、見本1、委託7、イベント5、自宅7という仮の配分を書きます。次にA店の販売3と残4、イベントの販売4と残1を記入し、返却前には4冊を手元に足さず、受領確認後に初めて移す練習をします。冊数の合計が途中で変わった場合は、見本や販売済み、移動中の欄が抜けていないかを確認します。
その上で、実際の店の募集条件、イベントの規則、通販サービスの案内を読み、自分に必要な欄を追加します。本人の作品と契約に合った項目で管理するための出発点であり、すべての取引に共通する法定帳簿を示すものではありません。税務上の記録や請求書については、最新の公的案内や必要に応じて税理士へ相談してください。
例えば、店の報告が四半期ごとで、イベントがその途中にある場合、店頭の残数を毎日知ることはできないかもしれません。その時は前回の報告日時と、その後に確認できたことを分けて記録します。前回の残数を現在の確定残数と表示せず、次の報告を待つ欄を作ります。作者が自宅で数えた本と、店からの報告を待つ本は、確認方法そのものが異なります。
同じ表に記録する時も、受け取った事実、相手からの報告、まだ起きていない予定を区別しましょう。A店の返送4冊は、返送前、配送中、受領確認後で所在と引当可能性が変わります。B店へ送った見本1冊は、そのいずれにも自動で移りません。どの欄を合計すれば元の20冊と照合できるかを、更新するたびに確認します。
会社員として活動する場合は、勤務先の副業・兼業の規則、活動に使える時間や設備、作品に使う素材の権利も確認します。退職や大きな増刷を急ぐ前に、まず一版の所在と入出金を自分で追える状態を作ると、次にどこへ何冊を出せるか、何を確認すべきかを考えやすくなります。
最初の記録は完璧でなくても構いません。相手から届いた明細と自分の数字が違う時に、いつ、どこで差が生じたかをたどれることが大切です。分からない点は空欄にせず、確認待ちの理由と相談先を添えて残します。