フリーランスの廃業手続き|届出・精算・申告と資料保存の順番
※本記事にはPRを含む場合があります。
こんにちは。『脱会社員』脱サラを応援し続けるブログ、運営者の『なかびー』です。
フリーランスを廃業するときは、仕事を終える準備と、税務の届出、その後に残る精算・申告・記録の保管を分けて進めます。廃業届の提出は大切な手続きですが、取引先との契約、未入金の報酬、借入金、健康保険などが一度に片付くわけではありません。
最初に作りたいのは、提出書類の束よりも「何をいつまでに終えるか」の一覧です。受注を止める日、契約ごとの終了日、事業を廃止する日、最後の入金予定日は一致しないことがあります。日付と相手を整理すると、期限の違う手続きを取り違えにくくなります。
この記事では、日本国内で個人として営む事業を終えるフリーランスを中心に、終了前から翌年の申告準備までを説明します。法人の解散・清算、相続、海外移住、破産手続などは別の確認が必要です。一部の仕事だけをやめる場合や、別の事業・不動産賃貸などを続ける場合も、全ての事業を廃止するケースと分けてください。
税務・社会保険等の一般情報は、2026年10月5日に国税庁、厚生労働省、日本年金機構などの資料で確認しました。2026年中の廃業を想定し、個別の税額や契約終了の可否を断定するものではありません。事情に応じて税務署、自治体、税理士、弁護士等へ相談してください。金額や日付の例は説明用の仮定で、画像は解説用の生成イメージです。
最初に押さえる四つのこと
- 終える事業の範囲と、契約・業務の日付を確認する
- 未収金と未払金を並べ、精算に必要な資金を見積もる
- 所得税・消費税・給与関係の届出を別々に確認する
- 申告と資料保存に必要な口座・データを残してから整理する
フリーランスの廃業は、終える範囲と残る仕事の確認から始める
全部をやめるのか、一部をやめるのかを言葉にする
まず、現在行っている仕事を並べましょう。記事制作、デザイン、講師、不動産賃貸など複数の活動がある場合、何を終了し、何を継続するかを一つずつ確認します。「フリーランスをやめる」という気持ちだけでは、税務上の事業の範囲や、既存契約の扱いまでは確定しません。
例えば、会社へ就職して記事制作の新規受注をやめても、継続中の保守契約が残っている場合があります。反対に、既に仕事を終えた後の報酬回収だけが残ることもあります。残っている作業の中身を説明できるようにすると、廃業日や必要な届出について具体的に相談できます。
一時的に受注を減らす予定なら、再開の見込み、契約を残す理由、維持費も整理します。休止と廃止のどちらに当たるかを、売上が一か月ゼロだったという事実だけで決めないようにしてください。届出の名称だけで実際の活動が変わるわけではなく、継続する業務がある場合はその管理も残ります。
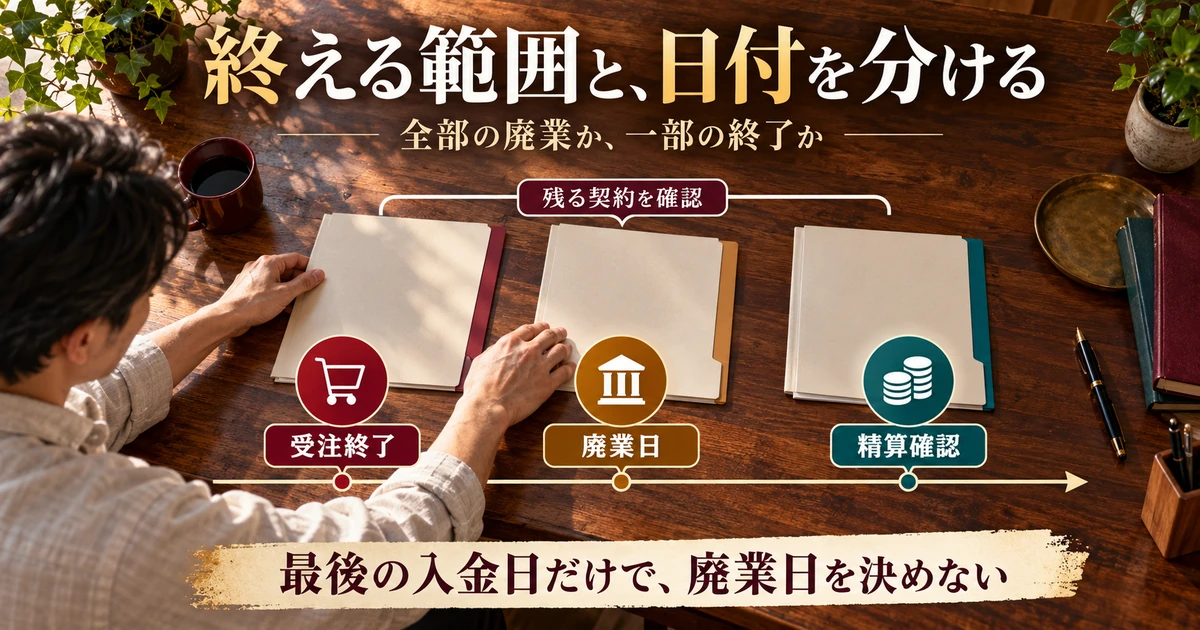
受注終了日、廃業日、精算完了日を分けて管理する
新規の依頼を受け付けなくなる日と、最後の成果物を納める日を分けます。さらに、修正対応、検収、請求、代金回収には別の日付が付くことがあります。カレンダー上で一つの「終了日」にまとめると、納品後に必要な連絡や、支払予定を見落としやすくなります。
廃業日は、実際に事業を廃止した事実を踏まえて整理する日付です。税金が有利になりそうな日を根拠なく選んだり、口座の最終入金日を必ず廃業日と決めたりしないようにします。判断が難しい場合は、契約一覧と作業の進み具合を税務署や税理士へ示して確認しましょう。
実務の管理表には「予定」と「確定」を分けて記入します。取引先との終了合意がまだ取れていない段階では、希望日を確定日として全ての解約へ使わない方が安全です。日付が変わったら、影響する契約、税務、保管サービスも一緒に見直します。
※表は横にスクロールできます。
| 管理する日付 | 意味 | 確認する相手・資料 |
|---|---|---|
| 新規受注を止める日 | 新しい仕事の受付を終える | 募集ページ、予約、営業中の案件 |
| 契約ごとの終了日 | その契約に基づく業務を終える | 契約書、更新条件、終了の合意 |
| 最後の納品・返却日 | 成果物や預かり物を渡す | 納品記録、受領確認、返却一覧 |
| 廃業日 | 事業を廃止した事実を整理する | 実態、帳簿、税務署等への確認 |
| 精算を確認する日 | 未入金や未払いの残りを点検する | 請求書、支払明細、口座記録 |
| 申告・保存の管理日 | 翌年以降に残る義務を管理する | 申告対象年分、保存対象資料 |
事業の現金と、生活に使えるお金を分けて見積もる
廃業前の口座残高を、そのまま全部自由に使えるお金と考えないことが重要です。外注費、契約の解約費用、返金、設備の返却、税金など、これから出ていく予定が残っているかもしれません。生活費と事業の精算用資金を別々に見積もり、入金が遅れた場合も確認します。
仮に残高が40万円、入金予定が15万円、確認済みの支払予定が25万円なら、単純な差引きは30万円です。ただし、入金予定が未確定なら今ある現金ではなく、税金や保険料、生活費、想定外の修繕費もこの計算には含まれていません。この30万円を「使ってよい額」とするための例ではありません。
金額が読めない項目は、ゼロで埋めるより「確認待ち」として相手と期限を記録します。事務所の原状回復費などは、見積もりと精算額が変わる場合があります。大きな支払いが先に来るなら、返却・解約を確定する前に、見積もりの条件と資金の見通しを確認してください。
借入金や返金が重いときは、処分前に相談する
廃業届の提出だけで、個人が負う借入金や契約上の支払義務がなくなるわけではありません。返済予定、担保や保証、リース物件の扱いなどを確認し、事業を終えた後にも連絡できる窓口を残します。返せない見込みがある場合は、督促を受けてからではなく、早い段階で相談することが大切です。
特に、債務整理が必要になりそうな場合に、資産を家族へ無償で移す、特定の相手だけへ返済する、帳簿を処分するといった対応を独断で進めるのは避けます。どの手続きが適切かによって必要な資料や対応が変わるため、借入先への連絡と法的な相談を整理してください。
相談先へ持っていく資料は、借入一覧、返済予定、預金残高、売掛金、設備・在庫、契約、直近の申告書などです。「廃業したい」だけでなく、今の残高と次の支払日を伝えられると、急ぐべき点が見えやすくなります。税理士へ税務を、弁護士へ契約や債務を相談するなど、論点に合う窓口を選びましょう。
契約・未収金・未払金を、相手ごとに精算する
終了連絡は、納品と引継ぎの条件までそろえる
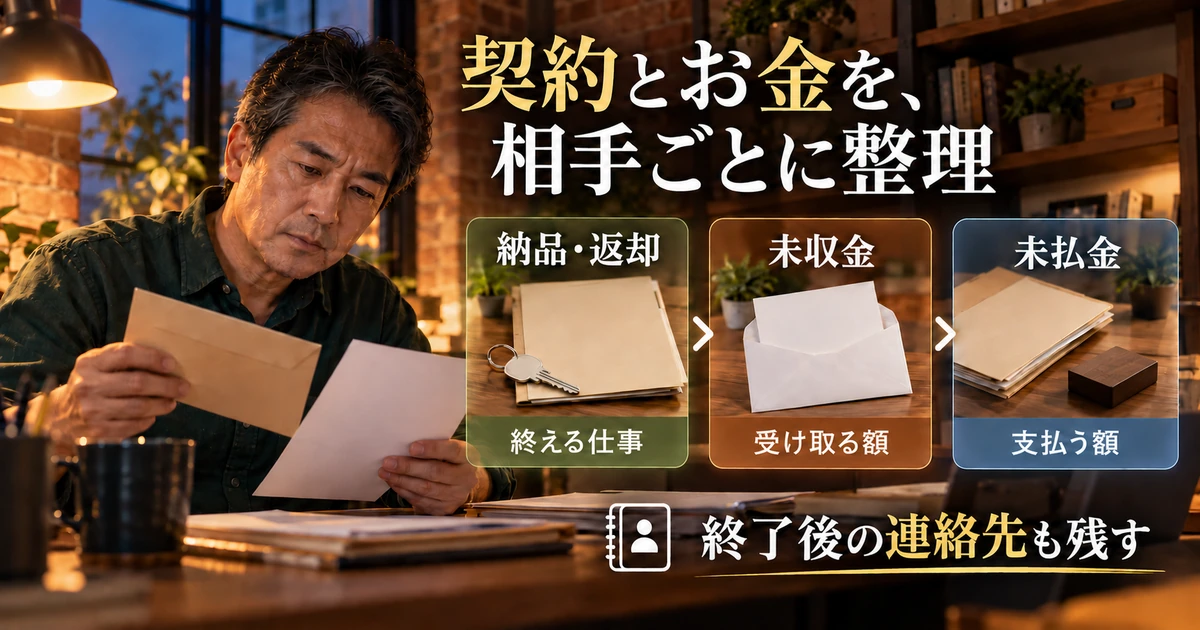
取引先には、契約に定められた連絡方法と予告期間を確認してから終了予定を伝えます。新規受注の停止、継続契約の終了、進行中案件のキャンセルはそれぞれ異なる対応です。全員へ同じ日付のお知らせを送る前に、個別契約の更新時期と未完了作業を見直しましょう。
連絡内容には、対象の契約、終了を希望する日、最後に対応する業務、残る納品や修正、請求予定、終了後の連絡先を含めます。終了理由について個人的な事情を詳しく話す必要がない場合でも、相手が次の手配をできるだけの情報は必要です。口頭で合意した内容も、後から対応を追える形にしておきます。
後任への引継ぎでは、仕事を紹介することと、契約や顧客データをそのまま移すことを分けます。相手の承諾や権利関係を確かめずに、共有フォルダへ第三者を招待しないようにしてください。納品物の著作権、秘密保持、終了後の対応についても、廃業によって当然に消えるものと扱わないことが大切です。
未入金の報酬は、請求と入金の記録をつなげて残す
未収金は、取引先名、対象案件、請求額、支払予定日、既に受け取った額、未受領の残額を一覧にします。請求書を送っていない案件、納品済みでも検収確認が残る案件、分割払いの途中の案件を分けると、次に必要な連絡が明確になります。
入金が少ないときは、源泉徴収、確認済みの控除、一部入金、別案件とのまとめ払いを照合します。単に振込額だけを見て「全額回収済み」としないことが大切です。逆に、差額を理由なく全て未払いと扱わず、請求書と支払明細を確認してから問い合わせます。
請求書の作成・訂正が必要なら、フリーランスの請求書を作成・送付・保存する手順も参考にしてください。回収が難しい報酬は、廃業を理由に一覧から消す前に、契約、納品、催促、相手の回答などを保存し、法的対応と税務上の処理を別々に相談します。
外注先・顧客への支払いと、預かり物を確認する
自分が支払う側になっている取引も見直します。外注費、仕入代金、返金、預り金、レンタル品の返却などを、支払先と期限ごとに並べてください。入金待ちの案件があることと、自分の支払期限を延ばしてよいことは同じではありません。難しい場合は早めに相手と相談します。
外注契約の終了には、契約と適用法令による制約があります。厚生労働省のフリーランス法の案内では、対象となる発注事業者による継続的な業務委託の中途解除等について、予告や理由開示の義務を説明しています。自分も個人だから対象外と決めず、相手・自分・契約期間の条件を確認しましょう。
顧客から預かったデータ、鍵、機材、サンプル等は、自分の所有物と分けます。返却した日、相手が受け取ったこと、データの返還・消去について合意した範囲を残します。顧客資料を自分の実績として公開したり、別案件へ転用したりすることは、廃業後であっても許されるとは限りません。
人を雇っていた場合は、雇用関係を別に整理する
従業員がいる場合は、自分一人の事業を終える手順に加え、労働契約、賃金、源泉徴収、社会保険、雇用保険等の確認が必要です。業務委託先への終了連絡と従業員の退職手続きを同じひな形で済ませず、実際の雇用関係と必要な書類を整理してください。
厚生労働省の労働契約終了のルールは、解雇の有効性と予告等の手続きを区別して説明しています。「廃業だから即日で全員終了」「予告手当を払えば必ず解雇できる」といった理解を避け、契約内容と事情を専門窓口へ確認しましょう。
最後の給与、退職に関する書類、貸与物の返却、加入していた保険の届出は、担当者と完了を確認します。青色事業専従者へ給与を払っていた場合も、給与に関する税務処理を落とさないようにします。雇用関係の具体的な期限や様式は、所轄の労働基準監督署、ハローワーク、年金事務所等に確認してください。
廃業届と、消費税・青色申告・給与の届出を分ける
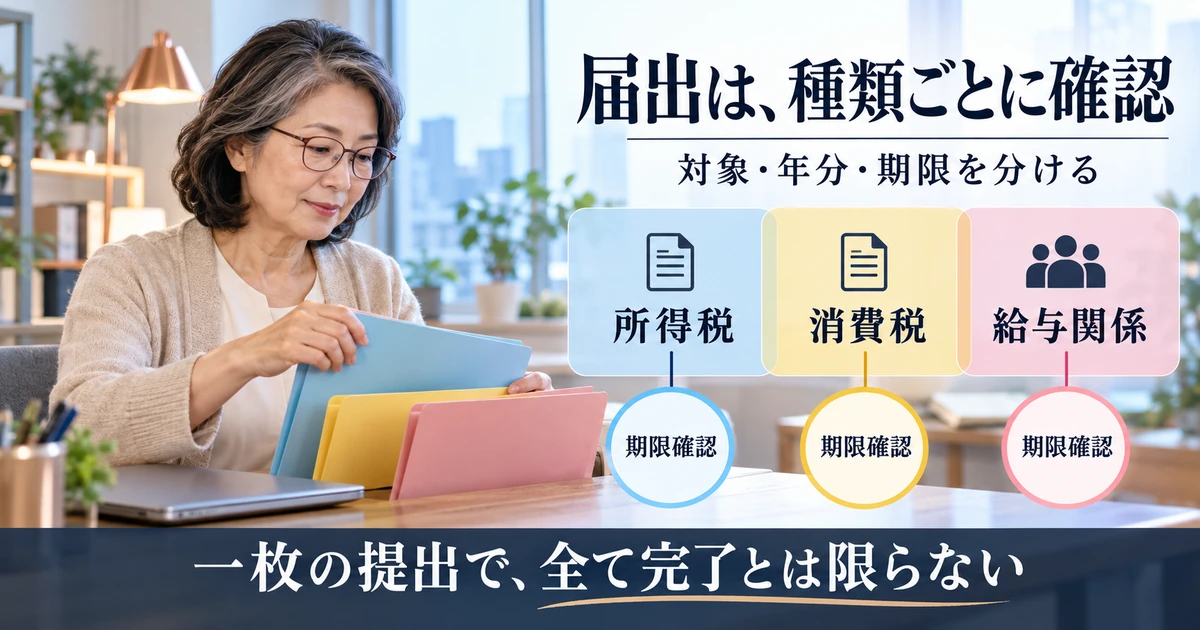
2026年の廃業届は、現行の提出期限を確認する
個人事業の廃業は、国税庁の「個人事業の開業・廃業等届出書」で届け出ます。2026年10月5日に確認した国税庁の手続案内では、事業の開始等の事実があった日の属する年分の確定申告期限までに提出する扱いです。2026年中の廃業なら、2026年分の確定申告期限に対応させます。
古い解説の提出期限を、現在の届出へそのまま使わないようにしてください。だからといって、他の手続きを全て翌年まで待ってよいわけでもありません。給与支払事務所の廃止や消費税の届出は期限が異なります。書類ごとに、対象、期限、提出先を確認します。
提出方法はe-Taxのほか、書面を持参・送付する方法が案内されています。使用するソフト、本人確認、提出先などは公式ページを確認してください。記入時は、全部・一部の廃業、事実の日付、継続する事業の有無を整理します。入力を終えたことと提出完了を区別し、送信結果や提出内容の控えも保管しましょう。
青色申告を取りやめる年分と、最後の申告を混同しない
青色申告の承認を受けていた方が取りやめる場合には、所得税の青色申告の取りやめ手続も確認します。提出期限は、取りやめようとする年分の所得税の確定申告期限です。廃業届と書類の目的が異なるため、どちらか一枚で済むと考えないようにします。
特に注意したいのは「いつ提出するか」と「何年分から取りやめるか」の違いです。廃業した年の所得をどの方法で申告する予定なのか、他に青色申告の対象となる所得が残るのかを確認し、年分を誤って記載しないようにしてください。最後の年も控除を自動的に全額使えるという意味ではなく、帳簿や申告の要件を満たす必要があります。
過去の申告書や青色申告承認申請の控えが見つからない場合は、推測で欄を埋めず、提出済みの内容を確認します。廃業した年、翌年の申告、翌年以後の活動を簡単な時系列にして相談すると、取りやめる年分との関係を説明しやすくなります。
消費税の事業廃止と、インボイス登録を確認する
消費税の課税事業者や適格請求書発行事業者が事業を廃止するときは、所得税の廃業届とは別に、消費税の「事業廃止届出書」を確認します。国税庁の個人事業者の廃止に関する案内では、事由が生じた場合に速やかに提出する扱いです。
同案内は、事業の廃止に伴ってインボイス登録を取り消す場合には、登録の取消しを求める届出書ではなく、事業廃止届出書を提出すると説明しています。事業を続けながら登録だけを取り消すケースと、事業自体を廃止するケースを分けましょう。廃止後の請求・訂正が残る場合も、対象取引の日付と登録の扱いを確認します。
課税事業者の選択や簡易課税など、以前に行った選択の届出も一覧にします。事業廃止届を提出した場合の不適用届等のみなし提出の扱いは、公式案内の対象範囲内で確認してください。所得税、給与、自治体、保険などまで一括で完了する制度ではありません。別の課税売上が生じる事業を続ける方は、事業全体を廃止した扱いにしないよう相談します。
給与関係と自治体の届出も、提出先別に点検する
給与等の支払事務を取り扱う事務所等を廃止した場合、給与支払事務所等の廃止の届出は、その事実があった日から1か月以内という現行の案内です。2026年中の対応では、所得税の廃業届と同じ期限だと思わず、別の行に入れて管理します。
源泉徴収した税の納付や、必要な法定調書等も別に確認します。給与を最後に払った日、徴収した税額、納付方法、対象となる年分を整理しましょう。納期の特例を使っていた場合も、どの納付分が残っているかを所轄税務署へ確認し、事務所を閉めたことで納付が不要になったと扱わないようにします。
さらに、都道府県税事務所等の届出や、業種別の許認可の廃止・返納が関係する場合があります。国税庁の異動・廃止に関する案内も、他の行政機関へ届出が必要となる場合を示しています。地域や業種で名称・期限が異なるため、開業時に届け出た先と現在持っている許可をたどって確認してください。
書類の期限を一つにまとめない
所得税の廃業届、青色申告の取りやめ、消費税の事業廃止、給与支払事務所の廃止は、対象と期限が異なります。届出書の名称、対象年分、提出日、受付を一行ずつ管理し、他の手続きまで自動で完了したと扱わないでください。
※表は横にスクロールできます。
| 手続きの区分 | 主な対象・確認事項 | 現行案内の期限の考え方 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 個人事業の廃止、全部・一部の範囲 | 廃業した年分の所得税の確定申告期限 |
| 青色申告の取りやめ | 青色申告を取りやめる方、対象年分 | 取りやめようとする年分の確定申告期限 |
| 消費税の事業廃止届出書 | 課税事業者・インボイス登録事業者等 | 事由が生じた場合、速やかに |
| 給与支払事務所等の廃止 | 給与の支払事務所等を廃止した支払者 | 廃止の事実があった日から1か月以内 |
| 自治体・許認可等 | 事業税、業種別の許可など | 所在地・制度ごとに窓口で確認 |
この表は主な手続きを整理したもので、全員に同じ五つの書類が必要という一覧ではありません。対象の有無、年分、提出済みの選択や申請を確認し、自分用の期限表に置き換えてください。期限が休日に当たる場合や個別の延長等も公式案内で確認します。
廃業した年の申告に向けて、売上・経費・資産を整理する
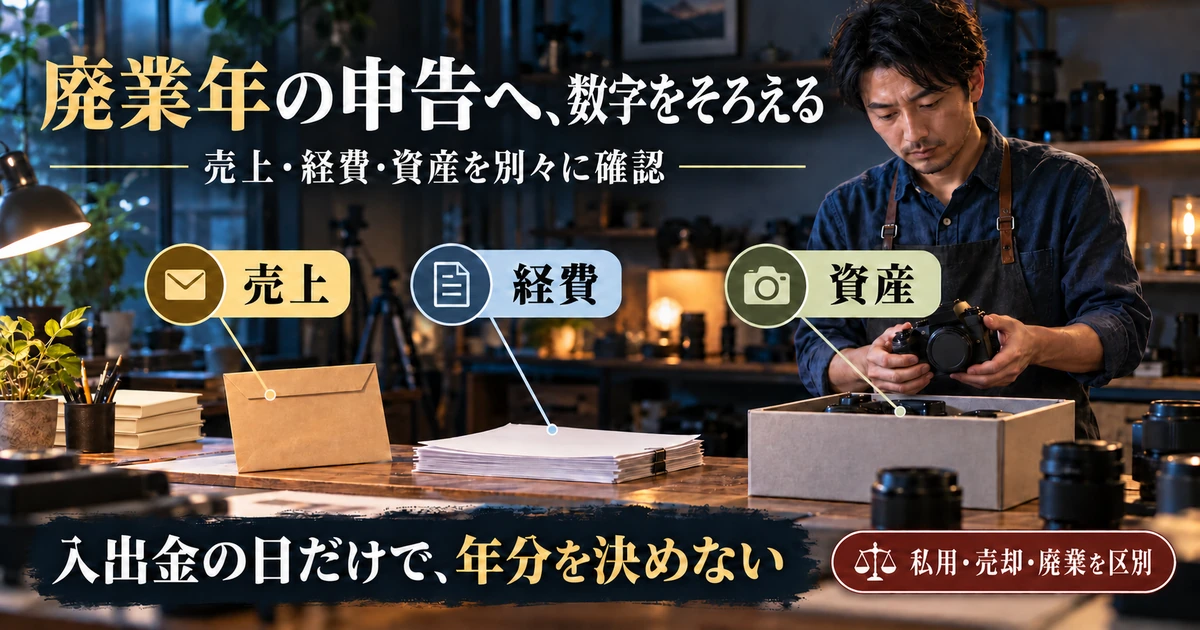
最後の入金だけで、廃業年の売上を集計しない
廃業した後に報酬が振り込まれた場合でも、入金日だけで収入を計上する年を決めないようにします。国税庁の収入金額の説明は、原則として収入すべき権利が確定した金額を、その年の収入とする考え方を示しています。実際の計上時期は、契約や取引の内容を踏まえて判断します。
例えば、年末までに終えた仕事の代金を翌年に受け取る場合、請求日、業務完了日、検収条件、報酬が確定した日、入金日を整理します。現金主義の特例等を使っている場合には別の条件が関係します。廃業後の入金は全て雑所得、あるいは全て申告不要、と一律に決めることは避けてください。
銀行明細、請求書、売掛金の記録を対応させ、請求時に計上した売上を入金時に重ねて計上していないかも確認します。源泉徴収がある場合は税額を分けて残します。未回収のまま申告時期を迎えそうなら、回収の見込みと必要な処理を早めに相談しましょう。
支出は支払日だけでなく、内容と債務の確定を確認する
廃業直前に支払ったものを全て経費に入れたり、廃業後に支払ったものを全て経費から外したりせず、内容と計上時期を確認します。国税庁の必要経費の説明では、その年に債務が確定した金額という考え方や、必要経費にならない支出が示されています。
確認する資料は、契約書、請求書、作業完了の記録、請求対象期間、実際の支払日などです。年間契約の残額、解約金、原状回復費、前払金の返金は同じ処理とは限りません。口座から出た額だけで集計せず、何への支払いかを説明できる状態にします。
廃業後に費用や損失が生じた場合には、事業を廃止した場合の必要経費の特例に関する国税庁の取扱いなど、通常の年次計算とは別の確認が必要になることがあります。全て翌年の経費へ入れる、または将来の見込み額を今すぐ全額差し引くと決めず、対象年分、金額、手続期限を税理士等へ確認してください。
機材や在庫は、売却・私用・廃棄を分けて記録する
パソコン、カメラ、車両、販売用の商品などが残る場合は、何をどうするかを一覧にします。所有物か借り物か、帳簿にどう載っているか、未償却残高や在庫数、売却代金、私用へ移す日、廃棄の記録を確認します。机からなくなったことだけで、会計上の処理が終わるわけではありません。
所得税では、商品を自家用に消費する場合等の収入計上が関係します。一方、消費税の課税事業者が廃業に伴い事業用資産を家事用に移す場合には、みなし譲渡の確認が必要です。国税庁の廃止時の消費税の案内を参照し、所得税と消費税の計算を一つにまとめないようにします。
「古い機材だから必ずゼロ」「自分で使い続けるだけだから何も記録しない」とせず、資産の種類と税目に応じて確認します。売却や廃棄の前に、購入時の資料、帳簿、所有権、リース条件、必要なデータ保存を点検してください。売却後に台帳や内部データを取り戻すのは難しくなります。
※表は横にスクロールできます。
| 残っている項目 | そろえる資料 | 整理するときの注意 |
|---|---|---|
| 未入金の報酬 | 契約、納品、請求、支払明細 | 入金年だけで売上の年分を決めない |
| 未払の経費 | 請求書、対象期間、作業完了記録 | 支払日だけで必要経費の時期を決めない |
| 返金・預り金 | 受領理由、返金条件、精算の合意 | 全額を自分の売上や利益と見なさない |
| 商品・在庫 | 数量、仕入記録、売却・私用・廃棄の記録 | 用途変更と税務上の扱いを確認する |
| 事業用の機材等 | 固定資産台帳、取得資料、処分内容 | 所得税と消費税の論点を分ける |
| 借入・リース | 残高、返済予定、契約条件 | 廃業による自動消滅と考えない |
所得税、消費税、後から来る税負担を別々に予定する
2026年中に廃業しても、その年の所得について必要な確定申告は残ります。同じ年に会社へ就職した場合は、事業の記録だけでなく給与の源泉徴収票等も整理します。給与の年末調整だけで事業分まで全て精算されるとは考えず、年間の所得と申告要否を確認してください。
消費税の課税事業者が廃業した場合には、廃止の日が属する課税期間について、必要な消費税申告も確認します。所得税の申告と税目・期限が異なり、中間申告等が関係する場合もあります。どちらかを提出したことをもって、もう一方も完了したと扱わないようにしましょう。
廃業後の住民税や事業税等の通知、既に確定している納付予定も、生活費の見積もりへ入れます。今の売上がなくなっても、過去の所得に対応する負担まで消えるわけではありません。申告書の送信と納付の完了も別に確認し、振替口座を閉じる前に、税金の引落し予定と還付の受取先を点検してください。
帳簿と取引データを残してから、口座やサービスを整理する
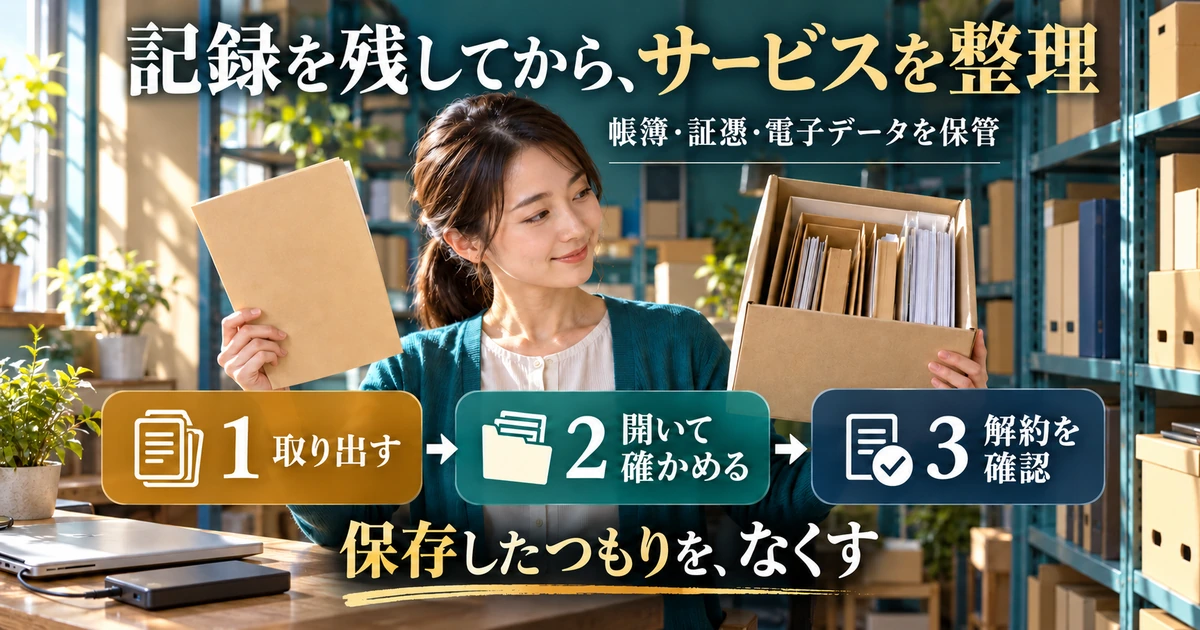
帳簿の保存は、廃業した日に終わらない
事業をやめた後も、帳簿や書類について必要な保存期間を管理します。青色・白色の申告区分、書類の種類、税目によって扱いが異なるため、全て同じ年数だとまとめないことが大切です。保存を始める時点も確認し、廃業日から一律に数えて捨てないようにしてください。
国税庁の青色申告制度の案内で、自分の申告区分に対応する資料を確認します。例えば青色申告の帳簿や決算関係書類は原則7年、その他の書類には5年のものがあります。現金預金取引等関係書類の例外や、消費税の保存要件もあるため、この二つの年数だけで処分を決めないでください。
白色申告の保存制度でも、法定帳簿は7年、その他の帳簿や書類には5年の区分があります。「白色だから記録を残さなくてよい」という理解は避けましょう。年度、種類、保管場所、保存期限の確認先を一覧にすると、後から特定の資料を探しやすくなります。
会計ソフトを解約する前に、取り出して開いてみる
会計ソフトや請求書サービスを使っていた場合は、解約後に何が見られなくなるかを公式の契約条件で確認します。帳簿の画面が閲覧できる期間と、添付証憑のダウンロード期限が同じとは限りません。自動連携を止める前に、どこまで取り込みが終わったかも確認します。
必要な帳簿、決算書、固定資産台帳、取引明細、請求書、電子で受け取った資料などを取り出し、実際に開いて内容を確認してください。CSVだけでは添付された領収書が残らない、PDFだけでは細かい取引を追えない、といった差があります。ファイル名と保存できた内容を照合します。
電子取引データは、紙へ印刷しただけで保存要件が満たされるとは限りません。国税庁の電子帳簿等保存制度の案内を確認し、必要な形式・検索・改ざん防止等を踏まえて保管します。保存要件に合う移行先を確保してから、不要な契約の終了へ進みましょう。
解約前に行うデータ確認
- 必要な年分と資料の種類を一覧にする
- 帳簿と証憑を、保存要件に合う方法で取り出す
- 別の保存先から実際に開き、取引を一件追ってみる
- 閲覧・出力の期限を確認してから契約を整理する
口座・メール・ドメインは、役割が残っていないか確かめる
事業用口座には、最終入金、返金、カード利用分の引落し、税金の振替などが残ることがあります。解約の前に、今後の入出金と各サービスの登録先を点検します。銀行や決済サービスへ変更が必要な場合は、所定の手続きを確認し、支払先へ口頭だけで新しい口座を伝えないようにしてください。
仕事用メールや電話番号も、終了後の照会、過去の請求書へのアクセス、二段階認証、パスワード再設定に使っている場合があります。連絡先を残す期間を決め、必要なサービスの認証先を安全な方法で更新してから整理します。古いメールを消した結果、帳簿の保存先へ入れなくなる事態を防ぎます。
ドメインを手放す場合は、メールや外部サービスのログイン先に残っていないかを特に確認します。閉鎖したサイトの案内には、必要以上の個人情報を載せず、既存顧客へ伝える連絡先と公開する情報を分けます。長く残す必要があるデータと、一般公開を続ける必要がある情報は同じではありません。
※表は横にスクロールできます。
| 整理するもの | 終了前の確認 | 残しておきたい記録 |
|---|---|---|
| 会計・請求書サービス | 出力できる帳簿、証憑、閲覧期限 | 出力一覧、開けたこと、解約受付 |
| 事業用口座・決済 | 未収・返金・引落し・税金の予定 | 取引履歴、変更先、最終精算 |
| 仕事用メール・電話 | 照会先と認証・再設定先の利用 | 変更済みサービス、必要な連絡記録 |
| サイト・ドメイン | 連絡窓口、メール、外部アカウント | 保管データ、公開終了の確認 |
| クラウド・共有フォルダ | 資料保存、顧客への返却、権限 | 保存範囲、返却確認、解除した共有 |
| 機材・記録媒体 | 必要なデータの保存と貸与物の有無 | 保存確認、返却・処分の記録 |
保存する資料と、返却・消去する顧客情報を分ける
税務のために残す資料がある一方、契約に従って返却・消去する顧客データもあります。取引の証拠を保管する必要と、制作素材や顧客名簿を無期限に保有することを同じに扱わないでください。何を、何の目的で、いつまで残すのかを整理します。
必要な保管資料は、アクセスできる人を絞り、過去の外注先や共有リンクから不用意に見られないようにします。バックアップにも同じ情報が残ることがあるため、どこへ複製したかを把握しましょう。顧客から消去の指示がある場合に、法定保存資料と衝突しないかも確認し、独断で必要書類まで消さないようにします。
最後に、任意の取引を一件選び、契約、請求、入金、帳簿の記録を取り出せるか試してください。フォルダがあることと、必要な資料が開けることは違います。保存先のアカウント、復旧方法、保管期限を自分で追える状態にしておくと、廃業後の照会にも対応しやすくなります。
廃業後の保険・働き方と、残った手続きを確認する
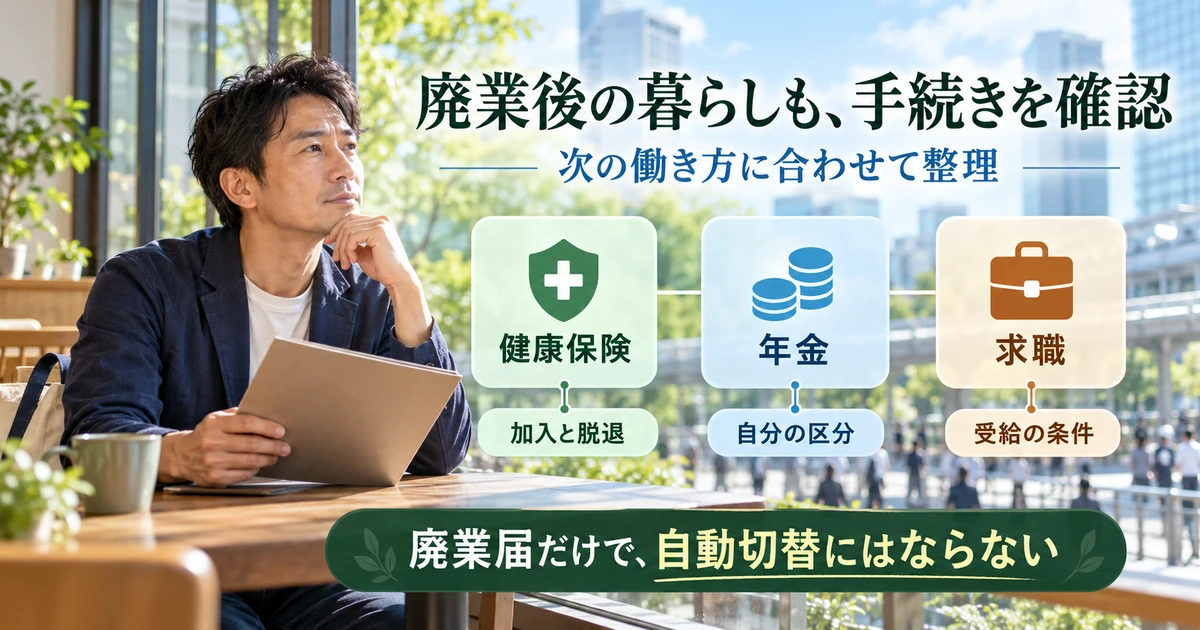
就職する場合は、新しい保険への加入と従来の手続きを照合する
会社へ就職する場合は、勤務先での健康保険・厚生年金の加入対象になるか、資格取得日がいつかを確認します。雇用された事実だけで全ての加入条件が同じになるとは限りません。廃業届の提出日と勤務先の保険の開始日も、別々の事実として整理します。
国民健康保険から職場の健康保険へ移る場合、自治体での脱退手続きも確認します。例えば横浜市の国保手続案内では、加入・脱退等の届出と必要書類を案内しています。自分の自治体で受付方法を確認し、勤務先の手続きだけで国保の届出まで終わったと決めつけないようにしてください。
年金は、日本年金機構の加入案内で、自分の年齢と就職後の区分を確認します。厚生年金の加入手続きを勤務先が進める場合も、前納した国民年金保険料や届いた納付書について、不明点は照会しましょう。自己判断で二重に払ったり、必要な支払いを全て止めたりせず、対象月を合わせて確認します。
次の仕事が未定でも、保険料や年金を放置しない
廃業して収入が減ったからといって、健康保険や年金の加入・納付が全て自動的に終わるわけではありません。今加入している制度、家族の扶養に入る予定の有無、次の就職日を整理します。扶養の認定では保険者の確認が必要で、税務の廃業届だけで必ず認定されるとは限りません。
日本国内に住む20歳以上60歳未満で、厚生年金に加入せず、厚生年金加入者の被扶養配偶者にも該当しない場合には、国民年金の第1号被保険者としての確認が必要です。すでに第1号であれば、廃業後に仕事が未定という理由だけで加入をやめる手続きだと思わないようにしてください。
保険料の支払いが難しい場合は、市区町村や年金窓口へ、減免・免除・猶予など自分に関係する制度を相談します。利用できるかは所得等の条件によるため、廃業した人全員へ同じ結論は出せません。相談した日、提出が必要な資料、対象期間を控え、申請したつもりで結果を見落とさないようにします。
失業給付は、廃業届だけで受け取れる制度ではない
フリーランスとしての事業をやめたことだけで、雇用保険の基本手当の受給資格が新しく生じるわけではありません。以前の雇用保険の加入・離職状況、受給期間、就職する意思と能力、現在の活動などを、ハローワークで確認する必要があります。
厚生労働省の基本手当等のQ&Aでは、離職後に事業を開始した人等について、事業実施期間を受給期間に算入しない特例が案内されています。最大3年間という上限や申請時期などの条件があり、廃業すれば誰でも自動で使えるものではありません。
過去に特例を申請した方は、その通知や受給資格に関する書類、開業・廃業の時期が分かる資料をそろえて相談します。申請していない場合や期限が気になる場合も、自分で受給可能と判断せず窓口へ確認してください。実際には仕事を続けているのに活動を隠したり、日付を変えたりして申請することは避けましょう。
終了済みと、これから確認する項目を最後に分ける
廃業の作業表は、全てに一度チェックを付けたら終わりではありません。「終了を申し込んだ」「相手が受け付けた」「精算が済んだ」「資料を保存した」を区別します。特に、税務の届出、翌年の申告、後日確定する費用は、別の状態として追えるようにしてください。
例えば、11月に業務を終える仮定なら、11月中の返却と契約終了、12月以後の入金確認、翌年の申告準備が残る場合があります。これは全員が同じ月まで待つという予定表ではなく、作業が複数の時期に分かれることを示す例です。自分の実際の期限と契約に合わせて確認日を置きましょう。
その年に給与と事業の両方がある方は、給与がある人の確定申告を確認する手順も参考にしつつ、自分の所得区分と申告条件を整理してください。再就職や次の事業の準備を進めるためにも、未完了の相手、期限、資料の場所が分かる形で残しておくことが大切です。
廃業後へ持ち越す項目の最終チェック
- 未入金・未払金と、次に確認する日が分かる
- 契約終了、納品、返却について相手との記録がある
- 届出の種類・対象年分・提出先・受付を確認した
- 申告と納付の予定、必要な口座を残している
- 帳簿・電子データを必要な期間、取り出せる状態にした
- 健康保険・年金・求職の手続きを自分の条件で確認した
フリーランスの廃業は、仕事を終える決断の後にも、相手との精算と自分の記録を整える作業が続きます。まずは契約と入出金を一覧にし、期限の異なる届出を分け、保存が終わってから不要なサービスを整理しましょう。一つずつ確認できる状態にすることが、次の働き方へ移る準備になります。