【2026年版】資産運用初心者は何から始める?株・FX・暗号資産の違いとリスクを比較
※本記事にはPRを含む場合があります。
こんにちは。「脱会社員」脱サラを応援し続けるブログ、運営者の「なかびー」です。
「会社を辞めた後も、お金に働いてもらえる仕組みを作りたい」「株・FX・暗号資産のどれを選べばいいのかわからない」。脱サラや副業を考え始めると、こうした資産運用への関心が高まりやすくなります。
ただし、資産運用は副業収入とは違います。投資したからといって毎月必ず収入が増えるわけではなく、元本割れや損失が発生する可能性があります。特に脱サラ前後は収入が不安定になりやすいため、生活費まで投資に回すのは避けなければなりません。
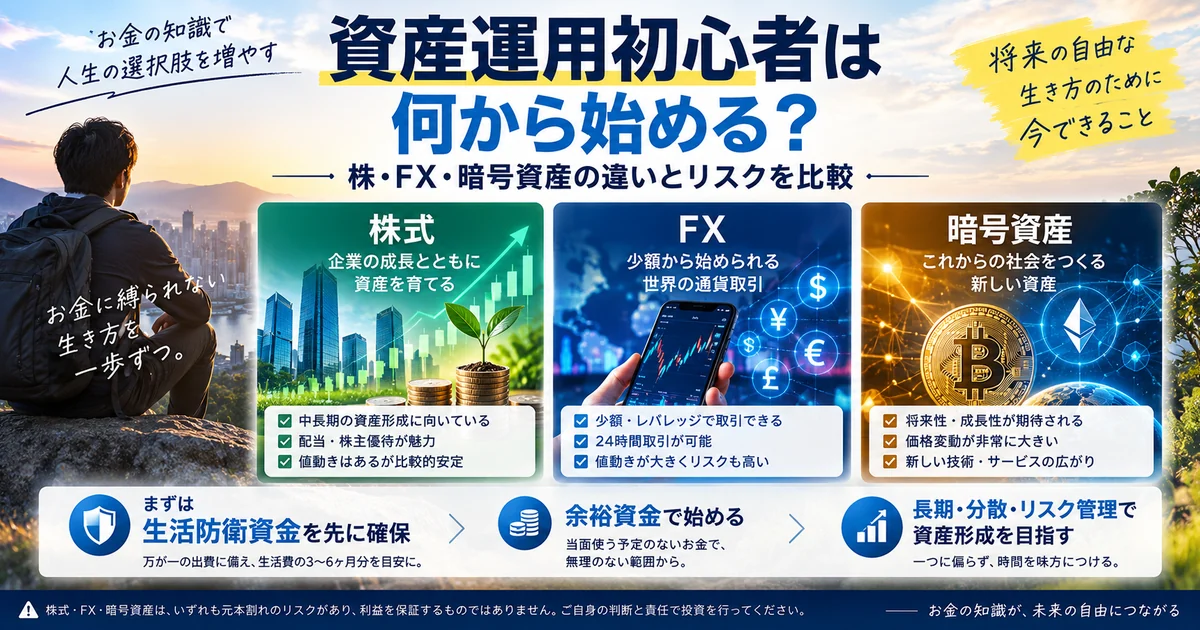
この記事では、資産運用初心者が最初に考えるべきことから、株・FX・暗号資産の違い、向いている人、税金、リスク管理、脱サラ後の資金設計まで順番に整理します。
なお、本記事は特定の商品への投資を推奨するものではありません。投資判断はご自身の資産状況・リスク許容度・目的に応じて行ってください。制度や税制、商品条件は変更される場合があるため、金融庁・国税庁・各金融機関の最新情報も確認してください。
資産運用初心者が最初にやること|生活防衛資金と投資資金を分ける
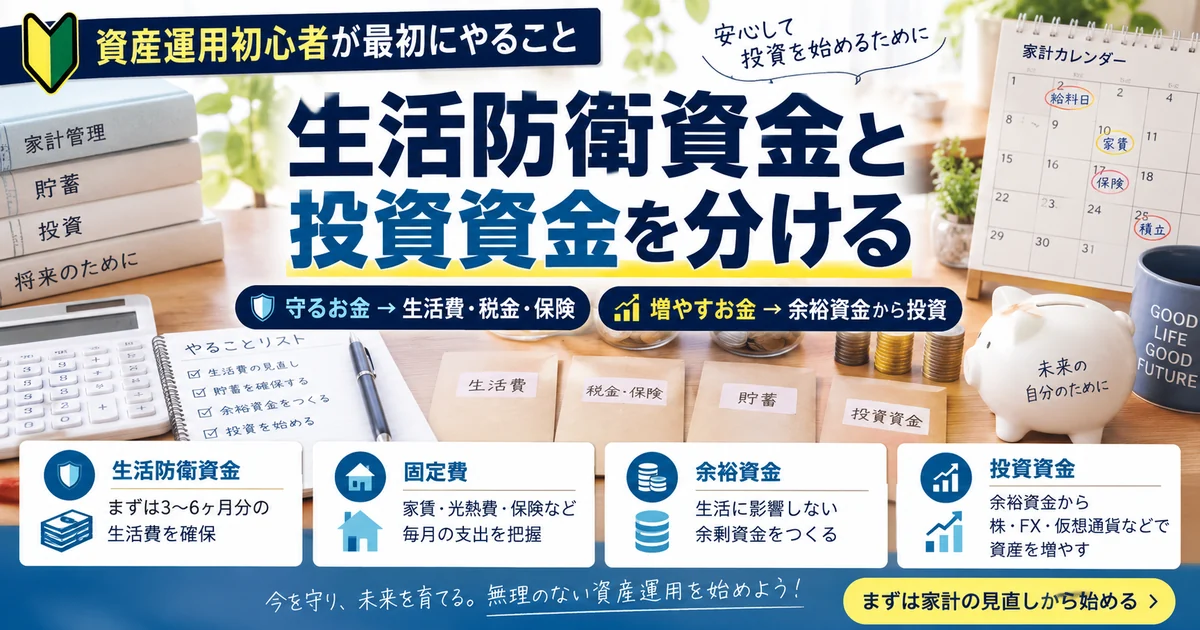
資産運用を始める前に最も大切なのは、「何に投資するか」ではなく、投資に使っていいお金と、絶対に減らしてはいけないお金を分けることです。
会社員のうちは毎月給与が入るため、多少の投資損失が出ても生活を維持できるケースがあります。しかし脱サラ後は、売上や副業収入が毎月一定とは限りません。生活費、税金、保険料、家賃、住宅ローン、教育費などを投資資金と混ぜると、相場が下がったときに必要なタイミングで売却せざるを得なくなる可能性があります。
生活防衛資金を先に確保する
生活防衛資金は、病気、仕事の減少、事業不振などが起きても生活を維持するための現金です。必要額は家族構成や固定費によって異なるため、「○万円あれば十分」と一律には決められません。
まず毎月の最低生活費を出し、その何か月分を現金で持つかを考えます。脱サラを予定している場合は、会社員のときより余裕を持つ方が安心です。
投資資金は「なくても生活できるお金」から
株もFXも暗号資産も、値下がりする可能性があります。利益だけを見て投資額を決めるのではなく、損失が出ても生活に影響しない金額から始めます。
金融庁も、資産形成では長期・積立・分散を基本的な考え方として案内しており、1つの商品だけに集中しないことが重要です。
投資の目的を先に決める
「とにかく増やしたい」だけでは、取るべきリスクが決まりません。老後資金、教育資金、余裕資金の運用、短期的な売買、投資の勉強など、目的によって向く方法が変わります。
- 長期で資産形成したい → 株式・投資信託などを中心に検討
- 為替の値動きを利用したい → FX
- 高い価格変動を許容して成長性を狙いたい → 暗号資産
- 何から始めるべきか判断できない → 専門家へ相談する方法もある
投資に回してよい金額を数値化する
「余裕資金」と言われても曖昧なので、毎月の収支から具体的に決めると管理しやすくなります。手取り収入から家賃・食費・通信費・保険・教育費・返済などを引き、さらに急な出費に備える積立を除いた残りの一部を投資資金と考えます。
たとえば毎月3万円を投資に回せるからといって、3万円すべてを値動きの大きい商品へ入れる必要はありません。長期積立に2万円、学習目的のFXや暗号資産に各5,000円というように、目的別に分ける方法もあります。大切なのは、相場が下がっても生活費を取り崩さずに済む設計です。
退職金やボーナスを一括で投資しない
脱サラ時にまとまった退職金が入ると、「現金で置いておくのはもったいない」と考えやすくなります。しかし、退職直後は住民税、健康保険、年金、事業の初期費用など、想定外の支出が発生することがあります。
まとまった資金を運用する場合も、必要資金を確保したうえで、時期を分けて投資する方法を検討しましょう。相場の高値・安値を正確に当て続けるのは簡単ではありません。
投資経験ゼロなら「理解できる商品」から
複雑な金融商品ほど高い利益が得られるとは限りません。仕組みを説明できない商品へ資金を入れると、下落時に何が起きているのか分からず、不安から損失を拡大させる行動につながることがあります。
初心者は、何に投資しているのか、利益と損失がどのように発生するのか、いつ換金できるのか、手数料はいくらかを説明できる商品から始める方が管理しやすくなります。
株・FX・暗号資産の違いを比較|値動き・取引時間・レバレッジ・税金
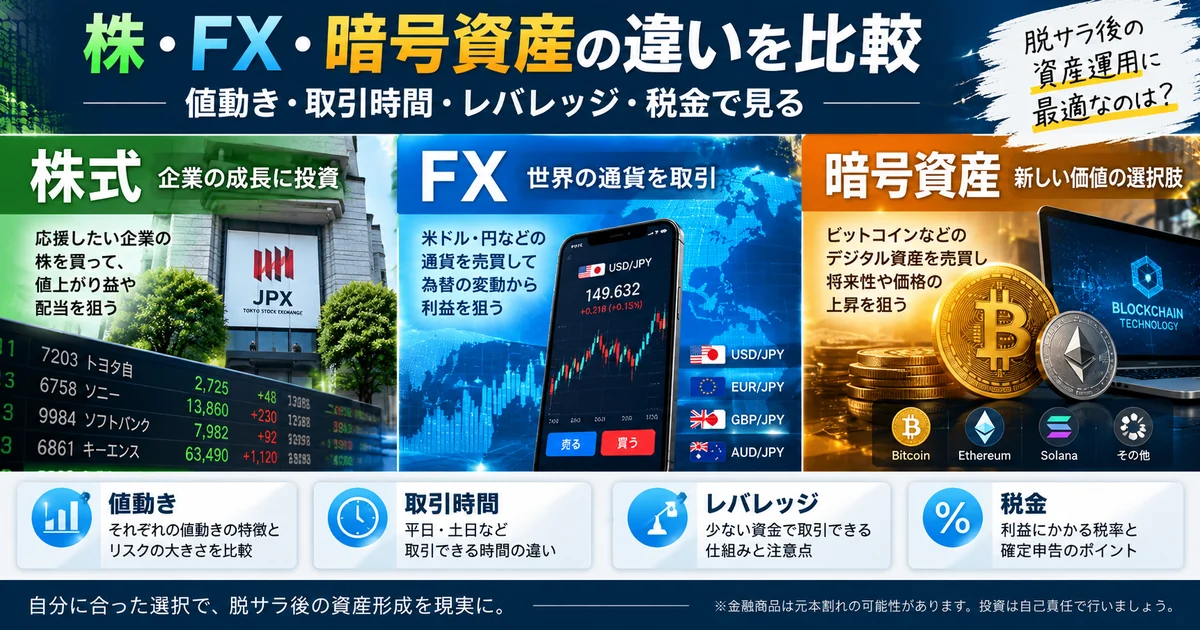
株・FX・暗号資産は、すべて価格変動から利益を狙える点は共通していますが、仕組みはかなり違います。初心者ほど「どれが儲かるか」ではなく、値動き・投資期間・レバレッジ・税制・取引時間を見て比較することが大切です。
※表は横スクロールできます。
この3つは競争相手ではありません。資産形成の中心を株式や投資信託にし、余裕資金の一部でFXや暗号資産を学ぶといった組み合わせもあります。
FXと株は税制も違う
国内の一定のFX取引で生じた利益は「先物取引に係る雑所得等」として申告分離課税の対象になります。一方、上場株式等は譲渡所得や配当所得として扱われ、特定口座やNISAなど利用する制度によって申告方法が変わります。
暗号資産は税務上の扱いにも注意
個人の暗号資産取引による所得は、原則として雑所得に区分されるケースがあります。株や国内FXと同じ税制だと思い込まず、利益が出た場合は国税庁の最新情報を確認してください。
「儲かりやすさ」だけでは比較できない
株・FX・暗号資産を比較するとき、過去の値上がり率だけで判断するのは危険です。同じ10%の値上がりでも、途中の価格変動、レバレッジ、保有期間、税金、手数料が違えば、実際のリスクはまったく異なります。
また、自分が相場を確認できる時間も重要です。日中に相場を見られない会社員が短期売買を前提とした方法を選ぶと、仕事中に価格が気になって本業へ集中できなくなることもあります。投資方法は生活リズムと合わせて考えましょう。
手数料・スプレッド・販売所価格も確認する
投資では、利益だけでなくコストが結果に影響します。株式は売買手数料や投資信託の信託報酬、FXはスプレッド、暗号資産は売買手数料や販売所と取引所の価格差などを確認します。
「手数料無料」と表示されていても、別の形でコストが発生する場合があります。最終的にいくらで買い、いくらで売れるのかを確認する癖をつけてください。
短期売買と長期保有では必要なスキルが違う
個別株のデイトレード、FXの短期売買、暗号資産の短期トレードは、価格変動を頻繁に確認する必要があります。一方で、長期の積立投資は企業分析や市場全体の成長を長い時間軸で考える方法です。
どちらが優れているという話ではありません。自分が投資に使える時間、精神的な負担、学習量を考えて選ぶことが大切です。
株式投資はどんな人向け?長期・分散・NISAを活用した資産形成
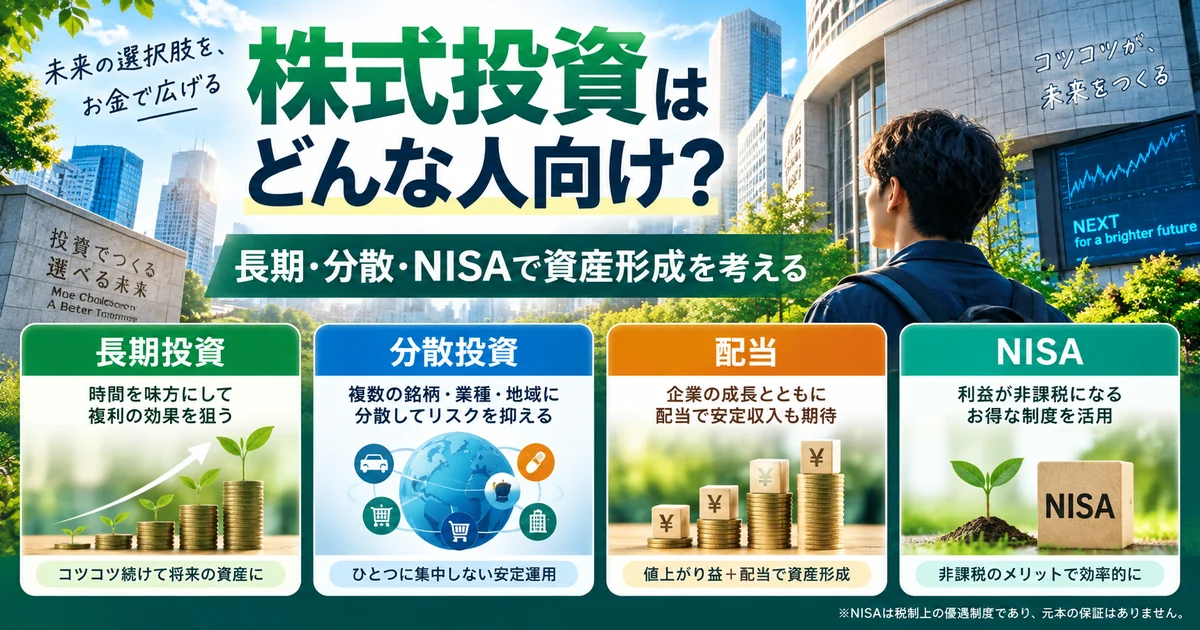
株式投資は、企業の成長に参加しながら、値上がり益や配当を狙う方法です。個別株だけでなく、投資信託やETFを通じて複数の企業へ分散する方法もあります。
長期的な資産形成をしたい人に向きやすい
短期売買で利益を狙う方法もありますが、初心者の場合は企業や市場の成長を長期で取り込む考え方の方が資産形成の目的と合わせやすくなります。
金融庁も、長期・積立・分散による資産形成を案内しています。毎月同じ金額を積み立てることで、価格が高いときだけ大量に買うといった偏りを抑えやすくなります。
NISAは非課税制度として確認しておきたい
NISAでは、対象となる株式や投資信託等から得られる運用益が非課税になります。2024年からの制度では非課税保有期間が無期限となり、つみたて投資枠と成長投資枠を併用できます。
個別株は企業ごとのリスクがある
個別株へ集中投資すると、その企業の業績や不祥事、業界環境に資産が大きく左右されます。初心者が「有名企業だから安心」と判断するのではなく、複数資産への分散も考えましょう。
株式投資でも「分散」は意識する
複数銘柄を持っていても、すべて同じ業界に偏っていれば、業界全体が不調になったときに同時に下落する可能性があります。国内・海外、業種、資産クラスなどを分ける考え方も重要です。
投資信託やETFには、1商品で複数の企業や地域へ分散できるものがあります。個別株の銘柄選びに自信がない初心者は、こうした商品から仕組みを理解するのも一つの方法です。
配当金だけを目的にしない
高配当株は魅力的に見えますが、配当利回りが高いから安全とは限りません。株価が大きく下落した結果、見かけの配当利回りが高くなっているケースもあります。
企業の利益、財務、配当方針、業界環境などを確認し、「配当が高いから買う」だけの判断は避けましょう。
NISAでも元本保証ではない
NISAは税制上のメリットがある制度ですが、投資した商品そのものの損失を防ぐ制度ではありません。NISA口座で株式や投資信託を買っても、価格が下がれば含み損が発生します。
「NISAだから安全」ではなく、「非課税制度を使ってどの商品を長期保有するか」と考えることが重要です。
商品選びや資産配分の管理を任せたい人は、AI資産運用・ロボアドの手数料とNISAの比較も参考にしてください。投資一任型と自分で積み立てる方法の違い、任せても残る損失リスクを整理しています。
FXはどんな人向け?少額・平日ほぼ24時間・レバレッジを理解する
FXは、米ドル/円やユーロ/円など異なる通貨を売買し、為替レートの変動から利益を狙う取引です。平日ほぼ24時間取引できるため、日中は仕事をしている会社員でも夜間に取り組みやすい特徴があります。
少額から始められる口座もある
FX会社によって最低取引単位は異なります。1通貨単位から取引できるサービスもあれば、1,000通貨・1万通貨からのサービスもあります。
初心者は利益額だけではなく、取引単位、スプレッド、アプリの操作性、チャート、学習コンテンツ、サポートを比較してください。
レバレッジは利益も損失も大きくする
FXは少ない証拠金で大きな金額を取引できます。これは資金効率を高める一方で、損失も拡大させます。初心者は最大レバレッジまで使うのではなく、低いレバレッジと余裕資金で始める方が安全です。
FXを「毎月の生活費」にしない
脱サラ後にFX利益を固定収入のように考えるのは危険です。相場環境によって損益は変動するため、本業・副業・事業などの労働収入と投資収益は分けて管理しましょう。
経済指標と中央銀行の動きに影響される
為替は、政策金利、雇用統計、物価指標、中央銀行の発言、政治・地政学リスクなどの影響を受けます。重要指標の発表前後は価格が急に動くこともあります。
初心者は、毎回予想を当てようとするより、重要指標の時間を確認し、値動きが荒い時間帯は取引量を減らす、取引を見送るといったリスク管理を覚える方が大切です。
スワップポイントも変動する
通貨ペアによっては、2通貨間の金利差などを反映したスワップポイントが発生します。しかし受け取り方向だけでなく、支払いになる場合もあり、金額も変化します。
スワップだけを目的に長期間保有すると、為替差損の方が大きくなる可能性もあります。トータルの損益で判断してください。
自動売買は別の仕組みとして理解する
FXには裁量取引だけでなく自動売買サービスもあります。設定後に自動で取引してくれる点は便利ですが、自動だから利益が保証されるわけではありません。
手数料、推奨資金、ロジック、最大損失、過去実績の見方など確認項目が増えるため、初心者向け口座比較とは分けて学ぶ方が理解しやすくなります。
暗号資産はどんな人向け?大きな価格変動と取引所の安全性を確認
暗号資産は、ビットコインやイーサリアムなどインターネット上で取引されるデジタル資産です。株やFXとは異なる値動きをすることがあり、大きな価格変動が発生することもあります。
価格変動の大きさを理解する
暗号資産は短期間に大きく上昇することがある一方、急落することもあります。「上がっているから」という理由だけで資金を集中させると、下落時の損失も大きくなります。
金融庁も、暗号資産は法定通貨ではなく、価格が急落して損をする可能性があると注意喚起しています。
金融庁・財務局への登録を確認する
国内で暗号資産交換サービスを行う業者には登録が必要です。SNS広告や海外サイトだけを見て判断せず、金融庁が公開する登録一覧を確認しましょう。
販売所と取引所の違いを確認する
暗号資産サービスには、業者を相手に売買する「販売所」と、利用者同士の注文をマッチングする「取引所」形式があります。画面上では簡単に買えても、実質的な売買コストに差が出ることがあります。
初心者は、操作の簡単さだけでなく、購入価格と売却価格の差、取引手数料、入出金手数料、送金手数料なども確認しましょう。
保管方法とセキュリティも重要
暗号資産はパスワードや二段階認証の管理も重要です。同じパスワードを他サービスと使い回さず、二段階認証を設定し、不審なメールやSNSリンクからログインしないようにします。
長期保有額が大きくなる場合は、取引所に置いたままにするリスクやウォレットの仕組みについても学ぶ必要があります。
SNSの投資勧誘には注意する
「必ず上がる」「元本保証」「限定情報」といった表現で暗号資産への投資を勧めるSNSアカウントやグループには注意が必要です。知らない相手から指定された海外サイトへ送金しないようにしてください。
登録業者かどうかを金融庁の一覧で確認し、自分で仕組みを理解できない投資話には資金を出さないことが基本です。
脱サラ後の資産運用は「収入源」と分ける|相談・副業・現金管理を組み合わせる
脱会社員を目指す人にとって、資産運用は大切な選択肢ですが、投資だけで生活を支えようとすると相場変動に生活が左右されます。
基本は、生活防衛資金→本業・副業などの収入→余裕資金による資産運用の順番です。
投資より先に収入の柱を増やす
会社員のうちに副業収入を作り、会社以外からお金を得る経験を積んでおくと、脱サラ後の資金管理が安定しやすくなります。
自分で判断できないなら専門家へ相談する方法もある
「株・FX・暗号資産のどれがいいか」ではなく、「自分の資産額・年齢・目的・家族構成で、どの程度リスクを取るべきか」を整理したい場合は、資産運用の専門家へ相談する方法があります。
投資家とIFAなどの資産運用アドバイザーをつなぐサービスに、「資産運用ナビ」があります。
退職前に生活資金も整理する
脱サラを予定しているなら、投資より先に健康保険、年金、住民税、失業給付、退職後の生活費を整理してください。
退職直後は「運用益より現金」を優先する時期もある
独立直後は、売上の入金が翌月・翌々月になることがあります。住民税や社会保険料などの支払いもあるため、投資効率を高めるより現金比率を高めておく方が安心な時期があります。
事業が安定し、生活防衛資金も確保できてから投資額を増やす方が、相場下落時にも落ち着いて判断しやすくなります。
資産運用を「第四の柱」と考える
脱会社員を目指すなら、収入の柱を本業、副業・事業、フリーランス案件などで作り、そのうえで資産運用を追加する考え方が現実的です。
投資だけで毎月の生活費を作ろうとすると、必要以上にリスクを取る原因になります。労働収入と投資収益を組み合わせることで、どちらか一方が不調なときの余裕を作りやすくなります。
相談サービスを使う前に聞きたいことを整理する
資産運用ナビなどで専門家へ相談する場合も、何も考えず「おすすめを教えてください」だけではなく、自分の目的を整理しておくと有意義です。
- 何年後に使う予定のお金か
- 毎月いくら投資へ回せるか
- どの程度の値下がりまで耐えられるか
- NISAやiDeCoをどう使うか
- 退職後の生活費・事業資金はいくら必要か
相談した内容も最終的に決めるのは自分です。商品名だけではなく、なぜその運用方針なのか、コストはいくらか、途中で解約した場合どうなるかを確認してください。
ケース別|どの資産が自分に合いやすいかを考える
毎月コツコツ積み立てたい会社員
毎月の給与から一定額を積み立て、長期的に資産形成したい人は、株式や投資信託を中心に考えやすいです。短期の値動きを追いかけるより、積立額と資産配分を決め、定期的に見直す方法が生活に組み込みやすくなります。
夜間に相場を確認しながら取引したい人
平日の日中は仕事があり、夜に相場を確認できる人はFXに興味を持ちやすいです。ただし、時間があるから取引回数を増やせば利益が増えるわけではありません。取引しない日を作ることも立派なリスク管理です。
新しい技術・市場の成長性に投資したい人
暗号資産は、新しい金融・技術分野への関心が強く、大きな価格変動を受け入れられる人が検討しやすい分野です。短期間で大きく値動きする可能性があるため、投資額を小さく抑え、生活資金とは完全に分けることが重要です。
何を選ぶべきか決められない人
投資経験がなく、株・FX・暗号資産のどれを選べばいいか判断できない人は、まず金融庁の資産形成情報や各社の学習コンテンツを読んで基礎を理解し、それでも迷う場合はIFAなどの専門家へ相談する方法があります。
資産運用でありがちな失敗を先に知っておく
- 生活費まで投資する:必要なときに価格が下がっていると損失確定につながります。
- SNSの成功例だけを見る:利益報告だけでは損失や投資額が分からない場合があります。
- 高いレバレッジを使う:小さな値動きでも損失が大きくなります。
- 一つの商品へ集中する:資産全体が同じ値動きにさらされます。
- 税金を後回しにする:利益が出たあとに納税資金が足りなくなる可能性があります。
- 手数料を見ない:売買回数が増えるほどコストの影響が大きくなります。
投資は「何を買ったか」より、「どのくらいの金額で、どのくらいの期間、どんなルールで運用したか」が重要です。自分なりのルールを作り、感情だけで取引しない仕組みを持ちましょう。
税金の違いは投資前に確認する
株式、FX、暗号資産は税務上の扱いが異なります。利益が出てから調べると、想定していた手取り額と違うことがあります。
国内の一定のFX取引は申告分離課税の対象となり、一定の要件で損失の繰越控除が利用できます。上場株式等には特定口座やNISAなどの制度があり、暗号資産の所得は原則として雑所得となるケースがあります。
年間の取引履歴や入出金記録は保存し、利益が出た場合は早めに税務上の扱いを確認してください。特に複数の取引所や証券会社を使うと集計が複雑になるため、年末にまとめて確認するのではなく定期的に記録しておく方が安心です。
脱サラ前後で投資配分を変える考え方
会社員のときと独立直後では、同じ人でも取れるリスクが変わります。毎月安定した給与がある時期は積立を続けやすくても、独立直後は売上の変動や税金・保険料の支払いが増えるため、現金を多めに持つ方が合理的な場合があります。
事業が軌道に乗り、毎月の収支が安定してから投資額を増やす方法もあります。資産運用の計画は一度決めたら固定ではなく、収入、家族構成、住宅購入、教育費、独立時期などに合わせて見直してください。
よくある質問
Q.初心者は株・FX・暗号資産のどれから始めるべき?
一律の正解はありません。長期の資産形成が目的なら株式や投資信託、為替取引を学びたいならFX、暗号資産の成長性に投資したいなら暗号資産というように、目的とリスク許容度で考えてください。
Q.3つすべて持った方が分散になりますか?
持つ資産の数を増やせば必ず安全になるわけではありません。それぞれの値動きやリスクを理解できない状態で増やすと管理が難しくなります。理解できる範囲から始めましょう。
Q.脱サラ後は投資収益だけで生活できますか?
投資収益は毎月一定ではありません。相場下落時にも生活できる現金や、本業・副業・事業収入など複数の収入源を確保しておく考え方が重要です。
資産運用を始める前の最終チェックリスト
- 生活防衛資金を現金で確保している
- 投資資金と生活費を別口座・別管理にしている
- 商品の仕組みと損失が発生する条件を説明できる
- 手数料・スプレッド・信託報酬などのコストを確認した
- 税金と確定申告の基本を確認した
- 1つの商品・通貨・銘柄へ資金を集中させすぎていない
- 値下がりしたときのルールを決めている
- SNSではなく金融庁・国税庁・金融機関の公式情報も確認している
このチェック項目のうち複数が未確認なら、投資額を増やす前に一度整理することをおすすめします。特に「損失が出たらどうするか」を決めないまま始めると、価格が下がったときに感情で判断しやすくなります。
投資を始めること自体を急ぐ必要はありません。現金を持って待つことも立派な選択です。自分が理解できる商品、自分が管理できる金額、自分が続けられる方法から始めることが、長期的な資産形成につながります。
Q.投資を始めるタイミングはいつがいい?
相場の底や天井を正確に当てるのは難しいため、「絶好のタイミング」を待ち続けるより、生活防衛資金を確保し、仕組みを理解したうえで少額から始める方が実践的です。積立投資なら購入時期を分散できます。
Q.複数の口座を持ってもいい?
用途ごとに口座を分けることはできますが、管理する口座が増えるほど資産状況や税務資料の確認が複雑になります。最初は必要最小限にし、使う目的が明確になってから増やす方が管理しやすいです。
資産運用は一度決めて終わりではありません。半年〜1年ごとに、収入・支出・家族構成・目標・保有資産を見直し、必要なら投資額や配分を調整してください。独立後に収入が安定するまでは現金を厚めにするなど、生活の変化に合わせて柔軟に運用することが大切です。
焦って一度に始めず、学びながら少額で試し、自分に合う運用方法を見つけていきましょう。
投資額を増やすのは、取引ルールと家計管理が習慣になってからでも遅くありません。まずは「続けられること」を優先してください。
資産運用は、ひとつの商品に正解を求めるより、「何のためのお金か」を先に決める方が失敗を減らせます。数年以内に使う予定のお金、生活防衛資金、老後など長期で育てるお金では、取れるリスクが異なります。株・FX・暗号資産は同じ投資でも役割が違うため、目的と期間を分けて考えることが大切です。
焦らず、無理のない金額から続けてください。
まとめ|資産運用は「何を買うか」より「どう生活を守るか」から始める
株、FX、暗号資産にはそれぞれ特徴があり、どれか1つが全員に最適ということはありません。初心者は、利益の大きさではなく、値動き、取引時間、税制、レバレッジ、自分が理解できるかを比較してください。
そして脱サラを考えているなら、生活防衛資金と投資資金を分け、本業・副業などの収入の柱を作った上で、余裕資金から資産運用を始めることが大切です。投資だけに人生を預けず、収入と資産形成の両方を少しずつ育てていきましょう。